
断熱材料市場:需要・予測 2034
断熱材市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(ミネラルウール、ポリウレタンフォーム、ポリエチレン、ポリ塩化ビニル、発泡ポリスチレン、押出ポリスチレン、その他)、用途別(住宅建設、HVACおよびOEM、非住宅、電線およびケーブル、自動車、石油およびガス、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003438
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 17, 2026


2025年の市場規模
608億 2000万米ドル
基準年値
2034年の予測
1,062億8,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.40 %
成長率
対象市場
7,560億6,000 万米ドル
(2026年~2034年)
断熱材市場は、2025年には608億2,000万米ドルと評価され、2034年には1,062億8,000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)6.40%で拡大すると見込まれています。この市場は、エネルギー効率の高い建物への投資増加、より厳格な断熱性能基準、そして産業、運輸、インフラ分野における需要の高まりによって恩恵を受けています。炭素排出量削減と運用エネルギー節約への重視の高まりは、先進国および新興国における高度な断熱ソリューションの採用を引き続き後押ししています。
北米全域では、建物の改修プログラム、産業近代化プロジェクト、そして厳格な省エネルギー規制によって需要が支えられています。同地域の断熱材市場規模は、2026年から2034年にかけて年平均成長率(CAGR) 5.5%~6.5%で拡大すると予測されています。建設活動の活発化、老朽化したインフラの更新、そして持続可能な建築材料への注目の高まりが、特に米国とカナダにおいて市場拡大に貢献しています。
断熱材市場の評価と洞察
- 北米:2025年には30~34%のシェアを占め、 2026~2034年には年平均成長率(CAGR)5.5~6.5%で成長すると予測されています。強力な規制枠組み、エネルギー効率基準、そして大規模な改修活動が、住宅、商業、産業分野における断熱材製品の需要を支え続けています。
- 米国:2025年には北米の76~80%を占め、 2026~2034年には年平均成長率(CAGR)5.8~6.8%で拡大すると予測されている。断熱システムの普及率の高さと、エネルギー効率の高い建築への継続的な投資が、引き続き成長の主要因となっている。
- 欧州:2025年には26~30%のシェアを占め、 2026~2034年には年平均成長率(CAGR)5.8~6.8%を記録すると予測されている。ドイツ、フランス、英国、イタリア、スペインは、脱炭素化目標や建物の改修イニシアチブに支えられ、引き続き需要を牽引する。
- アジア太平洋地域:2025年には34~38%のシェアを占め、 2026~2034年には年平均成長率(CAGR)7.0~8.0%を記録すると予測されている。中国、インド、日本、韓国、オーストラリアが、産業拡大と都市インフラ開発を通じて地域需要を牽引している。
- 最大のセグメント: 断熱材は2025年に市場シェアの68~72%を占め、 2026~2034年には年平均成長率(CAGR)6.0~7.0%で成長すると予測されている。。省エネルギー要件とより厳格な建築基準が、このセグメントの優位性をさらに強固なものにしています。
- 高成長分野: 建築・建設分野は、2025年には市場シェアの34~38%を占め、 2026~2034年には年平均成長率(CAGR)7.0~8.0%で拡大すると予測されています。グリーンビルディング認証やネットゼロ建設イニシアチブが、その普及を加速させています。
- 詳細に分析された主要企業: Atlas Roofing Corporation、BASF SE、Kingspan Group plc、ROCKWOOL A/S、Huntsman International LLC、The Dow Chemical Company、GAF Materials LLC、Evonik Industries AG、Compagnie de Saint-Gobain SA、およびOwens Corning。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
断熱材製造業界における生産技術は、高いエネルギー性能要件と持続可能性目標の達成に伴い、大幅に向上しました。製造業者は、排出量削減技術、リサイクル断熱材、そして材料使用量を抑えつつ優れた耐熱性を発揮するポリマーの採用を進めています。一方、鉱物繊維やグラスファイバーの製造業者は、建設業界や産業分野における需要増加に伴い、効率性の向上と生産能力の増強を図っています。
今後、アジア太平洋地域、中東、および一部の東欧市場において投資活動が加速すると予想されます。政府主導のエネルギー効率化プログラム、産業多角化イニシアチブ、およびインフラ近代化プロジェクトは、新たな需要センターを生み出す可能性が高いでしょう。循環型経済の原則の採用拡大と環境規制の進化が相まって、リサイクル可能な断熱材製品のイノベーションを促進し、複数の最終用途分野にわたる長期的な市場拡大を支えることが期待されます。これは、「断熱材市場レポート」でも強調されています。
断熱材市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 608億2000万米ドル |
| 2034年までの市場規模 | 1,062億8,000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.40% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
断熱材市場分析
エネルギー節約への意識の高まりは、断熱材市場の成長を牽引する主要因であり続けている。不動産開発業者、産業組織、自動車メーカーは、施設の断熱効率を高め、エネルギーを節約し、規制要件を満たすために、断熱材の利用にますます注力している。建設活動の増加、都市化の進展、温度と騒音の制御を必要とする産業施設への投資も、この傾向を後押ししている。
この市場は、原材料生産者、断熱材供給業者、販売業者、建設請負業者、エンジニアリング会社、そして様々な産業分野のエンドユーザーで構成されています。生産者が生産能力の拡大、製品性能の向上、そして鉱物、石油化学製品、特殊化学品といった原料供給の安定化を重視するにつれ、この市場のサプライチェーンは変化し続けています。
競争は依然として激しく、主要企業は生産能力の拡大、製品イノベーション、そして持続可能性を重視した差別化に注力している。断熱材市場の分析によると、メーカー各社は市場での地位を強化するため、熱伝導率、耐火性、環境性能を向上させたソリューションの開発を積極的に進めている。戦略的パートナーシップや先進的な生産技術への投資も、地域市場における競争優位性を支えている。
断熱材市場の主要参加企業であるBASF SE、Kingspan Group plc、ROCKWOOL A/S、Compagnie de Saint-Gobain SA、Owens Corning、およびThe Dow Chemical Companyは、製品開発と事業投資を通じてポートフォリオの強化を続けています。一方、Atlas Roofing Corporation、GAF Materials LLC、Huntsman International LLC、およびEvonik Industries AGは、建設、産業、輸送、および特殊断熱材の市場ニーズに対応した用途別ソリューションに注力しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
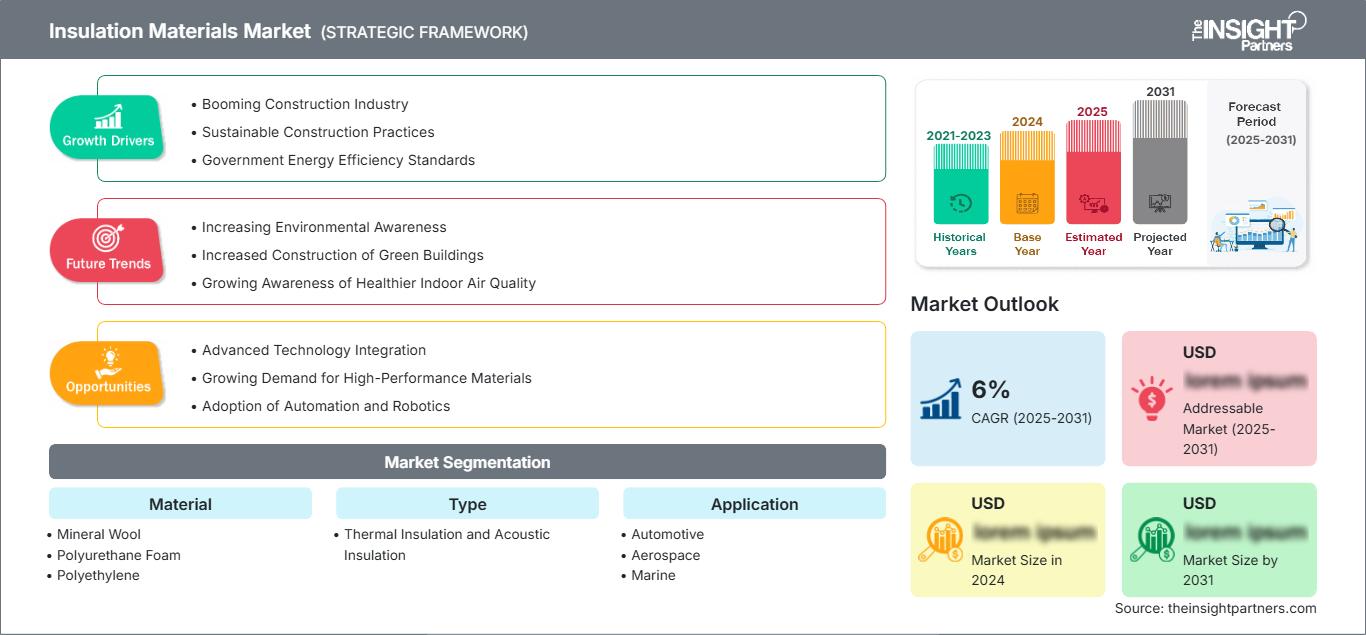
断熱材市場:戦略的洞察
地域別分析
北米断熱材市場
北米は2025年には断熱材市場の30~34%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)5.5%~6.5%で拡大すると予測されている。。需要の牽引要因は、厳格なエネルギー効率基準の導入、改修工事、商業・産業インフラの近代化です。エネルギー効率の高い建築物や改修工事に対する政府の優遇措置は、住宅用・非住宅用を問わず、消費者が先進的な断熱材を使用する動機付けとなるでしょう。
さらに、強力な製造業と主要産業企業の存在も、この地域における高い成長の要因の一つです。物流施設、データセンター、医療インフラ、工業プラントへの投資増加により、断熱材および遮音材に対する安定した需要が生まれています。エネルギー効率、二酸化炭素排出量削減、室内快適性に対する意識の高まりも、様々なエンドユーザーセグメントにおけるこれらの材料の消費を促進しています。ポリマー系および鉱物系断熱材のイノベーションは、予測期間中の市場成長を牽引するでしょう。
米国断熱材市場
2025年には北米市場の76~80%を米国が占め、 2026~2034年には年平均成長率(CAGR)5.8~6.8%を記録すると予測されています。住宅建設、商業ビル改修、工業施設、輸送用途における旺盛な需要が、市場の発展を支え続けています。断熱性能を重視する建築エネルギー基準の導入により、新築工事と改修工事の両方で高度な断熱システムの利用が増加しています。
同国には、オーウェンス・コーニング、アトラス・ルーフィング、GAFマテリアルズ、ハンツマン・インターナショナル、ダウ・ケミカルといった大手製造企業が集積している。倉庫建設、半導体製造施設、医療インフラ、再生可能エネルギープロジェクトへの投資が、さらなる需要を生み出している。持続可能な建築資材の採用拡大と、建物の運用コスト削減への注力強化により、予測期間中の市場見通しは強化されると予想される。
欧州断熱材市場
欧州は2025年時点で26~30%の市場シェアを占め、 2026~2034年には年平均成長率(CAGR)5.8~6.8%で成長すると予測されている。脱炭素化目標、建築物のエネルギー効率基準、そしてエネルギー消費量を削減するための大規模な改修キャンペーンが、この市場の成長を後押ししている。ドイツは、堅固な工業生産基盤、高度に発達した建設業界、そしてエネルギー効率の高いインフラプロジェクトのおかげで、最大の市場となっている。
英国では、改修事業や持続可能な建築手法の導入に伴い、断熱材の需要が高まっています。フランス、イタリア、スペインも、インフラ整備やエネルギー効率の高い建築への投資を通じて、この需要拡大に大きく貢献しています。ROCKWOOL A/S、Kingspan Group plc、BASF SE、Compagnie de Saint-Gobain SAといった大手企業の参入も、市場成長を後押しする要因の一つです。
アジア太平洋地域の断熱材市場
アジア太平洋地域は2025年には34~38%のシェアを占め、 2026~2034年には年平均成長率(CAGR)7.0~8.0%を記録すると予測されており、最も急速に成長する地域市場となる見込みです。中国は、大規模な産業活動、大規模な都市化、そして継続的なインフラ投資により、依然として最大の貢献国です。
インド、日本、韓国、オーストラリアでは、建設、自動車、エレクトロニクス、産業分野において断熱材の需要が拡大している。エネルギー効率向上を支援する政策、製造業の拡大、スマートインフラプロジェクトへの投資増加などが、予測期間を通じて地域経済の成長見通しを強化し続けるだろう。
中東・アフリカの断熱材市場
中東・アフリカの断熱材市場は、2026年から2034年にかけて年平均成長率(CAGR)6.0%~7.0%で拡大すると予測されています。需要は主に、大規模インフラプロジェクト、産業多角化プログラム、主要経済圏における建設活動の活発化によって牽引されています。サウジアラビアは、大規模な都市開発と産業投資イニシアチブにより、引き続き地域全体の需要をリードしています。
アラブ首長国連邦と南アフリカも、商業建設、輸送インフラ、産業近代化プロジェクトを通じて市場拡大に貢献している。エネルギー効率の高い建物への注目度の高まりと、石油・ガス施設への投資増加が相まって、この地域全体で断熱・遮音製品の着実な普及が期待される。
セグメンテーション分析
材料
材料セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.0%~7.0%で成長すると予測されています。断熱材市場は、エンドユーザーが優れた断熱性能、耐久性、耐湿性、持続可能性を備えたソリューションを求めるにつれ、複数の材料カテゴリーにわたって拡大を続けています。鉱物系およびポリマー系断熱材における継続的なイノベーションは、用途の多様性を高め、産業および建設分野における幅広い採用を支えています。
- ミネラルウールは、優れた断熱性、防火性、遮音性を備えているため、商業施設や産業施設で幅広く利用されています。建築物の安全規制やエネルギー効率に関する要求の厳格化に伴い、需要はますます高まっています。
- ポリウレタンフォームは、高い断熱性能と軽量性で高く評価されています。優れた断熱性能と空間最適化が重要な建設、冷凍、産業用途において、依然として広く採用されています。
- ポリエチレンは、耐湿性、柔軟性、耐久性に優れているため、工業用、電気用、特殊用途の絶縁材としてますます広く使用されています。製品革新により、多様な使用環境における適用範囲が拡大し続けています。
- グラスファイバーは、コスト効率、断熱性能、そして入手しやすさの高さから、依然として重要な地位を占めています。特に、世界中の住宅および商業ビルの断熱用途において、需要は依然として非常に高い水準を維持しています。
- ポリスチレンは、軽量で信頼性の高い断熱性能が求められる建築用途で頻繁に利用されています。現代の建築システムとの互換性の高さから、着実に普及が進んでいます。
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.2%~7.2%を記録すると予測されています。省エネルギー、居住者の快適性、騒音低減に対する意識の高まりが、断熱材と遮音材の両方の採用拡大を促しています。住宅、商業、産業分野における規制要件の増加も、需要をさらに押し上げています。
- 断熱材は、建物、産業機器、輸送システム、エネルギーインフラなど幅広い分野で使用されているため、市場を牽引する主要カテゴリーです。熱伝達の低減とエネルギー効率の向上におけるその役割は、市場におけるリーダーシップの継続を支えています。
- 遮音材– 騒音管理と居住者の快適性がますます重要な考慮事項となっている商業ビル、交通システム、製造施設、住宅開発などにおいて、遮音材の需要は着実に増加しています。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)6.5%~7.5%で成長すると予測されています。産業活動の拡大、インフラ開発、輸送の近代化、技術革新などにより、様々な最終用途産業において、特殊な断熱ソリューションへのニーズが高まり続けています。
- 自動車業界– メーカーは、熱管理の改善、車内騒音の低減、車両効率の向上を目的として、断熱材の利用を拡大している。電気自動車の生産増加は、高度な断熱技術にとって新たな機会を生み出している。
- 航空宇宙においては、軽量素材、断熱性能、遮音性能に対する要求が需要を支えています。高度な断熱システムは、乗客の快適性、安全性、および運航効率の向上に貢献します。
- 海洋分野– 造船業者や船舶運航会社は、エネルギー効率、防火安全性、船内快適性を向上させるために断熱材を採用しています。規制遵守要件も、製品の導入をさらに後押ししています。
- 電気・電子分野― 電気機器、バッテリー、電子機器、電力システムにおける絶縁材料の使用増加が需要を支えています。熱管理要件の高まりにより、用途も拡大し続けています。
- 建築・建設分野は、住宅、商業施設、工業施設など幅広い用途で利用されているため、用途分野の中で最も強い地位を維持しています。エネルギー効率基準と持続可能な建築手法が、引き続き成長を支えています。
- 石油・ガス分野– パイプラインの保護、プロセス温度制御、機器の断熱、操業安全などに幅広く利用されています。継続的なエネルギーインフラ投資により、安定した需要が維持されています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
自動車 |
中くらい |
EVサーマル |
スケーリング |
|
航空宇宙 |
中くらい |
軽量システム |
スケーリング |
|
海洋 |
低い |
容器効率 |
新興 |
|
電気・電子工学 |
中くらい |
バッテリーの安全性 |
スケーリング |
|
建築・建設 |
高い |
グリーンビルディング |
成熟した |
|
石油・ガス |
中くらい |
プロセス制御 |
成熟した |
断熱材市場の成長要因と影響分析
厳格な建築物エネルギー効率規制
主要経済国の政府は、住宅、商業施設、工業施設の建設において、より厳格な効率基準を設定する傾向を維持している。新たな建築基準では、エネルギー効率の向上と温室効果ガスの排出量削減のため、断熱性能に関する基準が引き上げられている。暖房と冷房が建物のエネルギー消費の大部分を占めることを考えると、断熱材は持続可能な建築において重要な要素となる。政府によるエネルギー効率改善のための改修奨励策も、断熱材の人気上昇に貢献している。このように、需要の高まりは新築工事と改修工事の両方に及び、ミネラルウール、グラスファイバー、ポリウレタンフォーム、ポリマー断熱材といった断熱材メーカーにとって追い風となっている。
産業・インフラ開発の拡大
工業化の潮流とインフラ整備の進展に伴い、製造業、輸送ネットワーク、物流、エネルギー産業、公共建築物などにおいて、断熱材に対する需要が高まっています。産業用途における断熱材の利用拡大は、プロセス効率の向上、温度制御の強化、運用コストの最小化を目的としており、その傾向が顕著です。空港、鉄道、データセンター、医療施設といったインフラ整備における断熱システムの必要性も高まっています。新興市場も産業とインフラ整備に注力しており、その結果、断熱材の利用が増加しています。
持続可能な建築資材への需要の高まり
持続可能性目標は、建設業界における材料選択を左右する大きな要因となっています。開発業者、請負業者、建物所有者の間では、エネルギー効率、排出量削減、環境面でのメリットをもたらす断熱材を好む傾向が強まっています。これを受けて、リサイクル素材を組み込んだ、低炭素フットプリントでリサイクル性を向上させた断熱材の生産が増加しています。グリーンビルディングプログラムでは、建設プロジェクトにおける高性能断熱システムの利用が引き続き推進されています。また、企業の持続可能性への取り組みやステークホルダーの要求も、様々な分野における購買決定に影響を与えています。
断熱材市場の将来動向
循環型経済に基づく断熱ソリューションの採用拡大
断熱材市場における最も重要なトレンドの一つは、循環型経済の原則を製品開発および製造戦略にますます統合していくことです。企業は、断熱材のリサイクル、廃棄物削減技術、効率的な生産プロセスに注目しています。環境負荷の小さい建設会社からの需要の高まりは、リサイクル原料の使用や持続可能な生産プロセスの採用につながっています。規制当局によるライフサイクル排出量への注目が高まるにつれ、企業は循環型製品ラインを重視するようになると予想されます。
高性能用途向け先進断熱材
断熱材の将来的な需要は、優れた性能を発揮する材料へと移行すると予想され、より優れた耐熱性、耐火性、耐湿性、そして遮音性を備えた材料が求められるようになるでしょう。電気自動車、航空宇宙技術、エネルギー、スマートビルディングの建設など、様々な分野で利用される新素材が開発されています。断熱材の製造における新たな配合や技術の研究は、軽量化と材料消費量の削減を実現しながら、性能向上に貢献すると期待されています。新たな産業分野の発展に伴い、断熱材の需要は今後も増加し続けるでしょう。
断熱材市場の機会
高成長を続けるアジア太平洋地域の建設市場における投資の可能性
アジア太平洋地域は、急速な都市化、インフラ整備の拡大、産業発展により、断熱材メーカーにとって大きなビジネスチャンスを提供し続けています。中国、インド、インドネシア、ベトナムなどの国々は、住宅建設、商業施設、輸送インフラ、産業プロジェクトに多額の投資を行っています。断熱材市場の予測では、長期的な需要はエネルギー効率政策と持続可能性への取り組みによって支えられるとされています。現地での製造能力を拡大し、流通ネットワークを強化し、費用対効果の高い製品ポートフォリオを開発できる企業は、大きな市場シェアを獲得できる可能性が高いでしょう。建設会社やインフラ開発業者との戦略的パートナーシップは、地域全体の成長見通しをさらに高めることができます。
電化およびエネルギーシステム向け専門ソリューションの開発
電化への移行は、高度な断熱技術にとって新たな機会を生み出しています。電気自動車、バッテリーシステム、再生可能エネルギー設備、そして最新の電力インフラには、特殊な熱管理と安全対策が求められます。バッテリー保護、温度調節、耐火性などを考慮した革新的な断熱製品に投資するメーカーは、魅力的な成長機会を得ることができます。再生可能エネルギープロジェクトやエネルギー貯蔵システムの導入拡大は、需要のさらなる拡大を期待されます。研究開発戦略を進化する電化ニーズに合致させる企業は、競争力を強化し、長期的な価値創造を実現できるでしょう。
最近の動向
- 2026年2月:オーウェンス・コーニングは、2025年度第4四半期および通期の業績を発表した。同社の継続事業からの純売上高は101億米ドルで、前年比3%増となった。
- 2026年1月:ロックウール・インターナショナルは、3つの新たな生産拠点を設立するため、用地取得による生産能力拡大計画を発表した。同社はこれらの新拠点に投資することで、将来的な事業展開地域を拡大し、顧客サービスの向上を図る。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -