
積層セラミックコンデンサ市場:規模・需要・予測 2034
多層セラミックコンデンサ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:クラス別(クラス1、クラス2)、用途別(家電、自動車、製造、ヘルスケア、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003568
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 15, 2026


2025年の市場規模
153億8000 万米ドル
基準年値
2034年の予測
292億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.42 %
成長率
対象市場
2013億8000 万米ドル
(2026年~2034年)
多層 セラミックコンデンサ市場は、2025年に153億8,000万米ドル と評価され 、 2034年には292億7,000万米ドル に達すると予測されており 、 2026年から2034年にかけて年平均成長率(CAGR)7.42%を記録する見込みです。小型電子部品の統合が進み、家電製品、電気自動車、産業オートメーション、高度な医療機器などへの応用が拡大していることが、長期的な需要を支えています。継続的な製品イノベーション、誘電体材料の改良、大量生産能力の向上も、多様な最終用途産業における市場拡大をさらに後押ししています。
北米全域において、半導体製造、電気自動車、および高度な産業オートメーションへの継続的な投資が、コンデンササプライヤーにとって好ましい環境を作り出しています。 積層セラミックコンデンサ市場は、 地域的な国内回帰の動き、高信頼性電子アセンブリへの需要増加、およびコネクテッドデバイスの普及拡大といった要因により、引き続き成長を続けています。 技術革新とサプライチェーンの多様化に支えられ、地域市場は予測期間中に年平均成長率(CAGR) 6.5%~7.3%で拡大すると予想されています。
多層セラミックコンデンサ市場の評価と洞察
- 北米:2025年には24~28%のシェア を占め 、 2026~2034年には年平均成長率(CAGR)6.5~7.3% を記録すると予測されている 。電気自動車(EV)製造、航空宇宙エレクトロニクス、国内半導体投資の拡大が、地域需要を引き続き押し上げている。
- 米国:2025年には北米市場の74~78% を占め 、産業オートメーションと電子機器製造能力の拡大に支えられ、 2026~2034年には年平均成長率(CAGR)6.6~7.4% で成長すると 予測されている。
- 欧州:2025年には20~24%のシェア を占め 、 2026~2034年には年平均成長率(CAGR)が6.3%~7.1%になる と予想されており 、ドイツ、フランス、イタリア、英国が自動車の電動化と産業のデジタル化を通じて需要を牽引する。
- アジア太平洋地域:2025年には44~48%のシェア を獲得し 、 強力な電子機器製造エコシステムを背景に、中国、日本、韓国、インドが牽引役となり、 2026~2034年には年平均成長率(CAGR)7.9~8.7%で拡大すると予測されている。
- 最大のセグメントで ある家電製品は、 2025年には市場シェアの38~42% を占め 、スマートフォン、ウェアラブル端末、コンピューティングデバイス、コネクテッド家電製品に牽引され、 2026~2034年には年平均成長率(CAGR)が6.9%~7.7%になる と予測されている 。
- 高成長分野: 自動車分野は2025年には市場シェアの22~26% を占め 、電気自動車、先進運転支援システム、車載電子機器に支えられ、2026~2034年には年平均成長率 (CAGR)8.5~9.3%で成長すると予測されている。
- 詳細に分析された主要企業: ダーフォン・エレクトロニクス、ケメット、京セラ株式会社、村田製作所、サムスン電機株式会社、太陽誘電株式会社、TDK USA株式会社、ビシェイ・インターテクノロジー、ウォルシン・テクノロジー株式会社、ヤジオ株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
電子機器の小型化、高周波動作、そして電力管理ニーズの高まりは、過去10年間で市場に大きな変化をもたらしました。メーカー各社は、静電容量密度の向上と小型化を目指し、誘電体組成、多層積層技術、自動化製造プロセスを継続的に改良しています。同時に、最新セラミックス、高度な製造装置、品質管理システムへの投資により、製造プロセスの効率が向上しました。さらに、電気自動車、自動化、通信、高性能コンピューティングにおけるニーズの高まりは、この技術の多様な応用につながっています。
将来の見通しとしては、東南アジア、インド、北米、そしてヨーロッパの一部地域での製造が挙げられ、これらはサプライチェーンの回復力を高め、物流に伴うリスクを軽減すると予測されている。半導体エコシステム、クリーン輸送、デジタル化を促進する政府のインセンティブは、生産能力増強の基盤を築いている。さらに、企業は環境問題への意識を高め、原材料の現地調達を進め、高電圧、高速スイッチング、耐久性を備えた新しいセラミック材料の開発に取り組んでいる。
多層セラミックコンデンサ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 153億8000万米ドル |
| 2034年までの市場規模 | 292億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.42% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
多層セラミックコンデンサ市場分析
電気自動車、産業における自動化、通信インフラ、そして高度な民生用電子機器に対する需要の高まりが、世界の多層セラミックコンデンサ市場の成長を牽引しています。電子機器業界では、厳しい動作条件下でも安定した性能を発揮し、かつ高い静電容量を提供する小型受動部品が求められています。こうした需要の高まりを受けて、生産能力の拡大に加え、電子部品の性能向上に貢献する新たな多層構造製造技術や材料の開発が進められています。
セラミック粉末メーカー、電極材料メーカー、電子部品メーカー、半導体企業、OEM、電子機器組立企業間の連携強化により、市場におけるバリューチェーンは進化を続けています。効果的なサプライチェーンの多様化戦略、在庫管理手法、そして地域密着型の生産拠点は、メーカーが調達リスクを軽減し、様々なエンドユーザー産業における製品供給を維持する上で役立っています。
成熟したメーカー間の競争圧力の高まりにより、特に技術的差別化、製造効率、製品性能の面で、多層セラミックコンデンサ市場は大きく成長しています。村田製作所、京セラ株式会社、サムスン電機株式会社、TDK USA株式会社、ヤゲオ株式会社、ビシェイ・インターテクノロジー株式会社、KEMET、太陽誘電株式会社、ウォルシン・テクノロジー株式会社、ダーフォン・エレクトロニクス株式会社などの主要企業は、競争力強化のため、研究開発、自動化、高容量製品への投資を継続しています。
これらの投資は、製造自動化、地域における製造能力の拡大、自動車、産業機器、家電メーカーとの連携による製品開発に重点が置かれる傾向があります。アジア太平洋地域と北米における製造能力拡大への投資拡大に加え、プロセス制御、品質管理、材料科学の強化により、生産者は需要の増加に対応しながら、歩留まり、柔軟性、供給の信頼性を向上させることが可能になりました。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
多層セラミックコンデンサ市場:戦略的洞察
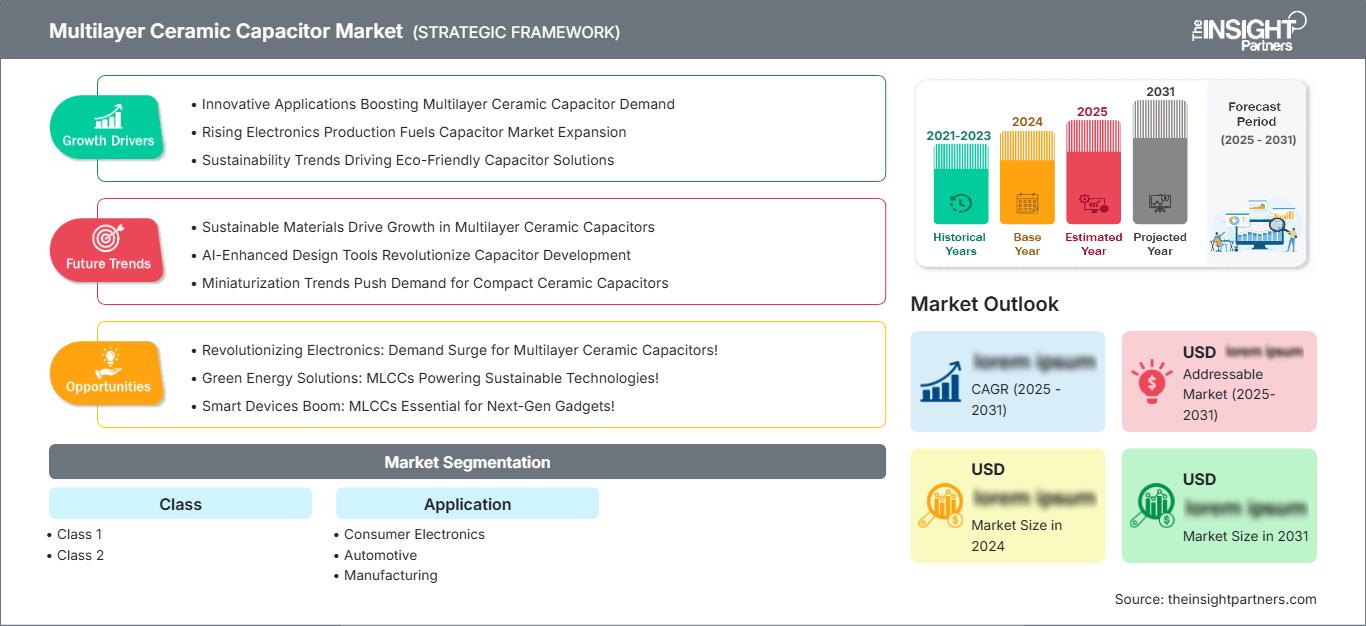
地域別分析
北米の多層セラミックコンデンサ市場
北米地域は、2025年には積層セラミックコンデンサ(MLCC)市場の24%~28%のシェアを占め、2026年から2034年の期間には年平均成長率(CAGR)6.5%~7.3%で成長すると予測されています。その要因としては、半導体、航空宇宙エレクトロニクス、産業オートメーション、電気自動車生産の開発への投資が挙げられます。各国政府は、国内の電子機器製造を促進し、地域に根付いたサプライチェーンを推進する取り組みを進めています。コンピューティングインフラ、医療用電子機器、通信機器の導入拡大も、部品の使用をさらに促進しています。
この地域は、充実した研究施設、高度な技術開発、そして部品メーカーとOEM間の協力体制を誇っています。データセンター、再生可能エネルギー、防衛近代化の拡大に伴い、信頼性の高いMLCC(積層セラミックコンデンサ)への需要が高まっています。さらに、自動化とデジタル製造への投資は、生産プロセスの効率化と長期的な市場成長の促進につながると期待されています。
米国における多層セラミックコンデンサ市場
米国は2025年には北米市場の74~78%を占め、2026~2034年には年平均成長率(CAGR)6.6~7.4%を記録すると予測されている。自動車用電子機器、航空宇宙システム、産業オートメーション、医療機器、通信インフラなどからの強い需要が背景にある。半導体製造および電子機器生産を支援する連邦政府のインセンティブは、国内供給の安定性を向上させるとともに、先端電子部品製造への投資を促進している。
大手電子機器メーカー、自動車部品サプライヤー、半導体企業は、より信頼性が高く小型の部品を必要とする次世代製品に、高性能MLCCをますます多く組み込んでいる。電気自動車、先進運転支援システム、AIサーバー、IoTデバイスの普及拡大が需要を支えると予想される。電子機器設計の継続的な進歩と国内生産への注力は、米国市場の将来性を高めるだろう。
欧州多層セラミックコンデンサ市場
この地域は2025年には世界市場の20~24%を占め、2026~2034年には年平均成長率(CAGR)6.3~7.1%を記録すると予測されています。ドイツは自動車製造、産業オートメーション、電子機器製造といった産業が盛んなことから、この地域市場を牽引しています。ドイツにおける電気自動車への移行とインダストリー4.0の推進は、小型受動電子部品の需要増加を今後も促進していくでしょう。
英国では、航空宇宙エレクトロニクス、ヘルスケアエレクトロニクス、通信インフラ、防衛エレクトロニクスの開発に向けた取り組みにより、需要が着実に増加しています。フランス、イタリア、スペインなどの国々では、産業オートメーション、再生可能エネルギー設備、自動車用電子機器製造、家電製品製造の分野で拡大が見られます。エネルギー効率化とデジタル化への地域的な注力に加え、強固な半導体サプライチェーンが、今後数年間の市場成長に好ましい環境を作り出すでしょう。
アジア太平洋地域における多層セラミックコンデンサ市場
アジア太平洋地域は2025年には世界市場の44~48%を占め、2026~2034年には年平均成長率(CAGR)7.9~8.7%で成長すると予測されている。中国は広大な電子機器製造拠点を擁しているため、地域製造業において圧倒的な存在感を示している一方、日本と韓国はセラミック材料および部品製造におけるイノベーションを担っている。
インドとオーストラリアでは、電子機器製造、産業オートメーション、再生可能エネルギー、電気自動車分野への投資が増加している。各国政府による国内電子機器製造支援策と、家電製品および半導体に対する需要の高まりが相まって、地域における製造能力の向上に貢献するだろう。
中東・アフリカの多層セラミックコンデンサ市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)5.8%~6.6%で成長すると予測されています。サウジアラビアとアラブ首長国連邦は、産業の多角化、スマートインフラ、電気通信、再生可能エネルギープロジェクトへの投資を継続しており、商業および産業用途における高度な電子部品の需要が増加しています。
南アフリカは、工業製造業と鉱業の自動化により、依然として地域における重要な市場としての地位を維持している。一方、中東・アフリカのその他の地域では、インフラ整備とデジタル化の取り組みにより、エレクトロニクス市場が着実に成長している。エネルギー、インフラ、コネクテッドテクノロジーへの継続的な投資は、今後も安定した需要を牽引していくだろう。
セグメンテーション分析
クラス
多層セラミックコンデンサ市場は、2026年から2034年にかけて年平均成長 率(CAGR)7.2%~8.0%で成長すると予測されています。 メーカー各社が高周波高精度アプリケーションと高容量要件の両方に対応できる特殊な誘電体材料を開発するにつれ、多層セラミックコンデンサ市場の範囲は拡大を続けています。継続的な材料革新、信頼性の向上、自動車、産業機器、通信機器、医療機器などの分野からの需要増加により、このセグメントの長期的な成長が維持されると予想されます。
- クラス1 – クラス1コンデンサは、優れた温度安定性、低い電気損失、および精密な静電容量性能を備えているため、無線周波数回路、航空宇宙電子機器、精密測定機器、および高周波通信システムに適しています。
- クラス2 – クラス2コンデンサは、コンパクトなサイズでより高い静電容量値を提供し、スマートフォン、民生用電子機器、自動車制御ユニット、産業機器、およびコスト効率の高い性能を必要とする電源管理アプリケーションなど、幅広い用途での展開をサポートします。
応用
用途別市場は、2026年から2034年にかけて年平均成長率(CAGR)7.6%~8.4%を記録すると予測されています 。輸送、産業オートメーション、ヘルスケア、および消費者製品における高度な電子システムの統合の進展に伴い、需要は多様化しています。コネクテッドデバイス、電気自動車、およびインテリジェント製造技術の普及拡大は、メーカー各社に、電気的性能、耐久性、および小型化を向上させた用途別コンデンサソリューションの開発を促しています。
- 家電製品 – スマートフォン、タブレット、ノートパソコン、ウェアラブルデバイス、ゲーム機、スマートホーム製品などの継続的な生産により、家電製品は依然として最大の用途分野であり、これらの製品には小型で信頼性が高く、大容量の電子部品が求められています。
- 自動車分野 – 電気自動車、バッテリー管理システム、先進運転支援システム、インフォテインメントプラットフォーム、車載電子制御ユニットなど、自動車分野の需要は拡大を続けており、優れた信頼性を備えた耐久性のある受動部品が求められている。
- 製造業 – 製造業の用途では、産業オートメーション機器、ロボット、プログラマブルロジックコントローラ、モータ駆動装置、センサー、工場デジタル化システムなどに多層セラミックコンデンサがますます活用されており、効率的で信頼性の高い運用を支えている。
- 医療分野 においては、診断画像システム、患者モニタリング機器、携帯型医療電子機器、埋め込み型医療機器、および一貫した電気的性能を備えた高信頼性の電子部品を必要とする検査機器の導入拡大が、医療用途に恩恵をもたらしている。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
家電 |
高い |
デバイスの小型化 |
成熟した |
|
自動車 |
高い |
EVエレクトロニクス |
スケーリング |
|
製造業 |
中くらい |
スマートファクトリー |
スケーリング |
|
健康管理 |
中くらい |
医療機器 |
新興 |
多層セラミックコンデンサ市場の成長要因と影響分析
電気自動車用電子機器の拡大
自動車産業の急速な電動化に伴い、バッテリー管理システム、車載充電器、トラクションインバータ、インフォテインメントプラットフォーム、先進運転支援システム、電子制御ユニットなど、あらゆる分野で多層セラミックコンデンサの需要が大幅に増加しています。現代の電気自動車は、安定した電力供給と信号の完全性を確保するために、数千個もの受動電子部品を必要とします。自動車メーカーはまた、高電圧アーキテクチャやソフトウェア定義型車両プラットフォームを採用しており、これらには信頼性の高い高温対応電子部品が不可欠です。ハイブリッド車やバッテリー電気自動車の世界的な生産台数が増加し続ける中、サプライヤーは製造能力を拡大し、過酷な動作条件下でも耐久性、耐用年数、そして安定した電気的性能を発揮できる車載グレードコンデンサ製品群の開発を進めています。
半導体および先端電子機器製造業の成長
半導体製造施設と電子機器製造の拡大に伴い、小型受動部品に対する需要が継続的に高まっています。北米、欧州、アジア太平洋地域の各国政府は、財政支援や産業政策を通じて国内半導体生産を促進し、電子部品の地域密着型サプライチェーンを支援しています。同時に、通信機器、産業オートメーションシステム、人工知能サーバー、ネットワーク機器、民生用電子機器の生産増加に伴い、高周波動作と小型回路設計に対応できる高信頼性コンデンサが求められています。メーカー各社は、自動化、高度なセラミック加工技術、生産効率向上への投資拡大などを通じて、長期的な部品需要に対応しています。
産業オートメーションとスマートマニュファクチャリングの導入
インダストリー4.0への移行に伴い、センサー、プログラマブルコントローラ、ロボット、産業用通信機器、インテリジェント監視システムなどの導入が加速しており、これらはすべて信頼性の高い受動電子部品に依存しています。製造施設は、運用効率の向上とダウンタイムの削減を目指し、予知保全、機械接続、デジタル生産システム、自動プロセス制御への投資を継続しています。こうした動向により、過酷な産業環境下でも動作可能な多層セラミックコンデンサの需要が高まっています。先進国および新興国における工場近代化の取り組みの拡大は、長期的な部品需要を強化するとともに、サプライヤーに対し、産業信頼性と長寿命化に最適化された製品の開発を促すものと予想されます。
積層セラミックコンデンサ市場の将来動向
超小型高容量部品の開発
電子製品設計の継続的な進歩により、メーカーはより高い静電容量と優れた信頼性を実現できる、より小型の多層セラミックコンデンサの開発に取り組んでいます。 多層セラミックコンデンサ市場の動向は 、より薄い誘電体層、より多くの層数、そして小型化された電子機器アセンブリを支える高度なセラミック配合への需要をますます反映しています。今後のイノベーションは、人工知能ハードウェア、ウェアラブルエレクトロニクス、高性能コンピューティング、高度な通信システム、そして次世代車載エレクトロニクスに焦点を当てると予想されます。精密生産技術と高度な材料科学に投資するメーカーは、競争力を強化し、小型電子機器の普及拡大を支えることが期待されます。
地域サプライチェーンの多様化
製造業者は、複数の地域に生産能力を拡大することで、サプライチェーンの集中度を低減し続けている。北米、東南アジア、ヨーロッパへの戦略的投資は、地域密着型の製造を支援するとともに、物流の混乱や地政学的リスクに対する耐性を向上させている。企業はまた、業務効率を高めるために、自動化、デジタル品質管理、持続可能な生産慣行を強化している。これらの取り組みは、供給の信頼性向上、納期短縮、調達リスクの低減、そして世界の電子機器製造業界における長期的な競争力強化につながると期待されている。
多層セラミックコンデンサの市場機会
新興電子機器製造拠点への事業拡大
インド、ベトナム、マレーシア、メキシコ、東欧における電子機器製造への投資の増加は、部品メーカーにとって大きな事業拡大の機会をもたらしています。 多層セラミックコンデンサ市場の予測に よると、製造拠点の多様化は、サプライヤーが顧客対応力を向上させると同時に、生産拠点の集中化への依存度を低減するのに役立つとされています。地域製造施設、エンジニアリングセンター、および地域密着型の流通ネットワークを構築する企業は、政府のインセンティブ、物流コストの削減、そして強靭な部品サプライチェーンを求める自動車、産業オートメーション、通信、および家電メーカーからの需要増加の恩恵を受けると予想されます。
高信頼性用途向け先進コンデンサ
高度な医療機器、航空宇宙エレクトロニクス、再生可能エネルギーシステム、産業用ロボット、防衛技術の普及拡大に伴い、高性能多層セラミックコンデンサにとって魅力的なビジネスチャンスが生まれています。これらの用途では、厳しい環境条件下での優れた熱安定性、高い信頼性、そして長い動作寿命が求められます。特殊な誘電体材料の開発、製造精度の向上、そして厳格な国際品質基準への適合を実現できるメーカーは、より高付加価値なビジネスチャンスを掴む上で有利な立場にあります。OEM(相手先ブランド製造業者)やシステムインテグレーターとの継続的な連携により、次世代受動電子部品の商業化が、様々な専門産業分野において加速することが期待されます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -