
次世代産業用電源市場:規模・成長・予測 2034
次世代産業用電源市場の規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(DC-DCコンバータ、DC-ACコンバータ)、出力別(低出力、中出力、高出力)、産業別(石油・ガス、自動車・輸送、鉄道、製造、通信、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021731
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 13, 2026


2025年の市場規模
145 億米ドル
基準年値
2034年の予測
325億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.65 %
成長率
対象市場
2,239億2,000 万米ドル
(2026年~2034年)
次世代産業用電源市場は、 2025年には145億米ドルと評価され、2034年には325億8000万米ドルに達すると予測されており、2026年から2034年の予測期間における年平均成長率(CAGR)は10.65%となる見込みです。この市場拡大は、産業オートメーション、電化の取り組み、そして製造業、運輸業、通信業、その他のエネルギー消費産業におけるエネルギー効率の高い電力変換装置へのニーズの高まりによるものです。
北米では、スマート製造システム、産業用IoTインフラ、エネルギー効率の高い電気システムの利用拡大に伴い、次世代産業用電源市場の規模が拡大しています。北米の次世代産業用電源市場規模は、2026年から2034年にかけて年平均成長率(CAGR)9~11%で成長すると予測されています。
次世代産業用電源市場の評価と洞察
- 北米地域では、産業オートメーションとインフラのアップグレードに支えられ、高度な電源ソリューションの導入が急速に進んでいます。2025年の市場シェアは30~34%と推定され、製造業のデジタル化により、2026年から2034年までの年平均成長率(CAGR)は9~11%と予測されています。
- 米国は、自動化、データセンター、半導体分野の拡大を通じて、引き続き主要な貢献国であり続ける。2025年の市場シェアは世界市場の22~26%と推定され、2026年から2034年にかけて年平均成長率(CAGR)9~11%で成長すると見込まれている。
- ヨーロッパでは、ドイツ、英国、フランス、イタリアにおける産業の近代化、エネルギー効率規制、自動車の電動化により、安定した需要が見込まれています。2025年の市場シェアは25~29%と推定され、2026年から2034年までの年平均成長率(CAGR)は8~10%になると予測されています。
- アジア太平洋地域は、中国、日本、韓国、インドにおける製造業の成長、電子機器生産、インフラ投資によって急速に拡大している地域です。2025年の市場シェアは31~35%と推定され、年平均成長率(CAGR)は11~13%と見込まれています。
- 最大のセグメントであるDC-DCコンバータは、産業分野における電圧変換ニーズの広がりにより、主導的な地位を占めています。このセグメントは、2025年には市場シェアの45~49%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)10~12%で成長すると予測されています。
- 高成長分野である通信業界セグメントは、ネットワーク拡張とデータインフラのアップグレードにより、急速に普及が進んでいます。このセグメントは、2025年には市場シェアの14~18%を占め、年平均成長率(CAGR)は12~14%と予測されています。
- 詳細に分析された主要企業: Delta Electronics, Inc.、NexgenPowerSystems、Nexperia、Phoenix Contact、Rockwell Automation、Tata Power、Texas Instruments Incorporated、Traco Electronic AG、Vertiv Group Corp.、XP Power
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
次世代産業用電源市場は、従来の電力変換器から、インテリジェントで効率的な電源システム設計へと発展してきました。産業界の運用は、監視機能の強化、電力密度の向上、信頼性の向上を特徴とするデジタル電源システムへと移行しています。ワイドバンドギャップ材料などの半導体材料分野の発展は、より小型で損失が少なく、熱効率の高い設計を実現したため、産業用電源の製造プロセスに大きな影響を与えています。
今後の発展は、地域における生産量の増加と電力消費の効率的な利用に重点が置かれるだろう。アジア太平洋地域および中東地域の新興国は、産業・自動化事業および通信インフラに多額の投資を行っている。産業部門における電化と再生可能エネルギー利用を促進する政府プログラムは、この分野にさらなる機会をもたらすだろう。
次世代産業用電源市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 145億米ドル |
| 2034年までの市場規模 | 325億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.65% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
次世代産業用電源市場分析
次世代産業用電源市場の成長は、自動化された工場、輸送システム、通信システムにおける効率的な電力管理ソリューションへの需要の高まりによって支えられています。企業は現在、効率性の向上、ダウンタイムの削減、接続性の実現に役立つ製品に関心を寄せています。この市場には、半導体企業、電源企業、産業オートメーション企業、システムインテグレーター、そして電力ソリューションを必要とするユーザーが含まれます。
需要は、パワー半導体製造技術の進歩、部品供給の安定、そして世界各地の産業分野への投資によって牽引されている。半導体企業は、モジュール式システム、高効率設計、そして特定の産業ニーズに合わせたカスタマイズソリューションに注力している。
次世代産業用電源市場レポートによると、この業界は技術革新、戦略的提携、そして多様な製品提供によって競争が激化していることが明らかになっています。Delta Electronics、Phoenix Contact、Rockwell Automation、Vertiv Group Corp.、XP Powerといった企業は、最先端の電力変換技術と産業オートメーションシステム技術によって優位性を確立しています。Texas Instruments IncorporatedとNexperiaは、電力アーキテクチャの効率化に向けた半導体技術革新によって貢献しています。
企業による投資は、高効率コンバータ、産業デジタル化、次世代半導体技術といった分野にますます集中している。NexgenPowerSystemsは窒化ガリウムベースの電力ソリューションを開発しており、Traco Electronic AGは引き続き小型産業用電力システムに注力している。Tata Powerは、一般的な電力インフラ開発に投資を行っている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
次世代産業用電源市場:戦略的洞察
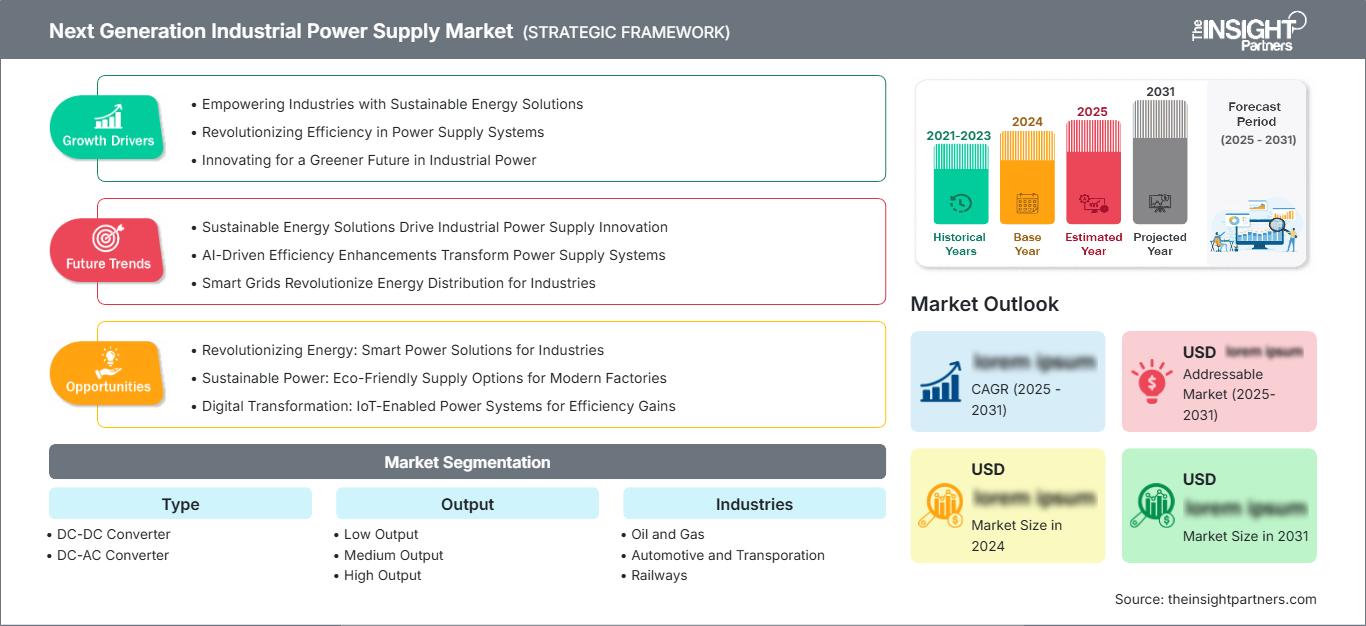
地域別分析
北米次世代産業用電源市場
北米は2025年には推定30~34%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)9~11%で拡大すると予測されている。同地域は、産業オートメーションの普及、高度な製造インフラ、半導体生産施設への投資増加といった恩恵を受けている。米国はデータセンター、自動車製造、通信インフラからの需要に支えられ、引き続き最大の貢献国となっている。
地域全体の産業企業は、効率と信頼性を向上させるためにスマート電力管理システムを導入しています。デルタエレクトロニクス、ロックウェル・オートメーション、バーティブ・グループなどの主要テクノロジープロバイダーの存在は、地域の能力を強化しています。老朽化した電力インフラの近代化と、高度な電力変換技術を必要とするコネクテッド産業機器の普及拡大も、成長をさらに後押ししています。
米国次世代産業用電源市場
米国は2025年時点で北米の次世代産業用電源市場の22~26%を占めると推定されており、2034年まで年平均成長率(CAGR)9~11%で成長すると予測されている。半導体製造、産業オートメーション、電気自動車生産、ハイパースケールデータセンターの拡大が、高効率電源システムへの需要を支えている。
米国で事業を展開する企業は、製造工場、通信ネットワーク、重要インフラなど、高い信頼性が求められる用途に注力している。各業界が予知保全機能とエネルギー効率の向上を求める中、デジタル対応の電力ソリューションの導入が進んでいる。国内製造業と先端電子機器生産への戦略的投資は、市場の継続的な発展を支えると期待される。
欧州次世代産業用電源市場
欧州は2025年には推定25~29%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8~10%で成長すると予測されている。ドイツは自動車製造、産業オートメーションに関する専門知識、そしてエンジニアリング能力を背景に、地域における導入をリードしている。英国は通信インフラとエネルギー効率の高い産業システムへの投資を通じて、導入を進めている。
ドイツは、製造業の近代化とインダストリー4.0の導入に支えられ、引き続き重要な市場としての地位を維持しています。フランスとイタリアでは、輸送、産業機械、エネルギー分野からの需要が高まっており、スペインは産業用電化とインフラ開発に注力しています。企業は、多様な産業環境における効率基準と運用要件を満たすため、高度な電源供給ソリューションの導入をますます進めています。
欧州の産業エコシステムは、エネルギー効率と炭素排出量削減を重視する規制によって支えられています。自動車メーカーは電動化された生産プロセスへの移行を進めており、信頼性の高い電力変換技術に対する需要が高まっています。実績のある産業ソリューションプロバイダーや半導体企業の存在は、地域におけるイノベーションと普及に貢献しています。
アジア太平洋地域の次世代産業用電源市場
アジア太平洋地域は2025年には推定31~35%のシェアを占め、予測期間中は年平均成長率(CAGR)11~13%で成長すると予測されている。中国は大規模製造業、電子機器生産、産業オートメーションの導入により、最大の貢献国となっている。
日本、韓国、インド、オーストラリアは、半導体産業の拡大、通信インフラの開発、産業インフラへの投資を通じて、地域経済の成長を支えている。スマート製造や電化を推進する政府の取り組みは、複数の産業分野における先進的な電力システムの導入を加速させている。
中東・アフリカの次世代産業用電源市場
中東・アフリカ地域は、2025年には推定5~8%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8~10%で拡大すると予測されている。サウジアラビアは、産業多角化プログラムとエネルギーインフラ投資を通じて、この地域の需要を牽引している。
アラブ首長国連邦と南アフリカは、インフラの近代化、通信網の拡張、産業オートメーションプロジェクトを通じて貢献している。中東・アフリカ地域のその他の地域における成長は、エネルギー部門の近代化と、産業活動における信頼性の高い電力管理ソリューションへのニーズの高まりによって支えられている。
セグメンテーション分析
タイプ
次世代産業用電源市場のタイプ別セグメントには、DC-DCコンバータとDC-ACコンバータソリューションが含まれます。このセグメントは、産業用途における効率的な電圧変換、コンパクトな電源アーキテクチャ、信頼性の高いエネルギー管理システムに対する要求の高まりに支えられ、2026年から2034年にかけて年平均成長率(CAGR)10~12%で拡大すると予測されています。
- DC-DCコンバータソリューションは、産業オートメーション機器、通信インフラ、輸送システム、電子制御ユニットなどにおいて幅広く使用されているため、重要な市場セグメントとなっています。これらのコンバータは、効率的な電圧調整、システム信頼性の向上、そして最新のデジタル産業プラットフォームとの互換性を実現します。
- DC-ACコンバータシステムは、直流電源と交流電源間の変換を必要とする用途において重要性を増している。再生可能エネルギーシステム、産業用バックアップソリューション、および高度な電気機器の統合が進むにつれ、これらの変換技術に対する需要が高まっている。
出力
出力セグメントは、低出力、中出力、高出力の3つのカテゴリーで構成されています。このセグメントは、小型電子システムから大容量電源ソリューションを必要とする重工業製造用途まで、多様な産業ニーズに牽引され、2026年から2034年にかけて年平均成長率(CAGR)10~12%で成長すると予測されています。
- 低出力電源は、制御システム、センサー、自動化機器、通信機器などに広く採用されています。コンパクトな設計と高いエネルギー効率により、安定した低電圧電力供給が不可欠な分散型産業用途に適しています。
- 中出力ソリューションは、バランスの取れた電力容量を必要とする産業機械、自動化プラットフォーム、および輸送機器をサポートします。コネクテッド産業システムの導入拡大に伴い、柔軟な中出力電源アーキテクチャへの需要が高まっています。
- 高出力システムは、製造工場、鉄道、大規模産業施設など、エネルギー集約型の用途に利用されています。電化の推進やインフラ近代化プロジェクトの拡大に伴い、大容量電力変換ソリューションへの需要が高まっています。
産業
産業分野には、石油・ガス、自動車・輸送、鉄道、製造、通信の各アプリケーションが含まれます。この分野は、産業のデジタル化、自動化の導入、効率的な電力インフラへの依存度の高まりに支えられ、2026年から2034年にかけて年平均成長率(CAGR)11~13%を記録すると予想されています。
- 石油・ガス産業では、探査機器、監視装置、制御ユニット、遠隔操作設備などに信頼性の高い電力システムが不可欠です。高度な電力ソリューションは、効率性と耐久性を向上させ、過酷な環境下でも継続的な運用を可能にします。
- 自動車および輸送分野における用途は、電気自動車の製造、自動化された生産ライン、コネクテッド輸送システムなどにより拡大しています。産業用電源は、電子システムと車両生産技術の効率的な運用を可能にします。
- 鉄道における電力供給システムの導入は、近代化計画、信号システムのアップグレード、電化プロジェクトなどによって拡大している。信頼性の高い電力変換システムは、鉄道の通信、制御機器、インフラ管理の要件を支える。
- 自動化の進展、ロボットの導入、スマートファクトリー構想の推進により、製造業は依然として主要な応用分野となっています。高度な電源装置は、生産環境全体における運用信頼性とエネルギー管理の向上に貢献します。
- 通信需要は、ネットワークの拡張、データインフラの開発、通信機器の導入によって支えられています。途切れることのない接続を維持し、次世代通信システムを支えるためには、効率的な電源供給ソリューションが不可欠です。
機会の概要
|
業界分野別 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
石油・ガス |
中くらい |
遠隔監視 |
スケーリング |
|
自動車および輸送 |
高い |
EV生産 |
スケーリング |
|
鉄道 |
中くらい |
鉄道の電化 |
スケーリング |
|
製造業 |
高い |
スマートファクトリー |
成熟した |
|
電気通信 |
高い |
ネットワーク拡張 |
成熟した |
次世代産業用電源市場の成長要因と影響分析
産業オートメーションとスマート製造システムの拡大
ロボット、産業用IoTソリューション、自動生産機械の利用拡大に伴い、接続された運用をサポートできる、より高度な電源システムの必要性が高まっています。製造工場では、性能を保証し、ダウンタイムを最小限に抑え、生産能力を向上させるために、効率的なエネルギー変換技術が求められています。スマート製造施設では、電力消費量と電力システム全体の状態を監視するために、デジタル電源技術が活用されています。こうした状況から、製造業者は、効率性、小型化、通信オプションを備えたインテリジェントな電源ソリューションを採用するようになっています。これらのコンポーネントのサプライヤーは、信頼性が高く、新たな産業制御環境における熱管理に適したソリューションを提供しています。
輸送および産業インフラにおける電化の拡大
輸送、産業、エネルギーシステムにおける電化の取り組みの結果、電力を効率的に変換するシステムへのニーズが高まっています。鉄道輸送、電気自動車製造施設、その他の産業施設における近代化プロジェクトでは、変動する電力需要に対応できる信頼性の高い電力管理システムが求められています。施設の電化への動きは、企業が既存の電力システムをより効率的で柔軟な新しいシステムにアップグレードする動機となっています。製造業者は現在、電圧変換、エネルギー最適化、再生可能エネルギー源の利用を促進する技術を求めています。
エネルギー効率の高い電力管理ソリューションに対する需要の高まり
産業界は、運用コストの削減と持続可能性の向上を図るため、エネルギー利用効率にますます注目するようになっている。低発熱とスマートな監視機能を備えた最新の高効率電源は、現代の産業エコシステムの重要な要素となっている。エネルギー消費とCO2削減に関する規制は、製造業者やインフラ事業者の投資判断に影響を与えている。電力ネットワークは、エネルギー利用効率の向上と運用信頼性の確保を同時に目指して近代化されている。効果的な半導体デバイスとコンバータの導入により、製造業者はより高性能な製品を生産できるようになっている。
次世代産業用電源市場の将来動向
ワイドバンドギャップ半導体技術の統合
窒化ガリウムや炭化ケイ素などのワイドバンドギャップ半導体材料の採用は、将来の産業用電源設計を大きく変革すると予想されます。これらの技術は、従来の半導体ソリューションと比較して、より高いスイッチング周波数、効率の向上、そしてシステムフットプリントの小型化を実現します。メーカー各社は、小型で高性能な産業機器に対する要求を満たすため、高度な半導体アーキテクチャの研究開発を積極的に進めています。将来の電源システムには、より高度な制御、優れた熱管理、そして強化された運用監視機能が組み込まれることが期待されます。産業界がより高い効率性と信頼性を求めるにつれ、ワイドバンドギャップ技術は、自動化、輸送、通信、エネルギーといった幅広い分野における高度な変換プラットフォームの開発を支えることになるでしょう。
インテリジェントでコネクテッドな電源プラットフォームの開発
次世代産業用電源市場のトレンドでは、将来の産業用電源システムは、デジタル監視、予知保全、およびリモート管理機能を通じて、ますます接続性が高まることが予想されます。産業用通信ネットワークとの統合により、オペレーターはパフォーマンスデータを分析し、潜在的な障害を特定し、エネルギー使用を最適化できるようになります。接続された電源プラットフォームは、運用可視性の向上とメンテナンス要件の削減を求める業界をサポートします。産業環境の自動化が進むにつれて、インテリジェントな電源ソリューションはデジタルインフラストラクチャの重要な構成要素となります。企業は、ハードウェアの効率性と分析機能を組み合わせたソフトウェア対応の電源管理システムに投資しており、グローバル市場全体で高度な産業用エネルギー管理ソリューションの機会が生まれています。
次世代産業用電源市場の機会
新興経済国における産業インフラの拡大
次世代産業用電源市場予測において、新興経済国は製造業の拡大、インフラ開発、自動化投資の増加を通じて大きなビジネスチャンスを生み出しています。アジア太平洋、中東、アフリカの各国では、信頼性の高い電力変換技術を必要とする産業施設が開発されています。電子機器製造、通信ネットワーク、輸送インフラの成長に伴い、高度な産業用電源システムへのニーズが高まっています。企業は、地域の運用要件に合わせて設計された地域特有のソリューションを開発することで、これらの機会を活かすことができます。産業インテグレーターやインフラ開発企業との戦略的パートナーシップは、市場浸透を後押しします。エネルギー効率とデジタルトランスフォーメーションへの注目の高まりは、拡張性とインテリジェントな電力管理技術を提供するサプライヤーにとって、さらなるビジネスチャンスをもたらします。
電動輸送システムの普及拡大
電動輸送への移行は、電気自動車の生産、鉄道の近代化、充電インフラの開発を支援する産業用電力供給業者にとって新たな機会を生み出しています。自動車メーカーは、バッテリー製造施設、自動組立ライン、電子機器製造プロセス向けに効率的な電力システムを必要としています。鉄道事業者は、信頼性の高い電力変換ソリューションを必要とする電化および信号システムのアップグレードに投資しています。高効率コンバータ、モジュール設計、および用途別システムに注力するサプライヤーは、こうした変化するニーズから恩恵を受けることができます。輸送電化インフラの継続的な発展は、産業およびモビリティのエコシステムを支える高度な電力技術に対する長期的な需要を生み出すと予想されます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -