
石油樹脂市場の収益、予測、規模の概要
石油樹脂市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(脂肪族C5樹脂、芳香族C9樹脂、水素化炭化水素樹脂、C5/C9樹脂)、用途別(接着剤およびシーラント、塗料およびコーティング、印刷インキ、ゴム配合、テープおよびラベル、その他)、エンドユーザー産業別(建築および建設、タイヤ産業、自動車、パーソナルケア、消費財、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005645
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 10, 2026


2025年の市場規模
20億9000 万米ドル
基準年値
2034年の予測
26億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
2.84 %
成長率
対象市場
216億9000 万米ドル
(2026年~2034年)
世界の石油樹脂市場は、2025年には20億9000万米ドルと評価され、2034年までに26億9000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)2.84%を記録すると推定されています。
石油樹脂市場の評価と洞察
- 北米:北米は2025年に市場シェアの28~32%を占め、 2026~2034年には年平均成長率(CAGR)2.8~3.4%で拡大すると予測されています。この成長は、包装用接着剤の需要増加、自動車用途の拡大、高性能樹脂配合物の消費増加によって牽引されています。
- 米国:米国は2025年には北米市場の75~80%を占め、包装用接着剤の強い需要、自動車製造の成長、継続的な工業生産に支えられ、 2026~2034年には年平均成長率(CAGR)2.9~3.5%を記録すると予測されている。
- 欧州:欧州は2025年に市場シェアの22~26%を占め、 2026~2034年には年平均成長率(CAGR)2.6~3.2%で成長すると予測されている。ドイツ、英国、フランスは、塗料生産の拡大、建設資材需要、多様な産業用途に支えられ、引き続き主要な地域市場となっている。
- アジア太平洋地域:アジア太平洋地域は2025年に市場シェアの35~40%を占め、 2026~2034年には年平均成長率(CAGR)3.8~4.5%で拡大すると予測されています。中国、日本、韓国は、製造活動の拡大、特殊化学品の生産増加、高機能材料への需要の高まりを通じて、この地域の成長を牽引しています。
- 最大のセグメント –水素化炭化水素樹脂:水素化炭化水素樹脂セグメントは最大の市場セグメントであり、低臭気で高性能な接着剤配合物と製品安定性の向上に対する需要の高まりに牽引され、 2026年から2034年の間に年平均成長率(CAGR)3.5%~4.2%で成長すると予想されています。
- 高成長分野 – 接着剤およびシーラント:接着剤およびシーラント分野は、包装、衛生用品、建設用接着、および産業用組立用途からの需要増加に支えられ、 2026年から2034年の間に年平均成長率(CAGR)3.8%~4.5%で最も速い成長を記録すると予測されています。
- 詳細に分析された主要企業: Anglxxon Chemical Co., Ltd.、Arakawa Chemical Industries Limited、Eastman Chemical Company、Exxon Mobil Corporation、Innova (Tianjin) Chemical Co., Limited、Kolon Industries, Inc.、Lesco Chemical Limited、Neville Chemical Company、Total Cray Valley、およびZeon Corporation
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
石油樹脂市場は、汎用品が主流だった炭化水素樹脂産業から、技術主導型で性能向上と配合の柔軟性を重視する産業へと変貌を遂げました。接着剤、道路標示材、塗料、衛生用品など、用途に合わせたカスタマイズされた樹脂の開発による製品差別化が、メーカーの最優先事項となっています。
市場機会は、引き続き工業化、包装拡大、運輸・建設分野におけるインフラ整備といったプロセスによって牽引されています。同時に、新たな規制の出現や顧客ニーズの変化に伴い、水素化プロセスの採用、原料の合理化、持続可能な製品に向けたポートフォリオの多様化といった傾向がますます重要性を増しています。
石油樹脂市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 20億9000万米ドル |
| 2034年までの市場規模 | 26億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 2.84% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
石油樹脂市場分析
石油樹脂は、粘着性、接着性、粘度が求められる下流産業で広く使用されており、これが石油樹脂市場規模のさらなる成長を牽引すると予想されます。感圧接着剤、包装材、タイヤ、建設用化学品などが、今後も石油樹脂の使用を促進するでしょう。発展途上国におけるインフラ開発への投資増加は、塗料、道路標示、シーラントにおける樹脂の需要増加につながると見込まれます。
C5やC9といった石油化学原料は、バリューチェーンの初期段階で使用される。これらの原料は、スチームクラッカーから得られる化学物質で構成されている。樹脂メーカーはこれらの原料から特定の種類の製品を製造し、配合会社、接着剤メーカー、塗料会社、ゴムメーカーなどに供給する。
競争は、技術力、製品の一貫性、原料の入手性、地域流通ネットワークによって特徴づけられる。アングルソンケミカル株式会社、荒川化学工業株式会社、イーストマンケミカル株式会社、エクソンモービル株式会社、コロンインダストリーズ株式会社、ネビルケミカル株式会社、トータルクレイバレー、ゼオン株式会社といった企業は、製品の多様化と顧客関係管理によって地位を確立してきた。
投資の焦点は、水素化炭化水素樹脂、特殊接着剤、および環境に優しい製品の生産能力開発へとシフトしている。主な戦略としては、生産能力の拡大、新製品開発、サプライチェーン管理、および下流の配合業者との提携などが挙げられる。また、物流リスクを最小限に抑えるため、地域における生産能力の強化も進んでいる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
石油樹脂市場:戦略的洞察
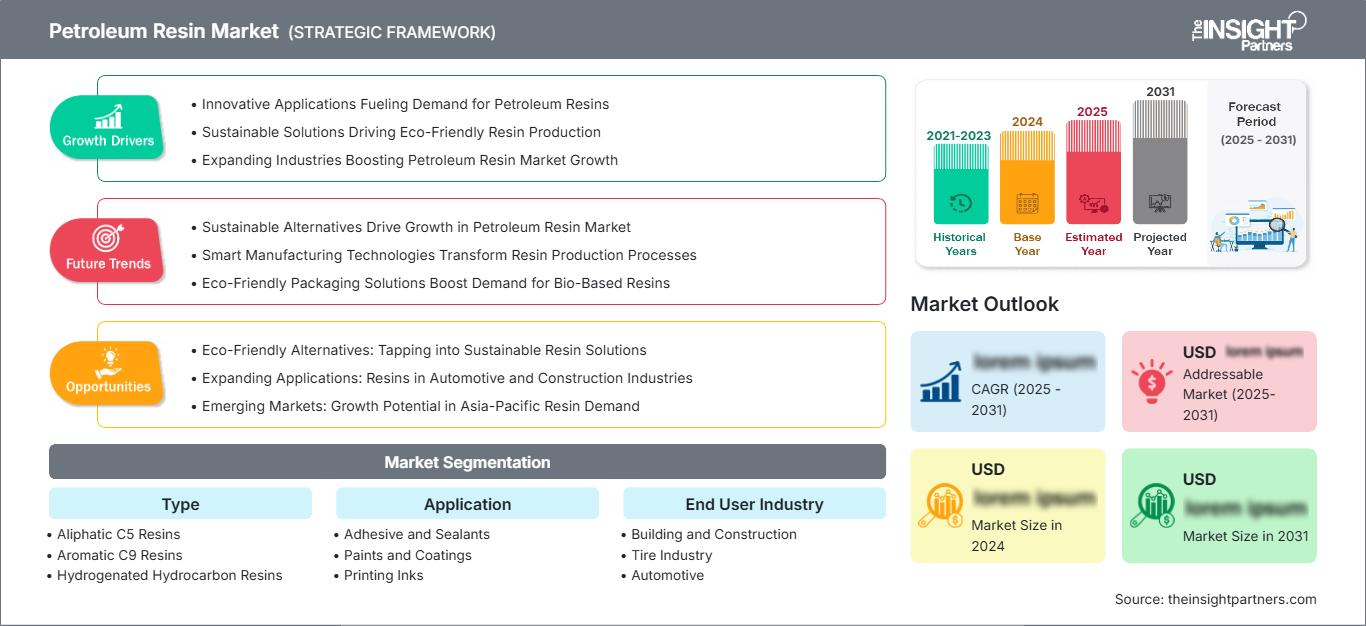
地域別分析
北米石油樹脂市場
北米は、同地域における建設、包装、自動車産業の確立により、世界の石油樹脂需要のかなりの部分を占めています。北米は2034年まで年平均成長率(CAGR)約2.9%で成長すると予測されています。樹脂の高い需要は、包装テープ、ラベル、衛生用品、その他の特定用途から引き続きもたらされています。
高性能接着剤や低VOCコーティングシステムの利用拡大に伴い、水素化石油樹脂の需要が高まっています。石油化学産業の安定、生産技術の向上、住宅および商業ビルにおける改修工事の増加などが、石油樹脂市場の予測の安定性に貢献しています。
米国石油樹脂市場
米国は北米市場の約70~75%を占めており、2034年まで年平均成長率(CAGR)約3.0%で成長すると予測されています。需要を牽引しているのは、包装、eコマース物流、ラベル貼付、消費財製造などで広く使用されているホットメルト接着剤における石油樹脂の普及です。オンライン小売の拡大と包装ニーズの高まりに伴い、包装工程の効率化を図る上で接着剤の性能がますます重要になっています。これが、様々な産業における石油樹脂の需要を押し上げています。
同国には、生産施設、流通ネットワーク、研究開発センターを運営する大手石油樹脂メーカーが複数存在し、安定した国内供給と継続的な製品革新を支えている。石油樹脂は接着剤に加え、特殊コーティング剤、感圧接着剤、印刷インキ、シーラント、高性能ゴム配合物などにも広く利用され、製品の接着性や性能向上に貢献している。インフラ整備の進展と産業製造活動の拡大は、予測期間中の石油樹脂製品の安定需要を牽引する要因の一つと見込まれている。
欧州石油樹脂市場
世界の石油樹脂市場において、欧州は約22~27%のシェアを占めており、2034年まで年平均成長率(CAGR)約2.7%で成長すると予測されています。同地域の強力な自動車産業、先進的な包装産業、そして確立された製造基盤が、石油樹脂の需要を支え続けています。さらに、厳しい環境政策がメーカー各社に持続可能な樹脂技術の開発を促し、イノベーションと効率的な樹脂ベース製品の開発機会を生み出しています。石油樹脂は、接着剤、塗料、インク、ゴムなど、欧州で幅広く使用されています。
ドイツは、強力な産業部門、世界をリードする自動車産業、そして高度に発達した塗料・化学産業に支えられ、ヨーロッパ最大の市場となっています。タイヤ製造、特殊接着剤、工業用塗料、ゴム配合など、信頼性が重要な用途において、石油樹脂の需要は依然として高い水準を維持しています。高度な製造技術と工業生産は、ドイツがこの地域における有力なプレーヤーであり続けるための原動力となっています。
英国、フランス、イタリア、スペインは、石油樹脂市場の需要に大きく貢献している。英国は包装・建設業界からの需要増に支えられており、フランスは特殊塗料や工業用接着剤の分野で成長を牽引している。一方、イタリアとスペインは製造業、消費財、インフラ関連用途を通じて需要を維持している。
アジア太平洋地域の石油樹脂市場
アジア太平洋地域は世界の市場収益の約40~45%を占め、最も急速に成長している地域市場であり、2034年までの年平均成長率(CAGR)は4.0%を超えると予測されています。急速な工業化、都市化、製造業の拡大により、接着剤、塗料、ゴム製品など、幅広い用途における地域消費が引き続き強化されています。
中国は、広範な製造エコシステム、大規模な建設部門、そして強力な包装産業を擁しているため、石油樹脂市場において依然として圧倒的な地位を維持している。政府支援によるインフラプロジェクトと拡大する工業生産は、石油樹脂製品に対する大きな需要を生み出し続けている。
日本と韓国は高付加価値の特殊用途分野で強い地位を維持しており、インドはインフラ開発、自動車生産、包装需要に牽引され消費を拡大している。オーストラリアは建設および工業用塗料分野を通じて貢献し、地域的な多様化を支えている。
中東・アフリカ石油樹脂市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)約3.3%を記録すると予測されている。建設活動の拡大、産業多角化プログラム、製造インフラへの投資などが、同地域における石油樹脂系製品の需要増加を支えている。
サウジアラビアは、統合された石油化学産業と大規模なインフラ投資により、石油樹脂市場において依然として主導的な地位を維持している。炭化水素原料の豊富さは、下流の化学製造および樹脂生産活動にとって戦略的な優位性をもたらしている。
アラブ首長国連邦は、建設、物流、産業開発の取り組みから引き続き恩恵を受けている。南アフリカは製造業や自動車産業を通じて地域需要を支えており、より広範な中東・アフリカ地域では、都市拡張プロジェクトに関連する塗料、接着剤、インフラ関連用途において石油樹脂の利用が拡大している。
セグメンテーション分析
タイプ
- 脂肪族C5樹脂:優れた粘着性、エラストマーとの相溶性、包装および消費者向け用途における良好なコストパフォーマンス特性により、ホットメルト接着剤、感圧接着剤、衛生用品などに幅広く利用されています。
- 芳香族C9樹脂:優れた相溶性、顔料濡れ性、および熱安定性が要求される厳しい工業用配合において、塗料、印刷インキ、およびゴム配合用途で一般的に使用されます。
- 水素化炭化水素樹脂:低臭気、淡色、優れた紫外線安定性、および強化された酸化耐性のため、高級接着剤、医療、およびパーソナルケア用途に好まれています。
- C5/C9樹脂:接着性能と配合の多様性を兼ね備えるように設計されており、バランスの取れた性能特性が求められる接着剤、コーティング剤、シーラント、ゴム加工業界など幅広い用途に対応します。
応用
- 接着剤およびシーラント:包装の成長、衛生用品の製造、建設活動、感圧接着剤およびホットメルト接着剤技術に対する需要の増加から恩恵を受けている最大の用途分野。
- 塗料およびコーティング剤:工業用コーティング剤、保護コーティング剤、建築用塗料、およびインフラ関連用途において、光沢、密着性、耐久性、および塗膜性能を向上させるために使用されます。
- Printing Inks: Supports print quality, pigment dispersion, and substrate adhesion across packaging, labeling, publication printing, and specialty graphics applications.
- Rubber Compounding: Enhances tack, processing efficiency, and mechanical performance in tire manufacturing, industrial rubber products, and automotive component production.
- Tapes and Labels: Enables strong adhesion, durability, and processing performance in packaging tapes, industrial tapes, specialty labels, and logistics-related applications.
End User Industry
- Building and Construction: Petroleum resins support sealants, waterproofing systems, coatings, adhesives, and infrastructure materials requiring durability and adhesion performance.
- Tire Industry: Essential for rubber compounding formulations that improve tackification, processing efficiency, and overall tire performance characteristics.
- Automotive: Used in coatings, adhesives, sealants, vibration-control materials, and specialty components supporting vehicle manufacturing requirements.
- Personal Hygiene: Supports nonwoven adhesives and assembly applications in diapers, feminine hygiene products, and medical disposables.
- Consumer Goods: Utilized in packaging materials, labels, household products, and specialty applications requiring reliable adhesion and formulation consistency.
Opportunity Snapshot
|
End User Industry |
Revenue Contribution |
Trend Tag |
Adoption Stage |
|
Building and Construction |
High |
Infrastructure |
Mature |
|
Tire Industry |
High |
Mobility Demand |
Mature |
|
Automotive |
Medium |
Lightweighting |
Scaling |
|
Personal Hygiene |
Medium |
Nonwovens |
Scaling |
|
Consumer Goods |
Medium |
Packaging Shift |
Mature |
Petroleum Resin Market Growth Drivers and Impact Analysis
Expansion of Global Adhesives and Packaging Industries
Adhesives represent the largest application area for petroleum resins, creating a strong foundation for Petroleum Resin market growth. Rapid expansion of e-commerce, flexible packaging, labeling solutions, and consumer goods manufacturing continues to increase demand for pressure-sensitive and hot-melt adhesives. Petroleum resins play a critical role in enhancing tack, cohesion, and overall adhesive performance, making them indispensable components in modern formulations.
The growing need for efficient packaging solutions across food, healthcare, logistics, and consumer product sectors further reinforces consumption patterns. Manufacturers increasingly require high-performance adhesive systems capable of delivering reliable bonding under diverse operating conditions. This trend directly benefits petroleum resin producers supplying advanced tackifier technologies. The resulting impact extends across the entire value chain, encouraging capacity investments, product innovation, and stronger collaboration between resin suppliers and adhesive formulators.
インフラ開発および建設活動
交通網、商業ビル、工業施設、住宅建設プロジェクトへの大規模投資は、石油樹脂含有製品への需要を生み出し続けている。シーラント、コーティング剤、防水システム、建築用接着剤などは、耐久性、柔軟性、耐環境性を実現するために、樹脂技術に大きく依存している。
新興国では都市化とインフラ整備が著しく進展しており、樹脂消費の長期的な機会が生まれています。同時に、先進国市場では、高度な建築資材を必要とする改修・近代化プロジェクトへの投資が進んでいます。石油樹脂サプライヤーは、塗料メーカー、シーリング材メーカー、建設化学品メーカーからの需要増加を通じて、こうした動向の恩恵を受けています。これらの複合的な影響により、建設関連の様々な用途や地域に需要が分散し、市場の回復力が強化されます。
タイヤ製造業とゴム加工業の成長
石油樹脂は、タイヤ製造やゴム配合において、粘着性、加工性、性能特性を向上させるために広く利用されています。自動車生産台数の増加、交換用タイヤの需要、輸送インフラの整備などが、タイヤ業界における石油樹脂の消費を支え続けています。
タイヤメーカーが性能、耐久性、生産効率の向上を追求するにつれ、特殊樹脂配合物への需要は増加の一途をたどっています。商用輸送、乗用車所有台数、産業用モビリティの拡大も、この傾向をさらに後押ししています。石油樹脂メーカーは、ますます高度化する性能要件を満たす特注製品の開発によって、こうした需要に対応しています。その結果、タイヤメーカーとの関係強化、特殊製品ポートフォリオの拡充、配合技術革新への注力強化といった市場への影響が生じています。
石油樹脂市場の将来動向
水素化樹脂技術の採用拡大
現在の石油樹脂市場の動向を見ると、変色耐性、低臭気性、耐候性、および最新の配合との適合性の向上といった特性を持つ製品への需要の高まりにより、水素化石油樹脂の使用が増加すると予測されています。そのため、水素化樹脂は、衛生用品、医療用途、高級接着剤、特殊コーティング剤などの分野で好ましい選択肢となっています。
環境基準の厳格化と高性能製品へのニーズの高まりにより、今後の市場拡大が促進されると予想されます。高度な水素化プロセスに投資する企業は、独自の製品を提供することで競争優位性を獲得できるでしょう。下流市場における高性能製品への需要の高まりにより、水素化樹脂の使用は世界的に増加すると予測されています。
持続可能性を重視した製品開発
持続可能性という問題は、購買行動や製品開発においてますます重要な役割を果たすようになっている。消費者は、排出量を削減し、リサイクル性を高めるような配合の製品を求めている。
石油樹脂メーカーは、変化する持続可能性ニーズに対応するため、プロセスの最適化、省エネルギー、製品設計の改善に取り組んできました。今後の市場競争は、性能や価格だけでなく、持続可能性も重要な要素となります。イノベーションに持続可能性目標を組み込むことができた企業は、石油樹脂市場において競争優位性を獲得できると期待されます。
石油樹脂市場の機会
高性能衛生・医療用途への事業拡大
使い捨て衛生用品、医療用使い捨て製品、およびヘルスケア包装に対する国際的な需要の増加は、石油樹脂メーカーにとって大きなビジネスチャンスです。これらの用途では、低臭気、低着色で非常に安定性の高い高品質の樹脂がますます求められるようになっています。
水素化樹脂や新製品の開発により、収益性の高いニッチ市場への参入が可能になります。石油樹脂市場レポートによると、衛生用品や医療材料会社と提携するメーカーは、長期的な供給関係や価格面でのメリットを享受できる可能性があります。特に、都市化が進み、衛生水準や医療施設へのアクセスが向上している地域では、この傾向が顕著です。
地域密着型製造とサプライチェーンの最適化
近年のサプライチェーンにおける課題は、地域ごとの生産能力の確保と多様な調達方法の採用の重要性を浮き彫りにしている。石油樹脂メーカーは、地域生産への投資と流通ネットワークの改善を通じて、市場での地位を強化する多くの機会を得ている。
地域生産拠点は、物流コストの削減、配送の信頼性向上、顧客のニーズに応じた製品のカスタマイズに役立ちます。地域戦略を採用する企業は、物流リスクにさらされることなく、下流の製造業者との緊密な関係を構築できます。顧客が性能やコスト要因に加え、供給の安定性をより重視するようになるにつれ、地域生産は今後ますます重要になるでしょう。
最近の動向
- 2026年5月:松材パルプ製造副産物から得られる特殊ポリマーおよび高付加価値バイオベース化学品の世界的大手メーカーであるクラトン社は、粗トール油(CTO)由来製品およびテレピン油系樹脂の世界的な価格を最大25%引き上げると発表した。
- 2026年1月:エクソンモービル社は、2025会計年度の年次報告書(Form 10-K)において、プロキシマ樹脂の混合能力を3倍に拡大したことを報告した。同社はまた、2030年までに年間生産能力を約20万トンに増強する計画も明らかにした。ポリオレフィン系熱硬化性樹脂であるプロキシマは、その優れた性能と耐久性から、建設、輸送、塗料など幅広い用途で利用されている。
- 2025年12月:エクソンモービル、サウジアラムコ、サムレフは、サウジアラビアのヤンブー製油所を完全統合型の石油化学コンプレックスに転換することで合意した。この取り組みは、高付加価値化学品と高級留出油の生産量を増加させるとともに、操業効率の向上と二酸化炭素排出量の削減を目指すものである。拡張された石油化学インフラは、石油樹脂製造に使用される原料の供給量増加にも貢献する可能性がある。
よくある質問

Vrushaliは、8年以上の経験を有するシニアコンサルタントであり、特にスペシャリティケミカル(特殊化学品)を中心とした化学・材料分野において、深い専門知識と豊富な業界経験を備えています。これまでに、化学・材料、食品・飲料、消費財などの幅広い業界において、50件以上のコンサルティングプロジェクトを成功裏に遂行してきました。専門領域は、機能性原料、再生可能資源由来の化学品、動物飼料、農業用化学品など、多岐にわたります。
Vrushaliは、化学の学士号および経営学の修士号を取得しており、確かな技術的専門知識とビジネス戦略に対する深い理解を兼ね備えています。これまで、クライアント企業の市場拡大機会の評価、成長戦略の策定、業務改革・オペレーショナル・トランスフォーメーション施策の実行支援などに携わり、企業の持続的な成長と競争力強化に貢献してきました。
また、Vrushaliは、新規顧客開拓、ステークホルダー・マネジメント、チームリーダーシップにおいても優れた能力を発揮しています。体系的かつ構造化されたプロジェクト遂行アプローチを通じて、クライアント企業の業務効率と生産性の向上を支援してきました。技術的な専門知識とビジネス上の優先課題を結び付ける能力を強みとし、クライアント固有のビジネスニーズに即した、実践的かつ実行可能な戦略的提言を提供しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -