
再生可能メタノール市場:シェア・成長・予測 2034
再生可能メタノール市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:原料別(農業廃棄物、林業残渣、都市固形廃棄物、CO2排出、その他)、用途別(ホルムアルデヒド、ジメチルエーテル、ガソリン、溶剤、その他)、最終用途産業別(化学、輸送、発電、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011056
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : November 13, 2026


2025年の市場規模
25億6000 万米ドル
基準年値
2034年の予測
65億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.97 %
成長率
対象市場
401億9000 万米ドル
(2026年~2034年)
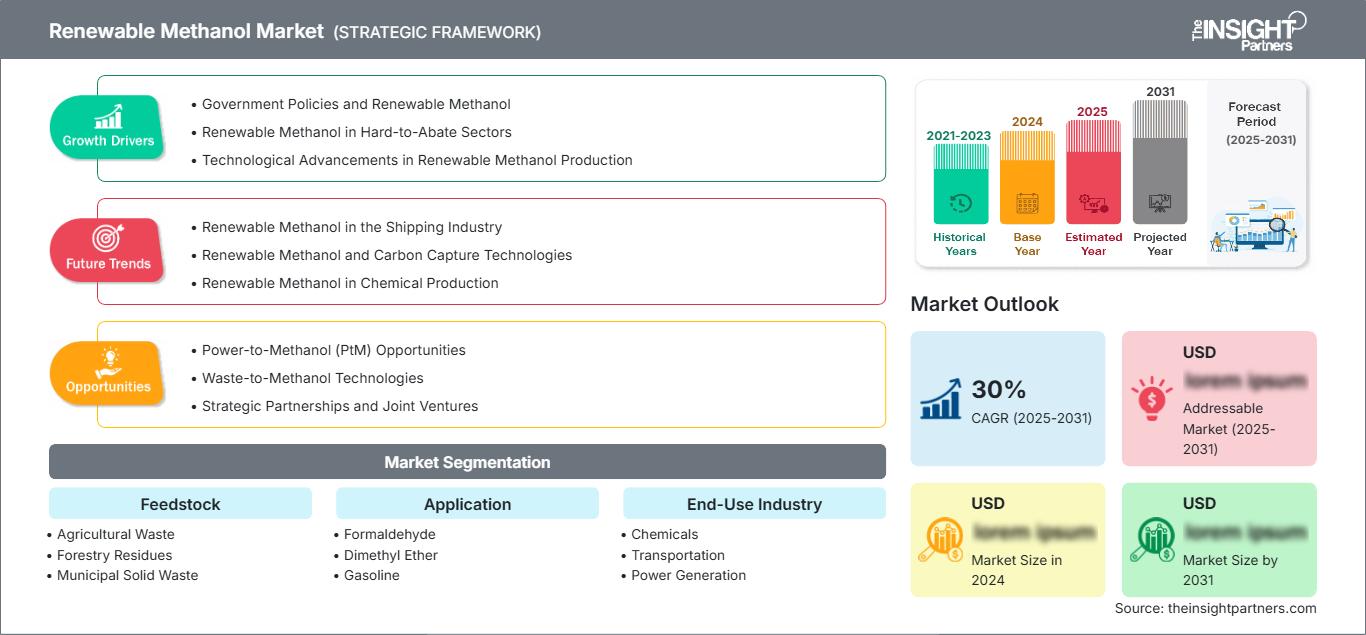
再生可能メタノール市場は、2025年には25億6,000万米ドルと評価され、2034年には65億4,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)10.97%で拡大する見込みです。市場の発展は、産業の脱炭素化、低炭素船舶燃料への需要、再生可能原料の利用、回収した二酸化炭素と再生可能水素の統合によって支えられています。この移行は、化学製造および輸送におけるライフサイクル排出量の削減に向けた取り組みを反映しているとともに、既存のメタノールインフラを補完できる拡張可能な生産経路の開発も反映しています。
北米は、確立された化学製造能力、農業および林業残渣へのアクセス、低炭素燃料技術への投資といった利点を享受できる立場にある。地域的な拡大は、競争力のある価格の再生可能電力、安定した原料供給、炭素回収インフラ、および長期購入契約の確保にかかっている。商業的な見通しは、クリーン燃料生産に対するインセンティブや、開発業者がプロジェクト資金を確保できるかどうかにも左右されるだろう。既存のメタノール処理施設を有する産業クラスターは、再生可能製品を既存のサプライチェーンに導入するために必要なインフラを削減することで、優位性をもたらす可能性がある。
再生可能メタノール市場の評価と洞察
地域展望
- 北米: 2025年には世界市場の約34%を占める|2034年までの年平均成長率(CAGR)は約10%。市場における位置づけ:北米は、確立された化学製品生産、バイオマス資源、そして新興の低炭素燃料投資の恩恵を受けている。米国は、プロジェクト開発能力が非常に高いものの、資金調達、炭素強度検証、長期オフテイク契約は、商業化における重要な検討事項となっている。
- 米国: 2025年には北米市場収益の約75%を占める見込み|2034年までの年平均成長率(CAGR)は約10%。市場における位置付け:米国は北米における主要な国内市場であり、産業インフラ、農業残渣、技術開発企業、そして潜在的な船舶燃料需要によって支えられています。プロジェクトの経済性は、地域の電力価格、インセンティブ、そして確実な顧客コミットメントに左右されます。
- ヨーロッパ: 2025年には世界市場の約32%を占める|2034年までの年平均成長率(CAGR)は約11%。市場における位置付け:欧州には、再生可能燃料と産業排出量削減に関する確立された規制枠組みが存在する。ドイツ、デンマーク、オランダ、スペインが重要な参加国であり、海事脱炭素化、廃棄物転換、再生可能水素の統合が市場の発展を支えている。
- アジア太平洋地域: 2025年には世界市場の約27%を占める見込み|2034年までの年平均成長率(CAGR)は約14%。市場における位置付け:アジア太平洋地域は、産業用メタノール需要、再生可能エネルギー投資、そして新興のグリーン輸送サプライチェーンに支えられ、最も急速に成長している地域です。中国は大規模な製造能力を有しており、日本、韓国、インド、オーストラリアは、技術開発、輸入需要、プロジェクト投資を通じて貢献しています。
セグメント別見通し
- 化学品: 2025年までに約55%のシェア|2034年までの年平均成長率(CAGR)は約10%。市場における位置付け:化学品製造業は、メタノール由来製品に対する確固たる需要基盤を提供している。再生可能グレードは、製品仕様が適合する既存の産業用途に導入できるが、その採用は価格プレミアム、認証、および低炭素原料に対する顧客の支払意思に左右される。
- 輸送: 2025年までに約25%のシェア|2034年までの年平均成長率(CAGR)は約15%。市場における位置付け:輸送は、船舶運航会社や燃料生産者が従来の化石燃料に代わる代替燃料を検討しているため、高成長が見込まれる最終需要産業です。拡大は、船舶の適合性、港湾インフラ、燃料の入手可能性、ライフサイクル排出量算定、および融資可能な長期供給契約の締結にかかっています。
競合報道
Advanced Chemical Technologies、BASF SE、Carbon Recycling International (CRI)、Enerkem、Fraunhofer、Innogy、Nordic Green、OCI NV、SerEnergy A/S、Södra
方法論
インサイト・パートナーズは、データ収集と二次調査、一次調査、データ分析、データ三角測量と最終レビューという手順を踏んで、市場予測と洞察を検証します。
ソース: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
バイオマス変換、廃棄物ガス化、二酸化炭素回収、再生可能水素製造の融合により、この市場は発展してきた。従来のメタノール製造プロセスは化石燃料を原料としているが、再生可能プロセスでは生物由来の原料、あるいは回収した二酸化炭素と再生可能水素の組み合わせを用いる。再生可能プロセスと従来型プロセスは、エネルギー消費量、効率、二酸化炭素排出量、コストにおいて異なる。商業プロジェクトでは、メタノール製造を既存の産業施設、港湾施設、再生可能エネルギー発電、廃棄物処理と連携させる傾向がある。しかし、プロジェクトの実現可能性は原料の品質とコストに左右されるため、このような統合の利点は疑問視されている。
将来は、新興製造拠点が低コストの再生可能エネルギーと持続可能なバイオマスを、信用力のある産業顧客とどのように結びつけることができるかにかかっている。ヨーロッパは海運や循環型製造業に関連したプロジェクトを開発する能力を持ち、アジア太平洋地域は産業需要、再生可能エネルギー、燃料輸入の多様化に関連したプロジェクトを開発する機会を提供するだろう。北米のプロジェクト開発者は、農業残渣、林業、既存の化学産業インフラといった強みを活用できる。政府資金、排出規制、炭素価格設定、再生可能燃料認証はプロジェクトの経済性を高めるだろうが、その効果は地域によって異なる可能性がある。
再生可能メタノール市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 25億6000万米ドル |
| 2034年までの市場規模 | 65億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.97% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
再生可能メタノール市場分析
再生可能メタノール市場の成長は、直接電化できないエネルギー源の代替、あるいは既存の化学中間体としてのメタノールの利用を通じて排出量を削減する必要性によって牽引されています。海運業界では、排出規制の強化に伴い代替燃料源の模索が進められており、化学企業では、最終製品のカーボンフットプリントを最小限に抑えるために再生可能な原料の評価が行われています。したがって、需要は燃料代替だけでなく、同じプロセス変換率を維持できるかどうかによっても左右されます。購入者は、生産コストだけでなく、納入価格、排出プロファイル、認証、信頼性も考慮する必要があります。
バリューチェーンの運用は、持続可能なバイオマス、有機廃棄物、または二酸化炭素の供給源と、あらゆる生産経路に必要なエネルギーおよび水素から始まります。経済的実現可能性に影響を与える要因には、変換技術プロバイダー、エンジニアリング会社、メタノール製造業者、流通業者、港湾、および消費者が含まれます。原材料の集約と前処理は操業の安定性に影響を与える可能性があり、再生可能エネルギーの存在は電解プロセス生産のコスト構造に影響を与える可能性があります。利用可能な貯蔵タンク、ターミナル、パイプライン、および化学プラントは、追加のインフラストラクチャの必要性を最小限に抑えることができます。しかし、分散した原材料、代替バイオマス用途、変動する電力コスト、および認証の問題は、調達の課題となる可能性があります。
この競争には、従来の化学メーカー、技術専門企業、エンジニアリング会社、プロジェクト開発会社などが参加します。BASF SEとOCI NVは化学製造と産業ビジネスの経験を有し、CRIは炭素利用とメタノール技術を専門としています。Enerkemは廃棄物処理を専門とし、フラウンホーファー研究所は応用研究とプロセス開発機関、Södraは林業会社です。Advanced Chemical Technologies、Nordic Green、SerEnergy A/S、Innogyは、競合分析のために名前が挙げられたその他の競合企業です。これらの企業の重要性は、特定の技術、地理的条件、商業活動、再生可能メタノール生産への関与度によって異なります。
資本配分は、定格生産能力だけでなく、開発規律にますます依存するようになるだろう。プロジェクト開発者は、原料供給の確保、現実的な再生可能エネルギー価格、プロセス効率、許認可、およびオフテイク契約の締結を証明する必要がある。技術協定やエンジニアリング協定は技術リスクの低減に役立つ可能性があるが、投資決定やプロジェクトの商業化を意味するものではない。投資家は、公表された生産能力、建設中の施設、および稼働中の工場を区別する必要がある。生産者と海運会社、化学品購入者、電力会社、港湾、炭素源との間でパートナーシップを形成することで、ポジショニングが向上する可能性がある。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
再生可能メタノール市場:戦略的洞察
地域別分析
北米再生可能メタノール市場
北米は、2025年には世界市場の約34%を占め、2034年まで年平均成長率(CAGR)約10%を記録すると予測されています。この機会は、既存の化学産業、農業および林業残渣、既存の産業ガスインフラ、そして低炭素燃料への投資意欲を反映した地域に位置しています。米国は、この地域における需要とプロジェクト開発の主要市場です。カナダは、林業残渣、再生可能電力発電、産業の脱炭素化への取り組みといった形で、補完的な機会を提供しています。この地域の成功は、再生可能メタノールの納入価格が、従来の製品や代替低炭素燃料と比較してどの程度有利かにかかっています。
多額の資本、安定した原料、そして価格プレミアムを支払う意思のある買い手の確保といった課題があるため、商業化が地域全体で均等に進む可能性は低いでしょう。工業用地や既存の港湾を利用すればインフラコストを最小限に抑えることができ、二酸化炭素回収や再生可能水素の利用はプロセスに柔軟性をもたらします。経済的インセンティブや排出量算定は、生産経路の選択において重要な役割を果たすでしょう。開発者は排出量、物流、契約期間を評価する必要があります。工業集積地ではより魅力的な選択肢となりますが、資金調達やオフテイク契約に関する課題も存在します。
米国再生可能メタノール市場
米国は2025年には北米市場の収益の約75%を占めると予測されており、2034年まで年平均成長率(CAGR)約10%で拡大すると見込まれています。北米における米国の地位は、化学製造能力、農業・林業資源、工業エンジニアリング能力、そして国内および輸出物流へのアクセスといった要素の組み合わせによって支えられています。ルイジアナ州をはじめとする工業地域は、バイオマス供給、エネルギーインフラ、メタノール処理施設が利用可能な場合、優位性を発揮できます。ただし、個々のプロジェクトの経済性は、地域の原料状況、電力価格、インセンティブ、輸送コストによって異なります。
バイオマス燃料、炭素リサイクル、再生可能水素技術は、技術プロバイダー、エンジニアリング会社、および業界の協力者によって研究されています。メタノールは、従来の化学用途だけでなく、輸送分野における新たな用途にも使用できる可能性があり、船舶燃料は追加需要の可能性のある分野の一つです。しかし、発表された容量は実際の生産量とは異なり、需要の低迷、資金調達、または規制上の考慮事項により、プロジェクトが遅延または棚上げされるケースがあります。したがって、購入者と投資家は、プロジェクトの進捗状況、排出認証、契約上の義務、および建設の物理的な状態を精査する必要があります。
欧州再生可能メタノール市場
欧州は2025年には世界の収益の約32%を占めると推定されており、2034年までの年平均成長率は約11%と予測されている。同地域は、脱炭素化政策、産業排出量削減目標、循環型経済プログラム、低炭素海上燃料の需要といった強みを活かすことができる。ドイツは確立された産業工学および化学製造システムを有し、デンマークとオランダは海運、港湾、エネルギー転換への投資を通じて貢献している。スペインは廃棄物転換と再生可能エネルギーの統合に注力し、英国は再生可能メタノールと先進燃料生産を結びつける道筋に取り組んでいる。
ドイツは、確立された産業技術と顧客基盤に加え、エネルギー集約型の製造システムを有しており、高エネルギー価格のため、電解法によるメタノール生産においては課題となる可能性がある。フランスは、産業の脱炭素化、再生可能エネルギー、輸送燃料に関する取り組みに参画できる。イタリアの潜在力は、確立された化学製造業と港湾インフラを活用し、低炭素原料を既存のバリューチェーンに統合できる点にある。スペインは、都市廃棄物管理と産業用メタノール生産を結びつける、廃棄物からメタノールへの開発経路において際立っている。
欧州における商業的成功の鍵は、規制上の要求をプラントへの投資と利用に関する契約上の枠組みへと落とし込むことにある。認証に関する規制ガイドライン、再生可能水素の入手可能性、持続可能な原料供給源、そして国際的な燃料供給ロジスティクスは、どのプロジェクトが競争力を持つかを決定づける要因となる可能性がある。生産コストに差がある場合、輸入された再生可能メタノールは国内生産を補完する可能性があるが、輸入には輸送上の問題が伴う。
アジア太平洋地域における再生可能メタノール市場
アジア太平洋地域は、2025年には世界市場の約27%を占め、2034年まで年平均成長率(CAGR)約14%を達成すると予測されており、今回の評価対象地域の中で最も成長率の高い地域となっています。中国は工業製造業と再生可能エネルギー分野で大きな潜在力を有しており、日本と韓国は海運業と脱炭素産業から生じる需要の可能性を秘めています。インドはグリーン燃料インフラの開発に潜在力があり、オーストラリアは再生可能エネルギーとバイオマスに関連する機会を提供しています。この地域の産業規模と海運業の規模は、国内消費と輸出の両方において大きな可能性を秘めています。
中国は、産業規模とプロジェクト開発の面でアジア太平洋地域をリードする国です。日本と韓国は、海運、化学産業、低炭素燃料の購入を通じて需要創出に貢献できる可能性があります。インドは、港湾を拠点とした生産、再生可能水素、輸出志向型燃料インフラの開発から機会を得られる可能性があります。オーストラリアは、再生可能エネルギーとバイオマス残渣を利用したプロジェクトから恩恵を受ける可能性があります。開発は、費用対効果の高い投入物の供給、支援政策、信頼できる炭素会計、生産と市場を結びつけるインフラの整備に左右されます。発表されたプロジェクトについては、資金調達、建設状況、顧客に関する評価が必要です。
中東・アフリカ再生可能メタノール市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)約12%で拡大すると予測されている。その発展の可能性は、再生可能電力、産業の多様化、輸出インフラ、そして大規模エネルギープロジェクトに適した用地の確保に左右される。サウジアラビアとアラブ首長国連邦は、低炭素燃料を支える資源と産業能力を有しており、南アフリカは産業需要と再生可能エネルギーの潜在力に恵まれている。その他の中東・アフリカ地域には、再生可能電力、廃棄物管理、化学インフラが小規模または専門的な生産プロジェクトを支える市場が存在する。
サウジアラビアは、産業投資の面で中東・アフリカ地域におけるトッププレーヤーとなる可能性を秘めているが、最終的な順位はプロジェクトの稼働状況によって左右されるだろう。UAEは港湾施設に加え、エネルギー貿易に関する専門知識を有しており、燃料の取り扱いや輸出に有利な立場にある。南アフリカの場合、その可能性は産業の脱炭素化、再生可能エネルギーの開発、そして地域サプライチェーンの構築に関連している。プロジェクトの経済性は、水、電力、資金調達、そして炭素回収やバイオマス原料へのアクセスに依然として左右されるだろう。
セグメンテーション分析
原料
原料の選択は、生産コスト、ライフサイクル排出量、プロセス構成、および再生可能メタノール生産の信頼性を決定します。生産者は、変換経路を選択する前に、利用可能な投入物の一貫性、持続可能性、輸送要件、および競合する用途を評価します。この分野の見通しは、信頼できる供給を確保し、前処理を効率的な合成と統合できるかどうかにかかっています。購入者は、原料の起源と炭素強度に関する透明性の高い情報をますます必要としています。個々の経路については、回収された二酸化炭素と再生可能水素を組み合わせることで調達の柔軟性が拡大し、CO2排出量サブセグメントは2034年まで年平均成長率(CAGR)約15%で成長すると予測されています。
- 農業廃棄物:農業残渣は、合成ガスへの変換、そしてその後のメタノール製造のための再生可能な炭素源となり得る。その商業的な適合性は、季節的な入手可能性、水分含有量、収集コスト、競合する用途、そして収穫方法が土壌の質を維持できるかどうかによって左右される。
- 林業残渣:林業残渣は、特に既存の林業および木材加工事業所の近隣において、バイオマスガス化の原料として有望である。地域的な供給ネットワーク、残渣の品質、輸送距離、持続可能な森林管理慣行は、操業コストと生産の環境的信頼性に影響を与える。
- 都市固形廃棄物:都市固形廃棄物は、適切な廃棄物区分を合成ガスやメタノールに変換することで、循環型生産を支援することができます。プロジェクトの実現可能性は、廃棄物の組成、分別要件、地域の廃棄物管理システム、許認可、および汚染物質や残留物の管理能力に左右されます。
- CO2排出量:回収した二酸化炭素は再生可能水素と組み合わせることでメタノールを製造でき、産業用または生物由来の炭素源を有効活用する道が開かれる。導入の可否は、水素コスト、二酸化炭素回収性能、電力供給源、ライフサイクル排出量の検証に左右される。
- その他:従来型のバイオマスや回収された二酸化炭素が不足している地域では、その他の適格な原料が地域的な機会を提供する可能性がある。それらの商業的な意義は、技術的な適合性、持続可能性認証、大規模な供給可能性、そして変換経済性が既存の供給ルートと競争できるかどうかにかかっている。
応用
用途需要は、メタノールが化学中間体として確立された役割と、低炭素燃料経路における潜在的な用途を反映している。採用は、製品仕様、下流工程における変換要件、排出削減効果が実証されたことに対する顧客の支払意思、および既存設備との互換性に左右される。化学用途においては、既存の購買関係を活用できる一方、新たな燃料用途においては、生産者、流通業者、エンドユーザー間のさらなる連携が必要となる。今後の見通しは、産業界の需要と、製品品質やプロセス性能を損なうことなく、信頼性の高い再生可能エネルギー供給を確立できるかどうかに左右される。
- ホルムアルデヒド:ホルムアルデヒドの製造は、樹脂、加工木材製品、建築材料、その他の工業用途に利用される、メタノールを消費する確立された用途です。再生可能なメタノールは、下流の製造業者がその起源を確認し、調達決定にコストを組み込むことができる、低炭素の原料オプションを提供できます。
- ジメチルエーテル:ジメチルエーテルは、エアロゾル噴射剤や燃料関連市場など、様々な用途で使用されています。再生可能なメタノールは製造の中間体として利用できますが、商業的な採用は、変換コスト、製品仕様、インフラ要件、そして価格競争力のある代替品の入手可能性によって左右されます。
- ガソリン:メタノールは、炭化水素への変換を含む、ガソリン関連の生産経路に利用できます。再生可能資源由来の原料を使用することで、対象製品の炭素強度を低減できる可能性がありますが、その導入は、プロセスの効率性、適用される燃料基準、プラントの構成、および検証済みの排出削減量に割り当てられる経済的価値によって異なります。
- 溶剤:メタノールの溶剤としての用途は、製造および加工活動全般にわたる需要を支えています。再生可能なグレードは、低炭素原料を求める企業にとって魅力的な選択肢となる可能性がありますが、そのためには、製品が要求される純度と性能仕様を満たし、供給契約において許容可能な価格と継続性が確保されることが条件となります。
- その他:その他の用途としては、上記に挙げたカテゴリーに該当しないものの、既に確立されている産業用途が挙げられます。これらの用途における貢献度は、地域ごとの顧客ニーズ、互換性のある機器の入手可能性、そして最終製品の性能を変えることなく再生可能なメタノールが従来の材料をどの程度代替できるかによって異なります。
エンドユーザー業界
エンドユーザー産業のセグメンテーションでは、再生可能メタノールを直接購入するセクター、または燃料や下流製品に組み込むセクターを特定します。需要は、排出量への曝露、調達方法、インフラ整備状況、代替技術の利用可能性によって異なります。化学メーカーは確立された処理ルートを利用できますが、輸送業者は信頼性の高い燃料供給と互換性のある機器を必要とします。発電分野では、再生可能メタノールは他の燃料や電力技術と競合する必要があるため、より選択的な機会となります。全体的な導入は、総納入コスト、ライフサイクル性能、および安定した供給に依存します。輸送分野では、2034年まで年平均成長率(CAGR)約15%を記録すると予測されています。
- 化学品業界:メタノールは多くの工業プロセスにおいて重要な中間体であるため、化学品メーカーは確立された顧客基盤を有しています。再生可能資源の調達は、特に購入者がトレーサビリティシステムを備え、サプライヤー契約に持続可能性に関する要件を組み込むことができる場合、製品の炭素排出量削減に貢献できます。
- 輸送:輸送需要は、低炭素船舶燃料および他の輸送燃料への転換の可能性と関連しています。普及には、燃料生産者、船舶運航者、港湾、燃料供給業者間の連携に加え、適切なライフサイクル認証と関連航路における安定供給が不可欠です。
- 発電:発電は、液体燃料の柔軟性、エネルギー安全保障、または既存の発電設備といった要素が実用的な利用事例を生み出す、特殊な市場となる可能性がある。普及の成否は、変換効率、燃料の入手可能性、運転コスト、排出ガス性能、再生可能エネルギーやその他の調整可能な電源との競争状況によって左右される。
- その他:他の最終用途産業では、特定のプロセス要件や脱炭素化目標をサポートする場合に、再生可能メタノールを採用する可能性があります。商業的な妥当性は、技術的な適合性、購入規模、認証製品へのアクセス、および従来のメタノールやその他の燃料を代替する際の経済性によって異なります。
機会の概要
|
エンドユーザー業界 |
収益貢献 |
トレンドタグ |
導入段階 |
|
化学物質 |
高い |
低炭素原料 |
スケーリング |
|
交通機関 |
中くらい |
海洋燃料転換 |
新興 |
|
発電 |
低い |
供給可能な燃料 |
新興 |
|
その他 |
低い |
産業代替 |
新興 |
再生可能メタノール市場の成長要因と影響分析
海事分野の脱炭素化と代替燃料への需要
海運業界の脱炭素化は、船舶運航会社が直接的な電化だけに頼らずに燃料関連の排出量を削減する方法を検討する必要があるため、潜在的な需要チャネルを生み出します。再生可能なメタノールは液体燃料として取り扱うことができますが、商業利用には適切なエンジン、燃料供給体制、安全手順、そして航路全体にわたる安定した供給が必要です。そのため、船主、燃料供給業者、港湾は調達とインフラ計画を調整する必要があります。長期オフテイク契約は生産能力への投資を支えることができ、船舶の発注や燃料供給契約は将来の需要の方向性を示すのに役立ちます。しかし、再生可能なメタノールは、納入コスト、エネルギー密度、ライフサイクル排出量、供給の信頼性において、他の代替燃料と競争しなければなりません。実際の需要の伸びは、規制の実施状況と、運航会社が信頼性が高く費用対効果の高い燃料供給を確保できるかどうかにかかっています。
工業原料の代替と炭素強度の削減
化学メーカーは、メタノールが既に確立された工業プロセスへの投入原料として利用されているため、商業化への有望な道筋を提供している。化石燃料由来のメタノールを再生可能な代替品に置き換えることで、生産経路が関連する会計および認証要件を満たせば、下流製品の報告炭素強度を低減できる可能性がある。しかし、調達決定には持続可能性目標以外にも考慮すべき点がある。購入者は、一貫した純度、確実な納入、既存設備との互換性、および排出量削減の商業的価値を確認する必要がある。トレーサブルな調達と安定した供給体制を確立した生産者は、低炭素材料を求める顧客との関係を強化できる。また、産業クラスターは、メタノール合成と下流の変換設備および物流の共有を結びつけることで、メリットをもたらす可能性がある。顧客が大規模な設備変更や材料性能の妥協なしに、再生可能な投入原料を既存のプロセスに組み込むことができる場合、その推進力は最も強くなる。
廃棄物の有効活用と既存インフラとの統合
適格な廃棄物ストリームを再生可能なメタノールに変換することで、本来であれば処理、処分、または代替回収ルートが必要となる物質から価値を生み出すことができます。ガス化および合成技術は、廃棄物管理業務と工業用化学品生産を結びつけることができ、廃棄物の組成と変換プロセスが適切であれば、資源効率を向上させる可能性があります。既存の化学プラント、港湾、および貯蔵施設との併設は、物流コストを削減し、まったく新しいインフラの必要性を減らす可能性があります。ただし、プロジェクトの経済性は、選別、原料準備、変換効率、環境許可、および残渣の管理に左右されます。自治体および産業パートナーは、廃棄物供給契約を生産要件に合わせる必要があります。信頼できる地元の原料と確実な市場ルートを持つプロジェクトは、不確実な廃棄物量や実績のない商業契約に依存するプロジェクトよりも有利な立場にある可能性があります。
再生可能メタノール市場の将来動向
再生可能メタノール市場の動向:再生可能水素と回収炭素の統合
今後の重要な方向性の一つは、再生可能電力、電解水素、回収二酸化炭素を統合したメタノール生産システムを構築することです。これらの施設は、再生可能エネルギーを利用して、対象となる炭素ストリームを輸送可能な液体製品に変換できる可能性がありますが、排出性能は電力供給源、回収効率、水素製造、およびプロセスエネルギー要件に依存します。統合が進めば、再生可能エネルギー資源や産業用炭素源の近くでの生産が可能になります。開発者は、各要素を個別に扱うのではなく、電力調達、水素貯蔵、炭素供給、および合成操作をまとめて最適化する必要があります。柔軟な運用とプロセス制御の改善は、変動する再生可能エネルギーの供給状況を管理するのに役立つでしょう。商業的な普及は、最終的にこれらのシステムが顧客が負担できる価格で、検証可能な排出削減効果をもたらすかどうかにかかっています。
トレーサブルなサプライチェーンとライフサイクルベースの燃料認証
第二の傾向は、再生可能メタノールサプライチェーン全体における検証可能なサステナビリティ情報の重要性の高まりです。顧客と規制当局は、製品ラベルだけに頼るのではなく、原料の産地、生産エネルギー、炭素源、ライフサイクル排出量によって製品を区別する必要があります。国際貿易の拡大に伴い、デジタル追跡、標準化された文書化、独立した検証、監査可能な管理体制がますます重要になる可能性があります。この変化は、購買決定、政策支援の適格性、プレミアム燃料市場へのアクセスに影響を与える可能性があります。生産者は、施設や管轄区域を問わず、投入物と操業実績を一貫して文書化する必要があります。早期に信頼できる認証プロセスを確立した企業は、買い手の不確実性を軽減できる可能性がありますが、炭素会計が不明確なプロジェクトは、追加のコンプライアンスコストや市場アクセスの制限に直面する可能性があります。
再生可能メタノール市場の機会
港湾と連携した生産・燃料流通拠点の開発
港湾と連携した生産は、再生可能電力、適格な炭素源、工業用地、貯蔵インフラ、そして海運顧客を連携プロジェクト内で結びつけることができる投資機会を提供します。メタノール生産拠点を海上燃料需要地の近くに設置することで、流通の複雑さを軽減し、船舶運航会社や燃料供給業者との直接的な関係構築を促進できる可能性があります。既存のターミナルは有用なインフラを提供できますが、製品の取り扱い、安全性、燃料補給に関する要件を満たすために改修が必要になる場合があります。投資家は、資金を投入する前に、船舶需要、港湾利用状況、競合燃料、現地の許可、そして信頼できる再生可能原料の入手可能性を評価する必要があります。海運会社や物流業者とのパートナーシップは、需要の見通しを改善するのに役立ちます。プロジェクトは、供給に関する想定と顧客のコミットメントが十分に確固たるものとなった場合にのみ、設計、資金調達、建設の各マイルストーンを進めるべきです。
地域における原料集約と技術提携の構築
2つ目の機会は、原料調達、前処理、変換技術、メタノールの引き取りを組み合わせた地域プラットフォームの開発にあります。農業残渣、林業副産物、適切な都市廃棄物は、収集システムが安定しており、競合する用途が理解されている地域での地域生産を支えることができます。技術ライセンサーやエンジニアリングパートナーは、開発者が利用可能な材料に適した変換構成を選択するのに役立ちます。投資家は、原料契約、季節変動、輸送コスト、変換収率、環境許可、およびプロセス残渣の処理を評価する必要があります。産業顧客は購入契約を通じてプロジェクトの資金調達可能性を高めることができ、公共部門のパートナーシップは廃棄物管理とインフラ開発を支援する可能性があります。モジュール方式は、特に再生可能なメタノールサプライチェーンがまだ初期段階にある市場において、開発者が大規模投資を行う前に運用実績を検証するのに役立つ可能性があります。
最近の動向
- 2026年9月17日:中国中化集団(Sinochem Holdings)は、西南化学研究所(SWCHEM)を通じて、金風青能化学(Goldwind Green Energy Chemicals)が興安盟(Hinggan League)で開発したグリーンメタノールプロジェクトからの最初の製品出荷を発表した。この最初の出荷は、風力発電、再生可能水素、バイオマスガス化を利用した工業規模生産に向けた進展を示すものとなった。このプロジェクトは段階的に進められ、2027年末までに年間生産能力は145万トンに達する見込みである。
- 2026年7月3日:三菱ガス化学株式会社は、 7月2日に締結した契約に基づき、ACMEグループとの間でグリーンメタノールの売買契約を締結したと発表した。この発表は、日本の産業顧客とインドの再生可能燃料生産者との間の商業的なつながりの発展を示すものである。このような取り決めは、新たな生産プロジェクトと見込み顧客を結びつけるのに役立つ可能性があるが、契約の履行、納入条件、製品仕様、検証済みのライフサイクル排出量などは、その商業的な影響を評価する上で依然として重要である。
よくある質問

Vrushaliは、8年以上の経験を有するシニアコンサルタントであり、特にスペシャリティケミカル(特殊化学品)を中心とした化学・材料分野において、深い専門知識と豊富な業界経験を備えています。これまでに、化学・材料、食品・飲料、消費財などの幅広い業界において、50件以上のコンサルティングプロジェクトを成功裏に遂行してきました。専門領域は、機能性原料、再生可能資源由来の化学品、動物飼料、農業用化学品など、多岐にわたります。
Vrushaliは、化学の学士号および経営学の修士号を取得しており、確かな技術的専門知識とビジネス戦略に対する深い理解を兼ね備えています。これまで、クライアント企業の市場拡大機会の評価、成長戦略の策定、業務改革・オペレーショナル・トランスフォーメーション施策の実行支援などに携わり、企業の持続的な成長と競争力強化に貢献してきました。
また、Vrushaliは、新規顧客開拓、ステークホルダー・マネジメント、チームリーダーシップにおいても優れた能力を発揮しています。体系的かつ構造化されたプロジェクト遂行アプローチを通じて、クライアント企業の業務効率と生産性の向上を支援してきました。技術的な専門知識とビジネス上の優先課題を結び付ける能力を強みとし、クライアント固有のビジネスニーズに即した、実践的かつ実行可能な戦略的提言を提供しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -