
廃熱回収システム市場:動向・需要・予測 2034
廃熱回収システム市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:用途別(予熱、蒸気および発電、その他)、エンドユーザー別(石油精製、金属生産、セメント、化学、紙およびパルプ、食品および飲料、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009362
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
783億3000 万米ドル
基準年値
2034年の予測
1,272億1,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.54 %
成長率
対象市場
9320億9000 万米ドル
(2026年~2034年)
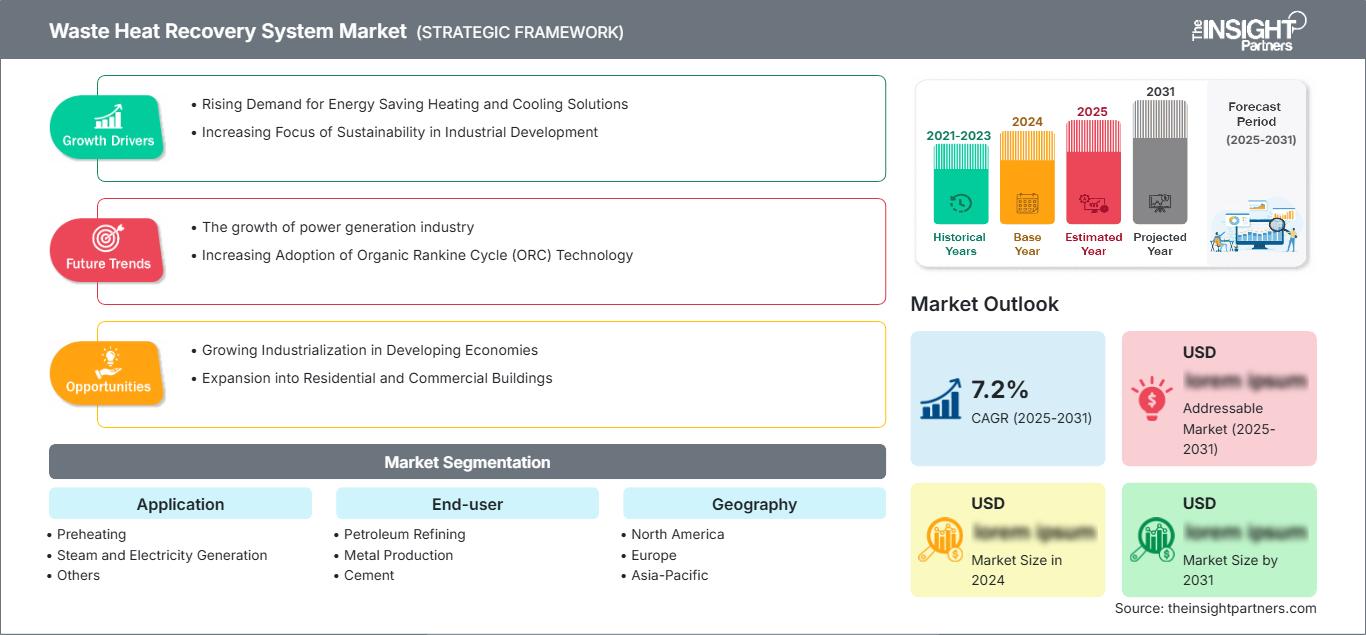
廃熱回収システム市場は、2025年に783億3000万米ドルと評価され、2034年には1272億1000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.54%を記録する見込みです。導入は、産業エネルギー効率化プログラム、燃料費の高騰、およびプロセス産業全体における脱炭素化義務によって後押しされています。需要が最も高いのは、排ガス、窯の熱、タービン排出物、およびプロセス蒸気を再利用可能な熱エネルギーまたは電気エネルギーに変換できる分野です。
北米は、製油所の近代化、化学処理効率の向上、産業脱炭素化への資金提供に支えられ、技術的に成熟した需要の中心地であり続けています。同地域の廃熱回収システム市場規模は、メーカーが運用コストの削減、電力網の安定性、および法令遵守に基づくエネルギー管理を優先するにつれて、着実に拡大していくと予想されます。また、電力会社、セメントメーカー、食品加工業者が蒸気発生、予熱、および電力回収システムに投資していることも、成長を後押ししています。
廃熱回収システム市場の評価と洞察
- 北米:この地域は2025年には推定27~30%のシェアを占め、製油所の効率化プロジェクト、金属加工、産業用熱の再利用などを背景に、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.4%で成長すると予測されている。
- 米国:米国は2025年には北米の需要の約76~80%を占め、2034年まで年平均成長率(CAGR)4.9~5.5%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には推定24~27%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、年平均成長率(CAGR)5.1~5.7%で成長すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年には推定34~38%のシェアを獲得し、中国、インド、日本、韓国に支えられ、年平均成長率(CAGR)6.0~6.7%で成長すると予測されている。
- 最大のセグメントである予熱は、2025年には推定39~43%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)5.0~5.6%で成長すると予測されている。
- 高成長分野:蒸気および電力発電は2025年に31~35%のシェアを占め、年平均成長率(CAGR)5.8~6.5%で成長すると予測されている。
- 詳細に分析された主要企業:ABB Ltd、Bosch Limited、Echogen Power Systems LLC、Econotherm (UK) Ltd、General Electric Company、Mitsubishi Heavy Industries Marine Machinery and Equipment Co., Ltd.、Ormat Technologies Inc.、Siemens AG、Sigma Thermal, Inc.、およびThermax Limited。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
産業界における熱回収は、機器レベルの省エネルギーからプラントレベルの最適化へと移行してきた。従来はエコノマイザーや熱回収装置が中心だったが、現在では熱交換器、ORC(有機ランキンサイクル)システム、ボイラー、タービン、制御装置、計測機器などが用いられている。この業界の成長は、セメント、金属、精製、化学、パルプ製造といったエネルギー集約型産業における機器と密接に関係しており、これらの産業では高温排ガスが依然として経済的に回収可能である。
廃熱回収システム市場レポートによると、将来を見据えた投資は、モジュール式システム、熱電変換技術、産業用ヒートポンプ、再生可能電力源とのハイブリッド統合へと向かっている。新興国はエネルギー安全保障とコスト削減を優先する一方、成熟市場ではシステムの導入を炭素削減ロードマップや脱炭素化目標とますます結びつける傾向が強まっている。産業効率に対する政策圧力は、プロジェクトの投資回収に対する信頼を高め、2034年まで廃熱回収ソリューションの調達拡大を促進すると予想される。
廃熱回収システム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 783億3000万米ドル |
| 2034年までの市場規模 | 1,272億1,000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.54% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
廃熱回収システム市場分析
需要は、燃料コストの削減、熱効率の向上、排出原単位の削減という3つの運用上の必須事項によって左右されます。市場の成長は、セメントキルン、製油所ヒーター、製鉄再加熱炉、ガスタービン、化学製造施設などで顕著に見られ、これらの施設では余剰熱が給水予熱、蒸気生成、発電などに利用されています。産業用途におけるエネルギー需要は、熱集約型産業への重点化によって特徴づけられており、そのため、熱回収システムは費用対効果と持続可能性の両面から理にかなっています。
市場の供給状況は、エンジニアリング、プロセス統合スキル、およびサービス提供において専門知識を持つサプライヤーに競争上の優位性をもたらします。熱回収設備は、温度、粉塵負荷、腐食環境、稼働率要件、およびプラントの物理的条件の変動により、通常はカスタム設計されます。したがって、個々の機器ではなく、完全なソリューションを提供できる技術プロバイダーへの需要が高まっています。
市場分析によると、競争環境はオートメーション、電力、ボイラー、熱工学の分野で多角的な事業を展開する企業によって支配されている。競合企業には、統合エネルギーシステムを採用するABB Ltd、シーメンスAG、ゼネラル・エレクトリック社、サーマックス社、三菱重工業マリン機械設備株式会社などがあり、一方、エコーゲン・パワー・システムズ社、エコノサーモ(英国)社、シグマ・サーマル社、オーマット・テクノロジーズ社などの専門企業は熱変換に特化している。
投資動向を見ると、プラントの耐障害性を高め、エネルギーコストを測定可能な形で削減できるシステムへの関心が高まっていることがうかがえます。性能保証、確実な収益、排出量への影響、診断機能が評価基準として用いられています。セメント工場、製油所、金属加工工場、その他の重工業施設に設備を導入している企業は、既存設備の交換や新規導入によってメリットを得られるでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
廃熱回収システム市場:戦略的洞察
地域別分析
北米の廃熱回収システム市場
北米は、2025年においても廃熱回収システム市場の27~30%のシェアを維持し、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.4%で成長すると予測されている。製油所、化学工場、パルプ工場、食品工場、金属製造工場などは、燃料との接触を減らし、熱統合を向上させるためにエネルギー回収システムを採用している。
この地域は、優れた自動化能力、高度なエンジニアリング技術、そして省エネルギープログラムへの投資に対するユーザーの関心の高さが特徴です。また、ボイラー、ヒーター、タービンの近代化に伴い、交換市場も拡大しています。
米国廃熱回収システム市場
2025年には北米全体の需要の76~80%を米国が占めると推定されており、2034年まで年平均成長率(CAGR)4.9~5.5%で成長すると予測されている。国内需要の主要分野は、インフラ整備、化学、セメント製造、食品加工、分散型産業用電力などである。
企業による事業展開は、自動化、タービン、ボイラー、熱工学の分野で顕著に見られます。アメリカの顧客は、信頼性、エネルギー効率、排出ガス品質を重視しており、特に熱回収によって蒸気生産、設備の電化、産業用エネルギー管理計画をプロセスの中断なく実現できる場合にその傾向が顕著です。
欧州廃熱回収システム市場
欧州は2025年には推定24~27%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.7%で成長すると予測されている。ドイツは、プロセス産業の密度が高く、エンジニアリング能力が高く、化学、金属、セメント、製造業における効率性への要求が高いことから、導入をリードしている。
英国市場では、産業脱炭素化計画、製油所の近代化、食品加工の改善、地域暖房といった機会が存在する。企業は、低炭素で蒸気、発電、プロセス加熱に利用できる廃熱回収、そして炭素排出量削減によるコストメリットを検討している。
フランス、イタリア、スペインの需要中心地には、セメント、ガラス、紙、化学、食品加工などの分野が含まれる。電化、製油所の近代化、産業用途からの熱回収などがプロジェクト活動を促進すると予想されるが、これらのプロジェクトは資本集約型であり、高度なエンジニアリングが必要となるため、遅延が生じる可能性がある。
アジア太平洋地域の廃熱回収システム市場
アジア太平洋地域は2025年には推定34~38%の市場シェアを占め、2034年まで年平均成長率(CAGR)6.0~6.7%で成長すると予測されている。中国は、セメント、鉄鋼、化学、重工業など、熱源の回収ポテンシャルが高い産業が存在するため、この市場を牽引し続けるだろう。
インド、日本、韓国、オーストラリアは、設備の近代化や効率改善策の実施によって需要を喚起している。この地域の成長は、エネルギー集約型産業における設備増強の増加と燃料費に対する感度の高まりによって促進されている。
中東・アフリカの廃熱回収システム市場
中東・アフリカ地域は2026年から2034年にかけて年平均成長率(CAGR)5.2~5.9%で成長すると予測されており、サウジアラビアとアラブ首長国連邦が産業エネルギー効率化投資を主導する見込みです。製油、石油化学、セメント、海水淡水化関連のインフラ整備により、熱回収は実現可能です。
南アフリカおよびその他の中東・アフリカ諸国における鉱業、金属産業、セメント産業、重工業は、さらなる需要を生み出している。エネルギー安全保障上の考慮事項、送電網の制約、燃料最適化活動により、ボイラー、予熱器、熱電併給設備の選択的な利用が促進されるだろう。
セグメンテーション分析
応用
2026年から2034年にかけて、この用途は年平均成長率(CAGR)5.3~5.9%で成長すると予測されています。用途分野は、予熱、蒸気発生、発電など多岐にわたり、導入の可否は排気温度、プロセスの連続性、現場のエネルギー要件によって左右されます。予熱は燃料消費量を直接削減し、既存の窯、炉、ボイラーの運転に適合するため、依然として広く利用されています。
- 予熱:予熱は最も大きな用途であり、回収した熱を燃焼用空気、給水、または原材料を温めることで、主要な生産プロセスを変更することなく燃料使用量を削減できます。
- 蒸気および電力生成:安定した排熱を利用してボイラー、タービン、または有機ランキンサイクルシステムによる内部動力およびプロセス蒸気を生成する場合、蒸気および電力生成は戦略的に重要性を増している。
エンドユーザー
エンドユーザー需要は、2026年から2034年にかけて年平均成長率(CAGR)5.4~6.0%で成長すると予測されています。石油精製、金属生産、セメント、化学、製紙・パルプ、食品・飲料関連施設は、連続的な熱集約型プロセスを運用しているため、引き続き優先ユーザーとなります。調達決定は、投資回収期間、プロセス適合性、排出削減目標、過酷な運転条件下での機器の信頼性によって左右されます。
- 石油精製:製油所では、熱効率の向上、燃料ガス消費量の削減、蒸気バランスの最適化を支援するために、加熱炉、ボイラー、排気流の周囲に回収システムを使用しています。
- 金属生産:鉄鋼および非鉄金属工場では、炉、排ガス、冷却システムから熱を回収することで、エネルギー消費量を削減し、低排出生産経路を支援しています。
- セメント:セメント工場では、予熱塔やクリンカー冷却器の周囲に回収装置を設置し、高温の排ガスを利用して発電を行い、工場のエネルギーコストを削減している。
- 化学分野:化学メーカーは、プロセスユーティリティの安定化、蒸気需要の削減、反応器、蒸留システム、熱酸化装置全体の効率向上を目的として、熱回収技術を利用しています。
- 製紙・パルプ:製紙・パルプ工場では、乾燥機、ボイラー、および処理用水から熱を回収することで、蒸気効率を向上させ、連続運転におけるエネルギーコストを削減しています。
- 食品・飲料業界:食品・飲料工場では、衛生と信頼性が不可欠な温水、乾燥、低温殺菌補助、ボイラー給水などの用途に低温回収技術が用いられています。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
石油精製 |
高い |
燃料費の節約 |
成熟した |
|
金属生産 |
高い |
炉による暖房 |
スケーリング |
|
セメント |
高い |
窯の復旧 |
成熟した |
|
化学薬品 |
中くらい |
蒸気バランス |
スケーリング |
|
紙とパルプ |
中くらい |
乾燥機の再利用 |
スケーリング |
|
食品・飲料 |
中くらい |
弱火 |
新興 |
廃熱回収システム市場の成長要因と影響分析
産業の脱炭素化とエネルギー効率化の義務化
エネルギー集約型産業は、生産の信頼性を損なうことなく排出量を最小限に抑えるよう、大きなプレッシャーにさらされています。廃熱回収システムは、プロセス全体を再設計するのではなく、既存の熱エネルギー損失を有効活用するため、理にかなっています。これは、セメント、鉄鋼、精製、化学産業に当てはまります。これらの産業は、蒸気、原材料の予熱、電力に変換可能な熱を発生させる高温設備を保有しているからです。
燃料費の高騰と営業利益率の保護
産業界のユーザーは、天然ガス、石炭、そして購入電力価格の変動リスクを回避するために、熱回収に頼るようになった。この効果は、連続運転、高負荷率、そして安定した排気量を持つプラントでより顕著に現れる。エネルギー調達が戦略的な課題となるにつれ、熱回収はもはや法令遵守のための設備ではなく、生産性向上のための資産として捉えられるようになっている。
高温プロセス産業の成長
セメント、金属生産、精製、化学工業、食品加工産業の利用拡大に伴い、回収可能な熱量が増加しています。新規プラントにとっては、建設当初から熱回収システムを導入する絶好の機会となります。一方、既存プラントは後付けで熱回収システムを導入することが可能です。これにより、予熱器、廃熱ボイラー、有機ランキンサイクル、熱交換器、制御システムなど、より幅広い種類の熱回収システムが開発されることになります。
廃熱回収システム市場の将来動向
ヒートポンプと低温回復の統合
将来の廃熱回収システム市場のトレンドとしては、これまで経済的に見合わなかった低温の熱流を回収するために、産業用ヒートポンプの利用が拡大することが挙げられます。食品加工、繊維、製紙、化学などの分野では、温水や乾燥、低圧蒸気といった熱源の回収が有効な場合、ヒートポンプの利用が理想的です。このアプローチにより、高温炉や窯といった用途から、モジュール式技術や電化プロセス熱といった用途まで、対応可能な需要範囲が広がります。
成果報酬型契約のためのデジタル監視
デジタル制御システム、センサー、分析ツールは、熱回収技術の調達においてますます重要な役割を果たすと予想されます。調達主体は、特に汚れ、粉塵、負荷変動、メンテナンス期間などが効率を損なう場合、運用ライフサイクル全体を通してコスト削減効果が維持されることを保証されることを求めています。ハードウェアシステムとオンライン監視システムを組み合わせたソリューションを提供するベンダーは、サービスベースの契約を提案する上で有利な立場に立つでしょう。
廃熱回収システム市場の機会
セメント工場および金属工場における改修プログラム
セメント・金属加工施設の改修は、廃熱回収システム市場において大きな成長が見込まれます。これは、多くの工場が旧式のキルン、炉、予熱器、冷却システムを使用しており、熱損失が大きいためです。エネルギー価格、排出規制、発電所の稼働率が十分に有利で、エンジニアリング投資が正当化されるような状況では、最大の潜在力が期待できます。価値創造の機会は、既存施設のライフサイクル全体を通して、現場での評価、顧客ニーズに合わせた熱設計、モジュール式機械、およびサービスを提供することにあります。
産業集積地と共有熱供給ネットワーク
産業集積地は、製油所、化学プラント、データセンター、エンドユーザー近郊の工業プラントなどで回収された熱を利用する可能性を秘めている。ある工場で余剰熱が発生し、別の施設で蒸気や温水供給が必要な場合、熱回収システムは経済的に実現可能となる可能性がある。インフラ整備や協定締結など、一定の前提条件は存在するが、そのような可能性は確かに存在する。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -