
Markt für Fortschrittlich Persistent Bedrohung (APT) Schutz: Größe & Prognose 2034
Marktgröße und Prognosen für den Schutz vor Advanced Persistent Threats (APT) (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Komponente (Lösung, Service); Bereitstellung (Cloud-basiert, On-Premises); Unternehmensgröße (Großunternehmen, KMU); Branche (Banken, Finanzdienstleistungen und Versicherungen, Bauwesen und Ingenieurwesen, Gesundheitswesen, Einzelhandel und E-Commerce, Energie und Versorgung, Medien und Unterhaltung, Regierung und Verteidigung, IT und Telekommunikation, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100000458
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 05, 2026


Marktgröße 2025
9,18 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
43,54 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
18,88 %
Wachstumsrate
Adressierbarer Markt
216,31 Mrd. US-Dollar
(2026–2034)
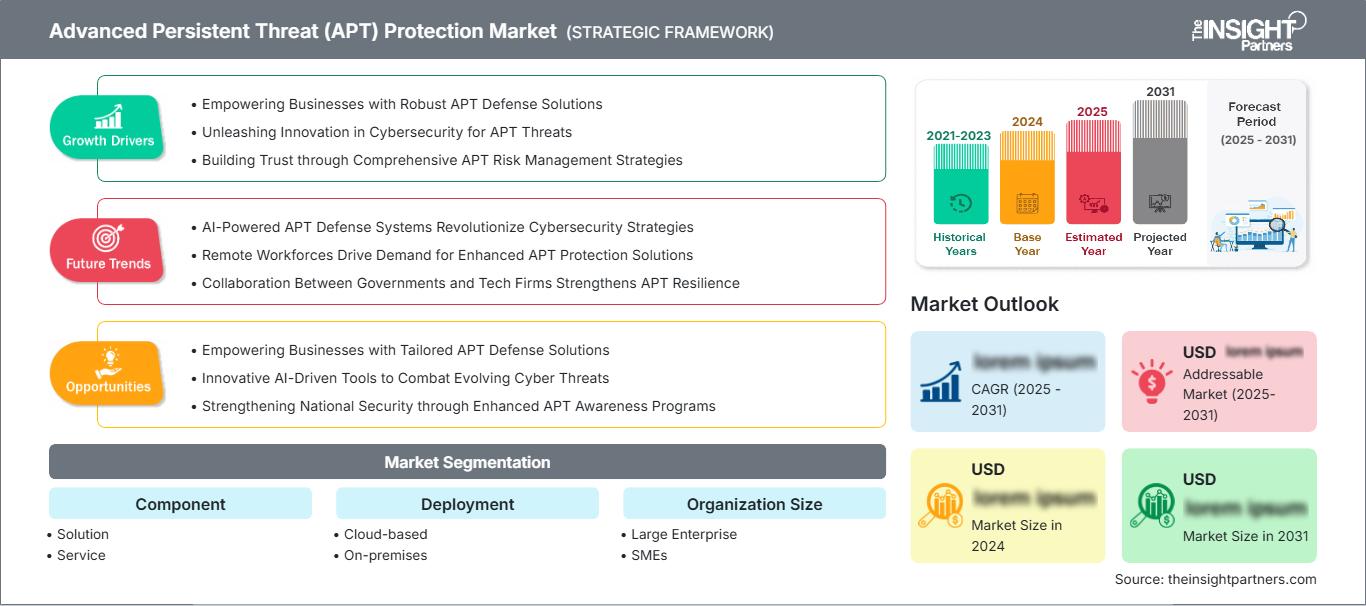
Der Markt für den Schutz vor Advanced Persistent Threats (APTs) wurde 2025 auf 9,18 Milliarden US-Dollar geschätzt und soll bis 2034 auf 43,54 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,88 % im Zeitraum 2026–2034 entspricht . Die zunehmende Komplexität von Angriffen durch Nationalstaaten, Cyberkampagnen mit dem Ziel finanzieller Gewinne und Techniken wie „Long Dwell“-Angriffe treiben die Verbreitung von Systemen zur Erkennung fortgeschrittener Bedrohungen, Verhaltensanalysen, Integration von Bedrohungsdaten und automatisierten Reaktionssystemen voran.
In ganz Nordamerika führen Initiativen zur Modernisierung der Cybersicherheit, die zunehmende Bedrohung durch Ransomware und strenge Compliance-Vorgaben weiterhin zu steigenden Ausgaben für Frameworks zur Abwehr fortgeschrittener Bedrohungen. Das Marktwachstum im Bereich des Schutzes vor Advanced Persistent Threats (APTs) in der Region wird durch starke Investitionen in Unternehmenssicherheit und den Ausbau der digitalen Infrastruktur gestützt. Es wird geschätzt, dass die regionale Nachfrage zwischen 2023 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–19 % steigen wird.
Marktanalyse und Einblicke zum Schutz vor fortgeschrittenen persistenten Bedrohungen (APT).
- Nordamerika: Der Marktanteil wurde 2025 auf 36–40 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–19 % wachsen . Hohe Investitionen in Cybersicherheit, der weitverbreitete Einsatz von Cloud-Lösungen und die zunehmende regulatorische Kontrolle fördern weiterhin die nachhaltige Verbreitung fortschrittlicher Technologien zum Schutz vor Bedrohungen.
- USA: Stellte im Jahr 2025 etwa 72–76 % des nordamerikanischen Marktes dar und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–19 % wachsen , angetrieben durch Cybersicherheitsprogramme der Bundesregierung, die Nachfrage großer Unternehmen und zunehmende Investitionen in KI-gestützte Sicherheitsanalysen.
- Europa: Hielt 2025 einen geschätzten Marktanteil von 25–29 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 17–18,5 % verzeichnen . Deutschland, Großbritannien und Frankreich bleiben aufgrund strenger Datenschutzbestimmungen und industrieller Cybersicherheitsanforderungen die führenden Märkte.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von ca. 22–26 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 21–23 % wachsen . China, Japan, Indien und Südkorea treiben die Investitionen durch Digitalisierungsprogramme voran und erhöhen damit das Risiko von Cyberangriffen.
- Größtes Segment: Die Lösung erzielte im Jahr 2025 einen geschätzten Marktanteil von 66–70 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 18–19 % verzeichnen , unterstützt durch die Nachfrage nach integrierten Plattformen für Bedrohungsanalyse, Endpunktschutz und Netzwerküberwachung.
- Wachstumsstarkes Segment: Cloudbasierte Bereitstellung machte im Jahr 2025 etwa 53–57 % des Marktanteils aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 21–23 % wachsen , was die zunehmende Akzeptanz von Cloud-Sicherheit und die Anforderungen an den Schutz verteilter Belegschaften widerspiegelt.
- Detaillierte Analyse der wichtigsten Unternehmen: Broadcom Inc., McAfee Corp., Kaspersky Lab, Fortinet, Inc., Trellix, Raytheon Technologies Corporation, Palo Alto Networks, Inc., VMware LLC, Microsoft Corporation, Cisco Systems, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Bereich der Cybersicherheit hat sich ein Paradigmenwechsel vollzogen, bedingt durch die Entwicklung von signaturbasierten Sicherheitssystemen hin zu einer auf Erkenntnissen basierenden Sicherheitsarchitektur in Unternehmen. Angesichts der zunehmenden Anzahl verschlüsselter Datenströme, der steigenden Lasten im Cloud-Computing und der komplexen Bedrohungen durch Eindringversuche besteht ein wachsender Bedarf an kontinuierlicher Überwachung und automatisierten Mechanismen zur Bedrohungskorrelation. Marktteilnehmer im Bereich des Schutzes vor Advanced Persistent Threats (APTs) erweitern ihre Plattformen kontinuierlich um neue Funktionen mithilfe von künstlicher Intelligenz, maschinellem Lernen und Sicherheitsorchestrierung.
Für die Zukunft wird ein Marktwachstum prognostiziert, das durch höhere Ausgaben für Infrastrukturschutz und Cybersicherheit, Cyberabwehrprogramme für Staaten und Strategien zur digitalen Transformation in Entwicklungsländern getrieben wird. Die regulatorischen Rahmenbedingungen, die Cyberresilienz, Vorfallsmeldung und Risikomanagement umfassen, veranlassen Unternehmen, ihre Sicherheitstechnologien zu modernisieren. Sicherheitsanbieter konzentrieren sich zunehmend auf kleine und mittlere Unternehmen (KMU), die durch Cloud-Lösungen unzureichend geschützt sind.
Berichtsumfang zum Markt für Schutz vor fortgeschrittenen persistenten Bedrohungen (APT)
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 9,18 Milliarden US-Dollar |
| Marktgröße bis 2034 | 43,54 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 18,88 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse zum Schutz vor fortgeschrittenen persistenten Bedrohungen (APT)
Ein wesentlicher Faktor für das Wachstum des Marktes für den Schutz vor fortgeschrittenen, persistenten Bedrohungen (APT) ist das Auftreten komplexer Cyberbedrohungen, die kritische Geschäftsressourcen, geistiges Eigentum und OT-Netzwerkumgebungen ins Visier nehmen. Angreifer nutzen Techniken wie Stealth-Angriffe, Missbrauch von Zugangsdaten, Lieferkettenangriffe und sogenannte „Living-off-the-Land“-Taktiken, um herkömmliche Sicherheitssysteme zu umgehen. Mit dem Aufkommen hybrider Arbeitsumgebungen und Multi-Cloud-Strategien haben sich die Angriffsflächen vergrößert.
Das Sicherheitsökosystem wird zunehmend vernetzter. Unternehmen integrieren Endpoint Detection and Response (EDR), Security Information and Event Management (SIEM), Netzwerkanalysen und Tools zur Bedrohungsanalyse in ihre Infrastruktur. Service Provider, Managed Security Operations Center (MSOCs) und Cloud-Sicherheitspartner spielen dabei eine immer wichtigere Rolle. Besonders hoch ist der Bedarf in den Bereichen Banken, Finanzdienstleistungen und Versicherungen (BFSI), öffentliche Verwaltung, Gesundheitswesen und Telekommunikation.
Die Wettbewerbsstruktur des Marktes spiegelt eine Kombination aus etablierten Cybersicherheitsanbietern und spezialisierten Unternehmen für Bedrohungsanalysen wider. Im Rahmen der Analyse des breiteren Marktes für den Schutz vor fortgeschrittenen, persistenten Bedrohungen (APT) differenzieren sich die Anbieter durch KI-gestützte Bedrohungsanalyse, Cloud-native Erkennungsmodelle, automatisierte Behebungsprozesse und integrierte Sicherheitsplattformen. Broadcom Inc., Fortinet, Inc., Microsoft Corporation, Palo Alto Networks, Inc. und Cisco Systems, Inc. stärken ihre Marktposition kontinuierlich durch Strategien zur Plattformkonsolidierung und den Ausbau ihrer Sicherheitsökosysteme.
Aktuelle Investitionstrends deuten auf Sicherheitsautomatisierung, die Anreicherung von Bedrohungsdaten und Managed Detection Services hin. Unternehmen suchen nach Produkten, die ihnen helfen, die Flut an Warnmeldungen zu reduzieren und die Bearbeitung von Sicherheitsvorfällen effizienter zu gestalten, da Fachkräftemangel im Bereich Cybersicherheit herrscht. Strategische Akquisitionen, Cloud-Integrationen und Plattformintegrationen sind einige der Schlüsselfaktoren, die die Produktstrategie der Anbieter prägen werden. Sicherheitsanbieter, die Transparenz in hybriden Umgebungen gewährleisten können, werden einen größeren Anteil der Cybersicherheitsausgaben von Unternehmen für sich gewinnen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Schutz vor fortgeschrittenen persistenten Bedrohungen (APT): Strategische Einblicke
Regionale Einblicke
Markt für Schutz vor fortgeschrittenen persistenten Bedrohungen in Nordamerika
Nordamerika behielt seine führende regionale Position und erreichte 2025 einen Marktanteil von rund 36–40 % im Bereich des Schutzes vor Advanced Persistent Threats (APT) . Für den Zeitraum von 2026 bis 2034 wird ein jährliches Wachstum von 17–19 % prognostiziert , unterstützt durch umfangreiche Investitionen in Cybersicherheit bei Regierungsbehörden, Finanzinstituten, Gesundheitsdienstleistern und Technologieunternehmen. Immer mehr Organisationen integrieren Lösungen für Bedrohungsanalysen, automatisierte Reaktion auf Sicherheitsvorfälle und Cloud-Sicherheit, um mit den sich wandelnden Bedrohungen und Compliance-Anforderungen Schritt zu halten.
Die regionale Nachfrage wird zudem durch die hohe Cloud-Nutzung, das gestiegene Bewusstsein für Cybersicherheit und den Einsatz von Zero-Trust-Sicherheitslösungen befeuert. Betreiber kritischer Infrastrukturen investieren verstärkt in Lösungen zur Bedrohungserkennung und Netzwerktransparenz. Die Präsenz führender Anbieter von Cybersicherheitslösungen und die Entwicklung von Initiativen zur Zusammenarbeit im Bereich der Cyberabwehr tragen zum kontinuierlichen Wachstum des Marktes in der Region bei.
US-Markt für Schutz vor fortgeschrittenen persistenten Bedrohungen
Die Vereinigten Staaten repräsentierten 2025 etwa 72–76 % des nordamerikanischen Marktes und werden voraussichtlich bis 2034 ein jährliches Wachstum von 17–19 % verzeichnen . Umfangreiche Initiativen zur digitalen Transformation, die zunehmende Migration in die Cloud und die wachsende Besorgnis über staatlich geförderte Cyberangriffe verstärken weiterhin die Investitionen in fortschrittliche Technologien zum Schutz vor Bedrohungen. Bundesprogramme zur Stärkung der Cyberresilienz fördern zusätzlich die Ausgaben von Unternehmen und dem öffentlichen Sektor.
Das Land beherbergt zahlreiche führende Unternehmen im Bereich Sicherheit, Technologie und Managed Security Services. Besonders hoch ist die Verbreitung dieser Technologien in Branchen wie Verteidigung, Banken, Finanzdienstleistungen und Versicherungen (BFSI), Gesundheitswesen, Telekommunikation und Cloud-Dienste. Künstliche Intelligenz und Verhaltensanalyse werden zunehmend eingesetzt, um die Erkennungsrate zu verbessern und die Reaktionszeit zu verkürzen.
Markt für Schutz vor fortgeschrittenen persistenten Bedrohungen in Europa
Europa erreichte 2025 einen geschätzten Marktanteil von 25–29 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–18,5 % wachsen . Deutschland bleibt aufgrund seiner breiten industriellen Basis, der Industrie-4.0-Initiativen und des zunehmenden Fokus auf die Sicherheit von Betriebstechnologien der führende Markt für den Schutz vor Advanced Persistent Threats (APTs) . Die Nachfrage in diesem Markt wird durch die wachsenden Sorgen um den Schutz kritischer Infrastrukturen und die Cybersicherheitsresilienz von Unternehmen verstärkt.
Das Vereinigte Königreich verzeichnet weiterhin eine hohe Akzeptanz, was auf die starke Präsenz des Finanzdienstleistungssektors, die wachsende digitale Infrastruktur und das steigende Interesse an Cybersicherheit und Resilienz zurückzuführen ist. Auch Frankreich, Italien und Spanien haben ihre Bemühungen im Bereich Cybersicherheit verstärkt. Das Wachstum in der Region hängt mit der zunehmenden Einhaltung von Cybersicherheitsrichtlinien, Datenschutzbestimmungen und Strategien für die digitale Wirtschaft zusammen.
Markt für Schutz vor fortgeschrittenen persistenten Bedrohungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum repräsentierte 2025 etwa 22–26 % des Marktes für den Schutz vor Advanced Persistent Threats (APTs) und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 21–23 % das schnellste Wachstum verzeichnen . China führt die regionalen Ausgaben an, während Japan und Südkorea weiterhin massiv in die Modernisierung der Cyberabwehr und den Schutz digitaler Infrastrukturen investieren.
Indien und Australien entwickeln sich aufgrund der zunehmenden Digitalisierung, der verstärkten Nutzung von Cloud-Diensten und der verstärkten Cybersicherheitsbemühungen ihrer Regierungen zu wichtigen Wachstumsmotoren. Das wachsende Bewusstsein von Unternehmen, die zunehmende Verbreitung internetfähiger Geräte und die steigenden Cyberrisiken machen fortschrittliche Lösungen zum Schutz vor Bedrohungen in der Region zu einer gefragten Option.
Markt für Schutz vor fortgeschrittenen persistenten Bedrohungen im Nahen Osten und Afrika
Der Markt für Advanced Persistent Threat Protection (APT) im Nahen Osten und in Afrika wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18–20 % wachsen . Saudi-Arabien und die Vereinigten Arabischen Emirate treiben die Nachfrage durch nationale Programme zur digitalen Transformation, Investitionen in Smart Cities und Initiativen zur Modernisierung der Cybersicherheit in kritischen Infrastruktursektoren an.
Südafrika bleibt ein wichtiger Markt in der Region, während das gesamte MEA-Ökosystem von verbesserter Konnektivität und zunehmender Cloud-Nutzung profitiert. Die Energie-, Versorgungs-, Transport- und Regierungsbranche konzentrieren sich angesichts steigender Cyberbedrohungen weiterhin auf die Bedrohungstransparenz und die Modernisierung ihrer Infrastruktur.
Segmentierungsanalyse
Komponente
Das Segment der Komponenten wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18–20 % wachsen . Es bleibt ein zentraler Bestandteil der Cybersicherheitsstrategien von Unternehmen, da diese umfassende Transparenz über Netzwerke, Endpunkte, Cloud-Workloads und Benutzeridentitäten hinweg anstreben. Die zunehmende Raffinesse von Angriffen fördert Investitionen in integrierte Präventions-, Erkennungs- und Reaktionsfunktionen. Der Markt für den Schutz vor Advanced Persistent Threats (APTs) wächst stetig, da Unternehmen einheitliche Sicherheitsarchitekturen einführen, die Bedrohungsanalysen, -informationen und Funktionen zur Reaktion auf Sicherheitsvorfälle kombinieren.
- Lösung – Dieses Teilsegment stellt aufgrund des weitverbreiteten Einsatzes von Endpoint-Schutz, Bedrohungsanalyse, Netzwerküberwachung, Verhaltensanalyse und automatisierten Reaktionstechnologien zur Identifizierung komplexer Cyberangriffe die dominierende Marktposition dar.
- Service – Die Nachfrage wird durch die zunehmende Abhängigkeit von Managed Security Services, Beratungsleistungen, Unterstützung bei der Reaktion auf Sicherheitsvorfälle und Unterstützung des Sicherheitsbetriebs gestützt, da Unternehmen versuchen, interne Engpässe bei Cybersicherheitsexperten zu beheben.
Einsatz
Für das Segment „Bereitstellung“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 20–22 % erwartet . Unternehmen bewerten Bereitstellungsstrategien zunehmend anhand von Skalierbarkeit, operativer Flexibilität, Compliance-Anforderungen und Effizienz des Sicherheitsmanagements. Wachsende Cloud-Transformationsinitiativen beeinflussen Kaufentscheidungen, während Unternehmen mit strengen regulatorischen Anforderungen weiterhin ausgewählte On-Premise-Cybersicherheitsumgebungen beibehalten.
- Cloud-basiert – Unternehmen bevorzugen den Einsatz in der Cloud aufgrund der Skalierbarkeit, der schnelleren Aktualisierung der Bedrohungsinformationen, der zentralisierten Verwaltungsfunktionen und des effizienten Schutzes verteilter Umgebungen, die hybrides Arbeiten und Multi-Cloud-Operationen unterstützen.
- Vor Ort – Dieses Teilsegment behält seine Relevanz für Regierungsbehörden, Betreiber kritischer Infrastrukturen und stark regulierte Branchen, die eine umfassende Kontrolle über die Sicherheitsinfrastruktur und sensible Betriebsinformationen erfordern.
Organisationsgröße
Das Segment „Unternehmensgröße“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18–19,5 % wachsen . Große Unternehmen tragen traditionell maßgeblich zu den Ausgaben für Cybersicherheit bei; die zunehmende Bedrohungslage führt jedoch zu einer breiteren Akzeptanz auch in kleineren Unternehmen. Kosteneffiziente Abonnementmodelle und Managed-Security-Angebote verbessern den Zugang zu Sicherheitslösungen für Unternehmen mit unterschiedlichen Ressourcen.
- Großunternehmen – Große Organisationen bleiben aufgrund umfangreicher digitaler Ökosysteme, größerer Angriffsflächen und erhöhter Compliance-Verpflichtungen, die sich über mehrere Geschäftsfunktionen und geografische Regionen erstrecken, wichtige Anwender.
- KMU – Die Akzeptanz steigt, da kleinere Unternehmen verstärkt gezielten Cyberangriffen ausgesetzt sind und Zugang zu erschwinglichen, cloudbasierten Sicherheitsdiensten mit fortschrittlichen Schutzfunktionen erhalten.
Vertikal
Für das Segment „Vertikal“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 19–21 % prognostiziert . Die Nachfrageentwicklung in der Branche wird durch Unterschiede in der Datensensibilität, regulatorischen Verpflichtungen, Anforderungen an die Betriebskontinuität und dem Cyberrisiko geprägt. Organisationen in kritischen Sektoren legen zunehmend Wert auf proaktive Erkennungs- und Reaktionsfähigkeiten, um die finanziellen und betrieblichen Auswirkungen fortgeschrittener Cyberbedrohungen zu reduzieren.
- BFSI – Finanzinstitute legen großen Wert auf fortschrittlichen Bedrohungsschutz, um sensible Kundendaten zu sichern, die Integrität von Transaktionen zu gewährleisten und immer raffinierteren Betrugs- und Cyberspionageversuchen entgegenzuwirken.
- Bauwesen und Ingenieurwesen – Digitale Projektmanagementplattformen, vernetzte Infrastrukturanlagen und Tools für die Zusammenarbeit in der Lieferkette erhöhen die Anforderungen an die Cybersicherheit im gesamten Bauökosystem.
- Gesundheitswesen – Gesundheitsdienstleister erweitern ihre Investitionen in Cybersicherheit, um Patientendaten, vernetzte medizinische Geräte und digital integrierte klinische Umgebungen vor anhaltenden Bedrohungen zu schützen.
- Einzelhandel und E-Commerce – Einzelhandelsorganisationen konzentrieren sich darauf, Zahlungssysteme, Kundendatenbanken, digitale Handelsplattformen und Omnichannel-Betriebsumgebungen vor sich entwickelnden Cyberrisiken zu schützen.
- Energie und Versorgung – Betreiber legen Wert auf die Sicherheit von industriellen Steuerungssystemen, kritischen Infrastrukturanlagen und Betriebstechnologieumgebungen, die essentielle Energiedienstleistungen unterstützen.
- Medien und Unterhaltung – Steigende Anforderungen an die digitale Inhaltsverteilung und den Schutz geistigen Eigentums verstärken die Nutzung fortschrittlicher Lösungen zur Bedrohungsabwehr in Medienunternehmen.
- Regierung und Verteidigung – Hochwertige Informationsressourcen, nationale Sicherheitsbedenken und zunehmende Cyberaktivitäten von Nationalstaaten treiben weiterhin den umfassenden Einsatz in Regierungsbehörden voran.
- IT und Telekommunikation – Telekommunikationsanbieter und Technologieunternehmen benötigen fortschrittliche Überwachungsfunktionen, um umfangreiche Netzwerke, Kundendaten und Cloud-Infrastrukturen zu sichern.
Momentaufnahme der Chancen
|
Vertikal |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
BFSI |
Hoch |
Betrugsabwehr |
Reifen |
|
Bauwesen und Ingenieurwesen |
Niedrig |
Intelligente Projekte |
Aufkommen |
|
Gesundheitspflege |
Hoch |
Klinische Sicherheit |
Skalierung |
|
Einzelhandel und E-Commerce |
Medium |
Zahlungsschutz |
Skalierung |
|
Energie und Versorgung |
Hoch |
OT-Sicherheit |
Skalierung |
|
Medien und Unterhaltung |
Niedrig |
Inhaltsverteidigung |
Aufkommen |
|
Regierung und Verteidigung |
Hoch |
Cybersouveränität |
Reifen |
|
IT und Telekommunikation |
Hoch |
Netzwerkanalyse |
Reifen |
Markt für Schutz vor fortgeschrittenen persistenten Bedrohungen (APT): Wachstumstreiber und Wirkungsanalyse
Eskalation staatlich geförderter und gezielter Cyberkampagnen
Zunehmende geopolitische Spannungen und immer ausgefeiltere Cyberkriegstaktiken haben die Bedeutung fortschrittlicher Technologien zum Schutz vor Bedrohungen deutlich erhöht. Staatliche Akteure zielen auf Verteidigungsorganisationen, kritische Infrastrukturen, Technologieunternehmen, Gesundheitseinrichtungen und Regierungsbehörden ab, um strategische Informationen zu erlangen und deren Betrieb zu stören. Im Gegensatz zu herkömmlichen Malware-Angriffen bleiben Advanced Persistent Threats (APTs) oft über lange Zeiträume unentdeckt und extrahieren dabei sensible Daten. Unternehmen investieren daher in kontinuierliche Überwachung, die Integration von Bedrohungsdaten und Verhaltensanalysen, um die Transparenz und Erkennungsleistung zu verbessern. Dieser Trend ermutigt Unternehmen zur Implementierung mehrschichtiger Sicherheitsarchitekturen, die eine proaktive Bedrohungssuche und eine schnelle Reaktion auf Vorfälle unterstützen und letztendlich die Nachfrage im öffentlichen und privaten Sektor stärken.
Ausbau von Cloud Computing und hybriden Arbeitsumgebungen
Der zunehmende Übergang zu Cloud-Infrastrukturen, Software-as-a-Service-Plattformen und verteilten Arbeitsmodellen schafft größere und komplexere Angriffsflächen. Mitarbeiter greifen routinemäßig von verschiedenen Standorten und Geräten auf Unternehmenssysteme zu, wodurch der Bedarf an zentralisierter Transparenz und adaptiven Sicherheitskontrollen steigt. Traditionelle, auf den Perimeter fokussierte Ansätze reichen für die Absicherung hybrider Umgebungen nicht mehr aus. Mit der Modernisierung der digitalen Infrastruktur von Unternehmen wächst die Nachfrage nach Lösungen, die Cloud-Workloads, Benutzeridentitäten, Endpunkte und Netzwerkaktivitäten gleichzeitig überwachen können. Sicherheitsplattformen, die eine einheitliche Bedrohungserkennung und automatisierte Reaktionsfunktionen bieten, werden zu unverzichtbaren Bestandteilen moderner Cybersicherheitsstrategien. Die daraus resultierende Transformation beschleunigt die Investitionen in Technologien zum Schutz vor fortgeschrittenen, persistenten Bedrohungen (APTs) branchenübergreifend weltweit.
Stärkung der regulatorischen Anforderungen für Cyberresilienz
Regierungen und Aufsichtsbehörden führen umfassendere Rahmenwerke zur Stärkung der Cyberresilienz ein, um den steigenden wirtschaftlichen und betrieblichen Risiken durch Cyberangriffe zu begegnen. Anforderungen in Bezug auf die Meldung von Sicherheitsvorfällen, die Aufrechterhaltung des Betriebs, die Infrastruktursicherheit und das Risikomanagement beeinflussen die Prioritäten für Sicherheitsinvestitionen in vielen Branchen. Unternehmen stehen zunehmend unter Druck, messbare Cybersicherheitsbereitschaft und Reaktionsfähigkeit auf Bedrohungen nachzuweisen. Fortschrittliche Lösungen zum Schutz vor Bedrohungen unterstützen die Einhaltung von Vorschriften durch verbesserte Überwachungs-, Berichts- und Vorfalluntersuchungsprozesse. Mit der Ausweitung der regulatorischen Aufsicht in Sektoren wie Banken, Finanzdienstleistungen und Versicherungen (BFSI), Gesundheitswesen, Telekommunikation und Energie verstärken Unternehmen ihre Cybersicherheitsprogramme durch den verstärkten Einsatz von datengestützten Schutzplattformen, die in der Lage sind, komplexe und lang anhaltende Cyberangriffe abzuwehren.
Markt für Schutz vor fortgeschrittenen persistenten Bedrohungen (APT): Zukunftstrends
KI-gestützte autonome Bedrohungsanalyse
Künstliche Intelligenz (KI) wird voraussichtlich im Laufe des nächsten Jahrzehnts zu einer zentralen Funktion fortschrittlicher Bedrohungsschutzplattformen werden. Sicherheitsteams sehen sich zunehmend mit einer Vielzahl von Warnmeldungen konfrontiert, was die manuelle Untersuchung erschwert und ressourcenintensiv macht. Zukünftige Plattformen werden wahrscheinlich große Sprachmodelle, Verhaltensanalysen und automatisierte Reaktionsmechanismen kombinieren, um die Bedrohungserkennung und -behebung zu beschleunigen. Die Markttrends im Bereich des Schutzes vor fortgeschrittenen, persistenten Bedrohungen (APT ) deuten auf eine wachsende Nachfrage nach autonomen Sicherheitsoperationen hin, die Telemetriedaten von Endpunkten, Netzwerken, Cloud-Umgebungen und Identitätssystemen korrelieren können. Es wird erwartet, dass Anbieter prädiktive Erkennungsmodelle verbessern, die verdächtiges Verhalten erkennen, bevor es zu einer schwerwiegenden Kompromittierung kommt. Diese Entwicklung wird eine schnellere Eindämmung von Vorfällen, eine geringere Arbeitsbelastung für Analysten und eine stärkere Cyberresilienz in Unternehmen mit zunehmend komplexen digitalen Infrastrukturen unterstützen.
Konvergenz von Cybersicherheitsplattformen und Zero-Trust-Architekturen
Unternehmen streben zunehmend konsolidierte Cybersicherheitsumgebungen an, die die operative Komplexität reduzieren und gleichzeitig die Transparenz digitaler Assets verbessern. Zukünftige Sicherheitsstrategien werden Identitätssicherheit, Endpunktschutz, Cloud-Workload-Überwachung, Netzwerkanalyse und Bedrohungsanalyse in einheitlichen Plattformen integrieren. Die Nachfrage nach konsistenter Richtliniendurchsetzung und kontinuierlicher Überprüfung dürfte die Akzeptanz von Zero-Trust-Architekturen weiter steigern. Angesichts des anhaltenden Wachstums von hybriden Arbeitsmodellen, Cloud Computing und vernetzten Ökosystemen werden Unternehmen Lösungen priorisieren, die Benutzer und Assets standortunabhängig schützen. Anbieter integrierter Schutzframeworks und zentralisierter Sicherheitsmanagementfunktionen werden voraussichtlich erheblich profitieren, da Unternehmen nach höherer Effizienz, weniger Tool-Fragmentierung und einem stärkeren Schutz vor ausgeklügelten Angriffskampagnen streben.
Marktchancen für den Schutz vor fortgeschrittenen persistenten Bedrohungen (APT)
Erweiterung der Managed Detection and Response Services
Für Anbieter von Managed Detection and Response (MDR)-Lösungen bietet sich eine bedeutende Chance. Vielen Unternehmen fehlt das interne Know-how, um fortschrittliche Cybersicherheitstechnologien effektiv zu betreiben. Zunehmende Cyberbedrohungen, steigende regulatorische Anforderungen und der Mangel an qualifizierten Sicherheitsexperten veranlassen Unternehmen dazu, Überwachung und Reaktion auf Sicherheitsvorfälle auszulagern. Prognosen für den Markt für Advanced Persistent Threat Protection (APT) deuten auf ein hohes Potenzial für serviceorientierte Geschäftsmodelle hin, die Bedrohungsanalysen, Expertenanalysen und kontinuierliche Überwachung kombinieren. Anbieter, die skalierbare Managed Security-Lösungen für mittelständische Unternehmen bereitstellen können, sind gut positioniert, um die steigende Nachfrage zu bedienen. Strategische Investitionen in regionale Security Operations Center (SOCs) und KI-gestützte Analyseplattformen können die Wettbewerbsdifferenzierung und langfristige Umsatzchancen weiter stärken.
Schutz von Betriebstechnologie und kritischer Infrastruktur
Die industrielle Digitalisierung eröffnet neue Chancen in den Bereichen Energie, Versorgung, Fertigung, Transport und öffentliche Infrastruktur. Betriebstechnologieumgebungen basierten traditionell auf isolierten Systemen, doch die zunehmende Vernetzung hat kritische Anlagen komplexen Cyberbedrohungen ausgesetzt. Unternehmen suchen daher nach spezialisierten Lösungen, die industrielle Protokolle überwachen, anomales Verhalten erkennen und eine schnelle Reaktion auf Sicherheitsvorfälle ermöglichen. Anbieter, die die Sicherheitsanforderungen von Informationstechnologie und Betriebstechnologie erfolgreich vereinen, können den wachsenden Bedarf des Marktes für den Schutz vor Advanced Persistent Threats (APTs) decken. Investitionen in die Modernisierung der Infrastruktur, den Ausbau intelligenter Stromnetze und Initiativen zur industriellen Automatisierung dürften die Nachfrage zusätzlich ankurbeln. Da Regierungen der Cyberresilienz für essenzielle Dienstleistungen Priorität einräumen, können Anbieter von APT-Schutzlösungen von erheblichen langfristigen Einsatzmöglichkeiten profitieren.
Häufig gestellte Fragen

Ankita ist eine erfahrene Expertin für Marktforschung und Unternehmensberatung mit über neun Jahren Berufserfahrung in verschiedenen Branchen, darunter Technologie, Medien, Telekommunikation, Elektronik und Halbleiter sowie Banken, Finanzdienstleistungen und Versicherungen (BFSI). Im Laufe ihrer Karriere hat sie mehr als 100 Beratungs- und Marktforschungsprojekte für international führende Unternehmen erfolgreich geleitet und durchgeführt, darunter Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International. Zu ihren zentralen Fachkompetenzen gehören die Marktanalyse und -bewertung, Datenanalyse, Marktprognosen, Entwicklung von Unternehmensstrategien, Wettbewerbsanalyse (Competitive Intelligence) sowie die Erstellung fundierter Marktforschungsberichte. Dank ihrer umfassenden Branchenkenntnisse und ausgeprägten analytischen Fähigkeiten ist sie in der Lage, komplexe Marktinformationen aufzubereiten und strategische Erkenntnisse zur Unterstützung unternehmerischer Entscheidungen bereitzustellen.
Ankita verantwortet den gesamten Projektlebenszyklus – von der Entwicklung von Angeboten in der Pre-Sales-Phase und der Abstimmung mit Kunden über die Planung und Durchführung von Marktforschungsaktivitäten bis hin zur Bereitstellung aussagekräftiger Analysen und praxisorientierter Handlungsempfehlungen. Sie verfügt über umfangreiche Erfahrung in der Führung funktionsübergreifender Teams, der strukturierten Planung und Umsetzung komplexer Forschungsprojekte sowie der Entwicklung strategischer Empfehlungen, die auf die individuellen Geschäftsziele ihrer Kunden abgestimmt sind. Ihre ausgeprägten Kommunikationsfähigkeiten, Führungskompetenzen und Präsentationsstärken ermöglichen es ihr, komplexe Forschungsergebnisse in klare, verständliche und geschäftsrelevante Erkenntnisse zu übersetzen. Dadurch unterstützt sie Unternehmen dabei, fundierte und datengestützte Geschäftsentscheidungen zu treffen, ihre Wettbewerbsfähigkeit zu stärken und langfristige Wachstumsstrategien erfolgreich umzusetzen.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -