
Markt für Apheresis: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für die Apherese (2020–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Produkt (Geräte und Einwegartikel), Aphereseverfahren (Leukapherese, Plasmapherese, Thrombozytenapherese, Erythrozytapherese und andere Aphereseverfahren), Technologie (Zentrifugation und Membrantrennverfahren), Anwendung (Nierenerkrankungen, hämatologische Erkrankungen, neurologische Erkrankungen, Autoimmunerkrankungen und andere Anwendungen) und Geografie.
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00023080
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 24, 2026


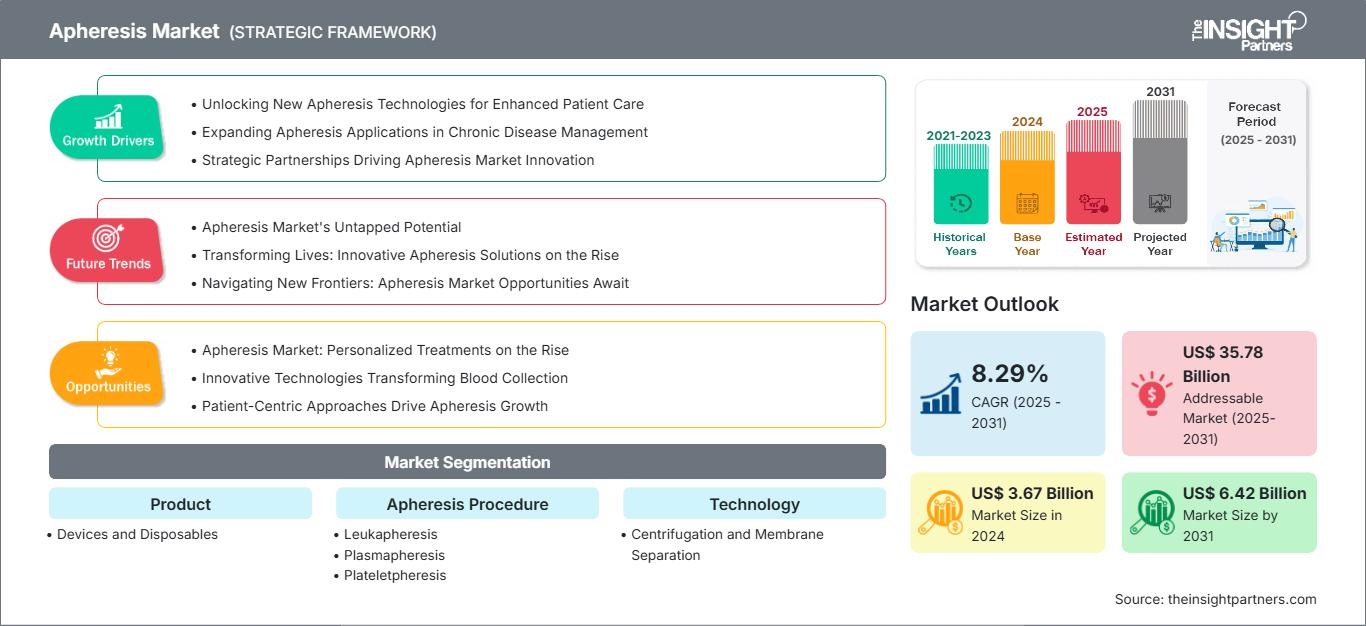
Marktgröße 2025
2,97 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
6,04 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,20 %
Wachstumsrate
Adressierbarer Markt
40,47 Mrd. US-Dollar
(2026–2034)
Der Markt für Apherese wurde 2025 auf 2,97 Milliarden US-Dollar geschätzt und soll bis 2034 auf 6,04 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 8,20 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Geräte und Einwegmaterialien für Spender- und Therapieverfahren, darunter Leukapherese, Plasmapherese, Thrombozytenapherese und Erythrozytapherese, unterstützt durch Zentrifugations- und Membrantrennverfahren für Anwendungen in der Nephrologie, Hämatologie, Neurologie und Autoimmunologie.
Nordamerika bleibt eine strukturell wichtige Region, gestützt durch etablierte Netzwerke zur Blutkomponentengewinnung, spezialisierte Therapiezentren, eine fortschrittliche Krankenhausinfrastruktur und vergleichsweise entwickelte Erstattungsmechanismen. Der regionale Markt für Apherese wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen. Die Nachfrage wird zunehmend durch die Plasmagewinnung, die Herstellung von Zelltherapien, neurologische Anwendungen und den Austausch installierter Geräte beeinflusst.
Marktanalyse und Einblicke zur Apherese
- Nordamerika hielt im Jahr 2025 schätzungsweise einen Marktanteil von 34–37 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen, was durch eine ausgereifte Infrastruktur für die therapeutische Apherese und eine hohe Plasmasammelkapazität unterstützt wird.
- Die USA repräsentierten im Jahr 2025 etwa 86–89 % des Umsatzes in Nordamerika und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,4 % wachsen, was auf ein hohes Fallaufkommen und spezialisierte Behandlungszentren zurückzuführen ist.
- Europa machte im Jahr 2025 etwa 25–28 % aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,6 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien eine etablierte Nachfrage im Bereich der klinischen Versorgung und der Blutverarbeitung bieten.
- Der asiatisch-pazifische Raum machte im Jahr 2025 etwa 22–25 % aus und wird voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,2–10,2 % verzeichnen, angeführt von China, Japan, Südkorea, Indien und Australien, da die Infrastruktur und die klinische Anwendung ausgebaut werden.
- Größtes Segmentprodukt : Einwegprodukte hatten im Jahr 2025 einen geschätzten Marktanteil von 68–72 % und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen, was den Verbrauch aufgrund wiederkehrender Eingriffe widerspiegelt.
- Technologie mit hohem Wachstumspotenzial : Die Zentrifugation hielt im Jahr 2025 einen Marktanteil von ca. 42–46 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,7 % wachsen, unterstützt durch Automatisierung und Effizienz bei der Komponententrennung.
- Detaillierte Analyse der wichtigsten Unternehmen: Terumo Blood and Cell Technologies, Inc.; Fresenius SE & Co. KGaA; Haemonetics Corporation; Asahi Kasei Medical Co., Ltd.; B. Braun Melsungen AG; Baxter International Inc.; Cerus Corporation; Kaneka Corporation; Kawasumi Laboratories, Inc.; Nikkiso Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Apherese-Markt hat sich von einer vorwiegend auf Investitionsgüter ausgerichteten Beschaffung hin zu integrierten Systemen entwickelt, die automatisierte Trennung, Einwegkreisläufe, Sensoren, Software und verfahrensspezifische Verbrauchsmaterialien kombinieren. Die Produktionsansätze konzentrieren sich nun auf die Entwicklung geschlossener Systeme und Einwegmaterialien mit hohem Durchsatz. Die Hersteller verbessern dabei die Trenngenauigkeit, den Durchsatz, die Benutzerfreundlichkeit und die Integrationsfähigkeit in immer komplexere therapeutische und zelluläre Prozesse.
Im Hinblick auf die zukünftige Verbreitung wird die Nutzung in den neuen asiatischen und bestimmten nahöstlichen Gesundheitssystemen zunehmen, wo Krankenhäuser die Infrastruktur für die Verarbeitung von Blutkomponenten und für fortschrittliche Therapien aufbauen. Die Modernisierung der regulatorischen Rahmenbedingungen, der Ausbau der Zell- und Gentherapie sowie Investitionen in Plasma und Blutprodukte werden sowohl den Bedarf an Ersatzprodukten als auch den kontinuierlichen Bedarf an Einwegprodukten steigern.
Berichtsumfang zum Markt für Apherese
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,97 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6,04 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,20 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Apherese-Marktanalyse
Die Nachfrage wird durch das Zusammenspiel von Blutkomponentenbedarf und therapeutischen Indikationen bestimmt, wie im Apherese-Marktbericht hervorgehoben wird . Die Gewinnung von Plasma, Thrombozyten, Leukozyten und Erythrozyten erfordert wiederkehrende Verfahren, während Autoimmunerkrankungen, neurologische, renale und hämatologische Erkrankungen therapeutische Anwendungen begünstigen. Die Wertschöpfungskette umfasst die Geräteherstellung, die Kit-Produktion, die Bereitstellung von Antikoagulanzien und Schläuchen, den Einkauf für Krankenhäuser, den Betrieb von Blutspendezentren, die Durchführung der Verfahren und den Kundendienst.
Vor diesem Hintergrund begünstigt das Marktangebot Unternehmen, die zuverlässige Geräte und ihre eigenen Verbrauchsmaterialien liefern können. Apheresegeräte erfordern in der Regel spezielle Entwicklungsarbeit, behördliche Prüfungen, Softwaresteuerung und verfahrensspezifische Verbrauchsmaterialien, was einen Anbieterwechsel nach der Installation erschwert. Krankenhäuser bewerten zudem die Kosten pro Behandlung, die Betriebszeit, den Schulungsbedarf, die Wartungsfreundlichkeit und die Verfügbarkeit von Verbrauchsmaterialien.
Das Wettbewerbsumfeld konzentriert sich auf etablierte Unternehmen mit einem großen Kundenstamm und einem spezifischen Technologieportfolio. Terumo Blood and Cell Technologies, Inc. ist im Bereich Blutkomponenten und therapeutischer Apherese-Lösungen aktiv, während die Haemonetics Corporation stark im Plasma- und Blutspendezentrumsgeschäft engagiert ist. Fresenius SE & Co. KGaA und B. Braun Melsungen AG sind im Bereich der Blutverarbeitung und Medizintechnik stark vertreten, während Asahi Kasei Medical Co., Ltd. eine starke Position in der therapeutischen Blutreinigung innehat.
Investitionen konzentrieren sich zunehmend auf Automatisierung, Zellverarbeitungskompatibilität, digitales Workflow-Management und Produktionskapazitäten für Einwegkomponenten. Laut Apherese-Marktprognose dürften diese Trends die betriebliche Effizienz steigern und die Ausweitung klinischer Anwendungen unterstützen. Baxter International Inc., Cerus Corporation, Kaneka Corporation, Kawasumi Laboratories, Inc. und Nikkiso Co., Ltd. tragen durch spezialisierte Technologien und regionale Vertriebskapazitäten zusätzlich zur Wettbewerbsfähigkeit bei. Die strategische Positionierung hängt zunehmend von klinischen Daten, regulatorischer Reichweite, wiederkehrenden Verbrauchsmaterialien, Serviceinfrastruktur und der Fähigkeit ab, neue Zell- und Gentherapie-Workflows zu unterstützen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Apherese-Markt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Apherese-Markt
Nordamerika repräsentierte 2025 etwa 34–37 % des Apherese-Marktanteils und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen. Den größten Anteil der regionalen Nachfrage tragen die Vereinigten Staaten bei, bedingt durch den Ausbau von Blutbanken, spezialisierten Krankenhäusern, Apherese-Therapien und der Infrastruktur zur Plasmaspende. Kanada leistet seinen Beitrag durch Universitätskliniken und Transfusionsdienste.
Das regionale Marktpotenzial beschränkt sich nicht nur auf die traditionelle Blutkomponentengewinnung, sondern umfasst auch weitere Anwendungsgebiete, darunter therapeutische Verfahren bei neurologischen und Autoimmunerkrankungen sowie die Herstellung von Zelltherapien, die auf der Gewinnung von Zellmaterial basieren. Die Erneuerung veralteter Geräte, der Einsatz von Einwegkomponenten, die Schulung des Personals und Serviceverträge dürften die wiederkehrenden Einnahmen steigern.
US-Apherese-Markt
Die USA repräsentierten 2025 etwa 86–89 % des nordamerikanischen Apherese-Marktes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,4 % wachsen. Das Land verfügt über ein gut ausgebautes System von Blutspendezentren, Fachkliniken, Plasmasammelstellen und eine entsprechende Infrastruktur. Die großen Unternehmen betreiben sowohl kommerzielle als auch Service-Netzwerke im Land.
Anwendungsgebiete umfassen die Gewinnung von Blutplättchen und Plasma, die Leukapherese zur Zellverarbeitung und Therapie neurologischer, Nieren-, Autoimmun- und hämatologischer Erkrankungen. Unternehmen wie Terumo Blood and Cell Technologies, Inc., Haemonetics Corporation und Fresenius SE & Co. KGaA konkurrieren über Plattformtechnologie, Verbrauchsmaterialien, Dienstleistungen und Arbeitsabläufe.
Europäischer Apherese-Markt
Europa hielt 2025 einen Marktanteil von ca. 25–28 % im Bereich der Apherese und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,6 % wachsen. Deutschland ist der größte Markt, gestützt auf eine gut ausgebaute Transfusionsinfrastruktur und entsprechende Therapien. Großbritannien und Frankreich haben klinische Programme entwickelt, während Italien und Spanien durch krankenhausbasierte Aktivitäten und die Versorgung mit Blutkomponenten beitragen.
Deutschland profitiert von fortschrittlichen Krankenhausstrukturen und Medizintechnik und benötigt daher vermehrt automatisierte Geräte, Einwegartikel für Behandlungen und entsprechende Dienstleistungen. Großbritannien legt Wert auf den effizienten Einsatz von Blutkomponenten und Therapien. Frankreich, Italien und Spanien tragen durch die Nachfrage von Universitätskliniken, Transfusionszentren und klinischen Programmen ebenfalls dazu bei.
APAC-Apherese-Markt
Der asiatisch-pazifische Raum (APAC) machte 2025 etwa 22–25 % des Apherese-Marktes aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–10,2 % wachsen. Damit ist er die am schnellsten wachsende große Region. China ist der größte Markt für diese Technologie in der Region, gefolgt von Japan, Südkorea, Indien und Australien, wo der Gesundheitssektor modernisiert und hinsichtlich der Anwendung verbessert wurde.
China verfügt über wachsende Krankenhauskapazitäten und die Entwicklung eigener Medizintechnik, während Japan auf eine gut ausgebaute klinische Infrastruktur zurückgreifen kann. Südkorea und Indien bieten gute Marktchancen durch Fortschritte in der Blutverarbeitung und -therapie. Australien kann weiterhin auf seine Transfusionsinfrastruktur setzen.
Apherese-Markt im Nahen Osten und Afrika
Der Markt für Apherese im Nahen Osten und in Afrika wird bis 2034 voraussichtlich ein jährliches Wachstum von 6,8–7,8 % verzeichnen. Saudi-Arabien ist dabei führend in der regionalen Entwicklung, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Spezialisierte Krankenhäuser und nationale Programme zur Modernisierung des Gesundheitswesens erweitern den Zugang zu komplexen Blutverarbeitungsdienstleistungen.
Saudi-Arabien und die Vereinigten Arabischen Emirate profitieren von hohen Investitionen in die tertiäre Versorgung und einer fortschrittlichen privaten Gesundheitsversorgung, während Südafrika als wichtiges klinisches Zentrum dient. Im übrigen Nahen Osten und Afrika ist die Infrastruktur weiterhin eingeschränkt, wodurch zentrale Blutspendezentren und Überweisungskrankenhäuser wichtige Beschaffungsstellen darstellen. Investitionen im Energiesektor unterstützen die Gesundheitsinfrastruktur in den Golfstaaten, während öffentlich-private Projekte die Verfügbarkeit spezialisierter Behandlungen verbessern können.
Segmentierungsanalyse
Produkt
Die Produktnachfrage verteilt sich auf Geräte und Einwegartikel, wobei Einwegartikel den größten Anteil am wiederkehrenden Umsatz ausmachen. Wichtige Markttrends im Bereich Apherese deuten darauf hin, dass dieses Segment im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen wird. Kaufentscheidungen werden durch Geräteersatz, Verfahrensautomatisierung, Anforderungen an die Infektionskontrolle und die Kompatibilität herstellerspezifischer Verbrauchsmaterialien beeinflusst. Der Verbrauch von Einwegartikeln steigt mit der Anzahl der durchgeführten Verfahren, da Schlauchsets, Sammelkomponenten, Filter und zugehörige Kreisläufe in der Regel verfahrensspezifisch verbraucht werden.
- Geräte: Automatisierte Trennsysteme sind weiterhin von strategischer Bedeutung, da sie eine etablierte Nutzerbasis schaffen und die Kompatibilität mit verfahrensspezifischen Verbrauchsmaterialien sicherstellen. Krankenhäuser legen bei der Erneuerung von Investitionsgütern zunehmend Wert auf Automatisierung, Zuverlässigkeit, Softwaresteuerung, Bedienerführung und Serviceunterstützung.
- Einwegmaterialien: Wiederkehrende Sets, Schlauchsysteme, Filter und Auffangkomponenten stellen unverzichtbare Bestandteile für jeden Eingriff dar. Ihre Bedeutung steigt mit der Anzahl der Eingriffe und stärkt die Lieferantenbindung, da die validierte Kompatibilität von Verbrauchsmaterialien und Medizinprodukten die Betriebskontinuität beeinflussen kann.
Apherese-Verfahren
Das Segment der Aphereseverfahren im Apherese-Markt umfasst Leukapherese, Plasmapherese, Thrombozytenapherese, Erythrozytapherese und weitere Aphereseverfahren . Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,8–8,8 % prognostiziert. Dieses Wachstum spiegelt das gleichzeitige Vorhandensein von Spenderverfahren und therapeutischen Anwendungen wider, wobei die Wahl des Verfahrens von der zu gewinnenden Blutkomponente, der klinischen Indikation und dem Behandlungsprotokoll abhängt. Die zunehmende Spezialisierung erweitert die Nachfrage über die traditionellen Entnahmeverfahren hinaus.
- Leukapherese: Die Nachfrage ist strategisch mit der Zellgewinnung und therapeutischen Anwendungen verknüpft, insbesondere dort, wo eine kontrollierte Entfernung oder Sammlung weißer Blutkörperchen erforderlich ist. Die zunehmende Aktivität im Bereich der Zelltherapie unterstützt die fortgesetzte Nutzung spezieller Sammelverfahren.
- Plasmapherese: Die Plasmatrennung ist nach wie vor ein wichtiges Verfahren sowohl bei Spendern als auch in der Therapie. Ihre Bedeutung wird durch die Anforderungen an plasmabasierte Produkte und deren klinische Anwendung bei bestimmten Autoimmun-, neurologischen und Nierenerkrankungen unterstrichen.
- Thrombozytenapherese: Die Thrombozytengewinnung unterstützt Transfusionsdienste, die eine gezielte Komponentenbeschaffung benötigen. Arbeitsabläufe mit Thrombozyten von Einzelspendern können das Komponentenmanagement verbessern und sind weiterhin wichtig für Krankenhäuser und Blutspendedienste, die eine planbare Thrombozytenverfügbarkeit anstreben.
- Erythrozytapherese: Der Austausch roter Blutkörperchen ist ein klinisch spezialisiertes Verfahren, das auf ausgewählte Patientengruppen beschränkt ist. Seine strategische Bedeutung ergibt sich aus wiederholten therapeutischen Eingriffen, bei denen eine kontrollierte Entnahme und ein gezielter Ersatz von Erythrozytenbestandteilen klinisch erforderlich sind.
Technologie
Die Technologie umfasst Zentrifugation und Membrantrennverfahren , wobei für dieses Segment im Zeitraum 2026–2034 ein jährliches Wachstum von 8,0–9,0 % prognostiziert wird. Die Technologieauswahl hängt von der Zielkomponente, der Art des Verfahrens, dem Durchsatz, dem klinischen Protokoll und dem Gerätedesign ab. Automatisierung, Sensorintegration, verbesserte Trennkontrolle und Bedienerführung gewinnen zunehmend an Bedeutung, während Membransysteme weiterhin wertvoll sind, wenn selektive Filtrationseigenschaften therapeutische Anwendungen unterstützen.
- Zentrifugation: Die Zentrifugation trennt Blutbestandteile nach ihrer Dichte und ist nach wie vor ein zentraler Bestandteil der Spender- und Therapieabläufe. Automatisierte Steuerung, kontinuierliche Überwachung und anpassbare Betriebsparameter unterstreichen ihre Bedeutung in Umgebungen mit hohem Blutentnahmeaufkommen.
- Membrantrennverfahren: Membransysteme ermöglichen durch Filtration eine selektive Trennung und sind wichtig für die therapeutische Blutreinigung. Ihr strategischer Wert steigt dort, wo die kontrollierte Entfernung gezielter Plasmabestandteile spezielle klinische Protokolle unterstützt.
Anwendung
Die Anwendung umfasst Nierenerkrankungen, hämatologische Erkrankungen, neurologische Erkrankungen, Autoimmunerkrankungen und weitere Anwendungsgebiete . Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,1–9,1 % prognostiziert. Die Expansion spiegelt den zunehmenden Einsatz der therapeutischen Apherese in der spezialisierten Krankheitsbehandlung sowie Anwendungen von Spendern wider, die die Verfügbarkeit von Blutkomponenten unterstützen. Klinische Leitlinien, Fachkompetenz, Kostenerstattung und die Verfügbarkeit von geschultem Personal beeinflussen die Akzeptanz.
- Nierenerkrankungen: Therapeutische Anwendungen der Plasmaverarbeitung unterstützen ausgewählte Nierenindikationen und schaffen Nachfrage in spezialisierten nephrologischen Einrichtungen und Krankenhäusern. Die Akzeptanz hängt stark vom klinischen Protokoll, dem Schweregrad der Erkrankung und der Verfügbarkeit erfahrener Behandlungszentren ab.
- Hämatologische Erkrankungen: Die Hämatologie ist weiterhin von strategischer Bedeutung, da die Apherese sowohl die Blutkomponentengewinnung als auch ausgewählte therapeutische Interventionen ermöglicht. Spezialisierte Blutspendezentren und Universitätskliniken bilden wichtige Bedarfszentren.
- Neurologische Erkrankungen: Neurologische Indikationen stellen ein wichtiges therapeutisches Anwendungsgebiet dar, insbesondere wenn die Plasmapherese in spezialisierte Behandlungspfade integriert wird. Das Wachstum hängt von klinischen Belegen, der Akzeptanz durch Neurologen und dem Zugang zu geschulten Apherese-Teams ab.
- Autoimmunerkrankungen: Bei bestimmten Autoimmunerkrankungen kann die therapeutische Entfernung pathogener Plasmabestandteile erforderlich sein. Ein besseres Verständnis dieser Erkrankungen durch Spezialisten und eine Standardisierung der Behandlungsprotokolle können die Anwendung in spezialisierten Kliniken fördern.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Nierenerkrankungen |
Medium |
Plasmaaustausch |
Skalierung |
|
Hämatologische Erkrankungen |
Hoch |
Zellensammlung |
Reifen |
|
Neurologische Erkrankungen |
Hoch |
Therapeutischer Austausch |
Reifen |
|
Autoimmunerkrankungen |
Hoch |
Immunentfernung |
Skalierung |
|
Weitere Anwendungen |
Medium |
Spezialprotokolle |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Apherese-Marktes
Erweiterung der therapeutischen Apherese im Management komplexer Erkrankungen
Die zunehmende Anwendung der therapeutischen Apherese bei ausgewählten neurologischen, Autoimmun-, Nieren- und hämatologischen Erkrankungen erweitert den Patientenkreis. Besonders deutlich wird der Marktnutzen dort, wo Krankenhäuser spezialisierte Abteilungen einrichten, die für wiederholte Behandlungen sowie die Überwachung von Antikoagulation, Gefäßzugang, Flüssigkeitsmanagement und Substitutionstherapie ausgestattet sind. Die verstärkte Spezialisierung ermöglicht zudem eine optimierte Gerätenutzung, da die installierten Systeme flexibel eine Vielzahl von Indikationen abdecken können, anstatt sich auf eine spezifische Modalität zu beschränken. Dies kommt Geräteherstellern zugute, die Technologieplattformen mit flexiblen Protokollen und schneller Verfahrenseinrichtung anbieten. Die gesteigerte Nutzung erhöht wiederum die Nachfrage nach Einwegmaterialien, da jede neue Behandlung einen kontinuierlichen Bedarf an Schläuchen, Filtern, Entnahmesets und anderen verfahrensbezogenen Verbrauchsmaterialien mit sich bringt.
Steigende Nachfrage nach Plasma und Blutbestandteilen
Der Bedarf an Plasma und anderen Blutbestandteilen wird die Investitionen in Entnahmetechnik weiter ankurbeln, insbesondere bei Gesundheitseinrichtungen, die ihre Lieferkette für Blutprodukte resilienter gestalten möchten. Die Apherese-Technologie ermöglicht die selektive Trennung von Blutbestandteilen und bietet in bestimmten Fällen Vorteile gegenüber der Vollblutspende. Blutspendezentren können so ihre Entnahmekapazität optimieren und die Ausbeute an Blutbestandteilen maximieren. Die Auswirkungen betreffen unter anderem Ausrüstung, Verbrauchsmaterialien, Antikoagulanzien, Lagerlösungen und Dienstleistungen. Dies ist besonders relevant für Plasma, da hier ein zuverlässiger Gerätebetrieb und ein planbarer Verbrauch von Verbrauchsmaterialien unerlässlich sind. Hersteller, die skalierbare Plattformen und standardisierte Prozesse mit lokalem technischem Support bereitstellen können, helfen den Zentren, die steigenden Kapazitäten zu bedienen.
Automatisierung und Integration von Apherese-Workflows
Der Trend zur Automatisierung beeinflusst die Beschaffung von Ausrüstung, indem er die Prozesskonsistenz erhöht, die Abhängigkeit von Bedienpersonal verringert und eine bessere Überwachung der Prozessvariablen ermöglicht. Moderne Systeme integrieren automatische Steuerungsfunktionen, Alarme, Datenerfassung und Prozessführung, wodurch komplexe Prozesse vereinfacht werden können. Die Auswirkungen auf den Markt sind besonders für Krankenhäuser relevant, die Schwierigkeiten haben, hochqualifiziertes technisches Personal zu rekrutieren, da solche Systeme die standardisierte Durchführung von Verfahren ermöglichen. Die Integration der digitalen Umgebung in Krankenhäuser bietet Herstellern eine gute Grundlage zur Differenzierung im Bereich Datenmanagement und Fernwartung. Gleichzeitig erhöht die automatisierte Blutverarbeitung in den Zentren deren Kapazität und die Vorhersagbarkeit der Ausbeute.
Zukunftstrends im Apherese-Markt
Wachstum von Arbeitsabläufen bei der Sammlung von Zellen und Gentherapien
Die Entwicklung von Zell- und Gentherapien dürfte die Nachfrage nach kontrollierten Arbeitsabläufen für die Zellgewinnung und -verarbeitung ankurbeln. Leukapheresegeräte bilden die Grundlage für die Gewinnung von Zellmaterial für fortgeschrittene Therapien. Daher gewinnen die Kontrolle der Gewinnungsqualität, die Identitätsprüfung, die Rückverfolgbarkeit und standardisierte Arbeitsabläufe zunehmend an Bedeutung. Zukünftig werden Hersteller die Apheresegeräte, die Zellverarbeitungstechnologie, die Dokumentation und die Arbeitsabläufe in den Therapiezentren enger miteinander verknüpfen. Dies führt zu einer Verlagerung des Fokus von der Beschaffung einzelner Entnahmegeräte hin zur Beschaffung ganzer Systeme. Anbieter, die die Entnahmegeräte für spezifische Zellanwendungen validieren können, werden ihre Position im wachsenden Netzwerk der Therapiezentren stärken.
Digitalisierte und ressourceneffiziente Apherese-Plattformen
Zukünftige Systeme konzentrieren sich verstärkt auf digitale Überwachung, automatisierte Parametereinstellung, Ferndiagnose und Ressourceneffizienz. Krankenhäuser und Blutspendezentren legen zunehmend Wert darauf, die Prozesszeiten zu verkürzen, den Verbrauch von Verbrauchsmaterialien zu reduzieren, die Geräteauslastung zu optimieren und die Betriebsleistung zu messen. Digitale Vernetzung ermöglicht die zentrale Verwaltung des Geräteparks, die Durchführung vorbeugender Wartungsarbeiten und die Erstellung von Berichten für verschiedene Einrichtungen. Darüber hinaus können Einwegartikel so optimiert werden, dass der Materialverbrauch reduziert wird, ohne deren Sterilität und Funktionalität zu beeinträchtigen. Solche Innovationen wirken sich auf Beschaffungsentscheidungen aus, da die Gesamtbetriebskosten über die reine Kapitalinvestition hinaus berechnet werden können. Digitale Geräte und optimierte Einwegartikel können starke Lieferantenbeziehungen fördern, da Software, Dienstleistungen und Einwegartikel in das Gesamtbetriebsmodell integriert sind.
Marktchancen im Bereich Apherese
Ausbau der spezialisierten Apheresekapazitäten in aufstrebenden Gesundheitssystemen
Die neuen Gesundheitssysteme bieten die Chance, therapeutische Apherese-Dienstleistungen in Universitätskliniken und regionalen Überweisungszentren zu etablieren. Zu den Investitionsbereichen gehören automatisierte Systeme, erfahrenes Klinikpersonal, eine stetige Versorgung mit Einwegmaterialien, technische Wartung und standardisierte Behandlungsprotokolle. Unternehmen, die in den Markt eintreten, könnten Partnerschaften mit renommierten Krankenhäusern, Blutbanken und Blutbanken nutzen, anstatt sich ausschließlich auf Vertriebskanäle zu konzentrieren. Schulungen in spezifischen Regionen könnten den Fachkräftemangel beheben und die Wirtschaftlichkeit von Plattformen mit vielfältigen Anwendungsgebieten belegen. Die Produktion oder Montage in den Regionen könnte die Risiken in den Lieferketten minimieren, insbesondere wenn importierte Medizinprodukte lange Lieferzeiten haben. Die besten Erfolgsaussichten bestehen dort, wo der Staat seine spezialisierten Versorgungskapazitäten ausbaut und private Krankenhäuser ihre komplexen Behandlungen in Einrichtungen mit hohem Patientenaufkommen integrieren.
Integrierte Lösungen für die Zellverarbeitung und therapeutische Sammlungen
Durch die Verknüpfung der Apherese-Sammlung mit der Weiterverarbeitung von Zellen und fortschrittlichen Therapien ergeben sich neue Chancen. Anbieter können diese nutzen, indem sie validierte Verfahren für die Sammlung, digitale Rückverfolgbarkeit, Kompatibilität mit Einwegmaterialien, Schulungen für das Personal und Datenschnittstellen bereitstellen, die den Transport zellulärer Produkte durch die übrige Prozesskette erleichtern. Eine solche Integration kann Risikofaktoren beim Transfer eliminieren und die Prozesskonsistenz in den Einrichtungen sowie bei den Entwicklern fortschrittlicher Therapien erhöhen. Die Zusammenarbeit mit Biotech-Unternehmen, Auftragsentwicklern und spezialisierten Kliniken unterstützt Anbieter bei der Validierung von Systemen für neue Anwendungen. Die Finanzierung sollte auf Integration, Qualitätssicherungssysteme, Cybersicherheit und regulatorische Dokumentation ausgerichtet sein und nicht nur auf die Ausrüstung. Unternehmen mit bereits etablierten Sammlungssystemen haben einen klaren Vorteil, da bestehende Systeme als Zugangspunkt zu neuen zellulären Prozessen dienen.
Aktuelle Entwicklungen
- Juni 2026: Die Haemonetics Corporation gab eine überarbeitete Segmentstruktur bekannt. Die bisherigen Geschäftsbereiche Plasma und Blutzentrum wurden zu einem einzigen Apherese-Segment zusammengefasst, das Segment Krankenhaus wurde in MedSurg umbenannt. Diese Änderung bringt die externe Berichterstattung in Einklang mit der internen Steuerung der Geschäftsbereiche, Technologien und bedienten Märkte.
- November 2025: Terumo Blood and Cell Technologies, Inc. und Santersus AG gaben eine exklusive Zusammenarbeit zur Weiterentwicklung der therapeutischen Apherese-Technologie für Sepsis bekannt. Die Partnerschaft kombiniert die NucleoCapture-Blutreinigungstechnologie von Santersus mit dem Spectra Optia Apherese-System, um die klinische Entwicklung für schwerkranke Patienten zu unterstützen.
- April 2025: Die Asahi Kasei Medical Co., Ltd. nahm nach einer Unternehmensumstrukturierung, in deren Rahmen Asahi Kasei die Mehrheit ihrer Anteile an Asahi Kasei Medical übertrug, den Betrieb auf. Das Medizingeschäft umfasst weiterhin Blutreinigungsverfahren, einschließlich Hämodialyse und therapeutischer Apherese, während die damit verbundenen Life-Science-Aktivitäten separat neu organisiert wurden.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -