
Mercato dell’aferesis: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dell'aferesi (2020-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (dispositivi e monouso), procedura di aferesi (leucaferesi, plasmaferesi, piastrinoaferesi, eritrocitoaferesi e altre procedure di aferesi), tecnologia (centrifugazione e separazione a membrana), applicazione (malattie renali, malattie ematologiche, malattie neurologiche, malattie autoimmuni e altre applicazioni) e area geografica.
- Stato : Dati rilasciati
- Codice del report : TIPRE00023080
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


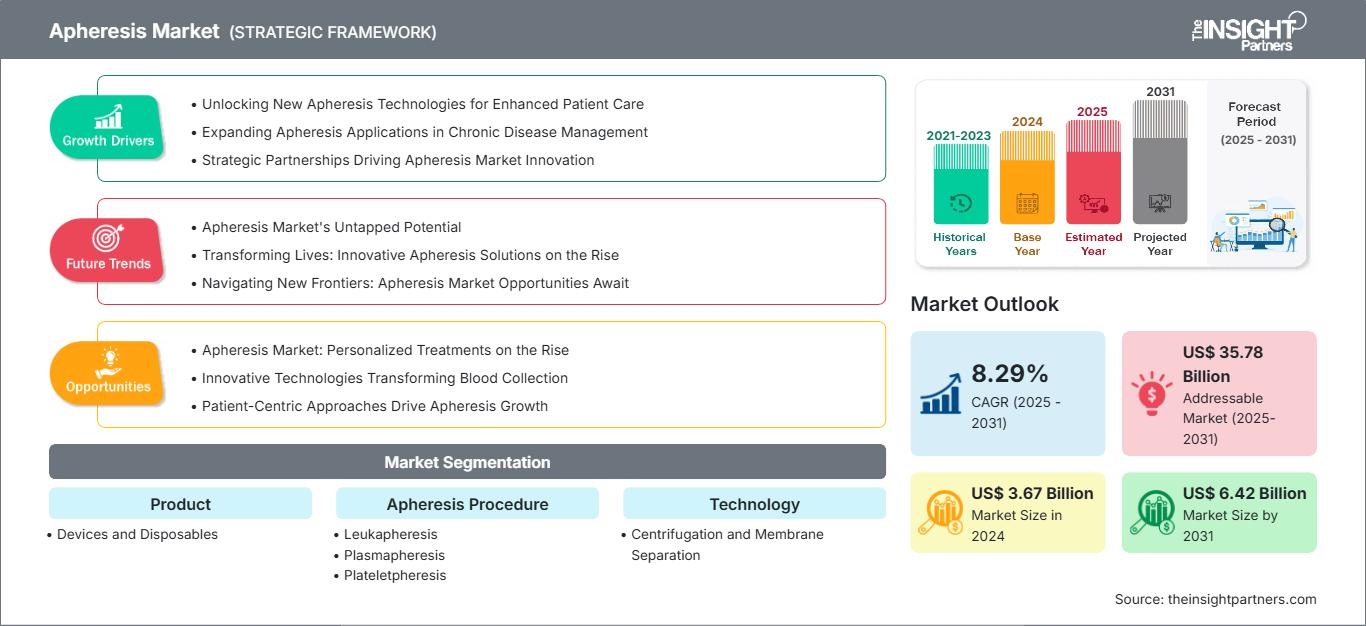
Dimensioni del mercato nel 2025
2,97 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
6,04 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,20 %
Tasso di crescita
Mercato di riferimento
40,47 miliardi di dollari USA
(2026-2034)
Il mercato dell'aferesi valeva 2,97 miliardi di dollari nel 2025 e si prevede che raggiungerà i 6,04 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,20% nel periodo 2026-2034. Il mercato comprende dispositivi e materiali di consumo utilizzati nelle procedure di donazione e terapeutiche, tra cui leucaferesi, plasmaferesi, piastrinoaferesi ed eritrocitoaferesi, supportate da tecnologie di centrifugazione e separazione a membrana, per applicazioni renali, ematologiche, neurologiche e autoimmuni.
Il Nord America rimane un'area geografica strutturalmente importante, supportata da consolidate reti di raccolta di emocomponenti, centri terapeutici specializzati, infrastrutture ospedaliere avanzate e meccanismi di rimborso relativamente sviluppati. Si stima che il mercato regionale dell'aferesi crescerà a un tasso annuo composto (CAGR) del 7,5-8,5% nel periodo 2026-2034, con una domanda sempre più influenzata dalla raccolta di plasma, dalla produzione di terapie cellulari, dalle applicazioni neurologiche e dalla sostituzione delle apparecchiature installate.
Analisi e approfondimenti sul mercato dell'aferesi
- Nel 2025 il Nord America deteneva una quota stimata tra il 34% e il 37% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,5-8,5% nel periodo 2026-2034, grazie a un'infrastruttura matura per l'aferesi terapeutica e alla capacità di raccolta del plasma.
- Gli Stati Uniti rappresentavano circa l'86-89% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,4-8,4%, grazie agli elevati volumi di procedure e alla presenza di centri di trattamento specializzati.
- Nel 2025 l'Europa rappresentava circa il 25-28% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,6-8,6%, con Germania, Regno Unito, Francia, Italia e Spagna che offrono una consolidata domanda di servizi clinici e di lavorazione del sangue.
- Nel 2025, la regione Asia-Pacifico rappresentava circa il 22-25% del mercato e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,2-10,2%, trainata da Cina, Giappone, Corea del Sud, India e Australia, grazie all'espansione delle infrastrutture e all'adozione clinica.
- Il segmento di prodotto più importante : i prodotti monouso detenevano una quota di mercato stimata tra il 68% e il 72% nel 2025 e si prevede che cresceranno a un CAGR del 7,5-8,5% fino al 2034, a causa del consumo ricorrente dovuto alle procedure.
- Segmento tecnologico ad alta crescita : la centrifugazione deteneva una quota di mercato pari a circa il 42-46% nel 2025 e si prevede che crescerà a un CAGR dell'8,7-9,7%, grazie all'automazione e all'efficienza nella separazione dei componenti.
- Aziende chiave analizzate nel dettaglio: Terumo Blood and Cell Technologies, Inc.; Fresenius SE & Co. KGaA; Haemonetics Corporation; Asahi Kasei Medical Co., Ltd.; B. Braun Melsungen AG; Baxter International Inc.; Cerus Corporation; Kaneka Corporation; Kawasumi Laboratories, Inc.; Nikkiso Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dell'aferesi si è evoluto da un approccio basato prevalentemente sull'acquisto di apparecchiature capitali a sistemi integrati che combinano separazione automatizzata, circuiti monouso, sensori, software e materiali di consumo specifici per la procedura. Gli approcci produttivi si concentrano ora sullo sviluppo di sistemi chiusi e materiali di consumo ad alta produttività, con i produttori che migliorano la precisione della separazione, l'efficienza produttiva, la facilità d'uso e la capacità di integrazione in processi terapeutici e cellulari sempre più sofisticati.
In termini di adozione futura, l'utilizzo si espanderà nei nuovi sistemi sanitari asiatici e in alcuni sistemi sanitari mediorientali, dove gli ospedali sviluppano le infrastrutture per la lavorazione degli emocomponenti e le terapie avanzate. La modernizzazione normativa, l'espansione della terapia cellulare e genica e gli investimenti in plasma e prodotti ematici contribuiranno a stimolare sia la sostituzione che il fabbisogno continuo di dispositivi monouso.
Ambito del rapporto sul mercato dell'aferesi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,97 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 6,04 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,20% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dell'aferesi
La domanda è determinata dall'intersezione tra le esigenze relative ai componenti del sangue e le indicazioni terapeutiche, come evidenziato nel Rapporto sul mercato dell'aferesi . La raccolta di plasma, piastrine, leucociti e globuli rossi crea esigenze procedurali ricorrenti, mentre le patologie autoimmuni, neurologiche, renali ed ematologiche supportano le applicazioni terapeutiche. La catena del valore comprende la produzione di dispositivi, la produzione di kit, la fornitura di anticoagulanti e tubi, gli acquisti ospedalieri, le attività dei centri trasfusionali, l'esecuzione delle procedure e i servizi post-vendita.
Alla luce di ciò, l'offerta di mercato favorisce le aziende in grado di fornire dispositivi affidabili insieme ai propri sistemi di materiali di consumo proprietari. In genere, i dispositivi per aferesi richiedono una progettazione specifica, test normativi, controllo software e materiali di consumo specifici per la procedura, il che rende difficile cambiare fornitore una volta installati. Inoltre, gli ospedali valutano il costo per procedura, i tempi di attività, le esigenze di formazione, la facilità di manutenzione e la disponibilità dei materiali di consumo.
Il contesto competitivo è incentrato sulle organizzazioni già presenti sul mercato, che vantano un'ampia base clienti e uno specifico portafoglio tecnologico. Terumo Blood and Cell Technologies, Inc. opera nel settore dei componenti ematici e delle soluzioni di aferesi terapeutica, mentre Haemonetics Corporation è fortemente presente nel settore dei centri di plasma e trasfusione. Fresenius SE & Co. KGaA e B. Braun Melsungen AG detengono una solida presenza nel settore della lavorazione del sangue e dei dispositivi medici, mentre Asahi Kasei Medical Co., Ltd. occupa una posizione di rilievo nella depurazione terapeutica del sangue.
Gli investimenti sono sempre più orientati verso l'automazione, la compatibilità con i processi cellulari, la gestione digitale dei flussi di lavoro e la capacità produttiva di componenti monouso. Secondo le previsioni del mercato dell'aferesi , si prevede che queste tendenze rafforzeranno l'efficienza operativa e supporteranno l'espansione delle applicazioni cliniche. Baxter International Inc., Cerus Corporation, Kaneka Corporation, Kawasumi Laboratories, Inc. e Nikkiso Co., Ltd. contribuiscono ad accrescere il loro vantaggio competitivo attraverso tecnologie specializzate e capacità di distribuzione regionale. Il posizionamento strategico dipende sempre più dalle evidenze cliniche, dalla portata normativa, dai materiali di consumo ricorrenti, dall'infrastruttura di servizi e dalla capacità di supportare i flussi di lavoro emergenti per la terapia cellulare e genica.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'aferesi: approfondimenti strategici
Approfondimenti regionali
Mercato dell'aferesi in Nord America
Nel 2025, il Nord America rappresentava circa il 34-37% della quota di mercato dell'aferesi e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,5-8,5% fino al 2034. La quota maggiore della domanda regionale è fornita dagli Stati Uniti, grazie allo sviluppo di banche del sangue, ospedali specializzati, terapie di aferesi e infrastrutture per la raccolta del plasma. Il Canada contribuisce attraverso ospedali di terzo livello e servizi trasfusionali.
Le opportunità di mercato a livello regionale non si limitano alla tradizionale raccolta di emocomponenti, ma includono anche altre applicazioni, tra cui procedure terapeutiche per disturbi neurologici e autoimmuni, nonché la produzione di terapie cellulari che dipendono dalla raccolta di materiale cellulare. La sostituzione delle apparecchiature obsolete, i circuiti monouso, la formazione degli operatori e i contratti di assistenza dovrebbero trainare i ricavi ricorrenti.
Mercato statunitense dell'aferesi
Nel 2025, gli Stati Uniti rappresentavano circa l'86-89% del mercato nordamericano dell'aferesi e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,4-8,4% fino al 2034. Il Paese vanta un sistema ben sviluppato di centri trasfusionali, ospedali specializzati, centri di raccolta plasma e una solida base di impianti. Le principali aziende operano sia con reti commerciali che di servizi all'interno del territorio nazionale.
Le applicazioni spaziano dalla raccolta di piastrine e plasma alla leucaferesi per la lavorazione cellulare e la terapia di disturbi neurologici, renali, autoimmuni ed ematologici. Aziende come Terumo Blood and Cell Technologies, Inc., Haemonetics Corporation e Fresenius SE & Co. KGaA competono sul mercato attraverso piattaforme tecnologiche, materiali di consumo, servizi e flussi di lavoro.
Mercato europeo dell'aferesi
Nel 2025, l'Europa deteneva circa il 25-28% del mercato dell'aferesi e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,6-8,6%. La Germania è il mercato più grande, grazie a un'infrastruttura trasfusionale e a terapie ben sviluppate. Il Regno Unito e la Francia hanno sviluppato programmi clinici, mentre Italia e Spagna contribuiscono attraverso attività ospedaliere e la fornitura di emocomponenti.
La Germania beneficia di strutture ospedaliere all'avanguardia e di tecnologie avanzate per i dispositivi medici, il che comporta una forte domanda di dispositivi automatizzati, materiali monouso per le procedure e servizi. Il Regno Unito pone l'accento sull'uso efficiente di emocomponenti e terapie. Francia, Italia e Spagna contribuiscono attraverso la domanda proveniente da ospedali di terzo livello, centri trasfusionali e programmi clinici.
Mercato dell'aferesi nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 22-25% del mercato dell'aferesi e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,2-10,2%, risultando la regione principale in più rapida espansione. La Cina è il mercato più grande per questa tecnologia nella regione, seguita da Giappone, Corea del Sud, India e Australia, dove il settore sanitario è modernizzato e ha registrato un miglioramento in termini di adozione.
La Cina sta espandendo la propria capacità ospedaliera, parallelamente allo sviluppo interno di dispositivi medici, mentre il Giappone può contare su un'infrastruttura clinica ben sviluppata. Corea del Sud e India offrono buone opportunità di mercato grazie ai progressi nelle tecnologie di emotrasfusione e terapia. L'Australia può ancora contare sulla propria infrastruttura trasfusionale.
Mercato dell'aferesi in Medio Oriente e Africa
Si prevede che il mercato dell'aferesi in Medio Oriente e Africa registrerà un tasso di crescita annuo composto (CAGR) del 6,8-7,8% fino al 2034, con l'Arabia Saudita a guidare lo sviluppo regionale, seguita da Emirati Arabi Uniti e Sudafrica. Gli ospedali specializzati e i programmi nazionali di modernizzazione dell'assistenza sanitaria stanno ampliando l'accesso a servizi complessi di trattamento del sangue.
L'Arabia Saudita e gli Emirati Arabi Uniti beneficiano di ingenti investimenti nell'assistenza terziaria e di una capacità sanitaria privata avanzata, mentre il Sudafrica funge da importante polo clinico. Il resto del Medio Oriente e dell'Africa presenta maggiori carenze infrastrutturali, il che rende i centri trasfusionali centralizzati e gli ospedali di riferimento punti di approvvigionamento fondamentali. Gli investimenti nel settore energetico sostengono le infrastrutture sanitarie nelle economie del Golfo, mentre i progetti pubblico-privati possono migliorare la disponibilità di procedure specialistiche.
Analisi di segmentazione
Prodotto
La domanda di prodotti è suddivisa tra dispositivi e materiali monouso, con questi ultimi che rappresentano la quota maggiore di ricavi ricorrenti. Le principali tendenze del mercato dell'aferesi indicano che il segmento dovrebbe crescere a un CAGR del 7,5-8,5% nel periodo 2026-2034. La sostituzione delle apparecchiature, l'automazione delle procedure, i requisiti di controllo delle infezioni e la compatibilità dei materiali di consumo proprietari influenzano le decisioni di acquisto. L'utilizzo di materiali monouso aumenta con il volume delle procedure, poiché i set di tubi, i componenti di raccolta, i filtri e i circuiti associati vengono generalmente consumati in base alla specifica procedura.
- Dispositivi: Le piattaforme di separazione automatizzate rimangono strategicamente importanti perché stabiliscono relazioni con la base installata e determinano la compatibilità con i materiali di consumo specifici per la procedura. Gli ospedali attribuiscono sempre più importanza all'automazione, all'affidabilità, ai controlli software, alla guida per l'operatore e all'assistenza tecnica quando sostituiscono le apparecchiature capitali.
- Materiali di consumo: kit ricorrenti, tubi di collegamento, filtri e componenti di raccolta rappresentano requisiti essenziali per ogni procedura. La loro importanza aumenta con il volume delle procedure e rafforza la fidelizzazione dei fornitori, poiché la compatibilità validata tra materiali di consumo e dispositivi può influire sulla continuità operativa.
Procedura di aferesi
Il segmento delle procedure di aferesi del mercato dell'aferesi comprende leucaferesi, plasmaferesi, piastrinoaferesi, eritrocitoaferesi e altre procedure di aferesi . Si prevede che questo segmento crescerà a un CAGR del 7,8-8,8% nel periodo 2026-2034. La crescita riflette la coesistenza di procedure di donazione e applicazioni terapeutiche, con la scelta della procedura determinata dal componente ematico da prelevare, dall'indicazione clinica e dal protocollo di trattamento. La crescente specializzazione sta ampliando la domanda al di là dei flussi di lavoro di raccolta tradizionali.
- Leucaferesi: la domanda è strategicamente legata alla raccolta cellulare e alle applicazioni terapeutiche, in particolare laddove è richiesta la rimozione o la raccolta controllata dei globuli bianchi. La crescente attività di terapia cellulare supporta il continuo utilizzo di flussi di lavoro di raccolta dedicati.
- Plasmaferesi: la separazione del plasma rimane una categoria procedurale di primaria importanza sia in ambito di donazione che terapeutico. La sua rilevanza è ulteriormente rafforzata dai requisiti per i prodotti derivati dal plasma e dal suo utilizzo clinico in specifiche patologie autoimmuni, neurologiche e renali.
- Piastrineferesi: la raccolta di piastrine supporta i servizi trasfusionali che richiedono un approvvigionamento mirato di emocomponenti. I flussi di lavoro con piastrine da singolo donatore possono migliorare la gestione degli emocomponenti e rimangono importanti per gli ospedali e i centri trasfusionali che desiderano una disponibilità prevedibile di piastrine.
- Eritrocitoaferesi: lo scambio di globuli rossi è una procedura clinica specialistica, concentrata su specifiche popolazioni di pazienti. La sua rilevanza strategica deriva dalle ripetute procedure terapeutiche in cui è clinicamente necessario il prelievo e la sostituzione controllata dei componenti dei globuli rossi.
Tecnologia
La tecnologia comprende la centrifugazione e la separazione a membrana , e si prevede che questo segmento crescerà a un CAGR dell'8,0-9,0% nel periodo 2026-2034. La scelta della tecnologia dipende dal componente target, dal tipo di procedura, dalla produttività, dal protocollo clinico e dalla progettazione dell'apparecchiatura. L'automazione, l'integrazione dei sensori, il miglioramento del controllo della separazione e la guida dell'operatore sono fattori di differenziazione sempre più importanti, mentre i sistemi a membrana rimangono validi laddove le caratteristiche di filtrazione selettiva supportano le applicazioni terapeutiche.
- Centrifugazione: La centrifugazione separa i componenti del sangue in base alla densità e rimane fondamentale nei flussi di lavoro di donazione e terapeutici. Il controllo automatizzato, il monitoraggio continuo e i parametri operativi adattabili ne rafforzano l'importanza negli ambienti di raccolta ad alto volume.
- Separazione a membrana: i sistemi a membrana consentono una separazione selettiva grazie alle loro caratteristiche di filtrazione e sono importanti nella depurazione terapeutica del sangue. Il loro valore strategico aumenta laddove la rimozione controllata di specifici componenti del plasma supporta protocolli clinici specializzati.
Applicazione
L'applicazione comprende patologie renali, patologie ematologiche, patologie neurologiche, malattie autoimmuni e altre applicazioni . Si prevede che il segmento crescerà a un CAGR dell'8,1-9,1% nel periodo 2026-2034. L'espansione riflette il crescente utilizzo dell'aferesi terapeutica nella gestione di patologie specialistiche, unitamente alle applicazioni per i donatori che supportano la disponibilità di emocomponenti. Le linee guida cliniche, la competenza specialistica, il rimborso e la disponibilità di operatori qualificati influenzano l'adozione.
- Patologie renali: le applicazioni terapeutiche di trattamento del plasma supportano specifiche indicazioni renali, generando domanda in ambito nefrologico specializzato e in contesti ospedalieri. L'adozione dipende fortemente dal protocollo clinico, dalla gravità della malattia e dalla disponibilità di centri di trattamento con esperienza.
- Patologie ematologiche: L'ematologia rimane strategicamente importante perché l'aferesi può supportare sia la raccolta di emocomponenti che specifici interventi terapeutici. I centri trasfusionali specializzati e gli ospedali di terzo livello rappresentano importanti centri di riferimento per la domanda.
- Patologie neurologiche: Le indicazioni neurologiche rappresentano un'importante area di utilizzo terapeutico, in particolare laddove la plasmaferesi è integrata in percorsi di trattamento specialistici. La crescita dipende dalle evidenze cliniche, dall'adozione da parte dei neurologi e dalla disponibilità di team di aferesi qualificati.
- Malattie autoimmuni: in alcuni casi, le patologie autoimmuni possono richiedere la rimozione terapeutica di componenti patogeni del plasma. Una maggiore consapevolezza da parte degli specialisti e la standardizzazione dei protocolli possono favorire l'utilizzo di questa tecnica in contesti di assistenza terziaria.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Patologie renali |
Mezzo |
Plasmaferesi |
Scalatura |
|
Malattie ematologiche |
Alto |
Raccolta di cellule |
Maturo |
|
Disturbi neurologici |
Alto |
Scambio terapeutico |
Maturo |
|
Malattie autoimmuni |
Alto |
Rimozione del sistema immunitario |
Scalatura |
|
Altre applicazioni |
Mezzo |
Protocolli specialistici |
Emergenti |
Fattori di crescita del mercato dell'aferesi e analisi del loro impatto
Espansione dell'aferesi terapeutica nella gestione delle malattie complesse
La crescente diffusione dell'aferesi terapeutica in alcune patologie neurologiche, autoimmuni, renali ed ematologiche amplia il bacino di pazienti idonei. I benefici per il mercato si manifestano in modo più evidente laddove gli ospedali creano unità specializzate, attrezzate per gestire trattamenti ripetuti e monitorare la terapia anticoagulante, l'accesso vascolare, la gestione dei fluidi e la terapia sostitutiva. La maggiore specializzazione di questo tipo di aferesi consente inoltre un utilizzo più efficiente dei dispositivi, poiché i sistemi installati offrono la flessibilità necessaria per trattare diverse indicazioni anziché limitarsi a una singola modalità. Ciò avvantaggia i fornitori di apparecchiature che offrono piattaforme tecnologiche con protocolli flessibili e una rapida configurazione delle procedure. L'aumento dell'utilizzo, a sua volta, incrementa la domanda di materiali monouso, poiché ogni nuovo trattamento comporta una continua richiesta di tubi, filtri, kit di raccolta e altri materiali monouso correlati alla procedura.
Aumento della domanda di plasma e componenti del sangue
La crescente domanda di plasma e altri emocomponenti stimolerà continui investimenti in apparecchiature per la raccolta, soprattutto per le organizzazioni sanitarie che mirano a rendere più resiliente la propria filiera ematologica. La tecnologia dell'aferesi facilita la separazione selettiva dei componenti, offrendo vantaggi rispetto alla donazione di sangue intero in casi specifici. Ciò offre ai centri trasfusionali l'opportunità di ottimizzare la capacità di raccolta massimizzando la resa dei componenti. L'impatto sul business si estende ad apparecchiature, materiali di consumo, anticoagulanti, soluzioni di stoccaggio e servizi in appalto. È particolarmente significativo nel caso del plasma, poiché richiede un funzionamento affidabile delle apparecchiature e la prevedibilità del consumo di materiali di consumo. La capacità dei produttori di fornire piattaforme scalabili e processi standardizzati per gli operatori, con supporto tecnico locale, consentirà loro di soddisfare la crescente capacità dei centri.
Automazione e integrazione dei flussi di lavoro di aferesi
La tendenza all'automazione sta influenzando le modalità di acquisto delle apparecchiature, aumentando la coerenza dei processi, riducendo la dipendenza dagli operatori e consentendo un migliore monitoraggio delle variabili di processo. I sistemi moderni integrano funzioni di controllo automatico, allarmi, acquisizione dati e guida del processo, che possono contribuire a semplificare processi complessi. Gli effetti sul mercato sono particolarmente rilevanti per gli ospedali che faticano a reperire personale tecnico altamente qualificato, poiché tali sistemi consentiranno loro di eseguire le procedure in modo standardizzato. L'integrazione dell'ambiente digitale negli ospedali offre validi motivi di differenziazione ai produttori in termini di gestione dei dati e servizi remoti. Allo stesso tempo, l'automazione della lavorazione del sangue nei centri ne aumenterà la capacità e la prevedibilità della resa.
Tendenze future del mercato dell'aferesi
Crescita dei flussi di lavoro per la raccolta di campioni per la terapia cellulare e genica
Si prevede che lo sviluppo delle terapie cellulari e geniche stimolerà una nuova domanda di flussi di lavoro controllati per la raccolta e la lavorazione delle cellule. Le macchine per leucaferesi possono essere considerate la base per la raccolta di materiale cellulare destinato a terapie avanzate. In questo contesto, diventa sempre più importante controllare la qualità della raccolta, la tracciabilità e standardizzare i flussi di lavoro. Con il passare del tempo, i produttori potrebbero iniziare a creare collegamenti più stretti tra le macchine per aferesi, la tecnologia di lavorazione cellulare, la documentazione e i flussi di lavoro presso i centri di terapia. Di conseguenza, si assisterà a un passaggio dall'acquisto di dispositivi di raccolta all'acquisto di interi ecosistemi. I fornitori che riusciranno a validare i dispositivi di raccolta per specifiche applicazioni cellulari rafforzeranno la propria posizione nella rete in via di sviluppo dei centri di terapia.
Piattaforme di aferesi digitalizzate ed efficienti in termini di risorse
I sistemi futuri si concentreranno maggiormente sul monitoraggio digitale, sull'impostazione automatizzata dei parametri, sulla diagnostica remota e sull'efficienza delle risorse. Gli ospedali e i centri trasfusionali sono sempre più interessati a ridurre i tempi di processo, a minimizzare gli sprechi di materiali di consumo, a ottimizzare l'utilizzo delle apparecchiature e a misurare le prestazioni operative. La connessione digitale facilita la gestione centralizzata delle apparecchiature, l'esecuzione della manutenzione preventiva e la creazione di report per le diverse strutture. Inoltre, i materiali di consumo possono essere riprogettati per ridurne l'utilizzo senza comprometterne la sterilità e la funzionalità. Tali innovazioni avranno un impatto sulle decisioni di approvvigionamento, poiché il costo totale di proprietà può essere calcolato al di là dell'investimento iniziale. I dispositivi digitali e i materiali di consumo ottimizzati possono creare solide relazioni con i fornitori, in quanto software, servizi e materiali di consumo si integrano nel modello operativo complessivo.
Opportunità di mercato nell'aferesi
Espansione della capacità di aferesi specializzata nei sistemi sanitari emergenti
I nuovi sistemi sanitari offrono l'opportunità di creare servizi di aferesi terapeutica presso ospedali di terzo livello e centri di riferimento regionali. Gli ambiti di investimento includono sistemi automatizzati, personale clinico esperto, una fornitura costante di materiali monouso, manutenzione tecnica e protocolli di trattamento standardizzati. Le aziende che entrano nel mercato potrebbero sfruttare partnership con ospedali, banche del sangue e società scientifiche di rilievo, anziché concentrarsi esclusivamente sui canali di distribuzione. La formazione in regioni specifiche potrebbe risolvere il problema della carenza di operatori e dimostrare la convenienza economica di piattaforme con molteplici indicazioni d'uso. La produzione o l'assemblaggio in loco potrebbero minimizzare i rischi associati alle catene di approvvigionamento, soprattutto quando i dispositivi medici importati impiegano molto tempo per essere consegnati nelle regioni. Le migliori prospettive si presenterebbero nei casi in cui il governo sviluppa le proprie capacità di assistenza specialistica e gli ospedali privati integrano i loro trattamenti complessi in strutture ad alto volume.
Soluzioni integrate per la lavorazione cellulare e la raccolta di campioni terapeutici.
Si aprono nuove opportunità nel collegare la raccolta di cellule tramite aferesi con ulteriori processi di lavorazione cellulare e terapie avanzate. I fornitori possono trarne vantaggio offrendo procedure di raccolta validate, tracciabilità digitale, compatibilità con materiali monouso, formazione per gli operatori e interfacce dati che semplifichino il trasferimento dei prodotti cellulari lungo il resto della catena di processo. Tale integrazione può eliminare i fattori di rischio nel trasferimento e aumentare la coerenza dei processi presso le strutture e tra gli sviluppatori di terapie avanzate. La collaborazione con aziende biotecnologiche, sviluppatori a contratto e ospedali specializzati aiuterà i fornitori a validare i sistemi per le nuove applicazioni. I finanziamenti devono essere mirati all'integrazione, ai sistemi di qualità, alla sicurezza informatica e alla documentazione normativa, piuttosto che alla semplice fornitura di attrezzature. Le aziende con sistemi di raccolta già consolidati godono di un netto vantaggio, poiché i sistemi esistenti fungono da punto di accesso a nuovi processi cellulari.
Sviluppi recenti
- Giugno 2026: Haemonetics Corporation ha annunciato una struttura di segmentazione rivista, che unisce le precedenti attività relative a plasma e centri trasfusionali in un unico segmento, Apheresis, e rinomina il segmento ospedaliero MedSurg. La modifica allinea la rendicontazione esterna al modo in cui l'azienda gestisce le proprie attività, tecnologie e mercati di riferimento.
- Novembre 2025: Terumo Blood and Cell Technologies, Inc. e Santersus AG hanno annunciato una collaborazione esclusiva per promuovere la tecnologia di aferesi terapeutica per la sepsi. La partnership combina la tecnologia di purificazione del sangue NucleoCapture di Santersus con il sistema di aferesi Spectra Optia per supportare lo sviluppo clinico per i pazienti in condizioni critiche.
- Aprile 2025: Asahi Kasei Medical Co., Ltd. ha iniziato le proprie attività a seguito di una ristrutturazione aziendale in cui Asahi Kasei ha trasferito la maggioranza delle proprie azioni in Asahi Kasei Medical. Il settore medicale continua a comprendere le attività di depurazione del sangue, tra cui emodialisi e aferesi terapeutica, mentre le attività correlate nel settore delle scienze biologiche sono state riorganizzate separatamente.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -