
Markt für Künstlich Tendons und Ligaments: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für künstliche Sehnen und Bänder (2021 - 2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Anwendung (Fuß- und Sprunggelenksverletzungen, Knieverletzungen, Schulterverletzungen und Sonstige), Endnutzer (Krankenhäuser, ambulante Operationszentren und Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPMD00002582
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
1,05 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,49 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
10,06 %
Wachstumsrate
Adressierbarer Markt
15,73 Mrd. US-Dollar
(2026–2034)
Der Markt für künstliche Sehnen und Bänder wächst, da in der orthopädischen Rekonstruktion zunehmend synthetische Gerüste, Bandverstärkungssysteme und fortschrittliche Fixierungstechnologien zum Einsatz kommen. Der Markt hatte 2025 einen Wert von 1,05 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 2,49 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,06 % von 2026 bis 2034 entspricht . Die Nachfrage wird durch Sportverletzungen, minimalinvasive Rekonstruktionsverfahren, verbesserte Biomaterialien und das steigende klinische Interesse an dauerhaften Lösungen zur Weichteilreparatur getrieben.
Nordamerika stellt einen strategisch wichtigen Markt dar, der durch eine etablierte Infrastruktur für orthopädische Chirurgie, eine hohe Nutzung sportmedizinischer Verfahren und die vergleichsweise schnelle Einführung fortschrittlicher Weichteiltechnologien gestützt wird. Der Markt für künstliche Sehnen und Bänder in der Region wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 9,5–10,0 % wachsen . Ambulante orthopädische Eingriffe und technologiebasierte Bandrekonstruktionen tragen zur anhaltenden Nachfrage bei.
Marktanalyse und Einblicke in künstliche Sehnen und Bänder
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 34–38 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,5–10,0 % wachsen wird . Unterstützt wird dies durch etablierte sportmedizinische Zentren, hohe Eingriffszahlen, die Verfügbarkeit von Kostenerstattungen und die frühzeitige Einführung synthetischer Weichteilverstärkungstechnologien.
- USA: Schätzungen zufolge werden die USA im Jahr 2025 68–72 % Nordamerikas ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,6–10,1 % wachsen , was auf die Spezialisierung im Bereich der Orthopädie und die hohe Akzeptanz minimalinvasiver Rekonstruktionsverfahren zurückzuführen ist.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 27–31 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,1–9,6 % wachsen wird , angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien, wo etablierte orthopädische Netzwerke die Einführung unterstützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 21–25 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0–11,7 % wachsen . China, Japan, Indien, Südkorea und Australien werden von der Erweiterung der orthopädischen Kapazitäten profitieren.
- Größtes Segment: Knieverletzungen werden voraussichtlich im Jahr 2025 einen Marktanteil von 48–52 % erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,4–11,0 % von 2026–2034 , was auf eine erhebliche Anzahl von Kreuzbandrekonstruktionen und sportbedingten Traumata zurückzuführen ist.
- Wachstumsstarkes Segment: Ambulante Operationszentren werden im Jahr 2025 voraussichtlich einen Marktanteil von 28–32 % erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,3–12,0 % von 2026–2034 , was durch die Verlagerung von Eingriffen hin zu ambulanten orthopädischen Einrichtungen begünstigt wird.
- Wichtige Unternehmen, die im Detail analysiert wurden: Mathys AG Bettlach, Cousin Biotech, OrthoMed, Inc., Neoligaments, Corin Group, FX Solutions, Advanced Orthopaedic Solutions, Arthrex, Inc., Integra LifeSciences Corporation, Stryker Corporation, Shanghai PINE&POWER Biotech, Xiros Ltd. (Neoligaments).
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Fortschritte auf dem Markt für künstliche Sehnen und Bänder haben zu einer Abkehr von traditionellen synthetischen Transplantaten hin zu innovativen Verstärkungssystemen geführt, die mechanische und biologische Prinzipien kombinieren. Die Bedeutung von Polymerstruktur, Lastverteilung, Einwachsen, Fixierung und minimalinvasiver Applikation hat zugenommen. Die zunehmende Spezialisierung in der Produktion macht die Kontrolle des Polymerprozesses, die Sterilisation, die Größenbestimmung und den Einsatz erweiterter Instrumentierung unerlässlich. Infolgedessen haben sich die klinischen Anwendungsgebiete über den reinen Bandersatz hinaus erweitert.
Die Investitionen im Prognosezeitraum fließen in biointegrative Materialien, ambulante Systeme und Technologien für schnellere Operationen. Die Regulierung bleibt entscheidend, da Hersteller die Sicherheit, klinische Anwendbarkeit, Leistungsfähigkeit und Sterilisierbarkeit ihrer Materialien nachweisen müssen. Asien wird aufgrund der Fortschritte in der Orthopädie zu einem Schwerpunkt für aufstrebende Märkte, während Europa sich auf die Generierung von Evidenz und die Beschaffung konzentriert.
Umfang des Marktberichts zu künstlichen Sehnen und Bändern
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,05 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,49 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 10,06 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für künstliche Sehnen und Bänder
Zu den Nachfragetreibern zählen Sportverletzungen, Bandinstabilität, Sehnenverschleiß und die zunehmende Anwendung von Rekonstruktionsverfahren. Das Wachstum des Marktes für künstliche Sehnen und Bänder hängt von einem funktionierenden Ökosystem ab, das Biomaterialhersteller, Implantatlieferanten, Fixationsgerätehersteller, Orthopäden, Krankenhäuser, ambulante Einrichtungen, Vertriebspartner und Sterilisationsanlagen umfasst. Synthetische Polymere, verstärkte Gerüststrukturen, Nahtmaterialien, Anker und chirurgische Instrumente bilden die Elemente der Wertschöpfungskette.
Unterschiedliche Angebotsfaktoren ergeben sich aus der Vielfalt der Produkte hinsichtlich Materialzusammensetzung, Operationsverfahren, regulatorischer Vorgaben und Indikationen. Hersteller künstlicher Sehnen und Bänder konkurrieren über die Ausbildung ihrer Chirurgen, die Eigenschaften der Implantate, klinische Studien und verfahrensspezifische Designs. Große orthopädische Unternehmen profitieren von ihren Vertriebsnetzen, während kleinere spezialisierte Hersteller über ihre Technologie konkurrieren.
Der Wettbewerb verschärft sich, da etablierte Orthopädieunternehmen ihr Angebot im Bereich Weichteilgewebe diversifizieren und spezialisierte Firmen innovative Technologien zur synthetischen Verstärkung entwickeln. So hat beispielsweise die Stryker Corporation ihre Marktposition durch Artelon gefestigt, während Arthrex, Inc. Fixierungs- und Bandrekonstruktionstechnologien entwickelt. Zimmer Biomet verfügt über ein breit gefächertes Produktsortiment für Sportmedizin, wohingegen die Corin Group, Cousin Biotech, Mathys AG Bettlach, Xiros Ltd. (Neoligaments) und Shanghai PINE&POWER Biotech spezialisiertere und wettbewerbsfähigere Produkte anbieten.
Die Positionierung hängt zunehmend von der klinischen Differenzierung sowie der Skalierbarkeit der Produktion und der regulatorischen Abdeckung ab. Orthopädische Unternehmen mit komplementären Produktlinien für Fixierung, Sportmedizin und orthopädische Implantate können ihr Angebot eher nach Eingriffen als nach bestimmten Implantaten kombinieren. Prioritäre Investitionsbereiche für künstliche Sehnen und Bänder sind Materialwissenschaft, minimalinvasive Instrumente, Chirurgenausbildung und Evidenzgenerierung. Dies bedeutet, dass Unternehmen mit integriertem Implantatdesign, optimiertem Operationsablauf, klinischer Validierung und Vertrieb im Marktbericht für künstliche Sehnen und Bänder gegenüber dem reinen Preiswettbewerb im Vorteil sind.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für künstliche Sehnen und Bänder: Strategische Einblicke
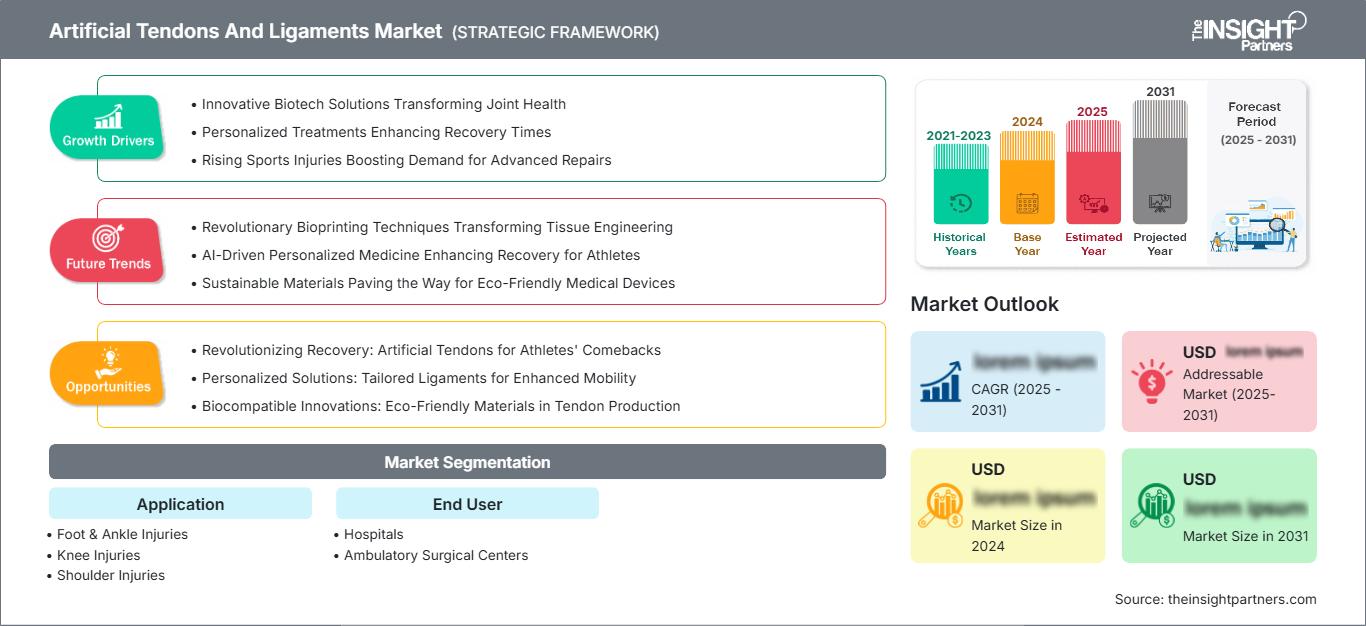
Regionale Einblicke
Markt für künstliche Sehnen und Bänder in Nordamerika
Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 34–38 % am Markt für künstliche Sehnen und Bänder ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,0 % wachsen. Die USA tragen den größten Teil der regionalen Aktivitäten aufgrund hoher Fallzahlen orthopädischer Eingriffe, spezialisierter sportmedizinischer Zentren, einer etablierten Infrastruktur für ambulante Operationen und einer vergleichsweise starken Anwendung fortschrittlicher Weichteiltechnologien.
Kanada ist über spezialisierte orthopädische Kliniken und Sportmediziner vertreten, während die USA weiterhin die führende Rolle im Vermarktungsprozess spielen. Erstattungsfragen, das Wissen der Chirurgen über künstliche Gelenke und die Entwicklung minimalinvasiver Verfahren tragen zur Akzeptanz der Technologie bei. Die Branche profitiert von einem guten regulatorischen Rahmen und einem leistungsfähigen Vertriebsnetz.
US-Markt für künstliche Sehnen und Bänder
Die USA werden im Jahr 2025 etwa 68-72 % zum nordamerikanischen Markt beitragen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6-10,1 % wachsen. Arthrex Inc., Stryker Corporation, Zimmer Biomet und Integra LifeSciences Corporation verfügen über bedeutende Expertise im Bereich Orthopädie und Weichteilgewebe und tragen somit zur Verfügbarkeit von Technologien bei.
Kniegelenksrekonstruktionen sind weiterhin unerlässlich, ebenso wie Eingriffe an Schulter, Achillessehne, Sprunggelenk und vielen weiteren Sehnen. Ambulante Operationszentren (ASCs) gewinnen zunehmend an Bedeutung, da einige orthopädische Eingriffe außerhalb stationärer Einrichtungen durchgeführt werden können. Der US-Markt wird zudem durch zahlreiche Weiterbildungsangebote für Chirurgen, Kooperationen in der klinischen Forschung und die Kommerzialisierung gefördert. Die Produktdifferenzierung basiert auf der Genauigkeit der Fixierung, der einfachen Anwendung der Implantate und der Gewebeverstärkung.
Europäischer Markt für künstliche Sehnen und Bänder
Europa wird Prognosen zufolge im Jahr 2025 einen Marktanteil von 27–31 % erreichen und von 2025 bis 2034 ein durchschnittliches jährliches Wachstum von 9,1–9,6 % verzeichnen, wobei Deutschland der dominierende Ländermarkt sein wird. Die Region zeichnet sich durch eine gut ausgebaute orthopädische Infrastruktur, spezialisierte Produktionsstätten und eine starke klinische Forschung aus.
Die Nachfrage in Großbritannien wird durch Sportmedizinzentren, orthopädische Kliniken und ambulante Operationszentren gedeckt. Deutschland profitiert von seiner fortschrittlichen orthopädischen Infrastruktur und einem leistungsstarken Medizintechniksektor. Frankreich, Italien und Spanien bieten weitere Geschäftsmöglichkeiten in den Bereichen Sportmedizin, Traumarekonstruktion und ambulante Operationen. Klinische Wirksamkeit, Haltbarkeit, Effizienz und Wirtschaftlichkeit gewinnen bei den Kaufentscheidungen regionaler Gesundheitseinrichtungen zunehmend an Bedeutung. Europäische Hersteller sind aktive Lieferanten von speziellen synthetischen Bändern und Sehnen.
Markt für künstliche Sehnen und Bänder im asiatisch-pazifischen Raum
Es wird erwartet, dass die APAC-Region im Jahr 2025 einen Marktanteil von 21–25 % erreichen und ein jährliches Wachstum von 11,0–11,7 % verzeichnen wird. Damit zählt sie zu den am schnellsten wachsenden Regionen. Hauptabnehmerland ist China, gefolgt von Japan, Südkorea, Indien und Australien. Gründe für das Wachstum sind die zunehmende orthopädische Infrastruktur, sportliche Aktivitäten und Investitionen im Gesundheitswesen.
China verzeichnet eine hohe Patientenzahl und ein wachsendes Potenzial für lokale Medizintechnik, während Japan den Fokus auf fortschrittliche Orthopädie legt. In Indien und Südkorea besteht eine steigende Nachfrage nach sportmedizinischen Produkten, und in Australien sind die orthopädischen Dienstleistungen hochentwickelt.
Markt für künstliche Sehnen und Bänder im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von 8,6–9,2 % erwartet, wobei Saudi-Arabien ein führender Markt ist. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in eine fortschrittliche Gesundheitsinfrastruktur, während Südafrika weiterhin ein wichtiges Zentrum für Orthopädie darstellt. Die übrige Nachfrage im Nahen Osten und Afrika konzentriert sich auf die Gesundheitssysteme großer Metropolregionen.
Der Ausbau der Infrastruktur, Investitionen in die Sportmedizin und der Medizintourismus treiben die Entwicklung spezialisierter orthopädischer Kapazitäten voran. Die Golfstaaten werden fortschrittliche Technologien über zentrale Beschaffungsstellen und spezialisierte Krankenhäuser beziehen können, während in den afrikanischen Märkten weiterhin Kosten, Zugänglichkeit und Ausbildungsdefizite bestehen.
Segmentierungsanalyse
Anwendung
Das Anwendungssegment im Markt für künstliche Sehnen und Bänder stellt eine zentrale Segmentierungsdimension dar, wobei Knieverletzungen voraussichtlich weiterhin den größten Bedarf generieren werden. Dieses Segment wird durch Kreuzbandrekonstruktionen, Sporttraumata, Bandinstabilität und den zunehmenden Einsatz von Verstärkungstechnologien gestützt. Für dieses Anwendungssegment wird von 2026 bis 2034 ein jährliches Wachstum von 10,0–10,6 % prognostiziert . Eingriffe an Schulter, Fuß und Sprunggelenk eröffnen zusätzliche Möglichkeiten, da Chirurgen synthetische Verstärkungen für komplexe Reparaturen einsetzen.
- Fuß- und Sprunggelenksverletzungen: Die Nachfrage nach Rekonstruktionen der Achillessehne und der Sprunggelenksbänder ist hoch, insbesondere bei beeinträchtigter Gewebequalität. Synthetische Verstärkungen können während des Heilungsprozesses zusätzliche strukturelle Unterstützung bieten und Fixierungstechniken ergänzen.
- Knieverletzungen: Anwendungen im Kniebereich behaupten ihre stärkste Marktposition, da Kreuzband- und verwandte Bandoperationen etablierte Rekonstruktionsverfahren darstellen. Die Produktentwicklung konzentriert sich auf Fixierungsgenauigkeit, Transplantatverstärkung, operative Effizienz und die Wiederherstellung der funktionellen Stabilität.
- Schulterverletzungen: Anwendungen im Schulterbereich umfassen die Reparatur der Rotatorenmanschette und des damit verbundenen Weichgewebes. Die Nachfrage ist strategisch wichtig, da Chirurgen nach Verstärkungsmöglichkeiten für schwierige Gewebequalität, Revisionsoperationen und ausgewählte Hochrisikoreparaturen suchen.
Endbenutzer
Die Dynamik der Endnutzer verändert sich, da orthopädische Eingriffe zunehmend in spezialisierten ambulanten Einrichtungen durchgeführt werden. Für dieses Segment wird ein jährliches Wachstum von 10,3–10,9 % im Zeitraum von 2026 bis 2034 prognostiziert . Krankenhäuser behalten dabei eine bedeutende klinische Rolle, während ambulante Operationszentren durch kürzere Eingriffe, verbesserte Anästhesieprotokolle und den Druck zur Optimierung der Ressourcennutzung im Gesundheitswesen an Bedeutung gewinnen.
- Krankenhäuser: Krankenhäuser sind weiterhin unverzichtbar für komplexe Traumata, Revisionsoperationen, multidisziplinäre orthopädische Versorgung und Fälle, die eine erweiterte postoperative Überwachung erfordern. Ihre Kaufentscheidungen basieren auf klinischen Studien, Produktzuverlässigkeit, Schulungen und Kompatibilität mit etablierten chirurgischen Systemen.
- Ambulante Operationszentren: Ambulante Zentren etablieren sich zunehmend für standardisierte Band- und Sehnenoperationen mit vorhersehbaren Behandlungspfaden. Ihre strategische Bedeutung ergibt sich aus kürzeren Verweildauern, effizienterer OP-Saalnutzung und der steigenden Nachfrage nach kostenbewussten orthopädischen Behandlungsmodellen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Krankenhäuser |
Hoch |
Komplexe Reparatur |
Reifen |
|
Ambulante Operationszentren |
Medium |
Ambulante Schicht |
Skalierung |
Markt für künstliche Sehnen und Bänder: Wachstumstreiber und Wirkungsanalyse
Zunehmende sportbedingte Bänder- und Sehnenverletzungen
Sportliche Betätigung und die zunehmende klinische Anerkennung von Bandverletzungen schaffen einen breiten Bedarf an rekonstruktiven Technologien. Kreuzbandrisse, Sprunggelenksinstabilität, Achillessehnenverletzungen und Weichteilverletzungen der Schulter erfordern immer wieder operative Reparaturen und Verstärkungen. Der Markt ist am stärksten in Ländern mit einer etablierten sportmedizinischen Infrastruktur, wo spezialisierte Zentren differenzierte Implantate und Verfahren einsetzen können. Die wachsende Beteiligung von Freizeitsportlern erweitert die Nachfrage zudem über den Profisport hinaus. Für Hersteller begünstigt dieser Faktor Produkte, die sich durch vorhersagbare Handhabung, stabile Fixierung und schnelle Integration in etablierte chirurgische Arbeitsabläufe auszeichnen. Die klinische Ausbildung gewinnt strategisch an Bedeutung, da die Vertrautheit der Chirurgen mit den Technologien die Technologieauswahl beeinflusst. Das daraus resultierende Nachfrageumfeld fördert die kontinuierliche Entwicklung anwendungsspezifischer synthetischer Gerüste und Verstärkungssysteme.
Ausweitung minimalinvasiver orthopädischer Verfahren
Minimalinvasive orthopädische Eingriffe verändern die Anforderungen an Technologien für Sehnen und Bänder. Chirurgen bevorzugen zunehmend Implantate und Instrumente, die über kleinere Zugänge eingeführt werden können und gleichzeitig Fixierungsgenauigkeit und mechanische Leistungsfähigkeit gewährleisten. Dieser Trend wirkt sich direkt auf die Geometrie von Implantaten, Instrumente, Verpackung und den OP-Ablauf aus. Ambulante OP-Zentren profitieren von standardisierten und besser vorhersagbaren Verfahren, wodurch sich ein zusätzlicher Markt für die Technologieeinführung ergibt. Hersteller, die die Vorbereitungszeit verkürzen, die Implantation vereinfachen oder Fixierungskomponenten integrieren, können die Effizienz der Eingriffe verbessern. Die Auswirkungen auf den Markt erstrecken sich auf Krankenhäuser und ambulante Einrichtungen, da bei Beschaffungsentscheidungen neben den klinischen Ergebnissen zunehmend auch die OP-Saal-Auslastung berücksichtigt wird. Daher legen Produktentwickler Wert auf kompakte Instrumente, reproduzierbare Fixierung und verfahrensspezifische Konfigurationen.
Fortschritte bei synthetischen Biomaterialien und Gewebeverstärkung
Die Materialwissenschaft eröffnet neue Möglichkeiten für Verstärkungssysteme, die mechanische Unterstützung bieten und gleichzeitig die Interaktion mit körpereigenem Gewebe ermöglichen. Moderne synthetische Gerüste lassen sich hinsichtlich Festigkeit, Flexibilität, Porosität, Dimensionsstabilität und kontrollierter Gewebeintegration gezielt entwickeln. Diese Eigenschaften können die Einschränkungen rein mechanischer Reparaturverfahren überwinden, insbesondere bei unzureichender Qualität des körpereigenen Gewebes. Die wirtschaftlichen Auswirkungen sind erheblich, da differenzierte Biomaterialien eine Premium-Positionierung ermöglichen und Chancen für spezialisierte Indikationen eröffnen. Unternehmen evaluieren zudem Kombinationen synthetischer Strukturen mit biologischen Ansätzen, wobei klinische Evidenz und regulatorische Anforderungen weiterhin wichtige Einschränkungen darstellen. Mit der Verbesserung der Biomaterialleistung dürfte sich der Wettbewerb hin zu validierten funktionellen Ergebnissen und weg von der reinen Verfügbarkeit von Implantaten verlagern, wodurch die Bedeutung klinischer Studien und der von Chirurgen initiierten Evidenzgenerierung gestärkt wird.
Markt für künstliche Sehnen und Bänder: Zukunftstrends
Biointegrative Verstärkung wird sich der gängigen Rekonstruktion annähern.
Die zukünftige Produktentwicklung im Markt für künstliche Sehnen und Bänder wird voraussichtlich Verstärkungssysteme priorisieren, die eine optimale Balance zwischen unmittelbarer mechanischer Unterstützung und progressiver Interaktion mit dem körpereigenen Gewebe bieten. Anstatt ausschließlich als dauerhafte mechanische Ersatzstoffe zu fungieren, könnten neuere Gerüste zunehmend auf kontrollierter Lastverteilung, Gewebeeinwachs, Elastizität und langfristiger Integration basieren. Dieser Ansatz könnte die Rolle synthetischer Technologien bei Revisionsoperationen und Reparaturen mit minderwertigem Gewebe erweitern. Produktarchitekturen könnten anwendungsspezifischer werden, mit speziellen Designs für die Rekonstruktion von Kreuzband, Achillessehne, Rotatorenmanschette und Sprunggelenk. Auch die Anforderungen an den Nachweis werden anspruchsvoller, da Hersteller die Haltbarkeit und den funktionellen Nutzen belegen wollen. Der Markt wird daher Technologien, die eine klinisch relevante Integration nachweisen können, zunehmend honorieren, anstatt sich ausschließlich auf Angaben zur mechanischen Festigkeit zu stützen.
Verfahrensspezifische Systeme werden die Produktdifferenzierung neu gestalten.
Der Wettbewerb dürfte sich hin zu integrierten Verfahrensplattformen verlagern, die Implantate, Fixationskomponenten, Instrumente und chirurgische Navigationssysteme kombinieren. Anstatt Einzelgeräte zu erwerben, werden Anbieter zunehmend Komplettlösungen evaluieren, die die OP-Vorbereitung vereinfachen und die Reproduzierbarkeit von Eingriffen verbessern. Solche Plattformen können insbesondere im ambulanten Bereich attraktiv sein, wo OP-Zeit und Lagereffizienz von direkter wirtschaftlicher Bedeutung sind. Digitale Planung, standardisierte Instrumente und modulare Implantatkonfigurationen können diesen Trend weiter verstärken. Hersteller mit einem breiten orthopädischen Portfolio können Technologien für Knie-, Schulter- sowie Fuß- und Sprunggelenksoperationen bündeln, während spezialisierte Unternehmen sich auf Indikationen mit hohem Wert konzentrieren. Zukünftig sollte die Produktdifferenzierung neben den Materialeigenschaften der Implantate zunehmend auch die Effizienz des Arbeitsablaufs, die Benutzerfreundlichkeit für den Operateur, klinische Evidenz und die Versorgungssicherheit widerspiegeln.
Marktchancen für künstliche Sehnen und Bänder
Ausweitung der ambulanten orthopädischen Rekonstruktion
Die Verlagerung ausgewählter orthopädischer Eingriffe in ambulante Operationszentren eröffnet Herstellern, die kompakte, effiziente und standardisierte Systeme entwickeln können, erhebliche Geschäftschancen. Anbieter können sich auf OP-Sets konzentrieren, die die Komplexität der Instrumente reduzieren, die Implantatvorbereitung vereinfachen und planbare Arbeitsabläufe im OP unterstützen. Partnerschaften mit ambulanten Netzwerken könnten die Akzeptanz bei Chirurgen beschleunigen, indem sie den Produktzugang mit Schulungen und Verfahrensschulungen kombinieren. Hersteller können zudem ihre Verpackungs- und Lagermodelle an die Anforderungen von Zentren mit hohem Patientendurchsatz anpassen. Prognosen für den Markt für künstliche Sehnen und Bänder deuten darauf hin, dass ambulante Einrichtungen zunehmend an Bedeutung gewinnen werden, da Gesundheitssysteme niedrigere Behandlungskosten anstreben, ohne die klinische Qualität zu beeinträchtigen. Unternehmen, die ihr Produktdesign an die Anforderungen ambulanter Arbeitsabläufe anpassen, können sich daher in einem sich schnell entwickelnden Vertriebskanal differenzierte Positionen sichern.
Lokalisierte Fertigungs- und Vertriebspartnerschaften im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum bietet attraktive Expansionsmöglichkeiten, da sich die orthopädischen Kapazitäten in China, Indien, Südkorea, Japan und Australien unterschiedlich schnell entwickeln. Lokale Fertigungspartnerschaften können dem Preisdruck entgegenwirken, Lieferketten verkürzen und die Produktverfügbarkeit verbessern, während sie internationalen Unternehmen gleichzeitig ermöglichen, länderspezifische Beschaffungs- und Regulierungsanforderungen zu erfüllen. Inländische Hersteller können globale Lieferanten durch Auftragsfertigung, Vertrieb oder gemeinsame Entwicklungsvereinbarungen ergänzen. Strategische Investitionen sollten Märkte mit etablierten orthopädischen Zentren und wachsender sportmedizinischer Aktivität priorisieren, anstatt sich ausschließlich auf eine breite geografische Expansion zu konzentrieren. Unternehmen können zudem die Weiterbildung von Chirurgen und die Generierung klinischer Evidenz lokalisieren, um die Akzeptanz zu erhöhen. Diese Ansätze könnten den Zugang zu fortschrittlichen synthetischen Technologien verbessern und gleichzeitig die mit importierten Spezialimplantaten verbundenen Handelshemmnisse reduzieren.
Aktuelle Entwicklungen
- Februar 2026: Arthrex, Inc. brachte das TightRope SB All-Suture-Implantat zur ACL-Fixierung auf den Markt. Das Implantat ermöglicht eine Fixierung ausschließlich mit Nahtmaterial und bietet gleichzeitig die Möglichkeit zur individuellen Anpassung bei der ACL-Rekonstruktion und -Reparatur. Arthrex berichtete, dass vor der breiteren Markteinführung bereits fast 2.000 Implantate in den USA eingesetzt wurden, was die kontinuierliche Weiterentwicklung minimalinvasiver Fixierungstechnologien für die Kniebandchirurgie unterstreicht.
- Februar 2026: Zimmer Biomet veröffentlichte seine Finanzergebnisse für das vierte Quartal und das Gesamtjahr 2025. Der Umsatz im vierten Quartal belief sich auf 2,24 Milliarden US-Dollar, was einem Wachstum von 10,9 % entspricht. Der Geschäftsbereich Sportmedizin, Extremitäten, Trauma, Kraniomaxillofaziale Chirurgie und Thoraxchirurgie erwirtschaftete in diesem Quartal 587,6 Millionen US-Dollar und unterstreicht damit die Bedeutung von Sportmedizin und Weichteiltechnologien innerhalb des breiteren orthopädischen Portfolios.
- 2025: Die Stryker Corporation setzte die kommerzielle Entwicklung ihres Artelon-Portfolios zur Sehnen- und Bandverstärkung fort. Das aktuelle Portfolio umfasst die Systeme FlexBand, FlexBand Plus und FlexPatch für Anwendungen wie Rotatorenmanschetten-, Achillessehnen-, Patellarsehnen-, Seitenband- und andere Weichteilreparaturen. Das Portfolio spiegelt Strykers verstärkte Integration synthetischer Verstärkungstechnologien in das Angebot für Fuß- und Sprunggelenksbehandlungen sowie Sportmedizin wider.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -