
Mercado de tendones y ligamentos artificiales: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de tendones y ligamentos artificiales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por aplicación (lesiones de pie y tobillo, lesiones de rodilla, lesiones de hombro y otras), usuario final (hospitales, centros quirúrgicos ambulatorios y otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPMD00002582
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
1.050 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.490 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,06 %
Índice de crecimiento
Mercado potencial
15.730 millones de dólares estadounidenses
(2026-2034)
El mercado de tendones y ligamentos artificiales se está expandiendo a medida que la reconstrucción ortopédica incorpora cada vez más andamios sintéticos, sistemas de refuerzo de ligamentos y tecnologías de fijación avanzadas. El mercado alcanzó un valor de 1050 millones de dólares en 2025 y se prevé que llegue a los 2490 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 10,06 % entre 2026 y 2034. La demanda se ve impulsada por las lesiones deportivas, la reconstrucción mínimamente invasiva, la mejora de los biomateriales y el creciente interés clínico en soluciones duraderas para la reparación de tejidos blandos.
América del Norte representa un mercado de importancia estratégica, respaldado por una infraestructura consolidada de cirugía ortopédica, una alta utilización de la medicina deportiva y una adopción relativamente rápida de tecnologías avanzadas para tejidos blandos. Se prevé que el mercado de tendones y ligamentos artificiales en la región crezca a una tasa de crecimiento anual compuesta ( TCAC) de aproximadamente el 9,5 % al 10,0 % entre 2026 y 2034 , gracias a los procedimientos ortopédicos ambulatorios y la reconstrucción de ligamentos mediante tecnología avanzada, que impulsan una demanda sostenida.
Análisis y perspectivas del mercado de tendones y ligamentos artificiales
- América del Norte: Se prevé que América del Norte represente una cuota del 34-38% en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5-10,0% entre 2026 y 2034 , gracias a los centros de medicina deportiva consolidados, el elevado volumen de procedimientos, la disponibilidad de reembolsos y la temprana adopción de tecnologías sintéticas de refuerzo de tejidos blandos.
- EE. UU.: Se estima que EE. UU. representará entre el 68 % y el 72 % de América del Norte en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 9,6 % al 10,1 % entre 2026 y 2034 , impulsado por la especialización en ortopedia y la alta adopción de la reconstrucción mínimamente invasiva.
- Europa: Se prevé que Europa mantenga una cuota de mercado del 27-31% en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,1-9,6% entre 2026 y 2034 , liderada por Alemania, el Reino Unido, Francia, Italia y España, países donde existen redes ortopédicas consolidadas que apoyan su adopción.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 21 % y el 25 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,0 % al 11,7 % entre 2026 y 2034 , beneficiándose China, Japón, India, Corea del Sur y Australia de la expansión de su capacidad ortopédica.
- El segmento más grande, el de lesiones de rodilla, se estima que representará una cuota de mercado del 48-52% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 10,4-11,0% entre 2026 y 2034 , lo que refleja una actividad sustancial de reconstrucción del ligamento cruzado anterior (LCA) y traumatismos relacionados con el deporte.
- Segmento de alto crecimiento: Se estima que los centros quirúrgicos ambulatorios tendrán una cuota de mercado del 28-32% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 11,3-12,0% entre 2026 y 2034 , impulsada por el cambio de procedimientos hacia entornos ortopédicos ambulatorios.
- Empresas clave analizadas en detalle: Mathys AG Bettlach, Cousin Biotech, OrthoMed, Inc., Neoligaments, Corin Group, FX Solutions, Advanced Orthopaedic Solutions, Arthrex, Inc., Integra LifeSciences Corporation, Stryker Corporation, Shanghai PINE&POWER Biotech, Xiros Ltd. (Neoligaments).
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los avances en el mercado de tendones y ligamentos artificiales han propiciado un cambio, alejándose de los injertos sintéticos tradicionales y orientándose hacia dispositivos de refuerzo innovadores que combinan mecánica y biología. La importancia de la estructura del polímero, la distribución de la carga, el crecimiento óseo, la fijación y la implantación mínimamente invasiva ha cobrado mayor relevancia. La creciente especialización en la producción implica que el control del proceso de polimerización, la esterilización, el dimensionamiento y la instrumentación avanzada se vuelven fundamentales. Como resultado de esta tendencia, las aplicaciones en la práctica clínica se han ampliado más allá del simple reemplazo de ligamentos.
Las inversiones durante el período previsto se destinarán a materiales de biointegración, sistemas para pacientes ambulatorios y tecnología para cirugías más rápidas. La regulación seguirá desempeñando un papel fundamental, ya que los fabricantes deben demostrar la seguridad y la aplicabilidad clínica del material, así como su rendimiento y esterilización. Asia se convertirá en un punto clave para los mercados emergentes debido a los avances en ortopedia, mientras que Europa se centrará en la generación de evidencia y la adquisición de equipos.
Alcance del informe de mercado de tendones y ligamentos artificiales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.050 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.490 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,06% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de tendones y ligamentos artificiales
Entre los factores que impulsan la demanda se incluyen las lesiones deportivas, la inestabilidad de los ligamentos, la degradación de los tendones y la creciente adopción de procedimientos de reconstrucción. El crecimiento del mercado de tendones y ligamentos artificiales dependerá de la existencia de un ecosistema que incluya empresas de biomateriales, proveedores de implantes, dispositivos de fijación, cirujanos ortopédicos, hospitales, centros ambulatorios, distribuidores y esterilizadores. Los polímeros sintéticos, las estructuras de soporte reforzadas, los materiales de sutura, los anclajes y los instrumentos quirúrgicos constituyen los elementos de la cadena de valor.
La variedad de productos, en cuanto a materiales, procedimientos quirúrgicos, normativas e indicaciones, influye directamente en la oferta. Las empresas que fabrican tendones y ligamentos artificiales competirán en función de la formación de los cirujanos, las propiedades de los implantes, los ensayos clínicos y los diseños específicos para cada procedimiento. Las grandes empresas ortopédicas se beneficiarán de las redes de distribución, mientras que los pequeños fabricantes especializados competirán mediante la tecnología.
La competencia se intensifica a medida que las empresas ortopédicas existentes diversifican su oferta de productos para tejidos blandos y las empresas especializadas desarrollan tecnologías innovadoras de refuerzo sintético. Por ejemplo, Stryker Corporation consolidó su posición a través de Artelon, mientras que Arthrex, Inc. desarrolla tecnologías de fijación y reconstrucción de ligamentos. Zimmer Biomet cuenta con una línea diversificada de productos para medicina deportiva, mientras que Corin Group, Cousin Biotech, Mathys AG Bettlach, Xiros Ltd. (Neoligaments) y Shanghai PINE&POWER Biotech ofrecen productos más especializados.
El posicionamiento depende cada vez más de la diferenciación clínica, la escalabilidad de la fabricación y la cobertura regulatoria. Las empresas ortopédicas con líneas de productos complementarias para fijación, medicina deportiva e implantes ortopédicos pueden combinar sus ofertas según los procedimientos, en lugar de centrarse en implantes específicos. Las áreas prioritarias de inversión para tendones y ligamentos artificiales son la ciencia de los materiales, la instrumentación mínimamente invasiva, la formación de cirujanos y la generación de evidencia. Esto significa que, según el informe del mercado de tendones y ligamentos artificiales, las empresas con diseño de implantes integrado, flujo de trabajo del procedimiento, validación clínica y distribución tienen ventaja sobre la competencia de precios.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de tendones y ligamentos artificiales: Perspectivas estratégicas
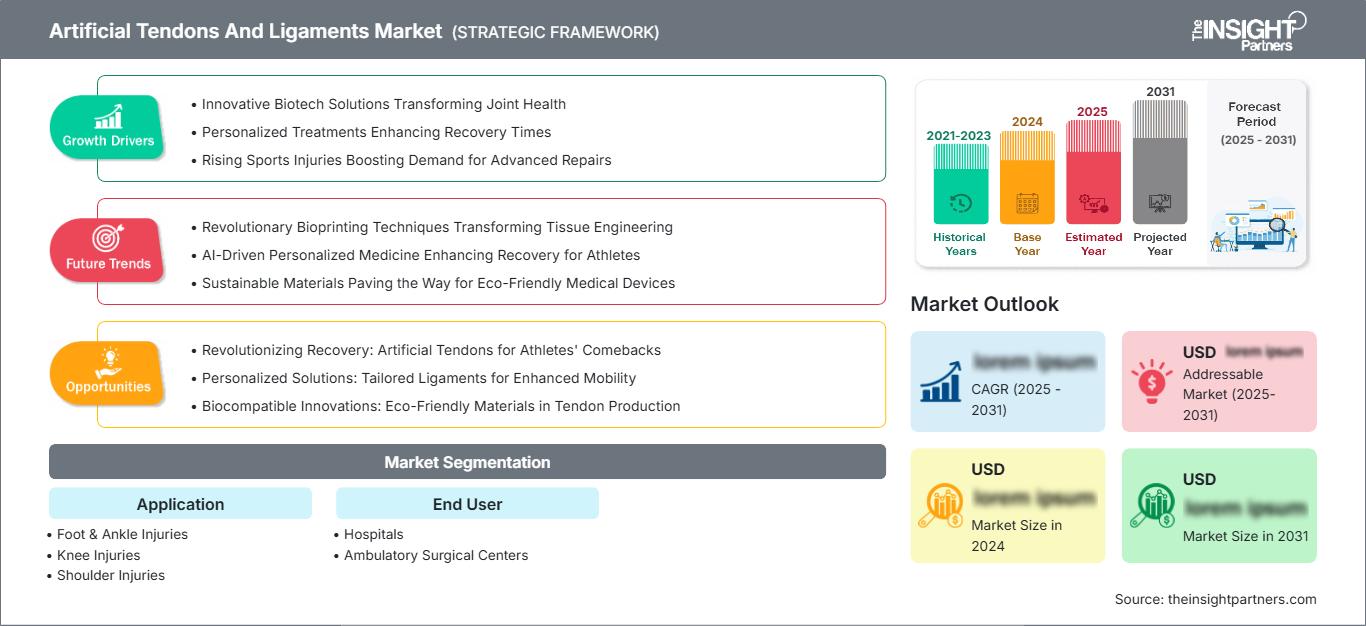
Perspectivas regionales
Mercado norteamericano de tendones y ligamentos artificiales
Se estima que Norteamérica representará entre el 34 % y el 38 % de la cuota de mercado de tendones y ligamentos artificiales en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,5 % al 10,0 % hasta 2034. Estados Unidos concentra la mayor parte de la actividad regional debido al elevado volumen de procedimientos ortopédicos, los centros especializados en medicina deportiva, la infraestructura consolidada para cirugía ambulatoria y la adopción relativamente sólida de tecnologías avanzadas para tejidos blandos.
La participación de Canadá se manifiesta a través del uso de hospitales especializados en ortopedia y medicina deportiva, mientras que Estados Unidos sigue siendo el principal actor en el proceso de comercialización. Los problemas de reembolso, el conocimiento de los cirujanos sobre prótesis articulares y el desarrollo de procedimientos mínimamente invasivos contribuyen a la adopción de la tecnología. La industria se beneficia de un buen marco regulatorio y redes de distribución sólidas.
Mercado estadounidense de tendones y ligamentos artificiales
Estados Unidos representará entre el 68 % y el 72 % del mercado norteamericano en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,6 % al 10,1 % hasta 2034. Arthrex Inc., Stryker Corporation, Zimmer Biomet e Integra LifeSciences Corporation cuentan con una importante experiencia en ortopedia y tejidos blandos, lo que contribuye a la accesibilidad de las tecnologías.
La reconstrucción de rodilla sigue siendo fundamental, al igual que las de hombro, tendón de Aquiles, tobillo y otras aplicaciones tendinosas. Los centros quirúrgicos ambulatorios (ASC) cobran cada vez más importancia, ya que algunos procedimientos ortopédicos pueden realizarse fuera de los hospitales. Además, el mercado estadounidense se ve favorecido por la formación de numerosos cirujanos, las colaboraciones en investigación clínica y la comercialización. La diferenciación de los productos radica en la precisión de la fijación, la facilidad de uso de los implantes y el refuerzo de los tejidos.
Mercado europeo de tendones y ligamentos artificiales
Se prevé que Europa alcance una cuota de mercado del 27-31% en 2025 y experimente un crecimiento anual compuesto del 9,1-9,6% entre 2025 y 2034, siendo Alemania el mercado dominante a nivel nacional. La región cuenta con una infraestructura ortopédica bien desarrollada, instalaciones de fabricación especializadas y una sólida capacidad de investigación clínica.
La demanda en el Reino Unido se sustenta en centros de medicina deportiva, hospitales ortopédicos y cirugías ambulatorias. Alemania se beneficia de su avanzada infraestructura ortopédica y un sólido sector de fabricación de dispositivos médicos. Francia, Italia y España ofrecen oportunidades de negocio adicionales a través de la medicina deportiva, la reconstrucción de traumatismos y la cirugía ambulatoria. La eficacia clínica, la durabilidad, la eficiencia y la rentabilidad son factores cada vez más importantes en las decisiones de compra de los centros sanitarios regionales. Los fabricantes europeos son proveedores activos de ligamentos y tendones sintéticos especiales.
Mercado de tendones y ligamentos artificiales en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico (APAC) alcance una cuota de mercado del 21-25% en 2025 y registre una tasa de crecimiento anual compuesta (CAGR) del 11,0-11,7%, siendo una de las regiones de mayor crecimiento. El principal país de demanda regional es China, seguido de Japón, Corea del Sur, India y Australia. Entre los factores que impulsan este crecimiento se encuentran la creciente infraestructura ortopédica, la actividad deportiva y las inversiones en el sector sanitario.
China cuenta con un gran número de pacientes y un desarrollo creciente de sus dispositivos médicos locales, mientras que Japón se centra en la ortopedia avanzada. En India y Corea del Sur, existe una demanda creciente de productos de medicina deportiva, y en Australia, destacan los servicios ortopédicos desarrollados.
Mercado de tendones y ligamentos artificiales de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 8,6 % al 9,2 %, con Arabia Saudita como mercado líder. Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en infraestructura sanitaria avanzada, mientras que Sudáfrica sigue siendo un importante centro ortopédico. El resto de la demanda en Oriente Medio y África se concentra en los principales sistemas sanitarios metropolitanos.
El desarrollo de infraestructuras, la inversión en sanidad deportiva y el turismo médico impulsan el desarrollo de capacidades ortopédicas especializadas. Los mercados del Golfo podrán adquirir tecnologías avanzadas mediante compras centralizadas y hospitales especializados, mientras que los mercados africanos seguirán teniendo preocupaciones en cuanto a costes, accesibilidad y formación.
Análisis de segmentación
Solicitud
El segmento de aplicaciones en el mercado de tendones y ligamentos artificiales representa una dimensión clave de segmentación, y se espera que las lesiones de rodilla sigan siendo el principal foco de demanda. Este segmento se ve impulsado por la reconstrucción del ligamento cruzado anterior (LCA), los traumatismos deportivos, la inestabilidad ligamentosa y el creciente uso de tecnologías de refuerzo. Se prevé que el segmento de aplicaciones registre una tasa de crecimiento anual compuesta (TCAC) del 10,0 % al 10,6 % entre 2026 y 2034. Los procedimientos de hombro, pie y tobillo ofrecen oportunidades adicionales, ya que los cirujanos adoptan el refuerzo sintético para reparaciones complejas.
- Lesiones de pie y tobillo: La demanda se ve impulsada por la reconstrucción de los ligamentos del tendón de Aquiles y del tobillo, especialmente cuando la calidad del tejido está comprometida. El refuerzo sintético puede proporcionar soporte estructural adicional durante la cicatrización y complementar las tecnologías de fijación.
- Lesiones de rodilla: Las aplicaciones para la rodilla mantienen la posición más sólida en el mercado, ya que los procedimientos de reconstrucción del ligamento cruzado anterior (LCA) y ligamentos relacionados representan vías de reconstrucción consolidadas. El desarrollo de productos se centra en la precisión de la fijación, el refuerzo del injerto, la eficiencia quirúrgica y la restauración de la estabilidad funcional.
- Lesiones de hombro: Las aplicaciones para el hombro abordan el manguito rotador y las reparaciones de tejidos blandos asociados. La demanda es estratégicamente importante, ya que los cirujanos buscan opciones de refuerzo para tejidos de calidad deficiente, procedimientos de revisión y reparaciones específicas de alto riesgo.
Usuario final
La dinámica de los usuarios finales está cambiando a medida que los procedimientos ortopédicos se trasladan a entornos ambulatorios especializados. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,3 % al 10,9 % entre 2026 y 2034. Los hospitales conservarán una importancia clínica sustancial, mientras que los centros quirúrgicos ambulatorios ganarán relevancia gracias a procedimientos más cortos, protocolos de anestesia mejorados y la presión por optimizar la utilización de los recursos sanitarios.
- Hospitales: Los hospitales siguen siendo esenciales para casos de traumatismos complejos, procedimientos de revisión, atención ortopédica multidisciplinaria y casos que requieren monitorización postoperatoria avanzada. Sus decisiones de compra priorizan la evidencia clínica, la fiabilidad del producto, la capacitación y la compatibilidad con los sistemas quirúrgicos establecidos.
- Centros quirúrgicos ambulatorios: Los centros ambulatorios se posicionan cada vez más para realizar procedimientos estandarizados de ligamentos y tendones con protocolos clínicos predecibles. Su importancia estratégica radica en la reducción de la duración de la estancia hospitalaria, la eficiencia del quirófano y la creciente demanda de modelos de tratamiento ortopédico económicos.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
hospitales |
Alto |
Reparación compleja |
Maduro |
|
Centros quirúrgicos ambulatorios |
Medio |
Turno de pacientes ambulatorios |
Escalada |
Factores que impulsan el crecimiento del mercado de tendones y ligamentos artificiales y análisis de su impacto
Aumento de las lesiones de ligamentos y tendones relacionadas con el deporte
La participación deportiva y el creciente reconocimiento clínico de las lesiones de ligamentos generan una amplia demanda subyacente de tecnologías reconstructivas. Las lesiones del ligamento cruzado anterior (LCA), la inestabilidad del tobillo, las lesiones del tendón de Aquiles y las lesiones de tejidos blandos del hombro generan necesidades recurrentes de reparación y refuerzo quirúrgico. El impacto en el mercado es mayor en países con una infraestructura de medicina deportiva consolidada, donde los centros especializados pueden adoptar implantes y tecnologías de procedimiento diferenciadas. La creciente participación de atletas recreativos también amplía la demanda más allá del deporte profesional. Para los fabricantes, este factor favorece los productos diseñados para un manejo predecible, una fijación sólida y una rápida integración en los flujos de trabajo quirúrgicos establecidos. La formación clínica adquiere una importancia estratégica, ya que la familiaridad del cirujano influye en la selección de la tecnología. El entorno de demanda resultante respalda el desarrollo continuo de andamios sintéticos y sistemas de refuerzo específicos para cada aplicación.
Expansión de los procedimientos ortopédicos mínimamente invasivos
La cirugía ortopédica mínimamente invasiva está transformando los requisitos comerciales para las tecnologías de tendones y ligamentos. Los cirujanos prefieren cada vez más implantes e instrumentos que puedan introducirse a través de puntos de acceso más pequeños, manteniendo la precisión de la fijación y el rendimiento mecánico. Esta tendencia afecta directamente a la geometría del implante, la instrumentación, el embalaje y el flujo de trabajo en el quirófano. Los centros quirúrgicos ambulatorios se benefician de una mayor estandarización y previsibilidad de los procedimientos, lo que crea un canal adicional para la adopción de tecnología. Los fabricantes que reducen el tiempo de preparación, simplifican la implantación o integran componentes de fijación pueden mejorar la eficiencia del procedimiento. El impacto comercial se extiende a hospitales y centros ambulatorios, ya que las decisiones de compra consideran cada vez más la utilización del quirófano junto con los resultados clínicos. En consecuencia, los desarrolladores de productos priorizan los instrumentos compactos, la fijación reproducible y las configuraciones específicas para cada procedimiento.
Avances en biomateriales sintéticos y refuerzo de tejidos
La ciencia de los materiales está creando nuevas posibilidades para sistemas de refuerzo diseñados para brindar soporte mecánico a la vez que permiten la interacción con el tejido nativo. Los andamios sintéticos modernos pueden diseñarse en función de su resistencia, flexibilidad, porosidad, estabilidad dimensional e integración tisular controlada. Estas características pueden abordar las limitaciones asociadas con la reparación puramente mecánica, especialmente cuando la calidad del tejido nativo es insuficiente. El impacto comercial es significativo, ya que los biomateriales diferenciados pueden respaldar un posicionamiento premium y crear oportunidades para indicaciones especializadas. Las empresas también están evaluando combinaciones de estructuras sintéticas con enfoques biológicos, aunque la evidencia clínica y los requisitos regulatorios siguen siendo limitaciones importantes. A medida que mejora el rendimiento de los biomateriales, es probable que la competencia se oriente hacia resultados funcionales validados en lugar de la simple disponibilidad de implantes, lo que refuerza el papel de los estudios clínicos y la generación de evidencia liderada por cirujanos.
Tendencias futuras del mercado de tendones y ligamentos artificiales
El refuerzo biointegrativo se acercará a la reconstrucción convencional.
Es probable que el desarrollo futuro de productos en el mercado de tendones y ligamentos artificiales priorice los sistemas de refuerzo que equilibren el soporte mecánico inmediato con la interacción progresiva con el tejido nativo. En lugar de funcionar únicamente como sustitutos mecánicos permanentes, los nuevos andamios podrían diseñarse cada vez más en torno a la distribución controlada de la carga, el crecimiento tisular, la elasticidad y la integración a largo plazo. Este enfoque podría ampliar el papel de las tecnologías sintéticas en procedimientos de revisión y reparaciones que involucren tejido de mala calidad. Las arquitecturas de los productos podrían volverse más específicas para cada aplicación, con diseños distintos para la reconstrucción del LCA, el tendón de Aquiles, el manguito rotador y el tobillo. Los requisitos de evidencia también serán más sofisticados a medida que los fabricantes busquen demostrar durabilidad y beneficio funcional. Por lo tanto, el mercado premiará cada vez más las tecnologías capaces de demostrar una integración clínicamente significativa en lugar de basarse únicamente en afirmaciones de resistencia mecánica.
Los sistemas específicos para cada procedimiento transformarán la diferenciación de productos.
Se prevé que la competencia evolucione hacia plataformas de procedimientos integrados que combinen implantes, componentes de fijación, instrumental y guía quirúrgica. En lugar de adquirir dispositivos individuales, los proveedores podrían optar cada vez más por soluciones completas que simplifiquen la preparación del quirófano y mejoren la reproducibilidad de los procedimientos. Estas plataformas resultan especialmente atractivas en entornos ambulatorios, donde el tiempo en quirófano y la eficiencia del inventario tienen una importancia económica directa. La planificación digital, el instrumental estandarizado y las configuraciones modulares de implantes podrían reforzar aún más esta tendencia. Los fabricantes con amplias carteras de productos ortopédicos pueden integrar tecnologías para procedimientos de rodilla, hombro, pie y tobillo, mientras que las empresas especializadas podrían centrarse en indicaciones de alto valor. Con el tiempo, la diferenciación de productos debería reflejar cada vez más la eficiencia del flujo de trabajo, la facilidad de uso para el cirujano, la evidencia clínica y la fiabilidad del suministro, además de las características del material del implante.
Oportunidades de mercado en tendones y ligamentos artificiales
Expansión de la reconstrucción ortopédica ambulatoria
La transición de ciertos procedimientos ortopédicos hacia centros quirúrgicos ambulatorios crea una importante oportunidad comercial para los fabricantes capaces de desarrollar sistemas compactos, eficientes y estandarizados. Los proveedores pueden centrarse en kits de procedimientos que reduzcan la complejidad de los instrumentos, simplifiquen la preparación de implantes y faciliten flujos de trabajo predecibles en el quirófano. Las alianzas con redes de atención ambulatoria podrían acelerar la adopción por parte de los cirujanos al combinar el acceso al producto con la capacitación y la formación en procedimientos. Los fabricantes también pueden adaptar los modelos de empaque e inventario para satisfacer las necesidades de los centros de alto rendimiento. Las previsiones del mercado de tendones y ligamentos artificiales indican que los entornos ambulatorios pueden adquirir cada vez más importancia a medida que los sistemas de salud buscan reducir los costos de tratamiento sin comprometer la calidad clínica. Por lo tanto, las empresas que alinean el diseño del producto con los requisitos del flujo de trabajo ambulatorio pueden consolidar posiciones diferenciadas en un canal de distribución en rápida evolución.
Alianzas locales de fabricación y distribución en la región Asia-Pacífico.
La región de Asia-Pacífico ofrece una atractiva oportunidad de expansión, ya que la capacidad ortopédica se desarrolla a ritmos diferentes en China, India, Corea del Sur, Japón y Australia. Las alianzas con fabricantes locales pueden mitigar la presión sobre los precios, acortar las cadenas de suministro y mejorar la disponibilidad de productos, al tiempo que permiten a las empresas internacionales cumplir con los requisitos regulatorios y de adquisición específicos de cada país. Los fabricantes nacionales pueden complementar a los proveedores globales mediante acuerdos de producción, distribución o codesarrollo por contrato. La inversión estratégica debe priorizar los mercados con centros ortopédicos consolidados y una creciente actividad en medicina deportiva, en lugar de centrarse únicamente en una amplia expansión geográfica. Las empresas también pueden adaptar la formación de cirujanos y la generación de evidencia clínica a las necesidades locales para fortalecer la adopción de nuevas tecnologías. Estos enfoques podrían mejorar el acceso a tecnologías sintéticas avanzadas y reducir las barreras comerciales asociadas a los implantes especializados importados.
Novedades recientes
- Febrero de 2026: Arthrex, Inc. lanzó el implante TightRope SB, un implante de sutura completa para la fijación del ligamento cruzado anterior (LCA). Este dispositivo ofrece una opción de fijación totalmente suturada, manteniendo la capacidad de ajuste para la reconstrucción y reparación del LCA. Arthrex informó que se habían utilizado cerca de 2000 implantes en procedimientos en todo Estados Unidos antes de su lanzamiento general, lo que demuestra el continuo desarrollo de tecnologías de fijación menos invasivas para la cirugía de ligamentos de la rodilla.
- Febrero de 2026: Zimmer Biomet presentó sus resultados financieros del cuarto trimestre y del año completo 2025, con ventas de US$2.240 millones en el cuarto trimestre, lo que representa un crecimiento del 10,9%. Su categoría de Medicina Deportiva, Extremidades, Traumatología, Craneomaxilofacial y Torácica generó US$587,6 millones durante el trimestre, lo que refuerza la importancia de la medicina deportiva y las tecnologías relacionadas con los tejidos blandos dentro de su cartera ortopédica más amplia.
- 2025: Stryker Corporation continuó el desarrollo comercial de su cartera de productos Artelon para el refuerzo de tendones y ligamentos. Su cartera actual incluye los sistemas FlexBand, FlexBand Plus y FlexPatch para aplicaciones como el manguito rotador, el tendón de Aquiles, el tendón rotuliano, el ligamento colateral y otras reparaciones de tejidos blandos. Esta cartera refleja la creciente integración de tecnologías de refuerzo sintético por parte de Stryker en sus productos para el pie, el tobillo y la medicina deportiva.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -