
Markt für Asset Optimierung Lösungen: Marktgröße, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Lösungen zur Anlagenoptimierung (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Komponente (Lösung, Dienstleistungen); Unternehmensgröße (Großunternehmen, KMU); Endnutzer (Luft- und Raumfahrt, Verteidigung, Fertigung, Automobilindustrie, Gesundheitswesen, IT und Telekommunikation, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00024939
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 28, 2026


Marktgröße 2025
6,08 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
15,79 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
12,67 %
Wachstumsrate
Adressierbarer Markt
104,13 Mrd. US-Dollar
(2026–2034)
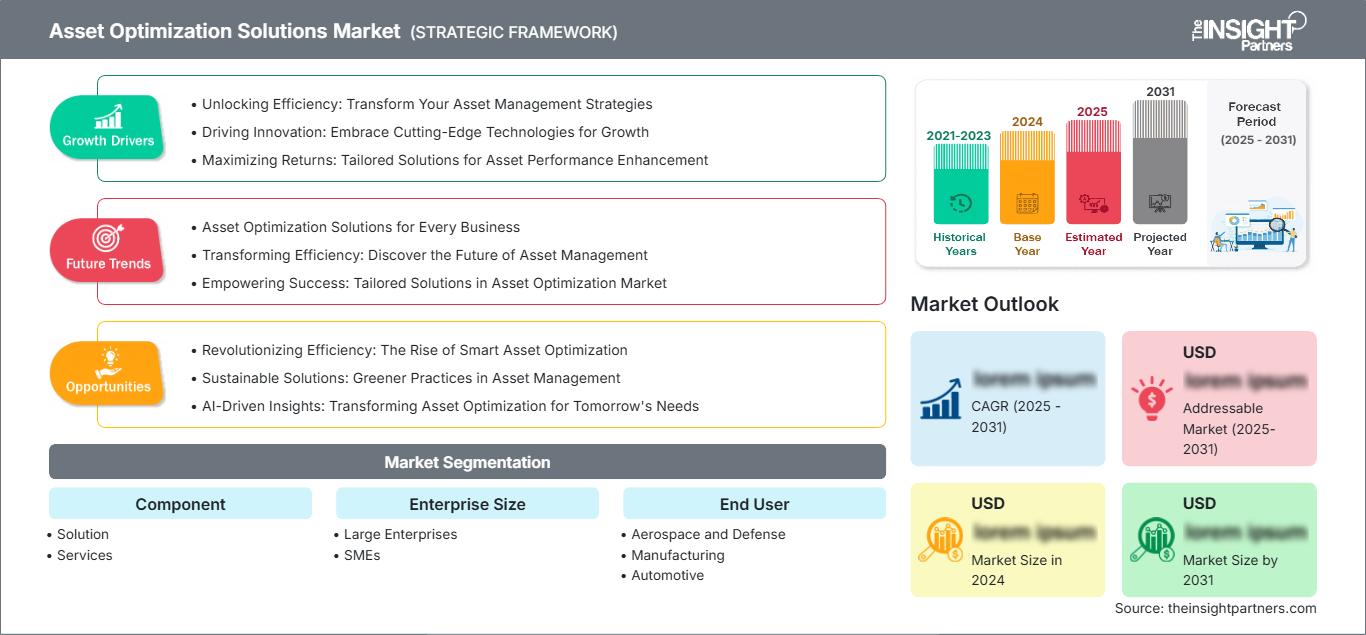
Der Markt für Lösungen zur Anlagenoptimierung wird Prognosen zufolge von 6,08 Milliarden US-Dollar im Jahr 2025 auf 15,79 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,67 % im Zeitraum 2026–2034 entspricht. Die Nachfrage steigt, da Unternehmen Analytik, künstliche Intelligenz, das industrielle Internet der Dinge (IIoT) und Lebenszyklusplanungstools kombinieren, um die Anlagennutzung zu verbessern, die Lebensdauer von Anlagen zu verlängern, Ausfallzeiten zu reduzieren und operative Entscheidungen in komplexen industriellen und digitalen Umgebungen zu unterstützen.
In Nordamerika wird das Marktwachstum für Lösungen zur Anlagenoptimierung durch fortschrittliche Fertigungstechnologien, die Modernisierung der Luft- und Raumfahrtindustrie sowie der Verteidigungsindustrie, die Resilienz von Gesundheitseinrichtungen, die Automobilautomatisierung und die Überwachung von IT-Infrastrukturen gestützt. Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von 12,0–12,8 % erwartet, da große Unternehmen und mittelständische Betriebe prädiktive Analysen, Cloud-Implementierungen und integrierte Wartungs- und Leistungsprozesse priorisieren.
Marktanalyse und Einblicke zu Lösungen für die Anlagenoptimierung
- Nordamerika hatte 2025 einen Marktanteil von 35–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–12,8 % wachsen, unterstützt durch die Reife der industriellen Analytik, kapitalintensive Geschäftstätigkeiten und die Modernisierung der Unternehmenssoftware.
- Die USA machten im Jahr 2025 82–86 % des Umsatzes in Nordamerika aus und werden voraussichtlich um 12,2–13,0 % wachsen, angeführt von Fabriken, Luft- und Raumfahrtprogrammen, Gesundheitscampussen und IT-Betrieben.
- Europa hielt im Jahr 2025 einen Marktanteil von 25–28 % und wird voraussichtlich um 11,4–12,2 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien führend bei Programmen für digitale Vermögenswerte sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 26–29 % und wird voraussichtlich um 13,6–14,5 % wachsen, angetrieben von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Das Segment „Lösung“ hielt 2025 einen Marktanteil von 64–68 % und wird voraussichtlich um 12,3–13,1 % wachsen, da Analyseplattformen und Optimierungs-Engines weiterhin eine zentrale Rolle bei der Implementierung spielen.
- Wachstumsstarkes Segment: KMU hielten im Jahr 2025 einen Marktanteil von 39–43 % und werden voraussichtlich um 13,7–14,6 % wachsen, da Cloud-Abonnementmodelle die Einführungshürden verringern.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd.; Aspen Technology, Inc.; Decisyon, Inc.; EDF Renewables, Inc.; Flowserve Corporation; GE Digital LLC; Genpact; IBM Corporation; Lakeside Software; Schlumberger Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Initiativen zur Verbesserung von Betriebsprozessen verlagern sich weg von statischen Wartungsplänen hin zu kontinuierlicher Anlagenintelligenz. Moderne Lösungen unterstützen die Verknüpfung von Sensordaten, Prozessmodellen, Zuverlässigkeitsworkflows, digitalen Zwillingen und Unternehmensplanungsdaten, um fundierte Entscheidungen über Wartung, Standortverlagerung, Modernisierung oder Stilllegung von Anlagen zu treffen. Dieser Trend wird durch die Einführung von KI-Lösungen für die Industrie, Aktualisierungen von Optimierungssoftware und die breitere Nutzung von Asset Performance Management in der Fertigungsindustrie, der Energiewirtschaft, dem Gesundheitswesen und der Technologiebranche vorangetrieben.
Die zukünftige Einführung wird von Herausforderungen wie Fachkräftemangel, veralteten Anlagen, Nachhaltigkeitszielen und dem Bedarf an höherer Kapitalrendite beeinflusst. Regionen, die sich in diesem Bereich weiterentwickeln, werden diesen Übergang aufgrund des geringeren Infrastrukturbedarfs durch Cloud-Lösungen rasch vollziehen. Regulatorische Vorgaben hinsichtlich Sicherheit, Emissionsreduzierung, Cybersicherheit und Serviceverfügbarkeit werden den Einsatz strukturierter Anlagenoptimierungstechniken vorantreiben.
Marktberichtsumfang für Lösungen zur Anlagenoptimierung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,08 Milliarden US-Dollar |
| Marktgröße bis 2034 | 15,79 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 12,67 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Lösungen zur Anlagenoptimierung
Das Wachstum des Marktes für Anlagenoptimierungslösungen ist eng mit dem Bedarf an höherer Verfügbarkeit, effizienterer Energienutzung und geringeren Wartungskosten verbunden. Hersteller streben nach maximalem Anlagendurchsatz, Anwender in der Luft- und Raumfahrt sowie im Verteidigungssektor benötigen Einsatzbereitschaft, Automobilwerke benötigen synchronisierte Produktionsanlagen und Betreiber im Gesundheitswesen zuverlässige Gebäudetechnik und medizinische Infrastruktur. Die verbesserte Vernetzung von Betriebstechnologie und Unternehmenssoftware führt dazu, dass Daten zu Anlagenzustand, Auslastung und Risiken in den täglichen Entscheidungsprozess einfließen, anstatt nur periodischen technischen Überprüfungen unterzogen zu werden.
Plattform-Ökosysteme umfassen Softwareanbieter, Automatisierungsanbieter, Systemintegratoren, Berater, Sensorlieferanten, Cloud-Infrastrukturunternehmen und Managed-Service-Provider. Die Marktanalyse für Lösungen zur Anlagenoptimierung zeigt, dass Käufer zunehmend Wert auf Integrationstiefe, Modelltransparenz, Cybersicherheit, Implementierungsunterstützung und messbaren Mehrwert legen. Das Angebot wird modularer, da Anbieter Anlagenzustandsüberwachung, vorausschauende Wartung, Tools für die Mitarbeiterführung, Prozessoptimierung und Management-Dashboards in skalierbaren Suiten kombinieren.
Der Wettbewerb wird von weltweit führenden Anbietern industrieller Software und Branchenexperten bestimmt. ABB Ltd., Aspen Technology, Inc., GE Digital LLC, IBM Corporation, Schlumberger Limited, Flowserve Corporation, Decisyon, Inc., Genpact, Lakeside Software und EDF Renewables, Inc. decken unterschiedliche Bereiche der Optimierungsstrategie ab, darunter Anlagenbetrieb, Pumpen, IT-Asset-Intelligence, Management erneuerbarer Energien und Unternehmensanalysen.
Die Investitionstrends deuten auf KI-gestützte Empfehlungen, Simulationen in Verbindung mit dem digitalen Zwilling, industrielle Dateninfrastrukturen und native Cloud-Optimierung hin. Die Anbieter richten ihre Angebote auf eine schnelle Wertschöpfung aus, da sich die meisten ihrer Kunden den langwierigen Implementierungsprozess nicht leisten können. Großunternehmen legen Wert auf umfassende Transparenz und Governance ihrer gesamten Flotte, während KMU vorkonfigurierte Workflows, abonnementbasierte Preise und eine geführte Bereitstellung benötigen, um die Abhängigkeit von Zuverlässigkeitsingenieurskenntnissen zu reduzieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Lösungen zur Anlagenoptimierung: Strategische Einblicke
Regionale Einblicke
Markt für Anlagenoptimierungslösungen in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 35–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–12,8 % wachsen. Der Marktanteil von Lösungen zur Anlagenoptimierung wird durch einen hohen Automatisierungsgrad, eine ausgereifte Cloud-Nutzung und starke Investitionen in Produktivitätstools gestärkt. Fertigungsindustrie, Luft- und Raumfahrt, Verteidigung, Gesundheitswesen, Automobilindustrie und IT setzen diese Optimierungssysteme ein, um Ausfallzeiten zu reduzieren, die Wartungsplanung zu verbessern und eine höhere Servicekontinuität zu gewährleisten.
Die regionale Nachfrage wird durch Modernisierungsinitiativen in Unternehmen und ein starkes Angebot an Softwareanbietern, Systemintegratoren und Automatisierungslösungen für die Industrie gestärkt. Installationen in den USA dominieren hier, während die kanadische Nachfrage aus Branchen wie Energie, Versorgung, Transport und Infrastruktur stammt. Der Nachweis des Mehrwerts ist zu einem wichtigen Kriterium bei den Käufern geworden. Dazu gehören verbesserte Verfügbarkeit, Energieeinsparungen, Reduzierung von Reparaturarbeiten und eine optimierte Planung von Kapitalersatz.
Markt für Anlagenoptimierungslösungen in den USA
Die USA trugen 2025 zu 82–86 % zum nordamerikanischen Umsatz bei und werden voraussichtlich im Zeitraum 2026–2034 um 12,2–13,0 % wachsen. Die Einsatzbereitschaft von Anlagen, die Resilienz der Produktion in Fabriken, die Verfügbarkeit von Einrichtungen auf Gesundheitsgeländen und das verteilte Management digitaler Assets für IT-/Telekommunikationsnutzer sind wichtige Aspekte. Das Budget für die digitale Transformation im Unternehmen kann für Analysen, KI-Assistenten, Cloud-Integration und Dashboards verwendet werden.
Es gibt zahlreiche Anwendungsfälle und Beispiele für die Präsenz von Unternehmen, darunter IBM Corporation, GE Digital LLC, Aspen Technology, Inc., ABB Ltd., Flowserve Corporation, Genpact, Lakeside Software, Decisyon, Inc., EDF Renewables, Inc. und Schlumberger Limited. Zu den Anwendungstrends zählen vorausschauende Wartung, digitale Zwillinge, Zustandsüberwachung, Unterstützung der Mitarbeiter und Service-Level-Agreements.
Markt für Anlagenoptimierungslösungen in Europa
Europa hielt 2025 einen Marktanteil von 25–28 % am Markt für Lösungen zur Anlagenoptimierung und wird Prognosen zufolge im Zeitraum 2026–2034 um 11,4–12,2 % wachsen. Deutschland zeichnet sich insbesondere durch seine Stärken in den Bereichen Automobil, Maschinenbau, Chemie und Automatisierung aus, wobei der Fokus auf kontinuierlicher Produktion und Energieeinsparung liegt. Großbritannien folgt Deutschland mit seinen Anwendungen in der Luft- und Raumfahrt, im Gesundheitswesen, in der Verkehrsinfrastruktur und im IT-Servicemanagement. Diese Entwicklung unterstreicht den Fokus auf Anlagenmanagement, Datenqualität und Geschäftskontinuität.
Frankreich, Italien und Spanien verstärken den Einsatz von Cloud-Lösungen in den Bereichen Fertigung, erneuerbare Energien, Gesundheitswesen und Telekommunikationsinfrastruktur. Compliance, Emissionsreduzierung, Kosteneinsparungen über den gesamten Lebenszyklus und Cybersicherheit bei der Cloud-Migration spielen in Europa eine wichtige Rolle. Mehrsprachige Anbieter, Integrationsfähigkeit und branchenspezifische Vorlagen sind entscheidend für ihren Erfolg.
Markt für Anlagenoptimierungslösungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 26–29 % am Markt für Lösungen zur Anlagenoptimierung und wird voraussichtlich bis 2034 um 13,6–14,5 % wachsen. China ist führend durch Skaleneffekte in der Fertigung, industrielle Automatisierung und Smart-Factory-Programme, während Japan und Südkorea die hochpräzise Optimierung in den Bereichen Automobil, Elektronik und Maschinenbau vorantreiben.
Indien gewinnt an Dynamik, da Hersteller, Gesundheitsdienstleister, IT-Betreiber und Telekommunikationsunternehmen Cloud- und analysebasierte Plattformen einsetzen. Australien trägt zur Nachfrage in den Bereichen Bergbau, Energieversorgung, Transport und Gesundheitswesen bei. Sinkende Sensorkosten, der Ausbau von 5G und staatlich geförderte Initiativen zur Digitalisierung der Wirtschaft werden eine schnellere regionale Verbreitung unterstützen.
Markt für Asset-Optimierungslösungen im Nahen Osten und Afrika
Der Markt für Lösungen zur Anlagenoptimierung im Nahen Osten und in Afrika wird Prognosen zufolge im Zeitraum 2026–2034 um 11,7–12,6 % wachsen. Saudi-Arabien und die VAE sind führend bei der Einführung dieser Lösungen durch Programme in den Bereichen Energie, Luftfahrt, intelligente Infrastruktur, Gesundheitswesen und industrielle Diversifizierung, die eine zuverlässige und hochwertige Anlagenperformance erfordern.
Südafrika generiert Nachfrage aus den Bereichen Bergbau, Fertigung, Gesundheitswesen, Telekommunikation und Energieversorgung, während der Rest der MEA-Region bei der Einführung neuer Technologien noch weiter zurückliegt. Cloud-Plattformen und Managed Services sind dort attraktiv, wo Expertise im Bereich Zuverlässigkeit begrenzt ist. Betreiber von Außenstellen benötigen Optimierungstools, die die Anlagenverfügbarkeit verbessern, ohne eine umfangreiche interne IT-Infrastruktur zu erfordern.
Segmentierungsanalyse
Komponente
Komponenten definieren den Markt für Lösungen zur Anlagenoptimierung, da Käufer Analyseplattformen, Entscheidungsmodule, Implementierungsexpertise und Managed Services kombinieren, um die Anlagenleistung zu verbessern. Für dieses Segment wird im Zeitraum 2026–2034 ein Wachstum von 12,3–13,2 % prognostiziert, da Unternehmen von isolierten Überwachungstools auf integrierte Optimierungsprogramme umsteigen.
- Die Lösung umfasst Dashboards zur Anlagenzustandsüberwachung, prädiktive Analysen, Optimierungsmodule, digitale Zwillinge und Integrationsschichten, die Teams bei der Priorisierung von Wartungs-, Investitionsplanungs-, Energieeffizienz- und Anlagennutzungsentscheidungen unterstützen.
- Die Dienstleistungen umfassen Datenmigration, Beratung, Modellkonfiguration, Integration, Schulung und Managed Support und helfen Unternehmen dabei, Softwarefunktionen in operative Routinen und messbare Leistungsverbesserungen umzuwandeln.
Unternehmensgröße
Die Unternehmensgröße wird bis 2034 voraussichtlich um 12,5–13,4 % wachsen, da sowohl Großunternehmen als auch KMU eine höhere Anlagenproduktivität anstreben. Großunternehmen benötigen Governance und Skalierbarkeit, während KMU zunehmend Cloud-Lösungen einsetzen, da Abonnementpreise und vorgefertigte Vorlagen die Implementierung vereinfachen.
- Große Unternehmen nutzen Optimierungsplattformen für Werke, Fahrzeugflotten, Campusgelände und IT-Infrastrukturen und legen dabei Wert auf Sicherheit, Integration, rollenbasierte Arbeitsabläufe, standardisierte Zuverlässigkeitspraktiken und Transparenz der Kapitalallokation.
- KMU setzen vermehrt auf schlankere, cloudbasierte Tools, um Ausfallzeiten zu reduzieren, die Wartungsdisziplin zu verbessern und auf Analysen zuzugreifen, ohne große interne Engineering- oder IT-Teams zu benötigen. Dadurch sind sie die am schnellsten wachsende Kundengruppe.
Endbenutzer
Die Endkundennachfrage wird Prognosen zufolge im Zeitraum 2026–2034 um 12,4–13,3 % steigen, da anlagenintensive Branchen die Leistungssteuerung digitalisieren. Luft- und Raumfahrt, Verteidigung, Fertigung, Automobilindustrie, Gesundheitswesen sowie IT und Telekommunikation benötigen jeweils Transparenz über ihre Anlagen, wobei sich ihre Optimierungsprioritäten hinsichtlich Sicherheit, Durchsatz, Verfügbarkeit und Servicequalität unterscheiden.
- Anwender in der Luft- und Raumfahrt sowie im Verteidigungsbereich legen Wert auf Einsatzbereitschaft, Rückverfolgbarkeit über den gesamten Lebenszyklus, Wartungsplanung und Risikokontrolle bei Flugzeugen, Verteidigungssystemen, Bodengeräten und anspruchsvoller Unterstützungsinfrastruktur.
- Anwender in der Fertigungsindustrie konzentrieren sich auf die Verfügbarkeit von Anlagen, die Stabilität von Prozessen, die Produktionsplanung, die Energieeffizienz und die Reduzierung der Wartungskosten in diskreten, prozessorientierten und hybriden Produktionsanlagen.
- In Automobilwerken wird Optimierung für Roboter, Produktionslinien, Werkzeuge, Lackierereien, Testsysteme und die Koordination von Zulieferern eingesetzt, da Ausfallzeiten die Produktionsabläufe bei hohem Durchsatz stören können.
- Organisationen im Gesundheitswesen optimieren Gebäudesysteme, medizinische Infrastruktur, Notstromversorgung, Heizungs-, Lüftungs- und Klimaanlagen sowie anlagenintensive Campusgelände, auf denen die Kontinuität der Dienstleistungen die Patientenversorgung unterstützt.
- Anwender aus den Bereichen IT und Telekommunikation optimieren Server, Endgeräte, Netzwerke, Mobilfunkmasten und digitale Arbeitsbereiche und bringen die Anlagenleistung mit der Verfügbarkeit von Diensten, dem Benutzererlebnis und der Kostenkontrolle in Einklang.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
Bereitschaftskontrolle |
Skalierung |
|
Herstellung |
Hoch |
Anlagenverfügbarkeit |
Reifen |
|
Automobil |
Medium |
Leitungsdurchführung |
Skalierung |
|
Gesundheitspflege |
Medium |
Anlagenresilienz |
Skalierung |
|
IT und Telekommunikation |
Medium |
Servicegarantie |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Lösungen zur Anlagenoptimierung
Druck zur Reduzierung von Ausfallzeiten und Verbesserung der Auslastung
Anlagenintensive Unternehmen tragen ein inhärentes finanzielles Risiko, wenn ihre Maschinen, Gebäude und IT-Systeme unvorhergesehen ausfallen. Anlagenstillstände führen zu Produktionsunterbrechungen, beeinträchtigen die Servicequalität, mindern die Leistungsfähigkeit und verstoßen gegen Kundenvereinbarungen. Zudem binden ungenutzte Anlagen Kapital, das anderweitig eingesetzt werden könnte. Lösungen zur Anlagenoptimierung ermöglichen es Mitarbeitern, Anlagenzustand, Betriebseinstellungen und Wartungshistorie zu integrieren, um festzustellen, welche Anlagen mehr Aufmerksamkeit benötigen. Dieser Effekt ist besonders ausgeprägt in Branchen wie der Fertigungsindustrie, dem Gesundheitswesen, der Luft- und Raumfahrt, der Automobilindustrie und der Telekommunikation, wo teure Anlagen einen unterbrechungsfreien Betrieb gewährleisten.
Integration von KI, industriellem IoT und digitalem Zwilling
Dank der Entwicklungen im Bereich des industriellen Internets der Dinge (IIoT) und der künstlichen Intelligenz (KI) stehen heute mehr Möglichkeiten zur Verfügung, um nützliche Informationen über Anlagen zu sammeln als je zuvor. Sensoren liefern Daten zu Vibrationen, Temperatur, Energieverbrauch, Druck, Nutzererfahrung und Fehlersignaturen, während virtuelle Zwillinge die Anlagenleistung unter verschiedenen Bedingungen testen. Die Optimierungssoftware wandelt diesen Datenstrom in Benachrichtigungen, Prognosen, Simulationen und Handlungsempfehlungen um. Dadurch wandelt sich das Anlagenmanagement von rückwärtsgewandten Berichten hin zu vorausschauender Unterstützung. Dies wirkt sich auf den gesamten Markt aus, da dieselbe Architektur Anlagen, Fahrzeugplattformen, Gebäudelösungen, Anlagen für erneuerbare Energien und IT-Infrastrukturen bedienen kann.
Umstellung auf cloudbasierte Unternehmensoptimierung
Cloud-Lösungen gewinnen aufgrund des geringeren Infrastrukturaufwands und der verbesserten Transparenz über mehrere Standorte hinweg zunehmend an Bedeutung. Unternehmen können ihre Werke, Büros, Krankenhäuser, Lager, Fahrzeuge und virtuellen Assets mithilfe gemeinsamer Dashboards und einheitlicher Prozesse vernetzen. Warum ist das wichtig? Weil die meisten Unternehmen nicht über genügend Zuverlässigkeitsingenieure und IT-Fachkräfte verfügen, um komplexe On-Premise-Infrastrukturen zu verwalten. Darüber hinaus ermöglicht die Cloud-basierte Bereitstellung schnellere Software-Upgrades, die Veröffentlichung von KI-Funktionen, Fernwartung und die Integration in Unternehmenssysteme. Die Marktrelevanz ist insbesondere für KMU entscheidend, da sie Zugang zu Funktionen erhalten, die bisher nur größeren Unternehmen und Großkonzernen vorbehalten waren. Diese skalierbare Lösung ermöglicht die weltweite Vereinheitlichung von Optimierungen.
Markt für Lösungen zur Anlagenoptimierung: Zukunftstrends
Autonome Entscheidungsunterstützung für die Anlagenstrategie
Die Markttrends für Lösungen zur Anlagenoptimierung werden zunehmend autonome Entscheidungsunterstützung umfassen, die Empfehlungen zu Wartungszeitpunkten, Ersatzteilbedarf, Energieanpassungen und Investitionen gibt. Diese Systeme werden Ingenieure nicht ersetzen, aber sie können den Analyseaufwand reduzieren und Teams zu konsistenten Entscheidungen führen. Die Akzeptanz hängt von transparenten Modellen, nachvollziehbaren Empfehlungen und Kontrollmechanismen ab, die die Verantwortlichkeit der Anwender sicherstellen. Anbieter, die Domänenregeln, Anlagenhistorien und Echtzeitkontext kombinieren können, werden ein stärkeres Vertrauen schaffen als Plattformen, die generische KI-Ergebnisse ohne operative Begründung liefern.
Konvergenz der Optimierung physischer und digitaler Vermögenswerte
Zukünftige Systeme werden eine größere Verantwortung für den Umgang mit den physischen und digitalen Technologie-Assets tragen, die Bestandteil jedes vernetzten Leistungssystems sind. Industrieanlagen, Krankenhäuser, Telekommunikationssysteme und Unternehmen sind auf Maschinen und softwarebasierte Infrastruktur angewiesen, wodurch Probleme voraussichtlich über organisatorische Grenzen wie Abteilungen hinausgehen werden. Die Optimierung ermöglicht eine Betrachtung, die den Zustand der Maschinen, den Status der IT-Dienste, die Benutzererfahrung und die Geschäftsrisiken in einer einzigen Ansicht umfasst.
Marktchancen für Lösungen zur Anlagenoptimierung
Cloud-Pakete für KMU und mittelständische Betriebe
Marktprognosen für Lösungen zur Anlagenoptimierung zeigen ein starkes Potenzial für KMU und mittelständische Unternehmen im Bereich cloudbasierter Komplettlösungen. Viele Unternehmen sind sich der Kosten von Ausfallzeiten bewusst, verfügen aber nicht über die Ressourcen für maßgeschneiderte industrielle Analyseprojekte. Anbieter können die Einführung beschleunigen, indem sie vorkonfigurierte Anlagenbibliotheken, geführte Onboarding-Prozesse, mobile Workflows, Abonnementpreise und integrierte Beratungsleistungen anbieten. Die attraktivsten Pakete zielen auf praktische Ergebnisse ab, wie z. B. weniger Notfallreparaturen, eine verbesserte Durchführung präventiver Wartungsarbeiten, geringere Energieverschwendung und eine optimierte Ersatzteilplanung. So erhalten Käufer einen klaren Return on Investment, bevor sie auf fortschrittliche digitale Zwillinge oder KI-Module umsteigen.
Vertikale Vorlagen für regulierte und risikoreiche Sektoren
Einkäufer in der Luft- und Raumfahrt, im Verteidigungssektor, im Gesundheitswesen, in der Automobilindustrie und in der Telekommunikation benötigen Optimierungstools, die branchenspezifische Anforderungen an Compliance, Verfügbarkeit und Sicherheit erfüllen. Anbieter können sich durch Vorlagen für Anlagenhierarchien, Inspektionsroutinen, Risikobewertung, Service-Level-Reporting und regulatorische Dokumentation einen Wettbewerbsvorteil verschaffen. Diese Vorlagen verkürzen die Implementierungszeit und unterstützen Kunden bei der Standardisierung von Prozessen an allen Standorten. Zudem verbessern sie die Kundenbindung, da Workflows in die operative Steuerung integriert werden. Anbieter, die Vorlagen mit Integrationsbeschleunigern für ERP-, EAM-, CMMS- und IT-Service-Tools kombinieren, können Premium-Aufträge optimal nutzen.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -