
Mercado de soluciones de optimización de activos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por componente (solución, servicios); tamaño de la empresa (grandes empresas, pymes); usuario final (aeroespacial y defensa, fabricación, automoción, sanidad, TI y telecomunicaciones, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00024939
- Categoría : Tecnología, medios y telecomunicaciones
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 28, 2026


Tamaño del mercado en 2025
6.080 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
15.790 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
12,67 %
Índice de crecimiento
Mercado potencial
104.130 millones de dólares estadounidenses
(2026-2034)
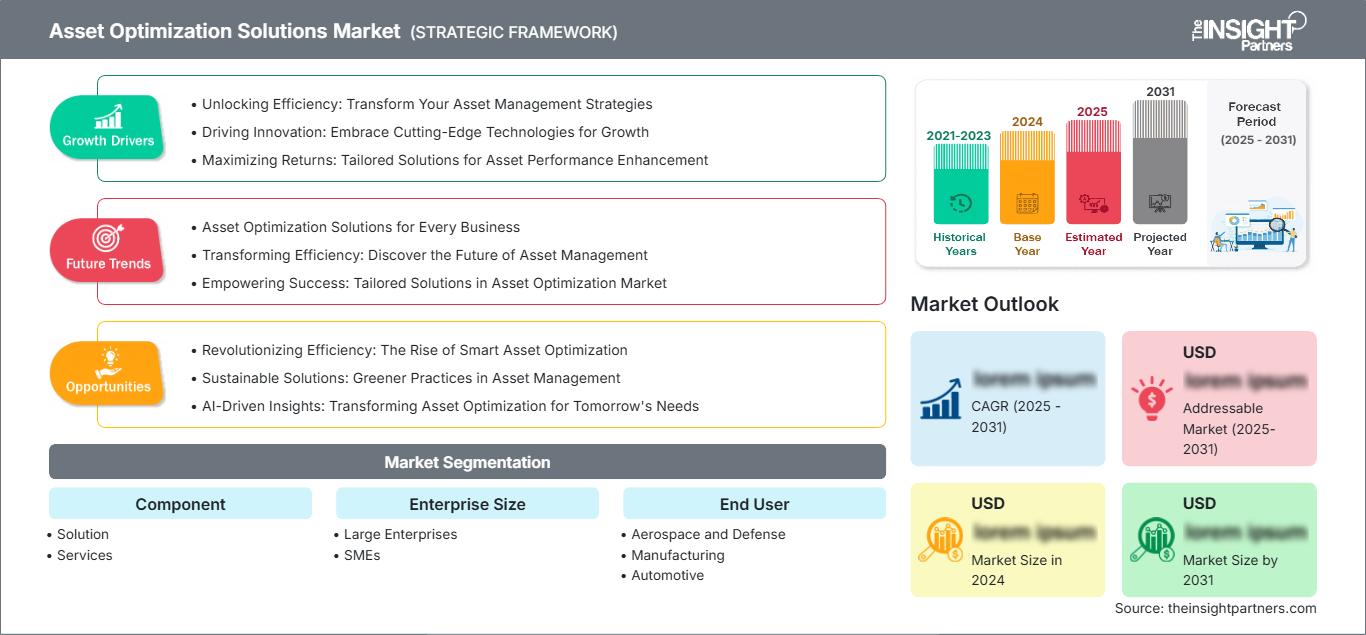
Se prevé que el mercado de soluciones de optimización de activos crezca de 6080 millones de dólares en 2025 a 15 790 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 12,67 % durante el período 2026-2034. La demanda está aumentando a medida que las empresas combinan análisis, inteligencia artificial, Internet industrial de las cosas y herramientas de planificación del ciclo de vida para mejorar la utilización de los activos, prolongar la vida útil de los equipos, reducir el tiempo de inactividad y respaldar las decisiones operativas en entornos industriales y digitales complejos.
En Norteamérica, el mercado de soluciones de optimización de activos se ve impulsado por la fabricación avanzada, la modernización del sector aeroespacial y de defensa, la resiliencia de las instalaciones sanitarias, la automatización del sector automotriz y la monitorización de la infraestructura de TI. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,0 % al 12,8 % entre 2026 y 2034, a medida que las grandes empresas y los operadores medianos prioricen la información predictiva, la implementación en la nube y los flujos de trabajo integrados de mantenimiento y rendimiento.
Análisis y perspectivas del mercado de soluciones para la optimización de activos
- América del Norte representó entre el 35 % y el 38 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 12,0 % al 12,8 % durante el período 2026-2034, gracias a la madurez de la analítica industrial, las operaciones que requieren un gran capital y la modernización del software empresarial.
- En 2025, Estados Unidos representó entre el 82 % y el 86 % de los ingresos de Norteamérica, y se prevé que crezca entre un 12,2 % y un 13,0 %, impulsado por las fábricas, los programas aeroespaciales, los centros sanitarios y las operaciones de TI.
- Europa ostentaba una cuota de mercado del 25-28% en 2025 y se prevé que crezca entre un 11,4% y un 12,2%, con Alemania, el Reino Unido, Francia, Italia y España a la cabeza de los programas de activos digitales.
- La región de Asia-Pacífico acaparó entre el 26 % y el 29 % de la cuota de mercado en 2025 y se espera que crezca entre un 13,6 % y un 14,5 %, impulsada por China, Japón, Corea del Sur, India y Australia.
- Segmento más grande: Las soluciones representaron entre el 64 % y el 68 % de la cuota de mercado en 2025 y se espera que crezcan entre un 12,3 % y un 13,1 %, ya que las plataformas de análisis y los motores de optimización siguen siendo fundamentales para las implementaciones.
- Segmento de alto crecimiento: Las pymes representaron entre el 39 % y el 43 % de la cuota de mercado en 2025 y se prevé que crezcan entre un 13,7 % y un 14,6 % a medida que los modelos de suscripción en la nube reduzcan las barreras de adopción.
- Empresas clave analizadas en detalle: ABB Ltd.; Aspen Technology, Inc.; Decisyon, Inc.; EDF Renewables, Inc.; Flowserve Corporation; GE Digital LLC; Genpact; IBM Corporation; Lakeside Software; Schlumberger Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las iniciativas de mejora de los procesos operativos están dejando atrás los programas de mantenimiento estáticos para centrarse en la inteligencia de activos, que se mantiene constante. Las soluciones actuales ayudan a conectar la información de los sensores, los modelos de procesos, los flujos de trabajo de fiabilidad, el gemelo digital y la información de planificación empresarial para tomar decisiones sobre si mantener, reubicar, actualizar o desmantelar los activos. Esta tendencia se ve impulsada por el lanzamiento de soluciones de IA para la industria, las actualizaciones del software de optimización y el uso cada vez mayor de las capacidades de gestión del rendimiento de los activos en las operaciones de fabricación, energía, sanidad y tecnología.
La adopción futura estará influenciada por desafíos como la falta de personal cualificado, el envejecimiento de los activos, los objetivos de sostenibilidad y la necesidad de aumentar la rentabilidad del capital invertido. Las regiones emergentes realizarán esta transición rápidamente debido a la menor necesidad de infraestructura gracias a las soluciones basadas en la nube. Las exigencias regulatorias en materia de seguridad, reducción de emisiones, ciberseguridad y disponibilidad de servicios impulsarán el uso de técnicas estructuradas de optimización de activos.
Alcance del informe de mercado de soluciones de optimización de activos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.080 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 15.790 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 12,67% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de soluciones de optimización de activos
El crecimiento del mercado de soluciones de optimización de activos está ligado a la necesidad de mayor disponibilidad, mejor aprovechamiento de la energía y menores costes de mantenimiento. Los fabricantes buscan un mayor rendimiento de las plantas, los usuarios de los sectores aeroespacial y de defensa requieren disponibilidad inmediata, las instalaciones automotrices necesitan activos de producción sincronizados y los operadores del sector sanitario requieren sistemas de edificios e infraestructura médica fiables. Una mayor conectividad entre la tecnología operativa y el software empresarial está transformando los datos sobre el estado, la utilización y el riesgo de los equipos en información clave para la toma de decisiones diarias, en lugar de revisiones de ingeniería periódicas.
Los ecosistemas de plataformas incluyen proveedores de software, proveedores de automatización, integradores, consultores, proveedores de sensores, empresas de infraestructura en la nube y proveedores de servicios gestionados. El análisis del mercado de soluciones de optimización de activos muestra que los compradores valoran cada vez más la profundidad de la integración, la transparencia del modelo, la ciberseguridad, el soporte para la implementación y el valor cuantificable. La oferta se está volviendo más modular a medida que los proveedores combinan la monitorización del estado de los activos, el mantenimiento predictivo, las herramientas para la gestión de personal, la optimización de procesos y los paneles de control ejecutivos en paquetes escalables.
La competencia está impulsada por líderes mundiales en software industrial y expertos en la materia. ABB Ltd., Aspen Technology, Inc., GE Digital LLC, IBM Corporation, Schlumberger Limited, Flowserve Corporation, Decisyon, Inc., Genpact, Lakeside Software y EDF Renewables, Inc. cubren diferentes segmentos de la pila de optimización, que incluyen operaciones de planta, bombas, inteligencia de activos de TI, gestión de activos renovables y análisis empresariales.
Las tendencias de inversión apuntan hacia recomendaciones basadas en IA, simulación vinculada al gemelo digital, arquitectura de datos industriales y optimización nativa en la nube. Los proveedores están alineando sus propuestas para ofrecer un rápido retorno de la inversión, dado que la mayoría de sus clientes no pueden permitirse el extenso proceso de implementación. Las grandes empresas priorizan la visibilidad y la gobernanza de toda la flota, mientras que las pymes requieren flujos de trabajo preconfigurados, precios por suscripción e implementación guiada, lo que reduce la dependencia de las habilidades de ingeniería de confiabilidad.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de soluciones de optimización de activos: Perspectivas estratégicas
Perspectivas regionales
Mercado de soluciones de optimización de activos en Norteamérica
América del Norte representó entre el 35 % y el 38 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,0 % al 12,8 % durante el período 2026-2034. La cuota de mercado de las soluciones de optimización de activos se ve reforzada por la alta intensidad de la automatización, la adopción consolidada de la nube y la fuerte inversión en herramientas de productividad. Los sectores de manufactura, aeroespacial y defensa, salud, automoción y TI están empleando estos sistemas de optimización para reducir el tiempo de inactividad, mejorar la planificación del mantenimiento y proporcionar una mayor continuidad del servicio.
La demanda regional se ve impulsada por las iniciativas de modernización empresarial y la existencia de una sólida base de proveedores de software, integradores y soluciones de automatización para la industria. Las instalaciones estadounidenses predominan en este sector, mientras que la demanda canadiense proviene de sectores como energía, servicios públicos, transporte e infraestructura. La demostración de valor se ha convertido en un requisito importante en las solicitudes de los compradores, lo que incluye una mayor disponibilidad, ahorro de energía, reducción del trabajo correctivo y una mejor planificación de la renovación de capital.
Mercado de soluciones de optimización de activos en EE. UU.
Estados Unidos representó entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y se prevé que crezca entre un 12,2 % y un 13,0 % durante el periodo 2026-2034. Se consideran aspectos clave la disponibilidad de activos, la resiliencia de la producción en las fábricas, la disponibilidad de instalaciones en los campus sanitarios y la gestión distribuida de activos digitales para usuarios de TI y telecomunicaciones. El presupuesto para la transformación digital en la empresa puede destinarse a análisis, asistentes de IA, integración en la nube y paneles de control.
Existen múltiples casos de uso y ejemplos de presencia de empresas, entre las que se incluyen IBM Corporation, GE Digital LLC, Aspen Technology, Inc., ABB Ltd., Flowserve Corporation, Genpact, Lakeside Software, Decisyon, Inc., EDF Renewables, Inc. y Schlumberger Limited. Las tendencias en aplicaciones incluyen mantenimiento predictivo, gemelos digitales, monitorización de estado, asistencia a la fuerza laboral y acuerdos de nivel de servicio.
Mercado de soluciones de optimización de activos en Europa
Europa representó entre el 25 % y el 28 % del mercado de soluciones de optimización de activos en 2025 y se prevé que crezca entre un 11,4 % y un 12,2 % entre 2026 y 2034. Alemania destaca en los sectores clave de automoción, maquinaria, química y automatización, centrándose en la producción continua y el ahorro energético. El Reino Unido sigue la estela de Alemania, con su adopción de soluciones en los sectores aeroespacial, sanitario, de infraestructuras de transporte y de gestión de servicios de TI. Este patrón de adopción pone de manifiesto la importancia que se le da a la gobernanza de activos, la calidad de los datos y la resiliencia empresarial.
Francia, Italia y España están impulsando su adopción en aplicaciones de infraestructura para los sectores de manufactura, energías renovables, salud y telecomunicaciones. El cumplimiento normativo, la reducción de emisiones, el ahorro en los costes del ciclo de vida y la ciberseguridad en la migración a la nube son cruciales en Europa. La clave del éxito reside en contar con proveedores multilingües, capacidades de integración y plantillas específicas para cada sector.
Mercado de soluciones de optimización de activos en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) representó entre el 26 % y el 29 % del mercado de soluciones de optimización de activos en 2025 y se espera que crezca entre un 13,6 % y un 14,5 % hasta 2034. China lidera el mercado gracias a su escala de fabricación, la automatización industrial y los programas de fábricas inteligentes, mientras que Japón y Corea del Sur impulsan la optimización de alta precisión en los sectores automotriz, electrónico y de maquinaria.
India está cobrando impulso a medida que fabricantes, proveedores de atención médica, operadores de TI y empresas de telecomunicaciones adoptan plataformas basadas en la nube y el análisis de datos. Australia contribuye a la demanda en los sectores de minería, servicios públicos, transporte y atención médica. La disminución del costo de los sensores, la expansión de la tecnología 5G y las iniciativas gubernamentales para la industria digital impulsarán una adopción regional más rápida.
Mercado de soluciones de optimización de activos en Oriente Medio y África
Se prevé que el mercado de soluciones de optimización de activos en Oriente Medio y África crezca entre un 11,7 % y un 12,6 % durante el periodo 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la adopción de estas soluciones a través de programas de diversificación industrial, energéticos, de aviación, de infraestructuras inteligentes, sanitarios y otros sectores que requieren un rendimiento fiable y de alto valor de los activos.
Sudáfrica aporta demanda de los sectores de minería, manufactura, salud, telecomunicaciones y servicios públicos, mientras que el resto de Oriente Medio y África se encuentra en una etapa más temprana de adopción. Las plataformas en la nube y los servicios gestionados resultan atractivos cuando la experiencia en confiabilidad es limitada. Los operadores que administran sitios remotos necesitan herramientas de optimización que mejoren la disponibilidad de los activos sin requerir una infraestructura de TI interna compleja.
Análisis de segmentación
Componente
El segmento de soluciones de optimización de activos se define por su capacidad para combinar plataformas analíticas, motores de decisión, experiencia en implementación y servicios gestionados, con el fin de mejorar el rendimiento de los activos. Se prevé que este segmento crezca entre un 12,3 % y un 13,2 % durante el periodo 2026-2034, a medida que las empresas transiten de herramientas de monitorización aisladas a programas de optimización integrados.
- La solución incluye paneles de control del estado de los activos, análisis predictivos, motores de optimización, módulos de gemelos digitales y capas de integración que ayudan a los equipos a priorizar el mantenimiento, la planificación de capital, la eficiencia energética y las decisiones sobre la utilización de los activos.
- Los servicios abarcan la migración de datos, la consultoría, la configuración de modelos, la integración, la formación y el soporte gestionado, ayudando a las organizaciones a convertir las capacidades del software en rutinas operativas y en una mejora cuantificable del rendimiento.
Tamaño empresarial
Se prevé que el tamaño de las empresas crezca entre un 12,5 % y un 13,4 % hasta 2034, a medida que tanto las grandes organizaciones como las pymes busquen una mayor productividad de sus activos. Las grandes empresas necesitan gobernanza y escalabilidad, mientras que las pymes adoptan cada vez más soluciones en la nube, ya que los precios por suscripción y las plantillas prediseñadas reducen la complejidad de la implementación.
- Las grandes empresas utilizan plataformas de optimización en plantas, flotas, campus e infraestructuras de TI, haciendo hincapié en la seguridad, la integración, los flujos de trabajo basados en roles, las prácticas de fiabilidad estandarizadas y la visibilidad de la asignación de capital.
- Las pymes adoptan herramientas más ligeras basadas en la nube para reducir el tiempo de inactividad, mejorar la disciplina de mantenimiento y acceder a análisis sin necesidad de grandes equipos internos de ingeniería o TI, lo que las convierte en el grupo de clientes de más rápido crecimiento.
Usuario final
Se prevé que la demanda de los usuarios finales crezca entre un 12,4 % y un 13,3 % durante el periodo 2026-2034, a medida que los sectores con uso intensivo de activos digitalicen el control del rendimiento. Los sectores aeroespacial y de defensa, manufactura, automoción, sanidad y TI y telecomunicaciones requieren visibilidad de los activos, pero sus prioridades de optimización difieren en función de la seguridad, el rendimiento, el tiempo de actividad y la garantía del servicio.
- Los usuarios del sector aeroespacial y de defensa priorizan la preparación, la trazabilidad del ciclo de vida, la planificación del mantenimiento y el control de riesgos en aeronaves, sistemas de defensa, equipos terrestres e infraestructuras de apoyo sofisticadas.
- Los usuarios del sector manufacturero se centran en la disponibilidad de los equipos, la estabilidad de los procesos, la planificación de la producción, la eficiencia energética y la reducción de los costes de mantenimiento en instalaciones discretas, de proceso e híbridas.
- Las instalaciones del sector automotriz utilizan la optimización para robots, líneas de producción, herramientas, talleres de pintura, sistemas de prueba y coordinación de proveedores, donde el tiempo de inactividad puede interrumpir los programas de producción de alto volumen.
- Las organizaciones sanitarias aplican la optimización a los sistemas de edificios, la infraestructura médica, el suministro eléctrico de respaldo, la climatización y los campus con gran cantidad de activos, donde la continuidad del servicio respalda la atención al paciente.
- Los usuarios de TI y telecomunicaciones optimizan servidores, terminales, redes, torres y espacios de trabajo digitales, alineando el rendimiento de los activos con la disponibilidad del servicio, la experiencia del usuario y el control de costes.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Aeroespacial y Defensa |
Medio |
Control de preparación |
Escalada |
|
Fabricación |
Alto |
Tiempo de actividad de la planta |
Maduro |
|
Automotor |
Medio |
Continuidad de línea |
Escalada |
|
Cuidado de la salud |
Medio |
Resiliencia de las instalaciones |
Escalada |
|
Tecnologías de la Información y Telecomunicaciones |
Medio |
Garantía de servicio |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de soluciones de optimización de activos
Presión para reducir el tiempo de inactividad y mejorar la utilización.
Las empresas con gran cantidad de activos conllevan un riesgo financiero inherente cuando sus máquinas, edificios y sistemas informáticos sufren averías imprevistas. El tiempo de inactividad de los activos provoca interrupciones en la producción, afecta a la prestación de servicios, reduce el rendimiento e incumple los acuerdos con los clientes, mientras que los activos inactivos consumen recursos que podrían destinarse a otros fines. Las soluciones de optimización de activos permiten a los empleados integrar el estado de los activos, la configuración operativa y el historial de mantenimiento para determinar qué activos requieren mayor atención. Este efecto es más pronunciado en sectores como la manufactura, la sanidad, la industria aeroespacial y de defensa, la automoción y las telecomunicaciones, donde los activos costosos proporcionan un servicio ininterrumpido.
Integración de IA, IoT industrial y gemelos digitales
Gracias a los avances en IIoT e IA, ahora existen más formas de recopilar información útil sobre los activos que antes. Los sensores proporcionan datos sobre vibración, temperatura, consumo de energía, presión, experiencia del usuario y patrones de fallos, y los gemelos virtuales prueban el rendimiento de los activos en diversas condiciones. El software de optimización convierte este flujo de datos en notificaciones, predicciones, simulaciones y acciones sugeridas. Este factor transforma las prácticas de gestión de activos, pasando de informes retrospectivos a soporte predictivo. Su impacto se extiende a todo el mercado, ya que una misma arquitectura puede dar servicio a plantas industriales, plataformas de vehículos, soluciones para edificios, activos renovables e infraestructuras de TI.
Transición hacia la optimización empresarial basada en la nube
Las soluciones en la nube impulsan la adopción gracias a la menor presión sobre la infraestructura y la mayor visibilidad en múltiples ubicaciones. Las organizaciones pueden conectar sus plantas, oficinas, hospitales, almacenes, vehículos y activos virtuales mediante paneles comunes y procesos unificados. ¿Por qué es importante? Porque la mayoría de las organizaciones carecen del personal de TI y de ingenieros de confiabilidad necesarios para gestionar infraestructuras locales complejas. Además, la entrega en la nube garantiza actualizaciones de software más rápidas, lanzamientos de funciones de IA, asistencia remota e integración con los sistemas corporativos. Su relevancia en el mercado es crucial para las pymes, ya que acceden a funciones que antes solo estaban disponibles para grandes organizaciones, y para las grandes corporaciones que cuentan con una solución escalable para unificar las optimizaciones a nivel mundial.
Tendencias futuras del mercado de soluciones de optimización de activos
Soporte de decisión autónomo para la estrategia de activos
Las tendencias del mercado de soluciones de optimización de activos incluirán cada vez más sistemas de apoyo a la toma de decisiones autónomos que recomienden la programación del mantenimiento, la gestión de repuestos, los ajustes energéticos y las intervenciones de capital. Estos sistemas no sustituirán a los ingenieros, pero pueden reducir el tiempo de análisis y guiar a los equipos hacia decisiones coherentes. Su adopción dependerá de modelos transparentes, recomendaciones explicables y controles de gobernanza que garanticen la responsabilidad humana. Los proveedores capaces de combinar reglas específicas del dominio, historiales de activos y contexto en tiempo real generarán mayor confianza que las plataformas que presentan resultados de IA genéricos sin razonamiento operativo.
Convergencia de la optimización de activos físicos y digitales
Los sistemas del futuro serán más responsables de gestionar los activos tecnológicos, tanto físicos como digitales, que integran cualquier sistema de rendimiento conectado. Las instalaciones industriales, los hospitales, los sistemas de telecomunicaciones y las empresas dependen tanto de infraestructuras basadas en maquinaria como en software, lo que implica que es probable que los problemas trasciendan las divisiones organizativas, como los departamentos. La optimización permitirá una visión integral que incluya el estado de la maquinaria, el estado de los servicios de TI, la experiencia del usuario y los riesgos empresariales.
Oportunidades de mercado para soluciones de optimización de activos
Paquetes en la nube para pymes y plantas de tamaño mediano
Las previsiones del mercado de soluciones de optimización de activos muestran una gran oportunidad en las ofertas en la nube empaquetadas para pymes y operadores de tamaño medio. Muchas empresas comprenden el coste del tiempo de inactividad, pero carecen de recursos para proyectos de análisis industrial personalizados. Los proveedores pueden acelerar la adopción con bibliotecas de activos predefinidas, incorporación guiada, flujos de trabajo móviles, precios de suscripción y servicios de asesoramiento integrados. Los paquetes más atractivos se centrarán en resultados prácticos como la reducción de reparaciones de emergencia, la mejora de la ejecución del trabajo preventivo, la disminución del consumo energético y una mejor planificación de repuestos, ofreciendo a los compradores un claro retorno de la inversión antes de expandirse a módulos avanzados de gemelos digitales o IA.
Plantillas verticales para sectores regulados y de alto riesgo
Los compradores de los sectores aeroespacial y de defensa, sanidad, automoción y telecomunicaciones necesitan herramientas de optimización que reflejen las exigencias de cumplimiento normativo, disponibilidad y seguridad específicas de cada sector. Los proveedores pueden generar valor diferencial ofreciendo plantillas para jerarquías de activos, rutinas de inspección, puntuación de riesgos, informes de nivel de servicio y documentación regulatoria. Estas plantillas reducen el tiempo de implementación y ayudan a los clientes a estandarizar las prácticas en todas sus instalaciones. Además, mejoran la fidelización, ya que los flujos de trabajo se integran en la gobernanza operativa. Los proveedores que combinan plantillas con aceleradores de integración para ERP, EAM, CMMS y herramientas de servicios de TI pueden aprovechar oportunidades de gran valor.
Preguntas frecuentes

Ankita es una profesional dinámica en investigación de mercados y consultoría con más de 8 años de experiencia en los sectores de tecnología, medios de comunicación, TIC, electrónica y semiconductores. Ha liderado y ejecutado con éxito más de 100 proyectos de consultoría e investigación para clientes globales como Microsoft, Oracle, NEC Corporation, SAP, KPMG y Expeditors International. Sus principales competencias incluyen la evaluación de mercado, el análisis de datos, la previsión, la formulación de estrategias, la inteligencia competitiva y la redacción de informes.
Ankita es experta en la gestión de ciclos completos de proyecto, desde el diseño de propuestas de preventa y las conversaciones con los clientes hasta la entrega de información práctica posventa. Es experta en la gestión de equipos multifuncionales, la estructuración de módulos de investigación complejos y la alineación de soluciones con los objetivos de negocio específicos del cliente. Sus excelentes habilidades de comunicación, liderazgo y presentación le han permitido obtener constantemente resultados orientados al valor en entornos de mercado dinámicos y en constante evolución.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -