
Markt für Automatisiert Lkw: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für automatisierte Lkw (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Automatisierungsgrad (Stufe 1, Stufe 2, Stufe 3, Stufe 4, Stufe 5); Sensoren (Radar, LiDAR, Kamera, Sonstige); Antrieb (Diesel, Elektro, Hybrid); Lkw-Typ (mittelschwerer Lkw, schwerer Lkw) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006549
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 24, 2026


Marktgröße 2025
46,90 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
512,87 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
30,45 %
Wachstumsrate
Adressierbarer Markt
1.997,07 Mrd. US-Dollar
(2026–2034)
Der Markt für automatisierte Lkw wurde 2025 auf 46,90 Milliarden US-Dollar geschätzt und soll bis 2034 auf 512,87 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 30,45 % im Zeitraum 2026–2034 entspricht. Das rasante Marktwachstum ist auf Fortschritte bei autonomen Fahrtechnologien, steigende Investitionen in intelligente Transportsysteme und die wachsende Nachfrage nach effizienten Gütertransporten zurückzuführen. Die Integration von künstlicher Intelligenz, Sensorfusion und vernetzten Fahrzeugtechnologien beschleunigt die Kommerzialisierung automatisierter Lkw in der Logistik und im industriellen Transportwesen.
In Nordamerika wächst der Markt für automatisierte Lkw kontinuierlich, da Flottenbetreiber fortschrittliche Automatisierungstechnologien einsetzen, um die betriebliche Effizienz zu steigern und dem Fahrermangel entgegenzuwirken. Für den Prognosezeitraum wird ein jährliches Wachstum des regionalen Marktes von 29,0 % bis 31,0 % erwartet. Starke Investitionen in autonome Güterverkehrskorridore, unterstützende Pilotprogramme der Regulierungsbehörden und die Zusammenarbeit zwischen Lkw-Herstellern und Technologieanbietern tragen weiterhin zur Stärkung der regionalen Marktentwicklung bei.
Marktanalyse und Einblicke zum automatisierten Lkw-Markt
- Nordamerika: Der Marktanteil lag 2025 bei 34–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 29,0–31,0 % wachsen. Starke Investitionen in den autonomen Güterverkehr, unterstützende Testvorschriften und die technologische Führungsrolle treiben das regionale Marktwachstum weiterhin an.
- USA: Sie stellten 2025 einen Marktanteil von 81–85 % in Nordamerika dar und werden voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 29,5–31,5 % verzeichnen. Groß angelegte Pilotprojekte für autonomes Lkw-Fahren und die zunehmende Automatisierung der Logistik tragen weiterhin zur breiten Akzeptanz dieser Technologie bei.
- Europa: Hielt 2025 einen Marktanteil von 24–28 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 28,0–30,0 % wachsen. Deutschland, Schweden, Frankreich, die Niederlande und Großbritannien bleiben aufgrund ihrer fortschrittlichen Kompetenzen im Automobilbau und günstiger Initiativen im Bereich des autonomen Fahrens wichtige Akteure.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 28–32 % und dürfte mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 32–34 % das schnellste Wachstum verzeichnen. China, Japan, Südkorea, Indien und Australien investieren weiterhin massiv in intelligente Verkehrsinfrastruktur und Technologien für autonome Nutzfahrzeuge.
- Größtes Segment: Die Automatisierung der Stufe 2 erreichte 2025 einen Marktanteil von 36–40 % und wird voraussichtlich aufgrund des weit verbreiteten kommerziellen Einsatzes und der schrittweisen Übernahme in Frachtflotten eine durchschnittliche jährliche Wachstumsrate (CAGR) von 27,5–29,5 % verzeichnen.
- Wachstumsstarkes Segment: Die Automatisierung der Stufe 4 machte im Jahr 2025 einen Marktanteil von 15–19 % aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 37,0–39,0 % wachsen, da die Pilotprojekte für autonomes Frachttransportwesen in Richtung kommerzieller Einsatzweise übergehen.
- Wichtige Unternehmen, die im Detail analysiert wurden: Aptiv PLC, Continental AG, Mercedes-Benz Group AG (ehemals Daimler AG), DENSO CORPORATION, PACCAR Inc., Robert Bosch GmbH, TomTom NV, Valeo SE, AB Volvo, ZF Friedrichshafen AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Rasante Fortschritte bei autonomen Fahrtechnologien haben den Markt für automatisierte Lkw zu einem der am schnellsten wachsenden Segmente der Nutzfahrzeugbranche gemacht. Dank Fortschritten in den Bereichen Künstliche Intelligenz, Supercomputer, LiDAR, Radar, Kameras und Fahrzeug-zu-Fahrzeug-Kommunikation (V2C) hat die Technologie des autonomen Fahrens große Verbesserungen erfahren. Flottenbetreiber setzen fortschrittliche Fahrerassistenzsysteme ein, um den Kraftstoffverbrauch zu senken, Risiken zu minimieren und die Produktivität ihrer Fernverkehrstransporte zu maximieren.
In den kommenden Jahren wird ein Marktwachstum erwartet, bedingt durch verstärkte Investitionen in digitale Güterverkehrsökosysteme, intelligente Infrastruktur und vernetzte Transportlösungen. Regulatorische Entwicklungen, die Zusammenarbeit der Branche und ständige Innovationen bei Softwarelösungen werden die Einführung von Automatisierungslösungen beschleunigen. Da Logistikunternehmen ihre Flotten sicherer und effizienter betreiben wollen, wird autonomes Fahren schon bald fester Bestandteil zukünftiger kommerzieller Transportsysteme sein.
Berichtsumfang zum Markt für automatisierte Lkw
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 46,90 Milliarden US-Dollar |
| Marktgröße bis 2034 | 512,87 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 30,45 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für automatisierte Lkw
Der zunehmende Fachkräftemangel im Gütertransport ist weiterhin einer der Hauptgründe für das Wachstum des Marktes für automatisierte Lkw. Logistikunternehmen führen autonome Fahrtechnologien ein, um die Effizienz ihrer Flotten zu steigern, Kosten zu senken und die Verkehrssicherheit angesichts des Mangels an qualifizierten Fahrern zu erhöhen. Künstliche Intelligenz, Echtzeit-Kartierung, hochpräzise Navigation und Sensorfusion ermöglichen autonomes Fahren. Steigende E-Commerce-Transaktionen, ein erhöhtes Transportvolumen und die Nachfrage nach schnelleren Lieferdiensten treiben die Einführung autonomer Lkw durch Logistikunternehmen weiter voran.
Das Ökosystem des Marktes für autonome Lkw umfasst Fahrzeughersteller, Softwareentwickler für autonomes Fahren, Sensorhersteller, Halbleiterunternehmen, Cloud-Service-Anbieter, Logistikunternehmen und Infrastrukturanbieter. Fortschritte in den Bereichen Konnektivität, Edge Computing, digitale Kartierung und Fahrzeug-zu-System-Kommunikation ermöglichen eine höhere Betriebssicherheit.
Der Wettbewerb im Markt für automatisierte Lkw intensiviert sich weiter, da etablierte Lkw-Hersteller mit Automobiltechnologieunternehmen zusammenarbeiten, um die Kommerzialisierung zu beschleunigen. Mercedes-Benz Group AG, AB Volvo, PACCAR Inc., Continental AG, Robert Bosch GmbH, Aptiv PLC, Valeo SE, ZF Friedrichshafen AG, DENSO CORPORATION und TomTom NV investieren weiterhin in künstliche Intelligenz, autonome Softwareplattformen, fortschrittliche Sensoren und vernetzte Mobilitätstechnologien, um ihre langfristige Wettbewerbsposition zu stärken.
Darüber hinaus schließen die Akteure strategische Partnerschaften mit Logistikunternehmen, Cloud-Computing-Anbietern und Infrastrukturanbietern, um die Praxistauglichkeit ihrer autonomen Gütertransporte zu testen. Kontinuierliche Investitionen in hochauflösende Karten, Cybersicherheitsmaßnahmen, Flottenmanagementsysteme und Technologien für autonomes Fahren dürften die Einführung beschleunigen und die Wettbewerbsfähigkeit in den kommenden Jahren steigern.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für automatisierte Lkw: Strategische Einblicke
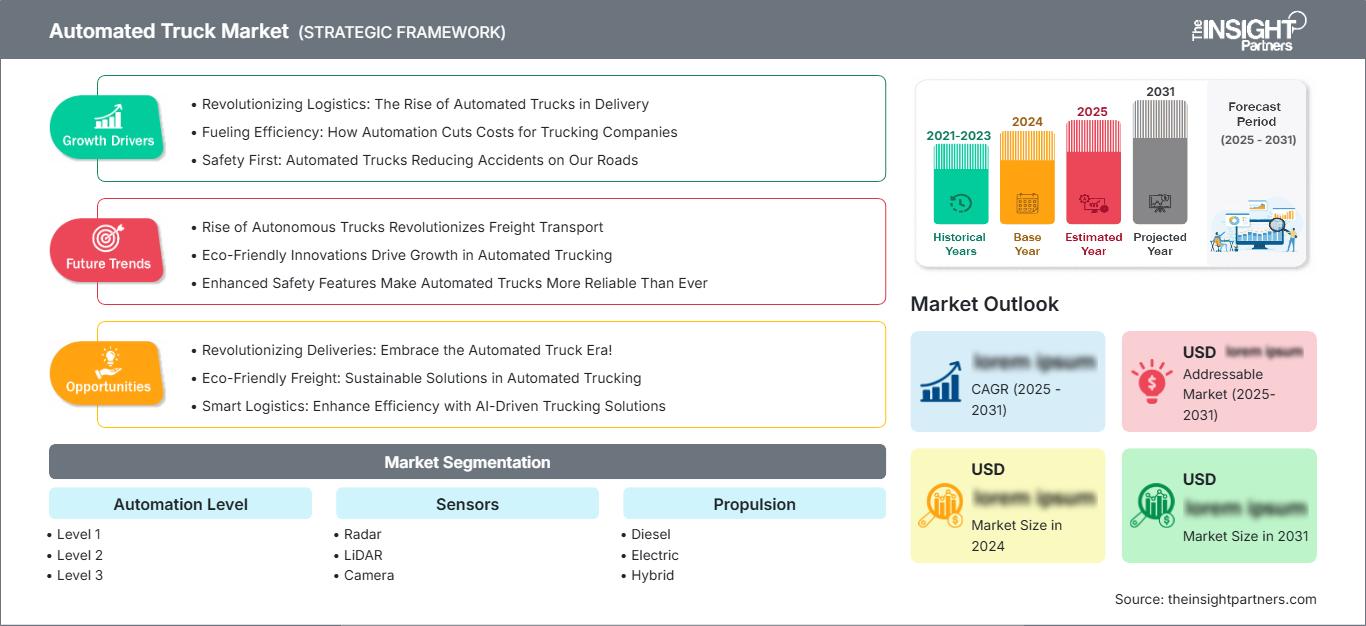
Regionale Einblicke
Markt für automatisierte Lkw in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 34–38 % am automatisierten Lkw-Verkehr und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 29–31 % wachsen. Starke Investitionen in autonome Güterverkehrskorridore, fortschrittliche Logistikinfrastruktur und günstige Testbedingungen fördern weiterhin die Kommerzialisierung automatisierter Lkw-Technologien. Flottenbetreiber setzen zunehmend automatisierte Lkw ein, um die betriebliche Effizienz zu steigern, dem Fahrermangel entgegenzuwirken, den Kraftstoffverbrauch zu senken und die Produktivität im Fernverkehr auf wichtigen Transportrouten zu verbessern.
Die Region profitiert von der Präsenz führender Lkw-Hersteller, Entwickler autonomer Technologien, Halbleiterunternehmen und Anbieter digitaler Kartierung. Steigende öffentliche und private Investitionen in vernetzte Verkehrsinfrastruktur, Fahrzeug-zu-Gerät-Kommunikation und künstliche Intelligenz stärken die regionale Wettbewerbsfähigkeit weiter. Kommerzielle Pilotprojekte in den Bereichen Logistik, Bergbau und Industrietransport werden die Einführung von automatisierten Lkw der Stufe 4 im Prognosezeitraum voraussichtlich beschleunigen.
US-Markt für automatisierte Lkw
Die USA repräsentierten 2025 81–85 % des nordamerikanischen Marktes und werden voraussichtlich im Prognosezeitraum eine durchschnittliche jährliche Wachstumsrate (CAGR) von 29,5–31,5 % verzeichnen. Große Logistikdienstleister investieren weiterhin in autonome Lkw-Technologien, um den Gütertransport zu optimieren und dem zunehmenden Fachkräftemangel zu begegnen. Das wachsende E-Commerce und die steigende Nachfrage nach Gütertransporten fördern weiterhin den Ausbau des kommerziellen Einsatzes entlang der Fernstraßennetze.
Technologieunternehmen und Nutzfahrzeughersteller arbeiten gemeinsam an der Verbesserung von Software für autonomes Fahren, hochauflösender Kartierung, Sensorfusion und Flottenmanagement. Die zunehmende regulatorische Unterstützung für Tests autonomer Fahrzeuge in Verbindung mit steigenden Investitionen in intelligente Verkehrsinfrastruktur dürfte die Kommerzialisierung in verschiedenen Güterverkehrsanwendungen stärken.
Markt für automatisierte Lkw in Europa
Europa hielt 2025 einen Anteil von 24–28 % am Weltmarkt und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 28–30 % wachsen. Deutschland bleibt aufgrund seiner starken Nutzfahrzeugindustrie und erheblicher Investitionen in autonome Mobilitätstechnologien regionaler Marktführer. Schweden und Großbritannien bauen ihre Pilotprojekte für den automatisierten Güterverkehr weiter aus, während Frankreich, Italien und die Niederlande verstärkt in vernetzte Verkehrsinfrastruktur investieren, die die Automatisierung von Nutzfahrzeugen unterstützt.
Europäische Regierungen fördern weiterhin gemeinsame Forschungsprogramme mit Fokus auf vernetzte Mobilität, digitale Güterverkehrskorridore und nachhaltigen Transport. Nutzfahrzeughersteller beschleunigen den Einsatz fortschrittlicher Fahrerassistenzsysteme und führen schrittweise höhere Automatisierungsfunktionen ein. Kontinuierliche Investitionen in Elektrifizierung und intelligente Logistikinfrastruktur dürften das regionale Marktwachstum im gesamten Prognosezeitraum unterstützen.
Markt für automatisierte Lkw im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum machte 2025 28–32 % des Marktes aus und wird voraussichtlich im Zeitraum 2026–2034 die höchste durchschnittliche jährliche Wachstumsrate (CAGR) von 32,0–34,0 % verzeichnen. China führt die regionale Entwicklung an, gefolgt von Japan, Südkorea, Indien und Australien, unterstützt durch den Ausbau der Logistikinfrastruktur und erhebliche Investitionen in autonome Transporttechnologien.
Staatliche Initiativen zur Förderung intelligenter Transportsysteme, digitaler Infrastruktur und industrieller Automatisierung treiben den Einsatz automatisierter Nutzfahrzeuge weiter voran. Steigende Frachtnachfrage, expandierende Produktionsaktivitäten und die zunehmende Nutzung künstlicher Intelligenz stärken die langfristigen regionalen Wachstumsaussichten zusätzlich.
Markt für automatisierte Lkw im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 25,0 % bis 27,0 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren weiterhin in Initiativen für intelligente Mobilität und digitale Logistikinfrastruktur, während Südafrika ein wichtiger Markt für den Güterverkehr in Subsahara-Afrika bleibt.
Der zunehmende Infrastrukturausbau, die Bergbauaktivitäten und der Bedarf an Industrietransporten schaffen weiterhin Möglichkeiten für den Einsatz autonomer Nutzfahrzeuge. Obwohl die Kommerzialisierung noch in den Anfängen steckt, dürften steigende Investitionen in intelligente Transportsysteme ein stetiges langfristiges Marktwachstum fördern.
Segmentierungsanalyse
Automatisierungsgrad
Für das Segment Automatisierungsgrad wird im Zeitraum 2026–2034 ein jährliches Wachstum von 31,5 % bis 33,5 % prognostiziert. Der Markt für automatisierte Lkw wächst kontinuierlich, da Nutzfahrzeugflotten schrittweise von Fahrerassistenzsystemen auf höhere Autonomiegrade umsteigen. Kontinuierliche Verbesserungen in den Bereichen künstliche Intelligenz, Sensortechnologie und regulatorische Anpassungen beschleunigen die Markteinführung.
- Stufe 1 – Die Automatisierung der Stufe 1 unterstützt in erster Linie die Fahrerassistenz durch adaptive Geschwindigkeitsregelung und Spurhalteassistent und bietet so einen verbesserten Fahrkomfort bei gleichzeitiger voller Verantwortung des Fahrers für den Fahrzeugbetrieb.
- Stufe 2 – Die Automatisierung der Stufe 2 stellt aufgrund ihrer breiten kommerziellen Verfügbarkeit die größte Einsatzkategorie dar und ermöglicht die gleichzeitige Unterstützung von Lenkung und Beschleunigung bei gleichzeitiger aktiver Überwachung des Fahrers.
- Stufe 3 – Die Automatisierung der Stufe 3 führt bedingte autonome Fahrfunktionen ein, die es den Fahrzeugen ermöglichen, bestimmte Autobahnszenarien zu bewältigen, wobei bei Bedarf ein Eingreifen des Fahrers erforderlich ist.
- Stufe 4 – Die Automatisierung der Stufe 4 erlebt eine rasante Entwicklung durch autonome Frachtpiloten, die in der Lage sind, ohne ständiges Eingreifen des Fahrers in vordefinierten Betriebsumgebungen zu operieren.
- Stufe 5 – Die Automatisierungsstufe 5 repräsentiert die langfristige Vision eines vollständig autonomen Güterkraftverkehrs, der in der Lage ist, unter allen Fahrbedingungen ohne menschliches Eingreifen zu operieren.
Sensoren
Für das Segment Sensoren wird im Prognosezeitraum ein jährliches Wachstum von 32,0 % bis 34,0 % erwartet. Fortschritte bei Wahrnehmungstechnologien, Sensorfusion und künstlicher Intelligenz verbessern kontinuierlich die Umgebungserkennung, die Genauigkeit der Objekterkennung und die Betriebssicherheit autonomer Nutzfahrzeuge.
- Radar – Radarsensoren ermöglichen eine zuverlässige Objekterkennung über große Entfernungen auch unter schwierigen Wetterbedingungen und unterstützen gleichzeitig adaptive Geschwindigkeitsregelung, Kollisionsvermeidung und automatische Bremsfunktionen.
- LiDAR – LiDAR liefert hochpräzise dreidimensionale Umgebungskartierungen, die eine genaue Hinderniserkennung und -lokalisierung für ein höheres Maß an Fahrzeugautonomie ermöglichen.
- Kamera – Kamerasysteme bieten visuelle Erkennungsfunktionen, die die Fahrspurerkennung, die Verkehrszeichenerkennung, die Fußgängeridentifizierung und die allgemeine Wahrnehmung durch fortschrittliche Computer-Vision-Algorithmen unterstützen.
Antrieb
Für das Segment Antriebstechnik wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 30,0 % bis 32,0 % erwartet. Die Hersteller von Nutzfahrzeugen integrieren weiterhin autonome Technologien in konventionelle und elektrifizierte Antriebsstränge und achten dabei auf ein ausgewogenes Verhältnis zwischen Betriebseffizienz, Nachhaltigkeit und Wirtschaftlichkeit der Flotte.
- Diesel – Dieselbetriebene automatisierte Lkw dominieren weiterhin die frühen kommerziellen Einsätze aufgrund der etablierten Infrastruktur, der großen Reichweite und der Eignung für den Transport schwerer Güter.
- Elektrisch – Elektrisch betriebene automatisierte Lkw gewinnen durch Verbesserungen in der Batterietechnologie, der Ladeinfrastruktur und Initiativen für emissionsfreien Güterverkehr, die nachhaltige Logistikprozesse unterstützen, an Bedeutung.
- Hybrid – Der Hybridantrieb bietet operative Flexibilität durch die Kombination von konventionellen und elektrischen Antriebssystemen und unterstützt gleichzeitig die schrittweise Elektrifizierung der Fahrzeugflotte in Fernverkehrsnetzen.
LKW-Typ
Für das Segment Lkw-Transporte wird im Prognosezeitraum ein jährliches Wachstum von 30,8 % bis 32,8 % erwartet. Die Nachfrage steigt kontinuierlich, da Logistikdienstleister höhere Produktivität, verbesserte Sicherheit und niedrigere Betriebskosten im regionalen und Fernverkehr anstreben.
- Mittelschwere Lkw – Automatisierte mittelschwere Lkw werden zunehmend für die städtische Logistik, die regionale Distribution und den Güterverkehr auf der letzten Meile eingesetzt, wo die Automatisierung die Liefereffizienz und die Flottenauslastung verbessert.
- Schwerlast-Lkw – Schwerlast-Lkw bleiben der dominierende kommerzielle Einsatzbereich, da der Gütertransport über lange Strecken erhebliche Möglichkeiten zur Senkung der Betriebskosten, zur Optimierung des Kraftstoffverbrauchs und zum autonomen Fahren auf Autobahnen bietet.
Momentaufnahme der Chancen
|
LKW-Typ |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Mittelschwerer Lkw |
Medium |
Stadtlogistik |
Skalierung |
|
Schwerlast-Lkw |
Hoch |
Autonomer Güterverkehr |
Reifen |
________________________________________
Wachstumstreiber und Wirkungsanalyse des Marktes für automatisierte Lkw
Ausbau autonomer Gütertransportnetze
Die Technologie autonomer Fahrzeuge erfährt weltweit erhebliche Investitionen im Güterverkehrssektor, um Lieferprozesse zu optimieren, Betriebskosten zu senken und dem Fahrermangel entgegenzuwirken. Die Langstreckentransporte bieten ein stabiles Umfeld für den Betrieb dieser Systeme und ermöglichen so deren Kommerzialisierung vor der von Pkw. Behörden und Logistikunternehmen arbeiten eng zusammen, um mithilfe vernetzter Infrastruktur autonome Güterverkehrsrouten zu schaffen. Diese Fortschritte steigern die Effizienz des Transportwesens, senken den Kraftstoffverbrauch und reduzieren Unfälle. Angesichts des kontinuierlichen Wachstums des Güterverkehrs infolge der zunehmenden Globalisierung und des expandierenden E-Commerce wird die Nachfrage nach autonomen Güterfahrzeugen weiter steigen.
Fortschritte in der künstlichen Intelligenz und Sensortechnologien
Rasante Fortschritte in den Bereichen KI und maschinelles Lernen, hochauflösende Kartierung, LiDAR, Radar, Kameras und Sensorfusion verbessern kontinuierlich die Fähigkeiten des autonomen Fahrens. Moderne automatisierte Lkw generieren in Echtzeit riesige Datenmengen aus ihrer Umgebung und ermöglichen so präzise Objekterkennung, Spurhaltung, Kollisionsvermeidung und -vorhersage. Sinkende Sensorkosten und die verbesserte Leistung von Halbleitern tragen zur Attraktivität der Technologie für Fahrzeugflotten bei. Regelmäßige Software-Updates, Cloud-Anbindung und Over-the-Air-Aktualisierungen steigern die Effizienz und optimieren die Leistung autonomer Fahrzeuge mit jedem Update ihres Lebenszyklus.
Wachsende Nachfrage nach sicherer und effizienter kommerzieller Logistik
Transportunternehmen werden sich weiterhin auf die Betriebssicherheit konzentrieren und gleichzeitig die Flottenauslastung optimieren und Wartungskosten senken. Autonome Lkw tragen dazu bei, menschliche Fehler zu vermeiden, effizientes Fahren zu gewährleisten, den Kraftstoffverbrauch zu senken und Fahrzeugausfallzeiten dank vorausschauender Wartungstechnologien zu reduzieren. Darüber hinaus profitieren Betreiber von einer optimierten Routenplanung, minimiertem Leerlauf und besserer Ladungsüberwachung durch vernetzte Fahrzeugsysteme. Angesichts des verstärkten regulatorischen Fokus auf Verkehrssicherheit und intelligente Transportsysteme (ITS) ist die Investition in solche Fahrzeuge umso mehr gerechtfertigt.
Zukunftstrends im Markt für automatisierte Lkw
Künstliche Intelligenz steuert die Intelligenz autonomer Flotten.
Künstliche Intelligenz bildet die Grundlage für den autonomen Gütertransport der nächsten Generation. Sie ermöglicht vorausschauende Routenoptimierung, dynamische Hinderniserkennung und intelligente Flottenkoordination. Trends im Markt für automatisierte Lkw setzen zunehmend auf softwaredefinierte Fahrzeuge, die durch Cloud-Anbindung und Over-the-Air-Updates kontinuierlich lernen können. Diese technologischen Fortschritte sollen die Entscheidungsfindung in Fahrzeugen verbessern und gleichzeitig das Einsatzrisiko solcher Systeme senken. Im Laufe des nächsten Jahrzehnts werden diese Innovationen die Effizienz, die Fahrzeugverfügbarkeit und die Skalierbarkeit im kommerziellen Transportwesen deutlich steigern.
Elektrifizierung und Automatisierung – Konvergenz
Automobilhersteller von Nutzfahrzeugen integrieren zunehmend Elektroantrieb und autonomes Fahren, um die Umweltbelastung zu minimieren und die Effizienz zu steigern. Der Einsatz autonomer Elektro-Lkw vereinfacht die Integration elektronischer Steuerungen sowie intelligenter Energiemanagement- und Ladeverfahren. Aufgrund der Fortschritte in der Batterietechnologie ist zu erwarten, dass Flottenbetreiber autonome Elektro-Lkw für regionale Logistik, Lager und feste Routen bevorzugen werden.
Marktchancen für automatisierte Lkw
Expansion entlang neu entstehender Güterverkehrskorridore
Die aufstrebenden Logistikmärkte im asiatisch-pazifischen Raum, Lateinamerika und dem Nahen Osten bieten erhebliche langfristige Investitionsmöglichkeiten, da Regierungen die Verkehrsinfrastruktur und digitale Güterverkehrssysteme modernisieren. Prognosen für den Markt für automatisierte Lkw deuten auf eine zunehmende Nutzung autonomer Nutzfahrzeuge in Industriegebieten, im Bergbau und auf grenzüberschreitenden Logistikrouten hin. Investitionen in intelligente Autobahnen, vernetzte Infrastruktur und die Regulierung autonomer Fahrzeuge dürften die kommerzielle Einführung beschleunigen. Technologieanbieter, die skalierbare, auf regionale Betriebsumgebungen zugeschnittene autonome Plattformen bereitstellen können, sind gut positioniert, um zukünftig signifikante Umsatzchancen zu nutzen.
Wachstum bei autonomen Logistik-as-a-Service-Plattformen
Flottenbetreiber suchen zunehmend nach Lösungen, die sich in ihre Flotten integrieren lassen, anstatt einfach autonome Fahrzeuge zu kaufen. Diese Entwicklungen sind vorteilhaft für Unternehmen, die Dienstleistungen wie Software, Flottenmanagement, vorausschauende Wartung, Cloud-basierte Analysen, Sicherheit und Lösungen für autonome Mobilität anbieten. Ein abonnementbasiertes Geschäftsmodell, das auf künstlicher Intelligenz und Flottenmanagement beruht, trägt zu wiederkehrenden Einnahmen bei und minimiert den Implementierungsaufwand. Die Zusammenarbeit zwischen Lkw-Herstellern, Softwareentwicklern, Logistikunternehmen und Cloud-Computing-Anbietern beschleunigt die Entstehung des Ökosystems.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -