
自動化トラック市場:動向・需要・予測 2034
自動運転トラック市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:自動化レベル(レベル1、レベル2、レベル3、レベル4、レベル5)、センサー(レーダー、LiDAR、カメラ、その他)、推進方式(ディーゼル、電気、ハイブリッド)、トラックタイプ(中型トラック、大型トラック)、地域(北米、ヨーロッパ、アジア太平洋、南米および中米)別
- ステータス : 公開されたデータ
- レポートコード : TIPRE00006549
- カテゴリー : 自動車・輸送
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 24, 2026


2025年の市場規模
469 億米ドル
基準年値
2034年の予測
5,128億7,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
30.45 %
成長率
対象市場
1兆9970億7000万 米ドル
(2026年~2034年)
自動運転トラック市場は、2025年には469億米ドルと評価され、2034年には5128億7000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)30.45%を記録する見込みです。この市場は、自動運転技術の進歩、高度道路交通システムへの投資増加、効率的な貨物輸送業務への需要の高まりにより、急速に拡大しています。人工知能、センサーフュージョン、コネクテッドカー技術の統合は、物流および産業輸送分野における自動運転トラックの商用化をさらに加速させています。
北米全域において、商用運送事業者が業務効率の向上と運転手不足への対応のために高度な自動化技術を採用するにつれ、自動運転トラック市場は拡大を続けています。地域市場は予測期間中に年平均成長率(CAGR)29.0%~31.0%で成長すると予測されています。自動運転貨物輸送回廊への積極的な投資、支援的な規制パイロットプログラム、そしてトラックメーカーと技術プロバイダー間の連携が、地域市場の発展をさらに後押ししています。
自動運転トラック市場の評価と洞察
- 北米:2025年には34%~38%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)29.0%~31.0%で拡大すると予測されています。自動運転貨物輸送への積極的な投資、支援的な試験規制、そして技術的リーダーシップが、引き続き地域市場の成長を牽引しています。
- 米国:2025年には北米市場の81~85%を占め、年平均成長率(CAGR)は29.5~31.5%と予測されている。大規模な自動運転トラックの実証実験プログラムや物流の自動化の進展が、技術の普及を後押しし続けている。
- 欧州:2025年には24%~28%のシェアを占め、年平均成長率(CAGR)は28.0%~30.0%と予測されている。ドイツ、スウェーデン、フランス、オランダ、英国は、高度な自動車技術力と有利な自動運転推進策により、引き続き主要な貢献国となる。
- アジア太平洋地域:2025年には28%~32%のシェアを獲得し、年平均成長率(CAGR)32.0%~34.0%で最も急速な拡大が見込まれる。中国、日本、韓国、インド、オーストラリアは、インテリジェント交通インフラと自動運転商用車技術への投資を継続している。
- 最大のセグメント:レベル2の自動化は、2025年には市場シェアの36%~40%を占め、広範な商用展開と貨物輸送車両全体への段階的な導入により、年平均成長率(CAGR)27.5%~29.5%を記録すると予測されています。
- 高成長分野:レベル4の自動運転は2025年に市場シェアの15%~19%を占め、自動運転貨物輸送の試験運用が商用展開に移行するにつれて、年平均成長率(CAGR)37.0%~39.0%で成長すると予想されています。
- 詳細に分析された主要企業:Aptiv PLC、Continental AG、Mercedes-Benz Group AG(旧Daimler AG)、DENSO CORPORATION、PACCAR Inc.、Robert Bosch GmbH、TomTom NV、Valeo SE、AB Volvo、ZF Friedrichshafen AG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
自動運転技術の急速な進歩により、自動運転トラック市場は商用モビリティ分野で最も急速に成長しているセグメントの一つへと変貌を遂げました。人工知能、スーパーコンピューター、LiDAR、レーダー、カメラ、そして車両間通信技術の進歩に伴い、自動運転技術は目覚ましい発展を遂げています。高度な運転支援システムは、長距離トラック輸送事業の燃費向上、リスク最小化、生産性最大化を目指し、運送会社によって導入されています。
今後数年間、デジタル貨物輸送エコシステム、インテリジェントインフラ、コネクテッド輸送ソリューションへの投資増加により、市場の成長が見込まれます。規制の進展、業界間の連携、ソフトウェアソリューションの絶え間ない革新は、自動化ソリューションの導入を加速させるでしょう。物流企業がより安全かつ効率的に車両を運用することを目指す中で、自動運転トラックは間もなく将来の商業輸送システムの一部となるでしょう。
自動運転トラック市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 469億米ドル |
| 2034年までの市場規模 | 5128億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 30.45% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動運転トラック市場分析
貨物輸送業界における労働力不足の深刻化は、自動運転トラック市場の成長を支える主要な要因の一つであり続けている。熟練ドライバー不足の中、物流企業は車両の効率化、コスト削減、道路安全性の向上を目指し、自動運転技術を導入している。自動運転は、人工知能、リアルタイムマッピング、高精度ナビゲーション、センサーフュージョン技術の活用によってさらに強化されている。eコマース取引の増加、輸送貨物量の増加、そして迅速な配送サービスへの需要の高まりが、物流企業による自動運転トラックの導入を後押ししている。
自動運転トラック市場のエコシステムは、車両メーカー、自動運転ソフトウェアメーカー、センサーメーカー、半導体企業、クラウドサービスプロバイダー、物流企業、インフラメーカーなどで構成されています。接続性、エッジコンピューティング、デジタルマッピング、車両間通信の進歩により、運用信頼性が向上します。
自動運転トラック市場の分析において、既存のトラックメーカーが自動車技術企業と協力して商業化を加速させるにつれ、競争はますます激化している。メルセデス・ベンツ・グループAG、ABボルボ、PACCAR Inc.、コンチネンタルAG、ロバート・ボッシュGmbH、アプティブPLC、ヴァレオSE、ZFフリードリヒスハーフェンAG、デンソー株式会社、トムトムNVは、長期的な競争力強化のため、人工知能、自律走行ソフトウェアプラットフォーム、高度なセンサー、コネクテッドモビリティ技術への投資を継続している。
さらに、関係者は物流会社、クラウドコンピューティングプロバイダー、インフラプロバイダーと戦略的パートナーシップを構築し、実際の状況下で自律型貨物輸送業務の実現可能性を検証している。高精細地図、サイバーセキュリティ対策、車両管理システム、自律走行技術への継続的な投資により、今後数年間で導入が加速し、競争力が向上すると予想される。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
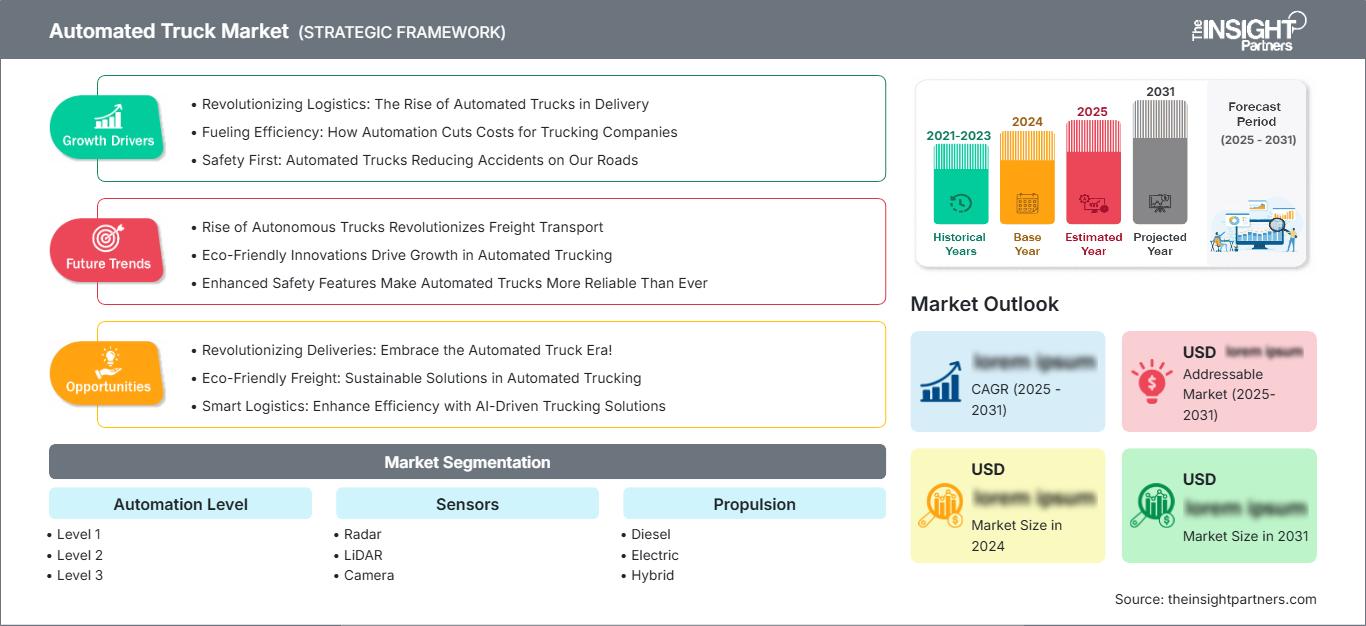
自動運転トラック市場:戦略的洞察
地域別分析
北米の自動運転トラック市場
北米は2025年には自動運転トラック市場の34%~38%を占め、2026年から2034年にかけて年平均成長率(CAGR)29.0%~31.0%で拡大すると予測されています。自動運転貨物輸送回廊、高度な物流インフラ、そして有利な試験規制への積極的な投資が、自動運転トラック技術の商業化を支え続けています。運送事業者は、業務効率の向上、運転手不足の緩和、燃料消費量の削減、主要輸送ルートにおける長距離貨物輸送の生産性向上を目的として、自動運転トラックの導入をますます進めています。
この地域は、大手トラックメーカー、自動運転技術開発企業、半導体企業、デジタルマッピングプロバイダーの存在によって恩恵を受けています。コネクテッド交通インフラ、車両間通信、人工知能への官民投資の増加は、地域の競争力をさらに強化し続けています。物流、鉱業、産業輸送分野における商用パイロットプログラムは、予測期間を通じてレベル4自動運転トラックの導入を加速させると予想されます。
米国における自動運転トラック市場
2025年には北米市場の81%~85%を米国が占め、予測期間中の年平均成長率(CAGR)は29.5%~31.5%になると見込まれています。大手物流企業は、深刻化する労働力不足に対応しつつ貨物輸送業務を最適化するため、自動運転トラック技術への投資を継続しています。eコマース活動の拡大と貨物輸送需要の増加は、州間高速道路網全体における商用展開を促進し続けています。
テクノロジー企業と商用車メーカーは、自動運転ソフトウェア、高精細マッピング、センサーフュージョン、および車両管理機能の向上に向けて協力している。自動運転車の試験に対する規制支援の拡大と、高度道路交通インフラへの投資増加が相まって、複数の貨物輸送用途における商用化が強化されると予想される。
欧州の自動運転トラック市場
欧州は2025年時点で世界市場の24~28%を占め、2034年まで年平均成長率(CAGR)28.0~30.0%で拡大すると予測されている。ドイツは、強力な商用車製造産業と自動運転技術への多額の投資により、引き続き地域をリードする存在となる。スウェーデンと英国は自動運転貨物輸送の実証実験プログラムを拡大し続けており、フランス、イタリア、オランダは商用車の自動化を支えるコネクテッド交通インフラへの投資をますます強化している。
欧州各国政府は、コネクテッドモビリティ、デジタル貨物輸送回廊、持続可能な輸送に焦点を当てた共同研究プログラムを引き続き奨励している。商用車メーカーは、先進運転支援システムの導入を加速させるとともに、自動化機能の高度化を段階的に進めている。電動化とインテリジェント物流インフラへの継続的な投資は、予測期間を通じて地域市場の拡大を支えることが期待される。
アジア太平洋地域の自動運転トラック市場
アジア太平洋地域は2025年には市場全体の28%~32%を占め、2026年~2034年には32.0%~34.0%という最も高い年平均成長率(CAGR)を記録すると予測されている。地域開発を牽引するのは中国で、次いで日本、韓国、インド、オーストラリアが続く。これは、物流インフラの拡大と自動運転技術への多額の投資に支えられている。
スマート交通、デジタルインフラ、産業オートメーションを推進する政府の取り組みは、自動運転商用車の導入を引き続き後押ししている。貨物需要の増加、製造業活動の拡大、人工知能の普及拡大は、地域経済の長期的な成長見通しをさらに強化するだろう。
中東・アフリカの自動運転トラック市場
中東・アフリカ市場は、予測期間を通じて年平均成長率(CAGR)25.0%~27.0%で成長すると予測されています。サウジアラビアとアラブ首長国連邦はスマートモビリティ構想とデジタル物流インフラへの投資を継続しており、南アフリカはサハラ以南アフリカにおける重要な商業輸送市場であり続けています。
インフラ開発、鉱業活動、産業輸送ニーズの拡大に伴い、自動運転商用車の導入機会が継続的に生まれている。商用化はまだ初期段階にあるものの、高度道路交通システムへの投資増加は、長期的な市場の着実な成長を支えると予想される。
セグメンテーション分析
自動化レベル
自動化レベルセグメントは、2026年から2034年にかけて年平均成長率(CAGR)31.5%~33.5%を記録すると予測されています。商用車フリートが先進運転支援システムからより高度な車両自律性へと移行するにつれ、自動運転トラック市場の範囲は拡大し続けています。人工知能、センシング技術、および規制対応の継続的な改善が、市場への普及を加速させています。
- レベル1 – レベル1の自動運転は、主にアダプティブクルーズコントロールとレーンアシストによる運転支援をサポートし、運転の快適性を向上させつつ、車両操作に対する運転者の責任を完全に維持します。
- レベル2 – レベル2の自動運転は、商用利用が広く普及しているため、最も導入規模が大きいカテゴリーであり、運転者の積極的な監視を維持しながら、操舵と加速を同時に支援することが可能です。
- レベル3 – レベル3の自動運転では、条件付き自動運転機能が導入され、車両は特定の高速道路のシナリオに対応できる一方で、必要に応じてドライバーの介入が必要となります。
- レベル4 – レベル4の自動化は、あらかじめ定義された運用環境内で、運転手の継続的な介入なしに運行できる自律型貨物輸送の試験運用を通じて、急速に発展している。
- レベル5 – レベル5の自動化は、人間の介入なしにあらゆる運転条件下で運行可能な、完全自律型の商用トラックという長期的なビジョンを表しています。
センサー
センサー分野は、予測期間中に年平均成長率(CAGR)32.0%~34.0%で拡大すると予想されています。知覚技術、センサーフュージョン、人工知能の進歩により、自律走行商用車の環境認識能力、物体検出精度、および運用安全性が向上し続けています。
- レーダー – レーダーセンサーは、悪天候下でも信頼性の高い長距離物体検知を実現するとともに、アダプティブクルーズコントロール、衝突回避、自動ブレーキ機能などをサポートします。
- LiDAR – LiDARは高精度な三次元環境マッピングを実現し、障害物の精密な検出と位置特定を可能にすることで、車両の自律性を向上させます。
- カメラ – カメラシステムは、高度なコンピュータビジョンアルゴリズムを通じて、車線検出、交通標識認識、歩行者識別、および全体的な認識をサポートする視覚認識機能を提供します。
推進
推進システム分野は、2026年から2034年にかけて年平均成長率(CAGR)30.0%~32.0%を記録すると予想されています。商用車メーカーは、運用効率、持続可能性、および車両経済性のバランスを取りながら、従来型および電動パワートレイン全体に自律走行技術の統合を継続しています。
- ディーゼルエンジン搭載の自動運転トラックは、確立されたインフラ、長い走行距離、そして重量貨物輸送への適性といった理由から、初期の商用展開において引き続き主流となっている。
- 電気自動車 ― バッテリー技術、充電インフラ、そして持続可能な物流業務を支援するゼロエミッション貨物輸送イニシアチブの進歩により、電気自動車による自動運転トラックの普及が加速している。
- ハイブリッド推進システムは、従来型の動力システムと電気動力システムを組み合わせることで運用上の柔軟性を提供するとともに、長距離輸送ネットワーク全体における車両の段階的な電動化を支援する。
トラックの種類
トラック型輸送車両セグメントは、予測期間中に年平均成長率(CAGR)30.8%~32.8%で成長すると予測されています。物流事業者が地域輸送および長距離輸送業務において、生産性の向上、安全性の改善、運用コストの削減を求めていることから、需要は増加し続けています。
- 中型トラック – 中型自動運転トラックは、都市物流、地域配送、ラストマイル貨物輸送業務において、自動化によって配送効率と車両稼働率が向上するため、ますます導入が進んでいます。
- 大型トラック – 長距離貨物輸送は、運用コストの削減、燃料の最適化、自動運転による高速道路走行などにおいて大きな可能性を秘めているため、大型トラックは依然として主要な商用用途となっています。
機会の概要
|
トラックの種類 |
収益貢献 |
トレンドデー |
導入段階 |
|---|---|---|---|
|
中型トラック |
中くらい |
都市物流 |
スケーリング |
|
大型トラック |
高い |
自動運転貨物輸送 |
成熟した |
________________________________________
自動運転トラック市場の成長要因と影響分析
自律型貨物輸送ネットワークの拡大
自動運転技術は、配送プロセスの効率化、運用コストの最小化、ドライバー不足の解消を目指し、世界の貨物輸送業界から多額の投資を受けています。長距離輸送ルートは、これらのシステムの運用に安定した環境を提供するため、乗用車よりも早く商用化が進んでいます。政府機関と物流企業は連携して、コネクテッドインフラを活用した自動運転貨物輸送ルートの構築に取り組んでいます。これらの技術革新により、輸送業務の効率化、燃料消費量の削減、事故の最小化が実現します。グローバル化の進展とeコマース活動の拡大に伴い、貨物輸送量は今後も増加し続けると予想され、自動運転貨物車両への需要はさらに高まるでしょう。
人工知能とセンサー技術の進歩
AIと機械学習、HDマッピング、LiDAR、レーダー、カメラ、センサーフュージョンの急速な進歩により、自動運転機能は絶えず向上しています。現在の自動運転トラックは、周囲の環境からリアルタイムで膨大な量のデータを生成し、正確な物体認識、車線維持、衝突回避、予測を可能にしています。センサー価格の低下と半導体性能の向上は、車両輸送におけるこの技術の実現可能性を高めています。定期的なソフトウェアアップデート、クラウド接続、無線アップデートにより効率が向上し、自動運転車はライフサイクルの各アップデートごとに性能が向上します。
安全かつ効率的な商業物流への需要の高まり
運送会社は、運行安全性の向上に加え、車両稼働率の向上とメンテナンス費用の削減にも引き続き注力していくでしょう。自動運転トラックは、予測保守技術の活用により、人為的なミスを排除し、効率的な運転、燃費の向上、車両のダウンタイムの削減に貢献します。さらに、コネクテッドカーシステムを利用することで、運行ルートの最適化、アイドリング時間の最小化、貨物監視の強化といったメリットも享受できます。道路安全とITS技術に対する規制強化が進む中、こうした車両への投資はますます正当化されると言えるでしょう。
自動運転トラック市場の将来動向
人工知能が自律走行フリートインテリジェンスを推進する
人工知能は、予測的な経路最適化、動的な障害物認識、そしてインテリジェントな車両群連携を可能にすることで、次世代の自律型貨物輸送の基盤となりつつあります。自動運転トラック市場のトレンドは、クラウド接続と無線アップデートによる継続的な学習が可能なソフトウェア定義型車両をますます重視する傾向にあります。これらの技術革新は、車両の意思決定能力の向上と、システム導入に伴うリスクの低減に貢献すると期待されています。今後10年間で、これらのイノベーションは、商用輸送システムにおける効率性、車両稼働率、そして拡張性を大幅に向上させることは間違いありません。
電化と自動化の融合
商用車メーカーは現在、環境負荷の最小化と効率性の向上を目指し、車両に電気と自動運転の両方を取り入れている。自動運転電気トラックの導入により、電子制御システムの組み込みが容易になり、インテリジェントなエネルギー管理やスマート充電も可能になる。バッテリー技術の進歩に伴い、フリートオーナーは地域物流、倉庫、専用ルート向けに自動運転電気トラックを選択するようになると予想される。
自動運転トラック市場の機会
新たな貨物輸送回廊への事業拡大
アジア太平洋、ラテンアメリカ、中東の新興物流市場は、各国政府が輸送インフラとデジタル貨物システムを近代化するにつれて、長期的な投資機会を大きく広げています。自動運転トラック市場の予測では、産業回廊、鉱山操業、国境を越えた物流ルートにおいて、自動運転商用車の導入が拡大していることが示されています。インテリジェントハイウェイ、コネクテッドインフラ、自動運転車規制への投資は、商用展開を加速させると予想されます。地域の運用環境に合わせて拡張可能な自動運転プラットフォームを提供できるテクノロジープロバイダーは、将来の大きな収益機会を獲得する上で有利な立場に立つでしょう。
自律型物流サービスプラットフォームの成長
車両所有者が、単に自動運転車を購入するのではなく、自社の車両群と統合できるソリューションを求める傾向が強まっている。こうした動きは、ソフトウェア、車両管理、予知保全、クラウドベースの分析、セキュリティ、自動運転モビリティソリューションなどのサービスを提供する企業にとって有利となるだろう。人工知能と車両管理を基盤としたサブスクリプション型のビジネスモデルは、継続的な収益をもたらし、導入の難しさを最小限に抑えるのに役立つ。トラックメーカー、ソフトウェア開発企業、物流企業、クラウドコンピューティングサービス間の連携は、エコシステム構築のプロセスを加速させるだろう。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -