
Markt für Automobil Aktiv Körper Panels: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für aktive Karosserieteile im Automobilbereich (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (konventionelle Karosserieteile, Karosserieteile mit Energiespeicherung); Position (vordere Karosserieteile, hintere Karosserieteile); Fahrzeugtyp (Pkw, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021953
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 26, 2026


Marktgröße 2025
1,41 US$ Mrd.
Basisjahrwert
Prognose für 2034
1,91 US$ Mrd.
Prognose bis 2034
CAGR 2026-2034
3,87 %
Wachstumsrate
Adressierbarer Markt
15,42 US$ Mrd.
(2026–2034)
Der Markt für aktive Karosserieteile im Automobilbereich wurde im Jahr 2025 auf 1,41 Milliarden US-Dollar geschätzt und soll bis 2034 auf 1,91 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,87 % entspricht. im Zeitraum 2026–2034 entspricht. Das Marktwachstum wird durch den zunehmenden Fokus der Automobilindustrie auf Leichtbauarchitekturen, verbesserte Crashsicherheit, Aerodynamik und multifunktionale Karosseriestrukturen begünstigt. Hersteller integrieren vermehrt fortschrittliche Materialien und intelligente Karosserietechnologien, um die Gesamteffizienz der Fahrzeuge zu steigern und gleichzeitig den sich wandelnden regulatorischen und verbraucherseitigen Erwartungen gerecht zu werden.
In Nordamerika profitiert der Markt für aktive Karosserieteile weiterhin von stetigen Investitionen in Leichtbauplattformen und der zunehmenden Anwendung fortschrittlicher Fertigungsprozesse durch große Automobilhersteller. Für die Region wird ein jährliches Wachstum von 3,6–4,0 % erwartet. erwartet . Unterstützt wird dies durch strenge Kraftstoffverbrauchsvorschriften, die steigende Produktion von Elektro- und Premiumfahrzeugen sowie kontinuierliche Innovationen bei Karosserieteiltechnologien aus Aluminium und Verbundwerkstoffen.
Marktanalyse und Einblicke zu aktiven Karosserieteilen für die Automobilindustrie
- Nordamerika: Nordamerika hatte im Jahr 2025 einen Marktanteil von etwa 30–34 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,0 % wachsen. . Unterstützt wird dies durch starke Investitionen der Erstausrüster (OEMs), die Entwicklung von Leichtbaufahrzeugen und die zunehmende Verbreitung fortschrittlicher Karosseriestrukturen bei Pkw und Nutzfahrzeugen.
- USA: Die USA repräsentierten im Jahr 2025 etwa 74–78 % Nordamerikas und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,1 % wachsen. , angetrieben durch fortschrittliche Fertigungskapazitäten und die starke Präsenz globaler Fahrzeughersteller.
- Europa: Europa hielt im Jahr 2025 einen Marktanteil von rund 28–32 % und wird voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,5–3,9 % verzeichnen. . Deutschland, Frankreich, Italien und Großbritannien bleiben aufgrund etablierter Ökosysteme für die Automobilproduktion die führenden Akteure.
- Asien-Pazifik: Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von ca. 31–35 % und wird voraussichtlich die höchste durchschnittliche jährliche Wachstumsrate (CAGR) von 4,2–4,6 % verzeichnen. , was durch die Ausweitung der Fahrzeugproduktion in China, Japan, Südkorea und Indien unterstützt wird.
- Größtes Segment: Konventionelle Karosserieteile für die Automobilindustrie machten im Jahr 2025 etwa 68–72 % des Marktanteils aus und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,8 % wachsen. , was durch die breite Akzeptanz in allen wichtigen Fahrzeugkategorien unterstützt wird.
- Wachstumsstarkes Segment: Energiespeicher-Karosserieteile für die Automobilindustrie machten im Jahr 2025 etwa 28–32 % des Marktanteils aus und werden voraussichtlich aufgrund der zunehmenden Entwicklung von Elektrofahrzeugen und multifunktionalen Strukturbauteilen eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,2–5,6 % erreichen .
- Detaillierte Analyse der wichtigsten Unternehmen: General Motors Company, Mercedes-Benz Group AG, Ford Motor Company, Toyota Motor Corporation, Porsche AG, Honda Motor Co., Ltd., Volkswagen AG, Tata Motors Limited, voestalpine Metal Forming GmbH, Nissan Motor Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die zunehmende Verwendung von Leichtbaumaterialien, integrierten Strukturdesigns und fortschrittlichen Fertigungstechnologien verändert den Markt für aktive Karosserieteile im Automobilbereich kontinuierlich. Fahrzeughersteller kombinieren immer häufiger Crashschutz, Aerodynamik und Gewichtsreduzierung in multifunktionalen Karosserieteilen. Die Entwicklungen bei hochfestem Stahl, Aluminiumlegierungen, Verbundwerkstoffen und intelligenten Fertigungsprozessen revolutionieren die Produktionsmethoden und tragen zu besserer Fahrzeugleistung, höherer Sicherheit und geringerem Kraftstoffverbrauch bei.
Das zukünftige Wachstum der Branche wird durch höhere Investitionen in die Elektrofahrzeugproduktion, den Ausbau der Produktionsstätten in verschiedenen Regionen und regulatorische Rahmenbedingungen, die Leichtbaufahrzeuge fördern, vorangetrieben. Die Entwicklungsländer stärken ihre heimischen Produktionskapazitäten in der Automobilindustrie, während die Automobilhersteller Karosseriestrukturen entwickeln, die funktionale Anforderungen mit Energiespeichersystemen kombinieren.
Berichtsumfang zum Markt für aktive Karosserieteile im Automobilbereich
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,41 Milliarden US-Dollar |
| Marktgröße bis 2034 | 1,91 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,87 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für aktive Karosseriepaneele im Automobilbereich
Der zunehmende Fokus auf Leichtbau, aerodynamische Optimierung und integrierte Strukturbauteile prägt weiterhin das Wachstum des Marktes für adaptive Karosserieteile in den globalen Automobilproduktionsökosystemen. Automobilhersteller setzen adaptive Karosserieteile ein, um den Luftwiderstand zu verringern, Effizienz und Energieverbrauch zu steigern, die Sicherheit bei Unfällen zu verbessern und die Reichweite von Elektroautos zu optimieren. Investitionen in Hightech-Materialien und -Komponenten sowie in intelligentes Materialdesign und Automatisierung in der Fertigung haben die Fähigkeit der Zulieferer gestärkt, effiziente Karosseriesysteme auch in der Großserienproduktion herzustellen.
Die Wertschöpfungskette umfasst Materiallieferanten, Metallverarbeiter, Verbundwerkstofflieferanten, Stanzereien, Aktuatorlieferanten, Fahrzeughersteller und Aftermarket-Serviceunternehmen. Materialinnovationen spielen dabei eine Schlüsselrolle, da sie den Einsatz von hochfestem Stahl, Aluminium, Kohlenstofffaserverbundwerkstoffen und anderen fortschrittlichen Materialien beinhalten. Die Zusammenarbeit zwischen Fahrzeugherstellern und Tier-1-Zulieferern hat die Entwicklungszeiten verkürzt und die Fertigungsprozesse, die Qualität und die Langlebigkeit verbessert. Der Bedarf an Vorschriften zu Fahrzeugemissionen und Insassensicherheit treibt die Implementierung fortschrittlicher Karosserieteile weiter voran.
Der Wettbewerb im Markt für aktive Karosserieteile im Automobilsektor verschärft sich, da etablierte Automobilhersteller verstärkt in intelligente Karosserietechnologien und digitale Entwicklungskompetenzen investieren. General Motors, Mercedes-Benz, Ford, Toyota, Porsche, Honda, Volkswagen, Tata Motors, voestalpine Metal Forming und Nissan arbeiten kontinuierlich an der Verbesserung ihrer Forschungskooperationen, der Entwicklung von Leichtbaumaterialien und fortschrittlichen Fertigungstechnologien, um sich im Markt besser zu differenzieren und ihre betriebliche Effizienz zu steigern.
Hersteller setzen zunehmend digitale Zwillinge für Konstruktionen, KI-gestützte Designoptimierungen, Roboter für Montagelinien und automatisierte Qualitätskontrollen in allen Werken ein. Investitionen zielen darauf ab, Produktionsprozesse zu vereinfachen und gleichzeitig die strukturellen Eigenschaften zu verbessern. Kooperationen mit Unternehmen aus den Bereichen Materialwissenschaften und Elektronik unterstützen die Hersteller bei der Entwicklung adaptiver Karosseriesysteme, die sich an unterschiedliche Fahrumgebungen anpassen können.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
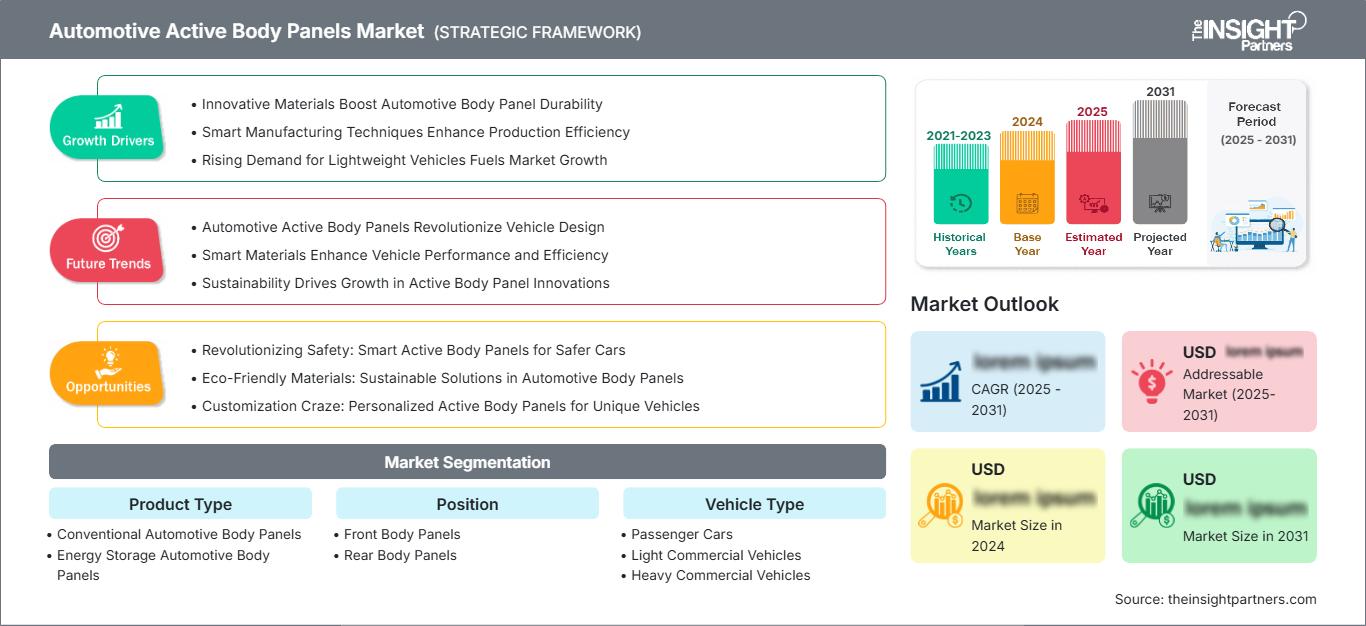
Markt für aktive Karosserieteile im Automobilbereich: Strategische Einblicke
Regionale Einblicke
Markt für aktive Karosserieteile in der Automobilindustrie Nordamerika
Der nordamerikanische Markt für aktive Karosserieteile im Automobilbereich erreichte 2025 einen geschätzten Anteil von 34–38 % am Weltmarkt und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,2 % wachsen . Die Region profitiert von einer starken Nachfrage nach Premiumfahrzeugen, der weitverbreiteten Anwendung von Leichtbautechnologien und kontinuierlichen Investitionen in die fortschrittliche Fertigung. Der Marktanteil aktiver Karosserieteile bleibt bedeutend, da große OEMs weiterhin aerodynamische Karosserielösungen in Elektro- und Hochleistungsfahrzeuge integrieren, um die Effizienz zu verbessern und die Einhaltung gesetzlicher Vorschriften zu gewährleisten.
Automatisierte Stanzverfahren, Roboterschweißen und die Verarbeitung von Verbundwerkstoffen werden in Produktionsstätten in den USA, Kanada und Mexiko umfassend eingesetzt, um die Fertigungseffizienz zu steigern. Staatliche Förderprogramme für Elektrofahrzeuge und die lokale Produktion haben zudem Innovationen im Karosseriebau angeregt. Enge Partnerschaften zwischen OEMs, Tier-1-Zulieferern und Materialherstellern haben die kommerzielle Einführung anpassungsfähiger Karosseriedesigns erleichtert, wobei steigende Investitionen in intelligente Fahrzeugarchitektur ein ideales Umfeld für Wachstum schaffen.
US-Markt für aktive Karosserieteile im Automobilbereich
Der US-amerikanische Markt für aktive Karosserieteile im Automobilbereich repräsentierte 2025 etwa 74–78 % des nordamerikanischen Marktes und wird im Prognosezeitraum voraussichtlich ein jährliches Wachstum von 3,9–4,3 % verzeichnen . Fahrzeughersteller investieren weiterhin verstärkt in Leichtbau, aktive Aerodynamik und fortschrittliche Karosserieintegration für elektrische SUVs, Pick-ups, Luxuslimousinen und Hochleistungsfahrzeuge. Innovationen im Produktionsprozess haben die Wettbewerbsfähigkeit der lokalen Fertigung gesteigert und gleichzeitig die Einhaltung der Kraftstoffeffizienzvorschriften sichergestellt.
Die führenden Automobilhersteller haben landesweit eigene Entwicklungszentren, Produktionsstätten und Forschungseinrichtungen aufgebaut, was die schnelle Anwendung innovativer Karosserietechnologien ermöglicht. Computersimulationen und digitale Produktionswerkzeuge ermöglichen zusammen mit automatisierten Testverfahren eine beschleunigte Produktentwicklung und Fertigung. Die steigende Nachfrage der Kunden nach High-End-Fahrzeugen und Konnektivitätslösungen bietet einen zusätzlichen Anreiz für den Einsatz adaptiver Karosserietechnologien.
Europäischer Markt für aktive Karosserieteile im Automobilbereich
Europa hielt im Jahr 2025 schätzungsweise 28–32 % des globalen Marktes für aktive Karosserieteile für die Automobilindustrie und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,0 % wachsen. wachsen , wobei Deutschland weiterhin regional führend bleibt. Großbritannien konzentriert sich weiterhin auf hochwertige Fahrzeugtechnik, fortschrittliche Verbundwerkstoffe und Leichtbauverfahren, unterstützt durch spezialisierte Forschungseinrichtungen für die Automobilindustrie und eine effektive Zusammenarbeit zwischen Universitäten und industrienahen Herstellern.
Deutschland ist der bedeutendste europäische Teilnehmer, dank seiner zahlreichen Hersteller von Luxusfahrzeugen, modernster Produktionsanlagen und ständiger Weiterentwicklungen im Bereich der Aerodynamik. Ingenieurskompetenz, hohe Investitionen in Forschung und Entwicklung sowie die erstmalige Anwendung intelligenter Karosseriesysteme sichern den deutschen Automobilherstellern die Vormachtstellung bei adaptiven Außentechnologien.
Frankreich, Italien und Spanien bieten gemeinsam Fertigungskapazitäten durch ihre etablierten Cluster, Lieferketten und Investitionen in die Produktion von Elektrofahrzeugen. Nachhaltigkeitspolitiken in der Region, Maßnahmen zur Emissionskontrolle und die Modernisierung von Produktionsanlagen fördern den Einsatz von Leichtbaumaterialien und fortschrittlichem Karosseriedesign und schaffen so eine starke Nachfrage nach innovativen Karosserieteilen.
Markt für aktive Karosserieteile im Automobilsektor im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum machte 2025 etwa 24–28 % des globalen Marktes für aktive Karosserieteile im Automobilbereich aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,7 % wachsen . Damit ist er der am schnellsten wachsende große regionale Markt. Die Produktion wird von China dominiert, gefolgt von Japan, Südkorea, Indien und Australien. Die Nutzung von Elektrofahrzeugen, die Massenproduktion von Autos und Investitionen in intelligente Mobilität sind die wichtigsten Treiber dieser Entwicklung.
Staatliche Anreize für die Einführung von Elektrofahrzeugen und industrieller Automatisierung werden die Wettbewerbsfähigkeit der Region weiter steigern. Die Nachfrage der Verbraucher nach technologisch fortschrittlichen Fahrzeugen sowie die Kompetenzen der Zulieferer in den Bereichen Leichtbau und Präzisionstechnik werden die Verbreitung dieser Technologie im asiatisch-pazifischen Raum vorantreiben.
Markt für aktive Karosserieteile für die Automobilindustrie im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird im Prognosezeitraum voraussichtlich ein jährliches Wachstum von 3,4–3,8 % verzeichnen. Unterstützt wird dies durch den schrittweisen Ausbau der Automobilmontage und den Infrastrukturausbau. Saudi-Arabien ist in der Region führend bei den Investitionen in die Automobilproduktion, während die Vereinigten Arabischen Emirate Innovationen im Mobilitätsbereich vorantreiben. Südafrika ist als Produzent für den lokalen und internationalen Markt etabliert.
Strategien zur Diversifizierung der Industrie, zur Verbesserung der Logistik und zu verstärkten Investitionen in fortschrittliche Fertigungstechnologien fördern weiterhin die Entwicklung der regionalen Automobilproduktion. Trotz geringer Marktdurchdringung werden der steigende Lokalisierungsbedarf und die Notwendigkeit einer effizienten Fahrzeugplattform dafür sorgen, dass Herstellern von Karosserieteilen in der RoMEA-Region kontinuierlich Aufträge entstehen.
Segmentierungsanalyse
Produkttyp
Das Segment „Produkttyp“ hatte den größten Anteil am Markt für aktive Karosserieteile im Automobilbereich und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,2 % wachsen. Der Markt für aktive Karosserieteile erweitert sich kontinuierlich, da Hersteller multifunktionale Karosseriestrukturen entwickeln, die Leichtbauweise, Aerodynamik und Energieeffizienz vereinen. Die Integration fortschrittlicher Materialien in intelligente Strukturdesigns ermöglicht eine verbesserte Fahrdynamik und erfüllt gleichzeitig immer strengere Umwelt- und Sicherheitsvorschriften.
- Konventionelle Karosserieteile – Konventionelle Karosserieteile sind aufgrund ausgereifter Fertigungsinfrastruktur, Kosteneffizienz und Kompatibilität mit der Serienproduktion von Fahrzeugen weiterhin weit verbreitet. Kontinuierliche Materialverbesserungen ermöglichen es den Herstellern, strukturelle Festigkeit, Korrosionsbeständigkeit und Wirtschaftlichkeit der Produktion in Einklang zu bringen.
- Energiespeicher-Karosserieteile – Energiespeicher-Karosserieteile gewinnen als zukunftsweisende Lösungen, die strukturelle Funktionalität mit Batteriespeicherung kombinieren, zunehmend an Bedeutung. Ihr Einsatz in Elektrofahrzeugplattformen, die eine verbesserte Raumausnutzung, ein reduziertes Gewicht und eine höhere Energieeffizienz anstreben, nimmt stetig zu.
Position
Für das Segment „Positionierung“ wird im Prognosezeitraum ein jährliches Wachstum von 3,8–4,1 % erwartet . Fahrzeughersteller optimieren zunehmend die Karosseriestrukturen an Front und Heck, um Aerodynamik, Fußgängersicherheit, Wärmemanagement und Aufprallenergieabsorption zu verbessern. Der vermehrte Einsatz aktiver Aerodynamiksysteme verstärkt die Nachfrage nach technologisch fortschrittlichen Positionierungssystemen für Premium- und Elektrofahrzeuge.
- Frontkarosserieteile – Die Frontkarosserieteile optimieren den Luftstrom, die Kühlleistung und den Aufprallschutz. Durch die Integration mit aktiven Kühlergrillklappen, adaptiven Lufteinlässen und Leichtbaustrukturen spielen sie eine strategisch wichtige Rolle bei der Verbesserung der Fahrzeugeffizienz und -leistung.
- Heckpartie – Die Heckpartie trägt zur aerodynamischen Stabilität, zur strukturellen Steifigkeit und zum Fahrzeugdesign bei. Kontinuierliche Innovationen bei Leichtbaumaterialien und integrierten Aerodynamikkomponenten verbessern ihre Funktion bei der Reduzierung des Luftwiderstands und der Steigerung der Gesamteffizienz des Fahrzeugs.
Fahrzeugtyp
Für das Segment Fahrzeugtypen wird zwischen 2026 und 2034 ein jährliches Wachstum von 4,1–4,5 % erwartet . Die steigende Produktion von Pkw, elektrifizierten Mobilitätsplattformen und technologisch fortschrittlichen Nutzfahrzeugen treibt die breitere Anwendung adaptiver Karosserietechnologien voran. Hersteller passen Strukturlösungen zunehmend an die jeweilige Fahrzeuganwendung, die betrieblichen Anforderungen und die Effizienzziele an.
- Personenkraftwagen – Personenkraftwagen stellen aufgrund hoher Produktionsmengen, rascher Elektrifizierung und der wachsenden Verbraucherpräferenz für Premium-Design, verbesserte Aerodynamik und gesteigerte Fahrzeugeffizienz die dominierende Nachfragekategorie dar.
- Leichte Nutzfahrzeuge – Leichte Karosserieteile verbessern die Nutzlasteffizienz, den Kraftstoffverbrauch und die Betriebsdauer von Lieferflotten und städtischen Logistikfahrzeugen und fördern so die Akzeptanz bei gewerblichen Flottenbetreibern.
- Schwere Nutzfahrzeuge – Bei schweren Nutzfahrzeugen werden zunehmend fortschrittliche Karosserieteile eingesetzt, um den Luftwiderstand zu verringern, die Kraftstoffeffizienz auf langen Strecken zu verbessern und die Einhaltung immer strengerer Emissions- und Betriebseffizienzvorschriften zu unterstützen.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Personenkraftwagen |
Hoch |
Premium-Elektrofahrzeuge |
Reifen |
|
Leichte Nutzfahrzeuge |
Medium |
Flottenelektrifizierung |
Skalierung |
|
Schwere Nutzfahrzeuge |
Niedrig |
Aero-Effizienz |
Aufkommen |
Markt für aktive Karosserieteile im Automobilsektor: Wachstumstreiber und Wirkungsanalyse
Ausbau der Produktion von Elektrofahrzeugen und Leichtbauarchitekturen
Das rasante Wachstum der Elektrofahrzeugproduktion erfordert einen höheren Bedarf an leichteren Strukturbauteilen, die die Reichweite erhöhen, ohne Sicherheit oder Zuverlässigkeit zu beeinträchtigen. Der Einsatz fortschrittlicher Materialien wie Aluminiumlegierungen, hochfester Stahl und Verbundwerkstoffe wird in der Automobilindustrie gefördert, da sie zur Gewichtsreduzierung und gleichzeitigen Verbesserung der strukturellen Eigenschaften beitragen. Intelligente Karosserieteile verbessern zudem die Aerodynamik, wodurch Energie gespart und die Fahrstabilität erhöht wird. Staatliche Förderprogramme und strenge Emissionsvorschriften treiben Innovationen im Bereich der Fahrzeugkarosserie weiter voran. Angesichts des zunehmenden Trends zur Elektrifizierung ist mit einem steigenden Einsatz intelligenter Karosserien zu rechnen.
Zunehmende Integration intelligenter Fertigungstechnologien
Die Automobilhersteller investieren kontinuierlich in Industrie-4.0-Technologien, um höhere Präzision, Effizienz und Konsistenz in ihrer Produktion zu erreichen. Automatisierung in Stanzprozessen, Roboterschweißen, digitale Zwillingsmodellierung, Qualitätssicherung durch KI und vorausschauende Wartung haben die Effizienz der Karosseriefertigung deutlich gesteigert. Der Einsatz dieser Technologien hilft, Fertigungsfehler zu vermeiden, die Produktionszeit zu verkürzen und die Skalierbarkeit sowie Flexibilität im Design zu verbessern. Die Integration vernetzter Fertigungsprozesse ermöglicht die Echtzeitüberwachung des gesamten Produktionsprozesses, einen effizienten Materialeinsatz und Kostensenkung.
Strenge Sicherheits- und Emissionsvorschriften fördern Innovationen
Die Regierungen der wichtigsten Automobilmärkte verschärfen kontinuierlich die Vorschriften zu Fahrzeugemissionen, Kraftstoffverbrauch, Crashsicherheit und Fußgängerschutz. Diese regulatorischen Entwicklungen regen die Hersteller dazu an, Außenstrukturen mithilfe von Leichtbaumaterialien und fortschrittlichen Konstruktionstechniken neu zu gestalten, um sowohl die Umweltverträglichkeit als auch den Insassenschutz zu verbessern. Aktive Karosserietechnologien tragen dazu bei, indem sie die Aerodynamik optimieren, den Luftstrom verbessern und intelligente Fahrzeugarchitekturen unterstützen. Die Einhaltung gesetzlicher Vorschriften hat sich somit zu einem Katalysator für kontinuierliche Produktinnovationen entwickelt und fördert die Zusammenarbeit zwischen Automobilherstellern, Materiallieferanten und Ingenieurbüros. Da die regulatorischen Standards immer umfassender werden, wird erwartet, dass die Nachfrage nach technologisch fortschrittlichen Karosserielösungen in der globalen Fahrzeugproduktion stetig steigen wird.
Markt für aktive Karosserieteile im Automobilbereich: Zukunftstrends
Integration adaptiver Aerodynamiksysteme in intelligente Fahrzeugplattformen
Automobilhersteller integrieren zunehmend adaptive Aerodynamiktechnologien in vernetzte Fahrzeugarchitekturen, um Effizienz, Stabilität und Fahrleistung zu verbessern. Die Marktentwicklung aktiver Karosserieteile deutet auf eine wachsende Verbreitung elektronisch gesteuerter Karosserieteile hin, die den Luftstrom abhängig von Fahrzeuggeschwindigkeit, Wetterbedingungen und Fahrverhalten anpassen können. Zukünftige Entwicklungen werden voraussichtlich Sensoren, Aktoren und KI-gestützte Steuerungssysteme in einheitlichen Fahrzeugplattformen vereinen und so eine aerodynamische Optimierung in Echtzeit ermöglichen. Dieser Wandel unterstützt Elektrofahrzeuge mit dem Ziel einer größeren Reichweite und kommt gleichzeitig Premium-Modellen mit Verbrennungsmotor zugute. Kontinuierliche Fortschritte in der eingebetteten Elektronik und bei softwaredefinierten Fahrzeugen werden die Kommerzialisierung intelligenter Karosseriesysteme weiter beschleunigen.
Zunehmende Verwendung nachhaltiger Materialien im Fahrzeugaußenbau
Hersteller beschleunigen den Einsatz von recycelbaren Aluminiumlegierungen, biobasierten Verbundwerkstoffen und kohlenstoffarmem Stahl, um die Emissionen über den gesamten Lebenszyklus zu reduzieren und gleichzeitig die strukturelle Leistungsfähigkeit zu erhalten. Der zunehmende Druck, Umweltziele zu erreichen, motiviert Zulieferer, ihre Fertigungsprozesse materialeffizienter und energieärmer zu gestalten. Fortschrittliche Verbundwerkstofftechnologien verbessern zudem Haltbarkeit, Korrosionsbeständigkeit und Reparierbarkeit und machen nachhaltige Materialien so für verschiedene Fahrzeugkategorien wirtschaftlich rentabel. Mit der globalen Ausweitung von Kreislaufwirtschaftsinitiativen werden Investitionen in umweltverträgliche Produktionsmethoden die zukünftige Karosserieteilfertigung voraussichtlich grundlegend verändern, die Resilienz der Lieferkette stärken und langfristige Nachhaltigkeitsziele unterstützen.
Marktchancen für aktive Karosserieteile im Automobilbereich
Expansion in aufstrebenden Produktionszentren für Elektrofahrzeuge
Das rasante Wachstum der Elektrofahrzeugproduktion im asiatisch-pazifischen Raum, in Osteuropa und ausgewählten Märkten des Nahen Ostens bietet Zulieferern, die fortschrittliche Karosseriesysteme entwickeln, ein erhebliches Investitionspotenzial. Marktprognosen für aktive Karosserieteile im Automobilbereich deuten darauf hin, dass lokale Fertigung, förderliche Industriepolitik und ein wachsendes Zulieferernetzwerk günstige Bedingungen für neue Produktionsstätten und Entwicklungspartnerschaften schaffen werden. Unternehmen, die in regionale Fertigungskapazitäten investieren, können Logistikkosten senken, Kundenbeziehungen stärken und flexibler auf sich wandelnde OEM-Anforderungen reagieren. Strategische Kooperationen mit lokalen Herstellern und Technologieanbietern dürften nachhaltige Wettbewerbsvorteile generieren und gleichzeitig höhere Produktionsvolumina sowie eine schnellere Markteinführung innovativer Karosserieteillösungen ermöglichen.
Kommerzialisierung multifunktionaler Strukturkarosserieteile
Zukünftige Fahrzeugplattformen werden voraussichtlich multifunktionale Karosserieteile umfassen, die strukturelle Unterstützung, Aerodynamik, Wärmemanagement und Elektronikintegration in einem einzigen Bauteil vereinen. Diese Innovation eröffnet Chancen für Zulieferer, die sich auf fortschrittliche Materialien, intelligente Sensoren und integrierte Fertigungstechnologien spezialisiert haben. Die zunehmende Zusammenarbeit zwischen Automobilherstellern, Elektronikunternehmen und Materialforschungseinrichtungen wird die Entwicklung modularer Karosseriesysteme beschleunigen, die die Fertigungseffizienz steigern und gleichzeitig das Gesamtgewicht des Fahrzeugs reduzieren. Frühe Investitionen in multifunktionale Karosserieteiltechnologien dürften Herstellern langfristiges Wachstum sichern, da softwaredefinierte und hochautomatisierte Fahrzeuge auf den globalen Automobilmärkten immer mehr zum Standard werden.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -