
Análisis de la dinámica del mercado de paneles de carrocería activos para automóviles e informe de ingresos para 2034
Tamaño del mercado y pronósticos de paneles de carrocería activos para automóviles (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (paneles de carrocería convencionales para automóviles, paneles de carrocería para automóviles con almacenamiento de energía); posición (paneles de carrocería delanteros, paneles de carrocería traseros); tipo de vehículo (automóviles de pasajeros, vehículos comerciales ligeros, vehículos comerciales pesados) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00021953
- Categoría : Automoción y transporte
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 26, 2026


Tamaño del mercado en 2025
1.410 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
1.910 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,43 %
Índice de crecimiento
Mercado potencial
15.080 millones de dólares estadounidenses
(2026-2034)
El mercado de paneles de carrocería activos para automóviles estaba valorado en 1.410 millones de dólares estadounidenses en 2025 y se espera que alcance los 1.910 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 3,43% durante el período 2026-2034.
Evaluación y perspectivas del mercado de paneles de carrocería activos para automóviles
- América del Norte: América del Norte representó aproximadamente entre el 30 % y el 34 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,6 % al 4,0 % durante el período 2026-2034, gracias a las fuertes inversiones de los fabricantes de equipos originales (OEM), el desarrollo de vehículos ligeros y la creciente adopción de estructuras de carrocería avanzadas en vehículos de pasajeros y comerciales.
- EE. UU.: En 2025 , Estados Unidos representaba aproximadamente entre el 74 % y el 78 % de Norteamérica, y se prevé que su crecimiento se expanda a una tasa compuesta anual del 3,7 % al 4,1 % hasta 2034, impulsado por las capacidades de fabricación avanzadas y la fuerte presencia de fabricantes de vehículos a nivel mundial.
- Europa: Europa representó entre el 28 % y el 32 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 3,9 % entre 2026 y 2034. Alemania, Francia, Italia y el Reino Unido siguen siendo los principales contribuyentes gracias a sus consolidados ecosistemas de fabricación de automóviles.
- Asia Pacífico: La región de Asia Pacífico acaparó aproximadamente entre el 31 % y el 35 % de la cuota de mercado en 2025 y se prevé que registre la mayor tasa de crecimiento anual compuesto (CAGR) del 4,2 % al 4,6 % hasta 2034, gracias a la creciente producción de vehículos en China, Japón, Corea del Sur e India.
- Segmento más grande: Los paneles de carrocería convencionales para automóviles representaron aproximadamente entre el 68 % y el 72 % de la cuota de mercado en 2025 y se espera que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 3,4 % al 3,8 % , respaldada por su amplia adopción en todas las principales categorías de vehículos.
- Segmento de alto crecimiento: Los paneles de carrocería para automóviles con almacenamiento de energía representaron aproximadamente entre el 28 % y el 32 % de la cuota de mercado en 2025 y se prevé que registren una tasa de crecimiento anual compuesta (CAGR) del 5,2 % al 5,6 % debido al creciente desarrollo de vehículos eléctricos y componentes estructurales multifuncionales.
- Empresas clave analizadas en detalle: General Motors Company, Mercedes-Benz Group AG, Ford Motor Company, Toyota Motor Corporation, Porsche AG, Honda Motor Co., Ltd., Volkswagen AG, Tata Motors Limited, voestalpine Metal Forming GmbH, Nissan Motor Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
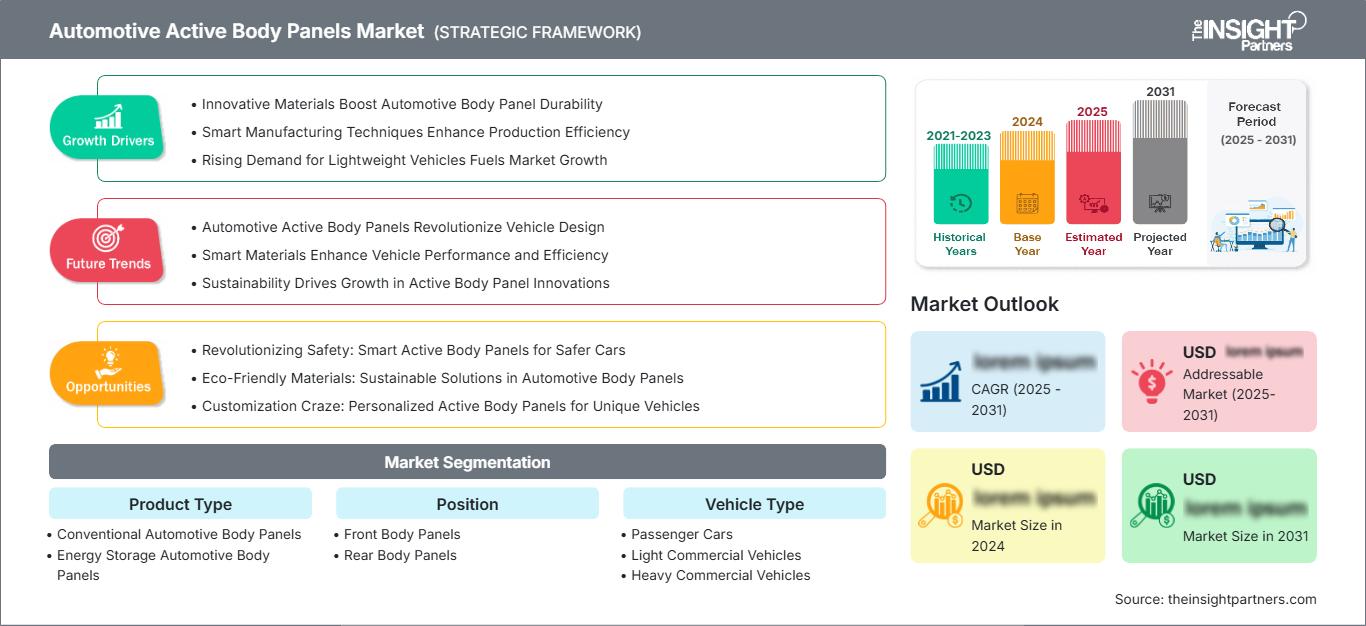
La creciente adopción de materiales ligeros, diseños estructurales integrados y tecnologías de fabricación avanzadas sigue transformando el mercado de paneles de carrocería activos para automóviles. Los fabricantes de vehículos combinan cada vez más la protección contra impactos, el rendimiento aerodinámico y la reducción de peso en paneles multifuncionales. Los avances en acero de alta resistencia, aleaciones de aluminio, materiales compuestos y procesos de fabricación inteligentes están revolucionando los métodos de producción, contribuyendo a un mejor rendimiento, seguridad y eficiencia de combustible de los vehículos.
El futuro crecimiento del sector estará impulsado por mayores inversiones en la fabricación de vehículos eléctricos, la expansión de la capacidad de producción en diversas regiones y regulaciones que fomenten los vehículos ligeros. Los países en desarrollo están mejorando su capacidad de producción nacional en la industria automotriz, mientras que los fabricantes de automóviles están desarrollando estructuras de carrocería que combinan requisitos funcionales con sistemas de almacenamiento de energía.
Alcance del informe de mercado de paneles de carrocería activos para automóviles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.410 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.910 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,43% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de paneles de carrocería activos para automóviles
El creciente énfasis en las arquitecturas de vehículos ligeros, la optimización aerodinámica y los componentes estructurales integrados sigue transformando el crecimiento del mercado de paneles de carrocería activos en los ecosistemas de fabricación automotriz globales. La tecnología de paneles de carrocería adaptativos se utiliza en los automóviles para reducir la resistencia aerodinámica, aumentar la eficiencia y el consumo de energía, mejorar la seguridad en caso de colisión y optimizar la autonomía de los vehículos eléctricos. Las inversiones en materiales y componentes de alta tecnología, así como el diseño inteligente de materiales y la automatización en la fabricación, han incrementado la capacidad de los proveedores para crear sistemas de carrocería eficientes, incluso en la producción a gran escala.
La cadena de valor incluye proveedores de materiales, procesadores de metales, proveedores de materiales compuestos, estampadores, proveedores de actuadores, fabricantes de equipos originales (OEM) de vehículos y empresas de servicios posventa. La innovación en materiales es fundamental, ya que implica el uso de acero de alta resistencia, aluminio, un material compuesto de fibra de carbono y otros materiales avanzados. La cooperación entre los OEM y los proveedores de primer nivel ha reducido el tiempo de desarrollo y mejorado el proceso de fabricación, la calidad y la durabilidad. La necesidad de cumplir con las regulaciones relacionadas con las emisiones de los vehículos y la seguridad de los ocupantes impulsa la implementación de paneles de carrocería avanzados.
La competencia en el mercado de paneles de carrocería activos para automóviles está aumentando a medida que los fabricantes de automóviles consolidados intensifican sus inversiones en tecnologías de carrocería inteligentes y capacidades de ingeniería digital. General Motors Company, Mercedes-Benz Group AG, Ford Motor Company, Toyota Motor Corporation, Porsche AG, Honda Motor Co., Ltd., Volkswagen AG, Tata Motors Limited, voestalpine Metal Forming GmbH y Nissan Motor Co., Ltd. trabajan constantemente para mejorar sus colaboraciones de investigación, el desarrollo de materiales ligeros y las capacidades de fabricación avanzadas, con el fin de diferenciarse mejor en el mercado y aumentar la eficiencia operativa.
Los fabricantes han comenzado a utilizar gemelos digitales para el diseño, optimizaciones de diseño basadas en inteligencia artificial, robots para las líneas de montaje e inspecciones de calidad automatizadas en todas sus instalaciones. Se están realizando inversiones para simplificar los procesos de producción y, al mismo tiempo, reforzar la calidad estructural. La colaboración con empresas especializadas en ciencia de materiales y electrónica está ayudando a los fabricantes a producir sistemas de carrocería adaptativos que se ajustan a diferentes entornos de conducción.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de paneles de carrocería activos para automóviles: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de paneles de carrocería activos para automóviles
El mercado norteamericano de paneles de carrocería activos para automóviles representó entre el 34 % y el 38 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,8 % al 4,2 % hasta 2034. La región se beneficia de una fuerte demanda de vehículos de alta gama, la adopción generalizada de tecnologías automotrices ligeras y la inversión continua en manufactura avanzada. La cuota de mercado de los paneles de carrocería activos para automóviles sigue siendo significativa debido a que los principales fabricantes de equipos originales (OEM) continúan integrando soluciones aerodinámicas en las plataformas de vehículos eléctricos y de alto rendimiento para mejorar la eficiencia y el cumplimiento normativo.
Automated stamping, robotic welding, and composite processing have been extensively adopted by manufacturing plants in the United States, Canada, and Mexico to increase efficiency in manufacturing. Government policies promoting the use of electric vehicles and local manufacturing have also stimulated innovations in body structures. Close partnerships between OEMs, Tier-1 suppliers, and material manufacturers have also facilitated the commercial adoption of adaptable body designs, with increasing investments in intelligent vehicle architecture contributing to an ideal environment for growth.
U.S. Automotive Active Body Panels Market
The United States Automotive Active Body Panels market represented approximately 74–78% of the North American market in 2025 and is expected to register a CAGR of 3.9–4.3% during the forecast period. Vehicle manufacturers continue expanding investments in lightweight engineering, active aerodynamic technologies, and advanced body integration for electric SUVs, pickup trucks, luxury sedans, and high-performance vehicles. Innovation in the production process has increased the competitiveness of local production while ensuring adherence to fuel efficiency regulations.
The top automobile companies have established their own engineering hubs, manufacturing centers, and research associations all across the nation, which allows for the quick application of innovative body panel technology. Computer simulations and digital production tools, together with automated testing techniques, allow for fast product design and manufacturing processes. Increased customer preference towards high-end vehicles and connectivity solutions provides additional motivation for using adaptive body panels technology.
Europe Automotive Active Body Panels Market
Europe held an estimated 28–32% share of the global Automotive Active Body Panels market in 2025 and is anticipated to grow at a CAGR of 3.6–4.0% through 2034, with Germany remaining the regional leader. The United Kingdom maintains its focus on quality vehicle engineering, advanced composite materials, and lightweight manufacturing techniques, backed by specialized automobile research facilities and effective cooperation between universities and industry-based manufacturers.
The most prominent participant of Europe is Germany, because of its abundance of luxury car producers, advanced production facilities, and constant developments in the field of aerodynamic design. Engineering skills, heavy investments in research and development, and the first application of smart body systems ensure the dominance of German automobile manufacturers in adaptive exterior technologies.
Francia, Italia y España, en conjunto, ofrecen capacidades de fabricación gracias a sus consolidados clústeres, cadenas de suministro e inversiones en la producción de vehículos eléctricos. Las políticas de sostenibilidad de la región, las medidas de control de emisiones y la modernización de las plantas de producción fomentan el uso de materiales ligeros y diseños de carrocería avanzados, lo que genera una fuerte demanda de innovaciones en los paneles.
Mercado de paneles de carrocería activos para automóviles en la región Asia-Pacífico
La región Asia-Pacífico representó aproximadamente entre el 24 % y el 28 % del mercado mundial de paneles de carrocería activos para automóviles en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,7 % , lo que la convierte en el mercado regional de mayor crecimiento. La producción está dominada por China, seguida de Japón, Corea del Sur, India y Australia. El uso de vehículos eléctricos, la producción en masa de automóviles y la inversión en movilidad inteligente son los principales impulsores de este crecimiento.
Los incentivos gubernamentales para la adopción de vehículos eléctricos y la automatización industrial aumentarán aún más la competitividad de la región. La demanda de los consumidores de vehículos tecnológicamente avanzados, junto con la capacidad de los proveedores para desarrollar materiales ligeros e ingeniería de precisión, impulsará la adopción de esta tecnología en la región de Asia-Pacífico.
Mercado de paneles de carrocería activos para automóviles en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África registre una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 3,8 % durante el período de pronóstico, impulsada por la expansión gradual de las operaciones de ensamblaje de automóviles y el desarrollo de infraestructura. En la región, Arabia Saudita lidera la inversión en la fabricación de automóviles, mientras que los Emiratos Árabes Unidos impulsan la innovación en el sector de la movilidad. Sudáfrica se ha consolidado como productor para sus mercados locales e internacionales.
Las estrategias para diversificar la industria, mejorar la logística y aumentar las inversiones en tecnologías de fabricación avanzadas siguen impulsando el desarrollo de la producción automotriz regional. A pesar de los bajos niveles de penetración, la creciente necesidad de localización y la demanda de una plataforma vehicular eficiente contribuirán a mantener un flujo constante de oportunidades para los productores de paneles de carrocería avanzados en la región de Oriente Medio y África (RoMEA).
Análisis de segmentación
Tipo de producto
El segmento de tipo de producto representó la mayor cuota del mercado de paneles de carrocería activos para automóviles y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,9 % al 4,2 % durante el periodo 2026-2034. El alcance del mercado de paneles de carrocería activos para automóviles continúa ampliándose a medida que los fabricantes desarrollan estructuras multifuncionales que combinan ligereza, rendimiento aerodinámico y eficiencia energética. La integración de materiales avanzados con diseños estructurales inteligentes permite mejorar la dinámica del vehículo, al tiempo que se cumplen las normativas medioambientales y de seguridad cada vez más estrictas.
- Paneles de carrocería convencionales para automóviles : Los paneles convencionales siguen siendo ampliamente utilizados debido a la infraestructura de fabricación consolidada, su rentabilidad y su compatibilidad con la producción de vehículos en grandes volúmenes. Las continuas mejoras en los materiales permiten a los fabricantes equilibrar la resistencia estructural, la resistencia a la corrosión y la rentabilidad de la producción.
- Paneles de carrocería para almacenamiento de energía : Los paneles de carrocería para almacenamiento de energía están ganando popularidad como soluciones de última generación que integran funcionalidad estructural con soporte para baterías. Su adopción está aumentando en plataformas de vehículos eléctricos que buscan optimizar el espacio, reducir el peso y mejorar la eficiencia energética.
Posición
Se prevé que el segmento de Posicionamiento registre una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,1 % durante el período de pronóstico. Los fabricantes de vehículos optimizan cada vez más las estructuras de la carrocería delantera y trasera para mejorar la aerodinámica, la seguridad de los peatones, la gestión térmica y la absorción de energía en caso de colisión. El creciente despliegue de sistemas aerodinámicos activos impulsa aún más la demanda de un posicionamiento de paneles tecnológicamente avanzado en plataformas de vehículos premium y eléctricos.
- Paneles de la carrocería frontal : Los paneles de la carrocería frontal optimizan el flujo de aire, mejoran la eficiencia de la refrigeración y brindan protección contra impactos. Su integración con las rejillas de ventilación activas, las tomas de aire adaptativas y las estructuras ligeras los convierte en un elemento estratégico para mejorar la eficiencia y el rendimiento del vehículo.
- Paneles traseros de la carrocería : Los paneles traseros de la carrocería contribuyen a la estabilidad aerodinámica, la rigidez estructural y el estilo del vehículo. Las continuas innovaciones en materiales ligeros y componentes aerodinámicos integrados mejoran su función en la reducción de la resistencia al aire, al tiempo que optimizan la eficiencia general del vehículo.
Tipo de vehículo
Se prevé que el segmento de Tipos de Vehículos crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,5 % entre 2026 y 2034. La creciente producción de vehículos de pasajeros, plataformas de movilidad electrificada y vehículos comerciales tecnológicamente avanzados está impulsando una mayor adopción de tecnologías de paneles de carrocería adaptativos. Los fabricantes personalizan cada vez más las soluciones estructurales según la aplicación del vehículo, los requisitos operativos y los objetivos de eficiencia.
- Automóviles de pasajeros : Los automóviles de pasajeros representan la categoría de demanda dominante debido a los altos volúmenes de producción, la rápida electrificación y la creciente preferencia de los consumidores por un estilo prémium, una aerodinámica mejorada y una mayor eficiencia del vehículo.
- Vehículos comerciales ligeros : Los paneles de carrocería ligeros mejoran la eficiencia de la carga útil, el ahorro de combustible y la durabilidad operativa de las flotas de reparto y los vehículos de logística urbana, lo que fomenta su adopción entre los operadores de flotas comerciales.
- Vehículos comerciales pesados : Los vehículos comerciales pesados utilizan cada vez más paneles de carrocería avanzados para reducir la resistencia aerodinámica, mejorar la eficiencia del combustible en largas distancias y facilitar el cumplimiento de las normativas cada vez más estrictas sobre emisiones y eficiencia operativa.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Vagones de pasajeros |
Alto |
Vehículos eléctricos premium |
Maduro |
|
Vehículos comerciales ligeros |
Medio |
Electrificación de flotas |
Escalada |
|
Vehículos comerciales pesados |
Bajo |
Eficiencia aerodinámica |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de paneles de carrocería activos para automóviles.
Expansión de la producción de vehículos eléctricos y arquitecturas ligeras.
El rápido crecimiento en la producción de vehículos eléctricos exige una mayor demanda de componentes estructurales más ligeros que aumenten la autonomía sin comprometer la seguridad ni la fiabilidad. El uso de materiales avanzados como aleaciones de aluminio, acero de alta resistencia y paneles de carrocería compuestos se ha fomentado en la industria automotriz, ya que contribuyen a reducir el peso del vehículo y a mejorar sus propiedades estructurales. Los paneles de carrocería inteligentes, además, contribuyen a la eficiencia aerodinámica, lo que permite ahorrar energía y mejorar la estabilidad del vehículo. Los incentivos gubernamentales, junto con las estrictas normativas sobre emisiones, siguen impulsando la innovación en la estructura de la carrocería. Con la creciente tendencia hacia la electrificación, se prevé un aumento en el uso de carrocerías inteligentes en los vehículos.
Creciente integración de tecnologías de fabricación inteligente
Los fabricantes de automóviles han invertido constantemente en tecnologías de la Industria 4.0 que les permiten lograr mayor precisión, eficiencia y consistencia en su producción. La automatización en los procesos de estampado, soldadura robótica, modelado de gemelos digitales, control de calidad mediante IA y mantenimiento predictivo ha contribuido significativamente a aumentar la eficiencia en la fabricación de los paneles de la carrocería. La implementación de estas tecnologías ayuda a evitar defectos de fabricación, reduce el tiempo de producción y aumenta la escalabilidad y la flexibilidad en el diseño. La integración de procesos de fabricación conectados les permite monitorear todo el proceso de producción en tiempo real y utilizar los materiales de manera efectiva, reduciendo así los costos.
Normativas estrictas de seguridad y emisiones que apoyan la innovación.
Los gobiernos de los principales mercados automovilísticos siguen reforzando las normativas relativas a las emisiones de vehículos, el consumo de combustible, la seguridad en caso de colisión y la seguridad de los peatones. Estos avances normativos incentivan a los fabricantes a rediseñar las estructuras exteriores utilizando materiales ligeros y técnicas de ingeniería avanzadas que mejoran tanto el rendimiento medioambiental como la protección de los ocupantes. Las tecnologías de paneles de carrocería activos contribuyen a ello mejorando la eficiencia aerodinámica, optimizando el flujo de aire y facilitando arquitecturas de vehículos inteligentes. Por lo tanto, el cumplimiento normativo se ha convertido en un catalizador para la innovación continua de productos, fomentando la colaboración entre fabricantes de automóviles, proveedores de materiales y empresas de ingeniería. A medida que las normas normativas se vuelven más exhaustivas, se prevé que la demanda de soluciones de paneles de carrocería tecnológicamente avanzadas aumente de forma constante en la producción mundial de vehículos.
Tendencias futuras del mercado de paneles de carrocería activos para automóviles
Integración de sistemas aerodinámicos adaptativos con plataformas de vehículos inteligentes
Los fabricantes de automóviles están integrando cada vez más tecnologías aerodinámicas adaptativas con arquitecturas de vehículos conectados para mejorar la eficiencia, la estabilidad y el rendimiento de la conducción. Las tendencias del mercado de paneles de carrocería activos para automóviles indican una creciente adopción de paneles controlados electrónicamente, capaces de ajustar el flujo de aire en función de la velocidad del vehículo, las condiciones climáticas y el comportamiento de conducción. Se espera que los desarrollos futuros combinen sensores, actuadores y sistemas de control basados en IA en plataformas de vehículos unificadas, lo que permitirá la optimización aerodinámica en tiempo real. Esta transición favorece a los vehículos eléctricos que buscan una mayor autonomía, al tiempo que beneficia a los modelos premium con motor de combustión interna. Los continuos avances en electrónica integrada y vehículos definidos por software acelerarán aún más la comercialización de sistemas de carrocería exteriores inteligentes.
Creciente adopción de materiales sostenibles en las estructuras exteriores de los vehículos.
Los fabricantes están acelerando el uso de aleaciones de aluminio reciclables, compuestos de base biológica y acero con bajo contenido de carbono para reducir las emisiones del ciclo de vida sin comprometer el rendimiento estructural. La creciente presión para cumplir con los objetivos ambientales impulsa a los proveedores a rediseñar los procesos de fabricación con mayor eficiencia de materiales y menor consumo de energía. Las tecnologías avanzadas de compuestos también mejoran la durabilidad, la resistencia a la corrosión y la reparabilidad, lo que hace que los materiales sostenibles sean comercialmente viables en diversas categorías de vehículos. A medida que las iniciativas de economía circular se expanden a nivel mundial, se espera que las inversiones en métodos de producción ambientalmente responsables transformen la fabricación de paneles de carrocería en el futuro, al tiempo que fortalecen la resiliencia de la cadena de suministro y respaldan los objetivos de sostenibilidad a largo plazo.
Oportunidades de mercado para paneles de carrocería activos en el sector automotriz
Expansión en los centros emergentes de fabricación de vehículos eléctricos
El rápido crecimiento de la producción de vehículos eléctricos en Asia Pacífico, Europa del Este y determinados mercados de Oriente Medio ofrece un importante potencial de inversión para los proveedores que desarrollan sistemas exteriores avanzados. Las previsiones del mercado de paneles de carrocería activos para automóviles indican que la fabricación localizada, las políticas industriales favorables y la expansión de los ecosistemas de proveedores crearán condiciones propicias para nuevas plantas de producción y colaboraciones de ingeniería. Las empresas que invierten en capacidades de fabricación regionales pueden reducir los costes logísticos, fortalecer las relaciones con los clientes y mejorar la capacidad de respuesta a las cambiantes exigencias de los fabricantes de equipos originales (OEM). Se espera que la colaboración estratégica con fabricantes y proveedores de tecnología locales genere ventajas competitivas sostenibles, al tiempo que impulse mayores volúmenes de producción y una comercialización más rápida de soluciones innovadoras para paneles de carrocería.
Comercialización de paneles estructurales multifuncionales para carrocerías
Se prevé que las futuras plataformas de vehículos incorporen paneles de carrocería multifuncionales capaces de combinar soporte estructural, control aerodinámico, gestión térmica e integración electrónica en un solo componente. Esta innovación crea oportunidades para los proveedores especializados en materiales avanzados, sensores inteligentes y tecnologías de fabricación integradas. Una mayor colaboración entre los fabricantes de automóviles, las empresas de electrónica y las organizaciones de ciencia de materiales acelerará el desarrollo de sistemas de carrocería modulares que mejoren la eficiencia de fabricación y reduzcan el peso total del vehículo. Es probable que la inversión temprana en tecnologías de paneles multifuncionales posicione a los fabricantes para un crecimiento a largo plazo, a medida que los vehículos definidos por software y altamente automatizados se generalicen en los mercados automovilísticos mundiales.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -