
Markt für Automobil Chassis: Marktgröße, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Automobilchassis (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Rückgratchassis, Leiterrahmenchassis, Monocoque-Chassis, Modulchassis); Material (Aluminium, Kohlefaserverbundwerkstoff, Stahl); Fahrzeugtyp (Pkw, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005571
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 19, 2026


Marktgröße 2025
52,27 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
68,94 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,12 %
Wachstumsrate
Adressierbarer Markt
550,27 Mrd. US-Dollar
(2026–2034)
Der Markt für Automobilchassis wurde 2025 auf 52,27 Milliarden US-Dollar geschätzt und soll bis 2034 auf 68,94 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,12 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum wird durch die steigende Fahrzeugproduktion, kontinuierliche Fortschritte im Leichtbau und die zunehmende Integration hochfester Werkstoffe gestützt, die die Fahrzeugsicherheit, das Fahrverhalten und die Kraftstoffeffizienz verbessern. Wachsende Investitionen in Elektro- und Hybridfahrzeugplattformen beeinflussen zudem die Chassis-Konstruktion und Fertigungstechnologien.
Nordamerika bleibt ein technologisch hochentwickelter Markt, der von etablierten Automobilfertigungskapazitäten und steigenden Investitionen in Elektromobilitätsplattformen getragen wird. Für die Region wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 2,8–3,3 % erwartet. Unterstützt wird dieses Wachstum durch die Nachfrage nach leichten Fahrzeugstrukturen, strengere Kraftstoffeffizienzvorschriften und die zunehmende Verbreitung modularer Chassisarchitekturen bei Pkw und Nutzfahrzeugen. Der Markt für Automobilchassis in Nordamerika profitiert zudem von kontinuierlichen Innovationen bei fortschrittlichen Materialien und Präzisionsfertigungstechnologien.
Marktanalyse und Einblicke für Automobilchassis
- Nordamerika: Nordamerika hatte 2025 einen Marktanteil von 31–35 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,3 % wachsen. Starke Kapazitäten in der Automobilproduktion, eine hohe Akzeptanz fortschrittlicher Fahrzeugplattformen und Investitionen in Leichtbautechnologien unterstützen weiterhin die regionale Marktentwicklung.
- USA: Die USA repräsentierten im Jahr 2025 76–80 % des nordamerikanischen Marktes und werden Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,4 % wachsen. Treiber dieser Entwicklung sind die zunehmende Produktion von Elektrofahrzeugen, technologische Innovationen und der Ausbau der heimischen Produktionsanlagen.
- Europa: Europa hielt 2025 einen Marktanteil von 27–31 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 2,7–3,2 % verzeichnen. Deutschland, Frankreich, Italien und Großbritannien bleiben aufgrund fortschrittlicher Automobiltechnik, der Produktion von Premiumfahrzeugen und strenger Sicherheitsvorschriften führende Akteure.
- Asien-Pazifik: Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 33–37 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % im Zeitraum 2026–2034 das schnellste Wachstum verzeichnen. China, Japan, Südkorea und Indien bauen ihre Fahrzeugproduktion weiter aus und beschleunigen gleichzeitig ihre Investitionen in die Herstellung von Elektrofahrzeugen.
- Größtes Segment: Monocoque-Chassis hatten 2025 einen Marktanteil von 58–62 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3–3,8 % wachsen. Dies wird durch die breite Akzeptanz bei Personenkraftwagen aufgrund der überlegenen strukturellen Steifigkeit und der Gewichtsreduzierung begünstigt.
- Wachstumsstarkes Segment: Aluminium hatte 2025 einen Marktanteil von 22–26 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,1 % wachsen. Treiber dieser Entwicklung sind Initiativen zur Reduzierung des Fahrzeuggewichts und die zunehmende Verbreitung von Aluminium auf Elektrofahrzeugplattformen.
- Detaillierte Analyse der wichtigsten Unternehmen: Aisin Corporation, AL-KO Vehicle Technology Group, BENTELER International AG, CIE Automotive SA, Continental AG, Hyundai Motor Company, Magna International Inc., Schaeffler AG, Tower International, ZF Friedrichshafen AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Bereich der Fahrzeugplattformentwicklung wurden bedeutende Fortschritte erzielt, da der Fokus auf der Entwicklung von Leichtbaustrukturen, modularen Plattformen und sicheren Systemen liegt. Moderne Fertigungsmethoden wie Warmumformung, Hydroforming, Roboterschweißen und fortschrittliche Materialbearbeitung haben zu einer verbesserten Fahrwerksperformance bei gleichzeitig reduziertem Fahrzeuggewicht geführt. Gleichzeitig hat das Wachstum der Elektromobilität den Bedarf an Konstruktionen erhöht, die die Integration von Batteriesystemen ermöglichen, ohne die Sicherheit und die Struktur zu beeinträchtigen.
Investitionen in die zukünftige Branchenexpansion werden voraussichtlich die Entwicklung dedizierter Elektrofahrzeugplattformen, den Einsatz von Aluminium und Verbundwerkstoffen sowie weltweit erhöhte Sicherheitsanforderungen umfassen. Neu entstehende Produktionszentren für Automobile im asiatisch-pazifischen Raum und in einigen Ländern des Nahen Ostens ziehen weiterhin Investitionen in Fahrgestellfertigungsanlagen an. Kontinuierliche Innovationen bei modularen Fahrzeugplattformen, intelligenten Fertigungsprozessen und nachhaltigen Materialien dürften die Wettbewerbsfähigkeit der Unternehmen in den kommenden Jahren stärken.
Berichtsumfang zum Markt für Automobilchassis
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 52,27 Milliarden US-Dollar |
| Marktgröße bis 2034 | 68,94 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,12 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Automobilchassis
Die weltweit wachsende Fahrzeugproduktion und die steigende Nachfrage der Verbraucher nach sichereren, leichteren und kraftstoffsparenden Fahrzeugen tragen weiterhin maßgeblich zum Branchenwachstum bei. Die Hersteller investieren kontinuierlich in fortschrittliche Strukturbaulösungen, die das Fahrzeuggewicht reduzieren und gleichzeitig Crashsicherheit und Langlebigkeit gewährleisten. Das Wachstum des Marktes für Fahrzeugchassis wird daher durch die zunehmende Produktion von Elektrofahrzeugen, strengere Emissionsvorschriften und die verstärkte Nutzung modularer Fahrzeugarchitekturen unterstützt, die die Fertigung vereinfachen und gleichzeitig die Designflexibilität erhöhen. Auch die steigende Nachfrage dürfte vom Wachstum der Nutzfahrzeug- und Premium-Pkw-Flotten in Industrie- und Entwicklungsländern profitieren.
Auf der Angebotsseite findet eine ständige Weiterentwicklung statt, die sich in verstärkter Lokalisierung, Automatisierung und Kooperation zwischen Rohstofflieferanten und Erstausrüstern äußert. Der Einsatz von hochfestem Stahl, Aluminiumlegierungen und Verbundwerkstoffen steigert die Effizienz und unterstützt Nachhaltigkeitsbestrebungen.
Der Wettbewerb bleibt intensiv, da führende Hersteller durch Produktinnovationen, strategische Partnerschaften und den Ausbau ihrer Produktionskapazitäten ihre Marktposition stärken. Die Marktanalyse für Automobilchassis unterstreicht die anhaltende Führungsrolle von Magna International Inc., ZF Friedrichshafen AG, Continental AG, BENTELER International AG, Schaeffler AG, CIE Automotive SA und Aisin Corporation bei der Entwicklung von Leichtbau-Chassis-Technologien, integrierten Federungssystemen und modularen Fahrzeugplattformen. Ihre Investitionen in fortschrittliche Fertigungskapazitäten prägen weiterhin die Wettbewerbsdifferenzierung auf den globalen Automobilmärkten.
Die Investitionsstrategien konzentrieren sich auf Themen wie Elektrifizierung, Leichtbau, intelligente Fertigung und nachhaltige Produktion. Automobilhersteller arbeiten partnerschaftlich mit Technologie- und Teilelieferanten an der Entwicklung skalierbarer Fahrwerksysteme für verschiedene Fahrzeugtypen – und das zu reduzierten Produktionskosten. Solche strategischen Pläne dürften langfristig zu höherer betrieblicher Effizienz und Marktwachstum führen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Automobilchassis: Strategische Einblicke
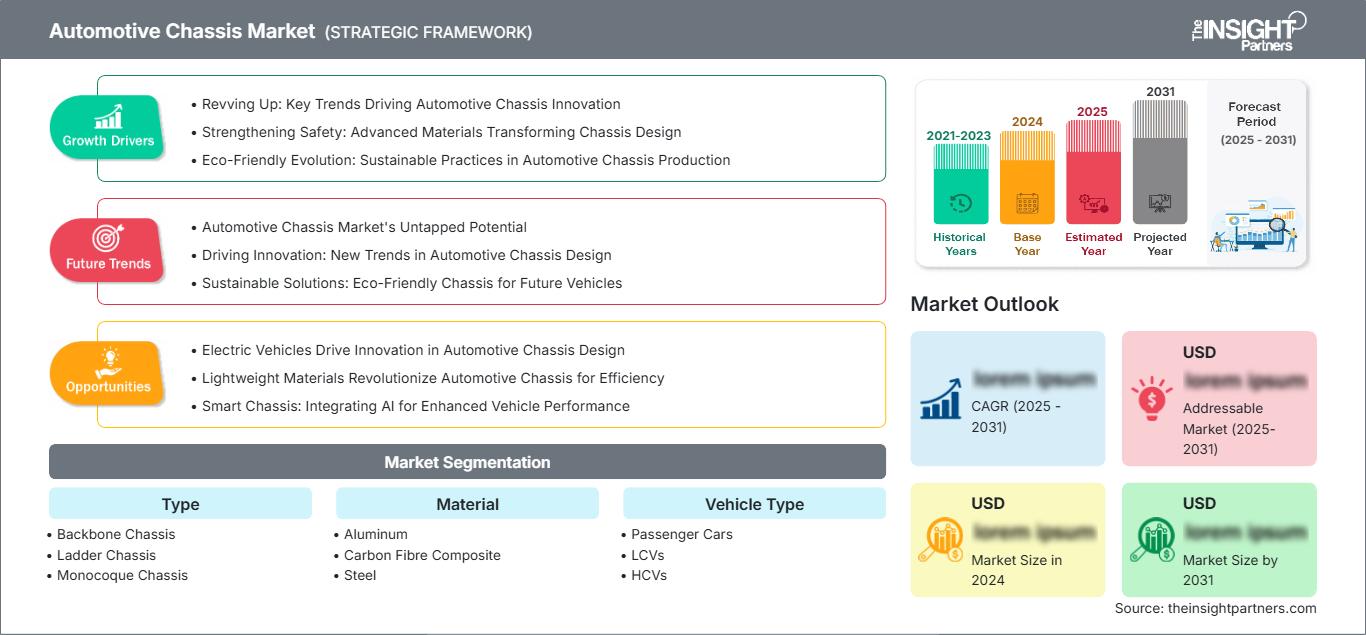
Regionale Einblicke
Markt für Automobilchassis in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 31–35 % am Automobilchassis und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,3 % wachsen. Die Region verfügt zudem über eine hochentwickelte Automobilindustrie, eine groß angelegte Produktion von Elektroautos und den häufigen Einsatz neuer Leichtbauchassis. Die zunehmenden Vorschriften hinsichtlich Kraftstoffeffizienz und Sicherheit erfordern von den Herstellern die Einführung modularer Chassis-Konstruktionen auf Basis von Aluminium und Stahl. Die steigende Anzahl von Elektro-Lkw, SUVs und Nutzfahrzeugen treibt außerdem die Nachfrage nach neuen Chassis-Lösungen zur Integration von Batterien in die Fahrzeugstruktur an.
Die USA, Kanada und Mexiko stärken gemeinsam die Fertigungsindustrie der Region durch die Implementierung der Automobil-Wertschöpfungskette und den Betrieb etablierter Produktionslinien für Bauteile. Investitionen in die Automatisierung von Schweiß- und Montageprozessen sowie in den Einsatz digitaler Fertigungstechnologien tragen kontinuierlich zu Produktivitäts- und Qualitätsverbesserungen bei. Die wichtigsten Zulieferer der Region unterhalten Entwicklungszentren vor Ort und können so schnell Fahrwerkslösungen der neuesten Generation entwickeln.
US-Markt für Automobilchassis
Die USA repräsentierten 2025 76–80 % des nordamerikanischen Marktes für Automobilchassis und werden voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 2,9–3,4 % verzeichnen. Die steigende Produktion von Elektrofahrzeugen, Premium-Pkw und leichten Nutzfahrzeugen treibt die Investitionen in Leichtbau-Chassis-Technologien weiter an. Automobilhersteller setzen zunehmend auf modulare Fahrzeugplattformen, die verschiedene Fahrzeugkonfigurationen ermöglichen und gleichzeitig die Fertigungskomplexität reduzieren und die Kosteneffizienz steigern. Die Nachfrage wird zusätzlich durch staatliche Initiativen zur Förderung der heimischen Produktion und fortschrittlicher Transporttechnologien gestärkt.
Führende Unternehmen wie Magna International Inc., ZF Friedrichshafen AG, Continental AG und Aisin Corporation bauen ihre Entwicklungskapazitäten und Produktionsstätten in den USA kontinuierlich aus. Der Einsatz von hochfestem Stahl, Aluminiumlegierungen und automatisierten Fertigungssystemen verbessert die Leistungsfähigkeit der Konstruktion bei gleichzeitig reduziertem Gewicht. Die Zusammenarbeit zwischen Automobilherstellern und Zulieferern treibt Innovationen bei der Entwicklung integrierter Fahrwerksysteme für konventionelle und Elektrofahrzeuge voran.
Europäischer Markt für Automobilchassis
Europa hielt 2025 einen Anteil von 27–31 % am globalen Markt für Automobilchassis und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,7–3,2 % wachsen. Deutschland bleibt aufgrund seines fortschrittlichen Ökosystems in der Automobilproduktion, der Fertigung von Premiumfahrzeugen und seiner ausgeprägten Ingenieurskompetenz regionaler Marktführer. Die Region profitiert weiterhin von strengen Fahrzeugsicherheitsstandards, Zielen zur Reduzierung von CO₂-Emissionen und steigenden Investitionen in Elektromobilitätsplattformen, die Leichtbauchassis erfordern.
Großbritannien unternimmt kontinuierliche Anstrengungen zur Weiterentwicklung der Produktion von Elektrofahrzeugen, zur Ingenieurforschung und zur Entwicklung von Leichtbautechnologien. Die Zusammenarbeit zwischen Automobilherstellern und Zulieferern fördert Innovationen bei modularen Fahrgestellkonstruktionen, die sich für den Einsatz in Pkw und Nutzfahrzeugen eignen.
Die deutsche Region behauptet ihre führende Position dank höchster Ingenieurskapazitäten, fortschrittlichster Fertigungstechnologie und der Präsenz globaler Automobilzulieferer. Investitionen in die Fertigung von Aluminiumchassis und der Einsatz intelligenter Fertigungssysteme stärken die Wettbewerbsfähigkeit der Region und tragen zur Produktion von Luxusfahrzeugen und Elektromobilitätsfahrzeugen bei.
Frankreich, Italien und Spanien tragen gemeinsam zur regionalen Entwicklung bei, indem sie Fahrzeuge herstellen, Produktionsanlagen modernisieren und die Nachfrage nach kraftstoffsparenden Fahrzeugen steigern. Staatliche Förderprogramme für emissionsarme Fahrzeuge und Innovationen in der Branche regen weiterhin den Einsatz fortschrittlicher Fahrwerkstechnologien bei den heimischen Automobilherstellern an.
Markt für Automobilchassis im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 33–37 % am globalen Markt für Automobilchassis und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % das höchste regionale Wachstum verzeichnen. China bleibt aufgrund seiner umfangreichen Fahrzeugproduktionskapazitäten, der raschen Verbreitung von Elektrofahrzeugen und des kontinuierlichen Ausbaus der Automobilproduktionsanlagen der größte regionale Markt.
Japan, Südkorea, Indien und Australien fördern weiterhin die regionale Expansion durch Investitionen in fortschrittliche Fertigungstechnologien, den Einsatz von Leichtbaumaterialien und die Innovation von Fahrzeugplattformen. Eine günstige Industriepolitik, die steigende Binnennachfrage und zunehmende Exporte von Pkw und Nutzfahrzeugen stärken die langfristige Marktentwicklung zusätzlich.
Automobilchassis-Markt im Nahen Osten und Afrika
Der Markt für Automobilchassis im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 3,0–3,5 % verzeichnen. Unterstützt wird dieses Wachstum durch zunehmende Fahrzeugmontage, Infrastrukturinvestitionen und die expandierende Fertigung von Automobilkomponenten. Saudi-Arabien bleibt der führende Markt, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Deren Strategien zur industriellen Diversifizierung tragen weiterhin zum Wachstum der Automobilindustrie bei.
Erhöhte Investitionen in Verkehrssysteme, Logistik und Industriegebiete steigern die Nachfrage nach Nutz- und Personenkraftwagen in der Region. Eine verstärkte lokale Fahrzeugmontage und Maßnahmen zur Förderung der Industriestandortwahl dürften die Chassis-Produktion im Prognosezeitraum erhöhen.
Segmentierungsanalyse
Typ
Der Markt für Fahrzeugchassis wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3–3,8 % wachsen. Fahrzeughersteller legen weiterhin Wert auf Chassisarchitekturen, die die strukturelle Steifigkeit, die Insassensicherheit, die Fertigungsflexibilität und die Kompatibilität mit elektrifizierten Antrieben verbessern. Kontinuierliche Fortschritte im modularen Bau und in Leichtbautechnologien beschleunigen deren Einführung bei Pkw und Nutzfahrzeugen. Der Markt für Fahrzeugchassis erweitert sich stetig, da Hersteller skalierbare Plattformen entwickeln, die mehrere Fahrzeugmodelle unterstützen und gleichzeitig die Produktionskomplexität und Entwicklungskosten reduzieren.
- Backbone-Chassis – Backbone-Chassis werden weiterhin in Nischenfahrzeugen und Spezialfahrzeugen eingesetzt, wo Torsionssteifigkeit und ein vereinfachtes Strukturdesign von Vorteil sind. Ihre kompakte Bauweise ermöglicht eine effiziente Integration des Antriebsstrangs bei gleichzeitig ausreichender struktureller Leistungsfähigkeit.
- Leiterrahmen – Leiterrahmen werden aufgrund ihrer überlegenen Tragfähigkeit, Langlebigkeit und einfachen Reparaturmöglichkeiten auch unter anspruchsvollen Betriebsbedingungen weiterhin häufig bei schweren Nutzfahrzeugen, Pick-ups, Bussen und Geländewagen eingesetzt.
- Monocoque-Chassis – Monocoque-Chassis dominieren die Pkw-Fertigung aufgrund ihrer hervorragenden Festigkeits-Gewichts-Eigenschaften, der verbesserten Crashsicherheit, der höheren Kraftstoffeffizienz und der größeren Flexibilität bei der Integration von Elektrofahrzeug-Batteriesystemen.
- Modulares Chassis – Modulare Chassis werden von globalen Automobilherstellern zunehmend eingesetzt, um mehrere Fahrzeugplattformen mit standardisierten Komponenten zu unterstützen. Dies senkt die Herstellungskosten, verbessert die Produktionseffizienz und beschleunigt die Entwicklung neuer Modelle.
Material
Für das Segment der Werkstoffe im Markt für Automobilchassis wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,7–4,2 % erwartet. Der zunehmende regulatorische Fokus auf Emissionsreduzierung und Fahrzeugeffizienz veranlasst Hersteller, konventionelle Werkstoffe durch leichtere Alternativen zu ersetzen. Die Werkstoffauswahl hat sich zu einem strategischen Faktor entwickelt, der die Crashsicherheit, die Fertigungseffizienz, die Langlebigkeit, die Korrosionsbeständigkeit und die Reichweite von Elektrofahrzeugen beeinflusst.
- Aluminium – Aluminium gewinnt aufgrund seines geringen Gewichts, seiner Korrosionsbeständigkeit und seiner Fähigkeit, Kraftstoffverbrauch und Batterieeffizienz zu verbessern, weiterhin stark an Bedeutung. Premiumfahrzeuge und Elektrofahrzeugplattformen setzen vermehrt auf Chassisstrukturen mit hohem Aluminiumanteil.
- Kohlenstofffaserverbundwerkstoffe – Kohlenstofffaserverbundwerkstoffe werden vor allem in Hochleistungs-, Luxus- und Premium-Elektrofahrzeugen eingesetzt, wo ein außergewöhnliches Festigkeits-Gewichts-Verhältnis höhere Herstellungskosten rechtfertigt und eine verbesserte Fahrdynamik ermöglicht.
- Stahl – Hochfester Stahl ist nach wie vor das am häufigsten verwendete Chassis-Material, da er erschwinglich ist, sich bewährte Herstellungsverfahren bewährt haben, eine hohe strukturelle Integrität aufweist und über verschiedene Fahrzeugkategorien hinweg hervorragende Eigenschaften zur Absorption von Crashenergie besitzt.
Fahrzeugtyp
Das Segment Fahrzeugtypen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,6 % wachsen. Die steigende globale Fahrzeugproduktion, die zunehmende Elektrifizierung und die sich weiterentwickelnden Sicherheitsvorschriften treiben die Nachfrage nach fortschrittlichen Fahrwerksystemen im Personen- und Nutzfahrzeugbereich weiter an. Hersteller entwickeln anwendungsspezifische Fahrwerksplattformen, um den unterschiedlichen Anforderungen an Leistung, Nutzlast und Effizienz gerecht zu werden.
- Personenkraftwagen – Personenkraftwagen stellen die größte Nachfragekategorie dar, was auf hohe globale Produktionsvolumina, kontinuierliche Leichtbauinitiativen und die zunehmende Verbreitung modularer Chassis-Architekturen zurückzuführen ist, die für konventionelle, Hybrid- und batterieelektrische Fahrzeuge konzipiert sind.
- LCVs – Leichte Nutzfahrzeuge setzen zunehmend auf leichte, aber dennoch robuste Fahrgestellkonstruktionen, um die Nutzlastkapazität, die Kraftstoffeffizienz und die Betriebssicherheit für Logistik-, E-Commerce-Liefer- und städtische Transportanwendungen zu verbessern.
- Schwere Nutzfahrzeuge benötigen verstärkte Fahrgestellstrukturen, die in der Lage sind, erhebliche Nutzlasten unter anspruchsvollen Betriebsbedingungen zu tragen und gleichzeitig den sich ständig weiterentwickelnden Anforderungen an Sicherheit, Haltbarkeit und Emissionskonformität gerecht zu werden.
Momentaufnahme der Chancen
|
Fahrzeugtyp |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Personenkraftwagen |
Hoch |
EV-Plattformen |
Reifen |
|
LCVs |
Medium |
Stadtlogistik |
Skalierung |
|
HCVs |
Medium |
Flottenmodernisierung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Automobilchassis-Marktes
Steigende Produktion von Elektro- und Hybridfahrzeugen
Der weltweite Trend hin zur Entwicklung von Elektro- und Hybridfahrzeugen hat erhebliche Auswirkungen auf die Chassisentwicklung und Produktionsmethoden. Für batterieelektrische Fahrzeuge werden spezielle Chassisplattformen benötigt, die die Batterien aufnehmen können, ohne die strukturelle Festigkeit und das Crashverhalten zu beeinträchtigen. Unternehmen bemühen sich, Skateboard-Chassisplattformen, Modularität und Leichtbauteile einzusetzen, um Reichweite und Energieeffizienz zu optimieren. Die Regierungen Nordamerikas, Europas und des asiatisch-pazifischen Raums fördern die Entwicklung von Elektroautos weiterhin durch Emissionsrichtlinien, Förderprogramme und den Aufbau von Ladeinfrastruktur. Mit dem stetigen Ausbau der Elektrofahrzeugpalette der Automobilhersteller wird die Nachfrage nach Chassisplattformen aus Aluminiumlegierungen, hochfesten Stählen und Verbundwerkstoffen steigen.
Wachsende Nachfrage nach Leichtbaumaterialien und kraftstoffsparenden Fahrzeugen
Fahrzeughersteller betonen immer wieder die Bedeutung von Leichtbau, um die Kraftstoffverbrauchs- und CO₂-Emissionsnormen zu erfüllen. Fahrgestellsysteme aus Aluminium, hochfestem Stahl und Kohlefaserverbundwerkstoffen ermöglichen es den Herstellern, Leichtbaufahrzeuge zu produzieren, ohne Kompromisse bei der strukturellen Festigkeit und der Insassensicherheit einzugehen. Leichtbau führt bei Elektrofahrzeugen zu besserer Beschleunigung, optimierter Bremsleistung und längerer Batterielebensdauer und bietet somit langfristig Vorteile für Hersteller und Kunden. Materiallieferanten entwickeln Verfahren, die nicht nur die Fertigung vereinfachen, sondern auch die Kosten senken. Gleichzeitig werden Fahrzeugplattformen so konzipiert, dass sie verschiedene Antriebssysteme integrieren können, ohne die Grundstruktur zu verändern.
Erweiterung der Fertigung modularer Fahrzeugplattformen
Globale Automobilhersteller setzen zunehmend auf modulare Chassisarchitekturen, die verschiedene Fahrzeugmodelle mit unterschiedlichen Karosserieformen und Antriebssystemen ermöglichen. Die Standardisierung der Plattformen reduziert die Komplexität der Entwicklung, verkürzt die Produktentwicklungszyklen und senkt die Fertigungskosten durch eine höhere Bauteilgleichheit. Flexible Chassiskonstruktionen erlauben zudem eine schnellere Anpassung an sich ändernde Kundenpräferenzen und regulatorische Anforderungen. Investitionen in automatisiertes Schweißen, digitale Entwicklung, robotergestützte Fertigung und simulationsbasierte Konstruktion verbessern kontinuierlich die Produktionseffizienz und steigern gleichzeitig die Produktqualität. Zulieferer intensivieren die Zusammenarbeit mit Erstausrüstern, um skalierbare Strukturlösungen zu entwickeln, die die Fertigungsflexibilität erhöhen und die Lebenszykluskosten optimieren. Die kontinuierliche Weiterentwicklung modularer Fahrzeugplattformen dürfte auch weiterhin ein wesentlicher Treiber für die langfristige Marktentwicklung sein.
________________________________________
Zukunftstrends auf dem Markt für Automobilchassis
Einführung intelligenter modularer Chassis-Plattformen
Fahrzeughersteller entwickeln zunehmend intelligente, modulare Chassis-Plattformen, die konventionelle, hybride und batterieelektrische Antriebe in einer einzigen Architektur unterstützen. Die Markttrends für Automobilchassis deuten auf einen wachsenden Fokus auf skalierbare Fahrzeugplattformen hin, die die Fertigung vereinfachen, die Produktionsflexibilität erhöhen und die Markteinführung neuer Modelle beschleunigen. Die Integration von digitalem Engineering, Software zur Strukturoptimierung und fortschrittlicher Fertigungsautomatisierung wird die Chassis-Performance weiter verbessern und gleichzeitig die Entwicklungskosten senken. Diese Innovationen werden die globale Automobilproduktion im Prognosezeitraum voraussichtlich grundlegend verändern.
Fortschrittliche Materialintegration über verschiedene Fahrzeugplattformen hinweg
Hersteller integrieren zunehmend Aluminiumlegierungen, ultrahochfesten Stahl und Verbundwerkstoffe in die Chassisfertigung, um die Crashsicherheit zu verbessern, das Fahrzeuggewicht zu reduzieren und die Energieeffizienz zu steigern. Hybridwerkstoff-Konstruktionsverfahren ermöglichen es Ingenieuren, die strukturelle Festigkeit zu optimieren und gleichzeitig die Fertigungskomplexität zu minimieren. Kontinuierliche Fortschritte bei Fügetechnologien, Materialverarbeitung und digitaler Simulation werden voraussichtlich die kommerzielle Nutzung von Multimaterial-Chassissystemen in Pkw, Nutzfahrzeugen und Elektromobilitätsplattformen ausweiten.
Marktchancen für Automobilchassis
Ausbau der lokalen Fertigung für Elektrofahrzeugplattformen
Steigende regionale Investitionen in die Produktion von Elektrofahrzeugen bieten Chassisherstellern erhebliche Chancen, lokale Entwicklungs- und Produktionsstätten zu errichten. Prognosen für den Automobilchassismarkt deuten darauf hin, dass der asiatisch-pazifische Raum, Nordamerika und ausgewählte europäische Länder ihre Produktionskapazitäten für Elektrofahrzeuge im Prognosezeitraum weiter ausbauen werden. Anbieter, die leichte, modulare Chassissysteme, integrierte Batterieträger und skalierbare Fertigungslösungen liefern können, werden ihre langfristige Wettbewerbsposition stärken. Strategische Partnerschaften mit Automobilherstellern, Investitionen in fortschrittliche Fertigungstechnologien und lokale Lieferketten dürften die Produktionseffizienz steigern, die Logistikkosten senken und die regionale industrielle Entwicklung fördern.
Entwicklung nachhaltiger Hochleistungsstrukturmaterialien
Steigende Umweltanforderungen eröffnen Herstellern die Möglichkeit, recycelbare, leichte und hochfeste Strukturmaterialien für Fahrzeugplattformen der nächsten Generation zu entwickeln. Kontinuierliche Innovationen in der Aluminiumverarbeitung, der modernen Stahlherstellung und der Verbundwerkstofftechnologie ermöglichen es Fahrgestellherstellern, die strukturelle Leistungsfähigkeit zu verbessern und gleichzeitig die Umweltbelastung zu reduzieren. Unternehmen, die in nachhaltige Produktionsmethoden, geschlossene Recyclingkreisläufe und energieeffiziente Produktionsanlagen investieren, können ihre Beziehungen zu Automobilherstellern, die ihre Klimaschutzziele erreichen wollen, stärken. Diese technologischen Fortschritte dürften neue Umsatzpotenziale eröffnen und die langfristige Wettbewerbsfähigkeit der globalen Automobilindustrie fördern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -