
Marché des châssis automobiles : taille, part de marché et prévisions 2034
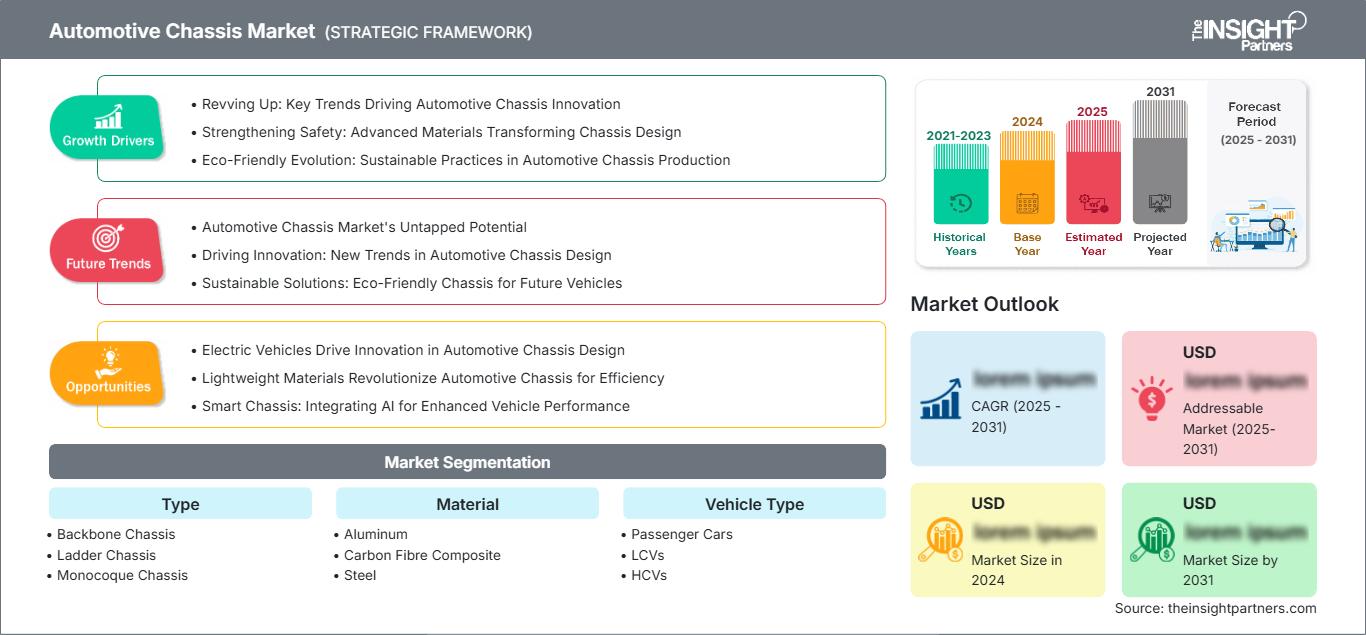
Taille et prévisions du marché des châssis automobiles (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type (châssis à poutre centrale, châssis à longerons, châssis monocoque, châssis modulaire) ; par matériau (aluminium, composite de fibre de carbone, acier) ; par type de véhicule (voitures particulières, véhicules utilitaires légers, véhicules utilitaires lourds) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005571
- Catégorie : Automobile et transport
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 19, 2026


Taille du marché en 2025
52,27 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
68,94 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,12 %
taux de croissance
Marché adressable
550,27 milliards de dollars américains
(2026-2034)
Le marché des châssis automobiles était évalué à 52,27 milliards de dollars américains en 2025 et devrait atteindre 68,94 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 3,12 % sur la période 2026-2034. Ce marché est soutenu par l'augmentation de la production automobile, les progrès constants en matière d'ingénierie des structures légères et l'intégration croissante de matériaux à haute résistance qui améliorent la sécurité, la maniabilité et le rendement énergétique des véhicules. L'essor des investissements dans les plateformes de véhicules électriques et hybrides influence également les technologies de conception et de fabrication des châssis.
L'Amérique du Nord demeure un marché technologiquement avancé, porté par des capacités de production automobile bien établies et des investissements croissants dans les plateformes de mobilité électrique. La région devrait enregistrer un TCAC de 2,8 % à 3,3 % entre 2026 et 2034, soutenu par la demande de châssis légers, des réglementations plus strictes en matière d'efficacité énergétique et l'adoption croissante d'architectures de châssis modulaires pour les véhicules particuliers et utilitaires. Le marché des châssis automobiles en Amérique du Nord bénéficie également de l'innovation continue dans les matériaux avancés et les technologies de fabrication de précision.
Analyse et perspectives du marché des châssis automobiles
- Amérique du Nord : L'Amérique du Nord représentait 31 à 35 % du marché en 2025 et devrait connaître une croissance annuelle composée de 2,8 à 3,3 % entre 2026 et 2034. La forte capacité de production automobile, l'adoption généralisée des plateformes de véhicules avancées et les investissements dans les technologies structurelles légères continuent de soutenir le développement du marché régional.
- États-Unis : Les États-Unis représentaient 76 à 80 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 2,9 à 3,4 % entre 2026 et 2034, grâce à l'augmentation de la production de véhicules électriques, à l'innovation technologique et à l'expansion des installations de fabrication nationales.
- Europe : L'Europe détenait une part de marché de 27 à 31 % en 2025 et devrait enregistrer un TCAC de 2,7 à 3,2 % entre 2026 et 2034. L'Allemagne, la France, l'Italie et le Royaume-Uni restent les principaux contributeurs grâce à une ingénierie automobile de pointe, une production de véhicules haut de gamme et des réglementations de sécurité strictes.
- Asie-Pacifique : La région Asie-Pacifique a capté 33 à 37 % des parts de marché en 2025 et devrait enregistrer la croissance la plus rapide avec un TCAC de 3,8 à 4,3 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l'Inde continuent d'accroître leur production automobile tout en accélérant leurs investissements dans la fabrication de véhicules électriques.
- Segment le plus important : le châssis monocoque représentait une part de marché de 58 à 62 % en 2025 et devrait croître à un TCAC de 3,3 à 3,8 % entre 2026 et 2034, grâce à son adoption généralisée dans les véhicules de tourisme en raison de sa rigidité structurelle supérieure et de sa réduction de poids.
- Segment à forte croissance : L'aluminium représentait 22 à 26 % de parts de marché en 2025 et devrait croître à un TCAC de 4,6 à 5,1 % entre 2026 et 2034, grâce aux initiatives d'allègement des véhicules et à l'adoption croissante sur les plateformes de véhicules électriques.
- Principales entreprises analysées en détail : Aisin Corporation, AL-KO Vehicle Technology Group, BENTELER International AG, CIE Automotive SA, Continental AG, Hyundai Motor Company, Magna International Inc., Schaeffler AG, Tower International, ZF Friedrichshafen AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le domaine de l'ingénierie des plateformes de véhicules a connu des progrès considérables, grâce à une attention particulière portée à la création de structures légères, de plateformes modulaires et de systèmes sûrs. Les méthodes de fabrication modernes, telles que l'emboutissage à chaud, l'hydroformage, le soudage robotisé et le traitement avancé des matériaux, ont permis d'améliorer les performances du châssis tout en réduisant le poids du véhicule. Parallèlement, le développement des véhicules électriques a accru le besoin de conceptions permettant l'intégration des systèmes de batteries sans compromettre la sécurité et la structure.
Les investissements dans l'expansion future du secteur devraient inclure la création de plateformes dédiées aux véhicules électriques, l'utilisation de l'aluminium et des matériaux composites, ainsi que le renforcement des exigences de sécurité à l'échelle mondiale. Les nouveaux centres de production automobile qui émergent en Asie-Pacifique et dans quelques pays du Moyen-Orient continuent d'attirer les investissements dans les usines de fabrication de châssis. L'innovation continue dans les plateformes de véhicules modulaires, les procédés de fabrication intelligents et les matériaux durables devrait accroître la compétitivité des entreprises dans les années à venir.
Portée du rapport sur le marché des châssis automobiles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 52,27 milliards de dollars américains |
| Taille du marché d'ici 2034 | 68,94 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,12% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des châssis automobiles
La croissance de la production automobile mondiale et la préférence croissante des consommateurs pour des véhicules plus sûrs, plus légers et plus économes en carburant demeurent des facteurs clés de l'expansion du secteur. Les constructeurs continuent d'investir dans des solutions d'ingénierie structurelle avancées permettant de réduire le poids des véhicules tout en préservant leur résistance aux chocs et leur durabilité. Par conséquent, la croissance du marché des châssis automobiles est soutenue par l'augmentation de la production de véhicules électriques, le renforcement des réglementations sur les émissions et l'adoption accrue d'architectures modulaires qui simplifient la fabrication tout en améliorant la flexibilité de conception. Le secteur de la demande devrait également bénéficier de la croissance du nombre de flottes de véhicules utilitaires et de voitures particulières haut de gamme produites dans les pays développés comme dans les pays en développement.
Du côté de l'offre, on observe une évolution constante, marquée par une localisation accrue, une automatisation renforcée et une coopération renforcée entre les fournisseurs de matières premières et les fabricants d'équipement d'origine. L'utilisation d'acier à haute résistance, d'alliages d'aluminium et de matériaux composites accroît l'efficacité et soutient les efforts en matière de développement durable.
La concurrence demeure intense, les principaux constructeurs misant sur l'innovation produit, les partenariats stratégiques et l'expansion de leurs capacités de production pour consolider leur position sur le marché. L'analyse du marché des châssis automobiles souligne le leadership continu de Magna International Inc., ZF Friedrichshafen AG, Continental AG, BENTELER International AG, Schaeffler AG, CIE Automotive SA et Aisin Corporation dans le développement de technologies de châssis légers, de systèmes de suspension intégrés et de plateformes de véhicules modulaires. Leurs investissements dans des capacités de production avancées continuent de façonner un avantage concurrentiel sur les marchés automobiles mondiaux.
Les stratégies d'investissement seront axées sur des enjeux tels que l'électrification, la construction allégée, la fabrication intelligente et la production durable. Un partenariat existe entre les constructeurs automobiles et les fournisseurs de technologies et de pièces détachées pour le développement de systèmes de châssis modulables adaptés à différents types de véhicules, tout en réduisant les coûts de production. Ces plans stratégiques devraient permettre d'accroître l'efficacité opérationnelle et de stimuler la croissance du marché à terme.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des châssis automobiles : Perspectives stratégiques
Perspectives régionales
Marché des châssis automobiles en Amérique du Nord
L'Amérique du Nord représentait 31 à 35 % du marché des châssis automobiles en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 2,8 à 3,3 % entre 2026 et 2034. Cette région bénéficie d'une industrie automobile très développée, d'une production à grande échelle de véhicules électriques et d'une utilisation fréquente de nouveaux châssis légers. Le renforcement des réglementations en matière d'efficacité énergétique et de sécurité contraint les constructeurs à adopter des châssis modulaires à base d'aluminium et d'acier. La croissance du nombre de camions, de SUV et de véhicules utilitaires électriques stimule également la demande de nouvelles solutions de conception de châssis permettant d'intégrer les batteries à la structure des véhicules.
Ensemble, les États-Unis, le Canada et le Mexique renforcent le secteur manufacturier régional en mettant en œuvre la chaîne de production automobile et en disposant de lignes de production de pièces bien établies. Les investissements dans l'automatisation, notamment dans les domaines du soudage, de l'assemblage et de l'application des technologies de fabrication numérique, contribuent constamment à l'amélioration de la productivité et de la qualité des produits. Les principaux fournisseurs de la région possèdent des centres d'ingénierie sur place et peuvent développer rapidement des solutions de châssis de dernière génération.
Marché américain des châssis automobiles
Les États-Unis représentaient 76 à 80 % du marché nord-américain des châssis automobiles en 2025 et devraient enregistrer un TCAC de 2,9 à 3,4 % entre 2026 et 2034. La production croissante de véhicules électriques, de voitures particulières haut de gamme et de véhicules utilitaires légers continue de stimuler les investissements dans les technologies de châssis légers. Les constructeurs automobiles adoptent de plus en plus des plateformes modulaires capables de prendre en charge de multiples configurations de véhicules, tout en réduisant la complexité de fabrication et en améliorant la rentabilité. La demande est par ailleurs renforcée par les initiatives fédérales encourageant la production nationale et les technologies de transport avancées.
De grandes entreprises telles que Magna International Inc., ZF Friedrichshafen AG, Continental AG et Aisin Corporation continuent de renforcer leurs capacités d'ingénierie et leur présence industrielle aux États-Unis. L'utilisation d'acier à haute résistance, d'alliages d'aluminium et de systèmes de fabrication automatisés améliore les performances de la structure tout en réduisant son poids. La coopération entre les constructeurs et équipementiers automobiles stimule l'innovation dans le développement de systèmes de châssis intégrés pour les véhicules thermiques et électriques.
Marché européen des châssis automobiles
L'Europe représentait 27 à 31 % du marché mondial des châssis automobiles en 2025 et devrait connaître une croissance annuelle composée de 2,7 à 3,2 % entre 2026 et 2034. L'Allemagne demeure le leader régional grâce à son écosystème de production automobile de pointe, à sa production de véhicules haut de gamme et à sa solide expertise en ingénierie. La région continue de bénéficier de normes de sécurité automobile rigoureuses, d'objectifs de réduction des émissions de carbone et d'investissements croissants dans les plateformes de mobilité électrique qui nécessitent des châssis légers.
Le Royaume-Uni déploie des efforts constants pour développer la production de véhicules électriques, la recherche en ingénierie et les technologies de structures légères. La coopération entre les constructeurs et les équipementiers automobiles favorise l'innovation dans la conception de châssis modulaires adaptés aux voitures particulières et aux véhicules utilitaires.
La région allemande conserve sa position de leader grâce à ses capacités d'ingénierie et de production de pointe, ainsi qu'à la présence de fournisseurs automobiles mondiaux. Les investissements dans la fabrication de châssis en aluminium et l'utilisation de systèmes de production intelligents renforcent la compétitivité de la région et contribuent à la production de voitures de luxe et de véhicules électriques.
La France, l'Italie et l'Espagne contribuent conjointement au développement régional grâce à la production automobile, la modernisation des sites de production et la demande croissante de véhicules économes en carburant. Les politiques gouvernementales favorisant les véhicules à faibles émissions et l'innovation dans le secteur automobile continuent de stimuler l'utilisation de technologies de châssis avancées par les constructeurs automobiles nationaux.
Marché des châssis automobiles de la région Asie-Pacifique
La région Asie-Pacifique a représenté 33 à 37 % du marché mondial des châssis automobiles en 2025 et devrait enregistrer la plus forte croissance régionale, avec un TCAC de 3,8 à 4,3 % entre 2026 et 2034. La Chine demeure le plus grand marché régional grâce à son importante capacité de production automobile, à l'adoption rapide des véhicules électriques et à l'expansion continue de ses installations de production automobile.
Le Japon, la Corée du Sud, l'Inde et l'Australie continuent de soutenir l'expansion régionale par des investissements dans la fabrication de pointe, l'adoption de matériaux légers et l'innovation en matière de plateformes de véhicules. Des politiques industrielles favorables, une demande intérieure croissante et des exportations en hausse de véhicules particuliers et utilitaires renforcent encore le développement du marché à long terme.
Marché des châssis automobiles au Moyen-Orient et en Afrique
Le marché des châssis automobiles au Moyen-Orient et en Afrique devrait enregistrer un TCAC de 3,0 à 3,5 % entre 2026 et 2034, soutenu par la croissance des activités d'assemblage de véhicules, les investissements dans les infrastructures et l'expansion de la fabrication de composants automobiles. L'Arabie saoudite demeure le principal marché, suivie des Émirats arabes unis et de l'Afrique du Sud, dont les stratégies de diversification industrielle continuent de favoriser la croissance du secteur automobile.
L'augmentation des investissements dans les systèmes de transport, la logistique et les zones industrielles stimule la demande de véhicules utilitaires et de tourisme dans la région. Le développement de l'assemblage local de véhicules et les politiques de localisation industrielle devraient accroître la production de châssis au cours de la période prévisionnelle.
Analyse de segmentation
Taper
Le segment « Type » du marché des châssis automobiles devrait connaître une croissance annuelle composée (TCAC) de 3,3 % à 3,8 % entre 2026 et 2034. Les constructeurs automobiles continuent de privilégier les architectures de châssis qui améliorent la rigidité structurelle, la sécurité des occupants, la flexibilité de production et la compatibilité avec les motorisations électrifiées. Les progrès constants en matière d’ingénierie modulaire et de technologies de construction légère accélèrent leur adoption dans les véhicules particuliers et utilitaires. Le marché des châssis automobiles continue de s’étendre à mesure que les constructeurs développent des plateformes évolutives capables de prendre en charge plusieurs modèles de véhicules, tout en réduisant la complexité de production et les coûts de développement.
- Châssis Backbone – Les châssis Backbone continuent de servir les voitures particulières de niche et les véhicules spéciaux où la rigidité torsionnelle et une conception structurelle simplifiée sont avantageuses. Leur configuration compacte permet une intégration efficace de la transmission tout en maintenant des performances structurelles adéquates.
- Châssis à échelle – Les châssis à échelle restent largement utilisés dans les véhicules commerciaux lourds, les camionnettes, les autobus et les véhicules tout-terrain en raison de leur capacité de charge supérieure, de leur durabilité et de leur facilité de réparation dans des conditions d'utilisation exigeantes.
- Châssis monocoque – Les châssis monocoques dominent la fabrication des véhicules de tourisme grâce à leurs excellentes caractéristiques de rapport résistance/poids, leurs performances améliorées en cas de collision, leur efficacité énergétique accrue et leur plus grande flexibilité pour l'intégration des systèmes de batteries des véhicules électriques.
- Châssis modulaire – Les châssis modulaires sont de plus en plus adoptés par les constructeurs automobiles mondiaux pour prendre en charge plusieurs plateformes de véhicules grâce à l'utilisation de composants standardisés, ce qui réduit les coûts de fabrication tout en améliorant l'efficacité de la production et en accélérant le développement de nouveaux modèles.
Matériel
Le segment des matériaux pour châssis automobiles devrait enregistrer un TCAC de 3,7 % à 4,2 % entre 2026 et 2034. L'accent mis par la réglementation sur la réduction des émissions et l'efficacité énergétique des véhicules incite les constructeurs à remplacer les matériaux conventionnels par des alternatives légères. Le choix des matériaux est devenu un facteur stratégique influençant la sécurité en cas de collision, l'efficacité de la production, la durabilité, la résistance à la corrosion et l'autonomie des véhicules électriques.
- L’aluminium continue de gagner en popularité grâce à sa légèreté, sa résistance à la corrosion et sa capacité à améliorer le rendement énergétique et l’efficacité des batteries. Les véhicules haut de gamme et les plateformes de véhicules électriques intègrent de plus en plus de châssis à forte teneur en aluminium.
- Composite en fibre de carbone – Les matériaux composites en fibre de carbone sont principalement utilisés dans les véhicules électriques haut de gamme, de luxe et de grande performance, où des rapports résistance/poids exceptionnels justifient des coûts de fabrication plus élevés et offrent une dynamique du véhicule améliorée.
- Acier – L’acier à haute résistance de pointe reste le matériau de châssis le plus utilisé en raison de son prix abordable, de ses procédés de fabrication éprouvés, de sa grande intégrité structurelle et de ses excellentes caractéristiques d’absorption d’énergie en cas de collision, et ce, pour de nombreuses catégories de véhicules.
Type de véhicule
Le segment des types de véhicules devrait connaître une croissance annuelle composée de 3,1 % à 3,6 % entre 2026 et 2034. L'expansion de la production mondiale de véhicules, l'électrification croissante et l'évolution des réglementations en matière de sécurité continuent de stimuler la demande de systèmes de châssis avancés pour le transport de passagers et de marchandises. Les constructeurs développent des plateformes de châssis adaptées à des applications spécifiques afin de répondre aux exigences variées en matière de performances, de charge utile et d'efficacité.
- Voitures particulières – Les voitures particulières représentent la plus grande catégorie de demande en raison des volumes de production mondiaux élevés, des initiatives continues d'allègement et de l'adoption croissante d'architectures de châssis modulaires conçues pour les véhicules conventionnels, hybrides et électriques à batterie.
- Les VLC (véhicules utilitaires légers) utilisent de plus en plus des châssis légers mais résistants pour améliorer la capacité de charge utile, le rendement énergétique et la fiabilité opérationnelle dans les secteurs de la logistique, de la livraison de commerce électronique et du transport urbain.
- Les véhicules utilitaires lourds (VUL) nécessitent des châssis renforcés capables de supporter des charges utiles importantes dans des conditions d'exploitation exigeantes, tout en répondant aux exigences évolutives en matière de sécurité, de durabilité et de conformité aux normes d'émissions.
Aperçu des opportunités
|
Type de véhicule |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Voitures particulières |
Haut |
Plateformes pour véhicules électriques |
Mature |
|
VUL |
Moyen |
Logistique urbaine |
Mise à l'échelle |
|
VHC |
Moyen |
Modernisation de la flotte |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des châssis automobiles
Augmentation de la production de véhicules électriques et hybrides
L'essor mondial des véhicules électriques et hybrides influence considérablement la conception et la production des châssis. Pour les véhicules électriques à batterie, des châssis spécifiques sont nécessaires afin d'intégrer les batteries sans compromettre la rigidité structurelle ni la sécurité en cas de collision. Les constructeurs automobiles s'efforcent d'utiliser des châssis de type « skateboard », la modularité et des pièces structurelles légères pour optimiser l'autonomie et l'efficacité énergétique. Les gouvernements d'Amérique du Nord, d'Europe et d'Asie-Pacifique continuent de soutenir le développement des véhicules électriques par le biais de politiques de réduction des émissions, de programmes d'incitation et du déploiement d'infrastructures de recharge. À mesure que les constructeurs automobiles élargissent leur gamme de véhicules électriques, la demande de châssis en alliages d'aluminium, en aciers haute résistance et en matériaux composites va croître.
Demande croissante de matériaux légers et de véhicules économes en carburant
Les constructeurs automobiles insistent de plus en plus sur l'importance de la conception de véhicules légers pour respecter les normes d'économie de carburant et d'émissions de carbone. Les châssis en aluminium, en acier à haute résistance et en composites de fibres de carbone permettent de produire des véhicules légers sans compromettre la solidité de la structure ni la sécurité des passagers. Cette conception légère améliore l'accélération, le freinage et l'autonomie des batteries des véhicules électriques, offrant ainsi une valeur ajoutée aux constructeurs et aux clients sur le long terme. Les fournisseurs de matériaux développent des procédés qui simplifient la fabrication et réduisent les coûts. Parallèlement, les plateformes des véhicules sont conçues pour intégrer différents types de systèmes de propulsion sans modifier leur structure de base.
Expansion de la fabrication de plateformes de véhicules modulaires
Les constructeurs automobiles mondiaux utilisent de plus en plus des architectures de châssis modulaires capables d'accueillir plusieurs modèles de véhicules, déclinés en différentes carrosseries et systèmes de propulsion. La standardisation des plateformes réduit la complexité d'ingénierie, raccourcit les cycles de développement des produits et diminue les coûts de fabrication grâce à une plus grande similarité des composants. La flexibilité des châssis permet également une adaptation plus rapide à l'évolution des préférences des consommateurs et aux exigences réglementaires. Les investissements dans le soudage automatisé, l'ingénierie numérique, la fabrication robotisée et la conception par simulation continuent d'améliorer l'efficacité de la production tout en renforçant la qualité des produits. Les fournisseurs renforcent leur collaboration avec les constructeurs automobiles afin de proposer des solutions structurelles évolutives qui améliorent la flexibilité de la production et optimisent les coûts du cycle de vie. Le développement continu des plateformes de véhicules modulaires devrait demeurer un moteur essentiel de la croissance du marché à long terme.
________________________________________
Tendances futures du marché des châssis automobiles
Adoption de plateformes de châssis modulaires intelligentes
Les constructeurs automobiles développent de plus en plus de châssis modulaires intelligents capables d'intégrer des motorisations conventionnelles, hybrides et électriques à batterie au sein d'une architecture unique. Les tendances du marché des châssis automobiles témoignent d'une importance croissante accordée aux plateformes évolutives qui simplifient la fabrication, améliorent la flexibilité de la production et accélèrent le lancement de nouveaux modèles. L'intégration de l'ingénierie numérique, des logiciels d'optimisation structurelle et de l'automatisation avancée de la production permettra d'améliorer encore les performances des châssis tout en réduisant les coûts de développement. Ces innovations devraient transformer en profondeur la production automobile mondiale au cours de la période de prévision.
Intégration de matériaux avancés sur les plateformes de véhicules
Les constructeurs intègrent progressivement des alliages d'aluminium, des aciers à ultra-haute résistance et des matériaux composites dans la production des châssis afin d'améliorer la résistance aux chocs, de réduire le poids des véhicules et d'accroître leur efficacité énergétique. Les méthodes de construction hybrides permettent aux ingénieurs d'optimiser la résistance structurelle tout en minimisant la complexité de fabrication. Les progrès constants des technologies d'assemblage, de la transformation des matériaux et de la simulation numérique devraient favoriser l'adoption commerciale des châssis multi-matériaux pour les voitures particulières, les véhicules utilitaires et les plateformes de mobilité électrique.
Opportunités du marché des châssis automobiles
Expansion de la production locale pour les plateformes de véhicules électriques
L'augmentation des investissements régionaux dans la production de véhicules électriques offre d'importantes opportunités aux fabricants de châssis pour implanter des sites d'ingénierie et de production locaux. Les prévisions du marché des châssis automobiles indiquent que l'Asie-Pacifique, l'Amérique du Nord et certains pays européens continueront d'accroître leurs capacités de production dédiées aux véhicules électriques au cours de la période de prévision. Les fournisseurs capables de proposer des systèmes de châssis modulaires légers, des structures de support de batterie intégrées et des solutions de fabrication évolutives renforceront leur positionnement concurrentiel à long terme. Les partenariats stratégiques avec les constructeurs automobiles, les investissements dans les technologies de fabrication avancées et les chaînes d'approvisionnement locales devraient améliorer l'efficacité de la production tout en réduisant les coûts logistiques et en soutenant le développement industriel régional.
Développement de matériaux structuraux durables et performants
Les exigences environnementales croissantes offrent aux fabricants l'opportunité de développer des matériaux structurels recyclables, légers et à haute résistance, adaptés aux plateformes de véhicules de nouvelle génération. L'innovation continue dans la transformation de l'aluminium, la fabrication d'acier de pointe et les technologies des matériaux composites permet aux fournisseurs de châssis d'améliorer les performances structurelles tout en réduisant leur impact environnemental. Les entreprises qui investissent dans des méthodes de production durables, des systèmes de recyclage en boucle fermée et des installations de production écoénergétiques peuvent renforcer leurs relations avec les constructeurs automobiles soucieux d'atteindre leurs objectifs de réduction des émissions de carbone. Ces avancées technologiques devraient générer de nouvelles sources de revenus tout en soutenant la compétitivité à long terme de l'ensemble du secteur automobile mondial.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -