
Markt für Automobil Motor und Übertragung Sensoren: Größe & Prognose 2034
Marktgröße und Prognosen für Sensoren in Automobilmotoren und -getrieben (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (piezoresistiver Drucksensor, kapazitiver Drucksensor, Resonanzdrucksensor, optischer Drucksensor, sonstige Drucksensoren); Anwendung (Antiblockiersystem, Airbagsystem, Reifendruckkontrollsystem, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00022358
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 12, 2026


Marktgröße 2025
29,57 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
42,51 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,64 %
Wachstumsrate
Adressierbarer Markt
336,17 Mrd. US-Dollar
(2026–2034)
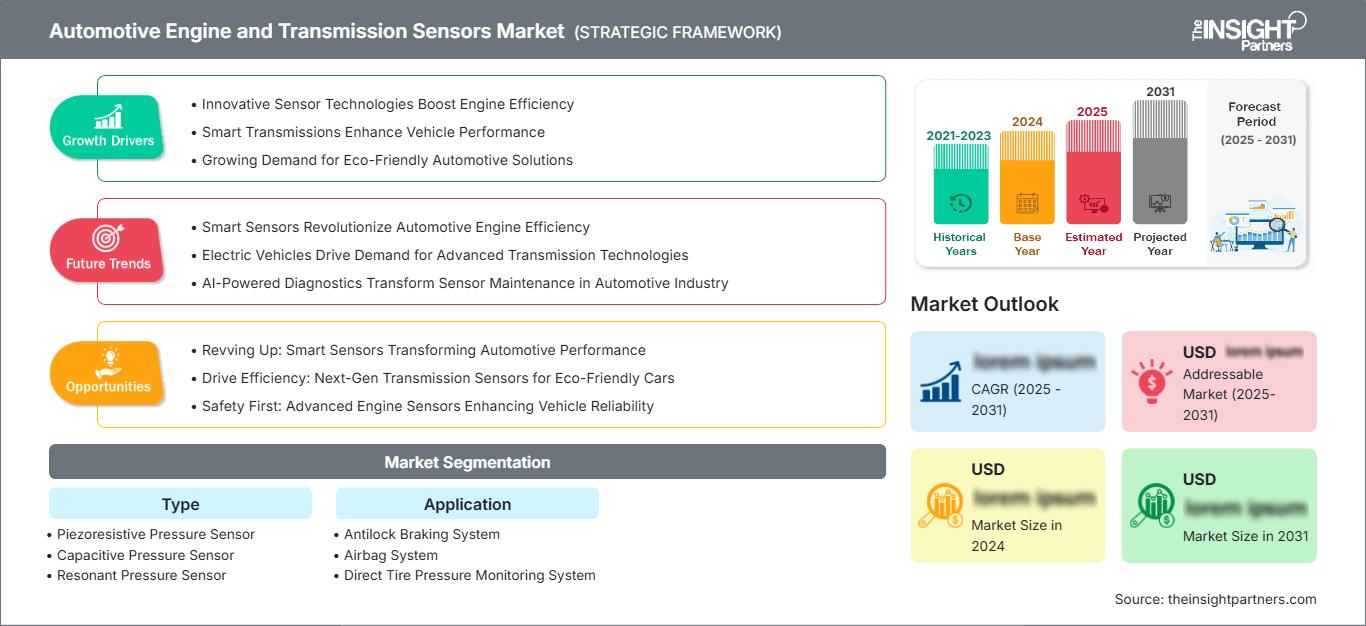
Der Markt für Sensoren in Automobilmotoren und -getrieben wird Prognosen zufolge von 29,57 Milliarden US-Dollar im Jahr 2025 auf 42,51 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,64 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch den steigenden Anteil von Sensoren in der Antriebsstrangsteuerung, der Bremssicherheit, der Airbag-Auslösung, der direkten Reifendrucküberwachung und der softwaregestützten Diagnose bei Verbrennungs-, Hybrid- und Elektrofahrzeugen unterstützt.
Nordamerika bleibt aufgrund ausgereifter Sicherheitsvorschriften, vernetzter Diagnosesysteme und fortschrittlicher Antriebsstrangkalibrierung, die die regelmäßige Sensorintegration unterstützen, eine Region mit hohem Wert. Die Marktgröße für Motoren- und Getriebesensoren in der Region wird durch die Nachfrage nach Ersatzteilen, die Produktion von Pickups und SUVs sowie die Investitionen der Erstausrüster in Drucksensoren für Brems-, Kraftstoff-, Getriebe- und Insassenschutzsysteme gestärkt.
Marktanalyse und Einblicke für Sensoren in Automobilmotoren und -getriebe
- Nordamerika: Der Marktanteil wurde 2025 auf 25–29 % geschätzt und dürfte im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,8 % steigen, was auf den hohen Sensoranteil pro Fahrzeug und die regulierten Sicherheitssysteme zurückzuführen ist.
- USA: Machten im Jahr 2025 fast 77–81 % der nordamerikanischen Nachfrage aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,7 % wachsen.
- Europa: Hält im Jahr 2025 schätzungsweise einen Marktanteil von 26–30 % und wird voraussichtlich um 4,2–4,9 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Erreichte im Jahr 2025 einen Marktanteil von etwa 36–40 % und wird voraussichtlich um 5,0–5,8 % wachsen, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Piezoresistive Drucksensoren hielten 2025 einen Marktanteil von 42–46 % und werden voraussichtlich im Zeitraum 2026–2034 um 4,3–5,0 % wachsen.
- Wachstumsstarkes Segment: Das direkte Reifendruckkontrollsystem hielt 2025 einen Marktanteil von 24–28 % und wird voraussichtlich bis 2034 um 5,2–6,0 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Robert Bosch GmbH; Continental AG; DENSO Corporation; TE Connectivity Ltd.; General Electric Company; Melexis NV; NXP Semiconductors NV; Sensata Technologies Holding plc; Infineon Technologies AG; Analog Devices, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Druckschaltertechnologie entwickelt sich zunehmend weg von einzelnen Druckschaltern hin zu MEMS-basierten, kapazitiven, optischen und resonanten Sensorsystemen, die Echtzeitsignale an Motorsteuergeräte, Getriebesteuergeräte, Airbag-Steuergeräte, Antiblockiersysteme und Reifendruckkontrollsysteme (TPMS) liefern. Der steigende Anteil an Elektronik in Fahrzeugen verbessert die Messgenauigkeit und ermöglicht eine schnellere Fehlererkennung. Produktionsfaktoren sind die Verfügbarkeit von Halbleitern, die geringe Größe der Bauteile, Kalibrierungssoftware und die Qualifizierung der Sensoren hinsichtlich Temperatur, Vibrationen, Feuchtigkeit und der erwarteten Fahrzeuglebensdauer.
Weiteres Wachstum wird durch die Automobilproduktion im asiatisch-pazifischen Raum, europäische Standards für Fahrzeugsicherheit und Umweltverträglichkeit sowie die Entwicklung von Diagnosemöglichkeiten in Nordamerika getrieben. Drucksensoren sind für Hybridantriebe unerlässlich, da sie in das Thermomanagement, die Bremssystemintegration und die Getriebebetätigung eingebunden sind. Investitionen werden in miniaturisierte MEMS, funktionale Sicherheit, lokale Fertigung und die Sensorfusion mit Antriebsstrangsoftware getätigt.
Umfang des Marktberichts über Sensoren für Automobilmotoren und -getriebe
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 29,57 Milliarden US-Dollar |
| Marktgröße bis 2034 | 42,51 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,64 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Sensoren für Automobilmotoren und -getriebe
Das Wachstum des Marktes für Sensoren in Automobilmotoren und -getrieben wird durch den Bedarf an präziserer Überwachung von Druck, Last, Beschleunigung und Systemstatus angetrieben. ABS, Airbags und Reifendruckkontrollsysteme benötigen schnelle und zuverlässige Signale, um den Bremsweg zu verkürzen, Rückhaltesysteme korrekt auszulösen und den Fahrer vor drohendem Reifendruckverlust zu warnen. Die Elektrifizierung von Fahrzeugen führt zu einer zusätzlichen Nachfrage, da Hybridfahrzeuge neben den Antriebs- und Sicherheitssensoren auch softwaregestützte Diagnosefunktionen benötigen.
Diese Komponenten umfassen Siliziumwafer, MEMS-Chips, Keramiksubstrate, ASICs, Gehäuse, Steckverbinder, Kalibratoren, Steuergerätesoftware und die Integration durch Tier-1-Zulieferer. Automobilhersteller bevorzugen Sensorhersteller, die ihre Produkte hinsichtlich Druckbereich, Temperatur, Vibration und regionsspezifischer regulatorischer Anforderungen testen können. Das Marktangebot ist weiterhin von der Verfügbarkeit von Halbleitern für die Automobilindustrie und einer langen Qualifizierungsphase abhängig.
Die Marktanalyse identifiziert Robert Bosch GmbH, Continental AG, DENSO Corporation, Sensata Technologies Holding plc, Infineon Technologies AG und NXP Semiconductors NV als Wettbewerber, die aufgrund ihrer umfassenden Portfolios an Halbleitern für die Automobilindustrie, ihrer Beziehungen zu Erstausrüstern (OE) und ihrer Massenproduktionskapazitäten miteinander konkurrieren. TE Connectivity Ltd., Melexis NV, Analog Devices, Inc. und General Electric Company sind aufgrund ihrer Expertise in den Bereichen Konnektivität, Magnetsensorik, analoge Signalverarbeitung und Messtechnik ebenfalls am Markt beteiligt.
Investitionen verlagern sich hin zu intelligenteren Drucksensoren, integrierter Diagnostik, funktionaler Sicherheit und Edge-Computing nahe am Messpunkt. Anbieter, die präzise Sensorik mit robusten Steckverbindern, sicherer Datenübertragung und Softwarekalibrierung kombinieren, werden besser positioniert sein, da Fahrzeuge zunehmend einheitliche elektrische Architekturen nutzen und eine konsistente Sensorleistung auf globalen Plattformen erfordern.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Sensoren für Automobilmotoren und -getriebe: Strategische Einblicke
Regionale Einblicke
Markt für Sensoren für Automobilmotoren und -getriebe in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 25–29 % am Markt für Motoren- und Getriebesensoren im Automobilbereich und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,8 % wachsen. Die Nachfrage wird durch den häufigen Einbau von ABS-, Airbag-, Reifendruckkontroll-, Motormanagement- und Getriebesteuerungssensoren in Pkw, Pickups, SUVs und Nutzfahrzeugflotten gestützt.
Die Region profitiert von fortschrittlicher Diagnostik, softwaredefinierten Fahrzeugprogrammen und einer starken Ersatzteilbasis für Druck- und Sicherheitssensoren. Die Entwicklungsteams der Erstausrüster benötigen eine zuverlässige Kalibrierung für Anhängerbetrieb, Kaltstarts, Hochgeschwindigkeitsfahrten und anspruchsvolle Einsatzzyklen. Dies unterstützt Premium-Sensorspezifikationen und sichert hohe Qualifikationsstandards für Zulieferer.
US-Markt für Sensoren für Automobilmotoren und -getriebe
Die USA repräsentierten 2025 77–81 % der nordamerikanischen Nachfrage und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,0–4,7 % wachsen. Die Produktion großer leichter Nutzfahrzeuge, die Einhaltung von Sicherheitsvorschriften und die vernetzte Diagnostik machen das Land zum zentralen regionalen Markt.
Robert Bosch GmbH, Continental AG, DENSO Corporation, TE Connectivity Ltd., Sensata Technologies Holding plc, Infineon Technologies AG und Analog Devices, Inc. unterstützen regionale Programme mit ihren Portfolios in den Bereichen Antriebstechnik, Sicherheit, Halbleiter und Konnektivität. Die Nachfrage nach Reifendruckkontrollsystemen und ABS-Serviceleistungen sichert zudem die Möglichkeiten im Ersatzteilmarkt.
Markt für Sensoren für Automobilmotoren und -getriebe in Europa
Europa hielt 2025 einen Marktanteil von 26–30 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,9 % wachsen. Deutschland ist führend bei der Einführung dieser Technologie dank erstklassiger Fahrzeugentwicklung, Getriebesteuerung, Antriebsstrangvalidierung und hoher Zuliefererkonzentration. Großbritannien stützt die Nachfrage durch Sicherheitsverbesserungen, Expertise in der Motorsport-Sensorik und Flottendiagnostik.
Frankreich, Italien und Spanien leisten ihren Beitrag durch die Pkw-Produktion, die Nutzfahrzeugmontage und die Erfüllung der Anforderungen an die städtische Sicherheit. Europäische Plattformen kombinieren zunehmend Drucksensoren mit Abgasreinigung, Bremssoftware und Hybridsystemmanagement. Regulatorische Vorgaben fördern präzise Messungen, nachvollziehbare Validierung und langlebige Sensorgehäuse über lange Fahrzeuglebenszyklen hinweg.
Markt für Sensoren für Automobilmotoren und -getriebe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 36–40 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen. China ist führend dank seiner Fahrzeugproduktionskapazitäten, der Lieferketten für Elektrofahrzeuge und lokaler Investitionen in Halbleiter, während Japan und Südkorea über fortschrittliche Sensortechnik und Kompetenzen im Bereich Automobilelektronik verfügen.
Indien und Australien fördern das Wachstum durch Sicherheitsvorschriften, die Erweiterung des Fahrzeugbestands und anspruchsvolle Betriebsbedingungen. Kosteneffiziente MEMS-Produktion und der zunehmende Einbau von ABS, Airbags und Reifendruckkontrollsystemen (TPMS) in Mittelklassewagen werden die Region bis 2034 zum am schnellsten wachsenden Markt machen.
Markt für Kfz-Motor- und Getriebesensoren im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,8–4,6 % erwartet. Saudi-Arabien und die VAE sind die Haupttreiber der Nachfrage, bedingt durch Premiumimporte, Flottenmodernisierung und Betriebsbedingungen mit hohen Temperaturen, die langlebige Druck- und Sicherheitssensoren erfordern.
Südafrika trägt durch Montage, Kundendienst und Nutzfahrzeugwartung zur Markteinführung bei. Die übrige Verbreitung im Nahen Osten und Afrika wird durch importierte Fahrzeugplattformen, den Austausch von Fahrzeugen gegen Gebrauchtfahrzeuge und die schrittweise Integration von Sicherheitsmerkmalen geprägt. Die rauen Klimabedingungen erhöhen die Nachfrage nach geprüften Komponenten mit stabilen Messwerten unter Hitze, Staub, Vibrationen und langen Wartungsintervallen.
Segmentierungsanalyse
Typ
Für das Segment „Typ“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,4–5,1 % erwartet. Der Markt für Sensoren in Automobilmotoren und -getrieben umfasst piezoresistive, kapazitive, resonante, optische und andere Drucksensoren, die zur Umwandlung von Druckschwankungen in zuverlässige elektronische Signale für Antriebsstrang-, Brems-, Airbag- und Reifendrucksysteme eingesetzt werden.
- Der piezoresistive Drucksensor ist nach wie vor die führende Technologie, da er ein kompaktes Design, eine ausgereifte MEMS-Fertigung, einen breiten Druckbereich und eine hohe Eignung für Anwendungen in den Bereichen Ansaugkrümmer, Öl, Kraftstoff, Bremsen und Reifendruck vereint.
- Kapazitive Drucksensoren werden dort eingesetzt, wo geringer Stromverbrauch, hohe Empfindlichkeit und stabiles Ansprechverhalten Messungen in der Kabine, an den Reifen, an den Bremsen und an ausgewählten Antriebssträngen unterstützen, die unter variablen Umgebungsbedingungen Genauigkeit erfordern.
- Resonanzdrucksensoren eignen sich für präzisionsorientierte Anwendungen, bei denen die Messung von Frequenzverschiebungen die Stabilität, Wiederholbarkeit und Widerstandsfähigkeit gegen Signaldrift in anspruchsvollen automobilen Steuerungsumgebungen verbessern kann.
- Optische Drucksensoren unterstützen spezielle Anwendungsfälle, in denen elektromagnetische Störfestigkeit, Isolation oder Messungen unter rauen Bedingungen wichtig sind, insbesondere bei fortgeschrittenen Tests, Hochspannungsumgebungen und Fahrzeugplattformen der nächsten Generation.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,5–5,3 % erwartet. ABS, Airbags und Reifendruckkontrollsysteme treiben die Verbreitung voran, da Regulierungsbehörden und Verbraucher erwarten, dass Sicherheitsfunktionen unter verschiedenen Straßen-, Temperatur- und Belastungsbedingungen innerhalb von Millisekunden präzise reagieren.
- Das Antiblockiersystem nutzt Druck- und radbezogene Signale, um ein kontrolliertes Bremsen zu unterstützen, ein Blockieren der Räder zu verhindern und die Lenkkontrolle bei plötzlichen Bremsmanövern oder auf rutschigem Untergrund aufrechtzuerhalten.
- Das Airbagsystem erfordert eine schnelle Auswertung von Druck und Beschleunigung, damit die Rückhaltemodule die Schwere des Aufpralls, den Zeitpunkt des Insassenschutzes und die Auslöselogik innerhalb strenger Sicherheitsfenster bestimmen können.
- Das direkte Reifendruckkontrollsystem gewinnt zunehmend an Bedeutung, da Vorschriften und das gestiegene Verbraucherbewusstsein die Nachfrage nach Echtzeit-Warnungen zum Reifendruck, einem geringeren Rollwiderstand und einem reduzierten reifenbedingten Sicherheitsrisiko erhöhen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Antiblockiersystem |
Hoch |
Bremsensicherheit |
Reifen |
|
Airbagsystem |
Hoch |
Kollisionserkennung |
Reifen |
|
Direktes Reifendruckkontrollsystem |
Medium |
Reifen |
Markt für Sensoren für Automobilmotoren und -getriebe: Wachstumstreiber und Wirkungsanalyse
Sicherheitsvorschriften erweitern die Installation von Drucksensoren
Die Anforderungen an ABS, Airbags und Reifendruckkontrollsysteme haben Druck- und andere Sensoren zu einem unverzichtbaren Bestandteil der Fahrzeugarchitektur gemacht. Signale zur Erfassung von Brems- und Reifendruck, Unfällen und zur Diagnose sind für Automobilhersteller von entscheidender Bedeutung; daher steigt der Sensoranteil selbst in Basismodellen. Dieser Effekt ist in Entwicklungsländern besonders spürbar, wo die Anzahl der in Fahrzeugen verbauten Sicherheitsmerkmale noch zunimmt. Sobald die Ausstattung mit solchen Merkmalen gesetzlich vorgeschrieben ist, wird ein ständiger Bedarf an qualifizierten Zulieferern entstehen.
Hybridantriebe erhöhen die Komplexität der Überwachung
Das Hybridfahrzeug nutzt Verbrennungsmotoren und -getriebe in Kombination mit dem elektrischen Antriebssystem. Dadurch steigt der Bedarf an präziser Druckmessung in Bereichen wie Kraftstoffeinspritzung, Ölkreislauf, Bremsanlage und Getriebe. Drucksensoren müssen spezifische Anforderungen an ihre Funktionsfähigkeit unter hohen Temperaturen, Vibrationen und schnellen Änderungen im Betriebsmodus des Hybridfahrzeugs stellen. Die Auswirkungen auf den Markt werden positiv sein, da die Hybridisierung die Nachfrage nach konventioneller Druckmessung nicht verringert, sondern sogar erhöht.
Vernetzte Diagnostik verstärkt die Nachfrage nach Ersatzteilen
Immer mehr vernetzte Fahrzeuge überwachen permanent den Status ihrer Sensoren und melden potenzielle Probleme frühzeitig an Werkstätten, um Situationen zu vermeiden, die die Sicherheit und Leistung des Fahrzeugs gefährden könnten. Daher ist ein Austausch von Sensoren an Reifendruckkontrollsystem (TPMS), ABS, Getriebe und Motor häufiger erforderlich, da Fehlercodes nun leicht erkannt und mit Wartungsprozessen verknüpft werden können. Die Diagnose hilft Flottenbetreibern, mögliche Ausfälle und Pannen am Straßenrand zu vermeiden. Wirtschaftlich gesehen ergibt sich daraus ein höheres Auftragsvolumen für Händler und Werkstätten.
Markt für Sensoren für Automobilmotoren und -getriebe: Zukunftstrends
MEMS-Integration mit lokaler Kantenverarbeitung
Die Marktentwicklung bei Sensoren für Automobilmotoren und -getriebe geht hin zu Drucksensoren, die MEMS-Elemente, Signalaufbereitung, Diagnosefunktionen und grundlegende Signalverarbeitung in kleineren Gehäusen vereinen. Lokale Signalverarbeitung kann Rauschen filtern, fehlerhafte Messwerte erkennen und die Belastung zentraler Steuergeräte reduzieren. Dieser Trend wird mit dem Einsatz von Domänencontrollern und Zonenarchitekturen in Fahrzeugen an Bedeutung gewinnen. Anbieter, die kompakte, energieeffiziente und für die Automobilindustrie qualifizierte Geräte mit integrierter Diagnosefunktion liefern können, werden sich Wettbewerbsvorteile in den Bereichen Bremsen, Reifendruckkontrollsysteme (TPMS), Getriebe und Hybridantriebe sichern.
Höhere Validierungsstandards für softwaredefinierte Fahrzeuge
Die von SDVs benötigten Sensorsysteme müssen aktualisierbar und sicher sein und über viele Jahre hinweg konsistente Daten liefern. Zukünftige Beschaffungskriterien konzentrieren sich auf Rückverfolgbarkeit, Diagnose, funktionale Sicherheit und Kalibrierungsrobustheit unter sich entwickelnden Softwaremethoden. Drucksensoren werden nicht nur anhand ihrer physikalischen Eigenschaften beurteilt, sondern auch hinsichtlich ihrer Systemleistung in Bezug auf Zuverlässigkeit, vorausschauende Wartung und Meldepflichten.
Marktchancen für Sensoren für Automobilmotoren und -getriebe
Lokale Sensorversorgung für Fahrzeugplattformen im asiatisch-pazifischen Raum
Prognosen zum Markt für Sensoren in Automobilmotoren und -getrieben zeigen Chancen in der lokalen Fertigung für China, Indien, Japan, Südkorea und die ASEAN-Staaten auf. OEMs benötigen kosteneffiziente Sensoren, die Sicherheitsanforderungen erfüllen, ohne die Plattformkosten übermäßig zu erhöhen. Zulieferer können Marktanteile gewinnen, indem sie MEMS-Gehäuse, Steckverbinder, Tests und Kalibrierung lokalisieren und gleichzeitig globale Qualitätsstandards einhalten. Dieses Potenzial ist besonders groß bei Fahrzeugen der Mittelklasse, die mit ABS, Airbags und direktem Reifendruckkontrollsystem (TPMS) ausgestattet sind. Hier können Skaleneffekte, Anwendungsabdeckung und schneller technischer Support die Beschaffungsentscheidungen beeinflussen.
Nachrüstprogramme für den Austausch von Reifendruckkontrollsystemen (TPMS) und ABS
Die vorhandenen Reifendruckkontroll- (TPMS) und ABS-Sensoren bieten gute Austauschmöglichkeiten, da verschiedene Faktoren wie Batterieprobleme, Straßenschäden, Korrosion, Reifenwartung und Alter zu Fehlfunktionen führen können. Werkstätten benötigen daher genaue Informationen zu Einbau, programmierbaren Sensoren und Vergleichsnummern, um Installationsfehler zu vermeiden. Zulieferer können diese Situation nutzen, indem sie Servicekits, Diagnosegeräte und Händlerschulungen anbieten.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -