
Markt für Bio Alkohol: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Bioalkohol (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Biobutanol, Bioethanol, Biomethanol, Butandiol); Anwendung (Medizin, Energieerzeugung, Transport, Sonstige); Rohstoff (Bioabfälle, Getreide, Zuckerrohr, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007835
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
74,75 US$ Mrd.
Basisjahrwert
Prognose für 2034
140,58 US$ Mrd.
Prognose bis 2034
CAGR 2026-2034
7.27 %
Wachstumsrate
Adressierbarer Markt
971,29 US$ Mrd.
(2026–2034)
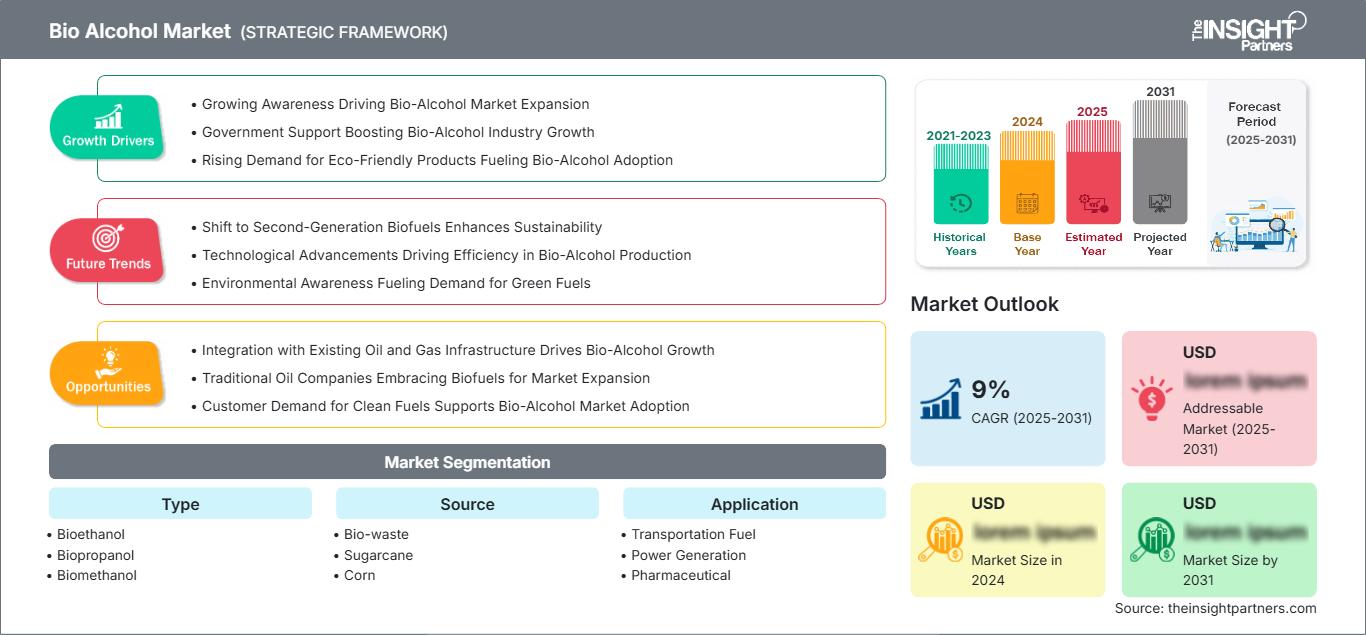
Der Bioalkohol wird im Jahr 2025 ein Volumen von 74,75 Milliarden US-Dollar erreichen und bis 2034 voraussichtlich auf 140,58 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,27 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird zunehmend durch die Dekarbonisierung des Verkehrssektors, Vorgaben für erneuerbare Energien, die Diversifizierung der Rohstoffe und die Entwicklung biobasierter chemischer Zwischenprodukte bestimmt. Bioalkohol stellt eine breite Plattform für erneuerbare Kohlenstoffquellen dar, die Kraftstoffethanol, Biobutanol, Biomethanol, Biopropanol und Biobutandiol umfasst.
Nordamerika ist für ein nachhaltiges Wachstum positioniert, da Standards für erneuerbare Kraftstoffe, Programme für kohlenstoffarme Kraftstoffe, die Infrastruktur für Ethanol aus Mais und neue Wege zur Umwandlung von Alkohol in Kerosin den Konsum fördern. Die Größe des regionalen Bioalkoholmarktes wird zudem durch bestehende Fermentationskapazitäten, die Verfügbarkeit landwirtschaftlicher Rohstoffe, Initiativen zur Reduzierung der Kohlenstoffintensität und Investitionen in kohlenstoffarme Ethanol-Anlagen mit integrierter CO₂-Abscheidung beeinflusst.
Marktanalyse und Einblicke zum Thema Bioalkohol
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 35–39 % ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,9–6,8 % wachsen wird, unterstützt durch eine etablierte Ethanol-Infrastruktur, Richtlinien für erneuerbare Kraftstoffe und Investitionen in die kohlenstoffarme Produktion.
- UNS: Es wird geschätzt, dass die USA im Jahr 2025 einen Anteil von 28–32 % am globalen Markt ausmachen werden, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,7 % bis 2034, da die Ethanolproduktion und die Anwendungsmöglichkeiten für kohlenstoffarme Kraftstoffe zunehmen.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 20–24 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 6,4–7,3 % wachsen wird, wobei Deutschland, Frankreich, Italien, Spanien und Großbritannien die Einführung erneuerbarer Kraftstoffe und die Nachfrage nach biobasierten Chemikalien unterstützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 27–31 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,7 % wachsen. Führend sind dabei China, Indien, Japan und Südkorea, die durch Beimischungsvorschriften und die Entwicklung industrieller biobasierter Chemikalien eine führende Rolle einnehmen werden.
- Größtes Segment: Es wird geschätzt, dass Bioethanol im Jahr 2025 einen Marktanteil von 68–73 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate von 6,8–7,6 % wachsen wird, was seine etablierte Rolle als Kraftstoff für den Transportsektor widerspiegelt.
- Segment mit hohem Wachstumspotenzial: Bioabfall ist für eine beschleunigte Akzeptanz positioniert, mit einem geschätzten Anteil von 15–19 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate von 9,0–10,0 %, da aus Abfällen gewonnene Wege die Kohlenstoffbilanz verbessern.
- Detaillierte Analyse der wichtigsten Unternehmen: BASF SE, Cargill, Incorporated, Mitsubishi Chemical Corporation, Raízen SA, Genomatica, Inc., Godavari Biorefineries Limited, Gevo, Inc., Green Plains Inc., POET, LLC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Marktanteil von Bioalkohol wird zunehmend durch den Übergang von konventionellen Rohstoffen der ersten Generation zu kohlenstoffärmeren Verfahren beeinflusst. Effizienzsteigerungen bei Fermentation, Destillation, Dehydratisierung, Kohlenstoffbindung und der Umwandlung von Abfällen in Kraftstoffe revolutionieren die Wirtschaftlichkeit der Produktion. Herkömmliche Anlagen auf Mais- und Zuckerrohrbasis behalten ihre Skalenvorteile, während Neubauprojekte sich verstärkt auf Zellulosematerialien, Agrarabfälle und Bioraffinerien konzentrieren, die aus demselben Rohstoff Kraftstoffe, Chemikalien, Strom und Nebenprodukte erzeugen können.
Für den Prognosezeitraum wird erwartet, dass Investitionen in Regionen fließen, die Zugang zu Biomasse-Ressourcen sowie entsprechende Beimischungsrichtlinien und Exportrouten bieten. Indien, Brasilien, Südostasien und Teile Nordamerikas weisen gute Aussichten auf Kapazitätswachstum auf, während Europa mit seinen regulatorischen Anforderungen geringere Lebenszyklusemissionen fördert. Technologieanbieter entwickeln Verfahren zur Umwandlung von Alkohol in Kerosin und eröffnen damit eine weitere Verwendungsmöglichkeit für Ethanol und andere Bioalkohol-Zwischenprodukte jenseits von Kraftstoffen für den Straßenverkehr.
Berichtsumfang zum Markt für Bioalkohole
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 74,75 Milliarden US-Dollar |
| Marktgröße bis 2034 | 140,58 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,27 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Bioalkohol
Das Wachstum des Marktes für Bioalkohol wird durch Vorgaben für erneuerbare Kraftstoffe, Ziele zur Erdölsubstitution und die Nachfrage nach kohlenstoffärmeren chemischen Rohstoffen begünstigt. Die Wertschöpfungskette beginnt mit Rohstoffen wie Zucker, Stärke, Zelluloseresten oder organischen Abfällen und umfasst Vorbehandlung, Fermentation oder Katalyse, Reinigung, Mischung, Vertrieb und die Weiterverarbeitung zu Endprodukten. Neben dem Hauptrohstoff werden mittlerweile auch andere Nebenprodukte wie Brennereirückstände, CO₂, Maisöl, Strom und erneuerbare Chemikalien vermarktet. Der Preis der Rohstoffe ist ein wichtiger Faktor auf der Angebotsseite, insbesondere bei Verfahren auf Mais- und Zuckerrohrbasis.
Die Wirtschaftlichkeit der Produktion variiert je nach Region erheblich aufgrund unterschiedlicher Verfügbarkeit von Rohstoffen, Energiekosten, Systemen für CO₂-Zertifikate, Logistik und Mischungsmethoden. Ein integrierter Ansatz trägt dazu bei, die Anfälligkeit gegenüber Rohstoffpreisschwankungen durch die Generierung verschiedener Einnahmequellen zu verringern. Abfallbasierte Technologien erfordern verbesserte Sammel- und Vorbehandlungsmechanismen; sie können jedoch die CO₂-Bilanz verbessern und einen besseren Zugang zu Premium-Märkten für CO₂-arme Produkte ermöglichen.
Analyse des Bioalkoholmarktes zeigt eine wettbewerbsintensive Struktur, die große Rohstoffproduzenten, integrierte Chemieunternehmen, Technologieentwickler und spezialisierte Unternehmen im Bereich erneuerbarer Kraftstoffe vereint. Die Kompetenzen der Chemieindustrie werden von BASF SE und Mitsubishi Chemical Corporation abgedeckt. Landwirtschaftliche Ressourcen und Prozesse werden von Cargill, Incorporated, Raízen SA, Green Plains Inc. und POET, LLC vertreten. Gevo, Inc. ist spezialisiert auf kohlenstoffarmes Ethanol, Kohlenstoffmanagement und Technologien zur Umwandlung von Alkohol in Kerosin.
Die Wettbewerbspositionierung hängt zunehmend von Produktionsumfang, Kohlenstoffgehalt, Zuverlässigkeit der Rohstoffversorgung und Möglichkeiten zum Abschluss langfristiger Abnahmeverträge ab. Godavari Biorefineries Limited bringt sich in das indische Zuckerrohr-Ökosystem ein. Genomatica, Inc. ist auf biotechnologiebasierte chemische Produktion spezialisiert. Darüber hinaus wird in Prozessintegration, Kohlenstoffabscheidung, fortgeschrittene Fermentation und erneuerbare Chemikalien investiert. Akquisitionen, strategische Allianzen, Technologielizenzierung und Kapazitätserweiterungen werden daher weiterhin eine wichtige Rolle spielen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Bioalkohol-Markt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Markt für Bioalkohole
Der nordamerikanische Markt für Bioalkohol wird Schätzungen zufolge 2025 einen Marktanteil von 35–39 % erreichen und bis 2034 ein jährliches Wachstum von 5,9–6,8 % verzeichnen. Die USA spielen in diesem regionalen Markt eine wichtige Rolle, da sie über große Maisvorkommen, gut etablierte Ethanolproduktionsanlagen, einen Markt für Ethanolbeimischungen und entsprechende Logistikkapazitäten verfügen. Kanadas Engagement resultiert aus den Vorschriften für erneuerbare Kraftstoffe und dem verstärkten Fokus auf kohlenstoffärmere Transportkraftstoffe. Regionale Akteure setzen auf CO₂-Abscheidung, die Nutzung von Abfallrohstoffen und erneuerbare Chemikalien, um ihre Wirtschaftlichkeit zu verbessern.
Es gibt auch Investitionen, die das traditionelle Ethanolgeschäft mit den neuen Möglichkeiten der CO₂-armen Produktion verknüpfen. Die Umwandlung von Alkohol in Flugzeugtreibstoff wird die Ethanolnachfrage steigern, und die CO₂-Abscheidung wird die Emissionen über den gesamten Lebenszyklus senken und den Zugang zu Zertifikaten für CO₂-arme Technologien verbessern. Infolgedessen bilden Agrargenossenschaften, Ethanolproduzenten, Chemieunternehmen und Technologieanbieter Ökosysteme, und die Verfügbarkeit von Rohstoffen sowie regulatorische Sicherheit werden zu entscheidenden Faktoren für Nutzung und Investitionen.
US-Bioalkoholmarkt
Die USA repräsentieren im Jahr 2025 etwa 79–83 % des nordamerikanischen und rund 28–32 % des globalen Bioalkoholmarktes. Bis 2034 wird ein jährliches Wachstum von 5,8–6,7 % prognostiziert. Ethanol aus Mais bleibt der dominierende Produktionsweg, unterstützt durch eine umfassende landwirtschaftliche Infrastruktur und etablierte Beimischungskanäle. Unternehmen wie POET, LLC, Green Plains Inc., Cargill, Incorporated und Gevo, Inc. sind entlang der gesamten Wertschöpfungskette vertreten.
Die zukünftige Nachfrage wird stärker von kohlenstoffarmen Kraftstoffen als von herkömmlichen Benzinmischungen abhängen. Es wird in Technologien zur CO₂-Abscheidung, Erdgas aus erneuerbaren Energien, kohlenstoffarmes Ethanol und die Herstellung von Flugkraftstoff mit Alkohol investiert. Die Politik auf Bundes- und Landesebene hat aufgrund von Kraftstoffnormen und CO₂-Zertifikaten weiterhin einen großen Einfluss auf die Wirtschaft. Die Verfügbarkeit landwirtschaftlicher Rohstoffe, das bestehende Eisenbahnnetz und der hohe Kraftstoffverbrauch verschaffen den USA einen strukturellen Vorteil in der Produktion.
Europäischer Markt für Bioalkohole
Europa wird Schätzungen zufolge im Jahr 2025 einen Anteil von 20–24 % am Markt für Bioalkohol ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,3 % wachsen. Die Nachfrage wird hauptsächlich von Großbritannien und Deutschland generiert, während Frankreich, Italien und Spanien durch ihre Politik in den Bereichen erneuerbarer Verkehr, industrielle Verarbeitung und ihre hochentwickelte chemische Industrie in Europa dazu beitragen. Die europäische Nachfrage legt zunehmend Wert auf Technologien und Verfahren, die eine Reduzierung der Treibhausgasemissionen über den gesamten Lebenszyklus hinweg und eine nachhaltige Rohstoffgewinnung nachweisen können.
Großbritannien setzt verstärkt auf die Entwicklung kohlenstoffarmer Verkehrsmaßnahmen und fördert dabei erneuerbare Kraftstoffe und fortschrittliche Rohstofftechnologien. Deutschland legt Wert auf erneuerbare Energien und die Senkung der Verkehrsemissionen, wodurch die Nachfrage nach nachhaltigen Kraftstoffen steigt. Frankreich profitiert von der Verfügbarkeit landwirtschaftlicher Rohstoffe und der bestehenden Biokraftstoffindustrie. Auch Italien und Spanien bieten dank ihrer Politik für erneuerbare Verkehrstechnologien, landwirtschaftlicher Reststoffe und des wachsenden Interesses an fortschrittlichen Biokraftstoffen zusätzliche Möglichkeiten.
APAC-Markt für Bioalkohole
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich 27–31 % der weltweiten Nachfrage nach Bioalkohol ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,7 % wachsen. China ist führend in der regionalen Industrieentwicklung, während Indien die Ethanolbeimischung rasch ausbaut. Japan und Südkorea konzentrieren sich auf fortschrittliche biobasierte Chemikalien und kohlenstoffärmere Kraftstoffe, während Australien Möglichkeiten zur Integration von Agrarabfällen und erneuerbaren Energien bietet.
Politische Unterstützung wirkt als wichtiger regionaler Katalysator. Indien erreichte im Rahmen des ESY 2025/26 einen Ethanolanteil von 20 % und baute gleichzeitig seine heimischen Produktionskapazitäten aus. China entwickelt Kapazitäten für erneuerbare Kraftstoffe und Biochemikalien, und Japan sowie Südkorea investieren in kohlenstoffarme Industriewege. Regionale Produzenten prüfen zunehmend die Verwendung von Agrarabfällen und Nicht-Nahrungsmittelrohstoffen, um die Abhängigkeit von der Zielkonflikt zwischen Nahrungsmittel- und Kraftstoffproduktion zu verringern und die Emissionen über den gesamten Lebenszyklus zu verbessern.
Markt für Bioalkohole im Nahen Osten und Afrika
Der Markt für Bioalkohol im Nahen Osten und in Afrika ist zwar noch kleiner als die führenden Regionen, bietet aber ein wachsendes Potenzial mit einer prognostizierten jährlichen Wachstumsrate von 5,5–6,5 %. Saudi-Arabien und die Vereinigten Arabischen Emirate prüfen erneuerbare Kraftstoffe im Rahmen einer breiteren Energiediversifizierung, während Südafrika über landwirtschaftliche Reststoffe und etablierte Kapazitäten in der chemischen Verarbeitung verfügt.
Die Energieinfrastruktur der Region bildet die Grundlage für die zukünftige Integration biobasierter Kraftstoffe. Saudi-Arabien und die VAE verfügen über leistungsstarke Logistik- und petrochemische Netzwerke, die die Weiterverarbeitung biobasierter Chemikalien unterstützen können, während Südafrika Möglichkeiten zur Gewinnung landwirtschaftlicher Rohstoffe bietet. Andere Märkte im Nahen Osten und Afrika könnten kleinere, dezentrale Projekte entwickeln, die Siedlungsabfälle, Melasse, Erntereste und industrielle Nebenprodukte nutzen, sofern die Sammlung wirtschaftlich sinnvoll ist.
Segmentierungsanalyse
Typ
Für das Segment „Typen“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,9–7,7 % erwartet. Bioethanol bleibt aufgrund seiner etablierten Verwendung als Kraftstoff das dominierende Produkt, während Biobutanol, Biomethanol, Biopropanol und Biobutandiol höherwertige Anwendungsmöglichkeiten in den Bereichen Chemie, Beschichtungen, Spezialkraftstoffe und Industrie bieten. Technologische Reife und Wirtschaftlichkeit der Produktion werden das Tempo der Diversifizierung bestimmen.
- Bioethanol: Bleibt das Hauptprodukt, da die Infrastruktur für die Beimischung, die etablierte Fermentationstechnologie und staatliche Vorgaben den großvolumigen Transport in Nordamerika, Brasilien, Indien und Europa unterstützen.
- Biopropanol: Erschließt neue Möglichkeiten in den Bereichen Lösungsmittel, Chemikalien und Spezialformulierungen. Die Entwicklung konzentriert sich auf biologische Umwandlungswege, die eine höhere Flexibilität bei den Rohstoffen und eine geringere Abhängigkeit von fossilen Chemikalien ermöglichen.
- Biomethanol: Bietet Chancen für erneuerbare Schiffskraftstoffe, Chemikalien und Energieanwendungen. Die Nachfrage ist zunehmend an Ziele zur Reduzierung der Kohlenstoffintensität und die Verfügbarkeit nachhaltiger Produktionswege auf Biomasse- oder Abfallbasis gekoppelt.
- Biobutanol: Bietet attraktive Kraftstoff- und chemische Eigenschaften, darunter eine höhere Energiedichte und ein breiteres Mischungspotenzial. Die kommerzielle Einführung hängt von der Fermentationsproduktivität, den Trennkosten und der Wettbewerbsfähigkeit der Rohstoffe ab.
- Biobutandiol: Ein neuartiges biobasiertes chemisches Zwischenprodukt mit potenziellen Anwendungen in Polymeren, Beschichtungen und Spezialmaterialien. Seine strategische Bedeutung liegt im Ersatz fossiler chemischer Bausteine.
Quelle
Das Segment „Rohstoffquellen“ wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–8,1 % wachsen. Zuckerrohr und Mais bleiben aufgrund etablierter Lieferketten wirtschaftlich wichtig, während Bioabfälle strategisch an Bedeutung gewinnen, da Erzeuger nach kohlenstoffärmeren Rohstoffen suchen. Eine Diversifizierung der Rohstoffquellen kann die Abhängigkeit von einzelnen Agrarrohstoffen verringern und die Widerstandsfähigkeit gegenüber saisonalen Angebotsschwankungen verbessern.
- Bioabfall: Dazu gehören landwirtschaftliche Reststoffe, organische Siedlungsabfälle und industrielle Nebenprodukte. Seine Bedeutung nimmt zu, da Erzeuger nach kohlenstoffärmeren Verfahren und einer besseren Nutzung von Ressourcen suchen, die andernfalls entsorgt oder einer minderwertigen Behandlung unterzogen werden müssten.
- Zuckerrohr: Es ist ein etablierter Rohstoff für die Ethanolproduktion, insbesondere in Brasilien und anderen tropischen Agrarländern. Der hohe Zuckergehalt und die integrierte Verarbeitung ermöglichen eine effiziente Umwandlung und die Gewinnung von Nebenprodukten.
- Mais: Aufgrund des weitverbreiteten Anbaus, der etablierten Getreidelogistik und der ausgereiften Infrastruktur für Trocken- und Nassmühlen bleibt Mais in Nordamerika von strategischer Bedeutung. Seine Wirtschaftlichkeit ist weiterhin von den Getreidepreisen und der konkurrierenden Verwendung in Lebens- und Futtermitteln abhängig.
Anwendung
Für das Anwendungssegment wird ein jährliches Wachstum von 7,0–7,8 % erwartet. Kraftstoffe bleiben der größte Absatzmarkt, da Beimischungsvorschriften einen hohen Verbrauch begünstigen. Anwendungen in der Pharma-, Beschichtungs-, Kosmetik- und Energiebranche diversifizieren die Nachfrage. Der Markt für Bioalkohole erstreckt sich daher über den Kraftstoffmarkt hinaus auf Branchen, in denen erneuerbarer Kohlenstoff erdölbasierte Zwischenprodukte ersetzen kann.
- Kraftstoffe für den Transportsektor: Sie stellen den größten Anwendungsbereich dar, da Ethanol und andere Alkohole Benzin beigemischt oder zu fortschrittlichen Kraftstoffen verarbeitet werden können. Gesetzliche Vorgaben und Programme zur CO₂-Reduzierung sind weiterhin zentrale Nachfragetreiber.
- Stromerzeugung: Bietet eine zusätzliche Möglichkeit, Bioalkohole zur Unterstützung dezentraler Energiesysteme oder integrierter Bioraffinerien einzusetzen. Die Akzeptanz hängt von der Umwandlungseffizienz, der lokalen Kraftstoffwirtschaft und dem Wettbewerb durch andere erneuerbare Technologien ab.
- Pharmazeutische Industrie: Verwendet hochreine Alkohole als Lösungsmittel, Zwischenprodukte und Formulierungsbestandteile. Die Nachfrage wird durch die pharmazeutische Produktion, Qualitätsanforderungen und das zunehmende Interesse an erneuerbaren Rohstoffquellen für chemische Ausgangsstoffe gedeckt.
- Farben und Lacke: Biobasierte Alkohole können als Lösungsmittel und chemische Zwischenprodukte dienen. Ihre Akzeptanz hängt von der Formulierungsleistung, regulatorischen Anforderungen, dem Gehalt an flüchtigen organischen Verbindungen und der Verfügbarkeit wettbewerbsfähiger, erneuerbarer Rohstoffe ab.
- Kosmetik und Körperpflege: Die Nachfrage wird durch Rezepturen mit nachwachsenden oder natürlichen Inhaltsstoffen gestützt. Produktqualität, Reinheit, Geruchseigenschaften und Kompatibilität mit bestehenden Rezepturen entscheiden über die Markteinführung.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Kraftstoffe für den Transport |
Hoch |
Kraftstoffmischung |
Reifen |
|
Stromerzeugung |
Medium |
Dezentrale Energie |
Skalierung |
|
Pharmazeutische |
Medium |
Erneuerbare Lösungsmittel |
Skalierung |
|
Farben und Lacke |
Medium |
Bio-Lösungsmittel |
Skalierung |
|
Kosmetik und Körperpflege |
Niedrig |
Saubere Rezeptur |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Bioalkoholmarktes
Ausweitung der Ethanolbeimischungsvorschriften und der Programme für erneuerbare Kraftstoffe
Die anhaltende Bedeutung staatlicher Beimischungsrichtlinien liegt darin begründet, dass sie eine planbare Nachfrage nach heimischen, erneuerbaren Alkoholkraftstoffen schaffen. Indien hat im Rahmen des Wirtschaftsjahres 2025/26 ein Ethanol-Beimischungsziel von 20 % erreicht, während die USA und Brasilien bereits über einen etablierten, auf Regulierungen basierenden Ethanolmarkt verfügen. Die staatlichen Programme verringern die Abhängigkeit von der schwankenden Verbrauchernachfrage und machen die Absicht der Hersteller, zusätzliche Produktionskapazitäten aufzubauen, deutlicher sichtbar. Sie fördern Investitionen in Lagerung, Vertrieb, Mischanlagen und Rohstoffbeschaffung. Mit steigenden oder strengeren staatlichen Beimischungszielen können die Hersteller mit höheren Kapazitäten arbeiten und von Skaleneffekten profitieren. Die Rentabilität hängt jedoch von vielen Faktoren ab, wie beispielsweise den Rohstoffkosten, der Kompatibilität des Kraftstoffs mit bestehenden Fahrzeugen und den regulatorischen Rahmenbedingungen.
Zunehmende Nutzung kohlenstoffärmerer Rohstoffe und abfallbasierter Verfahren
Biomasseabfälle entwickeln sich zu einer strategischen Ressource, die zur Reduzierung des CO₂-Fußabdrucks im Lebenszyklus beitragen kann, ohne den Flächenbedarf in der Landwirtschaft zu erhöhen. Landwirtschaftliche Reststoffe, organische Abfälle aus Kommunen und industrielle Nebenprodukte dienen als alternative Kohlenstoffquellen und eröffnen neue Möglichkeiten zur Generierung von Einnahmen im Abfallmanagement. Technologische Fortschritte bei Vorbehandlungsverfahren, enzymatischer Umwandlung, Fermentation und katalytischen Prozessen machen diese Optionen technisch realisierbarer. Produzenten können die CO₂-Abscheidung auch mit einem CO₂-armen Ethanolproduktionsprozess kombinieren. Ein solcher Ansatz würde den Markteintritt in den Markt für hochwertige Kraftstoffe und andere mit CO₂ verbundene Anreize erleichtern. Die wirtschaftliche Rentabilität dieser Strategie hängt von Faktoren wie der Verfügbarkeit von Rohstoffen in hoher Dichte, den Kosten der Vorbehandlung, den Ausbeuten und der lokalen Logistik ab.
Integration der Bioalkoholproduktion mit höherwertigen nachgelagerten Märkten
Immer mehr Hersteller streben danach, ihre Aktivitäten über die traditionellen Kraftstoffmärkte hinaus zu erweitern, indem sie Alkohole in nachhaltigen Flugkraftstoff, erneuerbare Chemikalien, Lösungsmittel, Polymere und Spezialzwischenprodukte umwandeln. Diese Strategie ermöglicht eine bessere Anlagenauslastung und verringert die Abhängigkeit von einem einzigen Markt für das Endprodukt. Die Bedeutung der Ethanol-zu-Flugkraftstoff-Technologie liegt darin, dass sie Herstellern den Zugang zu den Flugkraftstoffmärkten über ihre Ethanol-Infrastruktur ermöglicht. Gevo, Inc. entwickelt Ethanol-zu-Flugkraftstoff- und Ethanol-zu-Olefin-Technologien. Der wirtschaftliche Vorteil besteht in einem erweiterten Zielmarkt für den Hersteller mit Zugang zu einer stabilen Versorgung mit Alkoholrohstoffen. Langfristig kann eine Anlage, die mit Kraftstoff und Chemikalien betrieben werden kann, widerstandsfähiger gegenüber Schwankungen der Rohstoffpreise und regulatorischen Änderungen sein.
Zukunftstrends auf dem Markt für Bioalkohole
Trends bei Bioalkohol: Hin zu fortschrittlicher Rohstoffflexibilität
Zukünftige Trends auf dem Bioalkoholmarkt werden sich zunehmend auf kohlenstoffarme Rohstoffe, fortschrittliche Fermentation, Zelluloseumwandlung, Reduzierung der Kohlenstoffintensität und die Integration in nachhaltige Kraftstoffproduktionswege konzentrieren. In der nächsten Entwicklungsphase wird der Fokus verstärkt auf die flexible Nutzung von Rohstoffen anstatt auf nur eine einzige Nutzpflanze gerichtet sein. Es wird erwartet, dass Hersteller nach Möglichkeit eine Kombination aus Mais, Zuckerrohrbagasse, landwirtschaftlichen Reststoffen und Industrieabfällen verwenden werden. Flexible Rohstoffe gewährleisten eine stabile Produktion auch bei Rohstoffknappheit und sind umweltfreundlicher. Neue Vorbehandlungs- und Fermentationstechniken ermöglichen die Verarbeitung heterogenerer Rohstoffe im kommerziellen Umwandlungsprozess. Ein weiterer Vorteil dieses neuen Ansatzes ist die Einhaltung der Anforderungen der Kreislaufwirtschaft, da Abfallstoffe nun zu Kraftstoff- und chemischen Rohstoffen werden. Das neue Produktionsparadigma nähert sich Bioraffinerien mit mehreren Produkten an, anstatt sich auf reine Ethanol-Anlagen zu beschränken.
Ausbau der Umwandlung von Alkohol in Kerosin und erneuerbare Chemikalien
Es ist wahrscheinlich, dass die Umwandlung von Alkohol in Kerosin und Chemikalien künftig attraktiver wird, da Bioalkoholhersteller durch neue Wege zur Gewinnung erneuerbarer Alkohole zusätzliche Wertschöpfungsketten erschließen können. Die Verwendung von Flugkraftstoff kann sehr große Mengen Ethanol verbrauchen und gleichzeitig den Bedarf an Ethanol, auch außerhalb der Benzinbeimischung, erhöhen. Parallel dazu können Ethanol-zu-Olefinen-Prozesse erneuerbare Rohstoffe für Kunststoffharze, Beschichtungen, Lösungsmittel und Spezialchemikalien liefern. Dies kann in Situationen, in denen die Kraftstoffmärkte durch politische oder preisliche Probleme beeinträchtigt sind, einen Mehrwert schaffen. Durch Technologielizenzierung und strategische Allianzen werden solche Projekte leichter realisierbar, sodass Hersteller ihre Fermentationsanlagen in Kombination mit nachgelagerten Prozesstechnologien nutzen können.
Marktchancen für Bioalkohol
Entwicklung integrierter Bioraffinerien zur Umwandlung von Abfall in Alkohol
Der Bau integrierter Anlagen zur Alkoholgewinnung aus Abfall kann Regionen mit reichhaltigen Vorkommen an landwirtschaftlicher Biomasse, Abfällen aus der Lebensmittelverarbeitung und organischen Bioabfällen aus dem kommunalen Bereich neue Chancen eröffnen. Solche Anlagen vereinen Prozesse wie Vorbehandlung, Fermentation, Reinigung, Kohlenstoffbehandlung und die Rückgewinnung von Nebenprodukten in einem einzigen Prozesssystem. Dieser Ansatz steigert die Effizienz, senkt die Kosten der Materialentsorgung und reduziert die Emissionen über den gesamten Lebenszyklus. Projektentwickler sollten Regionen mit einem gut ausgebauten Verkehrsnetz, der Verfügbarkeit erneuerbarer Energien und Abnehmern von Brennstoffen oder Chemikalien anvisieren. Kooperationen mit Landwirten, Kommunen, Lebensmittelverarbeitern und der Industrie tragen zur Sicherung der Rohstoffversorgung bei. Projekte können zudem von den Vorteilen kohlenstoffarmer Kraftstoffe aufgrund ihrer differenzierten Emissionsrichtlinien profitieren. Zukünftig könnten technologische Fortschritte modulare Anlagen auch in Regionen mit geringer Rohstoffdichte für zentrale Verarbeitungsanlagen wirtschaftlich attraktiv machen.
Expansion in den Bereich erneuerbare Chemikalien und nachhaltiger Flugkraftstoff
Die Prognosen für den Bioalkohol-Markt weisen auf Chancen hin, die sich durch die Diversifizierung hin zu nachhaltigem Flugkraftstoff und erneuerbaren chemischen Zwischenprodukten ergeben. Investoren können Projekte anvisieren, die etablierte Ethanol-Anlagen mit nachgelagerten Umwandlungstechnologien verbinden. Dadurch können bestehende Rohstoff- und Fermentationsinfrastrukturen höherwertige Märkte bedienen. Dieser Ansatz kann die Abhängigkeit von Benzinbeimischungen verringern und gleichzeitig den Zugang zur Nachfrage im Luftfahrtsektor und im Bereich Spezialchemikalien ermöglichen. Strategische Chancen bieten die Umwandlung von Ethanol in Kerosin, Ethanol in Olefine, erneuerbare Lösungsmittel und biobasierte Polymerzwischenprodukte. Erfolgreiche Projekte erfordern Technologievalidierung, Zertifizierung, langfristige Abnahmeverträge und Zugang zu kohlenstoffarmen Rohstoffen. Produzenten mit integriertem CO₂-Management können einen zusätzlichen Vorteil haben, da geringere Emissionen über den gesamten Lebenszyklus die Marktposition stärken und die Berechtigung zur Teilnahme an sich entwickelnden Umweltförderprogrammen verbessern können.
Aktuelle Entwicklungen
- März 2025: MayMaan Research stellte seinen AquaStroke-Motor vor, der mit einem Kraftstoffgemisch aus 70 % Wasser und 30 % Ethanol/Methanol betrieben werden kann. Die Technologie zielt auf Anwendungen in der Stromerzeugung ab, darunter Rechenzentren, Ladeinfrastruktur für Elektrofahrzeuge, netzunabhängige Systeme und Notstromversorgung. MayMaan gab außerdem bekannt, Lizenzvereinbarungen mit Herstellern und Vertriebspartnern in Europa und den USA anzustreben.
- August 2025: Conestoga Energy Holdings, LLC erwarb SAFFiRE Renewables, LLC und damit deren geistiges Eigentum, zugehörige Technologien, die geplante Pilotanlage sowie Schlüsselpersonal. Die Übernahme ermöglicht den Zugang zur vom NREL entwickelten Deacetylierungs- und mechanischen Raffinationstechnologie zur Umwandlung von Maisstroh in kohlenstoffarmes Ethanol und unterstützt so die zukünftige Produktion von nachhaltigem Flugkraftstoff und kohlenstoffarmen Biokraftstoffen. Häufig gestellte Fragen
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -