
Marché des bioalcools : taille, part de marché et prévisions 2034
Taille et prévisions du marché des bioalcools (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type (biobutanol, bioéthanol, biométhanol, butanediol) ; par application (médicale, production d’énergie, transport, autres) ; par matière première (déchets biologiques, céréales, canne à sucre, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007835
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
74,75 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
140,58 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,27 %
taux de croissance
Marché adressable
971,29 milliards de dollars américains
(2026-2034)
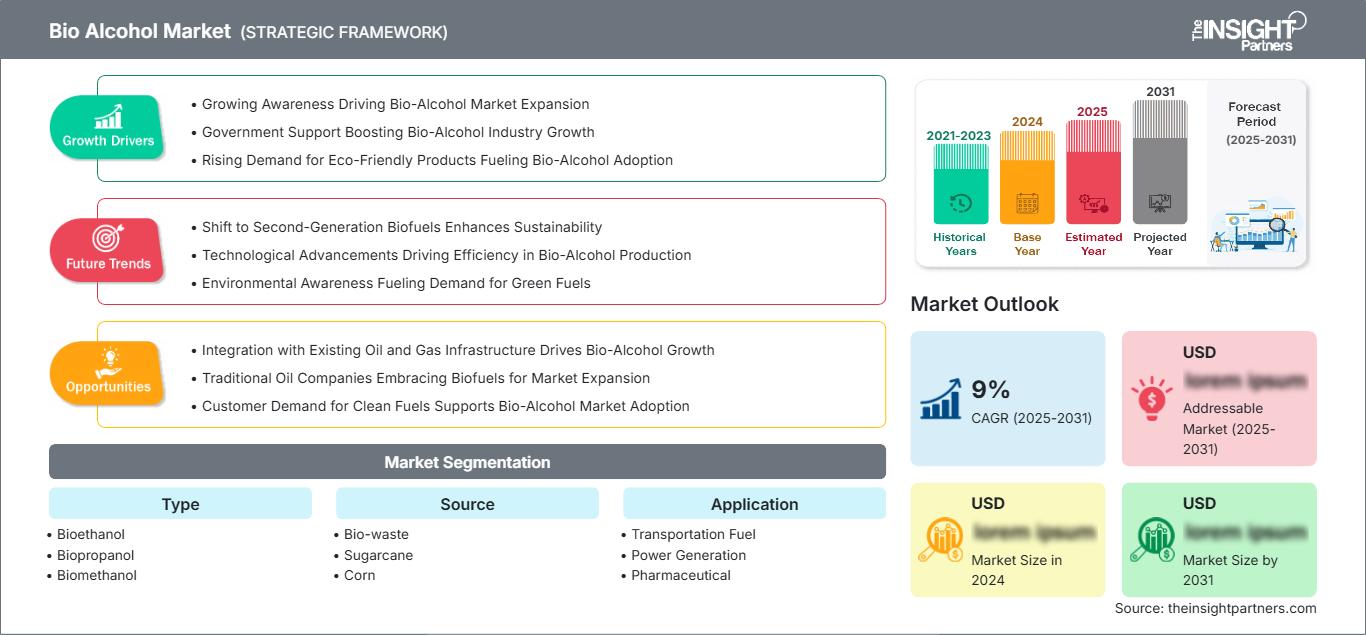
Le marché des bioalcools représentait 74,75 milliards de dollars américains en 2025 et devrait atteindre 140,58 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 7,27 % sur la période 2026-2034. La demande est de plus en plus influencée par la décarbonation des transports, les obligations en matière de contenu renouvelable, la diversification des matières premières et le développement d'intermédiaires chimiques biosourcés. Les bioalcools constituent une vaste plateforme de carbone renouvelable englobant l'éthanol carburant, le biobutanol, le biométhanol, le biopropanol et le biobutanediol.
L'Amérique du Nord est bien positionnée pour une expansion soutenue, grâce aux normes relatives aux carburants renouvelables, aux programmes de carburants à faible teneur en carbone, aux infrastructures de production d'éthanol à base de maïs et aux nouvelles filières de transformation de l'alcool en carburant pour l'aviation. La taille du marché régional des bioalcools est également influencée par les capacités de fermentation existantes, la disponibilité des matières premières agricoles, les initiatives de réduction de l'intensité carbone et les investissements dans les installations de production d'éthanol à faible teneur en carbone intégrant la capture du carbone.
Analyse et perspectives du marché des bio-alcools
- Amérique du Nord : L’Amérique du Nord devrait représenter une part de 35 à 39 % en 2025 et connaître une croissance annuelle composée de 5,9 à 6,8 % entre 2026 et 2034, grâce à une infrastructure d’éthanol établie, des politiques en matière de carburants renouvelables et des investissements dans la production à faible émission de carbone.
- États-Unis : On estime que les États-Unis représenteront 28 à 32 % du marché mondial en 2025, avec un taux de croissance annuel composé (TCAC) de 5,8 à 6,7 % jusqu'en 2034, à mesure que la production d'éthanol et les applications des carburants à faible teneur en carbone se développeront.
- Europe : L'Europe devrait détenir une part de marché de 20 à 24 % en 2025 et connaître une croissance annuelle composée de 6,4 à 7,3 %, l'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni soutenant l'adoption des carburants renouvelables et la demande de produits chimiques biosourcés.
- Asie-Pacifique : La part de l'Asie-Pacifique dans le marché du travail est estimée entre 27 et 31 % en 2025 et devrait croître à un TCAC de 7,8 à 8,7 %, tirée par la Chine, l'Inde, le Japon et la Corée du Sud grâce aux obligations de mélange et au développement de la chimie biosourcée industrielle.
- Segment le plus important : Le bioéthanol devrait représenter une part de marché de 68 à 73 % en 2025 et connaître une croissance annuelle composée de 6,8 à 7,6 %, reflétant son rôle établi de carburant pour le transport.
- Segment à forte croissance : Les biodéchets sont bien positionnés pour une adoption accélérée, avec une part estimée à 15-19 % en 2025 et un TCAC de 9,0-10,0 % à mesure que les filières dérivées des déchets améliorent la performance carbone.
- Principales sociétés analysées en détail : BASF SE, Cargill, Incorporated, Mitsubishi Chemical Corporation, Raízen SA, Genomatica, Inc., Godavari Biorefineries Limited, Gevo, Inc., Green Plains Inc., POET, LLC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La part de marché des bioalcools est de plus en plus influencée par la transition des matières premières conventionnelles de première génération vers des procédés à plus faible empreinte carbone. Les gains d'efficacité dans la fermentation, la distillation, la déshydratation, le stockage du carbone et la valorisation des déchets en carburants révolutionnent l'économie de production. Les usines historiques à base de maïs et de canne à sucre conserveront leurs avantages d'échelle, tandis que les nouveaux projets se concentreront de plus en plus sur les matériaux cellulosiques, les déchets agricoles et les bioraffineries capables de produire des carburants, des produits chimiques, de l'énergie et des coproduits à partir d'une même matière première.
Pour la période à venir, les investissements devraient se concentrer sur les régions disposant de ressources en biomasse, de politiques de mélange et de voies d'exportation. L'Inde, le Brésil, l'Asie du Sud-Est et certaines régions d'Amérique du Nord présentent de bonnes perspectives de croissance des capacités, tandis que l'Europe privilégie la réduction des émissions sur l'ensemble du cycle de vie grâce à sa réglementation. Les fournisseurs de technologies développent des procédés de conversion de l'alcool en carburant pour l'aviation, offrant ainsi une nouvelle utilisation à l'éthanol et aux autres intermédiaires de bioalcool, au-delà des carburants routiers.
Portée du rapport sur le marché des bioalcools
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 74,75 milliards de dollars américains |
| Taille du marché d'ici 2034 | 140,58 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,27% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des bioalcools
La croissance du marché des bioalcools est soutenue par les obligations en matière de carburants renouvelables, les objectifs de réduction de la consommation de pétrole et la demande de matières premières chimiques à faible teneur en carbone. La chaîne de valeur débute avec des matières premières telles que le sucre, l'amidon, les résidus cellulosiques ou les déchets organiques, puis se poursuit par le prétraitement, la fermentation ou la catalyse, la purification, le mélange, la distribution et la transformation en produits finaux. Outre la matière première principale, d'autres coproduits, notamment les drêches de distillerie, le CO₂, l'huile de maïs, l'électricité et les produits chimiques renouvelables, sont désormais commercialisés. Le prix des matières premières constitue un facteur de variation important du côté de l'offre, en particulier pour les procédés à base de maïs et de canne à sucre.
Les coûts de production varient considérablement d'une région à l'autre en raison de la disponibilité variable des matières premières, des coûts énergétiques, des systèmes de crédits carbone, de la logistique et des mélanges. Une approche intégrée permettra de réduire la vulnérabilité aux fluctuations des prix des matières premières grâce à la diversification des sources de revenus. Les technologies de valorisation des déchets nécessitent de meilleurs mécanismes de collecte et de prétraitement ; toutefois, elles peuvent améliorer la performance carbone et faciliter l'accès aux marchés haut de gamme à faible émission de carbone.
L' analyse du marché des bioalcools révèle une structure concurrentielle associant de grands producteurs de matières premières, des entreprises chimiques intégrées, des développeurs de technologies et des sociétés spécialisées dans les carburants renouvelables. Les compétences du secteur chimique sont assurées par BASF SE et Mitsubishi Chemical Corporation. Les ressources et procédés agricoles sont couverts par Cargill, Incorporated, Raízen SA, Green Plains Inc. et POET, LLC. Gevo, Inc. est spécialisée dans l'éthanol bas carbone, la gestion du carbone et les technologies de conversion de l'alcool en carburant pour l'aviation.
Le positionnement concurrentiel repose de plus en plus sur l'échelle de production, la teneur en carbone, la fiabilité de l'approvisionnement en matières premières et les possibilités d'obtenir des contrats d'achat à long terme. Godavari Biorefineries Limited apporte une présence dans l'écosystème indien de la canne à sucre. La production de produits chimiques par biotechnologie est la spécialisation de Genomatica, Inc. Des investissements sont également réalisés dans l'intégration des procédés, la capture du carbone, la fermentation avancée et les produits chimiques renouvelables. Les acquisitions, les alliances stratégiques, les licences technologiques et l'expansion des capacités continueront donc de jouer un rôle important.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des bioalcools : Perspectives stratégiques
Perspectives régionales
Marché nord-américain du bioalcool
Le marché nord-américain du bioalcool devrait représenter entre 35 et 39 % du marché en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 5,9 à 6,8 % jusqu'en 2034. La position des États-Unis sur ce marché régional s'explique par leurs importantes ressources en maïs, leurs installations de production d'éthanol bien établies, leur marché du mélange et leurs capacités logistiques. Le Canada, quant à lui, contribue à ce marché grâce à sa réglementation sur les carburants renouvelables et à une attention accrue portée aux carburants de transport à faible teneur en carbone. Les acteurs régionaux s'intéressent à la capture du carbone, à la valorisation des déchets et aux produits chimiques renouvelables pour améliorer leur rentabilité.
Des investissements font également le lien entre la filière traditionnelle de l'éthanol et les nouvelles opportunités offertes par les énergies bas carbone. Les procédés de conversion de l'alcool en carburants d'aviation stimuleront la demande d'éthanol, tandis que le captage du carbone réduira les émissions sur l'ensemble du cycle de vie et facilitera l'accès aux crédits carbone. Par conséquent, les coopératives agricoles, les producteurs d'éthanol, les entreprises chimiques et les fournisseurs de technologies développent des écosystèmes, et la disponibilité des matières premières ainsi que la stabilité réglementaire deviennent des facteurs clés de l'utilisation et de l'investissement.
Marché américain des bioalcools
Les États-Unis représentaient environ 79 à 83 % du marché nord-américain des bioalcools et environ 28 à 32 % du marché mondial en 2025. Ce marché devrait connaître une croissance annuelle composée de 5,8 à 6,7 % jusqu'en 2034. L'éthanol à base de maïs demeure la principale voie de production, grâce à d'importantes infrastructures agricoles et à des circuits de mélange bien établis. Des entreprises telles que POET, LLC, Green Plains Inc., Cargill, Incorporated et Gevo, Inc. sont présentes à différents niveaux de la chaîne de valeur.
La demande future sera davantage liée à l'utilisation de carburants à faible teneur en carbone qu'aux mélanges d'essence conventionnels. Des investissements sont en cours dans les technologies de captage du carbone, le gaz naturel issu de sources renouvelables, l'éthanol à faible teneur en carbone et les procédés de transformation de l'alcool en carburant pour avions. Les politiques gouvernementales, tant au niveau fédéral qu'étatique, continuent d'exercer une forte influence sur l'économie, notamment en raison des normes relatives aux carburants et des crédits carbone. La disponibilité des matières premières agricoles, le réseau ferroviaire existant et une consommation importante de carburant confèrent aux États-Unis un avantage structurel en matière de production.
Marché européen du bioalcool
On estime que l'Europe représentera 20 à 24 % du marché des bioalcools en 2025 et connaîtra une croissance annuelle composée de 6,4 à 7,3 %. La demande est principalement générée par le Royaume-Uni et l'Allemagne, tandis que la France, l'Italie et l'Espagne y contribuent grâce à des politiques favorisant les transports renouvelables, les procédés industriels et des industries chimiques performantes. La demande européenne s'intéresse de plus en plus aux technologies et procédés permettant de réduire les émissions de gaz à effet de serre tout au long du cycle de vie et de s'approvisionner en matières premières de manière durable.
Le Royaume-Uni s'investit fortement dans le développement de transports à faibles émissions de carbone, en privilégiant les carburants renouvelables et les technologies de pointe en matière première. L'Allemagne mise sur les énergies renouvelables et la réduction des émissions du secteur des transports, ce qui accroît la demande en carburants durables. La France bénéficie de la disponibilité de matières premières agricoles et d'une filière de production de biocarburants déjà établie. L'Italie et l'Espagne offrent également des opportunités supplémentaires grâce à leurs politiques en faveur des transports renouvelables, à la valorisation des résidus agricoles et à un intérêt croissant pour les biocarburants avancés.
Marché des bioalcools de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 27 et 31 % de la demande mondiale de bioalcools en 2025 et connaître une croissance annuelle composée de 7,8 à 8,7 %. La Chine est le moteur de l'activité industrielle régionale, tandis que l'Inde développe rapidement le mélange d'éthanol. Le Japon et la Corée du Sud privilégient les produits chimiques biosourcés de pointe et les carburants à faible teneur en carbone, tandis que l'Australie offre des opportunités en matière de résidus agricoles et d'intégration des énergies renouvelables.
Le soutien politique constitue un catalyseur régional majeur. L'Inde a atteint un taux d'incorporation d'éthanol de 20 % durant la campagne énergétique 2025-2026, tout en augmentant sa capacité de production nationale. La Chine développe des carburants renouvelables et des procédés biochimiques, tandis que le Japon et la Corée du Sud investissent dans des filières industrielles à faibles émissions de carbone. Les producteurs régionaux évaluent de plus en plus les déchets agricoles et les matières premières non alimentaires afin de réduire leur dépendance au dilemme entre alimentation et carburant et d'améliorer l'empreinte carbone de leur cycle de vie.
Marché du bioalcool au Moyen-Orient et en Afrique
Le marché des bioalcools au Moyen-Orient et en Afrique demeure plus petit que celui des régions leaders, mais offre un potentiel de croissance important, avec un TCAC projeté de 5,5 à 6,5 %. L’Arabie saoudite et les Émirats arabes unis étudient les carburants renouvelables dans le cadre d’une diversification énergétique plus large, tandis que l’Afrique du Sud dispose de résidus agricoles et de capacités de traitement chimique bien établies.
L'infrastructure énergétique de la région constitue un socle pour l'intégration future des biocarburants. L'Arabie saoudite et les Émirats arabes unis disposent de solides réseaux logistiques et pétrochimiques capables de soutenir la production de produits chimiques biosourcés en aval, tandis que l'Afrique du Sud offre des opportunités en matière de matières premières agricoles. D'autres marchés du Moyen-Orient et d'Afrique pourraient développer des projets décentralisés de plus petite envergure, valorisant les déchets municipaux, la mélasse, les résidus de récolte et les sous-produits industriels là où la collecte est économiquement avantageuse.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée (TCAC) de 6,9 % à 7,7 % entre 2026 et 2034. Le bioéthanol demeure le produit dominant grâce à son utilisation établie comme carburant pour le transport, tandis que le biobutanol, le biométhanol, le biopropanol et le biobutanediol offrent des perspectives à plus forte valeur ajoutée dans les secteurs de la chimie, des revêtements, des carburants spéciaux et des applications industrielles. La maturité technologique et la rentabilité de la production détermineront le rythme de cette diversification.
- Bioéthanol : Il demeure le principal produit car les infrastructures de mélange, les technologies de fermentation établies et les réglementations gouvernementales soutiennent les applications de transport à grande échelle en Amérique du Nord, au Brésil, en Inde et en Europe.
- Biopropanol : Il répond aux nouvelles opportunités dans les solvants, les produits chimiques et les formulations spécialisées, avec un développement axé sur les voies de conversion biologique capables d’améliorer la flexibilité des matières premières et de réduire la dépendance aux produits chimiques dérivés des énergies fossiles.
- Le biométhanol offre des perspectives pour les carburants marins renouvelables, les produits chimiques et les applications énergétiques. La demande est de plus en plus liée aux objectifs de réduction de l'intensité carbone et à la disponibilité de procédés de production durables à partir de biomasse ou de déchets.
- Le biobutanol présente des caractéristiques intéressantes en tant que carburant et produit chimique, notamment une densité énergétique plus élevée et un potentiel de mélange plus large. Son adoption commerciale dépend de la productivité de la fermentation, des coûts de séparation et de la compétitivité des matières premières.
- Le biobutanediol est un intermédiaire chimique biosourcé émergent présentant des applications potentielles dans les polymères, les revêtements et les matériaux de spécialité. Son importance stratégique réside dans sa capacité à remplacer les composés chimiques de base issus de ressources fossiles.
Source
Le segment des sources d'approvisionnement devrait connaître une croissance annuelle composée de 7,3 % à 8,1 % jusqu'en 2034. La canne à sucre et le maïs demeurent des produits importants sur le plan commercial grâce à des chaînes d'approvisionnement bien établies, tandis que les biodéchets acquièrent une importance stratégique croissante, les producteurs recherchant des matières premières à faible empreinte carbone. La diversification des sources d'approvisionnement permet de réduire la dépendance à l'égard de certaines matières premières agricoles et d'améliorer la résilience face aux fluctuations saisonnières de l'offre.
- Les biodéchets comprennent les résidus agricoles, les déchets organiques municipaux et les sous-produits industriels. Leur importance croît à mesure que les producteurs recherchent des solutions à faible émission de carbone et une meilleure valorisation des ressources qui, autrement, devraient être éliminées ou traitées de manière peu valorisante.
- La canne à sucre constitue une matière première reconnue pour la production d'éthanol, notamment au Brésil et dans d'autres régions agricoles tropicales. Sa teneur élevée en sucre et les procédés de transformation intégrés favorisent une conversion efficace et la production de coproduits.
- Le maïs demeure stratégiquement important en Amérique du Nord en raison de sa culture extensive, de la logistique céréalière bien établie et des infrastructures matures de transformation à sec et par voie humide. Sa rentabilité reste sensible aux prix des récoltes et à la concurrence des autres utilisations pour l'alimentation humaine et animale.
Application
Le segment des applications devrait enregistrer un TCAC de 7,0 à 7,8 %. Les carburants pour le transport demeurent le principal débouché, les obligations de mélange favorisant une consommation importante, tandis que les applications pharmaceutiques, les revêtements, les cosmétiques et la production d'énergie diversifient la demande. Le marché des bioalcools s'étend donc au-delà des marchés des carburants pour englober les industries où le carbone renouvelable peut remplacer les intermédiaires dérivés du pétrole.
- Carburants pour le transport : Ce secteur représente la plus grande base d’application, car l’éthanol et d’autres alcools peuvent être mélangés à l’essence ou transformés en carburants de pointe. Les exigences réglementaires et les programmes de réduction des émissions de carbone demeurent les principaux moteurs de la demande.
- Production d'énergie : Ce procédé offre une voie de conversion supplémentaire pour les bioalcools, permettant d'alimenter des systèmes énergétiques distribués ou des bioraffineries intégrées. Son adoption dépend du rendement de conversion, du coût local des combustibles et de la concurrence d'autres technologies renouvelables.
- Industrie pharmaceutique : Utilisation d’alcools de haute pureté comme solvants, intermédiaires et composants de formulation. La demande est soutenue par la production pharmaceutique, les exigences de qualité et l’intérêt croissant pour les sources renouvelables de matières premières chimiques.
- Peintures et revêtements : Les alcools biosourcés peuvent servir de solvants et d’intermédiaires chimiques. Leur adoption dépend des performances de la formulation, des exigences réglementaires, des considérations relatives aux composés organiques volatils et de la disponibilité de matières premières renouvelables à prix compétitifs.
- Cosmétiques et soins personnels : la demande est soutenue par des formulations privilégiant les ingrédients renouvelables ou d’origine naturelle. La qualification du produit, sa pureté, ses caractéristiques olfactives et sa compatibilité avec les formulations existantes déterminent son adoption commerciale.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Carburant de transport |
Haut |
Mélange de carburants |
Mature |
|
Production d'énergie |
Moyen |
Énergie distribuée |
Mise à l'échelle |
|
Pharmaceutique |
Moyen |
Solvants renouvelables |
Mise à l'échelle |
|
Peintures et revêtements |
Moyen |
Bio-solvants |
Mise à l'échelle |
|
Cosmétiques et soins personnels |
Faible |
Formulation propre |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des bioalcools
Expansion des obligations de mélange d'éthanol et des programmes de carburants renouvelables
L'importance persistante des politiques gouvernementales d'incorporation d'éthanol tient au fait qu'elles génèrent une demande prévisible pour les carburants alcoolisés renouvelables produits localement. L'Inde a atteint un objectif d'incorporation de 20 % d'éthanol durant la campagne agricole 2025-2026, tandis que les États-Unis et le Brésil disposent déjà d'un marché de l'éthanol établi et réglementé. Les programmes gouvernementaux réduisent la dépendance à l'égard de la demande fluctuante des consommateurs et rendent plus visibles les intentions des producteurs d'accroître leurs capacités de production. Ils stimulent les investissements dans le stockage, la distribution, les installations de mélange et l'approvisionnement en matières premières. À mesure que les objectifs d'incorporation gouvernementaux augmentent ou deviennent plus stricts, les producteurs pourront accroître leurs capacités de production et bénéficier d'économies d'échelle. Néanmoins, la rentabilité dépend de nombreux facteurs tels que le coût des matières premières, la compatibilité du carburant avec les véhicules existants et les politiques réglementaires.
Utilisation croissante de matières premières à faible teneur en carbone et de filières de valorisation des déchets
Les déchets de biomasse apparaissent comme une ressource stratégique susceptible de réduire l'empreinte carbone tout au long de leur cycle de vie, sans pour autant accroître les besoins en terres agricoles. Les résidus agricoles, les déchets organiques municipaux et les sous-produits industriels constituent des sources alternatives de carbone, offrant de nouvelles perspectives de génération de revenus grâce à la gestion intégrée des déchets. Les progrès technologiques réalisés dans les domaines du prétraitement, de la conversion enzymatique, de la fermentation et des procédés catalytiques rendent ces options plus viables techniquement. Les producteurs peuvent également combiner la capture du carbone à un procédé de production d'éthanol à faible intensité carbone. Une telle approche faciliterait l'accès au marché des biocarburants et aux autres incitations liées au carbone. La viabilité commerciale de cette stratégie dépendra de facteurs tels que la disponibilité de matières premières en grande quantité, le coût du prétraitement, les rendements et la logistique locale.
Intégration de la production de bioalcool aux marchés en aval à plus forte valeur ajoutée
De plus en plus, les producteurs cherchent à diversifier leurs activités au-delà des marchés traditionnels des carburants en transformant les alcools en carburant d'aviation durable, en produits chimiques renouvelables, en solvants, en polymères et en intermédiaires de spécialité. Cette stratégie permettra une meilleure utilisation des actifs et une moindre dépendance à un marché unique pour le produit final. L'importance de la technologie de conversion de l'éthanol en carburant d'aviation réside dans sa capacité à permettre au producteur d'accéder aux marchés des carburants d'aviation grâce à son infrastructure d'éthanol. Gevo, Inc. développe des technologies de conversion de l'éthanol en carburant d'aviation et en oléfines. L'impact économique se traduit par un marché cible élargi pour le producteur, avec un accès à un approvisionnement stable en matières premières alcooliques. À long terme, une usine capable de fonctionner avec des carburants et des produits chimiques pourrait être plus résiliente face aux fluctuations des prix des matières premières et à la réglementation.
Tendances futures du marché des bio-alcools
Les tendances en matière de bioalcool s'orientent vers une plus grande flexibilité des matières premières.
Les tendances futures du marché des bioalcools seront de plus en plus axées sur les matières premières à faible empreinte carbone, la fermentation avancée, la conversion de la cellulose, la réduction de l'intensité carbone et l'intégration aux filières de production de carburants d'aviation durables. La prochaine phase de développement privilégiera une utilisation flexible des matières premières plutôt que de se limiter à une seule culture. Il est prévu que les producteurs utilisent autant que possible une combinaison de maïs, de bagasse de canne à sucre, de résidus agricoles et de déchets industriels. Cette flexibilité garantira une production stable en cas de pénurie et sera plus respectueuse de l'environnement. De nouvelles techniques de prétraitement et de fermentation permettront d'intégrer des matières premières plus hétérogènes au processus de conversion industrielle. Cette nouvelle approche présentera également l'avantage de respecter les principes de l'économie circulaire, les déchets étant transformés en matières premières pour la production de carburants et de produits chimiques. Ce nouveau modèle de production se rapprochera davantage des bioraffineries multiproduits que des simples usines d'éthanol.
Développement des filières de transformation de l'alcool en kérosène et des produits chimiques renouvelables
Il est probable que les filières de conversion de l'alcool en carburant d'aviation et en produits chimiques gagneront en attractivité à l'avenir, grâce à la multiplication des flux de valeur offerts aux producteurs de bioalcool par les nouvelles voies de production d'alcools renouvelables. L'utilisation de carburant d'aviation peut absorber de très grandes quantités d'éthanol, tout en augmentant la demande au-delà du simple mélange avec l'essence. Parallèlement, les procédés de conversion de l'éthanol en oléfines peuvent créer des matières premières renouvelables pour les résines plastiques, les revêtements, les solvants et les produits chimiques de spécialité. Ceci peut apporter une valeur ajoutée dans les marchés des carburants de transport freinés par des problèmes de réglementation ou de prix. Grâce aux licences technologiques et aux alliances stratégiques, la mise en œuvre de tels projets sera facilitée, permettant aux producteurs d'utiliser leurs installations de fermentation en combinaison avec des technologies de transformation en aval.
Opportunités du marché des bioalcools
Développement de bioraffineries intégrées de valorisation des déchets en alcool
La construction d'usines intégrées de valorisation des déchets en alcool peut créer des opportunités pour les régions riches en biomasse agricole, en déchets de l'industrie agroalimentaire et en matières organiques biogéniques municipales. Ces usines peuvent intégrer des procédés tels que le prétraitement, la fermentation, la purification, la gestion du carbone et la récupération des coproduits au sein d'un même système. Cette approche permettra d'améliorer l'efficacité et de réduire les coûts d'élimination des déchets, ainsi que les émissions sur l'ensemble du cycle de vie. Les promoteurs devraient cibler les régions disposant d'un réseau de transport établi, d'un accès à l'énergie renouvelable et d'acheteurs de carburants ou de produits chimiques en aval. La collaboration avec les agriculteurs, les municipalités, les entreprises agroalimentaires et les industries facilitera l'approvisionnement en matières premières. Les projets pourront également tirer parti des économies d'échelle réalisées grâce aux carburants bas carbone, compte tenu de leurs politiques d'émissions différenciées sur l'ensemble du cycle de vie. À l'avenir, les progrès technologiques pourraient rendre les usines modulaires commercialement attractives dans les régions où la densité de matières premières est insuffisante pour les usines de transformation centralisées.
Expansion dans les produits chimiques renouvelables et les carburants d'aviation durables
Les prévisions du marché des bioalcools mettent en évidence les opportunités offertes par la diversification vers les carburants d'aviation durables et les intermédiaires chimiques renouvelables. Les investisseurs peuvent cibler des projets reliant les installations de production d'éthanol existantes aux technologies de conversion en aval, permettant ainsi aux infrastructures de matières premières et de fermentation existantes de desservir des marchés à plus forte valeur ajoutée. Cette approche peut réduire la dépendance au mélange avec l'essence tout en offrant une exposition à la demande des secteurs de l'aviation et de la chimie de spécialité. Parmi les opportunités stratégiques figurent la conversion de l'éthanol en kérosène, en oléfines, en solvants renouvelables et en intermédiaires polymères biosourcés. La réussite des projets nécessitera la validation technologique, la certification, des accords d'achat à long terme et l'accès à des matières premières à faible teneur en carbone. Les producteurs dotés d'une gestion intégrée du carbone pourraient bénéficier d'un avantage supplémentaire, car la réduction des émissions sur l'ensemble du cycle de vie peut renforcer leur positionnement sur le marché et faciliter leur éligibilité aux cadres d'incitation environnementale en constante évolution.
Développements récents
- Mars 2025 : MayMaan Research a dévoilé son moteur AquaStroke, conçu pour fonctionner avec un mélange de carburant composé de 70 % d’eau et de 30 % d’éthanol/méthanol. Cette technologie cible les applications de production d’énergie, notamment les centres de données, les infrastructures de recharge pour véhicules électriques, les systèmes hors réseau et l’alimentation de secours. MayMaan a également indiqué être en pourparlers pour conclure des accords de licence avec des fabricants et des distributeurs en Europe et aux États-Unis.
- Août 2025 : Conestoga Energy Holdings, LLC a acquis SAFFiRE Renewables, LLC, et a ainsi intégré sa propriété intellectuelle, ses technologies associées, son projet d’installation pilote et son personnel clé. Cette acquisition donne accès à la technologie de désacétylation et de raffinage mécanique développée par le NREL pour la conversion des résidus de maïs en éthanol à très faible teneur en carbone, contribuant ainsi à la production future de carburants d’aviation durables et de biocarburants à faible teneur en carbone. Foire aux questions
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -