
Markt für Kondensator: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Kondensatoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Keramikkondensatoren, Folienkondensatoren, Elektrolytkondensatoren, variable Kondensatoren); Anwendung (Energiespeicherung, Leistungsleitung, Motorstarter, Oszillatoren, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00024665
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 05, 2026


Marktgröße 2025
31,60 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
45,02 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,01 %
Wachstumsrate
Adressierbarer Markt
347,97 Mrd. US-Dollar
(2026–2034)
Der Markt für Kondensatoren hatte im Jahr 2025 ein Volumen von 31,60 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 45,02 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,01 % zwischen 2026 und 2034 entspricht. Dieses Wachstum ist auf die zunehmende Anwendung von Keramik-, Folien-, Elektrolyt- und Drehkondensatoren in den Bereichen Energiespeicherung, Energieübertragung, Motorstarter und Oszillatoren zurückzuführen, die zuverlässige, kleine und thermisch stabile Produkte erfordern.
Nordamerika wird aufgrund der Modernisierung der Stromnetze, der Ladetechnologie für Elektrofahrzeuge, der Elektronik für die Luft- und Raumfahrt sowie des Bedarfs an Leistungsdichte in Rechenzentren mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,0 % wachsen. Das Wachstum des Kondensatormarktes in Nordamerika wird, insbesondere in den USA, stärker von der Nachfrage nach hochwertigen Industrieprodukten als vom Absatzvolumen von Unterhaltungselektronik beeinflusst.
Marktanalyse und Einblicke für Kondensatoren
- Nordamerika hatte 2025 einen Marktanteil von 23–26 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,0 % wachsen. Treiber dieser Entwicklung sind Netzausbauten, die Ladeinfrastruktur für Elektrofahrzeuge und die Elektronik in Rechenzentren.
- Die USA repräsentierten im Jahr 2025 78–82 % Nordamerikas und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,1 % wachsen.
- Europa hielt im Jahr 2025 einen Marktanteil von 19–22 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,8 % wachsen, angeführt von Deutschland, Frankreich, Großbritannien, Italien und Spanien.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 44–48 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–4,8 % wachsen, angeführt von China, Japan, Südkorea, Indien und Taiwan.
- Das größte Segment waren Keramikkondensatoren mit einem Marktanteil von 48–52 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,2 % im Zeitraum 2026–2034, was auf den Einsatz von MLCCs in Elektronikgeräten und Elektrofahrzeugen zurückzuführen ist.
- Das Segment Energiespeicherung mit hohem Wachstumspotenzial hielt 2025 einen Marktanteil von 28–32 % und verzeichnete im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,6–5,0 %, unterstützt durch Wechselrichter für erneuerbare Energien und Backup-Systeme.
- Detaillierte Analyse der wichtigsten Unternehmen : Cornell Dubilier Electronics, Inc.; Illinois Capacitor, Inc.; TDK Electronics AG; Würth Elektronik eiSos GmbH & Co. KG; Taicon Corporation; Toshin Kogyo Co., Ltd.; CapXon Electronic Industrial Co., Ltd.; Elna Co., Ltd.; G-Luxon Electronics Co., Ltd.; Panasonic Industry Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Anforderungen an die Bauteilentwicklung haben sich von der reinen Verfügbarkeit von Kapazität hin zu kompakten, spannungsarmen, anwendungsqualifizierten Lösungen mit geringer Restwelligkeit und niedrigem ESR-Wert entwickelt. Die für 2025 in allen Bereichen passiver Bauelemente beobachteten, gleichbleibenden Lieferzeiten deuten auf ein verbessertes Management nach früheren Engpässen hin, da KI-Serverfarmen, Traktionswechselrichter für Elektrofahrzeuge, Industrieantriebe und Umrichter für erneuerbare Energien höhere Anforderungen an die Wertschöpfung stellen. Keramische Bauelemente dominieren weiterhin den Absatz, obwohl Dünnschicht- und Elektrolyt-Hybridbauelemente in Hochspannungswandlerschaltungen zunehmend an Bedeutung gewinnen.
Zukünftige Anforderungen werden durch die lokale Elektronikfertigung, den Ausbau von Ladestationen für Elektrofahrzeuge und staatliche Investitionen in robuste Stromversorgungssysteme bestimmt. Die Diversifizierung der Produktionsstandorte, die Qualifizierung von Produkten für die Automobilindustrie und die Auswahl optimaler Materialien werden voraussichtlich im Fokus der Hersteller stehen. Aufstrebende Regionen Asiens und ausgewählte Infrastrukturmärkte im Nahen Osten werden durch den Einsatz von Industrieautomation, intelligenten Stromnetzen und dezentralen Energieanlagen zusätzliche Nachfrage generieren.
Berichtsumfang zum Kondensatorenmarkt
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 31,60 Milliarden US-Dollar |
| Marktgröße bis 2034 | 45,02 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,01 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Kondensatormarktanalyse
Das Wachstum des Kondensatormarktes ist auf die zunehmende Elektrifizierung, steigende Schaltfrequenzen und den Bedarf an stabiler Stromversorgung bei gleichzeitig kleinerer Bauform zurückzuführen. Laut dem IEA-Stromausblick wird die Nachfrage in den Bereichen Transport, Industrie, Rechenzentren und Gebäude weiter steigen, wodurch der Bedarf an Stromwandlungsgeräten zunimmt. In diesen Bereichen gewährleisten Kondensatoren Filterung, Glättung, Absorption von Stoßströmen und Energiepufferung.
Das Ökosystem umfasst Dielektrikumlieferanten, Aluminiumfolienhersteller, Keramikpulverlieferanten, Wickel- und Sinteranlagen, Distributoren sowie die Qualifizierungsteams der OEMs. Die Marktdynamik reagiert weiterhin sensibel auf die Verfügbarkeit von Bariumtitanat, Polypropylenfolie, Aluminium und Spezialpolymeren. Automobil- und Industrieabnehmer verlassen sich zunehmend auf ihre Liste zugelassener Lieferanten, was für neue Wettbewerber ein Hindernis darstellt, gleichzeitig aber für etablierte Marktteilnehmer stabilisierend wirkt.
Die Analyse des Kondensatorenmarktes zeigt, dass dieser ein wettbewerbsintensives Umfeld mit sowohl Anbietern von Standard-Passivbauelementen als auch technologiespezialisierten Unternehmen aufweist. Panasonic Industry Co., Ltd. baut seine Fertigungskapazitäten für Hybridkondensatoren aus, während TDK Electronics AG mithilfe seiner EPCOS-Technologie Folien- und Aluminiumkondensatoren herstellt. Würth Elektronik eiSos GmbH & Co. KG konzentriert sich auf die Entwicklung von Lösungen für industrielle Elektronik.
Cornell Dubilier Electronics, Inc., Illinois Capacitor, Inc., Taicon Corporation, Toshin Kogyo Co., Ltd., CapXon Electronic Industrial Co., Ltd., Elna Co., Ltd. und G-Luxon Electronics Co., Ltd. konkurrieren durch Zuverlässigkeit, kurze Lieferzeiten und ein spezifisches Anwendungsportfolio. Investitionen werden in folgende Bereiche getätigt: Miniaturisierung, höhere Nennspannungen und Produktionsredundanz in bestimmten Regionen für Endkunden.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
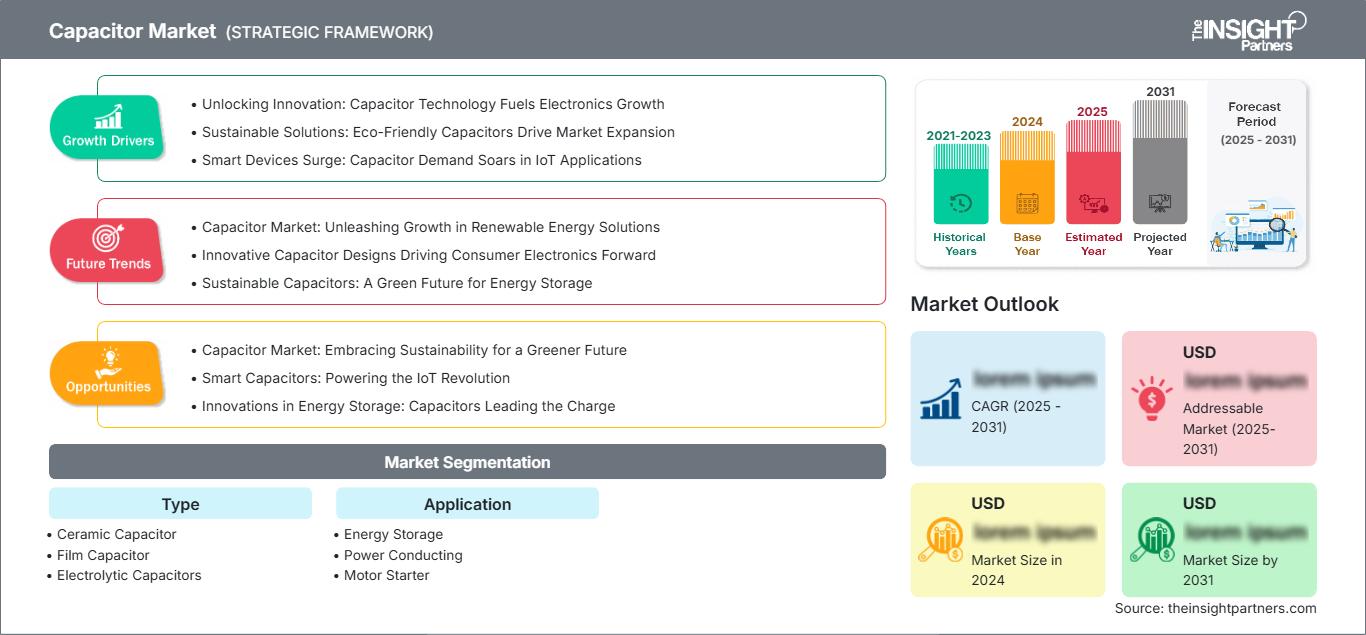
Kondensatormarkt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Kondensatormarkt
Nordamerika hielt 2025 einen Marktanteil von 23–26 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,0 % wachsen. Die Region profitiert von fortschrittlicher Industrieautomation, Elektronik für die Luft- und Raumfahrt, Medizintechnik und leistungsstarker Recheninfrastruktur. Der Marktanteil von Kondensatoren wird durch die Nachfrage nach qualifizierten Komponenten gestützt, die die Zuverlässigkeitsstandards in Stromversorgungen, Motorantrieben und netzgekoppelten Geräten erfüllen.
Die Modernisierung der US-Stromnetze, der Ausbau von Ladestationen für Elektrofahrzeuge und die Rückverlagerung der Elektronikfertigung schaffen gezielte Chancen für Folien-, Aluminium-Elektrolyt- und Keramikkondensatoren. Kanada trägt durch die Integration erneuerbarer Energien und die Elektrifizierung der Industrie dazu bei, während Mexiko die regionale Elektronikfertigung fördert. Käufer legen Wert auf Rückverfolgbarkeit der Lieferanten, Kontinuität über den gesamten Produktlebenszyklus und Unterstützung bei der Produktentwicklung. Daher spielen etablierte Distributoren und Anwendungstechniker eine wichtige Rolle bei Kaufentscheidungen.
US-Kondensatormarkt
Nordamerika wurde 2025 von den USA dominiert (78–82 %) und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,1 % wachsen. Zu den Sektoren mit hoher Nachfrage zählen Rechenzentren, Verteidigungselektronik, Infrastruktur für Elektrofahrzeuge, Wechselrichter für erneuerbare Energien und Medizintechnik. Amerikanische Käufer legen zunehmend Wert auf die Verfügbarkeit von Kondensatoren, die Langlebigkeit der Produkte und Konformitätsdokumente für kritische Anwendungen.
Die Unternehmenspräsenz wird durch Cornell Dubilier Electronics, Inc. und Illinois Capacitor, Inc. sowie internationale Konzerne, die US-amerikanische Erstausrüster über Distributoren beliefern, gestärkt. Anwendungstrends zeigen sich bei Serverplatinen mit hohem Restwelligkeitspotenzial von Aluminium-Elektrolytkondensatoren, Zwischenkreis-Folienkondensatoren und MLCCs. Einkaufsabteilungen wägen Preis und Qualifizierungsrisiken in den Bereichen Luft- und Raumfahrt, Industrieantriebe und Ladetechnik ab.
Europäischer Kondensatormarkt
Europa erreichte 2025 einen Marktanteil von 19–22 % und wird voraussichtlich von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 3,4–3,8 % verzeichnen. Deutschland ist der führende Markt, angetrieben von Automobilelektronik, Industrieautomation, erneuerbarer Energieerzeugung und Präzisionsfertigung. Großbritannien investiert in die Luft- und Raumfahrt sowie in die Leistungselektronik, wo zuverlässige und dokumentierte Produkte im Beschaffungsprozess von großer Bedeutung sind.
Frankreich, Italien und Spanien schaffen durch Schienenverkehr, Energieinfrastruktur, Industriemotoren und -antriebe sowie dezentrale Solaranlagen zusätzliche Nachfrage. Die europäischen Richtlinien zur Energieeffizienz und Produktkonformität steigern den Wert langlebiger Kondensatoren mit verbesserten thermischen Eigenschaften. Zwei wichtige regionale Akteure der Branche sind die TDK Electronics AG und die Würth Elektronik eiSos GmbH & Co. KG.
APAC-Kondensatorenmarkt
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 44–48 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–4,8 % wachsen. China ist aufgrund seiner Elektronikfertigung, der Produktion von Elektrofahrzeugen und Solarwechselrichtern sowie der Lokalisierung von Komponenten das wichtigste Land in APAC. Japan und Südkorea treiben die Entwicklung der Werkstoffindustrie, der MLCC-Fertigung und der Automobilelektronik voran.
Indien und Australien generieren Wachstum durch erneuerbare Energien, industrielle Automatisierung und Stromnetze. Taiwan stellt die Infrastruktur für Halbleiter und Server bereit, die einen hohen Bedarf an passiven Bauelementen haben. Unternehmen aus der Region, darunter Taicon Corporation, CapXon Electronic Industrial Co., Ltd., Elna Co., Ltd. und G-Luxon Electronics Co., Ltd., stehen aufgrund von Kosten und Reaktionsfähigkeit im Wettbewerb.
Kondensatormarkt im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 3,2–3,6 % prognostiziert. Gründe hierfür sind Großkraftwerksprojekte in Saudi-Arabien, die Diversifizierung der Industrie und die Modernisierung der Infrastruktur. Die VAE unterstützen diese Entwicklung durch Rechenzentren, die Elektrifizierung von Gebäuden und den Ausbau erneuerbarer Energien, die eine zuverlässige Leistungselektronik erfordern.
Südafrika und die übrigen Länder des Nahen Ostens und Afrikas unterstützen Projekte zur Netzstabilität, Bergbauprojekte und Notstromsysteme. Der Kauf von Kondensatoren in dieser Region ist anwendungsbezogen, und die Käufer bevorzugen robuste Elektrolyt- und Folienkondensatoren aufgrund ihrer Widerstandsfähigkeit für solche Anwendungen.
Segmentierungsanalyse
Typ
Das Segment „Kondensatoren nach Typ“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,3 % wachsen. Der Markt für Kondensatoren nach Typ wird durch Spannungsbereich, dielektrische Eigenschaften, Lebensdauer, ESR-Wert und Montageart definiert. OEMs wählen Technologien anhand von Platinendichte, Restwelligkeit, Betriebstemperatur und Lebenszyklusanforderungen aus. Daher ist die technische Eignung in Anwendungen der Automobil-, Industrie- und Energietechnik wichtiger als der Stückpreis.
- Keramikkondensatoren sind führend, da MLCCs in Smartphones, Fahrzeugen, Servern und Steuerplatinen eingesetzt werden und kompakte Abmessungen, schnelle Reaktionszeiten sowie eine skalierbare Produktion für elektronische Baugruppen in großen Stückzahlen ermöglichen.
- Folienkondensatoren sind von strategischer Bedeutung in Anwendungen wie Zwischenkreisen, Wechselrichtern für erneuerbare Energien, Motorantrieben und Leistungsfaktorkorrektur, wo hohe Spannungstoleranz und Selbstheilungseigenschaften die Systemzuverlässigkeit verbessern.
- Elektrolytkondensatoren sind nach wie vor unverzichtbar für die Speicherung großer Energiemengen und die Filterung in Stromversorgungen, Industrieanlagen und Unterhaltungselektronik, insbesondere dort, wo eine hohe Kapazität zu wirtschaftlichen Kosten benötigt wird.
- Variable Kondensatoren dienen speziellen Anforderungen an Abstimmung, Oszillatoren und HF-Anpassung, wobei die Nachfrage vor allem in der Messtechnik, der Kommunikationstechnik und in älteren Systemen besteht, die eine präzise Kapazitätssteuerung erfordern.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,2–4,6 % prognostiziert. Die Nachfrage verlagert sich hin zu Systemen, in denen Kondensatoren die Stromqualität verbessern, die Restwelligkeit reduzieren, den Motoranlauf ermöglichen und Schwingungen stabilisieren. Energiewende, industrielle Automatisierung und kompakte Elektronik erhöhen die Komplexität der Designs und fordern die Anbieter auf, validierte Komponenten mit klaren Leistungsmargen bereitzustellen.
- Energiespeicher besitzen einen hohen strategischen Wert, da erneuerbare Wechselrichter, Notstromversorgungen, USV-Systeme und die Leistungselektronik von Elektrofahrzeugen Kondensatoren zur kurzfristigen Ladungsspeicherung und Spannungsstabilisierung benötigen.
- Power Conducting unterstützt die Stromglättung, Filterung und Stromversorgung in industriellen Antrieben, Ladegeräten, Umrichtern und Netzteilen und ist damit von zentraler Bedeutung für einen zuverlässigen Betrieb elektrischer Systeme.
- Die Nachfrage nach Motorstartern ist weiterhin eng mit den Bereichen Heizung, Lüftung, Klimatechnik, Pumpen, Kompressoren und Industriemaschinen verbunden, wo Kondensatoren für die Phasenverschiebung und das Anlaufdrehmoment eines effizienten Motorbetriebs sorgen.
- Oszillatoranwendungen basieren auf stabiler Kapazität zur Zeit- und Frequenzsteuerung in Kommunikationsgeräten, Instrumenten, Steuerschaltungen und elektronischen Systemen, die eine präzise Signalübertragung erfordern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Energiespeicherung |
Hoch |
Grid-Speicher |
Skalierung |
|
Stromleitung |
Hoch |
Leistungsdichte |
Reifen |
|
Motorstarter |
Medium |
Effiziente Motoren |
Reifen |
|
Oszillator |
Niedrig |
Signalzeitpunkt |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Kondensatormarktes
Elektrifizierung der Mobilität und Ladeinfrastruktur
Kondensatoren gewinnen in Bereichen wie Elektrofahrzeugplattformen, On-Board-Ladegeräten, DC-Schnellladestationen und Batteriemanagementsystemen zunehmend an Bedeutung. Laut IEA-Berichten werden die weltweiten Verkäufe von Elektrofahrzeugen im Jahr 2025 die 20-Millionen-Marke überschreiten, was zu einer großen installierten Basis an Leistungselektronik führen wird. Dies kommt Keramikkondensatoren für die Steuerplatine, Folienkondensatoren für DC-Zwischenkreisanwendungen und Elektrolytkondensatoren für die Massenfilterung zugute. Besonders vorteilhaft ist dies in der Region Asien-Pazifik, Europa und den USA, da Unternehmen mit zuverlässiger Dokumentation und langen Produktionszyklen im Qualifizierungsprozess bevorzugt werden.
Erweiterung der Systeme zur Umwandlung erneuerbarer Energien
Kondensatoren werden für Solar-, Wind-, Speicher- und Netzverbindungsanwendungen benötigt, um Spannung und Blindleistung zu regeln und Anlagen vor transienten Störungen zu schützen. Die Prognosen der IEA zu erneuerbaren Energien bis 2030 deuten auf einen weiteren Ausbau hin und bieten somit die Möglichkeit, Wechselrichter und Wandler gezielt zu optimieren. Folienkondensatoren profitieren von den hohen Anforderungen an Gleichstromzwischenkreise, während Aluminium-Elektrolytkondensatoren weiterhin in Hilfsstromquellen eingesetzt werden. Hersteller, denen es gelingt, die thermische Robustheit zu erhöhen und die Ausfallraten zu senken, werden aufgrund der höheren Wartungskosten im Wettbewerb die Nase vorn haben.
Höhere Leistungsdichte in Rechenzentren und Industrieelektronik
KI-Server, Hochleistungsrechner, Robotik und automatisierte Produktionslinien erhöhen die Stromdichte und die thermische Belastung in elektronischen Baugruppen. Daten zum Markt für passive Bauelemente zeigen für 2025 stabile Lieferzeiten für Kondensatoren, jedoch steigende Nachfragesignale durch KI-Chipsätze und Elektroantriebe, was auf einen Trend hin zu Kondensatoren mit höherer Kapazität hindeutet. MLCCs unterstützen die Entkopplung von Prozessoren, während Polymer- und Hybrid-Elektrolytkondensatoren zur Stabilisierung kompakter Leistungsmodule beitragen. Dieser Trend verbessert die Margen von Anbietern mit fortschrittlichen Materialien, Low-ESR-Designs und Anwendungsentwicklungsteams, die eine schnelle Qualifizierung in komplexen elektronischen Systemen ermöglichen.
Zukunftstrends auf dem Kondensatormarkt
Hinwendung zu Hybrid- und Polymerarchitekturen
Die Trends im Kondensatorenmarkt deuten auf eine breitere Akzeptanz von Hybrid- und Polymer-Elektrolytkondensatoren hin, die sich durch niedrigere ESR-Werte, höhere Restwelligkeit und längere Lebensdauer bei kompakter Bauform auszeichnen. Diese Bauteile werden in der Automobilindustrie, der Industrie und in USB-C-Systemen mit hoher Ausgangsleistung Marktanteile gewinnen, da sie die Leistungslücke zwischen herkömmlichen Aluminium-Elektrolytkondensatoren und teureren Alternativen schließen. Es wird erwartet, dass die Hersteller ihre Kapazitäten für kompakte Gehäusegrößen ausbauen und ihre Produktionsstrategien an mehreren Standorten optimieren. Dies ermöglicht es OEMs, den Platzbedarf auf den Leiterplatten zu reduzieren und gleichzeitig die Zuverlässigkeit in thermisch anspruchsvollen Elektronikbauteilen zu gewährleisten.
Priorisierung der Zuverlässigkeitsdokumentation im Designprozess
Die zukünftige Beschaffung wird zunehmend auf Validierungsnachweisen, Lebenszyklussicherung und Konformitätsdokumentation basieren und nicht mehr allein auf Katalogspezifikationen. Kunden aus der Automobil-, Luft- und Raumfahrt-, Medizin- und Energiebranche verschärfen die Qualifizierungsprüfungen, da der Ausfall von Kondensatoren ganze Stromversorgungssysteme lahmlegen kann. Lieferanten mit AEC-Q200-kompatiblen Produktportfolios, Daten zur Feuchtigkeitsbeständigkeit, Hinweisen zur Leistungsreduzierung und nachvollziehbaren Fertigungsaufzeichnungen werden eine stärkere Verhandlungsposition erlangen. Dieser Trend begünstigt Unternehmen, die ein breites Komponentenangebot mit technischer Unterstützung kombinieren, insbesondere in Regionen, in denen OEMs die Produktion lokalisieren, aber dennoch weltweit vergleichbare Zuverlässigkeitsstandards fordern.
Marktchancen für Kondensatoren
Lokale Versorgung für Automobil- und Industriekunden
Regionale Beschaffungsprogramme bieten Lieferanten die Möglichkeit, qualifizierte Produktionsstätten, Lagerbestände und technischen Support in der Nähe von Automobil- und Industrie-OEMs aufzubauen. Prognosen für den Kondensatorenmarkt sprechen für Unternehmen, die kurze Lieferzeiten bei gleichbleibender elektrischer Leistung über alle Produktionsstätten hinweg gewährleisten können. Nordamerika und Europa bieten attraktive Integrationsmöglichkeiten, da Kunden Wert auf Rückverfolgbarkeit und Qualifizierungsstabilität legen, während der asiatisch-pazifische Raum (APAC) für Skaleneffekte weiterhin unerlässlich ist. Investitionen in redundante Werkzeuge, lokale Lagerhaltung und Anwendungsentwicklung können das Beschaffungsrisiko reduzieren und Lieferanten helfen, langfristige Verträge für Leistungselektronikplattformen zu gewinnen.
Hochspannungskomponenten für erneuerbare Energien und Elektrofahrzeuge
Hochspannungs-Folienkondensatoren, fortschrittliche MLCCs und robuste Aluminium-Elektrolytkondensatoren bieten klares Investitionspotenzial, da sich Wechselrichter für erneuerbare Energien, Ladestationen und Elektroantriebe hin zu effizienteren Architekturen entwickeln. Anbieter können sich durch selbstheilende Folien, verbesserte dielektrische Stabilität und wärmeableitende Gehäuse differenzieren. Partnerschaften mit Wechselrichterherstellern, Ladegeräteherstellern und Herstellern von Industrieantrieben können die Qualifizierung beschleunigen. Das Potenzial beschränkt sich nicht auf Mengenwachstum; es umfasst auch Premiumpreise für Komponenten, die Systemverluste reduzieren, Wartungsintervalle verlängern und einen sichereren Betrieb unter hoher elektrischer Belastung gewährleisten.
Aktuelle Entwicklungen
- Juli 2026: TAIYO YUDEN brachte die Serien HVX (-K) und HTX (-K) leitfähiger Polymer-Hybrid-Aluminium-Elektrolytkondensatoren für 48-V-Bordnetze in der Automobilindustrie auf den Markt. Die neuen, AEC-Q200-qualifizierten Kondensatoren unterstützen einen Betrieb bis zu 80 V, bieten eine höhere Kapazität und Welligkeitsstromfestigkeit und sind für Anwendungen in Fahrerassistenzsystemen (ADAS), Servolenkungen und Elektrofahrzeugen konzipiert.
- Mai 2026: VINATech stellte seine Hybrid-Superkondensator-Technologie der nächsten Generation vor, die die hohe Energiedichte von Batterien mit der Schnellladefähigkeit und langen Lebensdauer von Superkondensatoren kombiniert. Die Lösung ist für Anwendungen in der Automobilindustrie, der Industrie und im Bereich erneuerbarer Energien konzipiert, die eine zuverlässige Notstromversorgung und die Deckung von Leistungsspitzen erfordern.
- Juli 2026: TAIYO YUDEN hat außerdem sein neues Portfolio an Hochspannungskondensatoren vorgestellt, um der steigenden Nachfrage nach intelligenteren und effizienteren Fahrzeugen gerecht zu werden. Die Kondensatoren verbessern die Leistungsstabilität, reduzieren elektrisches Rauschen und unterstützen den Betrieb bei hohen Temperaturen. Dadurch eignen sie sich für moderne Automobilelektronik und elektrifizierte Antriebsstränge.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -