
Markt für Kardial Marker Prüfung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Herzmarker-Tests (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Produkttyp (Reagenzien und Kits, Instrumente); Biomarker-Typ (Troponin I und T, CK-MB, BNP, Myoglobin, hs-CRP, andere Biomarker); Anwendung (Myokardinfarkt, Herzinsuffizienz, akutes Koronarsyndrom, Atherosklerose, Ischämie); Endnutzer (Labortests, patientennahe Sofortdiagnostik, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00022451
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


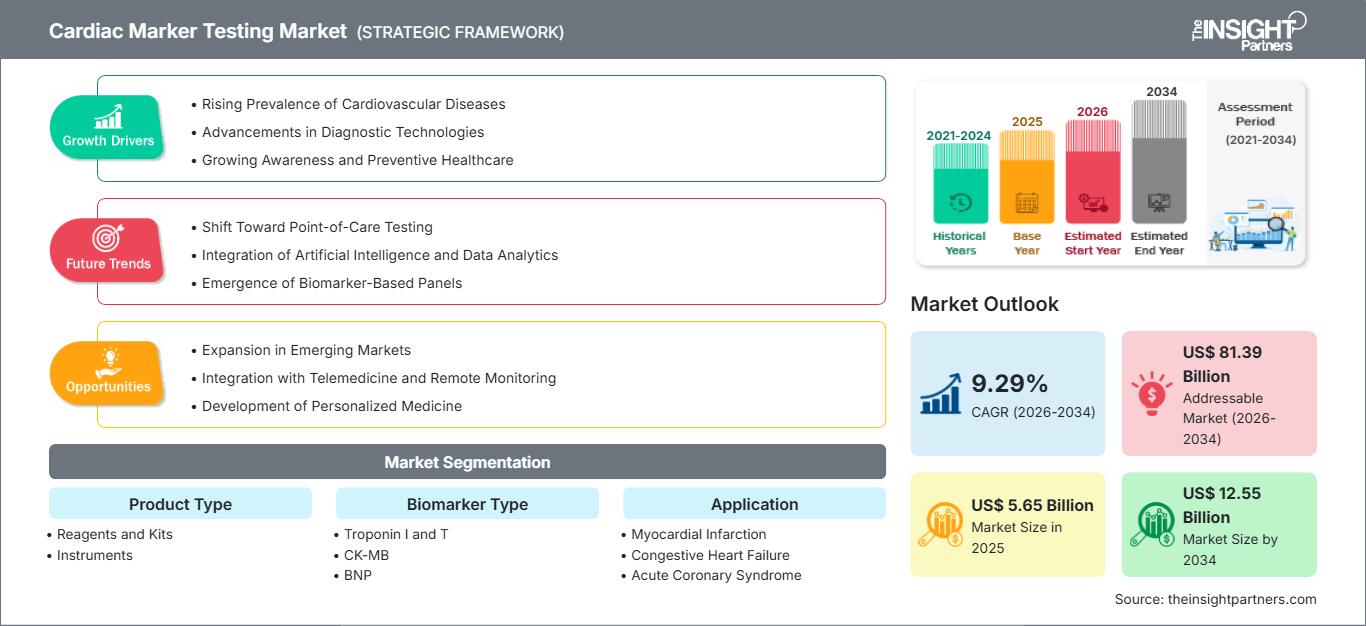
Marktgröße 2025
5,65 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
12,55 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,29 %
Wachstumsrate
Adressierbarer Markt
81,39 Mrd. US-Dollar
(2026–2034)
Der Markt für Herzmarker-Tests wurde im Jahr 2025 auf 5,65 Milliarden US-Dollar geschätzt und soll bis 2034 auf 12,55 Milliarden US-Dollar anwachsen . Für den Zeitraum 2026–2034 wird ein durchschnittliches jährliches Wachstum von 9,29 % erwartet , was die anhaltende Nachfrage nach biomarkerbasierter Diagnostik in Notaufnahmen, Zentrallaboratorien, kardiologischen Intensivstationen und dezentralen Testeinrichtungen widerspiegelt.
Nordamerika bildet eine solide Grundlage für den Markt für Herzmarker-Tests. Für die Region wird ein jährliches Wachstum von 8,6–9,2 % im Zeitraum 2026–2034 prognostiziert. Der breite Zugang zu hochsensitiven Troponin-Tests, etablierte Notfallprotokolle, integrierte Labornetzwerke und kontinuierliche Investitionen in eine schnelle klinische Entscheidungsfindung fördern die regionale Akzeptanz dieser Tests. Die steigende Prävalenz von Herz-Kreislauf-Erkrankungen und das wertorientierte Krankenhausmanagement treiben die Standardisierung der Tests zusätzlich voran.
Marktanalyse und Einblicke zur Testung von Herzmarkern
- Nordamerika: Die Region hatte im Jahr 2025 einen geschätzten Anteil von 36–39 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,6–9,2 % verzeichnen, was durch die Einführung hochempfindlicher Testverfahren, die Kostenerstattung und die etablierte Infrastruktur für die Akutversorgung begünstigt wird.
- USA: Die USA machten im Jahr 2025 schätzungsweise 82–85 % des nordamerikanischen Umsatzes aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,3 % wachsen.
- Europa: Europa hielt im Jahr 2025 einen geschätzten Marktanteil von 27–30 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,8 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben wichtige Märkte für Diagnostik.
- Asien-Pazifik: Für Asien-Pazifik wurde im Jahr 2025 ein Marktanteil von schätzungsweise 22–25 % erreicht. Für den Zeitraum 2026–2034 wird ein durchschnittliches jährliches Wachstum von 10,4–11,2 % prognostiziert, angeführt von China, Japan, Indien, Südkorea und Australien.
- Größtes Segment: Reagenzien und Kits hatten im Jahr 2025 einen geschätzten Marktanteil von 66–70 % und werden aufgrund der wiederkehrenden Testnachfrage voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,1 % wachsen.
- Wachstumsstarkes Segment: Point-of-Care-Testing hatte im Jahr 2025 einen geschätzten Marktanteil von 24–28 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0–11,8 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Roche Diagnostics International Ltd., Abbott Laboratories, Siemens Healthineers AG, Danaher Corporation, QuidelOrtho Corporation, Randox Laboratories Ltd., bioMérieux SA, LSI Medience Corporation, DiaSorin SpA und Bio-Rad Laboratories, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Testverfahren im klinischen Bereich haben sich über CK-MB und Myoglobin hinaus weiterentwickelt und umfassen nun hochsensitive Troponin-I- und -T-Tests, die für schnelle Diagnose- und Ausschlussverfahren eingesetzt werden können. Die Hersteller verbessern kontinuierlich die analytische Sensitivität, die Automatisierungsfähigkeit, die Stabilität der Tests und den Durchsatz, während Labore auf Immunoassay-Plattformen für kardiale Panels umsteigen. Die Produktionsdynamik geht in Richtung Reagenzienherstellung, Standardisierung von Kalibratoren, automatisierungsfähige Kontrollen und geräteunabhängige Qualitätssicherungssysteme. Gleichzeitig reduzieren Anbieter von Point-of-Care-Diagnostik die Anforderungen an Probenvolumen und Bearbeitungszeit, ohne die analytische Leistungsfähigkeit zu beeinträchtigen.
Im Prognosezeitraum wird mit einer Verlagerung der Investitionen hin zu kompakten Analysegeräten, Konnektivitätslösungen und Multiplex-Behandlungspfaden gerechnet. In Asien-Pazifik, dem Nahen Osten und einigen afrikanischen Ländern bieten sich aufgrund staatlicher Initiativen zur Entwicklung von Notfallmedizin, Laborsystemen und Programmen zum Management chronischer Erkrankungen Expansionsmöglichkeiten. Die Akzeptanz hochsensitiver Assays, ergebnisorientierter Vergütungssysteme und die Harmonisierung von Qualitätsstandards werden die Verbreitung dieser Technologien fördern. Unternehmen, die kostengünstige Testkits, technischen Service und Kalibriermaterialien anbieten können, werden von der wiederkehrenden Nachfrage profitieren.
Berichtsumfang zum Markt für Herzmarker-Tests
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,65 Milliarden US-Dollar |
| Marktgröße bis 2034 | 12,55 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,29 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Herzmarkertests
Das Wachstum des Marktes für Herzmarker-Tests wird durch den steigenden Bedarf an Differenzierung zwischen Herzinfarkt, akutem Koronarsyndrom, Herzinsuffizienz und nicht-kardialen Brustschmerzen angetrieben. Laut WHO-Berichten starben im Jahr 2022 weltweit 19,8 Millionen Menschen an Herz-Kreislauf-Erkrankungen. Dies entspricht etwa 32 % aller Todesfälle weltweit, wobei 85 % dieser Todesfälle auf Herzinfarkt und Schlaganfall zurückzuführen sind. Die hohe Krankheitslast führt zu einer stetig steigenden Nachfrage von Notaufnahmen, kardiologischen Abteilungen, diagnostischen Laboren und Rettungsdiensten.
Dieses Marktökosystem umfasst Hersteller von Antikörpern und Reagenzien, Assay-Entwickler, Analysegerätehersteller, Qualitätskontrollorganisationen, Distributoren, Labore, Krankenhäuser und Leitlinienbehörden. Eine kontinuierliche Versorgung ist von entscheidender Bedeutung, da Serientests eine konstante Leistungsfähigkeit und Verfügbarkeit der Reagenzien erfordern. Labore mit hohem Probenaufkommen bevorzugen Multi-Analyten-Immunoassay-Systeme, während Labore mit niedrigem Probenaufkommen Wert auf stabile Kartuschen, einfache Arbeitsabläufe, kurze Bearbeitungszeiten und die Integration in Laborinformationssysteme legen.
Die Marktanalyse des Marktes für Herzmarker-Tests zeigt, dass der Wettbewerb durch installierte Analysegeräte, ein breites Testangebot, behördliche Zulassungen, Serviceleistungen und langfristige Reagenzienverträge geprägt ist. Zu den Hauptkonkurrenten zählen Roche Diagnostics International Ltd., Abbott Laboratories und Siemens Healthineers AG, die sich durch ihr Portfolio an hochsensitiven Troponin-Tests und integrierte Laborsysteme auszeichnen. Danaher Corporation, QuidelOrtho Corporation, bioMérieux SA und DiaSorin SpA verstärken den Wettbewerb durch die Integration von Arbeitsabläufen, Testverfahren und regionalem Vertrieb.
Die Marktprognose für Herzmarker-Tests deutet darauf hin, dass zukünftige Investitionen in diesem Markt auf Prognostik, automatisierte Interpretation, Qualitätssicherung und patientennahe Anwendungen ausgerichtet sein werden. Randox Laboratories Ltd. und Bio-Rad Laboratories, Inc. tragen mit ihren Kontroll- und externen Qualitätssicherungsprogrammen zur Konsistenz der Tests bei, während LSI Medience Corporation Spezialisierung auf Immunoassays bietet. Um sich im zunehmenden Wettbewerb behaupten zu können, sind Nachweise hinsichtlich schneller Algorithmen, geschlechtsspezifischer Grenzwerte, Interferenz, Verfügbarkeit und wirtschaftlicher Vorteile in Notaufnahmen erforderlich.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Herzmarker-Tests: Strategische Einblicke
Regionale Einblicke
Markt für Herzmarker-Tests in Nordamerika
Nordamerika hielt 2025 einen geschätzten Marktanteil von 36–39 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,6–9,2 % verzeichnen. Der Marktanteil von Herzmarkertests wird durch die umfangreiche Ausstattung von Notaufnahmen, die Laborakkreditierung, die breite Verbreitung von Immunoassay-Analysegeräten und die Verwendung von hochsensitivem Troponin bei der Diagnose von Myokardinfarkten bestimmt.
Aufgrund der hohen Prävalenz von Herz-Kreislauf-Erkrankungen besteht auch regionale Nachfrage. Laut der American Heart Association litten zwischen 2017 und 2020 127,9 Millionen Amerikaner an einer Herz-Kreislauf-Erkrankung, und die Gesamtkosten für Herz-Kreislauf-Erkrankungen in den USA beliefen sich zwischen 2020 und 2021 auf 417,9 Milliarden US-Dollar. Kanada treibt die regionale Nachfrage durch die Modernisierung von Laboren an, während Mexiko kostengünstige patientennahe Diagnostik anbietet.
US-Markt für Herzmarker-Tests
Die USA trugen im Jahr 2025 schätzungsweise 82–85 % zum nordamerikanischen Umsatz bei und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,3 % wachsen. Immer mehr Krankenhäuser führen Protokolle für hochsensitive Troponine ein, um die Patientenverlegung zu beschleunigen, unnötige Krankenhausaufenthalte zu vermeiden und die Standardisierung zwischen Notaufnahmen und Zentrallaboratorien zu verbessern.
Zu den landesweit stark vertretenen Unternehmen mit starker Marktpräsenz und exzellentem Serviceangebot zählen Roche Diagnostics International Ltd., Abbott Laboratories, Siemens Healthineers AG, Danaher Corporation, QuidelOrtho Corporation und Bio-Rad Laboratories, Inc. Der Trend geht hin zu hochsensitiven, automatisierten und vergleichenden Tests sowie Risikobewertungstests. Siemens Healthineers bietet mit seinem Atellica-Gerät einen hochsensitiven Troponin-I-Test an, der im STAT-Modus innerhalb von 10 Minuten Ergebnisse liefert.
Europäischer Markt für Herzmarker-Tests
Europa hatte 2025 einen geschätzten Marktanteil von 27–30 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 8,1–8,8 % verzeichnen. Deutschland ist führend dank seiner zahlreichen Krankenhauslabore, dezentralen Notfallversorgung und der hohen Verbreitung automatisierter Immunoassays. In Großbritannien erleichtern klinische Behandlungspfade und zentralisierte Beschaffungsprozesse die Abläufe trotz des Budgetdrucks, was den Bedarf an Effizienzmessung der Arbeitsabläufe erhöht.
In Frankreich haben die Einkaufsprozesse öffentlicher Krankenhäuser und die wachsenden Netzwerke privater Labore günstige Bedingungen geschaffen. Italien und Spanien generieren durch die Verbesserung der Notfallmedizin, die Konsolidierung der Diagnostik und die alternde Bevölkerung einen Bedarf an Tests. Die europaweite Einführung wird durch CE-gekennzeichnete Assays und schnelle Troponin-Algorithmen ermöglicht. Der hochsensitive Troponin-T-Test der sechsten Generation von Roche erhielt 2025 die CE-Kennzeichnung und wurde in einer klinischen Studie mit über 13.000 Teilnehmern validiert.
Markt für Herzmarker-Tests im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen geschätzten Marktanteil von 22–25 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,4–11,2 % wachsen. China ist führend durch den Ausbau des Krankenhausnetzes, die heimische Diagnostikproduktion und die zunehmende Automatisierung. Japan legt Wert auf Präzision der Testverfahren und Laborqualität, während Indien erhebliches Potenzial für kompakte und kosteneffiziente Testlösungen bietet.
Südkorea fördert die Einführung fortschrittlicher Immundiagnostik, und Australien verfügt über ausgereifte Notfalltestprotokolle. Öffentliche Investitionen in Universitätskliniken, städtische Diagnosezentren und das Screening auf nichtübertragbare Krankheiten stärken die regionale Nachfrage. Lokale Produktions- und Vertriebspartnerschaften sollen die Bezahlbarkeit und die Servicequalität verbessern.
Markt für Herzmarker-Tests im Nahen Osten und Afrika
Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,9–9,7 % prognostiziert. Saudi-Arabien ist führend durch Krankenhausbau, Digitalisierung von Laboren und Diversifizierung des Gesundheitssektors. Die VAE fördern Premium-Diagnostikplattformen und zentralisierte Krankenhausnetzwerke, während Südafrika die Nachfrage nach Labordienstleistungen in Subsahara-Afrika deckt.
Im übrigen Nahen Osten und Afrika ist die Akzeptanz aufgrund von Infrastruktur- und Kostenerstattungsproblemen uneinheitlich. Investitionen in Notaufnahmen, zuverlässige Stromversorgung, Kühlkettenlogistik und geschultes Laborpersonal bleiben unerlässlich. Kompakte Analysegeräte und stabile Reagenzienformate bieten praktikable Wege, auch unterversorgte Einrichtungen zu erreichen.
Segmentierungsanalyse
Produkttyp
Für diesen Produkttyp wird im Zeitraum 2026–2034 ein jährliches Wachstum von 9,2–9,8 % prognostiziert. Der Markt für Herzmarker-Tests umfasst Verbrauchsmaterialien und dedizierte oder integrierte Geräte, die in Zentrallaboratorien und patientennahen Einrichtungen eingesetzt werden. Kaufentscheidungen berücksichtigen zunehmend die Gesamtkosten pro auswertbarem Ergebnis, die Kalibrierungshäufigkeit, den Durchsatz, den Wartungsaufwand, die Konnektivität und die Kompatibilität mit Schnelltestverfahren.
- Reagenzien und Kits: Wiederkehrende Nachfrage, kurze Nachschubzyklen, steigende Testvolumina und assayspezifische Verbrauchsmaterialien machen dies zur führenden Produktkategorie. Hochsensitive Troponin-Kits sind für Notfalltests von besonderer strategischer Bedeutung.
- Instrumente: Automatisierte Laboranalysegeräte und kompakte Point-of-Care-Systeme unterstützen die Differenzierung von Arbeitsabläufen. Gefragt sind vor allem schnelle Verarbeitung, geringe Probenvolumina, Konnektivität, zuverlässige Kalibrierung, vereinfachte Wartung und ein breites Spektrum an Herzuntersuchungen.
Biomarker-Typ
Es wird erwartet, dass die Anzahl der Biomarker im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,3–9,9 % steigen wird. Die Anwendung der Biomarker richtet sich nach klinischer Spezifität, diagnostischem Zeitpunkt, Leitlinienkonformität und Kompatibilität mit seriellen Messungen. Troponin spielt weiterhin eine zentrale Rolle bei der Beurteilung von Myokardschäden, während BNP, hs-CRP, CK-MB und Myoglobin zur Beurteilung von Herzinsuffizienz, Entzündungen, Reinfarkten und zur ergänzenden klinischen Interpretation beitragen.
- Troponin I und T: Diese Biomarker nehmen aufgrund ihrer Myokardspezifität und ihrer Beteiligung an schnellen Infarktprozessen eine führende Position ein. Hochsensitive Formate ermöglichen Messungen niedrigerer Konzentrationen und eine zuverlässigere Interpretation von Veränderungen im Verlauf der Erkrankung.
- CK-MB: Der Bedarf besteht weiterhin in ausgewählten Testprotokollen für Reinfarkt, periinterventionelle Untersuchungen und etablierte Verfahren. Seine strategische Relevanz ist am größten, wenn Kliniker die Enzymkinetik mit Troponinwerten und umfassenderen klinischen Befunden kombinieren.
- BNP: Die Bestimmung des BNP-Wertes ist wichtig für die Beurteilung einer vermuteten Herzinsuffizienz, die Unterscheidung zwischen kardialen und respiratorischen Ursachen von Atemnot sowie zur Unterstützung der Prognose, der Therapiekontrolle und der Entscheidung über eine Krankenhauseinweisung.
- Myoglobin: Die schnelle Freisetzung nach Muskelverletzungen unterstützt die Früherkennung, jedoch ist seine kardiale Spezifität für die alleinige Anwendung begrenzt. Seine Rolle ist primär ergänzend im Rahmen von Multi-Marker-Panels und in zeitkritischen Notfallmaßnahmen.
- Hs-CRP: Dieser Marker unterstützt die Beurteilung von kardiovaskulären Entzündungen und des Risikos, jedoch nicht die Bestätigung eines akuten Infarkts. Er wird in der Präventivkardiologie, der Risikostratifizierung bei Atherosklerose und im Langzeitmanagement von Patienten benötigt.
Anwendung
Für die Anwendung wird im Zeitraum 2026–2034 ein jährliches Wachstum von 9,1–9,7 % erwartet. Die klinische Anwendung reicht von der Erkennung akuter Myokardverletzungen über die Beurteilung von Herzinsuffizienz bis hin zur langfristigen kardiovaskulären Risikobewertung. Die Auswahl des Tests hängt von der Symptomatik, dem Zeitpunkt, Begleiterkrankungen, den Ausgangskonzentrationen von Biomarkern, der Nierenfunktion und der Möglichkeit zur Durchführung von Serienproben ab.
- Myokardinfarkt: Diese Anwendung generiert ein hohes Testvolumen, da bei Verdacht auf einen Infarkt schnelle Ausgangs- und Wiederholungsmessungen erforderlich sind. Hochsensitives Troponin unterstützt frühere klinische Entscheidungen und eine optimierte Abfertigung in der Notaufnahme.
- Herzinsuffizienz: Die Bestimmung von BNP und verwandten natriuretischen Peptiden ermöglicht eine präzise Diagnose und Prognoseeinschätzung. Der Bedarf steigt mit der alternden Bevölkerung, wiederholten Krankenhausaufenthalten und dem zunehmenden Fokus auf ein langfristiges Krankheitsmanagement.
- Akutes Koronarsyndrom: Die mehrstufige Beurteilung integriert Symptome, Elektrokardiografie, Troponinveränderungen und klinische Risikoscores. Die Untersuchung ist strategisch wichtig, um Infarkt, instabile Angina pectoris und nicht-kardiale Erkrankungen zu unterscheiden.
- Atherosklerose: Hs-CRP und neuartige Biomarker ergänzen Lipidmessungen und klinische Risikofaktoren. Der Schwerpunkt ihrer Anwendung liegt auf der präventiven Kardiologie, dem verbleibenden Entzündungsrisiko und der Identifizierung von Patienten, die eine intensivierte Intervention benötigen.
- Ischämie: Biomarker-Tests unterstützen die Diagnostik bei Verdacht auf Herzschädigung, wenn bildgebende oder elektrokardiografische Befunde nicht eindeutig sind. Die Nachfrage hängt von der Spezifität des Tests und seiner Integration in umfassendere diagnostische Verfahren ab.
Endbenutzer
Die Endnutzernachfrage wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,0 % steigen. Zentrallaboratorien behalten ihre Vorteile hinsichtlich Probenvolumen, Automatisierung und Qualitätskontrolle, während dezentrale Einrichtungen an Bedeutung gewinnen, wenn schnelle Entscheidungen die Behandlung und den weiteren Verlauf der Patienten beeinflussen. Im Beschaffungsprozess werden zunehmend Bearbeitungszeiten, die Kompetenz der Mitarbeiter, die Qualitätskontrolle, die Vernetzung und die klinische Führung bewertet.
- Labordiagnostik: Zentrale Labore und Krankenhauslabore bilden die etablierte Testbasis durch automatisierte Verarbeitung, standardisierte Qualitätssicherungssysteme, hohen Durchsatz und ein breites Spektrum an Testangeboten, die für die routinemäßige und komplexe kardiologische Beurteilung geeignet sind.
- Point-of-Care-Testing: Die Anwendung nimmt in Notaufnahmen, Rettungswagen, Intensivstationen und abgelegenen Einrichtungen zu. Schnelle Ergebnisse und kürzere Transportzeiten bieten einen strategischen Vorteil, wo sofortige Entscheidungen die Behandlung beeinflussen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Labortests |
Hoch |
Workflow-Automatisierung |
Reifen |
|
Point-of-Care-Testing |
Hoch |
Schnelle Triage |
Skalierung |
|
Andere |
Niedrig |
Dezentralisierung der Pflege |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Herzmarker-Tests
Zunehmende klinische Belastung durch Herz-Kreislauf-Erkrankungen
Herz-Kreislauf-Erkrankungen sind weiterhin weltweit die häufigste Todesursache. Daher besteht ein ständiger Bedarf an Tests in der Notfallversorgung, im stationären und ambulanten Bereich sowie in der Prävention. Laut WHO-Statistiken entfallen über 75 % der Todesfälle durch Herz-Kreislauf-Erkrankungen auf Länder mit niedrigem und mittlerem Einkommen. Dies unterstreicht die Notwendigkeit, Testkapazitäten in noch nicht entwickelten Märkten bereitzustellen. Die Bestimmung von Herzmarkern spielt eine wichtige Rolle, um medizinisches Fachpersonal bei der Differenzierung zwischen Myokardschädigung, Herzinsuffizienz, Entzündungen und anderen Erkrankungen zu unterstützen. Mit dem Ausbau des Gesundheitssystems, insbesondere der Notfallmedizin und des Überweisungssystems, steigt das Testvolumen aufgrund des besseren Zugangs und nicht aufgrund der höheren Prävalenz.
Erweiterung der hochsensitiven Troponin-Protokolle
Hochsensitive Troponintests helfen, selbst kleinste Veränderungen von Biomarkern zu erkennen und ermöglichen schnellere serielle Testverfahren. Neben verbesserten Analysemöglichkeiten bieten hochsensitive Troponintests weitere Vorteile: Ein kürzeres Ausschlussverfahren spart Zeit, optimiert die Abläufe in der Notaufnahme und ermöglicht die Zuweisung von Ressourcen zu Patienten, die eine sofortige Intervention benötigen. Roche gab beispielsweise an, dass nur einer von zehn Patienten, die mit Brustschmerzen in die Notaufnahme kommen, einen akuten Myokardinfarkt erleidet. Dies unterstreicht die Bedeutung zuverlässiger Ausschlussstrategien. Die zunehmende Verbreitung dieser Tests wird daher zu einem kontinuierlichen Absatz von Reagenzien sowie zu einem Bedarf an Geräte- und Materialmodernisierungen führen.
Dezentralisierung zeitkritischer Diagnosetests
Herzuntersuchungskits werden zunehmend patientennäher in Notaufnahmen, Rettungswagen, Intensivstationen und regionalen Krankenhäusern eingesetzt. Dies verkürzt den Probentransport und reduziert Wartezeiten in Laboren, wodurch die Triage in Einrichtungen mit begrenzter Laborinfrastruktur erleichtert wird. Der patientennahe Troponin-T-Schnelltest CARDIAC von Roche kann beispielsweise in Rettungswagen, Arztpraxen und Notaufnahmen durchgeführt werden und verdeutlicht so die Ausweitung der Herzdiagnostik. Wichtig ist die Sicherstellung einer gleichwertigen Laborkontrolle durch Schulungen des Personals, interne Kontrollen, externe Qualitätskontrollen und die Übermittlung der Ergebnisse.
Markt für Herzmarker-Tests: Zukunftstrends
Algorithmusgestützte Interpretation von seriellen Biomarker-Ergebnissen
Die Marktentwicklung im Bereich der Herzmarker-Tests wird zunehmend von der Kombination von Testergebnissen mit der Anamnese, dem Elektrokardiogramm und klinischen Entscheidungsalgorithmen geprägt sein. Solche Systeme könnten Biomarker-Änderungen berechnen, Probenahmeintervalle festlegen, ungewöhnliche Muster erkennen und standardisierte Richtlinien für die Diagnose, den Ausschluss oder die Beobachtung des Patienten erstellen. Roche erhielt im April 2025 die CE-Kennzeichnung für seinen Triage-Algorithmus für Brustschmerzen, der auf hochsensitiven Troponin-Tests und europäischen Leitlinien basiert. Zukünftige Systeme werden voraussichtlich mehr Erläuterungen, Interoperabilität, Audit-Trail-Funktionen und die Erstellung individueller, krankenhausspezifischer Behandlungspfade bieten.
Breiterer Einsatz von Multi-Marker- und Prognosepanels
Die Testverfahren werden sich von einzelnen Bestätigungstests hin zu solchen entwickeln, die Diagnostik, Prognose und Monitoring kombinieren. Die Troponin-Interpretation wird BNP, hs-CRP, Nierenparameter, metabolische Biomarker oder sogar neue Proteine einbeziehen, um ein umfassendes Verständnis von Myokardschäden und systemischen Risiken zu ermöglichen. Dies wird die Entwicklung von Multiplex-Tests und die Erstellung von Testmenüs für die Analysegeräte erleichtern, aber auch den Bedarf an Referenzbereichen und klinischer Validierung erhöhen. Ärzte werden sich auf Testpanels konzentrieren, die therapeutisch relevante Unterschiede aufzeigen, anstatt überflüssige Informationen zu liefern, die für einen therapeutischen Ansatz nicht hilfreich sind.
Marktchancen für Herzmarker-Tests
Kostengünstige Point-of-Care-Netzwerke in aufstrebenden Gesundheitssystemen
Schwellenländer bieten Investitionsmöglichkeiten für kompakte Analysegeräte, raumtemperaturstabile Verbrauchsmaterialien und Servicemodelle, die auf dezentrale Gesundheitsinfrastrukturen zugeschnitten sind. Unternehmen können mit Ministerien, Klinikverbünden, Rettungsdiensten und Diagnosezentren zusammenarbeiten, um standardisierte Herzuntersuchungen in städtischen und regionalen Einrichtungen zu etablieren. Effektive Programme erfordern mehr als nur die Aufstellung von Geräten. Sie benötigen Bedienerzertifizierungen, Qualitätskontrollpläne, Konnektivität, Wartung und eine zuverlässige Versorgung mit Verbrauchsmaterialien. Lokale Montage oder Verpackung kann die Importabhängigkeit reduzieren und die Wettbewerbsfähigkeit bei Ausschreibungen verbessern. Abonnement-, Reagenzienmiet- und Managed-Service-Vereinbarungen können die anfänglichen Kapitalbarrieren senken und gleichzeitig planbare, wiederkehrende Einnahmen generieren. Bei der Markteinführung sollten Länder priorisiert werden, die ihre Notfallkapazitäten und die Abdeckung nichtübertragbarer Krankheiten ausbauen.
Assay-Umstellung innerhalb etablierter Analysegeräteflotten
Große installierte Analysegerätebasen bieten die Möglichkeit, Labore von konventionellen Herzuntersuchungen auf hochsensitive Formate umzustellen, ohne die Automatisierungssysteme komplett ersetzen zu müssen. Anbieter können die Umstellung durch klinische Evidenz, Validierungsunterstützung, Mitarbeiterschulungen, Middleware-Konfiguration und Wirtschaftlichkeitsanalysen der Vorteile für den Patientenfluss gezielt fördern. Die US-Zulassung von QuidelOrtho für den VITROS hs Troponin I Assay im Jahr 2025 zeigt, wie eine Menüerweiterung die Nachfrage bestehender Plattformnutzer steigern kann. Erfolgreiche Umstellungsstrategien sollten Chargenvergleich, Referenzbereiche, Befundkommentare, die Kommunikation mit Klinikern und die Interpretation von Ergebnissen aus älteren Systemen berücksichtigen. Unternehmen, die Assay-Upgrades mit Implementierungsdienstleistungen kombinieren, können den Umstellungsprozess vereinfachen, die Kundenbindung stärken und die Nutzung wiederkehrender Reagenzien steigern.
Aktuelle Entwicklungen
- November 2025: Die QuidelOrtho Corporation erhielt die FDA-Zulassung (510(k)) für das VITROS hs Troponin I Reagenzpaket. Der Test misst quantitativ kardiales Troponin I in Heparinplasma zur Unterstützung der Myokardinfarktdiagnose und sollte im Laufe des Jahres 2025 in US-Laboren mit VITROS-Systemen eingeführt werden.
- September 2025: Roche Diagnostics International Ltd. gab die klinischen Ergebnisse für seinen CE-gekennzeichneten, hochsensitiven Troponin-T-Test der sechsten Generation, Elecsys, bekannt. Das TSIX-Studienprogramm umfasste mehr als 13.000 Teilnehmer und untersuchte die Fähigkeit des Tests, einen akuten Myokardinfarkt zu erkennen und Patienten ohne Infarkt zuverlässig auszuschließen.
- April 2025: Roche Diagnostics International Ltd. erhielt die CE-Kennzeichnung für ihren gemeinsam mit dem Universitätsklinikum Heidelberg entwickelten Algorithmus „navify Chest Pain Triage“. Das System kombiniert hochsensitive Troponin-Tests mit einer leitlinienbasierten Beurteilung, um Patienten mit Verdacht auf ein akutes Koronarsyndrom Empfehlungen zur Bestätigung, zum Ausschluss oder zur Beobachtung zu geben.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -