
Marché des tests de cardiaque marqueur : taille, part de marché et prévisions 2034
Taille et prévisions du marché des tests de marqueurs cardiaques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de produit (réactifs et kits, instruments) ; par type de biomarqueur (troponine I et T, CK-MB, BNP, myoglobine, hs-CRP, autres biomarqueurs) ; par application (infarctus du myocarde, insuffisance cardiaque congestive, syndrome coronarien aigu, athérosclérose, ischémie) ; par utilisateur final (tests de laboratoire, tests au point de soins, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00022451
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
5,65 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
12,55 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,29 %
taux de croissance
Marché adressable
81,39 milliards de dollars américains
(2026-2034)
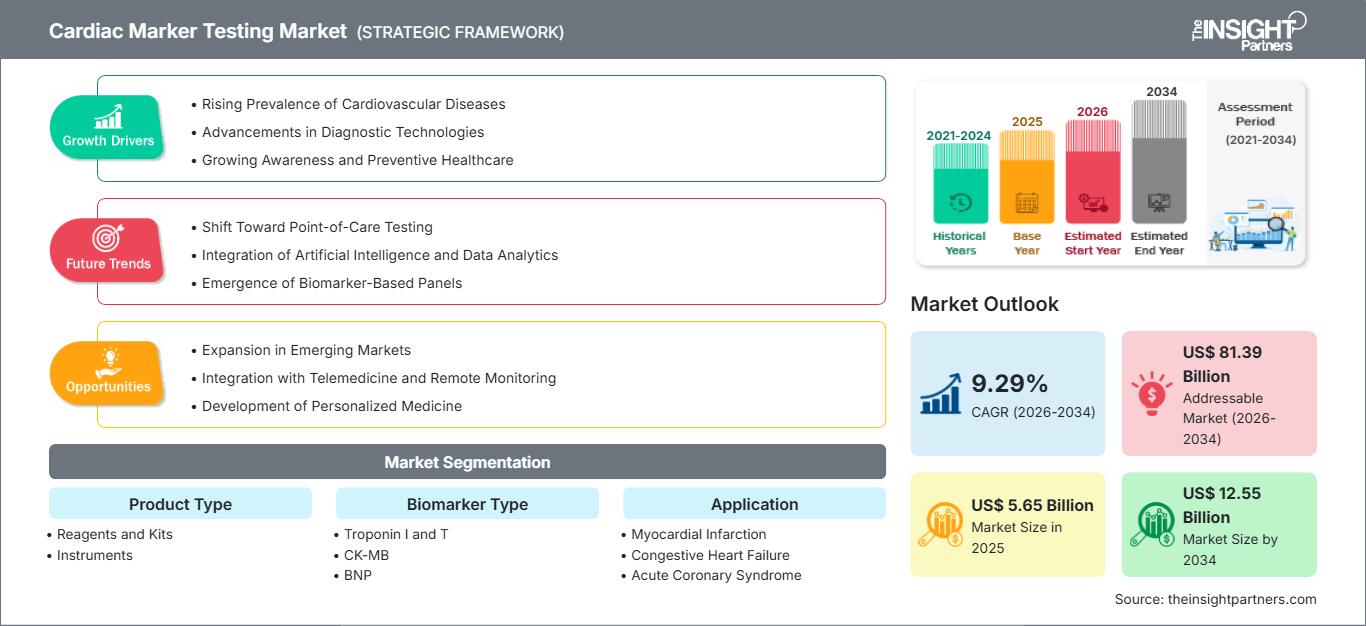
Le marché des tests de marqueurs cardiaques était évalué à 5,65 milliards de dollars américains en 2025 et devrait atteindre 12,55 milliards de dollars américains d'ici 2034. Ce marché devrait enregistrer un TCAC de 9,29 % entre 2026 et 2034 , reflétant une demande soutenue pour les diagnostics basés sur les biomarqueurs dans les services d'urgence, les laboratoires centralisés, les unités de soins cardiaques et les environnements de tests décentralisés.
L'Amérique du Nord constitue un pilier essentiel du marché des tests de marqueurs cardiaques, avec une croissance annuelle composée estimée entre 8,6 % et 9,2 % entre 2026 et 2034. L'accès généralisé aux dosages de troponine à haute sensibilité, les protocoles de soins d'urgence établis, les réseaux de laboratoires intégrés et les investissements continus dans l'aide à la décision clinique rapide favorisent l'adoption de ces tests dans la région. La prévalence croissante des maladies cardiovasculaires et la gestion hospitalière axée sur la valeur encouragent également la standardisation des tests.
Analyse et perspectives du marché des tests de marqueurs cardiaques
- Amérique du Nord : La région représentait une part estimée de 36 à 39 % en 2025 et devrait enregistrer un TCAC de 8,6 à 9,2 % entre 2026 et 2034, grâce à l’adoption de tests à haute sensibilité, à la couverture des remboursements et à une infrastructure de soins aigus établie.
- États-Unis : Les États-Unis représentaient environ 82 à 85 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 8,7 à 9,3 % entre 2026 et 2034.
- Europe : L'Europe détenait une part de marché estimée entre 27 et 30 % en 2025 et devrait connaître une croissance annuelle composée de 8,1 à 8,8 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne restent des marchés importants pour le diagnostic.
- Asie-Pacifique : La région Asie-Pacifique a capté une part estimée à 22-25 % en 2025 et devrait enregistrer un TCAC de 10,4 à 11,2 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de l'Inde, de la Corée du Sud et de l'Australie.
- Segment le plus important : Les réactifs et les kits détenaient une part de marché estimée entre 66 et 70 % en 2025 et devraient croître à un TCAC de 9,5 à 10,1 % entre 2026 et 2034 en raison de la demande récurrente de tests.
- Segment à forte croissance : Les tests au point de service représentaient une part de marché estimée entre 24 et 28 % en 2025 et devraient connaître une croissance annuelle composée de 11,0 à 11,8 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Roche Diagnostics International Ltd., Abbott Laboratories, Siemens Healthineers AG, Danaher Corporation, QuidelOrtho Corporation, Randox Laboratories Ltd., bioMérieux SA, LSI Medience Corporation, DiaSorin SpA et Bio-Rad Laboratories, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
En milieu clinique, les tests ont évolué au-delà du CK-MB et de la myoglobine pour inclure des dosages de troponine I et T à haute sensibilité, permettant des stratégies diagnostiques rapides. Les fabricants améliorent la sensibilité analytique, l'automatisation, la stabilité et le débit des tests à mesure que les laboratoires adoptent les plateformes d'immunoanalyse pour les panels cardiaques. L'évolution de la production favorise la fabrication de réactifs, la standardisation des étalons, les contrôles compatibles avec l'automatisation et les systèmes de qualité indépendants de l'instrumentation. Parallèlement, les entreprises spécialisées dans les tests au chevet du patient réduisent le volume d'échantillons et les délais d'obtention des résultats sans compromettre les performances analytiques.
Les investissements devraient s'orienter vers les analyseurs compacts, les solutions de connectivité et les parcours cliniques multiplexés au cours de la période prévisionnelle. En Asie-Pacifique, au Moyen-Orient et dans certains pays africains, des opportunités de croissance existent grâce aux initiatives gouvernementales visant à développer la médecine d'urgence, les systèmes de laboratoire et les programmes de prise en charge des maladies chroniques. L'adoption de tests à haute sensibilité, d'un système de paiement au résultat et l'harmonisation des normes de qualité favoriseront cette évolution. Les entreprises capables de fournir des kits de test économiques, des services techniques et des consommables d'étalonnage bénéficieront d'une demande récurrente.
Portée du rapport sur le marché des tests de marqueurs cardiaques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,65 milliards de dollars américains |
| Taille du marché d'ici 2034 | 12,55 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,29% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des tests de marqueurs cardiaques
La croissance du marché des tests de marqueurs cardiaques est alimentée par le besoin croissant de différencier l'infarctus du myocarde, le syndrome coronarien aigu, l'insuffisance cardiaque et les douleurs thoraciques non cardiaques. Selon les rapports de l'OMS, 19,8 millions de décès étaient dus à des maladies cardiovasculaires en 2022, soit environ 32 % de la mortalité mondiale totale, dont 85 % sont imputables à un infarctus ou un accident vasculaire cérébral. L'ampleur de ces maladies contribue à une demande constante de la part des services d'urgence, des unités de cardiologie, des laboratoires de diagnostic et des services d'ambulance.
Cet écosystème de marché regroupe les fabricants d'anticorps et de réactifs, les concepteurs de systèmes de dosage, les producteurs d'analyseurs, les organismes de contrôle qualité, les distributeurs, les laboratoires, les hôpitaux et les autorités chargées de définir les recommandations cliniques. Un approvisionnement régulier est essentiel, car les analyses en série exigent une performance constante et la disponibilité des réactifs. Les laboratoires à haut volume d'activité privilégient les systèmes d'immunoanalyse multi-analytes, tandis que ceux à faible volume privilégient les cartouches stables, les flux de travail simplifiés, les délais d'exécution rapides et l'intégration aux systèmes d'information de laboratoire (SIL).
L'analyse du marché des tests de marqueurs cardiaques révèle que le paysage concurrentiel est caractérisé par le parc d'analyseurs installés, la gamme de tests proposés, les autorisations réglementaires, les capacités de service et les contrats d'approvisionnement en réactifs à long terme. Les principaux concurrents sont Roche Diagnostics International Ltd., Abbott Laboratories et Siemens Healthineers AG, grâce à leur gamme de tests de troponine à haute sensibilité et à leurs systèmes de laboratoire intégrés. Danaher Corporation, QuidelOrtho Corporation, bioMérieux SA et DiaSorin SpA renforcent la concurrence par l'intégration de leurs flux de travail, de leurs tests et de leur réseau de distribution régional.
Les prévisions du marché des tests de marqueurs cardiaques indiquent que les investissements futurs seront axés sur le pronostic, l'interprétation automatisée, l'assurance qualité et les applications au chevet du patient. Randox Laboratories Ltd. et Bio-Rad Laboratories, Inc. contribuent à la cohérence des tests grâce à leurs programmes de contrôle et d'assurance qualité externe, tandis que LSI Medience Corporation apporte son expertise en immunoanalyse. Un positionnement de plus en plus concurrentiel exigera des données probantes concernant la rapidité des algorithmes, les valeurs seuils spécifiques au sexe, les interférences, la disponibilité et le rapport coût-efficacité aux urgences.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des tests de marqueurs cardiaques : Perspectives stratégiques
Perspectives régionales
Marché des tests de marqueurs cardiaques en Amérique du Nord
L'Amérique du Nord détenait une part de marché estimée entre 36 et 39 % en 2025 et devrait enregistrer un TCAC de 8,6 à 9,2 % entre 2026 et 2034. La part de marché des tests de marqueurs cardiaques est tirée par d'importantes infrastructures de services d'urgence, l'accréditation des laboratoires, une large distribution d'analyseurs d'immunoessais et l'utilisation de la troponine à haute sensibilité dans le diagnostic de l'infarctus du myocarde.
La forte prévalence des maladies cardiovasculaires engendre également une demande régionale. Selon l'American Heart Association, 127,9 millions d'Américains ont souffert d'une forme ou une autre de maladie cardiovasculaire entre 2017 et 2020, et le coût total de ces maladies aux États-Unis s'élevait à 417,9 milliards de dollars américains entre 2020 et 2021. Le Canada stimule cette demande régionale grâce à la modernisation de ses laboratoires, tandis que le Mexique propose des solutions de diagnostic au point de soins abordables.
Marché américain des tests de marqueurs cardiaques
Les États-Unis représentaient environ 82 à 85 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 8,7 à 9,3 % entre 2026 et 2034. De plus en plus d'hôpitaux adoptent des protocoles pour les troponines à haute sensibilité afin d'accélérer la prise en charge des patients, d'éviter les hospitalisations inutiles et d'améliorer la standardisation entre les services d'urgence et les laboratoires centraux.
Des entreprises telles que Roche Diagnostics International Ltd., Abbott Laboratories, Siemens Healthineers AG, Danaher Corporation, QuidelOrtho Corporation et Bio-Rad Laboratories, Inc. sont solidement implantées sur le marché national, tant sur le plan commercial que sur celui des services. La tendance actuelle s'oriente vers des tests à haute sensibilité, l'automatisation, les tests comparatifs et les tests d'évaluation des risques. Siemens Healthineers propose un test de troponine I à haute sensibilité, avec des résultats en 10 minutes en mode STAT sur son automate Atellica.
Marché européen des tests de marqueurs cardiaques
L'Europe représentait une part estimée entre 27 et 30 % en 2025 et devrait enregistrer un TCAC de 8,1 à 8,8 % entre 2026 et 2034. L'Allemagne est en tête grâce à son grand nombre de laboratoires hospitaliers, à ses services d'urgences décentralisés et à l'adoption massive des immunoessais automatisés. Au Royaume-Uni, les parcours de soins et les pratiques d'achat centralisées facilitent les choses malgré les contraintes budgétaires, ce qui renforce la nécessité de mesurer l'efficacité des flux de travail.
En France, la combinaison des processus d'achat des hôpitaux publics et du développement des réseaux de laboratoires privés a créé un contexte favorable. En Italie et en Espagne, l'amélioration des services d'urgence, la consolidation des diagnostics et le vieillissement de la population génèrent une demande de tests. L'adoption européenne est possible grâce aux tests marqués CE et aux algorithmes de dosage rapide de la troponine. Le test de troponine T haute sensibilité de sixième génération de Roche a obtenu le marquage CE en 2025 et a été validé par une étude clinique menée auprès de plus de 13 000 participants.
Marché des tests de marqueurs cardiaques en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 22 et 25 % en 2025 et devrait connaître une croissance annuelle composée de 10,4 % à 11,2 % entre 2026 et 2034. La Chine domine ce marché grâce à l'expansion de ses infrastructures hospitalières, à sa production nationale de dispositifs de diagnostic et à une automatisation croissante. Le Japon privilégie la précision des analyses et la qualité des laboratoires, tandis que l'Inde offre un potentiel considérable pour des tests compacts et économiques.
La Corée du Sud encourage l'adoption de techniques d'immunodiagnostic avancées, et l'Australie dispose de protocoles de dépistage d'urgence éprouvés. Les investissements publics dans les hôpitaux de référence, les réseaux de diagnostic urbains et le dépistage des maladies non transmissibles stimulent la demande régionale. Le développement de partenariats locaux entre fabricants et distributeurs devrait améliorer l'accessibilité financière et la réactivité des services.
Marché des tests de marqueurs cardiaques au Moyen-Orient et en Afrique
La région devrait connaître une croissance annuelle composée de 8,9 % à 9,7 % entre 2026 et 2034. L’Arabie saoudite joue un rôle moteur grâce à la construction d’hôpitaux, la numérisation des laboratoires et la diversification du secteur de la santé. Les Émirats arabes unis soutiennent les plateformes de diagnostic de pointe et les réseaux hospitaliers centralisés, tandis que l’Afrique du Sud répond à la demande de services de laboratoire en Afrique subsaharienne.
Le reste du MEA présente une adoption inégale en raison des contraintes d'infrastructure et de remboursement. L'investissement dans les services d'urgence, la fiabilité du réseau électrique, la logistique de la chaîne du froid et le personnel de laboratoire qualifié demeure essentiel. Les analyseurs compacts et les formats de réactifs stables offrent des solutions pratiques pour accéder aux établissements mal desservis.
Analyse de segmentation
Type de produit
Le segment des produits devrait connaître une croissance annuelle composée (TCAC) de 9,2 % à 9,8 % entre 2026 et 2034. Le marché des tests de marqueurs cardiaques englobe les consommables récurrents et les instruments dédiés ou intégrés utilisés dans les laboratoires d'analyses et au chevet du patient. Les décisions d'achat tiennent de plus en plus compte du coût total par résultat exploitable, de la fréquence d'étalonnage, du débit, des besoins de maintenance, de la connectivité et de la compatibilité avec les protocoles de diagnostic rapide.
- Réactifs et kits : La demande récurrente, les cycles de réapprovisionnement courts, l’augmentation des volumes de tests et les consommables spécifiques à chaque dosage font de cette catégorie de produits la plus importante. Les kits de troponine haute sensibilité revêtent une importance stratégique particulière pour les protocoles de tests d’urgence.
- Instruments : Les analyseurs de laboratoire automatisés et les systèmes de diagnostic au chevet du patient compacts permettent de diversifier les flux de travail. La demande porte sur la rapidité de traitement, les faibles volumes d’échantillons, la connectivité, un étalonnage fiable, une maintenance simplifiée et une large gamme d’analyses cardiaques.
Type de biomarqueur
Le marché des biomarqueurs devrait connaître une croissance annuelle composée de 9,3 % à 9,9 % entre 2026 et 2034. Leur adoption est guidée par la spécificité clinique, le moment du diagnostic, leur positionnement dans les recommandations et leur compatibilité avec les mesures sérielles. La troponine demeure essentielle à l'évaluation des lésions myocardiques, tandis que le BNP, la hs-CRP, la CK-MB et la myoglobine contribuent à l'évaluation de l'insuffisance cardiaque, de l'inflammation, du risque de réinfarctus et à l'interprétation clinique.
- Troponine I et T : ces biomarqueurs occupent une place prépondérante en raison de leur spécificité myocardique et de leur implication dans les mécanismes de l’infarctus rapide. Les dosages à haute sensibilité permettent une mesure plus précise et une interprétation plus fiable des variations sérielles.
- CK-MB : Son utilisation reste demandée dans certains protocoles de dépistage de réinfarctus, en période péri-interventionnelle et pour les analyses plus anciennes. Son intérêt stratégique est maximal lorsque les cliniciens associent la cinétique enzymatique aux résultats de la troponine et à des données cliniques plus larges.
- BNP : Le dosage du BNP est important pour évaluer une suspicion d’insuffisance cardiaque, différencier les causes cardiaques et respiratoires de la dyspnée et étayer le pronostic, le suivi du traitement et les décisions d’hospitalisation.
- Myoglobine : Sa libération rapide après une lésion musculaire favorise un diagnostic précoce, mais sa spécificité cardiaque limitée restreint son utilisation isolée. Son rôle est principalement complémentaire au sein de panels multimarqueurs et dans les protocoles d’urgence où le temps est compté.
- La protéine C-réactive ultrasensible (hs-CRP) est un marqueur pertinent pour l'évaluation de l'inflammation cardiovasculaire et du risque, mais pas pour la confirmation d'un infarctus aigu. Son utilisation est liée à la cardiologie préventive, à la stratification du risque d'athérosclérose et au suivi longitudinal des patients.
Application
L'application devrait enregistrer un taux de croissance annuel composé (TCAC) de 9,1 % à 9,7 % entre 2026 et 2034. Son utilisation clinique s'étend de la détection des lésions myocardiques aiguës à l'évaluation de l'insuffisance cardiaque et à l'évaluation du risque cardiovasculaire à long terme. Le choix du test dépend du tableau clinique, du moment de l'examen, des comorbidités, des concentrations initiales des biomarqueurs, de la fonction rénale et de la possibilité de prélèvements sériés.
- Infarctus du myocarde : cette application génère un volume important d’examens, car une suspicion d’infarctus nécessite des mesures initiales et répétées rapides. La troponine à haute sensibilité permet des décisions cliniques plus précoces et une prise en charge simplifiée aux urgences.
- Insuffisance cardiaque congestive : le dosage du BNP et des peptides natriurétiques apparentés permet de préciser le diagnostic et d’établir le pronostic. La demande augmente avec le vieillissement de la population, les hospitalisations récurrentes et l’importance accrue accordée à la prise en charge au long cours de la maladie.
- Syndrome coronarien aigu : L’évaluation en plusieurs étapes intègre les symptômes, l’électrocardiographie, les variations de troponine et les scores de risque clinique. Ces examens sont essentiels pour différencier l’infarctus, l’angor instable et les affections non cardiaques.
- Athérosclérose : la CRP-hs et les nouveaux biomarqueurs complètent les mesures lipidiques et les facteurs de risque cliniques. Leur utilisation est axée sur la cardiologie préventive, le risque inflammatoire résiduel et l’identification des patients nécessitant une prise en charge renforcée.
- Ischémie : Les tests de biomarqueurs sont utiles pour l’évaluation en cas de suspicion de lésion cardiaque, lorsque les résultats de l’imagerie ou de l’électrocardiogramme sont non concluants. La demande dépend de la spécificité du test et de son intégration dans des parcours diagnostiques plus larges.
Utilisateur final
La demande des utilisateurs finaux devrait croître à un TCAC de 9,4 % à 10,0 % entre 2026 et 2034. Les laboratoires centraux conservent leurs avantages en termes de volume, d'automatisation et de contrôle de la qualité, tandis que les structures décentralisées gagnent en importance lorsque des décisions rapides influent sur le traitement et l'orientation du patient. Les achats prennent de plus en plus en compte les délais d'exécution, les compétences des opérateurs, le contrôle de la qualité, la connectivité et la gouvernance clinique.
- Analyses de laboratoire : Les laboratoires centralisés et hospitaliers constituent la base de référence en matière d’analyses grâce à un traitement automatisé, des systèmes de qualité standardisés, un débit élevé et une large gamme de tests adaptés aux évaluations cardiaques de routine et complexes.
- Tests au chevet du patient : leur adoption se généralise dans les services d’urgence, les ambulances, les unités de soins intensifs et les établissements isolés. La rapidité d’exécution et la réduction des délais de transport constituent un atout stratégique lorsque les décisions immédiates influencent le traitement.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Tests en laboratoire |
Haut |
Automatisation des flux de travail |
Mature |
|
Tests au point de service |
Haut |
Triage rapide |
Mise à l'échelle |
|
Autres |
Faible |
Décentralisation des soins |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des tests de marqueurs cardiaques
Charge clinique croissante des maladies cardiovasculaires
Les maladies cardiovasculaires demeurent la première cause de mortalité dans le monde, d'où la nécessité constante de réaliser des tests aux urgences, en hospitalisation, en consultation externe et en prévention. Selon les statistiques de l'OMS, plus de 75 % des décès cardiovasculaires surviennent dans les pays à revenu faible ou intermédiaire. Ceci souligne l'importance de disposer de capacités de dépistage dans les marchés encore émergents. Le dosage des marqueurs cardiaques joue un rôle crucial en aidant les professionnels de santé à différencier les lésions myocardiques, l'insuffisance cardiaque, les affections inflammatoires et les pathologies non cardiaques. Avec le développement du système de santé, notamment en matière de médecine d'urgence et d'orientation des patients, le nombre de tests augmente davantage en raison d'un meilleur accès aux soins que d'une augmentation de la prévalence.
Extension des protocoles de dosage de la troponine à haute sensibilité
Les tests de troponine à haute sensibilité permettent de détecter de faibles variations des biomarqueurs et d'accélérer les algorithmes de tests sériels. Outre l'amélioration des capacités analytiques, ces tests présentent plusieurs avantages : un processus d'exclusion plus court permet de gagner du temps, d'optimiser le flux de patients aux urgences et de consacrer les ressources aux patients nécessitant une intervention immédiate. À titre d'exemple, Roche a indiqué que seulement un patient sur dix se présentant aux urgences pour une douleur thoracique souffre d'un infarctus aigu du myocarde, ce qui souligne l'importance de stratégies d'exclusion fiables. Par conséquent, leur adoption entraînera des ventes continues de réactifs, ainsi que la nécessité de moderniser les équipements et d'acquérir d'autres fournitures.
Décentralisation des tests de diagnostic urgents
Les kits de tests cardiaques sont de plus en plus souvent déployés au plus près des patients, notamment aux urgences, dans les ambulances, les unités de soins intensifs et les hôpitaux régionaux. Cette approche permet de réduire le transport des échantillons et le temps d'attente aux laboratoires, facilitant ainsi le triage dans les zones où les infrastructures sont limitées. Le test CARDIAC Troponine T de Roche, réalisé au chevet du patient, peut être effectué dans des lieux tels que les ambulances, les cabinets médicaux et les services d'urgences, illustrant ainsi l'élargissement du champ d'application des tests cardiaques. Il est essentiel de garantir un contrôle équivalent à celui des laboratoires, grâce à la formation des opérateurs, aux contrôles internes, aux évaluations externes de la qualité et à la transmission des résultats.
Tendances futures du marché des tests de marqueurs cardiaques
Interprétation assistée par algorithme des résultats de biomarqueurs en série
Les tendances du marché des tests de marqueurs cardiaques seront de plus en plus marquées par l'intégration des résultats aux antécédents du patient, à l'électrocardiographie et aux algorithmes d'aide à la décision clinique. Ces systèmes permettraient de calculer les variations des biomarqueurs, de déterminer les intervalles d'échantillonnage, de détecter les anomalies et d'établir des recommandations standardisées pour confirmer ou infirmer une pathologie, ou encore pour orienter le patient vers une simple surveillance. Roche a obtenu le marquage CE en avril 2025 pour son algorithme de triage des douleurs thoraciques, basé sur des tests de troponine cardiaque à haute sensibilité et les recommandations cliniques européennes. Les systèmes futurs intégreront probablement davantage d'explications, une meilleure interopérabilité, un historique des modifications et la possibilité de créer des parcours de soins personnalisés au sein des établissements hospitaliers.
Utilisation plus large des panels multi-marqueurs et pronostiques
Les approches diagnostiques évolueront, passant de tests de confirmation d'un événement unique à des tests combinant diagnostic, pronostic et suivi. L'interprétation de la troponine inclura le BNP, la hs-CRP, les paramètres rénaux, les biomarqueurs métaboliques, voire de nouvelles protéines, afin d'offrir une compréhension globale des lésions myocardiques et des risques systémiques. Ceci facilitera le développement du multiplexage et la création de menus pour les analyseurs, mais renforcera également le besoin d'intervalles de référence et de validation clinique. Les professionnels de santé privilégieront les panels de tests fournissant des différences exploitables, plutôt que des informations superflues sans intérêt thérapeutique.
Opportunités du marché des tests de marqueurs cardiaques
Réseaux de soins de proximité abordables dans les systèmes de santé émergents
Les marchés émergents offrent des opportunités d'investissement pour les analyseurs compacts, les consommables stables à température ambiante et les modèles de services adaptés aux infrastructures de santé distribuées. Les entreprises peuvent nouer des partenariats avec les ministères, les groupements hospitaliers, les réseaux d'ambulances et les chaînes de diagnostic afin de mettre en place des tests cardiaques standardisés dans les établissements urbains et régionaux. L'efficacité des programmes ne se limite pas au déploiement des instruments. Elle requiert la certification des opérateurs, des protocoles de contrôle qualité, la connectivité, la maintenance et un approvisionnement fiable en consommables. L'assemblage ou le conditionnement local peuvent réduire la dépendance aux importations et améliorer la compétitivité des appels d'offres. Les formules d'abonnement, de location de réactifs et de services gérés peuvent abaisser les barrières à l'investissement initiales tout en générant des revenus récurrents prévisibles. L'entrée sur le marché devrait privilégier les pays développant leurs capacités d'urgence et leur couverture des maladies non transmissibles.
Conversion des analyses au sein des parcs d'analyseurs existants
Les importants parcs d'analyseurs installés offrent la possibilité de convertir les laboratoires des dosages cardiaques conventionnels aux formats haute sensibilité sans remplacer l'intégralité des systèmes d'automatisation. Les fournisseurs peuvent accompagner cette conversion grâce à des données cliniques, un soutien à la validation, la formation du personnel, la configuration des intergiciels et des évaluations économiques des gains d'efficacité sur le parcours patient. L'autorisation de mise sur le marché américaine, obtenue en 2025 par QuidelOrtho pour le dosage VITROS hs Troponine I, illustre comment l'élargissement de l'offre peut stimuler la demande parmi les utilisateurs de la plateforme existante. Les stratégies de conversion efficaces doivent prendre en compte la comparaison des lots, les valeurs de référence, les commentaires dans les rapports, la communication avec les cliniciens et l'interprétation des résultats antérieurs. Les entreprises qui associent la mise à niveau des dosages à des services d'implémentation peuvent faciliter la transition, fidéliser la clientèle et optimiser l'utilisation des réactifs.
Développements récents
- Novembre 2025 : QuidelOrtho Corporation a obtenu l’autorisation 510(k) de la FDA américaine pour le kit de réactifs VITROS hs Troponine I. Ce test, qui mesure quantitativement la troponine I cardiaque dans le plasma hépariné pour faciliter le diagnostic de l’infarctus du myocarde, devait être commercialisé auprès des laboratoires américains utilisant les systèmes VITROS plus tard en 2025.
- Septembre 2025 : Roche Diagnostics International Ltd. a annoncé les résultats cliniques de son test de troponine T haute sensibilité Elecsys de sixième génération, marqué CE. L’étude TSIX, menée auprès de plus de 13 000 participants, a évalué la capacité du test à identifier l’infarctus aigu du myocarde et à exclure de manière fiable les patients n’ayant pas subi d’infarctus.
- Avril 2025 : Roche Diagnostics International Ltd. a obtenu le marquage CE pour son algorithme de triage de la douleur thoracique navify, développé en collaboration avec l’hôpital universitaire d’Heidelberg. Ce système associe un dosage de troponine à haute sensibilité à une évaluation basée sur des recommandations afin de fournir des indications de diagnostic, d’exclusion ou de surveillance pour les patients présentant une suspicion de syndrome coronarien aigu.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -