
Markt für Chemisch Catalysts: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für chemische Katalysatoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Polyolefin-Katalysator, Trägermetallkatalysator, Zeolith-Katalysator, Sonstige); Anwendung (Petrochemischer Katalysator, Polymerisationskatalysator, Feinchemikalienkatalysator) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00015884
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 13, 2026


Marktgröße 2025
45,30 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
65,00 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,09 %
Wachstumsrate
Adressierbarer Markt
500,85 Mrd. US-Dollar
(2026–2034)
Der Markt für chemische Katalysatoren wurde2025 auf 45,30 Milliarden US-Dollar geschätzt und soll bis 2034 auf 65,00 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,09 % im Zeitraum 2026–2034 entspricht. Dieses Marktwachstum wird durch kontinuierliche Investitionen in Raffinerien, petrochemische Produktion, Polymerherstellung und Spezialchemikalien gestützt. Kontinuierliche Innovationen bei Katalysatorformulierungen, stärkere Umweltauflagen und der steigende Bedarf an Prozesseffizienz motivieren Hersteller zur Entwicklung fortschrittlicher Katalysatorsysteme, die die Konversionsraten verbessern, die Produktselektivität erhöhen und die Betriebskosten in verschiedenen industriellen Anwendungen senken.
In ganz Nordamerika tragen technologische Innovationen und die Modernisierung von Raffinerie- und petrochemischen Anlagen weiterhin zu einem stetigen Branchenwachstum bei. Der Markt für chemische Katalysatoren fördert steigende Investitionen in nachhaltige chemische Produktion, Technologien zur CO₂-Reduzierung und die Herstellung von Hochleistungspolymeren. Für die Region wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,8 % bis 4,3 % erwartet. Unterstützt wird dieses Wachstum durch starke Forschungskapazitäten, etablierte Katalysatorhersteller und die zunehmende Anwendung fortschrittlicher Katalysatorlösungen in der Produktion erneuerbarer Kraftstoffe und Spezialchemikalien.
Marktanalyse und Einblicke zu chemischen Katalysatoren
- Nordamerika: Im Jahr 2025 lag der Marktanteil bei chemischen Katalysatoren bei 30–34 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen zukünftigen Wachstumsrate (CAGR) von 3,8 %–4,3 % wachsen. Unterstützt wird dies durch die Modernisierung von Raffinerien, steigende Investitionen in die Produktion sauberer Kraftstoffe und starke Innovationen in der petrochemischen und Spezialchemieindustrie.
- USA: Stellten 2025 einen Anteil von 74–78 % am nordamerikanischen Markt dar und werden voraussichtlichim Zeitraum 2026–2034 mit einer durchschnittlichen anfänglichen Wachstumsrate (CAGR) von 3,9 %–4,4 % wachsen . Treiber dieser Entwicklung sind der Ausbau der petrochemischen Kapazitäten, Innovationen bei Katalysatoren und die steigende Produktion hochwertiger Polymere.
- Europa: Hielt 2025 einen Marktanteil von 24–28 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen zukünftigen Wachstumsrate (CAGR) von 3,6 %–4,1 % wachsen, wobei Deutschland, Frankreich, Italien, Großbritannien und die Niederlande geführt bei den Investitionen in nachhaltige chemische Verarbeitung und emissionsarme Fertigung sind.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 34–38 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,8 %–5,4 % verzeichnen , angeführt von China, Indien, Japan und Südkorea, aufgrund der Ausweitung der petrochemischen Produktion, der Industrialisierung und der Investitionen in die chemische Produktion.
- Größtes Segment: Petrochemische Katalysatoren machten 2025 einen Marktanteil von 41–45 % aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9 %–4,4 % wachsen , unterstützt durch den steigenden Raffineriedurchsatz und die wachsende Nachfrage nach Olefinen und Aromaten.
- Wachstumsstarkes Segment: Zeolith-Katalysatoren erreichten 2025 einen Marktanteil von 22–26 % und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,2 %–5,8 % verzeichnen . Treiber dieser Entwicklung sind die zunehmenden Anwendungen in den Bereichen Fluid Catalytic Cracking, Emissionskontrolle und nachhaltige Raffinerietechnologien.
- Detaillierte Analyse der wichtigsten Unternehmen: Akzo Nobel NV, Albemarle Corporation, BASF SE, Clariant AG, Evonik Industries AG, Exxon Mobil Corporation, Topsoe A/S, Honeywell International Inc., Johnson Matthey Plc, WR Grace & Co.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die rasante Industrialisierung hat die Katalysatorentwicklung grundlegend verändert: von der reinen Optimierung bestehender Prozesse hin zur Entwicklung fortschrittlicher Materialien, die höhere Selektivität, Emissionsreduzierung und längere Betriebszyklen ermöglichen. Moderne Prozesssteuerung mittels digitaler Verfahren, Materialwissenschaft und nanostrukturierter Katalysatoren tragen zu einer höheren Effizienz in Produktionsprozessen wie Raffinerien, Petrochemie und Spezialchemikalien bei. Das wachsende Interesse an Wasserstoffverarbeitung, erneuerbaren Rohstoffen und Kreislaufwirtschaft veranlasst Hersteller, energieeffizientere Katalysatoren zu entwickeln und die Abfallmenge im industriellen Fertigungsprozess zu reduzieren.
Die zunehmende Bedeutung von Dekarbonisierung und nachhaltiger Produktion wird die Investitionsprioritäten künftig verändern. Schwellenländer setzen tendenziell auf den Bau integrierter petrochemischer Anlagen, während Industrieländer den Fokus auf die Katalysatorregeneration, die CO₂-Abscheidung und kohlenstoffarme Raffination legen. Umweltauflagen, Industrialisierung und die Zusammenarbeit von Katalysatorherstellern mit Chemieunternehmen werden die Entwicklung und den Einsatz neuer Katalysatormaterialien beschleunigen.
Umfang des Marktberichts über chemische Katalysatoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 45,30 Milliarden US-Dollar |
| Marktgröße bis 2034 | 65,00 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,09 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für chemische Katalysatoren
Der Wachstumskurs des Marktes für chemische Katalysatoren wird durch die steigende Produktion von Petrochemikalien, Polymeren und Spezialchemikalien für die Automobil-, Bau-, Elektronik-, Gesundheits- und Verpackungsindustrie angetrieben. Katalysatoren sind unerlässlich, um die Reaktionseffizienz zu steigern, den Energieverbrauch zu senken und die Ausbeute zu maximieren sowie die Bildung unerwünschter Nebenprodukte zu minimieren. Investitionen in die Modernisierung von Raffinerien, strengere Emissionsnormen für Industrieabfälle und die zunehmende Produktion umweltfreundlicher Kraftstoffe erhöhen die Nachfrage nach fortschrittlicher Katalysatortechnologie. Gleichzeitig fördert der verstärkte Einsatz erneuerbarer Rohstoffe und nachhaltiger chemischer Prozesse die Entwicklung innovativer Katalysatorsysteme, die auch unter komplexeren Bedingungen eine hohe Umwandlungseffizienz gewährleisten.
Die Wertschöpfungskette des Marktes für chemische Katalysatoren umfasst Lieferanten von Metallen, Zeolithen und keramischen Trägermaterialien, Katalysatorformulierungsunternehmen, Lizenznehmer von Katalysatortechnologien sowie Unternehmen der chemischen Industrie, der Raffineriebranche und der Endverbraucherindustrie. Die kontinuierliche Zusammenarbeit von Katalysatorentwicklern und der Prozessindustrie beschleunigt die Einführung maßgeschneiderter Katalysatorsysteme für spezifische Produktionsprozesse. Innovationen bei Katalysatorregenerationstechnologien, Prozesssimulationssoftware und digitaler Anlagenoptimierung tragen zu höherer Effizienz und Kostensenkung im Betrieb von Industrieanlagen bei.
Wie im Bericht zum Markt für chemische Katalysatoren hervorgehoben wird, scheint der Wettbewerb im Hinblick auf Technologie, die Entwicklung anwendungsspezifischer Katalysatoren, Nachhaltigkeit und langfristige Kundenbeziehungen – und nicht mehr nur auf den Preis – zuzunehmen. Führende Unternehmen wie BASF SE, Topsoe A/S, Johnson Matthey Plc, Clariant AG, Honeywell International Inc. und Albemarle Corporation investieren kontinuierlich in die Verbesserung der Katalysatorleistung und -effizienz. Auch die angebotenen technischen Dienstleistungen zur Optimierung der Reaktorleistung und der Katalysatorlebensdauer werden stetig verbessert.
Kommerzielle Unternehmen konzentrieren sich verstärkt auf die Entwicklung erneuerbarer Kraftstoffe, Wasserstoff, Technologien zur CO₂-Abscheidung sowie die Polymerherstellung. Die Exxon Mobil Corporation nutzt ihre firmeneigenen Katalysatortechnologien zur Optimierung von Raffinerie- und petrochemischen Prozessen. WR Grace & Co. baut ihr Produktportfolio im Bereich Spezialkatalysatoren für das Fluid Catalytic Cracking und die Polyolefinproduktion kontinuierlich aus. Ähnliche Trends lassen sich bei Akzo Nobel NV und Evonik Industries AG hinsichtlich ihrer Initiativen für nachhaltige Chemie beobachten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für chemische Katalysatoren: Strategische Einblicke
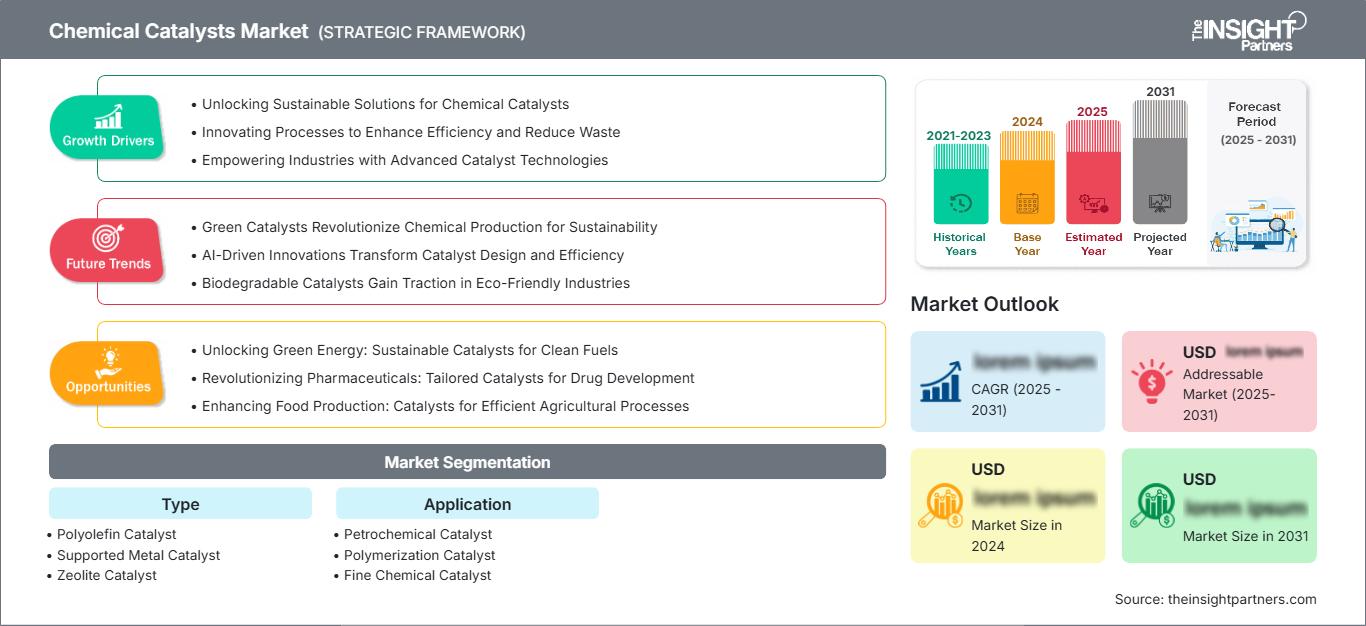
Regionale Einblicke
Markt für chemische Katalysatoren in Nordamerika
Der Anteil Nordamerikas am Gesamtmarkt für chemische Katalysatoren lag 2025 bei 30–34 %. Für den Zeitraum von 2026 bis 2034 wird in der Region ein jährliches Wachstum von 3,8–4,3 % erwartet. Nordamerika verfügt über eine etablierte chemische Industrie mit integrierten Raffinerien, hochmodernen petrochemischen Anlagen und umfangreichen Forschungsinitiativen im Bereich Katalysatoren. Die steigende Nachfrage in der Region ist auf den Einsatz von Hochleistungskatalysatoren in Raffinerien zurückzuführen, die damit ihre Effizienz steigern, den Rohstoffverbrauch optimieren und die stetig wachsenden Umweltauflagen erfüllen.
Das Wachstum bei der Entwicklung von erneuerbarem Diesel, nachhaltigem Flugkraftstoff und Wasserstoffprojekten trägt ebenfalls zum Bedarf an fortschrittlichen Katalysatortechnologien bei. Die Digitalisierung der Industrie, Regenerationsdienstleistungen und Prozessoptimierungstechnologien haben die Anlagenleistung gesteigert und gleichzeitig die Betriebskosten gesenkt. Regelmäßige Investitionen in die Forschung und Kommerzialisierung von Katalysatorsystemen der nächsten Generation tragen zur Sicherung der regionalen Wettbewerbsfähigkeit bei.
US-Markt für chemische Katalysatoren
Die USA hatten 2025 einen Marktanteil von 74–78 % am nordamerikanischen Markt und werden voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 3,9 %–4,4 % verzeichnen. Dieser Markt wird durch eine der höchsten Raffineriekapazitäten und eine etablierte petrochemische Industrie angetrieben, was zu einer kontinuierlichen Nachfrage nach Katalysatoren für Fluid Catalytic Cracking (FCC), Hydroprocessing, Reforming und Polymerisation führt. Hohe Investitionen in die Schiefergasförderung und Spezialchemikalien tragen zu einem erhöhten Katalysatorverbrauch bei.
Mehrere Branchenakteure wie Exxon Mobil Corporation, Honeywell International Inc., WR Grace & Co. und Albemarle Corporation betreiben Produktionsanlagen in der Region. Steigende Investitionen in erneuerbare Kraftstoffe, Wasserstoff, CO₂-Abscheidung und nachhaltige chemische Produktion führen zum Einsatz effizienter Katalysatoren, die die Prozesseffizienz durch Reduzierung des Energieverbrauchs und der Emissionen von Industrieanlagen steigern.
Europäischer Markt für chemische Katalysatoren
Der Anteil Europas am globalen Markt für chemische Katalysatoren lag 2025 bei 24–28 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,1 % wachsen. Der relativ hohe Marktanteil Europas ist auf die hochentwickelte Industrie, strenge Umweltauflagen und die kontinuierliche Weiterentwicklung umweltfreundlicher Fertigungstechnologien zurückzuführen. Die Nachfrage in Deutschland ist unter den europäischen Ländern am höchsten, bedingt durch die hochentwickelte chemische Industrie und Innovationen in der Katalysatorentwicklung für Anwendungen in der Raffinerie, der Wasserstofferzeugung und der Spezialchemie.
Im Vereinigten Königreich steigt die Nachfrage nach Katalysatoren aufgrund von Investitionen in die Herstellung kohlenstoffarmer Produkte, Projekte zur CO₂-Abscheidung und nachhaltige Kraftstofftechnologien. Deutschland verstärkt kontinuierlich die Partnerschaften zwischen Chemieunternehmen und Katalysatorherstellern, um neue Katalysatortypen mit verbesserter Leistung und Haltbarkeit einzuführen. Auch Frankreich, Italien und Spanien verzeichnen ein stetiges Wachstum, bedingt durch Spezialchemikalien, Projekte im Bereich erneuerbarer Energien, Raffineriemodernisierungen und Initiativen zur industriellen Dekarbonisierung, die katalytische Prozesse fördern.
Markt für chemische Katalysatoren im asiatisch-pazifischen Raum
Die Region Asien-Pazifik hielt 2025 einen Marktanteil von 34–38 % am Markt für chemische Katalysatoren und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % die höchste Wachstumsrate erzielen. China ist aufgrund seiner hohen Investitionen in die Petrochemie führend in der Region, während Indien seine Raffineriekapazitäten und die Produktion von Spezialchemikalien weiter ausbaut. Länder wie Japan und Südkorea zeichnen sich durch hohe Kompetenz in der Katalysatortechnologie und der Produktion hochwertiger Chemikalien aus.
Der australische Beitrag konzentriert sich auf Bergbau, chemische Industrie und Energiewirtschaft. Darüber hinaus fördern die Regierungen dieser Regionen die Modernisierung von Produktions- und Industrieprozessen durch Anreize für die Hersteller. Dies wird den Einsatz von Katalysatoren in der Region ankurbeln.
Markt für chemische Katalysatoren im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Prognosezeitraum 2026–2034 ein jährliches Wachstum von 4,2 % bis 4,7 % erwartet. Grund dafür sind verstärkte Investitionen in Raffinerien, petrochemische Anlagen und nachgelagerte Industrien. Saudi-Arabien ist aufgrund des kontinuierlichen Wachstums integrierter petrochemischer Anlagen der größte regionale Markt, während die VAE Investitionen in Spezialchemikalien und saubere Energien priorisieren.
Andererseits generiert Südafrika aufgrund der Verwendung von Bergbauchemikalien und industriellen Anwendungen weiterhin Nachfrage nach Katalysatoren, während im übrigen Nahen Osten und Afrika das Wachstum auf Raffinerieentwicklungen und Infrastrukturinvestitionen zurückzuführen ist. Wertschöpfungssteigerungen in Form von petrochemischer Produktion, Wasserstoffprojekten und industrieller Nachhaltigkeit werden positive Perspektiven für Katalysatorhersteller schaffen.
Segmentierungsanalyse
Typ
Das Segment „Typ“ stellt einen entscheidenden Bestandteil des Marktes für chemische Katalysatoren dar , da die Katalysatorauswahl direkten Einfluss auf die Prozesseffizienz, die Reaktionsselektivität, die Betriebskosten und die Umweltverträglichkeit hat. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,1 % bis 4,6 % prognostiziert . Unterstützt wird dieses Wachstum durch steigende Investitionen in petrochemische Anlagen, umweltfreundlichere Raffinerietechnologien und fortschrittliche Materialien für die Spezialchemieproduktion.
- Polyolefin-Katalysatoren unterstützen die Herstellung von Polyethylen und Polypropylen mit verbesserter Molekularstruktur, höherer Produktivität und besseren Polymereigenschaften. Die kontinuierliche Expansion der Verpackungs-, Automobil- und Konsumgüterindustrie sichert die langfristige Nachfrage.
- Geträgerte Metallkatalysatoren bieten eine verbesserte katalytische Aktivität durch optimierte Dispersion aktiver Metalle auf Trägermaterialien. Diese Katalysatoren sind weiterhin von strategischer Bedeutung für Hydrierungs-, Oxidations- und petrochemische Prozesse, die eine hohe Betriebsstabilität und lange Lebensdauer erfordern.
- Zeolithkatalysatoren spielen aufgrund ihrer hervorragenden thermischen Stabilität, Formselektivität und Deaktivierungsbeständigkeit eine bedeutende Rolle in Raffinerien und petrochemischen Prozessen. Ihre zunehmende Verwendung in Fluid-Catalytic-Cracking-Verfahren und Technologien zur Emissionsminderung stärkt die Marktnachfrage weiterhin.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,3 % bis 4,8 % erwartet . Treiber dieser Entwicklung ist die weltweit steigende Produktion von Kraftstoffen, Petrochemikalien, Polymeren und Spezialchemikalien. Die zunehmende Nutzung von Technologien zur Prozessoptimierung, nachhaltigen Herstellungsverfahren und Lösungen zur Katalysatorregeneration trägt weiterhin zur langfristigen Nachfrage in verschiedenen industriellen Anwendungen bei.
- Petrochemische Katalysatoren bleiben aufgrund ihres umfassenden Einsatzes in Raffinerien, Hydroprozessen, katalytischem Cracken und der Aromatenproduktion die dominierende Anwendung. Kontinuierliche Investitionen in integrierte Raffinerie- und petrochemische Anlagen unterstreichen ihre strategische Bedeutung für die globale chemische Industrie.
- Der Polymerisationskatalysator ermöglicht die effiziente Herstellung von Hochleistungspolymeren mit verbesserter molekularer Kontrolle und Produktkonsistenz. Der steigende Verbrauch von technischen Kunststoffen in der Automobil-, Verpackungs-, Gesundheits- und Elektronikindustrie sorgt weiterhin für eine anhaltende Nachfrage.
- Feinchemische Katalysatoren finden zunehmend Anwendung in der Herstellung von pharmazeutischen Zwischenprodukten, Agrochemikalien, Spezialmaterialien und Hochleistungschemikalien, wo Reaktionsselektivität, Produktreinheit und Betriebseffizienz für die kommerzielle Produktion von entscheidender Bedeutung sind.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Petrochemischer Katalysator |
Hoch |
Raffinerie-Modernisierung |
Reifen |
|
Polymerisationskatalysator |
Hoch |
Hochleistungspolymere |
Skalierung |
|
Feinchemikalienkatalysator |
Medium |
Grüne Chemie |
Aufkommen |
Markt für chemische Katalysatoren: Wachstumstreiber und Wirkungsanalyse
Ausbau der petrochemischen und Raffineriekapazitäten weltweit
Steigende Investitionen in integrierte Raffinerien und petrochemische Anlagen zählen weiterhin zu den stärksten Treibern für das langfristige Wachstum der Branche. Schwellenländer errichten neue Produktionsanlagen, um die wachsende Nachfrage nach Kraftstoffen, Polymeren und chemischen Zwischenprodukten zu decken, während etablierte Märkte ihre bestehenden Anlagen modernisieren, um die betriebliche Effizienz und die Umweltverträglichkeit zu verbessern. Jede wichtige Verarbeitungseinheit ist auf hochentwickelte Katalysatoren angewiesen, um maximale Umwandlungsraten zu erzielen, die Selektivität zu erhöhen und den Energieverbrauch zu senken. Großinvestitionen im asiatisch-pazifischen Raum, im Nahen Osten und in Nordamerika beschleunigen die Beschaffung von Katalysatoren für Hydroprocessing, Reforming, Cracking und Polymerisation. Diese Entwicklungen stärken die Lieferketten der Katalysatorhersteller und schaffen gleichzeitig Möglichkeiten für kundenspezifische Formulierungen, die verschiedene Einsatzstoffe verarbeiten, die Lebensdauer der Katalysatoren verlängern und die Produktionskosten senken. Da Raffineriebetreiber zunehmend Wert auf Betriebssicherheit und Nachhaltigkeit legen, erweitern Katalysatorlieferanten kontinuierlich ihr Technologieportfolio, um den sich wandelnden industriellen Anforderungen gerecht zu werden.
Zunehmende Verbreitung nachhaltiger und emissionsarmer chemischer Verarbeitungsprozesse
Umweltauflagen zur Reduzierung von Treibhausgasemissionen, Industrieabfällen und Energieeffizienz ermutigen Hersteller, fortschrittliche Katalysatortechnologien einzusetzen, die sauberere Produktionsprozesse ermöglichen. Chemieproduzenten investieren verstärkt in Katalysatoren, die Reaktionstemperaturen senken, die Bildung von Nebenprodukten minimieren und die Rohstoffausnutzung verbessern. Die wachsende Produktion von erneuerbarem Diesel, nachhaltigem Flugkraftstoff, grünem Wasserstoff und biobasierten Chemikalien erweitert die kommerziellen Möglichkeiten für Katalysatorentwickler zusätzlich. Gleichzeitig helfen Katalysatorregenerationstechnologien Herstellern, Betriebskosten zu senken und Kreislaufwirtschaftsstrategien zu unterstützen. Industrieunternehmen integrieren zudem digitale Überwachungstools in ihre Katalysatormanagementprogramme, um die Reaktorleistung zu optimieren und Ausfallzeiten zu minimieren. Diese Entwicklungen beschleunigen die Einführung von Katalysatormaterialien der nächsten Generation, die messbare ökologische und ökonomische Vorteile in verschiedenen Industriezweigen bieten.
Steigende Nachfrage nach Hochleistungspolymeren und Spezialchemikalien
Die rasante Expansion der Automobil-, Gesundheits-, Elektronik-, Verpackungs- und Bauindustrie führt zu einem stetig steigenden Verbrauch von technischen Polymeren und Spezialchemikalien, die hocheffiziente Katalysatorsysteme erfordern. Hersteller entwickeln fortschrittliche Materialien mit verbesserter Haltbarkeit, thermischer Beständigkeit, geringem Gewicht und chemischer Stabilität, wodurch die Nachfrage nach Präzisionskatalysatortechnologien weiter steigt. Polymerproduzenten suchen zunehmend nach Katalysatoren, die eine engere Molekulargewichtsverteilung, höhere Produktkonsistenz und eine größere Produktionsflexibilität ermöglichen. Parallel dazu benötigen Pharma- und Feinchemikalienhersteller selektive katalytische Prozesse, die die Produktreinheit verbessern und gleichzeitig die Komplexität der Herstellung reduzieren. Kontinuierliche Innovationen in der Katalysatorchemie, bei nanostrukturierten Materialien und in der Verfahrenstechnik ermöglichen es Anbietern, den immer anspruchsvolleren industriellen Anforderungen gerecht zu werden. Diese sich wandelnde Nachfragelandschaft dürfte die langfristigen Investitionsmöglichkeiten entlang der globalen Wertschöpfungskette für Katalysatoren stärken.
Markt für chemische Katalysatoren: Zukunftstrends
Zunehmende Integration digitaler Technologien in das Catalyst Performance Management
Die digitale Transformation revolutioniert das Lebenszyklusmanagement von Katalysatoren durch die Kombination von fortschrittlicher Prozessanalytik, künstlicher Intelligenz, vorausschauender Wartung und Echtzeitüberwachung mit industriellen Produktionssystemen. Die Trends im Markt für chemische Katalysatoren zeigen zunehmend, dass Hersteller digitale Zwillinge und Prozesssimulationsplattformen einsetzen, um die Katalysatornutzung zu optimieren, Betriebszyklen zu verlängern und die Produktionseffizienz zu steigern. Diese Technologien ermöglichen die Früherkennung von Katalysatordeaktivierung, reduzieren ungeplante Stillstände und unterstützen eine datengestützte Wartungsplanung. Da Industrieanlagen die Technologien von Industrie 4.0 immer stärker adaptieren, wird die digitale Katalysatoroptimierung voraussichtlich zum Standardverfahren werden und die Produktivität steigern, während gleichzeitig Wartungskosten und Umweltbelastung in Raffinerien und der chemischen Industrie reduziert werden.
Beschleunigung der Entwicklung von Katalysatoren für zirkuläre und erneuerbare Rohstoffe
Die zunehmende Kommerzialisierung erneuerbarer Rohstoffe, aus Abfällen gewonnener Rohstoffe und Kreislaufsysteme für die chemische Produktion ermutigt Katalysatorentwickler, Formulierungen zu entwickeln, die immer komplexere Ausgangsmaterialien verarbeiten können. Zukünftige Innovationen werden sich auf verbesserte Selektivität, höhere Toleranz gegenüber Verunreinigungen und längere Katalysatorlebensdauer konzentrieren und gleichzeitig die Produktion erneuerbarer Kraftstoffe, recycelter Polymere und biobasierter Chemikalien unterstützen. Kooperative Forschung von Chemieproduzenten, Technologieanbietern und Forschungseinrichtungen wird voraussichtlich die Kommerzialisierung multifunktionaler Katalysatorsysteme beschleunigen. Diese Innovationen werden es Industrieunternehmen ermöglichen, die Ressourceneffizienz zu steigern, die CO₂-Intensität zu senken und die immer anspruchsvolleren Nachhaltigkeitsziele zu erfüllen, ohne dabei die Wettbewerbsfähigkeit der Produktion einzuschränken.
Marktchancen für chemische Katalysatoren
Ausbau der Wasserstoff- und sauberen Energieinfrastruktur
Globale Investitionen in Wasserstoffproduktion, Kraftstoffverarbeitung, Ammoniaksynthese und kohlenstoffarme Industrietechnologien eröffnen Katalysatorherstellern erhebliche Geschäftsmöglichkeiten. Prognosen für den Markt für chemische Katalysatoren deuten auf einen zunehmenden Einsatz fortschrittlicher Katalysatoren in Elektrolyseuren, Wasserstoffreinigungsanlagen, der Produktion erneuerbarer Kraftstoffe und Projekten zur Kohlenstoffnutzung hin. Regierungen und private Investoren fördern weiterhin großflächige Infrastrukturen für saubere Energie durch Förderprogramme, Industriepartnerschaften und langfristige Dekarbonisierungsstrategien. Katalysatoranbieter, die hochbeständige und energieeffiziente Materialien für die Wasserstoffproduktion und -nutzung entwickeln können, sind gut positioniert, um von diesen neuen Einnahmequellen zu profitieren. Strategische Investitionen in Forschung, Pilotproduktion und Technologiepartnerschaften stärken die Wettbewerbsposition und ermöglichen es Unternehmen, den sich rasch wandelnden Anforderungen an saubere Energie im kommenden Jahrzehnt gerecht zu werden.
Fortschrittliche Katalysatorlösungen für die hochwertige Spezialfertigung
Die steigende Produktion von pharmazeutischen Zwischenprodukten, Elektronikchemikalien, Hochleistungsmaterialien und hochreinen Spezialchemikalien bietet Katalysatorentwicklern attraktive Wachstumschancen. Hersteller fordern maßgeschneiderte Katalysatorsysteme, die die Selektivität verbessern, Reaktionswege verkürzen und den Reinigungsaufwand reduzieren, ohne dabei strenge Qualitätsstandards zu beeinträchtigen. Zunehmende Investitionen in Präzisionsfertigung, kontinuierliche Prozesstechnologien und nachhaltige Chemie bestärken die Nachfrage nach anwendungsspezifischen Katalysatorformulierungen. Unternehmen, die auf kollaborative Produktentwicklung, technischen Service und Prozessoptimierung setzen, können langfristige Partnerschaften mit Herstellern von Spezialchemikalien aufbauen. Kontinuierliche Innovationen im Katalysatordesign, bei Nanomaterialien und fortschrittlichen Trägerstrukturen werden voraussichtlich differenzierte Produktangebote schaffen und die Rentabilität in hochwertigen industriellen Anwendungen steigern.
Aktuelle Entwicklungen
- September 2025: Technip Energies unterzeichnete eine verbindliche Vereinbarung zur Übernahme des Geschäftsbereichs Advanced Materials & Catalysts (AM&C) von Ecovyst Inc. für 556 Millionen US-Dollar . Durch die Akquisition erweitert Technip Energies sein Technologieportfolio um Kompetenzen im Bereich fortschrittlicher Katalysatoren und Spezialmaterialien, einschließlich des Joint Ventures Zeolyst, und stärkt seine Position in den Bereichen nachhaltige Prozesstechnologien, Raffinerien, Petrochemie und kohlenstoffarme Lösungen.
- Oktober 2025: Die Evonik Industries AG brachte die Katalysatorserie Noblyst® F für kontinuierliche Durchflussverfahren auf den Markt. Das neue Portfolio an Edelmetallkatalysatoren, erhältlich in verschiedenen Partikelgrößen, wurde entwickelt, um Stofftransport, Reaktionseffizienz und Produktausbeute in der pharmazeutischen und feinchemischen Produktion zu verbessern und gleichzeitig den Übergang der Branche von der Batch- zur kontinuierlichen Verarbeitung zu unterstützen.
- Oktober 2025: Shell Catalysts & Technologies hob seine langjährige Zusammenarbeit mit India Glycols Limited (IGL) zur Unterstützung des nachhaltigen Chemiegeschäfts des Unternehmens hervor. Die Partnerschaft nutzt Shells Katalysator- und Prozesstechnologien, um die Produktionseffizienz, die Betriebssicherheit und die Herstellung erneuerbarer und biobasierter chemischer Produkte zu verbessern und so nachhaltige chemische Wertschöpfungsketten in Indien zu stärken.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -