
Marché des catalyseurs chimiques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des catalyseurs chimiques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (catalyseur polyoléfine, catalyseur métallique supporté, catalyseur zéolithique, autres) ; application (catalyseur pétrochimique, catalyseur de polymérisation, catalyseur de chimie fine) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00015884
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 13, 2026


Taille du marché en 2025
45,30 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
65 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,09 %
taux de croissance
Marché adressable
500,85 milliards de dollars américains
(2026-2034)
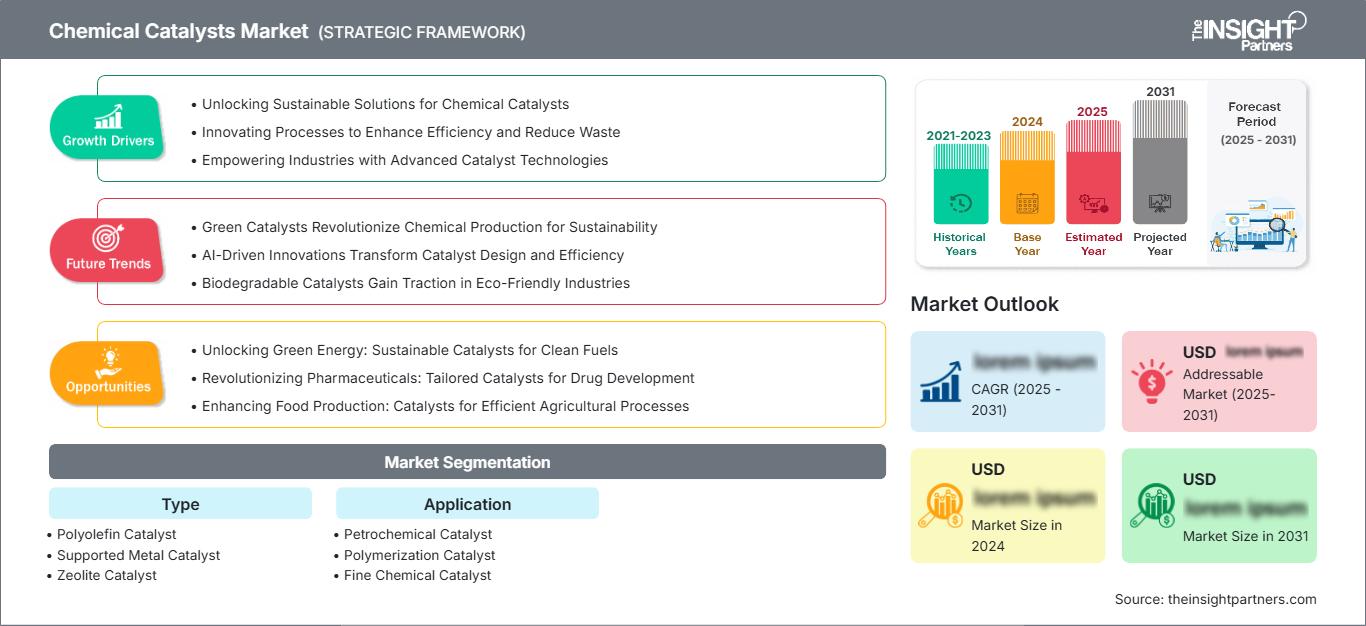
Le marché des catalyseurs chimiques était évalué à 45,3 milliards de dollars américains en 2025 et devrait atteindre 65 milliards de dollars américains d'ici 2034 , avec un taux de croissance annuel composé (TCAC) de 4,09 % sur la période 2026-2034 . Cette expansion est soutenue par des investissements constants dans le raffinage, la production pétrochimique, la fabrication de polymères et la chimie de spécialité. Les innovations continues dans la formulation des catalyseurs, le renforcement des réglementations environnementales et le besoin croissant d'efficacité des procédés incitent les fabricants à développer des systèmes catalytiques avancés qui améliorent les taux de conversion, la sélectivité des produits et réduisent les coûts d'exploitation dans de nombreuses applications industrielles.
En Amérique du Nord, l'innovation technologique et la modernisation des installations de raffinage et de pétrochimie continuent de soutenir une expansion industrielle soutenue. Le marché des catalyseurs chimiques bénéficie de l'augmentation des investissements dans la production chimique durable, les technologies de réduction des émissions de carbone et la production de polymères haute performance. La région devrait enregistrer un TCAC de 3,8 % à 4,3 % entre 2026 et 2034 , grâce à de solides capacités de recherche, à des fabricants de catalyseurs établis et à l'adoption croissante de solutions catalytiques avancées dans la production de carburants renouvelables et de produits chimiques de spécialité.
Analyse et perspectives du marché des catalyseurs chimiques
- Amérique du Nord : Elle représentait 30 à 34 % du marché des catalyseurs chimiques en 2025 et devrait connaître une croissance annuelle composée de 3,8 % à 4,3 % entre 2026 et 2034 , soutenue par la modernisation des raffineries, l’augmentation des investissements dans la production de carburants propres et une forte innovation dans les industries pétrochimiques et chimiques de spécialité.
- États-Unis : Ils représentaient 74 à 78 % du marché nord-américain en 2025 et devraient croître à un TCAC de 3,9 % à 4,4 % entre 2026 et 2034 , grâce à l’expansion des capacités pétrochimiques, à l’innovation en matière de catalyseurs et à la production croissante de polymères à haute valeur ajoutée.
- Europe : Elle détenait une part de marché de 24 à 28 % en 2025 et devrait croître à un TCAC de 3,6 % à 4,1 % entre 2026 et 2034 , l'Allemagne, la France, l'Italie, le Royaume-Uni et les Pays-Bas étant à la pointe des investissements dans les procédés chimiques durables et la fabrication à faibles émissions.
- Asie-Pacifique : Elle a capté une part de marché de 34 à 38 % en 2025 et devrait enregistrer un TCAC de 4,8 % à 5,4 % entre 2026 et 2034 , tirée par la Chine, l’Inde, le Japon et la Corée du Sud, grâce à l’expansion de la production pétrochimique, à l’industrialisation et aux investissements dans la fabrication de produits chimiques.
- Segment le plus important : Les catalyseurs pétrochimiques représentaient 41 à 45 % de parts de marché en 2025 et devraient croître à un TCAC de 3,9 % à 4,4 % entre 2026 et 2034 , soutenus par l’augmentation du débit des raffineries et la demande croissante d’oléfines et d’aromatiques.
- Segment à forte croissance : Le catalyseur zéolithique représentait 22 à 26 % de parts de marché en 2025 et devrait enregistrer un TCAC de 5,2 % à 5,8 % entre 2026 et 2034 , grâce à la croissance des applications dans le craquage catalytique fluide, le contrôle des émissions et les technologies de raffinage durables.
- Principales sociétés analysées en détail : Akzo Nobel NV, Albemarle Corporation, BASF SE, Clariant AG, Evonik Industries AG, Exxon Mobil Corporation, Topsoe A/S, Honeywell International Inc., Johnson Matthey Plc, WR Grace & Co.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'industrialisation rapide a transformé la conception des catalyseurs : d'une simple amélioration des procédés existants, elle est devenue l'ingénierie de matériaux avancés, permettant une sélectivité accrue, une réduction des émissions et des cycles de fonctionnement prolongés. Le contrôle moderne des procédés par le biais du numérique, la science des matériaux et les catalyseurs nanostructurés contribuent à une efficacité accrue de la production dans des secteurs tels que le raffinage, la pétrochimie et la chimie de spécialité. L'intérêt croissant pour la production d'hydrogène, les matières premières renouvelables et l'économie circulaire incite les industriels à concevoir des catalyseurs plus économes en énergie et à réduire la production de déchets lors des processus de fabrication.
L'importance croissante de la décarbonation et de la production durable modifiera inévitablement les priorités d'investissement. Les pays émergents tendent à construire des complexes pétrochimiques intégrés, tandis que les pays développés privilégient la régénération des catalyseurs, la capture du carbone et le raffinage bas carbone. La réglementation environnementale, l'industrialisation et la collaboration entre les producteurs de catalyseurs et les entreprises chimiques devraient accélérer le développement et la mise en œuvre de nouveaux matériaux catalytiques.
Portée du rapport sur le marché des catalyseurs chimiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 45,30 milliards de dollars américains |
| Taille du marché d'ici 2034 | 65 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,09% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des catalyseurs chimiques
La croissance du marché des catalyseurs chimiques est portée par l'augmentation de la production de produits pétrochimiques, de polymères et de produits chimiques de spécialité nécessaires aux secteurs de l'automobile, de la construction, de l'électronique, de la santé et de l'emballage. Les catalyseurs sont essentiels pour améliorer l'efficacité des réactions, réduire la consommation d'énergie et maximiser les rendements, tout en minimisant la production de sous-produits indésirables. Les investissements dans la modernisation des raffineries, le durcissement des normes d'émission des polluants industriels et l'augmentation de la production de carburants écologiques stimulent la demande en technologies catalytiques avancées. Parallèlement, le recours accru aux matières premières renouvelables et aux procédés chimiques durables encourage le développement de systèmes catalytiques innovants capables de garantir une efficacité de conversion élevée dans des conditions plus complexes.
La chaîne de valeur du marché des catalyseurs chimiques comprend les fournisseurs de métaux, de zéolites et de supports céramiques ; les entreprises de formulation de catalyseurs ; les titulaires de licences de technologies catalytiques ; et les entreprises de fabrication industrielle (chimie, raffinage et utilisateurs finaux). La coopération continue entre les développeurs de catalyseurs et les industries de procédés accélère la mise en place de systèmes catalytiques sur mesure pour des procédés de production spécifiques. Le développement d'innovations dans les technologies de régénération des catalyseurs, les logiciels de simulation de procédés et l'optimisation numérique des installations contribue à améliorer l'efficacité et à réduire les coûts d'exploitation des sites industriels.
Comme le souligne le rapport sur le marché des catalyseurs chimiques, la concurrence s'intensifie sur le plan technologique, le développement de catalyseurs spécifiques pour des applications données, la durabilité et les relations à long terme avec les clients, plutôt que sur celui des prix. Les principaux acteurs du secteur, tels que BASF SE, Topsoe A/S, Johnson Matthey Plc, Clariant AG, Honeywell International Inc. et Albemarle Corporation, continuent d'investir dans l'amélioration des performances et de l'efficacité des catalyseurs. Les services techniques proposés par ces entreprises pour optimiser les performances des réacteurs et prolonger la durée de vie des catalyseurs sont également en constante amélioration.
Les entreprises commerciales se concentrent davantage sur le développement des carburants renouvelables, de l'hydrogène, des technologies de captage du carbone et de la fabrication de polymères. Exxon Mobil Corporation utilise ses technologies de catalyseurs exclusives pour optimiser ses opérations de raffinage et de pétrochimie. De son côté, WR Grace & Co. a continué à développer sa gamme de catalyseurs spéciaux pour le craquage catalytique en lit fluidisé et la production de polyoléfines. Akzo Nobel NV et Evonik Industries AG suivent des tendances similaires en matière d'initiatives de chimie durable.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des catalyseurs chimiques : Perspectives stratégiques
Perspectives régionales
Marché des catalyseurs chimiques en Amérique du Nord
La part de l'Amérique du Nord sur le marché total des catalyseurs chimiques s'élevait à 30-34 % en 2025, et la région devrait connaître un taux de croissance annuel composé (TCAC) de 3,8 % à 4,3 % entre 2026 et 2034. L'Amérique du Nord abrite une industrie chimique bien établie, dotée d'installations de raffinage intégrées, d'usines pétrochimiques de pointe et d'initiatives de recherche dynamiques dans le domaine des catalyseurs. La région connaît une demande croissante, alimentée par l'utilisation de matériaux catalytiques de haute performance par les raffineries afin d'améliorer leur efficacité, d'optimiser la consommation de matières premières et de se conformer à des normes environnementales toujours plus strictes.
Le développement croissant des projets de diesel renouvelable, de carburant d'aviation durable et d'hydrogène contribue également à la demande de solutions technologiques catalytiques avancées. La numérisation industrielle, les services de régénération et les technologies d'optimisation des procédés ont permis d'accroître la production des usines tout en réduisant les coûts d'exploitation. Des investissements réguliers dans la recherche et la commercialisation des systèmes catalytiques de nouvelle génération contribueront au maintien de la compétitivité régionale.
Marché américain des catalyseurs chimiques
Les États-Unis détenaient entre 74 et 78 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 3,9 % à 4,4 % entre 2026 et 2034. Ce marché est porté par l'une des plus importantes capacités de raffinage au monde et par une industrie pétrochimique bien établie, ce qui engendre une demande soutenue en catalyseurs utilisés dans le craquage catalytique en lit fluidisé, l'hydrotraitement, le reformage et la polymérisation. Les investissements importants dans la production de gaz de schiste et de produits chimiques de spécialité contribuent également à l'augmentation de la consommation de catalyseurs.
Plusieurs acteurs industriels, tels qu'Exxon Mobil Corporation, Honeywell International Inc., WR Grace & Co. et Albemarle Corporation, exploitent leurs usines de production dans la région. L'augmentation des investissements dans les carburants renouvelables, l'hydrogène, la capture du carbone et la production chimique durable favorise l'adoption de catalyseurs performants qui améliorent l'efficacité des procédés en réduisant la consommation d'énergie et les émissions des installations industrielles.
Marché européen des catalyseurs chimiques
La part de l'Europe sur le marché mondial des catalyseurs chimiques s'élevait à 24-28 % en 2025 et devrait croître à un TCAC de 3,6 % à 4,1 % entre 2026 et 2034. Cette part de marché relativement élevée s'explique par la présence d'une industrie très développée, une réglementation environnementale stricte et le développement constant de technologies de fabrication respectueuses de l'environnement. La demande en Allemagne est la plus forte parmi les pays européens grâce à son industrie chimique développée et aux innovations dans le développement de catalyseurs pour le raffinage, la production d'hydrogène et les applications en chimie de spécialité.
Au Royaume-Uni, la demande de catalyseurs est en hausse grâce aux investissements dans la fabrication de produits bas carbone, les projets de captage du carbone et les technologies de carburants durables. En Allemagne, les partenariats entre fabricants de produits chimiques et producteurs de catalyseurs se multiplient afin de mettre en œuvre de nouveaux types de catalyseurs aux performances et à la durabilité accrues. La France, l'Italie et l'Espagne connaissent également une croissance soutenue, portée par la chimie de spécialité, les projets d'énergies renouvelables, la modernisation des raffineries et les initiatives de décarbonation industrielle qui favorisent les procédés catalytiques.
Marché des catalyseurs chimiques de la région Asie-Pacifique
La région Asie-Pacifique représentait 34 à 38 % du marché des catalyseurs chimiques en 2025 et devrait enregistrer le taux de croissance annuel composé (TCAC) le plus élevé, entre 4,8 % et 5,4 %, entre 2026 et 2034. La Chine domine la région grâce à ses importants investissements dans la pétrochimie, tandis que l'Inde développe ses capacités de raffinage et sa production de produits chimiques de spécialité. Des pays d'Asie-Pacifique comme le Japon et la Corée du Sud excellent dans les technologies de catalyse avancées et la production de produits chimiques de pointe.
La contribution australienne concerne les secteurs minier, chimique et énergétique. De plus, les gouvernements de ces régions offrent des incitations aux fabricants afin de promouvoir la modernisation des procédés de fabrication et des processus industriels. Cela contribuera à stimuler l'utilisation des catalyseurs dans la région.
Marché des catalyseurs chimiques au Moyen-Orient et en Afrique
Le segment Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 4,2 % à 4,7 % sur la période 2026-2034, grâce à l'augmentation des investissements dans les raffineries, les complexes pétrochimiques et les industries en aval. L'Arabie saoudite représente le plus grand marché régional, portée par la croissance soutenue de ses complexes pétrochimiques intégrés, tandis que les Émirats arabes unis privilégient les investissements dans la chimie de spécialité et les énergies propres.
Par ailleurs, l'Afrique du Sud continue de générer une demande de catalyseurs grâce à ses industries chimiques minières et à ses applications industrielles, tandis que le reste du Moyen-Orient et de l'Afrique connaît une croissance portée par le développement des raffineries et les investissements dans les infrastructures. L'augmentation de la valeur ajoutée, notamment par la production pétrochimique, les projets liés à l'hydrogène et le développement durable de l'industrie, offrira des perspectives favorables aux fabricants de catalyseurs.
Analyse de segmentation
Taper
Le segment « Type » représente un élément essentiel du marché des catalyseurs chimiques , car le choix du catalyseur influe directement sur l’efficacité des procédés, la sélectivité des réactions, les coûts d’exploitation et la performance environnementale. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,1 % à 4,6 % entre 2026 et 2034 , soutenue par l’augmentation des investissements dans les capacités pétrochimiques, les technologies de raffinage plus propres et les matériaux avancés pour la fabrication de produits chimiques de spécialité.
- Le catalyseur pour polyoléfines favorise la production de polyéthylène et de polypropylène, offrant une structure moléculaire améliorée, une productivité accrue et des propriétés polymères optimisées. L'expansion continue des secteurs de l'emballage, de l'automobile et des biens de consommation soutient la demande commerciale à long terme.
- Les catalyseurs métalliques supportés offrent une activité catalytique accrue grâce à une dispersion optimisée des métaux actifs sur les matériaux supports. Ces catalyseurs demeurent essentiels dans les procédés d'hydrogénation, d'oxydation et pétrochimiques qui requièrent une grande stabilité opérationnelle et une longue durée de vie.
- Les zéolites jouent un rôle important dans les procédés de raffinage et de pétrochimie grâce à leur excellente stabilité thermique, leur sélectivité de forme et leur résistance à la désactivation. Leur utilisation croissante dans le craquage catalytique en lit fluidisé et les technologies de réduction des émissions continue de stimuler la demande du marché.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 4,3 % à 4,8 % entre 2026 et 2034 , portée par la production mondiale croissante de carburants, de produits pétrochimiques, de polymères et de produits chimiques de spécialité. L'adoption croissante des technologies d'optimisation des procédés, des pratiques de fabrication durables et des solutions de régénération des catalyseurs continue de soutenir la demande à long terme dans diverses applications industrielles.
- Le catalyseur pétrochimique demeure l'application dominante grâce à son utilisation intensive dans le raffinage, l'hydrotraitement, le craquage catalytique et la production d'aromatiques. Les investissements continus dans les installations intégrées de raffinage et de pétrochimie renforcent son importance stratégique dans l'ensemble de l'industrie chimique mondiale.
- Le catalyseur de polymérisation permet une production efficace de polymères haute performance, avec un meilleur contrôle moléculaire et une plus grande homogénéité du produit. La consommation croissante de plastiques techniques dans les secteurs de l'automobile, de l'emballage, de la santé et de l'électronique continue de soutenir une demande soutenue.
- Les catalyseurs de chimie fine sont de plus en plus utilisés dans les intermédiaires pharmaceutiques, les produits agrochimiques, les matériaux de spécialité et les produits chimiques de performance, où la sélectivité de la réaction, la pureté du produit et l'efficacité opérationnelle sont essentielles à la production commerciale.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Catalyseur pétrochimique |
Haut |
Modernisation de la raffinerie |
Mature |
|
Catalyseur de polymérisation |
Haut |
Polymères avancés |
Mise à l'échelle |
|
Catalyseur de chimie fine |
Moyen |
Chimie verte |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des catalyseurs chimiques
Expansion des capacités pétrochimiques et de raffinage dans le monde entier
L'augmentation des investissements dans les complexes intégrés de raffinage et de pétrochimie demeure l'un des principaux moteurs de la croissance industrielle à long terme. Les économies émergentes mettent en service de nouvelles installations de production pour répondre à la demande croissante de carburants, de polymères et d'intermédiaires chimiques, tandis que les marchés matures modernisent leurs infrastructures existantes afin d'améliorer leur efficacité opérationnelle et leur performance environnementale. Chaque unité de traitement majeure repose sur des catalyseurs de haute technologie pour optimiser les taux de conversion, améliorer la sélectivité et réduire la consommation d'énergie. Les investissements massifs réalisés en Asie-Pacifique, au Moyen-Orient et en Amérique du Nord accélèrent l'approvisionnement en catalyseurs d'hydrotraitement, de reformage, de craquage et de polymérisation. Ces évolutions renforcent les chaînes d'approvisionnement des fabricants de catalyseurs tout en créant des opportunités pour des formulations sur mesure capables de traiter diverses matières premières, d'allonger la durée de vie des catalyseurs et de réduire les coûts de production. Face à la priorité croissante accordée par les exploitants de raffineries à la fiabilité opérationnelle et à la durabilité, les fournisseurs de catalyseurs continuent d'enrichir leurs portefeuilles technologiques pour répondre à l'évolution des besoins industriels.
Adoption croissante de procédés chimiques durables et à faibles émissions
Les réglementations environnementales visant à réduire les émissions de gaz à effet de serre, les déchets industriels et à améliorer l'efficacité énergétique incitent les industriels à déployer des technologies catalytiques avancées favorisant des procédés de production plus propres. Les producteurs de produits chimiques investissent de plus en plus dans des catalyseurs capables de réduire les températures de réaction, de minimiser la formation de sous-produits et d'optimiser l'utilisation des matières premières. La production croissante de diesel renouvelable, de carburant d'aviation durable, d'hydrogène vert et de produits chimiques biosourcés élargit encore les débouchés commerciaux pour les développeurs de catalyseurs. Parallèlement, les technologies de régénération des catalyseurs aident les industriels à réduire leurs coûts d'exploitation tout en soutenant les stratégies de production circulaire. Les opérateurs industriels intègrent également des outils de surveillance numérique à leurs programmes de gestion des catalyseurs afin d'optimiser les performances des réacteurs et de minimiser les temps d'arrêt. L'ensemble de ces évolutions accélère l'adoption de matériaux catalytiques de nouvelle génération qui offrent des avantages environnementaux et économiques mesurables dans de nombreux secteurs industriels.
Demande croissante de polymères haute performance et de produits chimiques de spécialité
L'expansion rapide des industries automobile, de la santé, de l'électronique, de l'emballage et de la construction continue d'accroître la consommation de polymères techniques et de produits chimiques de spécialité, exigeant des systèmes catalytiques hautement performants. Les fabricants développent des matériaux avancés aux propriétés améliorées en termes de durabilité, de résistance thermique, de légèreté et de stabilité chimique, créant ainsi une demande accrue pour les technologies de catalyse de précision. Les producteurs de polymères recherchent de plus en plus des catalyseurs capables d'assurer une distribution des masses moléculaires plus étroite, une meilleure homogénéité des produits et une flexibilité de production accrue. Parallèlement, les fabricants de produits pharmaceutiques et de chimie fine ont besoin de procédés catalytiques sélectifs qui améliorent la pureté des produits tout en simplifiant la fabrication. L'innovation continue dans les domaines de la chimie des catalyseurs, des matériaux nanostructurés et du génie des procédés permet aux fournisseurs de répondre à des exigences industrielles toujours plus pointues. Cette évolution de la demande devrait renforcer les opportunités d'investissement à long terme tout au long de la chaîne de valeur mondiale des catalyseurs.
Tendances futures du marché des catalyseurs chimiques
Intégration croissante des technologies numériques dans la gestion de la performance des catalyseurs
La transformation numérique redéfinit la gestion du cycle de vie des catalyseurs en combinant l'analyse avancée des procédés, l'intelligence artificielle, la maintenance prédictive et la surveillance en temps réel aux systèmes de production industrielle. Les tendances du marché des catalyseurs chimiques indiquent que les fabricants utilisent de plus en plus les jumeaux numériques et les plateformes de simulation de procédés pour optimiser l'utilisation des catalyseurs, prolonger les cycles de fonctionnement et améliorer l'efficacité de la production. Ces technologies permettent la détection précoce de la désactivation des catalyseurs, réduisent les arrêts non planifiés et facilitent la planification de la maintenance basée sur les données. À mesure que les installations industrielles adoptent les technologies de l'Industrie 4.0, l'optimisation numérique des catalyseurs devrait devenir une pratique opérationnelle courante, améliorant la productivité tout en réduisant les coûts de maintenance et l'impact environnemental des opérations de raffinage et de fabrication de produits chimiques.
Accélérer le développement de catalyseurs pour les matières premières circulaires et renouvelables
La commercialisation croissante des matières premières renouvelables, des matières premières issues des déchets et des systèmes de production chimique circulaires incite les développeurs de catalyseurs à concevoir des formulations capables de traiter des compositions de plus en plus complexes. Les innovations futures mettront l'accent sur une sélectivité accrue, une meilleure tolérance aux contaminants et une durée de vie plus longue des catalyseurs, tout en favorisant la production de carburants renouvelables, de polymères recyclés et de produits chimiques biosourcés. La recherche collaborative impliquant les producteurs de produits chimiques, les fournisseurs de technologies et les instituts de recherche devrait accélérer la commercialisation des systèmes catalytiques multifonctionnels. Ces innovations permettront aux industriels d'améliorer l'efficacité de l'utilisation des ressources, de réduire leur intensité carbone et de se conformer à des objectifs de développement durable toujours plus exigeants, tout en maintenant une compétitivité économique.
Opportunités du marché des catalyseurs chimiques
Développement des infrastructures d'hydrogène et d'énergie propre
Les investissements mondiaux dans la production d'hydrogène, le traitement des carburants, la synthèse de l'ammoniac et les technologies industrielles bas carbone créent d'importantes opportunités commerciales pour les fabricants de catalyseurs. Les prévisions du marché des catalyseurs chimiques indiquent un déploiement croissant de catalyseurs avancés dans les électrolyseurs, les systèmes de purification d'hydrogène, la production de carburants renouvelables et les projets de valorisation du carbone. Les gouvernements et les investisseurs privés continuent de soutenir les infrastructures d'énergie propre à grande échelle par le biais de programmes de financement, de partenariats industriels et de stratégies de décarbonation à long terme. Les fournisseurs de catalyseurs capables de développer des matériaux hautement durables et économes en énergie pour la production et l'utilisation de l'hydrogène sont bien placés pour capter ces nouvelles sources de revenus. Des investissements stratégiques dans la recherche, la production pilote et les partenariats technologiques renforceront leur compétitivité tout en leur permettant de répondre aux besoins en énergie propre en constante évolution au cours de la prochaine décennie.
Solutions de catalyse avancées pour la fabrication de produits spécialisés à haute valeur ajoutée
L'augmentation de la production d'intermédiaires pharmaceutiques, de produits chimiques pour l'électronique, de matériaux de haute performance et de produits chimiques de spécialité de haute pureté offre des perspectives de croissance intéressantes aux développeurs de catalyseurs. Les fabricants exigent des systèmes catalytiques sur mesure capables d'améliorer la sélectivité, de raccourcir les voies réactionnelles et de réduire les exigences de purification, tout en maintenant des normes de qualité strictes. L'investissement croissant dans la fabrication de précision, les technologies de traitement en continu et la chimie durable soutient davantage la demande de formulations de catalyseurs adaptées à des applications spécifiques. Les entreprises axées sur le développement collaboratif de produits, les services techniques et les solutions d'optimisation des procédés peuvent établir des partenariats à long terme avec les fabricants de produits chimiques de spécialité. L'innovation continue dans la conception de catalyseurs, les nanomatériaux et les supports avancés devrait permettre de créer des offres de produits différenciées et de renforcer la rentabilité dans les applications industrielles à forte valeur ajoutée.
Développements récents
- Septembre 2025 : Technip Energies a signé un accord définitif portant sur l’acquisition de l’activité Matériaux Avancés et Catalyseurs (AM&C) d’Ecovyst Inc. pour 556 millions de dollars américains . Cette acquisition enrichit le portefeuille technologique de Technip Energies en y intégrant des compétences en matière de catalyseurs avancés et de matériaux de spécialité, notamment grâce à la coentreprise Zeolyst, et renforce sa position dans les technologies de procédés durables, le raffinage, la pétrochimie et les solutions bas carbone.
- Octobre 2025 : Evonik Industries AG lance la gamme de catalyseurs Noblyst® F pour les applications en flux continu. Ce nouveau portefeuille de catalyseurs à base de métaux précieux, disponible en plusieurs granulométries, est conçu pour améliorer le transfert de masse, l’efficacité des réactions et les rendements de production dans les industries pharmaceutiques et de chimie fine, tout en accompagnant la transition du secteur du procédé par lots au procédé en continu.
- Octobre 2025 : Shell Catalysts & Technologies a mis en avant sa collaboration de longue date avec India Glycols Limited (IGL) afin de soutenir les activités de l’entreprise dans le domaine de la chimie durable. Ce partenariat s’appuie sur les technologies de catalyse et de procédés de Shell pour améliorer l’efficacité de la production, la fiabilité opérationnelle et la fabrication de produits chimiques renouvelables et biosourcés, renforçant ainsi les chaînes de valeur de la chimie durable en Inde.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -