
Markt für Zigarette Verpackung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Zigarettenverpackungen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Materialart (Papier und Pappe, Aluminiumfolie, Kunststoff, Sonstige); Verpackungsart (Primär-, Sekundär-, Tertiärverpackung) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00025917
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 26, 2026


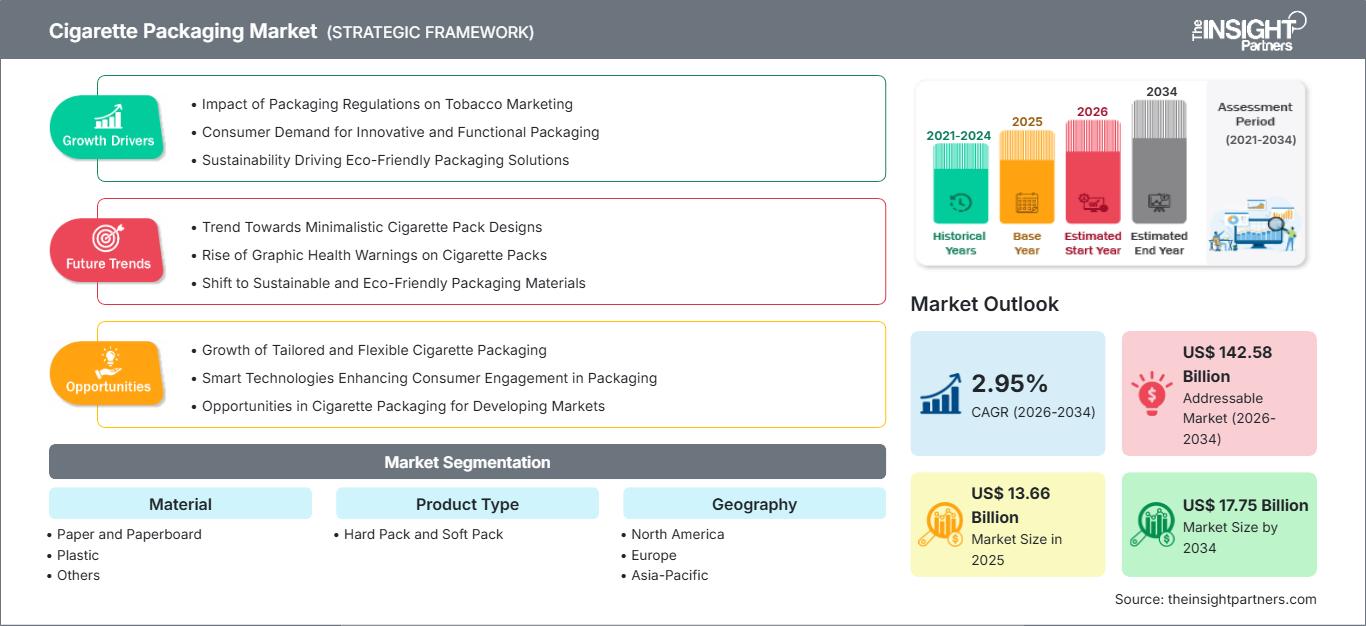
Marktgröße 2025
13,66 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
17,75 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
2,95 %
Wachstumsrate
Adressierbarer Markt
142,58 Mrd. US-Dollar
(2026–2034)
Der Markt für Zigarettenverpackungen wurde 2025 auf 13,66 Milliarden US-Dollar geschätzt und soll bis 2034 auf 17,75 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,95 % von 2026 bis 2034 entspricht . Die Nachfrage ist weiterhin an die Zigarettenproduktion, den Austauschzyklus von Verpackungen, gesetzliche Kennzeichnungsvorschriften, Materialoptimierung und Premium-Verpackungsformate gekoppelt. Papier und Karton bieten nach wie vor Stabilität und Bedruckbarkeit, während Kunststoffe und Barrierematerialien Feuchtigkeitsschutz und spezielle Verpackungsanforderungen erfüllen.
Nordamerika dürfte weiterhin moderat wachsen, begünstigt durch regulatorisch bedingte Verpackungsanpassungen und die Nachfrage nach robusten, konformen Verpackungslösungen. Die Marktanalyse für Zigarettenverpackungen geht von einer regionalen durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 2,5–3,5 % aus . Anbieter konzentrieren sich dabei auf Gewichtsreduzierung, recycelbare Materialien, Originalitätsverschlüsse und effiziente Druckverfahren. Die USA bleiben aufgrund ihrer etablierten Zigarettenproduktion, der hochentwickelten Lieferkette für Verpackungen und der strengen Produkt- und Kennzeichnungsvorschriften das wichtigste regionale Nachfragezentrum.
Marktanalyse und Einblicke in den Markt für Zigarettenverpackungen
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 18–22 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 2,5–3,5 % wachsen wird . Unterstützt wird dies durch die Einhaltung gesetzlicher Vorschriften, den Ersatz von Verpackungen, Premiumformate und Investitionen in effiziente Verarbeitungs- und Drucktechnologien.
- USA: Die USA repräsentieren etwa 78–83 % der nordamerikanischen Nachfrage im Jahr 2025 und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,6–3,6 % wachsen , was durch etablierte Anforderungen an die Zigarettenherstellung und -verpackung unterstützt wird.
- Europa: Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 20–24 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,8–2,8 % wachsen . Deutschland, Großbritannien, Italien, Frankreich und Spanien bleiben wichtige Märkte, wobei Regulierung, standardisierte Warnhinweise, Nachhaltigkeit und Materialeffizienz die Beschaffung von Verpackungen prägen.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil des asiatisch-pazifischen Raums im Jahr 2025 bei 39–43 % liegen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–4,2 % wachsen wird . China, Indien, Japan, Indonesien und Südkorea sind aufgrund ihrer großen Zigarettenproduktionsstätten und umfangreichen Vertriebsnetze die Haupttreiber der Nachfrage.
- Größtes Segment: Papier und Pappe machen im Jahr 2025 schätzungsweise 58–63 % des Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,8 % wachsen , was auf die Produktion von starren Verpackungen und deren Recyclingfähigkeit zurückzuführen ist.
- Wachstumsstarkes Segment: Kunststoff macht im Jahr 2025 etwa 19–23 % des Marktanteils aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–4,2 % wachsen , unterstützt durch Barrierefolien und Anwendungen für leichte Verpackungen.
- Detaillierte Analyse der wichtigsten Unternehmen: Siegwerk Druckfarben AG & Co. KGaA, LLFlex LLC, Haomei Aluminum Co., Ltd., ElvalHalcor Hellenic Copper and Aluminum Industry SA, WestRock Company, ITC Limited, British American Tobacco plc, Graphic Packaging Holding Company, Amcor plc, Smurfit Westrock plc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Verbesserungen bei Kartonqualitäten, Tief- und Offsetdruck, Barrierebeschichtungen, Aluminiumfolienlaminaten und Hochgeschwindigkeitsverarbeitungstechniken haben die Entwicklung von Verpackungsformaten beeinflusst. Hartverpackungen weisen eine höhere Stabilität und Kompatibilität mit Abfüllmaschinen auf, während Weichverpackungen aufgrund ihres geringen Gewichts und ihrer Effizienz weiterhin relevant sind. Änderungen bei den regulatorischen Warnhinweisen haben Auswirkungen auf die Raumnutzung in Verpackungen und erfordern daher Präzision bei Druck, Farbgebung und Substratauswahl.
Die zukünftige Entwicklung des Marktes für Zigarettenverpackungen dürfte sich auf recycelbare Faserkonstruktionen, Materialreduzierung, wasserbasierte Beschichtungen, digitale Authentifizierung und verbesserte Barriereeigenschaften konzentrieren. Die neuen Märkte in Asien bieten Wachstumspotenzial, während Europa und Nordamerika sich verstärkt auf regulatorische Vorgaben und Umweltverträglichkeit fokussieren werden. Investitionen in die Automatisierung der Produktion, Inspektion, Serialisierung und digital gesteuerten Druck werden die Produktionsgenauigkeit erhöhen.
Berichtsumfang zum Markt für Zigarettenverpackungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 13,66 Milliarden US-Dollar |
| Marktgröße bis 2034 | 17,75 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,95 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Zigarettenverpackungen
Das Wachstum des Marktes für Zigarettenverpackungen hängt maßgeblich von Absatzmengen, Ersatzbedarf, gesetzlichen Bestimmungen und Verpackungsformaten ab. Das Ökosystem umfasst Kartonverarbeiter, Folienhersteller, Filmproduzenten, Druckfarbenhersteller, Druckereien, Tabakhersteller und Logistikunternehmen. Harte Verpackungen benötigen Faltschachteln, Innenauskleidungen, Klebstoffe, Druckfarben und Umverpackungen, während für weiche Verpackungen flexibles Papier, Folien und Beschichtungen zum Einsatz kommen. Die Beschaffung von Verpackungen erfordert daher Kosteneffizienz, Maschinenkompatibilität, Barriereeigenschaften, Bedruckbarkeit und die Einhaltung gesetzlicher Vorschriften.
Die Lieferketten im Markt für Zigarettenverpackungen werden zunehmend von Materialkosten und Nachhaltigkeitsanforderungen bestimmt. Kartonhersteller müssen einen Kompromiss zwischen Faserqualität, Steifigkeit, Bedruckbarkeit und Recyclingfähigkeit finden, während Kunststoffhersteller sich auf Barriereeigenschaften und Materialreduzierung konzentrieren. Aluminiumfolie ist für Innenauskleidungen unerlässlich, da sie den Tabak vor Feuchtigkeit, Oxidation und Aromaverlust schützt. Hochgeschwindigkeitsanlagen erfordern zudem formstabile Verpackungsmaterialien mit guten Falt- und Siegeleigenschaften. Große Tabakhersteller arbeiten in der Regel mit mehreren qualifizierten Lieferanten zusammen.
Die Marktanalyse für den Zigarettenverpackungssektor umfasst den Wettbewerb zwischen integrierten Verpackungskonzernen, Herstellern von Spezialmaterialien, Druckfarbenproduzenten und Zigarettenherstellern mit umfangreichen eigenen Verpackungsabteilungen. Amcor plc und Smurfit Westrock plc bringen umfassendes Know-how im Bereich Großverpackungen ein, während die WestRock Company und die Graphic Packaging Holding Company Expertise in der Kartonverarbeitung beisteuern. Die Siegwerk Druckfarben AG & Co. KGaA trägt mit ihren einzigartigen Druckfarben und Lacken für das Tabaksegment zur Wertschöpfungskette bei.
Die Positionierungsstrategie konzentriert sich zunehmend auf nachhaltige Substrate, effiziente Fertigungsprozesse, kundenspezifische Lösungen und die Einhaltung gesetzlicher Vorschriften. ITC Limited und British American Tobacco plc decken einen wichtigen Bedarf in nachgelagerten Bereichen. LLFlex LLC und Haomei Aluminum Co., Ltd. bieten Spezialfolien bzw. Barrierebeschichtungen an. ElvalHalcor Hellenic Copper and Aluminum Industry SA steuert Expertise im Bereich Metallverpackungsmaterialien bei. Investitionsschwerpunkte sind Leichtbau, automatische Inspektion, recyclingfähige Strukturen, Digitaldruck und verbesserte Barrierebeschichtungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Zigarettenverpackungen: Strategische Einblicke
Regionale Einblicke
Markt für Zigarettenverpackungen in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 18–22 % am Zigarettenverpackungsmarkt ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,5–3,5 % wachsen. Die Vereinigten Staaten bleiben aufgrund ihrer bestehenden Expertise in der Zigarettenherstellung, im Einzelhandel und in der Weiterverarbeitung der größte regionale Markt. Der kanadische Beitrag resultiert aus der Regulierung von Tabakverpackungen und Warnhinweisen. Die Anforderungen sind hinsichtlich Präzisionsdruck, Einhaltung der Packungsvorgaben, Maschinenverarbeitungsgeschwindigkeit und Materialspezifikationen strenger.
Die Verpackungsunternehmen stehen vor den Herausforderungen nachhaltiger Verpackungspraktiken. Karton bleibt ein wichtiger Bestandteil von Hartverpackungen, während flexible Folien und Aluminiumfolien für den Innenschutz sorgen. Die Verarbeiter investieren weiterhin in Qualitätskontrolle, Automatisierung und Abfallminimierung, um die Wirtschaftlichkeit der Produktion zu gewährleisten. Änderungen der Vorschriften können mitunter häufige Überarbeitungen der Druckvorlage erforderlich machen, was flexible Druckdienstleistungen und kurze Produktionszyklen voraussetzt.
US-Markt für Zigarettenverpackungen
Die USA decken 2025 etwa 78–83 % des nordamerikanischen Bedarfs an Zigarettenverpackungen ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,6–3,6 % wachsen. Die etablierte Zigarettenindustrie sichert den regelmäßigen Bedarf an Kartons, Hart- und Weichpackungen, Innenverpackungen, Etiketten und Umverpackungsmaterialien. Die Hersteller von Verpackungsmaterialien müssen strenge Vorgaben hinsichtlich Größe, Bedruckbarkeit, Materialeigenschaften und Verarbeitbarkeit erfüllen.
Beispiele für Akteure entlang der Wertschöpfungskette der Verpackungs- und Druckindustrie sind die WestRock Company, die Graphic Packaging Holding Company, Amcor plc und die Siegwerk Druckfarben AG & Co. KGaA. Hartverpackungen spielen aufgrund ihrer Stabilität und der Möglichkeit der automatisierten Verarbeitung eine wichtige Rolle, während die Bedeutung von Weichverpackungen in ihrer Materialflexibilität liegt.
Europäischer Markt für Zigarettenverpackungen
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 20–24 % am Zigarettenverpackungsmarkt halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,8–2,8 % wachsen. Die Nachfrage in Deutschland ist aufgrund des starken Produktionssektors und eines hochentwickelten Ökosystems für die Verpackungsverarbeitung hoch. Großbritannien bietet weiterhin Nachfrage nach konformen, hochstandardisierten Verpackungsformaten. Frankreich, Italien und Spanien generieren weiterhin Nachfrage über ihre Vertriebs- und Produktionsnetzwerke für Zigaretten. Regulatorische Vorgaben haben einen erheblichen Einfluss auf Verpackungsformat, Design und Materialwahl.
Die Nachfrage in Großbritannien wird durch strenge Tabakkontrollvorschriften und standardisierte Präsentationsregeln bestimmt. Daher konzentrieren sich Verpackungshersteller auf die korrekte Platzierung der Warnhinweise, die Druckqualität und die Verpackungsabmessungen. Die Nachfrage nach recyclingfreundlichen Materialien und plastikarmen Verpackungen steigt aufgrund der Reaktion der Markeninhaber auf Umweltrichtlinien.
Deutschland verfügt über ein starkes Ökosystem für die Weiterverarbeitung und industrielle Verpackung. Die Nachfrage nach Verpackungen umfasst daher Kartonagen, Spezialbeschichtungen, Druckfarben und Barrierefolien. Maschinenkompatibilität und Produktionseffizienz sind von großer Bedeutung. Hochwertige Veredelungstechnologien sind relevant, werden jedoch durch die gesetzlichen Beschränkungen der Markenfläche auf Zigarettenpackungen eingeschränkt.
Frankreich, Italien und Spanien verfügen nach wie vor über gesättigte Tabakmärkte, deren Wachstum durch den aktuellen Konsumstand und die geltenden Vorschriften begrenzt ist. Die Nachfrage nach Verpackungsmaterialien wird in diesen Ländern eher durch Ersatzmengen, die Aktualisierung von Vorschriften, Materialsubstitution und Produktionseffizienz als durch ein schnelles Wachstum der Stückzahlen bestimmt.
Markt für Zigarettenverpackungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 39–43 % am Zigarettenverpackungsmarkt ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–4,2 % wachsen. China ist der führende Markt, gefolgt von Indien, Japan, Südkorea, Indonesien und Australien. Hohe Produktionsmengen, weitverzweigte Vertriebsnetze und vielfältige Verpackungsdesigns decken die regionale Nachfrage.
Faktoren wie die Massenproduktion und politische Entwicklungen beeinflussen die Beschaffung. China und Indien haben einen hohen Bedarf an Kartons und Innenverpackungen, Japan und Südkorea legen mehr Wert auf hochwertigen Druck und Materialgleichmäßigkeit, während Australien strenge Verpackungsvorschriften hat. Unternehmen setzen vermehrt auf Leichtbauverpackungen, Automatisierung, Serialisierung und recycelbare Papierverpackungen.
Markt für Zigarettenverpackungen im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 2,8–3,8 % erwartet. Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika zählen zu den wichtigsten Märkten. Die Nachfrage nach Verpackungen in dieser Region wird durch die Zigarettenproduktion, Importe von Tabakwaren, das Wachstum des Vertriebs und geänderte Kennzeichnungsvorschriften getrieben. Südafrika ist ein weiterer Markt mit einer bedeutenden Tabakverarbeitungsindustrie.
In Saudi-Arabien und den Vereinigten Arabischen Emiraten existieren moderne Einzelhandelsnetze und effiziente Logistikeinrichtungen; Südafrika verfügt ebenfalls über eine etablierte Produktionsbasis und Exportmöglichkeiten in der Region. Der übrige Nahe Osten und Afrika ist stark fragmentiert, weshalb Vertriebspartnerschaften und flexible Produktionsprozesse hier unerlässlich sind.
Segmentierungsanalyse
Material
Zu den Materialien gehören Papier und Pappe, Kunststoff und Sonstige . Das Segment soll von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,7–3,7 % wachsen . Papier und Pappe bleiben zentrale Materialien, da Zigarettenschachteln Steifigkeit, Dimensionsstabilität, Bedruckbarkeit und effizientes Falten erfordern. Kunststoff bietet Feuchtigkeitsbeständigkeit und flexible Barriereeigenschaften, während andere Materialien spezielle Innenauskleidungen, Beschichtungen, Folien und Verbundstrukturen abdecken. Der Markt für Zigarettenverpackungen umfasst daher die Materialauswahl für die Produktion von starren und flexiblen Verpackungen.
- Papier und Karton: Papier und Karton bieten Stabilität, Bedruckbarkeit, Faltbarkeit und Kompatibilität mit Hochgeschwindigkeits-Kartonverpackungsmaschinen. Ihre Recyclingfähigkeit und die etablierte Verarbeitungsinfrastruktur stärken ihre strategische Position in der Zigarettenpackungsproduktion.
- Kunststoffe: Kunststoffe bieten Flexibilität, Feuchtigkeitsbeständigkeit, Dichtigkeit und ein geringes Gewicht. Folien bleiben wichtig für Umhüllungen und spezielle Barriereanwendungen, bei denen Schutz und Materialeffizienz erforderlich sind.
- Weitere Materialien umfassen Speziallaminate, Beschichtungen, folienhaltige Strukturen und spezielle Substrate. Diese Materialien unterstützen Barriereeigenschaften, Aromaerhalt, Dekoration und spezielle Verpackungsanforderungen.
Produkttyp
Das Produktsegment umfasst Hart- und Weichverpackungen . Es wird erwartet, dass dieses Segment im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,9 % wächst. Hartverpackungen sind weiterhin weit verbreitet, da Faltschachteln Druckfestigkeit, gleichbleibende Form und Kompatibilität mit automatisierten Verpackungslinien bieten. Weichverpackungen bleiben relevant, wenn geringes Gewicht, flexible Materialien und effizienter Transport Priorität haben. Die Produktentwicklung konzentriert sich zunehmend auf Materialreduzierung, recycelbare Komponenten, stärkere Barrieren und präzise Maschinenleistung.
- Hartverpackungen: Hartverpackungen bieten Stabilität, einheitliche Präsentation und Schutz beim Transport. Ihre bewährte Kompatibilität mit automatisierten Zigarettenverpackungsanlagen unterstützt die fortgesetzte Verwendung in etablierten und aufstrebenden Tabakmärkten.
- Softpacks: Softpacks verwenden flexibles Papier, Folien und Laminate, um eine leichte Konstruktion und anpassungsfähige Verpackungseigenschaften zu ermöglichen. Sie sind weiterhin in preissensiblen Märkten und ausgewählten Anwendungen mit hohem Volumen relevant.
Momentaufnahme der Chancen
|
Produkttyp |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Hartpackung |
Hoch |
Starre Kartons |
Reifen |
|
Weiche Verpackung |
Medium |
Leichte Rucksäcke |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Zigarettenverpackungen
Regulatorische Anforderungen erhöhen die Komplexität der Verpackungsspezifikationen
Die Vorschriften für Tabakverpackungen beeinflussen zunehmend Artwork, Platzierung von Warnhinweisen, Etikettierung, Packungsabmessungen, Serialisierung und Materialanforderungen. Regulatorische Änderungen können für Tabakunternehmen in verschiedenen Märkten Verpackungsanpassungen erforderlich machen und somit die Nachfrage nach flexibler Fertigung bei Verarbeitern unumgänglich machen. Lieferanten müssen sicherstellen, dass sie trotz ständiger Artwork-Änderungen die erforderliche Druckqualität, Toleranzen und die Einhaltung der Druckvorgaben gewährleisten. Regulatorische Anforderungen an Serialisierung und Authentifizierung können die Nachfrage nach Digitaldruck- und Inspektionsmaschinen sowie Codiergeräten weiter erhöhen. Dies unterstreicht die Bedeutung von Lieferanten, die Druck, Weiterverarbeitung, Inspektion und variable Daten in einer Produktionsumgebung integrieren können. Die Komplexität der Vorschriften macht die Zusammenarbeit von Tabakunternehmen mit verschiedenen Verpackungslieferanten notwendig; dadurch ergeben sich Chancen für Verarbeiter mit Flexibilität und hoher Leistungsqualität.
Nachfrage nach recycelbaren und materialärmeren Verpackungsstrukturen
Nachhaltigkeitsaspekte setzen Verpackungshersteller unter Druck, weniger Kunststoff und unnötiges Gewicht zu verwenden, die Recyclingfähigkeit zu verbessern und umweltfreundlichere Beschichtungen zu entwickeln. Karton bietet den Vorteil bewährter Recyclingmethoden und hervorragender Kompatibilität mit Faltschachtel-Produktionslinien. Zudem spielt Kunststoff weiterhin eine entscheidende Rolle für Barriereschutzanwendungen, was dünnere Kunststofffolien und optimierte Materialkombinationen erforderlich macht. Die Tabakindustrie bewertet Verpackungshersteller zunehmend anhand ihrer Materialeffizienz, Abfallminimierung, des Recyclinganteils und der Berücksichtigung des Produktlebenszyklus. Dieser Trend eröffnet Chancen für beschichtete Faserprodukte, wasserbasierte Druckfarben, recycelbare Laminierungen und effizientere Folienkonstruktionen. Verpackungshersteller, die die Barrierefunktion erhalten und den Materialverbrauch minimieren können, haben die Möglichkeit, Kundenzufriedenheit zu erlangen. Selbstverständlich haben solche Entwicklungen wirtschaftliche Konsequenzen, da neue Substrate möglicherweise neue Einstellungen für Druck, Faltung, Kleben, Versiegeln und Verpackungslinien erfordern.
Wachstum von Premium- und differenzierten Verpackungsformaten
Hochwertige Zigarettenprodukte erfordern Verpackungen, die Stabilität, Druckqualität, Haptik und präzise Verarbeitung vereinen. Obwohl Tabakkontrollrichtlinien in vielen Märkten konventionelles Branding einschränken, bleibt eine differenzierte physische Gestaltung relevant, wo die Vorschriften Abweichungen zulassen. Prägungen, Spezialbeschichtungen, Metallic-Effekte, strukturierte Oberflächen und hochwertiger Karton können zur Produktdifferenzierung beitragen. Premiumformate erfordern zudem eine strengere Qualitätskontrolle, da sichtbare Mängel die Markenwahrnehmung beeinträchtigen können. Verpackungshersteller investieren daher in moderne Druckmaschinen, Inspektionstechnologien, Spezialbeschichtungen und automatisierte Weiterverarbeitungsanlagen. Hartverpackungen eignen sich besonders für Premiumanwendungen, da ihre starre Struktur eine präzise Geometrie und eine hochwertige Oberflächenbehandlung ermöglicht. Lieferanten, die effiziente Massenproduktion mit spezialisierter Weiterverarbeitung kombinieren können, bedienen sowohl Mainstream- als auch Premium-Portfolios. Diese Fähigkeit kann die Anlagenauslastung verbessern und gleichzeitig die Abhängigkeit von einem einzelnen Verpackungsformat oder Kundensegment verringern.
Zukunftstrends auf dem Markt für Zigarettenverpackungen
Faserbasierte Strukturen und reduzierter Kunststoffanteil
Nachhaltigkeit wird die Trends im Markt für Zigarettenverpackungen zunehmend beeinflussen , da Tabakunternehmen und Verpackungshersteller nach plastikärmeren Strukturen suchen, ohne dabei Kompromisse beim Produktschutz einzugehen. Papier und Karton sind hierfür prädestiniert, da sie Stabilität, Bedruckbarkeit und etablierte Recyclingwege bieten. Zukünftige Entwicklungen werden sich voraussichtlich auf faserbasierte Umhüllungen, recycelbare Beschichtungen, plastikärmere Laminate und verbesserte Barriereeigenschaften von Karton konzentrieren. Wasserbasierte Druckfarben und Beschichtungen können diesen Übergang unterstützen, indem sie die Abhängigkeit von lösungsmittelintensiven Systemen verringern. Lieferanten müssen Feuchtigkeitsbeständigkeit, Faltbarkeit, Versiegelung und Maschinenkompatibilität validieren, bevor sie etablierte Materialien ersetzen. Die größten kommerziellen Chancen ergeben sich voraussichtlich dort, wo faserbasierte Strukturen vergleichbare Leistung zu wettbewerbsfähigen Kosten erzielen können. Materialänderungen erfordern zudem koordinierte Tests zwischen Substratherstellern, Verarbeitern, Tabakherstellern und Verpackungsmaschinenherstellern, wodurch die kollaborative Entwicklung entlang der gesamten Wertschöpfungskette immer wichtiger wird.
Digitale Authentifizierung und intelligentere Produktionssysteme
Digitale Technologien werden voraussichtlich immer wichtiger, da Hersteller eine stärkere Produktionskontrolle, Rückverfolgbarkeit und Fälschungssicherheit anstreben. Variabler Datendruck ermöglicht Serialisierung, Authentifizierungscodes und marktspezifische Informationen, ohne dass separate Druckplattformen erforderlich sind. Automatisierte Bildverarbeitung erkennt Farbabweichungen, fehlende Warnmeldungen, Passerfehler, Falten und Druckfehler in Produktionsgeschwindigkeit. Künstliche Intelligenz unterstützt zudem vorausschauende Wartung, Prozessoptimierung und Qualitätskontrolle. Diese Funktionen reduzieren Abfall und verbessern die Konsistenz in Verpackungslinien mit hohem Durchsatz. Digitale Produktionssysteme ermöglichen zukünftig kleinere Auflagen und häufigere Änderungen an den Druckvorlagen – ein Vorteil in Märkten mit vielfältigen regulatorischen Anforderungen. Anbieter, die Druck, Inspektion, Datenmanagement und Weiterverarbeitung kombinieren, verbessern so ihre Reaktionsfähigkeit und senken gleichzeitig die Betriebskosten bei zunehmend komplexen Verpackungsspezifikationen.
Marktchancen für Zigarettenverpackungen
Entwicklung von recycelbaren Hochbarriereverpackungen
Verpackungshersteller können Chancen nutzen, indem sie recycelbare Strukturen entwickeln, die Feuchtigkeit, Aroma, Licht und mechanischen Schutz bieten – Eigenschaften, die traditionell von Mehrschichtmaterialien stammen. Dies erfordert Verbesserungen bei Papierbeschichtungen, Faserdichte, Barrierechemie und kompatiblen Klebstoffen. Hersteller sollten Strukturen priorisieren, die mit minimalen Anpassungen auf bestehenden Zigarettenverpackungsanlagen verarbeitet werden können, da die Anlagenkompatibilität die Einführungsgeschwindigkeit maßgeblich beeinflusst. Die Zusammenarbeit mit Tabakherstellern kann Tests und Qualifizierungen beschleunigen, indem die Substratentwicklung direkt mit der Leistung der Verpackungslinie verknüpft wird. Unternehmen mit etablierten Kompetenzen in den Bereichen Karton, Beschichtung, Druck und Weiterverarbeitung sind bestens positioniert, um integrierte Lösungen zu entwickeln. Prognosen für den Markt für Zigarettenverpackungen deuten darauf hin, dass die nachhaltigkeitsorientierte Materialsubstitution schrittweise und nicht abrupt erfolgen wird, wodurch skalierbare Übergangspfade wirtschaftlich attraktiv sind. Hersteller sollten daher Lösungen entwickeln, die Recyclingfähigkeit, Kostenkontrolle, zuverlässige Bearbeitbarkeit und gleichbleibende Druckqualität vereinen.
Ausbau spezialisierter Verpackungslösungen in Schwellenländern
Schwellenländer bieten Chancen für Lieferanten, die kosteneffiziente Verpackungen liefern und sich gleichzeitig an lokale regulatorische und Vertriebsbedingungen anpassen können. Indien, Südostasien, ausgewählte Märkte im Nahen Osten und Teile Afrikas weisen vielfältige Zigarettenformate, Produktionsstrukturen und logistische Anforderungen auf. Lokale Produktion kann Transportkosten senken und die Reaktionsfähigkeit auf Änderungen der Kundendesigns verbessern. Lieferanten können zudem Verpackungsmaterialien entwickeln, die für feuchte Klimazonen geeignet sind, wo die Barrierewirkung besonders wichtig für die Produktqualität ist. Partnerschaften mit regionalen Tabakherstellern können die Qualifizierung unterstützen und langfristige Lieferverträge ermöglichen. Investitionen in flexible Verarbeitungskapazitäten, automatisierte Inspektion und skalierbare Druckplattformen helfen Lieferanten, sowohl Standardprodukte in großen Mengen als auch Spezialformate zu bedienen. Marktteilnehmer sollten beim Eintritt in fragmentierte Märkte lokalen technischen Support, eine zuverlässige Rohstoffbeschaffung und regulatorische Kenntnisse priorisieren. Solche Kompetenzen können Ausführungsrisiken reduzieren und die Kundenbindung stärken.
Aktuelle Entwicklungen
- Mai 2025: Indonesisches Gesundheitsministerium – Das indonesische Gesundheitsministerium hat Vorschriften für standardisierte Verpackungen von Tabakwaren und E-Zigaretten erarbeitet. Diese umfassen einheitliche Verpackungsfarben und -designs, wobei Markennamen und Warnhinweise erhalten bleiben. Die vorgeschlagenen Anforderungen orientieren sich am indonesischen Gesundheitsgesetz und der Regierungsverordnung Nr. 28 von 2024 und sehen eine zwölfmonatige Übergangsfrist vor. Dies könnte die Nachfrage nach Dienstleistungen im Bereich der Neugestaltung, des Drucks und der Umstellung von Verpackungen erhöhen.
- Juni 2026: Indonesisches Gesundheitsministerium – Das indonesische Gesundheitsministerium erarbeitet Vorschriften zur Standardisierung von Zigaretten- und E-Zigarettenverpackungen. Diese umfassen Anforderungen an neutrale Verpackungen, standardisierte Farben und bildliche Gesundheitswarnungen. Markennamen und Schriftarten bleiben vorbehaltlich der Vorschriften weiterhin zulässig. Die vorgeschlagenen Regeln orientieren sich am indonesischen Gesundheitsgesetz Nr. 17 von 2023 und der Regierungsverordnung Nr. 28 von 2024. Für die Umsetzung ist eine Übergangsfrist von zwölf Monaten vorgesehen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -