
Markt für Verbundwerkstoff Zylinder: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Verbundzylinder (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Material (Glasfaserkomponenten, Kohlenstofffaserkomponenten, Aramidfaserkomponenten); Endverwendung (Gastanker und -speicherung, Transport, Lebenserhaltung, Sonstiges) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00027551
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
2,91 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
5,20 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,66 %
Wachstumsrate
Adressierbarer Markt
36,66 Mrd. US-Dollar
(2026–2034)
Der Markt für Verbundzylinder hatte 2025 ein Volumen von 2,91 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 5,20 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,66 % im Zeitraum 2026–2034 entspricht . Das Wachstum wird durch die steigende Nachfrage nach leichten Hochdruckspeichersystemen in den Bereichen Gastransport, Mobilität, Industriegase und Wasserstoffinfrastruktur gestützt. Die zunehmende Beliebtheit faserverstärkter Druckbehälter ermutigt Hersteller zudem, ihre Produktionskapazitäten auszubauen und Lösungen für höhere Drücke zu entwickeln.
Nordamerika wird voraussichtlich eine bedeutende Marktposition behaupten, gestützt durch etablierte Druckgasverteilungsnetze, Erdgasfahrzeugflotten und steigende Investitionen in die Wasserstoffinfrastruktur. Der regionale Markt für Verbundzylinder wird Schätzungen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,5 % wachsen . Die Nachfrage profitiert dabei von leichten Speichersystemen für Transport, Industriegase und neuen Wasserstoffanwendungen.
Marktanalyse und Einblicke für Verbundzylinder
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 28–32 % bei Verbundzylindern halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,5 % wachsen wird . Unterstützt wird dies durch eine etablierte CNG-Infrastruktur, den Transport von Industriegasen, Wasserstoffprojekte und die Einführung von leichten Druckbehältern des Typs 4.
- USA: Die USA machen im Jahr 2025 etwa 72–76 % des nordamerikanischen Marktanteils aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,4 % wachsen . Treiber dieser Entwicklung sind die Gaslogistik, die Schwerlastmobilität und Anwendungen zur Wasserstoffspeicherung.
- Europa: Europa wird im Jahr 2025 einen Anteil von 25–29 % haben und voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,0–6,4 % verzeichnen. Deutschland, Frankreich, Großbritannien, Italien und Spanien unterstützen die Nachfrage durch Wasserstoffprogramme, die Verteilung von Industriegasen und den Einsatz alternativer Kraftstoffe im Transportwesen.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 31–35 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,2–7,6 % wachsen wird . Angeführt wird diese Entwicklung von China, Japan, Indien und Südkorea, wo die Gasmobilität, die Wasserstoffentwicklung und die industrielle Expansion die Akzeptanz von Gasflaschen fördern.
- Größtes Segment: Glasfaserkomponenten halten 2025 schätzungsweise einen Marktanteil von 58–62 % und werden zwischen 2026 und 2034 voraussichtlich ein jährliches Wachstum von 6,1–6,5 % verzeichnen . Dies ist auf die kostengünstige Verstärkung und die breite Anwendung im Bereich Druckbehälter zurückzuführen.
- Wachstumsstarkes Segment: Kohlenstofffaserkomponenten machen im Jahr 2025 etwa 26–30 % des Marktanteils aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,5 % wachsen , unterstützt durch Hochdruckwasserstoff- und Mobilitätsanwendungen.
- Die wichtigsten Unternehmen, die im Detail analysiert wurden: Time Technoplast Limited, Hexagon Composites ASA, AMS Composite Cylinders, Luxfer Gas Cylinders, Quantum Technologies, Drägerwerk, Worthington Cylinders, Sinoma, Faber Industries SpA und Aburi Composites.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Fertigungsmethoden im Markt für Verbundzylinder haben sich weiterentwickelt und umfassen nun automatisiertes Filamentwickeln, fortschrittliche Harztechnologien, verbesserte Auskleidungskonstruktionen sowie druckfestere Ausführungen der Typen 3 und 4. Dies führt zu einer Gewichtsreduzierung der Behälter und einer höheren Gasspeicherkapazität. Verbundzylinder finden vielfältige Anwendung, beispielsweise in mobilen Speichersystemen, Kraftstofftanks für Kraftfahrzeuge, Industriegasen und Wasserstoffanwendungen. Die dadurch diversifizierte Branche zwingt die Anbieter, ihre Entwicklungs- und Prüfkapazitäten auszubauen.
Zukünftig werden Investitionen im Markt für Verbundzylinder auf Hochdruckbehälter, wasserstofffähige Verbundwerkstoffe und lokale Fertigung fokussiert sein. Die Region Asien-Pazifik gewinnt an Bedeutung für die Entwicklung nationaler Initiativen zur Gasmobilität und Wasserstoffnutzung, während Nordamerika und Europa sich auf Sicherheitszertifizierungen, Leistung und Integration konzentrieren werden. Der regulatorische Rahmen für Druckbehälter und Wasserstofftransport hat zur Entwicklung standardisierter Konstruktionen und Zertifizierungen geführt.
Berichtsumfang zum Markt für Verbundzylinder
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,91 Milliarden US-Dollar |
| Marktgröße bis 2034 | 5,20 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,66 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Verbundzylinder
Die Nachfrage nach Verbundzylindern ist eng mit der Entwicklung im Bereich des Transports komprimierter Gase, alternativer Kraftstoffe für Fahrzeuge, der industriellen Gasversorgung und der Wasserstoffinfrastruktur verknüpft. Leichtbauzylinder ermöglichen eine optimierte Nutzlastausnutzung bei gleichzeitig reduziertem Fahrzeuggewicht und sind daher ein Vorteil für mobile Anwendungen. Zum Marktumfeld gehören Faserhersteller, Harzlieferanten, Auskleidungshersteller, Zylinderwickelunternehmen, Prüfinstitute, Gasversorgungsunternehmen, Fahrzeugintegratoren und Infrastrukturbetreiber.
Der Markt für Verbundzylinder wird auch durch die Spezialisierung der Lieferkette angetrieben. Kohlenstofffasern spielen aufgrund ihres einzigartigen Festigkeits-Gewichts-Verhältnisses weiterhin eine entscheidende Rolle in Hochdruckanwendungen, während Glasfasern Anwendungen unterstützen, bei denen die Kosten eine wichtige Rolle spielen. Während Zylinder des Typs 4 für ihre tragende Funktion keine metallischen Auskleidungen benötigen, verfügen Zylinder des Typs 3 über eine tragende metallische Auskleidung.
Die Wettbewerbspositionierung im Markt für Verbundzylinder basiert eher auf anwendungsspezifischer Konstruktion als auf Zylindervolumen. Hexagon Composites ASA bietet eine Kombination aus Zylindertechnologie sowie Kraftstoffsystemen und Gastransportlösungen, während Time Technoplast Limited sein Angebot auf LPG-, CNG-, Sauerstoff- und Wasserstoffzylinder ausgeweitet hat. Luxfer Gas Cylinders und AMS Composite Cylinders behaupten weiterhin Nischenpositionen im Bereich der Hochdruckgasspeicherung, während Faber Industries SpA Expertise in Druckbehältertechnologien für verschiedene Branchen bietet.
Investitionen im Markt für Verbundzylinder konzentrieren sich zunehmend auf Automatisierung, Wasserstofffähigkeit und lokale Produktionskapazitäten. Quantum Technologies investiert in fortschrittliche Druckgasspeicherlösungen, während Drägerwerk in spezialisierte Anwendungen für Lebenserhaltungssysteme und Atemgase investiert. Worthington Cylinders, Sinoma, Aburi Composites und andere Hersteller investieren in Produktionsvolumen, Materialforschung, Zertifizierung und anwendungsspezifische Lösungen. Wettbewerbsvorteile hängen daher zunehmend von der Wirtschaftlichkeit über den gesamten Lebenszyklus, der Sicherheitsvalidierung und der Integration in Transport- und Speicherlösungen ab.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
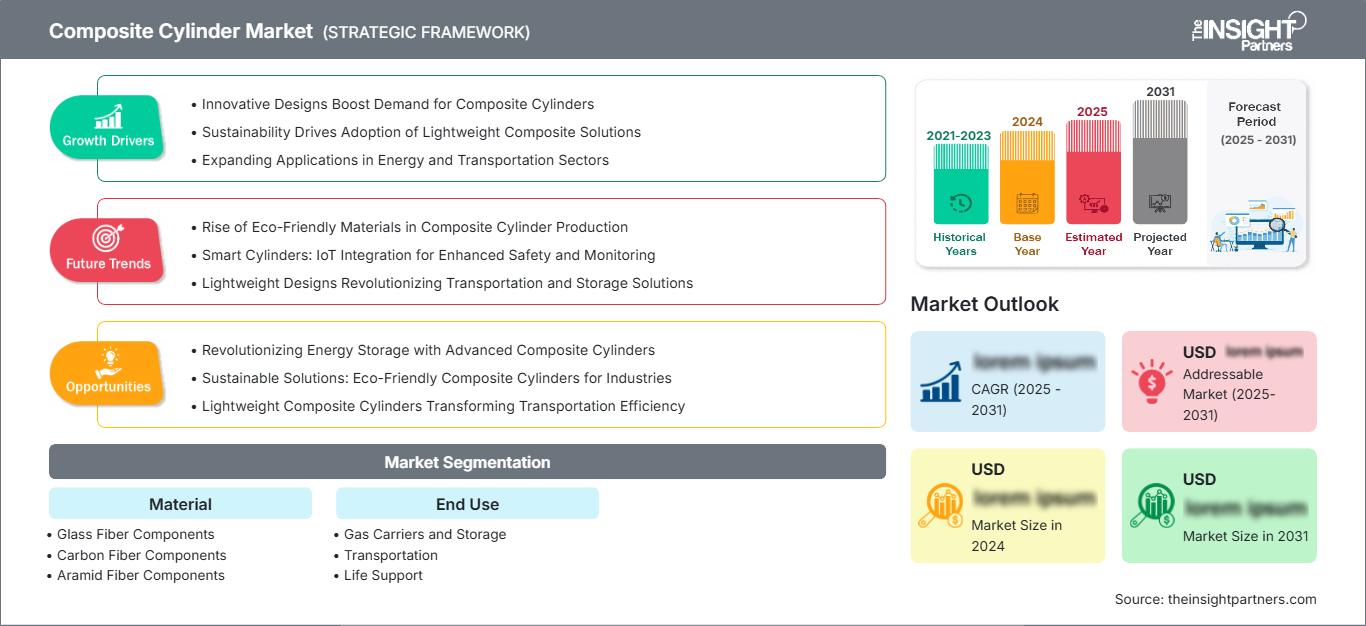
Markt für Verbundzylinder: Strategische Einblicke
Regionale Einblicke
Markt für Verbundzylinder in Nordamerika
Nordamerika wird 2025 voraussichtlich einen Marktanteil von 28–32 % erreichen, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,5 % bis 2034. Die Region verfügt über ausgereifte CNG-Verteilungsnetze, eine effiziente Logistik für Industriegase sowie Investitionen in die Wasserstoffproduktion und den -transport. Die USA sind aufgrund ihres etablierten Erdgasnetzes, des starken Schwerlastverkehrs und des hohen Verbrauchs an Industriegasen der führende Markt. Verbundtanks haben sich überall dort als bevorzugte Wahl etabliert, wo Gewichtseinsparungen die Transporteffizienz steigern.
Kanada bringt seine Erfahrung mit Industriegasen, Wasserstoff und sauberer Energie ein, während Mexiko Erdgas für Mobilität und industrielle Anwendungen liefert. Der US-Markt verfügt zudem über ausgereifte Prüf- und Zertifizierungseinrichtungen, die die Vermarktung von Hochdruck-Verbundstofftanks erleichtern. Der zunehmende Einsatz von Wasserstoff steigert die Nachfrage nach leichten Typ-4-Tanks, insbesondere in den Bereichen Mobilität, mobile Lagerung und Verteilung. Dieser regionale Markt zeichnet sich daher durch vielfältige Gasanwendungen aus und ist nicht auf eine einzelne Branche fokussiert.
US-Markt für Verbundzylinder
Die USA repräsentieren 2025 etwa 72–76 % des nordamerikanischen Marktanteils und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,4 % wachsen. Die Nachfrage wird durch den Transport von CNG und erneuerbarem Erdgas, die industrielle Gasverteilung, die Wasserstoffspeicherung und spezielle Anwendungen in der Luft- und Raumfahrt gestützt. Hersteller von inländisch produzierten und zertifizierten Produkten können den Bedarf von Flottenbetreibern und Gasverteilern an leichten Druckbehältern decken.
Die Marktentwicklung bei Verbundzylindern geht hin zu Hochdruck- und Hochleistungsbehältern. Mobile Pipeline-Module werden zunehmend Typ-4-Verbundzylinder für den Transport komprimierter Gase mit höherer Nutzlasteffizienz einsetzen, und für Wasserstoff werden sowohl mobile als auch stationäre Anwendungen leichte Behälter benötigt. Die Luft- und Raumfahrt entwickelt sich aufgrund ihrer Relevanz für Gewichtseinsparungen zu einem aufstrebenden Nischenanwendungsgebiet.
Europäischer Markt für Verbundzylinder
Der Marktbericht für Verbundzylinder prognostiziert für Europa einen Marktanteil von 25–29 % im Jahr 2025 und ein jährliches Wachstum von 6,0–6,4 %, wobei Deutschland eine führende Rolle einnimmt. Zu den relevanten Faktoren zählen politische Maßnahmen im Zusammenhang mit Wasserstoff, der Dekarbonisierung der Industrie, alternativen Kraftstoffen im Mobilitätsbereich und der bestehenden Infrastruktur für Industriegase. Die Harmonisierung von Vorschriften und die strengen Anforderungen an Druckbehälter verschaffen Anbietern mit umfassender Zertifizierung und Engineering-Kompetenz einen Wettbewerbsvorteil.
Länder wie Großbritannien, Deutschland, Frankreich, Italien und Spanien können als wichtige nationale Märkte betrachtet werden. Deutschland ist beispielsweise für seine Wasserstoffinfrastruktur und seinen Industriegasemarkt bekannt. Großbritannien hingegen entwickelt Transport- und Speichersysteme für Wasserstoff. In Frankreich wird Wasserstoff für Mobilität und die Dekarbonisierung der Industrie gefördert. In Italien spielen Industriegase und der Transportsektor eine wichtige Rolle. In Spanien werden Wasserstoffproduktion und -export ausgebaut.
Markt für Verbundzylinder im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von ca. 31–35 % erreichen und voraussichtlich ein jährliches Wachstum von 7,2–7,6 % verzeichnen. Damit ist er die am schnellsten wachsende große Region. China ist aufgrund seiner Produktionskapazitäten, der Wasserstoffmobilität und des gut ausgebauten Erdgasnetzes der größte Markt. Japan und Südkorea werden durch Wasserstoffmobilität und Energieanwendungen ebenfalls Marktanteile gewinnen, und Indien baut seine CNG- und Wasserstoffinfrastruktur aus.
Australien profitiert von der Wasserstoffentwicklung und industriellen Gasanwendungen. Lokale Hersteller haben ihre Produktionskapazitäten für faserverstärkte Zylinder ausgebaut, um die Abhängigkeit von Importen von Druckflaschen zu verringern. Wasserstoffprogramme, die städtische Gasversorgung und der Transport alternativer Kraftstoffe werden die Nachfrage steigern. Die Kombination aus industrieller Entwicklung und Investitionen in saubere Energie bietet dem asiatisch-pazifischen Raum vielfältige Anwendungsmöglichkeiten für Gastanker, Speichereinrichtungen, Transportwesen und lebenserhaltende Systeme.
Markt für Verbundzylinder im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika profitiert von der Verfügbarkeit von Gas, der Energieinfrastruktur, der industriellen Entwicklung und neuen Wasserstoffprojekten. Saudi-Arabien bietet aufgrund umfangreicher Energieinvestitionen eine führende regionale Chance, während die VAE Initiativen im Bereich Wasserstoff und fortschrittlicher Mobilität vorantreiben. Südafrika leistet seinen Beitrag durch Industriegase, Bergbau und Transportanwendungen.
Der Rest des Nahen Ostens und Afrikas (MEA) bietet Chancen durch den Vertrieb von Flüssiggas, den Transport von Industriegasen, den Bergbau und den Infrastrukturausbau. Verbundzylinder können Vorteile bieten, wo Transporteffizienz und Korrosionsbeständigkeit wichtig sind. Die regionale Nutzung ist derzeit noch anwendungsspezifischer als in Nordamerika, Europa oder im asiatisch-pazifischen Raum (APAC), doch Investitionen in Wasserstoff und die Modernisierung der Gasinfrastruktur könnten die Nachfrage steigern. Der regionale Markt soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–6,9 % wachsen.
Segmentierungsanalyse
Material
Das Segment „Materialien“ umfasst Glasfaser-, Kohlenstofffaser- und Aramidfaser-Verstärkungssysteme zur Herstellung von leichten Druckbehältern. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,1–6,5 % prognostiziert . Die Materialauswahl hängt von Druckstufe, Gewichtsanforderungen, Haltbarkeit, Kosten, Einsatzumgebung und Zertifizierungsanforderungen ab. Der Markt für Verbundzylinder differenziert Produkte zunehmend nach Leistungsanforderungen anstatt nach ihrer reinen Speicherkapazität.
- Glasfaserkomponenten: Glasfaserkomponenten finden in kostensensiblen Druckbehältern breite Anwendung, da sie eine nützliche mechanische Verstärkung bei geringeren Materialkosten bieten. Ihre Bedeutung wird durch Anwendungen in der Flüssiggas-, Industriegas- und allgemeinen Lagertechnik untermauert.
- Kohlenstofffaserkomponenten: Kohlenstofffaserkomponenten sind von strategischer Bedeutung für Hochdruckanwendungen, die eine erhebliche Gewichtsreduzierung erfordern. Die Nachfrage ist insbesondere in den Bereichen Wasserstoff, CNG-Mobilität, Luft- und Raumfahrt sowie fortschrittliche mobile Speichersysteme relevant, wo die Nutzlasteffizienz die Wirtschaftlichkeit des Betriebs direkt beeinflusst.
- Aramidfaserkomponenten: Aramidfaserkomponenten werden in Spezialanwendungen eingesetzt, die hohe Festigkeit, Schlagfestigkeit und geringes Gewicht erfordern. Ihre strategische Bedeutung ist besonders dort groß, wo Hersteller zusätzliche mechanische Eigenschaften benötigen, ohne die Behältermasse wesentlich zu erhöhen.
Endverwendung
Das Segment Endverwendung wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–6,8 % wachsen . Die Nachfrage wird durch die Infrastruktur für Druckgase, Transportanforderungen und spezielle Atemgassysteme bestimmt. Gastransport- und Speicheranwendungen bilden eine große installierte Basis, während Transport- und Lebenserhaltungssysteme den Bedarf an höherwertigen, technisch ausgereiften Zylindern decken. Die Entwicklung des Segments hängt zunehmend von Druckwerten, Mobilitätsanforderungen und Sicherheitszertifizierungen ab.
- Gastransporter und -speicher: Anwendungen für Gastransporter und -speicher stellen einen zentralen Bedarf dar und umfassen mobile Gasmodule, industrielle Speichersysteme sowie Systeme für Flüssiggas (LPG), Erdgas (CNG) und Wasserstoff. Leichtbauweise kann die Nutzlastausnutzung verbessern und den Transportaufwand reduzieren.
- Transportwesen: Zu den Transportanwendungen zählen die fahrzeugmontierte Kraftstofflagerung und die mobile Verteilung von Druckgasen. Die Verbundbauweise ist von strategischem Vorteil, da ein geringeres Behältergewicht die nutzbare Nutzlast erhöhen und die Fahrzeugeffizienz in anspruchsvollen Mobilitätsanwendungen verbessern kann.
- Lebenserhaltung: Zu den Anwendungen im Bereich der Lebenserhaltung zählen Atemluft- und Sauerstoffflaschen, die in der Medizin, bei der Feuerwehr, in der Luft- und Raumfahrt sowie in Notfallsituationen eingesetzt werden. Zuverlässigkeit, geringes Gewicht, Korrosionsbeständigkeit und Zertifizierung sind besonders wichtige Kaufkriterien für diese Anwendungen.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Gastanker und -speicher |
Hoch |
Mobiler Speicher |
Reifen |
|
Transport |
Medium |
Wasserstoffmobilität |
Skalierung |
|
Lebenserhaltung |
Niedrig |
Leichtes Atemschutzgerät |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Verbundzylinder
Steigende Wasserstoffnachfrage für Hochdruckgasspeicherung und -transport
Laut Marktprognose für Verbundzylinder entsteht durch die Wasserstoffentwicklung ein neuer Bedarf an Hochdruckzylindern, da gasförmiger Wasserstoff spezielle Speicher- und Transportsysteme erfordert. Die IEA berichtete, dass die weltweite Wasserstoffnachfrage 2023 97 Mio. Tonnen übersteigen würde, während neue Anwendungen wie Schwerlasttransport und Energiespeicherung noch weniger als 1 % der Gesamtnachfrage ausmachten. Mit dem Übergang von Wasserstoffprojekten von der Demonstrationsphase zur kommerziellen Nutzung können Zylinderhersteller die Anforderungen an Mobilität, mobile Speicherung, Verteilung und Betankung erfüllen. Behälter des Typs 4 sind besonders relevant, da ihre nichtmetallischen Auskleidungen und die Faserverstärkung eine Gewichtsreduzierung ermöglichen. Die hohen Kosten für Kohlenstofffasern stellen jedoch weiterhin eine Einschränkung dar. Hersteller, die das Wickeln automatisieren, den Fasereinsatz optimieren und Behälter für höhere Druckniveaus qualifizieren können, können die Wirtschaftlichkeit verbessern und gleichzeitig den wachsenden Infrastrukturanforderungen gerecht werden.
Zunehmende Verwendung von leichten Verbundzylindern für die Druckgaslogistik
Der Transport von komprimierten Gasen wird zunehmend von Nutzlastökonomie, Fahrzeugeffizienz und Logistikkosten beeinflusst. Verbundzylinder bieten im Vergleich zu herkömmlichen Stahlbehältern erhebliche Gewichtsvorteile und ermöglichen es mobilen Speichersystemen, innerhalb der zulässigen Fahrzeuggewichtsgrenzen mehr nutzbares Gas zu transportieren. Dies ist insbesondere für die Verteilung von CNG, erneuerbarem Erdgas, Industriegasen und Wasserstoff relevant. Die mobile Pipeline-Technologie Typ 4 von Hexagon veranschaulicht, wie leichtere Zylinder größere Gasmengen und weniger Transportfahrten ermöglichen. Da Industriegasnetze in Regionen ohne umfassende Pipeline-Infrastruktur expandieren, bleibt die mobile Verteilung wichtig. Die Auswirkungen auf den Markt reichen über den Zylinderabsatz hinaus, da leichtere Behälter die Anhängerkonstruktion, die Flottenauslastung, den Wartungsaufwand und die Gesamtbetriebskosten beeinflussen können. Anbieter mit integrierten Zylinder- und Transportsystemlösungen haben daher einen Wettbewerbsvorteil.
Zunehmende Verwendung von leichten Verbundzylindern für die Druckgaslogistik
Die Druckbehältertechnologie entwickelt sich hin zu einer verstärkten Nutzung vollständig oder größtenteils faserummantelter Konstruktionen. Das US-Energieministerium definiert Zylinder des Typs 3 als Behälter mit metallischer Auskleidung und vollständiger Verbundwerkstoffverstärkung, während Zylinder des Typs 4 nichtmetallische Auskleidungen mit durchgehender Faserverstärkung verwenden. Konstruktionen des Typs 4 können das Gewicht erheblich reduzieren, obwohl die Herstellungskosten weiterhin höher sind als bei herkömmlichen metallischen Alternativen. Kontinuierliche Fortschritte in der Kohlenstofffaserproduktion, bei Harzsystemen, der Auskleidungsherstellung und der automatisierten Wickeltechnik können diese Kostendifferenz verringern. Die kommerziellen Auswirkungen sind am größten in Anwendungen, bei denen das Gewicht Nutzlast, Reichweite oder Installationsflexibilität direkt beeinflusst. Zertifizierung und Lebenszyklustests bleiben unerlässlich, da Druckbehälter ihre Leistungsfähigkeit unter wiederholter Befüllung, Umwelteinflüssen und mechanischer Belastung aufrechterhalten müssen.
Markt für Verbundzylinder: Zukunftstrends
Entwicklung von Hochdruck-Verbundzylindern für die Wasserstoffmobilität
Der Markt für Verbundzylinder wird sich voraussichtlich hin zu Hochdruckbehältern entwickeln, die speziell für die Wasserstoffmobilität und -verteilung konzipiert sind. Zukünftige Produkte werden zunehmend leichte Auskleidungen, optimierte Kohlenstofffaserwicklung, verbesserte Harzsysteme und fortschrittliche Anschlussstutzen kombinieren, um wiederholten Hochdruckzyklen standzuhalten. Hersteller werden voraussichtlich automatisierte Wicklung und digitale Prozesssteuerung priorisieren, da eine gleichmäßige Faserplatzierung die Behälterleistung und Materialeffizienz direkt beeinflusst. Die Anforderungen an die Wasserstoffspeicherung werden zudem eine stärkere Integration von Zylindern, Ventilen, Reglern und Fahrzeugsystemen fördern. Mit der Entwicklung des internationalen Wasserstoffhandels und dem grenzüberschreitenden Einsatz von Ausrüstung wird die Standardisierung immer wichtiger. Lieferanten, die mehrere Zertifizierungsrahmen erfüllen können, können Doppelqualifizierungen vermeiden und globale Kunden effizienter bedienen. Dieser Trend dürfte den technischen Wert von Verbundzylindern steigern und gleichzeitig die Differenzierung hinsichtlich Druck, Lebensdauer und Gesamtgewicht des Systems beschleunigen.
Integration digitaler Überwachungs- und Lebenszyklusmanagementtechnologien
Zukünftige Produkte werden voraussichtlich verstärkt Sensoren, digitale Inspektion und Lebenszyklusverfolgung nutzen, um die Zylindersicherheit und die Wartungsplanung zu verbessern. Vernetzte Systeme erfassen Druck, Temperatur, Nutzungszyklen und Inspektionsinformationen, sodass Betreiber abnormale Betriebszustände frühzeitig erkennen können. Für mobile Gastransportunternehmen unterstützt die digitale Überwachung zudem das Flottenmanagement, indem sie den Zylinderzustand mit der Fahrzeugnutzung und den Wartungsplänen verknüpft. Technologien zur Wiederqualifizierung werden mit zunehmender Anzahl installierter Zylinder voraussichtlich immer wichtiger. Hersteller und Dienstleister konkurrieren daher möglicherweise über den gesamten Lebenszyklus hinweg und nicht nur beim Erstverkauf der Geräte. Digitale Aufzeichnungen vereinfachen außerdem die Einhaltung gesetzlicher Vorschriften und die Rückverfolgbarkeit von Anlagen für Flotten, die in mehreren Ländern tätig sind. Dies könnte zu einer Verlagerung hin zu serviceorientierten Geschäftsmodellen führen, die Inspektion, Wiederqualifizierung, Datenmanagement und schließlich den Austausch umfassen.
Marktchancen für Verbundzylinder
Ausbau der lokalen Fertigung von Verbundzylindern in aufstrebenden Wasserstoffmärkten
Der Markt für Verbundzylinder bietet Investitionsmöglichkeiten in Ländern, die ihre Infrastruktur für Wasserstoff und komprimierte Gase ausbauen. Lokale Fertigung kann die Transportkosten für große Druckbehälter senken, Lieferzeiten verkürzen und den Zugang zu nationalen Zertifizierungsprogrammen verbessern. Indien, China, Südkorea, Australien und ausgewählte Länder des Nahen Ostens entwickeln Wasserstoff-Ökosysteme, die eine lokale Zylinderproduktion ermöglichen. Investoren können sich auf das Filamentwickeln, die Linerherstellung, die Kohlenstofffaserverarbeitung, die Prüfung und die Montage konzentrieren, anstatt sofort vollständig integrierte Produktionsanlagen zu errichten. Partnerschaften mit Gasverteilern, Fahrzeugherstellern und Wasserstoffentwicklern können die Nachfrage vor größeren Kapazitätserweiterungen abschätzen. Unternehmen, die in diese Märkte eintreten, sollten international anerkannte Zertifizierungen, flexible Produktionslinien und Designs priorisieren, die sowohl für CNG- als auch für Wasserstoffanwendungen geeignet sind, um die Abhängigkeit von Schwankungen in einzelnen Technologiesegmenten zu minimieren.
Integration von Verbundzylindern in mobile Lager- und Betankungssysteme
Eine zweite Chance bietet die Kombination von Verbundzylindern mit kompletten mobilen Lager-, Transport- und Betankungssystemen. Kunden bewerten den Gastransport zunehmend anhand der Lieferkosten und nicht mehr nur anhand des Zylinderkaufpreises. Anbieter können daher durch integrierte Anhänger, Kaskaden, Ventile, Überwachungssysteme sowie Wartungs- und Rezertifizierungsdienste einen Mehrwert generieren. Dieser Ansatz ist besonders relevant für Wasserstoff und Industriegase, wo Infrastrukturlücken eine flexible mobile Verteilung erfordern. Die IEA berichtete, dass fast 45 % des emissionsarmen Wasserstoffs aus angekündigten Produktionsprojekten für den Export bestimmt sind, was die zukünftige Bedeutung der Transportinfrastruktur unterstreicht. Unternehmen, die zertifizierte Lager- und Transportpakete anbieten können, können diese Anforderung erfüllen und gleichzeitig die Kundenintegration verbessern. Solche Strategien generieren zudem wiederkehrende Einnahmen durch Inspektions-, Wartungs- und Austauschprogramme.
Aktuelle Entwicklungen
- Juli 2026: Hexagon Agility, ein Geschäftsbereich von Hexagon Composites und weltweit führender Anbieter von Erdgas-Kraftstoffsystemen (CNG), hat mit IVECO BUS, einem globalen Marktführer für Nutzfahrzeuge, einen exklusiven Langzeitvertrag über die Lieferung von CNG-Kraftstoffsystemen für Linienbusse weltweit unterzeichnet. Der Dreijahresvertrag umfasst die exklusive Lieferung von Hexagon Agility-Kraftstoffsystemen und Typ-4-Kohlefaserzylindern für die gesamte CNG-Buspalette von IVECO.
- April 2026: Time Technoplast Limited erhielt die Zulassung für sein Wasserstoffzylinder-Design für Busse, Lkw und Anhänger. Das Unternehmen gab bekannt, dass sein Segment für Verbundwerkstoffe in den ersten neun Monaten des Geschäftsjahres 2026 einen Umsatz von 555 Crore Rupien erzielte und hob seine automatisierte Anlage für CNG- und Wasserstoffzylinder sowie Kaskadensysteme hervor, wodurch es seine Position im Bereich der Hochdruck-Verbundstoffspeicherung für Mobilitätsanwendungen stärkt.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -