
Markt für Verbundwerkstoff Folie: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Verbundfolien (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Harzfolientyp (Epoxidharz, Sonstige); Aushärtungsart (Autoklav, außerhalb des Autoklaven); Funktion (Blitzschutz, Oberflächenschutz, Sonstige); Endverbrauchsbranchen (Luft- und Raumfahrt, Automobilindustrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009764
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 02, 2026


Marktgröße 2025
416,17 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
712,24 Mio. US$
Prognose bis 2034
CAGR 2026-2034
6,15 %
Wachstumsrate
Adressierbarer Markt
5.108,08 Mio. US$
(2026–2034)
Der Markt für Verbundfolien wird voraussichtlich im Jahr 2025 ein Volumen von 416,17 Millionen US-Dollar erreichen und bis 2034 auf 712,24 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,15 % zwischen 2026 und 2034 entspricht. Er umfasst Harze, die Folien bilden, welche die Haftung, den Oberflächenschutz, das Gewicht und die Leistungsfähigkeit von Verbundwerkstoffen verbessern. Das Wachstum wird durch die zunehmende Verwendung von Verbundwerkstoffen getrieben, bei denen die Kontrolle der Foliendicke, die Prozesssicherheit und die Oberflächenfunktionalität entscheidende Faktoren sind.
Nordamerika bleibt ein strategisch wichtiger Produktionsstandort, und der Markt für Verbundfolien wird durch die Luft- und Raumfahrtindustrie, Verteidigungsausgaben, Leichtbau im Automobilsektor und etablierte Kompetenzen im Bereich Verbundwerkstoffe angetrieben. Für die Region wird zwischen 2026 und 2034 ein jährliches Wachstum von 5,8 % bis 6,5 % erwartet. Die Wiederaufnahme der Flugzeugproduktion und die automatisierte Verarbeitung von Verbundwerkstoffen werden die Nachfrage ankurbeln.
Marktanalyse und Einblicke zu Verbundfolien
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 31–35 % am Composite Film Market haben und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,5 % wachsen wird, unterstützt durch Luft- und Raumfahrtstrukturen, Verteidigungsplattformen und eine ausgereifte Verbundwerkstofffertigung.
- USA: Die USA repräsentieren 25–29 % der globalen Nachfrage und wachsen mit einer durchschnittlichen jährlichen Wachstumsrate von 5,7–6,4 %, was auf starke Anwendungen in den Bereichen Luft- und Raumfahrt, Verteidigung und fortschrittliche Automobilindustrie zurückzuführen ist.
- Europa: Europa wird im Jahr 2025 einen Anteil von 24–28 % halten und voraussichtlich um 5,6–6,3 % wachsen, angeführt von Deutschland, Frankreich, Großbritannien, Italien und Spanien durch die Verwendung von Verbundwerkstoffen in der Luft- und Raumfahrt sowie der Automobilindustrie.
- Asien-Pazifik: Der asiatisch-pazifische Raum wird im Jahr 2025 einen Marktanteil von 25–29 % erreichen und voraussichtlich um 6,8–7,6 % wachsen. China, Japan, Südkorea und Indien werden von der Erweiterung ihrer Kapazitäten in den Bereichen Flugzeugbau, Automobilindustrie und industrielle Verbundwerkstoffe profitieren.
- Größtes Segment: Epoxidharze halten im Jahr 2025 einen Marktanteil von 52–58 % und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,2 % wachsen, was auf etablierte Anwendungen im Bereich der Luft- und Raumfahrtklebung und Oberflächenbearbeitung zurückzuführen ist.
- Wachstumsstarkes Segment: Polypropylenharz wird im Jahr 2025 einen Marktanteil von 9–13 % erreichen und voraussichtlich um 7,0–8,0 % wachsen, unterstützt durch Leichtbauanwendungen im Automobil- und Industriebereich.
- Detaillierte Analyse der wichtigsten Unternehmen: 3M Company, Solvay SA, Gurit Holding AG, Henkel AG & Co. KGaA, Toray Industries, Inc., SOCOMORE, Axiom Materials, Inc., Northern Composites, LLC, Park Aerospace Corp. und Hexcel Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Marktbericht für Verbundfolien zeigt, dass sich der Markt von spezialisierten Klebe- und Oberflächenbehandlungsfolien hin zur Herstellung funktionaler Verbundfolien mit Harzeigenschaften, kontrollierter Dicke, Aushärtung, Oberflächenbeschaffenheit und Verarbeitbarkeit entwickelt hat. Die Luft- und Raumfahrtindustrie bleibt aufgrund der extremen Anforderungen an Temperatur, Chemie, Mechanik und Umwelteinflüsse, denen die Produkte standhalten müssen, ein wichtiger Technologiemaßstab. Die Prozessentwicklung konzentriert sich auf die Verarbeitung außerhalb des Autoklaven, schnelle Aushärtung, einfache Handhabung und reduzierten Nachbearbeitungsaufwand.
Die zukünftige Nachfrage wird aus dem Flugzeugbau, der Modernisierung der Verteidigungsindustrie, fortschrittlichen Mobilitätslösungen und dem Bau von Leichtbaufahrzeugen kommen. Die Bedeutung des asiatisch-pazifischen Raums wächst aufgrund des Kapazitätswachstums in der Luft- und Raumfahrt sowie der Automobilindustrie, während Nordamerika und Europa weiterhin eine starke Position in den anspruchsvollen Branchen einnehmen. Reduzierte Emissionskriterien begünstigen indirekt den Einsatz von Leichtbauverbundwerkstoffen.
Berichtsumfang zum Markt für Verbundfolien
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 416,17 Millionen US-Dollar |
| Marktgröße bis 2034 | 712,24 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,15 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Verbundfolien
Die Nachfrage nach Verbundwerkstoffen wird durch deren zunehmenden Einsatz in der Luft- und Raumfahrt, der Automobilindustrie, der Schifffahrt sowie im Bauwesen angetrieben. Das Marktwachstum für Verbundfolien hängt von ihrer Haftungsfähigkeit, ihren Oberflächeneigenschaften, ihrer Feuchtigkeitsbeständigkeit und ihren leichten, multifunktionalen Eigenschaften ab. Die Wertschöpfungskette beginnt bei den Polymer- und Harzlieferanten und umfasst anschließend die Folienformulierung, Beschichtung oder Imprägnierung, Weiterverarbeitung, Prüfung und Qualifizierung der Folie.
Die Lieferkette hängt von der Harzchemie, der Verstärkung, der Dicke, dem Aushärtungsprozess und der Qualifizierung ab. Abnehmer in der Luft- und Raumfahrtindustrie legen mehr Wert auf Konsistenz und Qualifizierung als auf die niedrigsten Materialkosten, was den Markteintritt für neue Lieferanten erschwert. Abnehmer in der Automobil- und Industriebranche konzentrieren sich auf Produktionsrate, Kosten und Prozessflexibilität. Lieferanten haben Harztypen entwickelt, die für Autoklaven, Direktverarbeitung, automatisiertes Laminieren, Kleben und Endbearbeitung geeignet sind.
Der Wettbewerb umfasst diversifizierte Materialunternehmen sowie Hersteller von Spezialverbundwerkstoffen. Die 3M Company bietet Strukturklebstoffe und Verbundoberflächenprodukte an, während Solvay SA, Hexcel Corporation und Toray Industries, Inc. fortschrittliche Materialien verschiedener Art anbieten. Diese Marktanalyse berücksichtigt auch den Einfluss der Qualifikationstiefe auf die Lieferantenauswahl.
Strategische Positionierung umfasst heute schnellere Verarbeitung, Aushärtung bei niedrigen Temperaturen, verbesserte Oberflächengüte und Qualifizierungskompetenz. So konzentrierte sich beispielsweise das Luft- und Raumfahrtprogramm 2025 der Hexcel Corporation auf Automatisierung und schnelle Fertigungsprozesse für Verbundwerkstoffe sowie auf Experten mit spezialisierten Leistungskompetenzen. Investitionen werden zudem in thermoplastische Technologie, nachhaltige Chemikalien und Technologien zur Reduzierung von Nachbearbeitungsschritten getätigt. Wettbewerbsvorteile basieren somit auf Formulierungskompetenz, Anwendungstechnik, Lieferzuverlässigkeit und Qualifizierungskompetenz.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
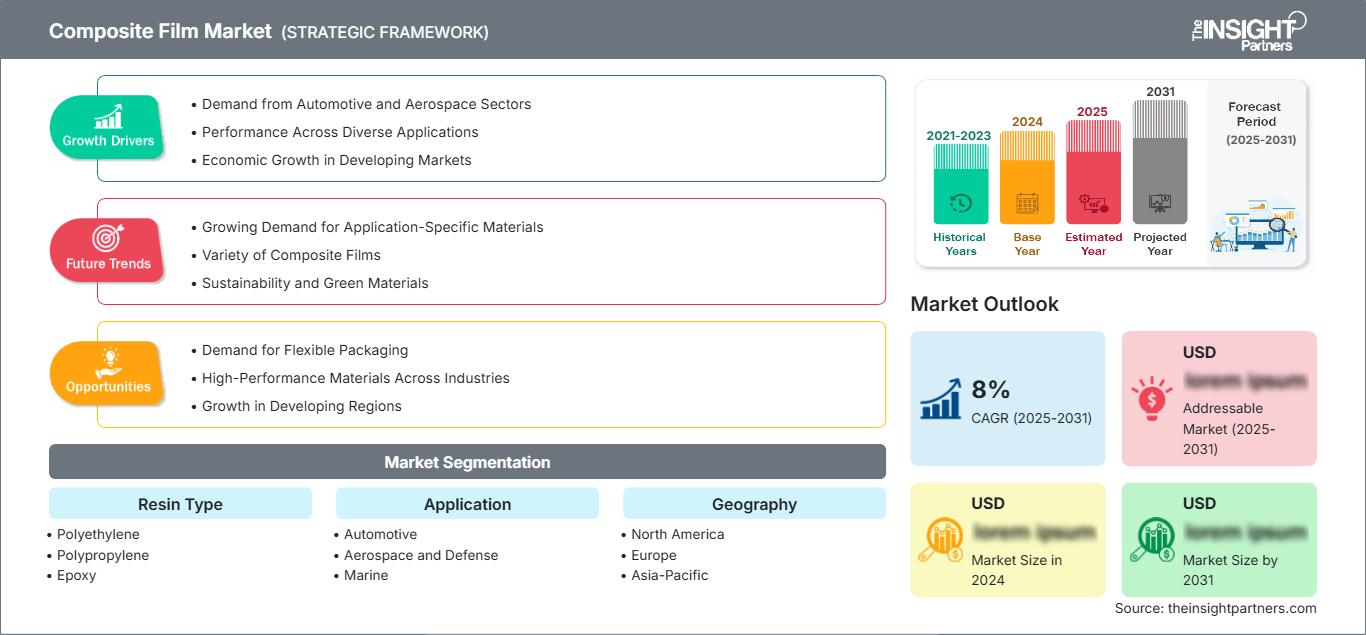
Markt für Verbundfolien: Strategische Einblicke
Regionale Einblicke
Markt für Verbundfolien in Nordamerika
Nordamerika hält 2025 einen Marktanteil von 31–35 % am Markt für Verbundfolien und wird voraussichtlich zwischen 2026 und 2034 um 5,8–6,5 % wachsen. Die USA sind aufgrund ihrer hochentwickelten Luft- und Raumfahrtindustrie, ihrer Verteidigungsprogramme, der Herstellung von Verbundbauteilen und ihrer qualifizierten Infrastruktur für die Qualifizierung von Folienklebstoffen führend im regionalen Verbrauch. Die Luft- und Raumfahrtindustrie in Kanada sowie Anwendungen im Transportwesen tragen zur Nachfrage bei, während Mexiko durch die Automobilindustrie einen Beitrag leistet.
Zu den wichtigsten regionalen Treibern zählt die Luft- und Raumfahrtindustrie, insbesondere die Herstellung von Strukturklebstoffen, Oberflächenfolien und Blitzschutzfolien. Es ist ein verstärkter Einsatz von Materialien zu beobachten, die sich für automatische Laminierverfahren, automatische Faserablageverfahren und die Fertigung außerhalb des Autoklaven eignen. Weitere, kleinere, aber dennoch wichtige regionale Treiber sind die Automobil- und Schiffbauindustrie, wo Leichtbau und Korrosionsbeständigkeit gefragt sind.
US-Markt für Verbundfolien
Die USA decken 25–29 % der weltweiten Nachfrage und halten rund 78–84 % des nordamerikanischen Marktanteils. Für 2034 wird ein jährliches Wachstum von 5,7–6,4 % erwartet. Luft- und Raumfahrtstrukturen, Militärflugzeuge, Raumfahrzeuge und moderne Mobilitätslösungen erzeugen einen kontinuierlichen Bedarf an Strukturklebefolien, Oberflächenfolien und Schutzfolien. Unternehmen wie 3M, Hexcel, Park Aerospace und Axiom Materials stärken die lokale Produktionskapazität.
Anwendungstrends begünstigen den Einsatz von Automatisierung, schneller Aushärtung, minimaler Nachbearbeitung und Umweltbeständigkeit. Programme im Verteidigungs- und Raumfahrtsektor bevorzugen erprobte, gut verarbeitbare und leistungsstarke Materialien. Anwendungen im Automobilbereich konzentrieren sich auf Leichtbaukonstruktionen, während im maritimen Bereich langlebige und wasserbeständige Materialien im Vordergrund stehen.
Europäischer Markt für Verbundfolien
Europa wird 2025 einen Marktanteil von 24–28 % erreichen und voraussichtlich im Zeitraum 2026–2034 ein Wachstum von 5,6–6,3 % verzeichnen. Deutschland nimmt aufgrund seiner Kompetenzen in den Bereichen Automobiltechnik, industrielle Verbundwerkstoffe und Luft- und Raumfahrt die bedeutendste Position ein. Darüber hinaus verfügen Großbritannien und Frankreich über bedeutende Kapazitäten in der Luft- und Raumfahrtindustrie, während Italien und Spanien Flugzeuge, Automobile, Schiffs- und Industrieverbundkomponenten herstellen.
Der britische Markt erfährt starke Unterstützung durch die Bereiche Luft- und Raumfahrtstrukturen, Verteidigung und fortschrittliche Fertigung. Hochleistungsklebstoffe und Oberflächenfolien werden bevorzugt für Leichtbaukonstruktionen und anspruchsvolle Anforderungen eingesetzt. Der französische Markt profitiert von der Luft- und Raumfahrtindustrie sowie der Antriebstechnik. Der deutsche Automobil- und Industriesektor diversifiziert seine Anwendungsbereiche über die Luft- und Raumfahrt hinaus.
APAC-Markt für Verbundfolien
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von 25–29 % erreichen und bis 2034 jährlich um 6,8–7,6 % wachsen. Damit ist APAC die am schnellsten wachsende große Region. Zu den verbrauchsstärksten Ländern der Region zählen China, Japan, Südkorea, Indien und Australien. Der Konsum in APAC wird durch die Lokalisierung der Luft- und Raumfahrtindustrie, die Automobilindustrie, die Elektronikfertigung und die Herstellung von Industrieverbundwerkstoffen angetrieben.
Chinas wachsende Flugzeug- und Automobilindustrie treibt das Wachstum an, während Japan über umfassendes Wissen im Bereich fortschrittlicher Werkstoffe verfügt. Südkorea besitzt Kompetenzen in der Luft- und Raumfahrt, der Automobilindustrie und im Schiffbau. Indien stärkt seine Luft- und Raumfahrtfertigung sowie die lokale Ausrichtung der Verteidigungsindustrie, während Australien Beiträge zu Anwendungen in der Luft- und Raumfahrt, der Schifffahrt und der Verteidigung leistet.
Markt für Verbundfolien im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein Wachstum von 5,0–5,8 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die führenden regionalen Nachfragezentren, da die Branchen Luft- und Raumfahrt, Verteidigung, Infrastruktur und industrielle Diversifizierungsprogramme den Bedarf an hochentwickelten Materialien erhöhen. Südafrika trägt mit seinen Kompetenzen in den Bereichen Luft- und Raumfahrt, Verteidigung, Automobilindustrie und Schifffahrt dazu bei, während der Rest der MEA-Region kleiner und projektorientiert bleibt.
Investitionen in Energie und Infrastruktur schaffen Chancen für korrosionsbeständige Verbundstrukturen. Luft- und Raumfahrt sowie Verteidigung stellen den größten Bedarf an qualifizierten Folientechnologien dar, während Schifffahrt und Bauwesen für Diversifizierung sorgen. Lokale Initiativen können die Umstellung beschleunigen, doch viele Hochleistungsfolien werden weiterhin auf etablierte internationale Lieferanten angewiesen sein.
Segmentierungsanalyse
Harztyp
Epoxidharze bleiben aufgrund ihrer Eignung für die Luft- und Raumfahrt, ihrer starken Haftung, der vorhersagbaren Aushärtung und ihrer Kompatibilität mit Kohlenstofffaserstrukturen die dominierende Harzkategorie. Für dieses Segment wird ein jährliches Wachstum von 5,7–6,2 % im Zeitraum 2026–2034 prognostiziert. Polyethylen und Polypropylen bieten Chancen, wenn Flexibilität, geringere Dichte oder thermoplastische Kompatibilität die bisherige Eignung von Epoxidharzen überwiegen. Der Markt für Verbundfolien variiert je nach Verarbeitungsverfahren und Anwendungsbereich.
- Polyethylen: Polyethylenfolien eignen sich für Anwendungen, die Flexibilität, Chemikalienbeständigkeit, Feuchtigkeitsschutz und eine wirtschaftliche Verarbeitung erfordern. Ihre strategische Bedeutung kommt besonders dort zum Tragen, wo extreme strukturelle Eigenschaften weniger wichtig sind als Handhabung, Haltbarkeit und Kosten.
- Polypropylen: Polypropylenfolien zeichnen sich durch geringe Dichte, Chemikalienbeständigkeit und die Vorteile der thermoplastischen Verarbeitung aus. Die Nachfrage wird durch den Leichtbau im Automobilbereich sowie durch Anwendungen mit dem Bedarf an schnelleren Fertigungszyklen und recyclingfähigen Materialien gedeckt.
- Epoxidharze: Epoxidfilme spielen aufgrund ihrer starken Haftung, ihrer etablierten Qualifizierung in der Luft- und Raumfahrt und ihres kontrollierten Aushärtungsverhaltens weiterhin eine zentrale Rolle bei der Hochleistungsverklebung und -beschichtung von Verbundwerkstoffen. Ihre strategische Bedeutung ist bei sicherheitskritischen Strukturen am größten.
Aushärtungsart
Für die Aushärtungsarten wird ein jährliches Wachstum von 6,2–6,8 % im Zeitraum 2026–2034 prognostiziert . Die Autoklavenverarbeitung ist nach wie vor ein etabliertes Verfahren für Luft- und Raumfahrtkomponenten, die eine streng kontrollierte Temperatur und einen präzisen Druck erfordern. Hersteller evaluieren jedoch zunehmend Alternativen, die den Kapitalaufwand, die Zykluszeit und den Energieverbrauch reduzieren.
- Autoklav: Autoklavierbare Folien sind nach wie vor von strategischer Bedeutung für qualifizierte Luft- und Raumfahrtprogramme, da die Kontrolle von hohem Druck und hoher Temperatur dazu beiträgt, gleichmäßige Oberflächen, einen geringen Porenanteil und eine reproduzierbare Qualität der Verbundbauteile zu gewährleisten.
- Autoklavenunabhängige Fertigungstechnologien (OOA) gewinnen an strategischer Bedeutung, da Hersteller höhere Produktionsraten, einen geringeren Energieverbrauch, einen niedrigeren Kapitalbedarf, die Bearbeitung größerer Bauteile und eine größere Flexibilität in der Luft- und Raumfahrtindustrie anstreben.
Funktion
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von ca. 6,0–6,6 % prognostiziert . Die funktionalen Anforderungen vereinen zunehmend Oberflächenqualität mit Umweltbeständigkeit und elektrischem Schutz. Kohlenstofffaserstrukturen erfordern spezielle technische Lösungen, da Verbundwerkstoff-Flugzeugzellen im Gegensatz zu herkömmlichen Metallstrukturen Blitzströme nicht von Natur aus leiten.
- Blitzschutz: Leitfähige Netze, Folien oder Siebe, die in Oberflächenfolien integriert sind, bieten eine effiziente Möglichkeit zum Schutz von Flugzeugstrukturen aus Verbundwerkstoffen bei gleichzeitiger Begrenzung des zusätzlichen Gewichts und Reduzierung separater Fertigungsvorgänge.
- Oberflächenschutz: Schützende Oberflächenfilme verbessern die aerodynamische Oberflächenqualität, erleichtern die Lackhaftung, reduzieren den durch Porosität bedingten Nachbearbeitungsaufwand und bieten Beständigkeit gegen Umwelteinflüsse, wodurch Hersteller die Anforderungen an die nachgelagerte Nachbearbeitung senken können.
Anwendung
Die Nachfrage nach diesen Anwendungen wird maßgeblich von der Luft- und Raumfahrt getragen, da Verbundstrukturen kontrollierte Klebe-, Oberflächen-, Schutz- und Fertigungsprozesse erfordern. Für dieses Segment wird ein jährliches Wachstum von 5,8–6,4 % im Zeitraum 2026–2034 prognostiziert. Die Automobilindustrie legt Wert auf kurze Zykluszeiten und geringe Kosten, während im Schiffbau und Bauwesen Langlebigkeit und Lebensdauer im Vordergrund stehen. Die Anforderungen unterscheiden sich daher je nach Zertifizierungsintensität und Produktionsumfang.
- Automobilindustrie: Anwendungen in der Automobilindustrie legen Wert auf Leichtbau, Korrosionsbeständigkeit, Produktivität und reproduzierbare Verbindungen. Der Einsatz von Folien kann zunehmen, wenn Hersteller eine sauberere Verarbeitung und weniger mechanische Befestigungen für fahrzeugspezifische Strukturen mit hohem Verbundwerkstoffanteil anstreben.
- Luft- und Raumfahrt sowie Verteidigung: Die Bereiche Luft- und Raumfahrt sowie Verteidigung stellen anspruchsvolle Anwendungsgebiete dar, die qualifizierte Materialien, vorhersagbares Aushärtungsverhalten, Oberflächenschutz und strenge Umweltauflagen erfordern. Lange Zertifizierungszyklen schaffen dauerhafte Lieferantenbeziehungen und technische Hürden.
- Marine: Im maritimen Bereich sind Feuchtigkeitsbeständigkeit, Langlebigkeit, geringes Gewicht und Kompatibilität mit Verbundwerkstoff-Rumpf- und Strukturbauteilen von Bedeutung. Foliensysteme reduzieren die manuelle Klebstoffverarbeitung und gewährleisten gleichzeitig eine gleichmäßige Verklebung und Oberflächenbeschaffenheit.
- Konstruktion: Im Bauwesen bieten Leichtbaupaneele, Verstärkungssysteme und Spezialkonstruktionen vielversprechende Anwendungsmöglichkeiten. Die Markteinführung hängt von den Installationskosten, den Anforderungen an die Verarbeitung vor Ort, der Langlebigkeit und der Kompatibilität mit bestehenden Verbundbauweisen ab.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Automobil |
Medium |
Leichtbau |
Skalierung |
|
Luft- und Raumfahrt sowie Verteidigung |
Hoch |
Flugzeugverbundwerkstoffe |
Reifen |
|
Marine |
Medium |
Korrosionsbeständigkeit |
Skalierung |
|
Konstruktion |
Niedrig |
Plattenverstärkung |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Verbundfolien
Flugzeugproduktion und Anforderungen an Leichtbaustrukturen
Die Luft- und Raumfahrtindustrie und der Einsatz von Verbundwerkstoffen werden eine nachhaltige Nachfrage nach Folienklebstoffen, Oberflächenfolien und Schutzfolien generieren. Verbundfolien gewährleisten eine gleichbleibende Haftung und Oberflächengüte sowie einen geringeren Bedarf an manuellen Eingriffen. Dieser Effekt ist in der Luft- und Raumfahrt besonders deutlich spürbar, da der Qualifizierungsprozess die Materialbeziehungen fördert und den Austausch einschränkt. Steigende Produktionsmengen begünstigen Folien, die sich in automatisierten Laminierverfahren mit kürzeren Aushärtungszeiten verarbeiten lassen. Folien, die direkt außerhalb des Autoklaven eingesetzt werden können, tragen zu einer geringeren Kapitalintensität und kürzeren Zykluszeiten bei. Mit zunehmender Reife der Flugzeugprogramme wird die Nachfrage nach wiederkehrender Produktion und Reparatur zu einem wichtigen Faktor für die Serienkonstanz.
Automobil-Leichtbau und schnellere Verbundwerkstoffverarbeitung
Automobilhersteller evaluieren Verbundwerkstoffe und geklebte Strukturen, um das Fahrzeuggewicht zu reduzieren und gleichzeitig Steifigkeit, Haltbarkeit und Designflexibilität zu erhalten. Folienklebung ermöglicht im Vergleich zu manuell gemischten Klebstoffen eine kontrollierte Applikation, weniger Abfall und eine sauberere Produktion. Die wirtschaftlichen Auswirkungen sind insbesondere für Elektrofahrzeuge relevant, da eine Gewichtsreduzierung die Energieeffizienz und Reichweite verbessern kann. Die Automobilindustrie erfordert im Vergleich zur Luft- und Raumfahrt niedrigere Materialkosten und kürzere Zykluszeiten, wodurch sich der Weg für thermoplastische und niedrigtemperaturbeständige Folien ebnet. Anbieter, die mechanische Leistungsfähigkeit mit automatisierter Applikation und skalierbarer Fertigung kombinieren, können ihr Angebot über Nischenkomponenten hinaus erweitern. Die Nachfrage der Automobilindustrie kann den Kundenstamm diversifizieren, da Folien die Herstellung von Verbundbaugruppen in großen Stückzahlen unterstützen.
Nachfrage nach multifunktionalem Oberflächenschutz
Verbundstrukturen benötigen zunehmend Folien, die Oberflächenveredelung, Erosionsbeständigkeit, Chemikalienschutz, Feuchtigkeitsbeständigkeit oder elektrischen Schutz kombinieren. Multifunktionale Systeme können Verarbeitungsschritte reduzieren und die Konsistenz verbessern. Der größte Nutzen zeigt sich dort, wo Oberflächenvorbereitung und -veredelung arbeitsintensiv sind. Luft- und Raumfahrtunternehmen sind besonders an Folien interessiert, die Schleifen, Spachteln und Nacharbeiten vor dem Lackieren reduzieren. Automobil- und Schiffshersteller profitieren, wenn Schutzschichten die Lebensdauer verlängern oder das Erscheinungsbild verbessern. Dies ermutigt Zulieferer, Harzchemie mit leitfähigen Netzen, Additiven oder verbesserten Oberflächeneigenschaften zu kombinieren. Dadurch verschiebt sich der Wert hin zu technischen Foliensystemen, deren Wirtschaftlichkeit eher von Prozesseinsparungen und Bauteilleistung als von den reinen Materialkosten abhängt.
Markt für Verbundfolien: Zukunftstrends
Hochleistungsfolien für die automatisierte Verbundwerkstofffertigung
Die Trends im Markt für Verbundfolien begünstigen Folien, die für automatisiertes Laminieren, schnelle Aushärtung und die Fertigung außerhalb des Autoklaven optimiert sind. Die Rezepturen werden ein ausgewogenes Verhältnis von Klebrigkeit, Lagerfähigkeit, Aushärtungskinetik und Oberflächenqualität für die Serienproduktion gewährleisten. Digitale Überwachung kann die Platzierung, Dicke und Aushärtungskontrolle verbessern. Die Luft- und Raumfahrt wird weiterhin der wichtigste Anwendungsbereich für die Qualifizierung sein, erfolgreiche Technologien können jedoch auch in der Automobil-, Schiffs- und Industriebranche eingesetzt werden. Dies begünstigt Anbieter mit integrierter Rezeptur-, Test- und Anwendungsentwicklung, da Kunden Folien zunehmend als Teil eines kompletten Fertigungsprozesses und nicht mehr als eigenständige Materialien bewerten. Die Entwicklungsprioritäten werden die Materialleistung verstärkt mit messbaren Produktivitätssteigerungen und geringeren Verarbeitungsanforderungen verknüpfen.
Thermoplastische und recycelbare Foliensysteme gewinnen an Bedeutung
Thermoplastische Folien gewinnen strategisch an Bedeutung, da Hersteller eine schnellere Konsolidierung, Schweißbarkeit, Wiederverarbeitbarkeit und verbesserte Entsorgungsmöglichkeiten anstreben. Systeme auf Polypropylenbasis sind in Anwendungen mit geringer Dichte und schneller Verarbeitung von Vorteil, während leistungsfähigere thermoplastische Matrizen für anspruchsvolle Luft- und Raumfahrtstrukturen geeignet sind. Recyclingaspekte fördern die Kompatibilität mit thermoplastischen Architekturen und reversiblen Verbindungen. Eine rasche Verdrängung von Epoxidharz ist unwahrscheinlich, da Qualifizierung und vorhandene Infrastruktur weiterhin wichtige Einschränkungen darstellen. Anbieter werden voraussichtlich Portfolios entwickeln, die etablierte Duroplastanwendungen neben neuen thermoplastischen Plattformen bedienen. Dies kann Chancen in den Bereichen Elektrofahrzeuge, fortschrittliche Luftmobilität, unbemannte Systeme und die industrielle Fertigung von Verbundwerkstoffen mit hoher Produktionsrate eröffnen.
Marktchancen für Verbundfolien
Lokalisierte Versorgung und technischer Support im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum bietet attraktive Expansionsmöglichkeiten, da sich Flugzeugbau, Automobilindustrie, Verteidigungsindustrie und die Fertigung fortschrittlicher Verbundwerkstoffe parallel entwickeln. Zulieferer können ihre Positionen stärken, indem sie regionale Technologiezentren, Qualifizierungsunterstützung und Fertigungskapazitäten in Kundennähe aufbauen. China, Japan, Südkorea und Indien stellen unterschiedliche Markteintrittsbarrieren dar, wodurch die lokale Anwendungsentwicklung besonders wichtig ist. Die regionale Strategie sollte der Luft- und Raumfahrt sowie der Verteidigungsindustrie Priorität einräumen, da Qualifizierung die Kundenbindung stärkt. Anschließend können bewährte Technologien auf die Automobil- und Schiffsindustrie ausgeweitet werden. Partnerschaften mit Fertigungsunternehmen, Forschungsinstituten und Zulieferern können die Qualifizierungszyklen verkürzen. Regionale Lagerhaltung und technischer Service reduzieren das Lieferkettenrisiko für geplante Programme.
Niedertemperatur- und nachhaltige Filmtechnologie
Es eröffnen sich Investitionsmöglichkeiten im Bereich von Foliensystemen, die niedrigere Aushärtungstemperaturen, kürzere Verarbeitungszeiten, weniger Nachbearbeitung und nachhaltigere Chemie ermöglichen. Niedertemperaturfolien können den Energiebedarf senken und die Verbundwerkstofffertigung über herkömmliche Autoklaven hinaus erweitern. Nachhaltige Rezepturen erfüllen Kundenanforderungen nach geringerer Umweltbelastung, ohne Kompromisse bei Handhabung oder Strukturfestigkeit einzugehen. Anbieter sollten Anwendungen priorisieren, bei denen Prozesseinsparungen höhere Preise rechtfertigen, darunter Werkzeuge für die Luft- und Raumfahrt, Mobilitätstechnologien und Hochleistungs-Automobilkomponenten. Die Entwicklung sollte Harzchemie, Folienverarbeitung und Fertigungsvalidierung kombinieren. Diese Marktprognosen für Verbundfolien begünstigen Investitionen, die mit messbaren Prozesseinsparungen verbunden sind. Glaubwürdige Qualifizierungsdaten können Mehrwert für Kunden schaffen, die kürzere Produktionszeiten, geringeren Energieverbrauch und weniger Abfall anstreben.
Aktuelle Entwicklungen
- Oktober 2025: Kuraray präsentierte auf der K 2025 sein MOWITAL PVB-Klebefolienportfolio mit Stärken von 50, 100 und 250 Mikrometern für industrielle Laminieranwendungen. Die Folien finden Verwendung in faserverstärkten Sicherheitsausrüstungen, Leichtbaukomponenten, Klebstoff-Prepregs für die Luft- und Raumfahrt, Automobilanwendungen sowie Kohlenstoff- oder Glasfaserlaminaten. Die ISCC PLUS-Zertifizierung unterstreicht die Positionierung des Unternehmens im Bereich nachhaltiger Materialien.
- September 2025: Die Hexcel Corporation erweiterte ihr offizielles Vertriebsnetz für die Luft- und Raumfahrtindustrie in Amerika um Composites One, GracoRoberts, Heatcon, Krayden und Pacific Coast Composites. Dieser Schritt verbessert den Zugang zu fortschrittlichen Verbundwerkstoffen für Kunden aus der Luft- und Raumfahrt, darunter auch für neue Programme im Bereich unbemannter Fahrzeuge, eVTOL, Hyperschall, Verteidigung und Raumfahrt, und stärkt die regionale Verfügbarkeit qualifizierter Materialien.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -