
Markt für Bau nachhaltig Materialien: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für nachhaltige Baumaterialien (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkttyp (Strukturprodukte, Innenausbauprodukte, Außenausbauprodukte, Gebäudesysteme); Anwendung (Dämmung, Dachdeckung, Rahmenbau, Innenausbau, Oberflächenbearbeitung, Außenverkleidung, Fassadenverkleidung, Sonstiges); Endverbraucherbranche (Gewerbebau, Industriebau, Wohnungsbau, Sonstiges) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00013038
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


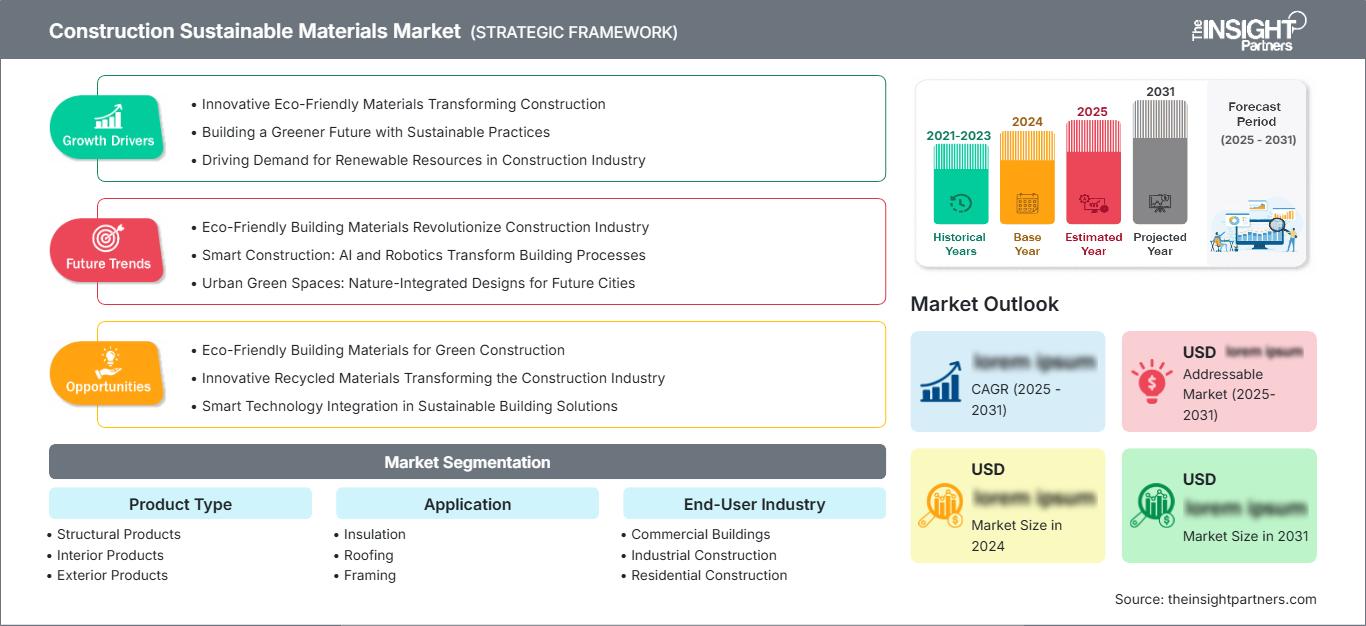
Marktgröße 2025
341,54 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
929,78 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
11,77 %
Wachstumsrate
Adressierbarer Markt
5.585,80 Mrd. US-Dollar
(2026–2034)
Der Markt für nachhaltige Baumaterialien wächst von 341,54 Milliarden US-Dollar im Jahr 2025 auf 929,78 Milliarden US-Dollar im Jahr 2034, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,77 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum spiegelt den zunehmenden Einsatz kohlenstoffarmer, energieeffizienter, kreislauffähiger und ressourcenschonender Bauprodukte im Neubau und bei Sanierungen wider. Strukturprodukte, Dämmstoffe, Dachmaterialien und Innenausbausysteme werden zunehmend anhand von Kriterien wie grauer Kohlenstoff, Betriebseffizienz, Langlebigkeit, Recyclingfähigkeit und Lebenszyklusleistung bewertet.
Die Nachfrage in Nordamerika wird durch energetische Sanierungen, Zertifizierungen für nachhaltiges Bauen, widerstandsfähiges Bauen und öffentliche Investitionen in Infrastruktur und Wohnungsbau gestützt. Der Markt für nachhaltige Baumaterialien wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,4 % wachsen. Die Nachfrage wird durch strengere Anforderungen an die Gebäudeeffizienz und die verstärkte Verwendung von Umweltproduktdeklarationen weiter angekurbelt.
Marktanalyse und Einblicke zu nachhaltigen Baumaterialien
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 30–34 % am Markt für nachhaltige Baumaterialien halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,4 % wachsen wird, unterstützt durch Renovierungen, Energiebauvorschriften, widerstandsfähiges Bauen und die Beschaffung von umweltfreundlichen Gebäuden durch Institutionen.
- USA: Die USA machen 2025 64–69 % der nordamerikanischen Nachfrage aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,4–11,6 % wachsen, wobei der Schwerpunkt auf gewerblichen Sanierungen und effizienten Gebäudehüllen liegt.
- Europa: Der Anteil Europas wird für 2025 auf 24–28 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,7–11,9 % bis 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien unterstützen die Nachfrage durch Renovierungen, Energieeffizienzvorschriften und Kreislaufwirtschaftsinitiativen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt 2025 bei 31–35 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,9–13,2 % wachsen, angeführt von China, Indien, Japan, Südkorea und Australien.
- Größtes Segment: Strukturprodukte halten im Jahr 2025 einen geschätzten Marktanteil von 38–42 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–12,0 % wachsen, was die breite Verwendung in Gebäudehüllen und -strukturen widerspiegelt.
- Wachstumsstarkes Segment: Gebäudesysteme halten im Jahr 2025 schätzungsweise einen Marktanteil von 16–20 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,6–14,0 % wachsen, unterstützt durch integrierte Energie- und Fertigbaulösungen.
- Die wichtigsten analysierten Unternehmen: The Alumasc Group plc, Amvic Inc., BASF SE, Bauder Ltd., CertainTeed Corporation, DuPont de Nemours, Inc., Forbo International SA, Interface, Inc., Kingspan Group plc und Owens Corning.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Bauwesen werden traditionelle, CO₂-emittierende Materialien zunehmend durch leistungsfähigere und umweltfreundlichere Alternativen ersetzt. Recyclingmaterialien, biologische Rohstoffe, CO₂-arme Bindemittel, Hochleistungsdämmstoffe, modulare Systeme und Lebenszyklusanalysen spielen bei der Spezifikation eine immer wichtigere Rolle. Energiearme Prozesse, regionale Fertigung, Materialrückverfolgbarkeit und demontagegerechtes Design in der Produktion sowie die Berücksichtigung des im Bauwesen gebundenen CO₂-Fußabdrucks gewinnen ebenfalls an Bedeutung.
Sanierung, Urbanisierung, Klimaanpassung und Transparenz sind Faktoren, die die Zukunft in diesem Bereich prägen werden. In Entwicklungsländern kann die Entwicklung durch die lokale Produktion von Recycling-Zuschlagstoffen, Dämmstoffen, Holzwerkstoffen und effizienten Gebäudehüllensystemen gefördert werden. Investitionen werden in Unternehmen fließen, die Umweltproduktdeklarationen, zuverlässige technische Leistung, recycelte oder erneuerbare Rohstoffe und eine Skalierung der Produktionsprozesse ohne größere bauliche Veränderungen gewährleisten können.
Berichtsumfang zum Markt für nachhaltige Baumaterialien
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 341,54 Milliarden US-Dollar |
| Marktgröße bis 2034 | 929,78 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 11,77 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für nachhaltige Baumaterialien
Die Nachfrage nach Nachhaltigkeit konzentriert sich zunehmend auf die Gesamtleistung von Gebäuden und weniger auf die reinen Materialeigenschaften. Daher beeinflussen Faktoren wie Bauträger, Architekten, Bauunternehmen, Gebäudeeigentümer, Zertifizierungsstellen und Hersteller entlang der gesamten Wertschöpfungskette das Wachstum des Marktes für nachhaltige Baumaterialien. Dämm- und Gebäudehüllenmaterialien tragen zur Reduzierung des Energiebedarfs bei, während recycelte und biologische Materialien die CO₂-Bilanz verbessern und Ressourcen schonen.
Die Lieferkette wird von recycelbaren Rohstoffen, erneuerbarer Energie, leistungsfähigen Produktionsanlagen, Logistik und Zertifizierungseinrichtungen getragen. Lieferanten, die die Rohstoffbeschaffung integrieren und über regionale Produktionsstätten verfügen, können die Effizienz ihrer Lieferkette verbessern und Transportrisiken vermeiden. Einige Hochleistungsmaterialien erfordern möglicherweise zusätzliche Qualifizierungs- und Installationsschritte, die den Prozess verlangsamen können.
Der Wettbewerb wird zunehmend von Produktportfolio, CO₂-Bilanz, Produktleistung und Systemintegration im Bauwesen bestimmt. Der Bericht zum Markt für nachhaltige Baumaterialien nennt BASF SE, Kingspan Group plc, Owens Corning und DuPont de Nemours, Inc. sowie Nischenanbieter wie The Alumasc Group plc, Bauder Ltd., Amvic Inc., Forbo International SA und Interface, Inc.
Investitionen fließen in CO₂-ärmere Dämmstoffe, geschlossene Kreislauffußböden, energieeffiziente Dachsysteme, Holzkonstruktionen und Fertigbausysteme. Die Kingspan Group plc arbeitet an der Weiterentwicklung ihrer Dämmlösungen für Gebäudehüllen, während Interface, Inc. Recycling- und Biomasseverfahren entwickelt. Die BASF SE konzentriert sich auf CO₂-ärmere Chemie und die Messung des CO₂-Fußabdrucks. Wettbewerbsvorteile werden zunehmend durch Lebenszyklusanalysen, marktnahe Produktion, spezifizierte Unterstützung und die Einhaltung gesetzlicher Vorschriften bestimmt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für nachhaltige Baumaterialien: Strategische Einblicke
Regionale Einblicke
Markt für nachhaltige Baumaterialien in Nordamerika
Schätzungen zufolge wird Nordamerika bis 2025 30–34 % der Nachfrage ausmachen, was auf ein durchschnittliches jährliches Wachstum von 10,2–11,4 % bis 2034 zurückzuführen ist. Sanierungsmaßnahmen, Energieeffizienzvorschriften, die Widerstandsfähigkeit des Bauwesens und institutionelle Beschaffungsnormen schaffen ein günstiges Umfeld. Während die USA weiterhin eine führende Rolle einnehmen werden, leistet Kanada mit energieeffizientem Wohnungsbau und Gebäuden einen wichtigen Beitrag.
Die regionale Produktionsbasis zeichnet sich durch Wettbewerbsvorteile in den Bereichen Dämmung, Dachdeckung, Bodenbeläge, Tragwerksplanung und Gebäudehülle aus. Zertifizierungen für nachhaltiges Bauen und Umweltproduktdeklarationen treiben die Nachfrage zusätzlich an. Hersteller mit eigenen Produktionsstätten und einem etablierten Netzwerk von Vertragspartnern profitieren davon, flexibel auf sich ändernde Spezifikationen reagieren und logistische Risiken minimieren zu können.
US-Markt für nachhaltige Baumaterialien
Die USA decken im Jahr 2025 64–69 % der nordamerikanischen Nachfrage ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,4–11,6 % wachsen. Die Nachfrage nach Materialien besteht in den Bereichen Dämmung, Dachdeckung, Rahmenkonstruktionen sowie Außen- und Innenprodukte, wobei sowohl gewerbliche als auch private Renovierungen viele Möglichkeiten bieten.
Unternehmen wie BASF SE, Owens Corning, Kingspan Group Plc, CertainTeed Corporation und Interface, Inc. nehmen in ihren jeweiligen Branchen führende Positionen ein. Immer häufiger werden Materialien bevorzugt, die energieeffizient, langlebig, recycelbar und umweltverträglich sind. Gewerbegebäude legen mehr Wert auf Zertifizierungen, während Wohngebäude von Energieeinsparungen profitieren.
Markt für nachhaltige Baumaterialien in Europa
Europa wird voraussichtlich im Jahr 2025 einen Anteil von 24–28 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,7–11,9 % wachsen. Deutschland ist das führende Land, während Großbritannien, Frankreich, Italien und Spanien durch Renovierung, Dämmung, Dachdeckung und Kreislaufwirtschaft im Bauwesen ihren Beitrag leisten.
In Großbritannien stehen die Dekarbonisierung von Gebäuden, die Nachfrage nach Gebäudesanierungen und die Betrachtung der gesamten CO₂-Bilanz über den Lebenszyklus im Fokus. In Deutschland konzentrieren sich die Hersteller auf Gebäudesanierungen und hochleistungsfähige Gebäudehüllen, wobei die Dämmung und die Effizienz der Systeme im Vordergrund stehen. Frankreich fordert Sanierungen und klimafreundliche Gebäude; in Italien und Spanien stehen Sanierungen, Klimaanpassung und effiziente Kühlsysteme im Vordergrund.
Markt für nachhaltige Baumaterialien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 31–35 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,9–13,2 % wachsen. China ist Marktführer, gefolgt von Japan, Indien, Südkorea und Australien. Zu den Wachstumstreibern zählen das Städtewachstum, Infrastrukturinvestitionen, Energieeffizienz und Ressourcenknappheit.
In China ist es die Kombination aus hohem Bauniveau, nachhaltigen Baupraktiken und industrieller Fertigung. In Indien wird es durch Urbanisierung und wirtschaftliche Entwicklung angetrieben. Effizienz und Hightech-Materialien stehen in Japan und Südkorea im Vordergrund, während in Australien die Leistung im Vordergrund steht.
Markt für nachhaltige Baumaterialien im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika ist zwar geringer, wird aber zunehmend von Infrastrukturprogrammen, Klimaanpassung und Energieeffizienz beeinflusst. Saudi-Arabien ist der führende Markt, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika, während der Rest der MEA-Region nur ausgewählte Chancen bietet.
Der regionale Markt wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–10,2 % wachsen. Hohe Kühlbedürfnisse steigern den Wert effizienter Dämmung und reflektierender Dachmaterialien, während Großprojekte langlebige Gebäudehüllensysteme begünstigen. Saudi-Arabien und die Vereinigten Arabischen Emirate profitieren von Stadtentwicklungsprojekten, wohingegen in Südafrika ein größerer Bedarf an Sanierung und Effizienzsteigerung besteht. Lokale Beschaffung bleibt wichtig.
Segmentierungsanalyse
Produkttyp
Für Bauprodukte wird im Zeitraum 2026–2034 ein jährliches Wachstum von 10,8–12,0 % erwartet. Sie profitieren von CO₂-ärmeren Konstruktionen, speziell entwickelten Bauteilen und langlebigen Gebäudehüllen. Gebäudesysteme gewinnen schneller an Bedeutung, da integrierte Energielösungen und vorgefertigte Bauteile immer häufiger zum Einsatz kommen. Im Innen- und Außenbereich konkurrieren Produkte zunehmend über ihren Lebenszyklus, den Anteil an Recyclingmaterialien und die Installationseffizienz.
- Strukturprodukte: Die Nachfrage konzentriert sich auf CO₂-ärmere Strukturlösungen, technische Bauteile und langlebige Konstruktionen. Ihre Bedeutung ist hoch, da die Wahl der Struktur den CO₂-Fußabdruck, die Lebensdauer, die Materialeffizienz und die Bauproduktivität beeinflusst.
- Produkte für den Innenausbau: Bodenbeläge und Oberflächen enthalten zunehmend recycelte oder biobasierte Materialien. Die Spezifikationen werden von der Raumluftqualität, der Langlebigkeit, den Wartungszyklen, der Kreislauffähigkeit und den dokumentierten Produkteigenschaften beeinflusst.
- Außenprodukte: Außenprodukte zeichnen sich durch Witterungsbeständigkeit, Wärmedämmung und Fassadenbeständigkeit aus. Ihre Bedeutung nimmt zu, da Gebäude zunehmend höheren Anforderungen hinsichtlich Hitze, Feuchtigkeit, Wind und klimabedingten Leistungsanforderungen unterliegen.
- Gebäudesysteme: Integrierte Systeme vereinen mehrere Leistungsfunktionen und vereinfachen die Installation. Ihre Verbreitung wird durch Vorfertigung, Energieeffizienz, reduzierten Baustellenabfall, standardisierte Bauteile und planbare Bauzeiten begünstigt.
Anwendung
Die Nachfrage nach diesen Anwendungen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,2–12,4 % steigen, da Energieeffizienz, Witterungsschutz und Ressourceneffizienz zunehmend in die Projektspezifikationen integriert werden. Dämmung und Dacheindeckung bleiben strategisch wichtig, da sie die Energieeffizienz von Gebäuden beeinflussen, während Tragwerk, Innenausbau, Fassadenverkleidung und Außensysteme immer stärker auf Kreislaufwirtschaft ausgerichtet sind.
- Wärmedämmung: Hochleistungsdämmung ist weiterhin von zentraler Bedeutung für die Reduzierung des Heiz- und Kühlbedarfs. Die Nachfrage wird durch Energieeffizienzansprüche, Sanierungsmaßnahmen, Klimaanpassung und eine verbesserte Gebäudehülleneffizienz verstärkt.
- Dachsysteme werden zunehmend nach Kriterien wie Langlebigkeit, Reflexionsvermögen, Dämmstoffverträglichkeit, Wassermanagement und Lebenszyklusleistung ausgewählt. Nachhaltige Dachsysteme können den Wärmeeintrag reduzieren und gleichzeitig die Austauschintervalle verlängern.
- Rahmenkonstruktionen: Die Nachfrage nach Rahmenkonstruktionen spiegelt Materialeffizienz, durchdachte Bauweise, Vorfertigung und einen geringeren CO₂-Fußabdruck wider. Bauherren bevorzugen Systeme, die die Montagezeit verkürzen und gleichzeitig die Anforderungen an Statik und Brandschutz erfüllen.
- Innenbereich: Zu den Anwendungen im Innenbereich gehören Bodenbeläge und Oberflächen, bei denen Recyclinganteil, emissionsarme Rezepturen, Langlebigkeit und Kreislauffähigkeit die Kaufentscheidungen beeinflussen, insbesondere bei gewerblichen und institutionellen Projekten.
- Oberflächenbehandlung: Nachhaltige Oberflächenbehandlungslösungen zeichnen sich durch geringe Emissionen, effiziente Anwendung, Langlebigkeit und ressourcenschonende Nutzung aus. Zertifizierung und Transparenz der Inhaltsstoffe beeinflussen zunehmend die Auswahl durch Architekten, Bauunternehmer und Gebäudeeigentümer.
- Außenbereich: Anwendungen im Außenbereich erfordern Witterungsbeständigkeit, Langlebigkeit, Wärmedämmung und geringen Wartungsaufwand. Die Nachfrage wird durch Klimaresilienz und verbesserte Gebäudehülleneigenschaften gestützt.
- Fassadenverkleidung: Fassadenverkleidungslösungen werden zunehmend hinsichtlich Langlebigkeit, Dämmstoffverträglichkeit, Recyclinganteil, Wartungsaufwand und Beständigkeit gegen Feuchtigkeit und Temperaturschwankungen bewertet.
Endverbraucherbranche
Gewerbegebäude werden voraussichtlich die größte Endnutzergruppe bleiben, während der Wohnungsbau durch Sanierungen und Effizienzsteigerungen ein erhebliches Volumen aufweist. Der Industriebau profitiert von der Nachfrage nach effizienten Gebäudehüllen, langlebigen Materialien und Gebäuden, die für anspruchsvolle Betriebsumgebungen ausgelegt sind. Insgesamt wird für dieses Segment ein jährliches Wachstum von 11,0–12,2 % im Zeitraum 2026–2034 prognostiziert.
- Gewerbliche Gebäude: Büros, Einzelhandelsflächen, Hotels, Gesundheitseinrichtungen und institutionelle Gebäude setzen zunehmend auf nachhaltige Materialien, um Zertifizierungs-, Energie-, Lebenszyklus- und Nutzerkomfortziele zu erreichen.
- Industriebau: Bei Lagerhallen, Produktionsanlagen, Logistikeinrichtungen und Dateninfrastrukturen stehen langlebige Gebäudehüllen, Wärmeregulierung, schnelle Installation und eine vorhersehbare Lebensdauer im Vordergrund.
- Wohnungsbau: Die Nachfrage nach Wohnraum wird von Energiekosten, Bauvorschriften, Widerstandsfähigkeit, Bezahlbarkeit und der Wirtschaftlichkeit von Sanierungen bestimmt. Effiziente Dämmung, Dachkonstruktionen, Tragwerksplanung und Fassadenprodukte sind dabei zentrale Anwendungsbereiche.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Isolierung |
Hoch |
Thermischer Wirkungsgrad |
Reifen |
|
Dachdeckerei |
Hoch |
Kühle Dachbedeckung |
Reifen |
|
Einrahmen |
Medium |
Kohlenstoffarm |
Skalierung |
|
Innere |
Medium |
Runde Innenräume |
Skalierung |
|
Abschluss |
Medium |
Emissionsarm |
Skalierung |
|
Außenbereich |
Medium |
Klimaresilienz |
Skalierung |
|
Abstellgleis |
Medium |
Strapazierfähige Briefumschläge |
Skalierung |
Markt für nachhaltige Baumaterialien: Wachstumstreiber und Wirkungsanalyse
Anforderungen an die Energieeffizienz verstärken die Materialerneuerungszyklen.
Die Anforderungen an die Energieeffizienz machen Dämmung, Dacheindeckung, Tragkonstruktion und Gebäudehülle zu wichtigen Investitionen und nicht mehr nur zu nachhaltigen Optionen. Käufer bewerten Produkte anhand von Energieeffizienz, Wartungsaufwand, Lebensdauer und CO₂-Fußabdruck. Denn ein hoher Preis kann sich durchaus lohnen, solange die Gesamtlebenszykluskosten niedrig sind. Dieser Effekt ist bei Sanierungsprojekten noch ausgeprägter, da Dämmung und Dacheindeckung erneuert werden können, ohne das gesamte Gebäude neu errichten zu müssen. Hersteller, die Nachweise über die Energieeffizienz, Lebensdauer, Recyclingmaterialien und den CO₂-Fußabdruck ihrer Produkte erbringen, haben bei der Produktauswahl einen Vorteil. Dabei beschränkt sich der Effekt nicht allein auf die Materialmenge.
Die Offenlegung von CO2-Emissionen beschleunigt die Akzeptanz messbarer, umweltschonender Produkte
Die zunehmende Nutzung von Lebenszyklusanalysen, Umweltproduktdeklarationen und CO₂-Benchmarks verändert die Bewertung nachhaltiger Materialien. Käufer fordern vermehrt evidenzbasierte Vergleiche anstelle allgemeiner Umweltaussagen. Dies führt dazu, dass Hersteller ihre Umweltauswirkungen hinsichtlich Rohstoffen, Emissionen in der Produktion, Recyclinganteil und Entsorgung quantifizieren müssen. Daraus resultiert ein erhöhter Bedarf an digitalen Produktdaten, Rückverfolgbarkeit der verwendeten Inputs und entsprechenden Deklarationen. Gleichzeitig steigt die Nachfrage nach Lieferanten, die Produkte mit reduziertem ökologischen Fußabdruck entwickeln können, ohne dabei Leistungseinbußen bei Parametern wie Struktur, Wärmedämmung, Feuerbeständigkeit, Feuchtigkeitsbeständigkeit oder Langlebigkeit hinnehmen zu müssen.
Urbanisierung und Infrastrukturinvestitionen erweitern die Nachfrage nach nachhaltigen Materialien
Das Bevölkerungswachstum in Städten und der Ausbau der Infrastruktur führen in Schwellenländern zu einem steigenden Bauvolumen, während Regierungen und Bauträger den Ressourcenverbrauch begrenzen wollen. Der Einsatz nachhaltiger Materialien kann diesem Bedarf gerecht werden, beispielsweise durch Vorfertigungstechniken, energieeffiziente Gebäudehüllen, Recycling, langlebige Oberflächen und abfallarme Bauverfahren. In schnell wachsenden Ballungszentren trägt die lokale Fertigung dazu bei, Logistikkosten und Lieferkettenrisiken zu reduzieren und somit die Wirtschaftlichkeit solcher Produkte zu verbessern. Infrastruktur- und Bauprojekte bieten Anbietern, die bewährte Technologien unter Berücksichtigung regionaler Rohstoffe und klimatischer Bedingungen einsetzen können, große Chancen. Dieser Effekt ist besonders dort spürbar, wo die Baueffizienz aufgrund der Natur eines integrierten Prozesses begrenzt ist, da dieser gleichzeitig den Arbeitsaufwand vor Ort, die Installationszeit und den Materialverbrauch reduzieren kann.
Markt für nachhaltige Baumaterialien: Zukunftstrends
Plattformen für kohlenstoffspeichernde und biobasierte Materialien rücken in Richtung Maßstab.
Die Trends im Markt für nachhaltige Baumaterialien verlagern sich von reiner Ressourceneffizienz hin zu Materialien, die so konzipiert sind, dass sie Kohlenstoff über ihren gesamten Lebenszyklus reduzieren, vermeiden oder speichern. Materialien wie biobasierte Bindemittel, Konstruktionsholz, CO₂-Speicher, Mineralisierungsmaterialien, Recyclingkunststoffe und biobasierte Chemie finden zunehmend Anwendung und erschließen sich breitere kommerzielle Einsatzgebiete. Im nächsten Schritt rücken Rohstoffzuverlässigkeit, Zertifizierung, Wirtschaftlichkeit und die Kompatibilität mit bestehenden Produktionsanlagen in den Fokus. Der CO₂-Fußabdruck von Produkten wird ein immer wichtigerer Bestandteil der Spezifikationen und ermöglicht so Vergleiche. Lieferanten könnten Hybridprodukte mit niedrigem CO₂-Gehalt entwickeln, anstatt die Entwicklung völlig neuer Bautechniken zu fordern. Dies könnte die Einführungszeiten verkürzen, da Bauunternehmen ihre bestehenden Bautechniken nutzen können, Bauherren aber gleichzeitig eine höhere Nachhaltigkeit erreichen.
Digitale Materialpässe verbessern Beschaffung und Kreislaufwirtschaft
Die Digitalisierung wird Materialspezifikationen zunehmend mit CO₂-Daten, Recyclinganteil, Wartungsinformationen und Entsorgungspfaden verknüpfen. Digitale Materialpässe unterstützen Beschaffungsentscheidungen und verbessern die Rückverfolgbarkeit über den gesamten Lebenszyklus eines Gebäudes. Herstellern eröffnet sich dadurch die Möglichkeit, Produkte durch nachgewiesene Leistung statt durch Marketingaussagen zu differenzieren. Für Bauunternehmen vereinfachen standardisierte digitale Informationen die Einhaltung von Vorschriften, reduzieren Spezifikationsfehler und unterstützen die Materialrückgewinnung bei Sanierung oder Abriss. Der Markt für nachhaltige Baumaterialien wird folglich datenintensiver, da Produktdatenbanken, Gebäudedatenmodelle, Umwelterklärungen und Lebenszyklusberechnungen immer stärker miteinander vernetzt werden. Beschaffungsplattformen können Materialien künftig anhand von Kosten, Leistung, CO₂-Emissionen, Kreislauffähigkeit und Langlebigkeit gleichzeitig bewerten. Dies kann Lieferanten dazu anregen, Produkte anhand messbarer Lebenszyklusergebnisse neu zu gestalten und die Integration von Sekundärmaterialmärkten in gängige Bauprozesse zu erleichtern.
Marktchancen für nachhaltige Baumaterialien
Regionale Fertigung von Kreislaufmaterialien
Es eröffnen sich Investitionsmöglichkeiten in regionalen Produktionsplattformen für Recycling-Zuschlagstoffe, Recycling-Polymere, Konstruktionsholz, CO₂-arme Dämmstoffe und andere Baustoffe für die Kreislaufwirtschaft. Lokale Anlagen können Transportwege verkürzen, die Rohstoffnutzung verbessern und Produkte an regionale Bauvorschriften und klimatische Bedingungen anpassen. Investoren und Hersteller können Märkte priorisieren, in denen das Bauvolumen hoch ist, importierte nachhaltige Materialien jedoch weiterhin teuer oder unbeständig sind. Partnerschaften mit Abbruchunternehmen, Recyclingbetrieben, Energieversorgern, Forstbetrieben und Bauunternehmen können die Rohstoffversorgungssicherheit stärken und gleichzeitig geschlossene Lieferketten schaffen. Der Markt für nachhaltige Baustoffe erstreckt sich daher über Fertigprodukte hinaus auf die vorgelagerten Bereiche Sammlung, Verarbeitung, Zertifizierung und digitale Rückverfolgbarkeit. Unternehmen, die diese Stufen integrieren, können die Qualitätskontrolle verbessern und zuverlässigere Umweltdaten bereitstellen. Solche Modelle können eine wettbewerbsfähige regionale Position schaffen, da der Zugang zu geeigneten Abfallströmen und qualifizierten Verarbeitungskapazitäten zu einem entscheidenden Wettbewerbsvorteil werden kann.
Integrierte Gebäudehüllenlösungen für Sanierungsmärkte
Sanierungsprogramme bieten Anbietern, die Dämmung, Dachmaterialien, Fassadensysteme, Rahmenbauteile und Ausbauprodukte zu aufeinander abgestimmten Lösungen bündeln, erhebliche Chancen. Gebäudeeigentümer sehen sich oft mit fragmentierter Beschaffung, unsicherer Installationsqualität und begrenzten Zeitfenstern für Bauunterbrechungen konfrontiert. Integrierte Pakete können diese Einschränkungen durch kompatible Komponenten, standardisierte Installationsmethoden, technische Beratung und Lebenszyklusdokumentation beheben. Prognosen zum Markt für nachhaltige Baumaterialien zeigen, dass Anbieter, die die Produktleistung mit der Wirtschaftlichkeit von Sanierungen verknüpfen können, ihre Position angesichts steigender Investitionen in Energieeffizienz stärken können. Gewerbeimmobilien, Schulen, Gesundheitseinrichtungen und Mehrfamilienhäuser eignen sich besonders gut, da wiederkehrende Gebäudetypen standardisierte Lösungen ermöglichen. Unternehmen können zudem digitale Analysen nutzen, um Energieverluste zu identifizieren und Produktkombinationen zu empfehlen. Dadurch entsteht ein serviceorientiertes Modell, in dem der Materialverkauf durch Planungsunterstützung, Leistungsnachweise, Wartungsplanung und Dokumentation nach der Installation ergänzt wird.
Aktuelle Entwicklungen
- April 2026: TimberHP, der erste US-amerikanische Hersteller von Holzfaserdämmstoffen, gab eine strategische Investition von FTAI Infrastructure Inc. (NASDAQ: FIP), einem Unternehmen der Fortress Investment Group, bekannt. Diese Investition markiert einen wichtigen Meilenstein für TimberHP und unterstützt den weiteren Produktionsausbau am Standort Madison, Maine, sowie die Expansion des Unternehmens in Nordamerika. Angesichts der steigenden Nachfrage nach kostengünstigen, CO₂-armen Baustoffen ermöglicht die Partnerschaft TimberHP, sicherere und nachhaltigere Dämmlösungen in größerem Umfang anzubieten und gleichzeitig die Produktion in den USA zu stärken. Die Zusammenarbeit unterstreicht das gemeinsame Engagement für die Weiterentwicklung leistungsstarker Baustoffe und die Beschleunigung des Übergangs zu nachhaltigeren Bauweisen.
- Februar 2026: Verdane, die europäische Wachstumsbeteiligungsgesellschaft, gab eine Partnerschaftsinvestition in die Ashcourt Group bekannt, einen führenden britischen Anbieter von Abfallmanagement und nachhaltigen Baustoffen. Die Ashcourt Group hat sich als zuverlässiger Partner der Bauindustrie in Yorkshire, Lincolnshire und im Nordosten Englands etabliert. Das Unternehmen bietet ein umfassendes Lösungsportfolio, darunter Recycling- und Primärzuschlagstoffe, Abfallrecycling, Transportbeton, Transportdienstleistungen und Baumaschinenvermietung. Unterstützt wird dies durch eine starke operative Präsenz, ein effizientes Logistiknetzwerk und strategisch günstig gelegene Standorte.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -