
Markt für Bauklebebänder: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Konstruktionsklebebänder (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (Abdeckband, Gewebeband, Hochtemperatur-Polyesterband, Hochtemperatur-Polyimidband, Aluminiumband, Sonstige); Anwendung (Bauwesen, Sport und Freizeit, Yachtbau, Sonstige); Vertriebskanal (Direktvertrieb, Distributoren/Großhändler) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021461
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


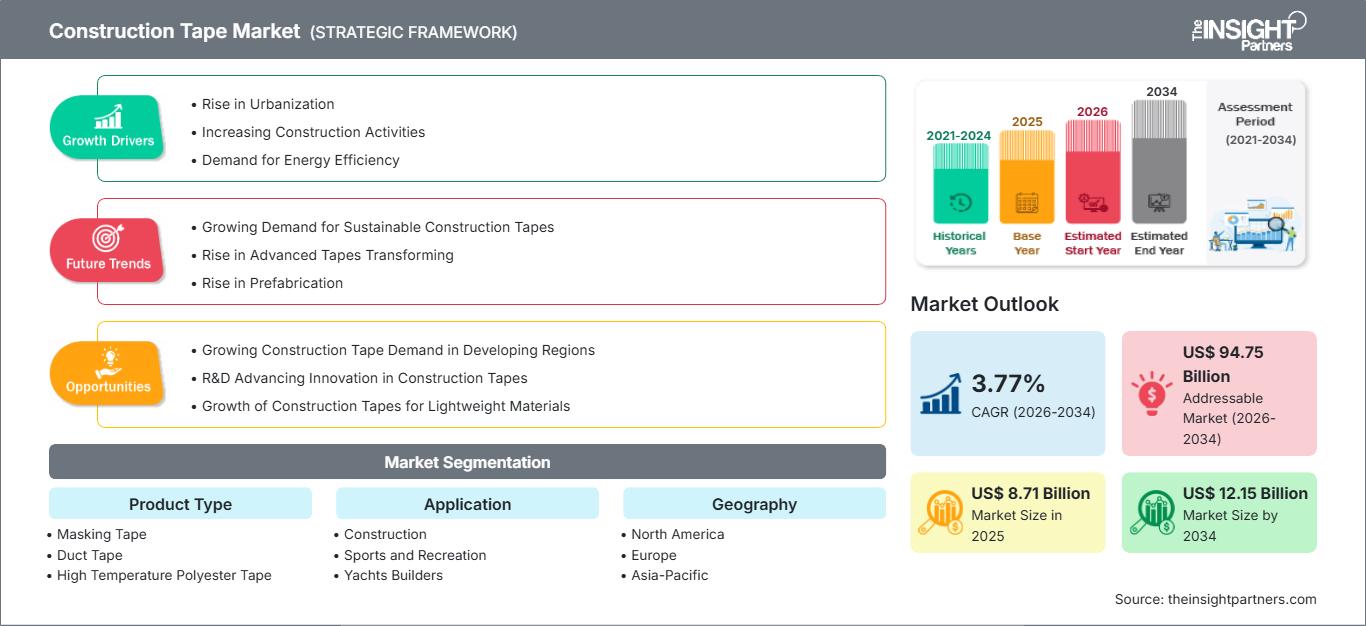
Marktgröße 2025
8,71 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
12,15 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,77 %
Wachstumsrate
Adressierbarer Markt
94,75 Mrd. US-Dollar
(2026–2034)
Der Markt für Bauklebebänder erweitert sein Anwendungsspektrum von herkömmlichen Abdeck- und Dichtungsfunktionen hin zu leistungsfähigeren Klebe-, Schutz- und Witterungsbeständigkeitsanwendungen sowie spezialisierten Bauanwendungen. Der Markt wird 2025 auf 8,71 Milliarden US-Dollar geschätzt und soll bis 2034 auf 12,15 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,77 % von 2026 bis 2034 entspricht . Die Nachfrage wird durch Bautätigkeiten, Sanierungen, Infrastrukturinvestitionen und den zunehmenden Ersatz mechanischer Befestigungsmittel in ausgewählten Anwendungsbereichen gestützt.
In Nordamerika profitiert der Markt von Renovierungsarbeiten, Sanierungen von Gewerbeimmobilien, Energieeffizienzmaßnahmen und der Nachfrage nach Klebebändern, die die Installationsproduktivität steigern. Es wird erwartet, dass der regionale Markt im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,5 % wachsen wird . Das Marktwachstum für Bauklebebänder wird zudem durch strenge Anforderungen an die Gebäudeeffizienz und die zunehmende Verwendung von Spezialklebebändern für Abdeckarbeiten, Lüftungskanäle, Aluminium und Hochtemperaturanwendungen in professionellen Bauprozessen begünstigt.
Marktanalyse und Einblicke für Bauklebebänder
- Nordamerika: Nordamerika hält im Jahr 2025 einen Marktanteil von 29–33 % am Markt für Bauklebebänder und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,5 % wachsen , unterstützt durch Renovierungen, gewerbliche Bauvorhaben, Infrastrukturwartung und Anforderungen an professionelle Installationen.
- USA: Die USA repräsentieren 81–85 % des nordamerikanischen Marktes im Jahr 2025 und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,6 % wachsen , wobei die Modernisierung und der gewerbliche Neubau die Haupttreiber sind.
- Europa: Europa wird im Jahr 2025 einen Anteil von 30–34 % halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3–3,9 % wachsen . Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch Renovierungs- und Energieeffizienzprojekte.
- Asien-Pazifik: Der Anteil Asien-Pazifiks am Gesamtmarkt liegt 2025 bei 27–31 % und dürfte zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 4,0–4,7 % verzeichnen . China, Japan, Indien, Südkorea und Australien sorgen für eine vielfältige Nachfrage im Baugewerbe.
- Größtes Segment: Kreppband hält im Jahr 2025 schätzungsweise einen Marktanteil von 32–36 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–4,0 % wachsen , was die breite professionelle Nutzung widerspiegelt.
- Wachstumsstarkes Segment: Hochtemperatur-Polyimidbänder machen im Jahr 2025 etwa 7–10 % des Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–6,0 % wachsen , unterstützt durch spezialisierte Anwendungen.
- Detaillierte Analyse der wichtigsten Unternehmen: 3M Company, Berry Global Group, Inc., Intertape Polymer Group Inc., MBK Tape Solutions, Nitto Denko Corporation, Pro Tapes and Specialties, Inc., Saint-Gobain Performance Plastics Corporation, Scapa Group plc, Shurtape Technologies, LLC, tesa SE Group.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Mit der Weiterentwicklung der Technologie konzentriert sich die Herstellung von Klebebändern auf die Verbesserung der Klebstoffrezeptur, die Kontrolle des Beschichtungsgewichts, eine höhere Hitzebeständigkeit, eine einfache Entfernbarkeit und die Haftung auf schwierigen Oberflächen. Kunden im Baugewerbe benötigen heute Klebebänder, die Montagezeit sparen und gleichzeitig formstabil sowie beständig gegen Feuchtigkeit, UV-Strahlung, Abnutzung und Temperaturschwankungen sind. Hersteller legen daher Wert auf die Wahl des Polymers, die Zusammensetzung des Trägermaterials, die Klebstoffzusammensetzung, die Beschichtungsgenauigkeit und den Verarbeitungsprozess.
Die zukünftigen Trends deuten eindeutig auf eine Spezialisierung anstelle einer Standardisierung von Rollenprodukten hin. Neue Bauwirtschaften in Süd- und Südostasien, ausgewählte Regionen des Nahen Ostens und Lateinamerikas bieten weiteres Nachfragepotenzial, während in etablierten Märkten Zertifizierung und Lebenszyklus stärker im Fokus stehen. Investitionen in automatisierte Beschichtungsverfahren, die Reduzierung des Lösemittelgehalts, Trägermaterialien aus Recyclingmaterial und Spezialanwendungen werden die Wettbewerbsposition der Anbieter voraussichtlich bis 2034 beeinflussen.
Marktbericht für Konstruktionsklebebänder – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 8,71 Milliarden US-Dollar |
| Marktgröße bis 2034 | 12,15 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,77 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Konstruktionsklebebänder
Die Nachfrageentwicklung ist eng mit Wohnungsrenovierungen, Gewerbebauten, Infrastrukturinstandhaltung und Ausbauarbeiten verknüpft. Der Bedarf an schnelleren Installationstechniken zur Reduzierung der Arbeitskosten begünstigt zudem die Marktentwicklung für Bauklebebänder. Die Lieferkette umfasst Polymer- und Harzlieferanten, Hersteller von Trägermaterialien, Klebstoff-, Beschichtungs- und Schneideunternehmen, Händler, Baumärkte und Endverbraucher. Die Angebotsdynamik wird maßgeblich von den Preisen für Polymere, Harze, Papier, Folien und Energie beeinflusst.
Laut dem Marktbericht für Bauklebebänder erfolgt die Produktdifferenzierung zunehmend anhand des verwendeten Klebstoffs und Trägermaterials. Abdeckbänder zeichnen sich durch ihre rückstandsfreie Ablösbarkeit und Kantenqualität aus. Gewebe- und Aluminiumklebebänder hingegen unterscheiden sich durch ihre Langlebigkeit und Umweltbeständigkeit. Hochtemperatur-Polyester- und Polyimidklebebänder sind für Spezialanwendungen bestimmt. Unternehmen mit flexiblen Verarbeitungsmöglichkeiten können verschiedene Breiten, Längen, Klebstärken und Anwendungstemperaturen anbieten, ohne größere Änderungen an ihrer Produktionsanlage vornehmen zu müssen.
Der Markt für Bauklebebänder ist durch ein wettbewerbsintensives Umfeld mit diversifizierten Klebstoffherstellern und spezialisierten Klebebandverarbeitern geprägt. Die 3M Company bietet eine breite Produktpalette an, darunter Abdeck-, Industrieklebstoffe und Klebebänder, während die Nitto Denko Corporation spezielle Klebebänder für den Wohnungsbau und das Bauwesen anbietet. Die tesa SE Group positioniert sich als Klebebandanbieter mit Fokus auf Anwendungstechnik und Nachhaltigkeit. Die Berry Global Group, Inc. und die Intertape Polymer Group Inc. sind auf die Verarbeitung und Klebstoffherstellung spezialisiert, und Shurtape Technologies, LLC konzentriert sich auf professionelle Klebebänder.
Formulierung, Anwendungstests, Vertriebsnetzabdeckung und Produktion sind entscheidend für die Marktpositionierung. Die Saint-Gobain Performance Plastics Corporation, die Scapa Group plc, Pro Tapes and Specialties, Inc., MBK Tape Solutions und alle anderen genannten Unternehmen konzentrieren sich auf bestimmte Leistungslücken oder Kundenbedürfnisse. Investitionen fließen in Automatisierung, nachhaltige Materialien, Hochleistungsklebstoffe und regionale Produktion, was dazu beiträgt, Lieferzeiten zu verkürzen und die Produktkonsistenz zu verbessern.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Bauklebebänder: Strategische Einblicke
Regionale Einblicke
Markt für Bauklebebänder in Nordamerika
Nordamerika wird 2025 einen Marktanteil von 29–33 % am Bauklebebandmarkt haben, der bis 2034 voraussichtlich ein jährliches Wachstum von 3,9–4,5 % verzeichnen wird. Die Nachfrage in der Region wird von den USA getragen, insbesondere durch Wohnungsrenovierungen, Gewerbeumbauten, die Instandhaltung bestehender Gebäude und den Bedarf an effizienter Installation. Kanada trägt mit seinen Anwendungen im Wohnungsbau, der Gebäudedämmung und der Gebäudehülle zur Nachfrage bei.
Arbeitsproduktivität und Anwendungssicherheit gewinnen für das Nachfragewachstum zunehmend an Bedeutung. Bauunternehmen bevorzugen Klebebänder mit gleichbleibender Leistung, rückstandsfreier Entfernbarkeit, Feuchtigkeitsbeständigkeit und Haftung auf Beton, Holz, Metall, Glas und lackierten Oberflächen. Neben Neubauprojekten stellen Reparaturen und Renovierungen eine stetige Nachfragequelle dar. Zu den wichtigsten Anbietern in der Region zählen die 3M Company, Shurtape Technologies, LLC, Berry Global Group, Inc. und die Nitto Denko Corporation.
US-Markt für Bauklebebänder
Die USA machen 2025 etwa 81–85 % des nordamerikanischen Marktes für Bauklebebänder aus und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,6 % wachsen. Die Nachfrage konzentriert sich auf Wohnungsrenovierungen, Gewerbebauten, Dacharbeiten, Malerarbeiten, Dämmstoffinstallationen und allgemeine Instandhaltungsarbeiten. Professionelle Bauunternehmen stellen eine wichtige Käufergruppe dar, da die Produktzuverlässigkeit die Arbeitseffizienz direkt beeinflusst.
Die 3M Company ist mit ihren Industrieklebstoffen und -bändern stark auf dem heimischen Markt vertreten, während Shurtape Technologies, LLC und Berry Global Group, Inc. den Bedarf von Profis und der Industrie decken. Abdeckbänder und Gewebebänder erzielen hohe Absatzmengen, während Aluminiumbänder und Hochtemperaturbänder für spezielle Anwendungen eingesetzt werden. Gebäudesanierungen und die Verbesserung der Gebäudehülle versprechen bessere Ergebnisse als zyklische Bauprojekte.
Europäischer Markt für Bauklebebänder
Europa hielt 2025 einen Marktanteil von 30–34 % am Markt für Bauklebebänder und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3–3,9 % wachsen. Treiber dieser Entwicklung ist Deutschland, der größte Markt. Gebäudesanierungen, Energieeffizienzmaßnahmen, Instandhaltung und strenge Leistungskriterien dürften die Nachfrage nach Klebebändern ankurbeln. Großbritannien und Deutschland zählen weiterhin zu den wichtigsten Märkten im Baugewerbe.
In Großbritannien wird die Nachfrage durch Renovierungen, Dämmungsarbeiten, Dachinstandhaltung und Modernisierungen von Gewerbeimmobilien steigen. Deutschlands industrieller Bau, Sanierungsaktivitäten und Fertigungskompetenz treiben diese Nachfrage an. Auch Frankreich, Italien und Spanien tragen durch die Renovierung von Wohngebäuden, die Modernisierung der Infrastruktur und den Bau von Gewerbeimmobilien zur Nachfrage bei. Zunehmende Bedenken hinsichtlich der Nachhaltigkeit wirken sich auf Trägermaterialien, verwendete Lösungsmittel, Verpackungen und Klebstoffe aus.
Markt für Bauklebebänder im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird voraussichtlich 2025 27–31 % der Gesamtnachfrage ausmachen und ein jährliches Wachstum von 4,0–4,7 % verzeichnen. Die wichtigsten Ländermärkte sind China, Japan, Indien, Südkorea und Australien. Zu den Faktoren, die den Konsum stützen, zählen Industrialisierung, Urbanisierung, Bautätigkeit und Infrastrukturinvestitionen.
Die Nachfrage aus China wird sowohl durch großflächige Bauprojekte als auch durch die dortigen Produktionskapazitäten getrieben. In Japan stehen Präzision und Leistung im Vordergrund, während Indien seinen Bedarf aus der städtischen Infrastruktur und dem Wohnungsbau bezieht. Hochleistungsfähigere Klebebänder werden durch Südkorea und Bautätigkeiten in Australien unterstützt.
Markt für Bauklebebänder im Nahen Osten und Afrika
Der Nahe Osten und Afrika machen etwa 5–7 % der Gesamtnachfrage aus und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,2 % wachsen. In dieser Region werden Saudi-Arabien und die Vereinigten Arabischen Emirate einen Großteil des Verbrauchs von Klebebändern für Bauzwecke ausmachen.
Südafrika zählt aufgrund von Instandhaltungs-, Wohnungsbau- und Gewerbebauprojekten zu den führenden Märkten in Afrika. ROAFA wird durch Infrastrukturinvestitionen, industrielle Entwicklungen und Urbanisierung angetrieben. Die Golfstaaten dürften von Energieausbau- und Diversifizierungsprogrammen profitieren, was zu einem starken Nachfragewachstum nach Klebebändern führen dürfte. Die rauen klimatischen Bedingungen und der Staub in dieser Region machen strapazierfähige Klebebänder besonders wichtig.
Segmentierungsanalyse
Produkttyp
Das Segment „Produktarten“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,1 % wachsen . Die Nachfrage bleibt breit gefächert, da unterschiedliche Bauphasen unterschiedliche Klebstoff- und Trägermaterialeigenschaften erfordern. Abdeck- und Gewebebänder sorgen für hohe Absatzmengen, während Hochtemperatur- und Aluminiumprodukte spezielle Anforderungen und höherwertige Anwendungen bieten.
- Abklebeband: Weit verbreitet beim Streichen, Lackieren, Oberflächenschutz und Renovieren. Anforderungen sind vor allem rückstandsfreies Entfernen, scharfe Farbkanten, Untergrundverträglichkeit sowie Beständigkeit gegen Auslaufen und Abfärben.
- Gewebeband: Dient zum temporären Befestigen, Abdichten, Bündeln, Reparieren und Schützen. Professionelle Anwender legen Wert auf Zugfestigkeit, Anpassungsfähigkeit, Feuchtigkeitsbeständigkeit und zuverlässige Haftung auf verschiedenen Untergründen.
- Hochtemperatur-Polyesterklebeband: Geeignet für Anwendungen, die Dimensionsstabilität und kontrollierte Leistung bei erhöhten Temperaturen erfordern. Seine Bedeutung steigt dort, wo Standardklebebänder sich verformen, die Haftung verlieren oder bei speziellen Prozessen Rückstände hinterlassen können.
- Hochtemperatur-Polyimidband: Erfüllt anspruchsvolle Anforderungen an Temperatur- und Chemikalienbeständigkeit. Es ist von strategischer Bedeutung für spezielle Bauprozesse, Elektroinstallationen und Anwendungen, die dünne, stabile und rückstandsfrei entfernbare Klebebandsysteme erfordern.
- Aluminiumklebeband: Es bietet reflektierende, feuchtigkeitsbeständige und wärmeregulierende Eigenschaften. Die Nachfrage besteht im Zusammenhang mit Isolierungen, Lüftungskanälen, HLK-Anlagen und Gebäudehüllen, wo Langlebigkeit und Umweltbeständigkeit wichtig sind.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,6–4,2 % prognostiziert . Die Baubranche bleibt der Hauptanwendungsbereich, da Klebebänder in Bereichen wie Streichen, Montage, Reparatur, Isolierung, Abdichtung und Oberflächenschutz eingesetzt werden. Sport und Freizeit sowie der Yachtbau weisen eine engere, aber leistungssensible Nachfrage auf.
- Bauwesen: Bildet den Kernanwendungsbereich und umfasst Abkleben, Reparieren, Abdichten, Isolieren, Oberflächenschutz und temporäres Befestigen. Die hohe Anwendungshäufigkeit macht den Vertrieb durch Bauunternehmen und die Produktverfügbarkeit zu entscheidenden Wettbewerbsfaktoren.
- Sport und Freizeit: Die Nachfrage entsteht durch die Vorbereitung von Ausrüstung, den Oberflächenschutz, die temporäre Befestigung und die Instandhaltung. Anwender schätzen leichte Produkte, die Anpassungsfähigkeit, starke Haftung, saubere Handhabung und Beständigkeit gegenüber Witterungseinflüssen vereinen.
- Yachtbauer: Benötigt Klebebänder, die mit Verbundwerkstoffen, Metallen, Beschichtungen und maritimen Umgebungen kompatibel sind. Feuchtigkeitsbeständigkeit, rückstandsfreie Entfernbarkeit, Dimensionsstabilität und zuverlässige Haftung sind insbesondere bei der Montage und Endbearbeitung wichtig.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Konstruktion |
Hoch |
Nachrüstungsarbeiten |
Reifen |
|
Sport und Freizeit |
Medium |
Reparatur im Außenbereich |
Skalierung |
|
Yachtbauer |
Niedrig |
Marinemontage |
Skalierung |
Markttreiber und Wirkungsanalyse für Bauklebebänder
Zunehmende Renovierungs- und Gebäudeinstandhaltungsaktivitäten
Renovierungen erhöhen den Klebebandverbrauch, da bei Instandhaltungsprojekten Klebebänder in mehreren kurzen Arbeitszyklen zum Einsatz kommen, anstatt nur einmalig verlegt zu werden. Streichen, Dämmen, Oberflächenvorbereitung, Schutzabdeckungen, Reparaturen, Abdichten und Oberflächenbehandlungen bieten vielfältige Einsatzmöglichkeiten für die verschiedenen Klebebandarten. Auch ältere Gewerbeimmobilien benötigen Instandhaltungsarbeiten, wodurch ein Bedarf an Ersatz entsteht, der nicht an den Beginn neuer Bauprojekte gebunden ist. In den Industrieländern beinhalten Renovierungen heutzutage auch Maßnahmen zur Steigerung der Energieeffizienz, was den Bedarf an Aluminium- und Spezialklebebändern für Dämmung und Klimatechnik erhöht. In Entwicklungsländern steigt der Klebebandverbrauch mit dem Wachstum städtischer Wohngebiete und dem damit verbundenen Bedarf an Standardklebebändern wie Abdeck- und Gewebeklebebändern.
Nachfrage nach schnellerer und zuverlässigerer Installation
Der Fachkräftemangel im Baugewerbe veranlasst Bauunternehmen, Materialien nicht nur nach dem Kaufpreis, sondern auch nach Installationszeit zu bewerten. Klebebänder ermöglichen eine sofortige Handhabung, vereinfachen die temporäre Positionierung und reduzieren in bestimmten Anwendungsbereichen den Bedarf an mechanischen Befestigungsmitteln. Dadurch entsteht ein messbarer Mehrwert, wenn ein Klebebandsystem den Aufwand für Vorbereitung, Aushärtung, Bohren oder Reinigung verringert. Produkthersteller reagieren darauf mit stärkeren Haftklebstoffen, verbesserter Anpassungsfähigkeit, kontrollierter Ablösung und anwendungsspezifischen Trägermaterialien. Die Auswirkungen sind bei Renovierungs- und Ausbauarbeiten am größten, wo Produktivitätssteigerungen die Wirtschaftlichkeit von Projekten direkt beeinflussen können. Lieferanten, die Anwendungsleistung und nicht nur Klebkraft nachweisen können, sichern sich stärkere Geschäftsbeziehungen zu Bauunternehmen. Langfristig verschiebt sich der Wettbewerb dadurch hin zu technischem Support, Produktzuverlässigkeit und Anwendungstechnik anstatt allein auf den Preis.
Höhere Leistungsanforderungen an Bausubstrate
Moderne Bauweisen kombinieren zunehmend Beton, Glas, beschichtete Metalle, Holzwerkstoffe, Dämmstoffe, Verbundwerkstoffe und synthetische Membranen. Diese Substrate können sich hinsichtlich ihrer Oberflächenenergie und Umweltempfindlichkeit deutlich unterscheiden, wodurch universelle Klebebänder weniger effektiv sind. Die Nachfrage geht daher in Richtung Produkte, die speziell für bestimmte Oberflächen, Temperaturbereiche, Feuchtigkeitsbedingungen und Entfernungsanforderungen entwickelt wurden. Hochtemperatur-Polyester- und Polyimidklebebänder verdeutlichen diesen Trend hin zu Spezialprodukten, während Aluminium- und Gewebeklebebänder die Anforderungen an Haltbarkeit und Umweltbeständigkeit erfüllen. Hersteller profitieren von Formulierungsplattformen, die sich an verschiedene Substrate anpassen lassen, ohne dass komplett neue Produktionssysteme erforderlich sind. Für Händler erhöht dieser Trend die Bedeutung der technischen Produktsegmentierung und Anwendungsberatung. Die Folge ist eine schrittweise Premiumisierung des Marktes, wobei Spezialklebebänder einen höheren Wert erzielen, selbst wenn konventionelle Produkte weiterhin den größten Marktanteil halten.
Markt für Konstruktionsklebebänder: Zukunftstrends
Herstellung von Klebeband aus biobasierten und recycelten Materialien
Die Trends im Markt für Bauklebebänder werden sich voraussichtlich zunehmend auf recycelte Trägermaterialien, biobasierte Rohstoffe, lösungsmittelfreie Klebstoffsysteme und umweltschonendere Herstellungsverfahren konzentrieren. Nachhaltigkeitsanforderungen erstrecken sich nicht mehr nur auf fertige Gebäude, sondern auch auf die Materialien, die während des Baus und der Sanierung verwendet werden. Klebebandhersteller werden daher voraussichtlich die gesamte Produktarchitektur optimieren, einschließlich Trägermaterial, Klebstoff, Trennfolie, Verpackung und Produktionsenergie. Zertifizierungen und transparente Umweltinformationen könnten zu wichtigeren Kaufkriterien für institutionelle Projekte werden. Lieferanten, die Haftung, Witterungsbeständigkeit und rückstandsfreie Entfernung beibehalten und gleichzeitig den Anteil an recycelten oder erneuerbaren Materialien erhöhen können, werden im Bereich der Beschaffung für nachhaltiges Bauen besser positioniert sein. Der Wandel wird herkömmliche Klebebänder nicht verdrängen, da Kosten und Leistung weiterhin entscheidend sind, aber er dürfte den Anteil umweltschonender Produkte in professionellen und spezifikationsorientierten Vertriebskanälen schrittweise erhöhen.
Digital unterstützte Bandauswahl und -anwendung
Digitale Produktauswahlwerkzeuge werden voraussichtlich an Bedeutung gewinnen, da sich Klebebandportfolios zunehmend spezialisieren. Verarbeiter und Händler profitieren von Systemen, die Substrat, Temperatur, Feuchtigkeit, Belichtungsdauer und erforderliche Halteleistung mit dem passenden Produkt abgleichen. Hersteller werden künftig vermehrt digitale Anwendungsleitfäden, QR-Code-fähige technische Dokumentationen, virtuelle Produktselektoren und automatisierte Spezifikationsunterstützung anbieten. Solche Werkzeuge können Fehlauswahlen reduzieren und die Kundenbindung verbessern, da Anwendungsergebnisse besser vorhersehbar werden. Die digitale Integration kann Herstellern zudem anonymisierte Informationen über häufig nachgefragte Substrate und Leistungsmerkmale liefern und so eine schnellere Produktentwicklung ermöglichen. Langfristig könnte datengestützte Anwendungsentwicklung zu einem entscheidenden Wettbewerbsvorteil werden, insbesondere bei Hochleistungsklebebändern, bei denen Produktfehler höhere Projektkosten verursachen.
Marktchancen für Konstruktionsklebeband
Regionale Produktion für aufstrebende Bauwirtschaften
Die Marktprognosen für Bauklebebänder deuten auf attraktive Chancen für Anbieter hin, die regionale Produktions- oder Verarbeitungskapazitäten in der Nähe wachstumsstarker Bauwirtschaften aufbauen. Indien, Südostasien, ausgewählte Länder des Nahen Ostens und Teile Lateinamerikas verzeichnen ein wachsendes Baugeschäft, sind aber in vielen Anwendungsbereichen weiterhin auf importierte Spezialklebebänder angewiesen. Lokales Schneiden, Beschichten und Verpacken kann die Logistikkosten senken und die Reaktionszeiten für Händler verbessern. Partnerschaften mit regionalen Baustofflieferanten können den Zugang zu Bauunternehmen und Projektspezifikationen weiter optimieren. Investoren sollten Standorte priorisieren, die Polymer- und Klebstoffversorgung, qualifizierte Arbeitskräfte für die Weiterverarbeitung, zuverlässige Versorgungseinrichtungen und die Nähe zu wichtigen Bauzentren bieten. Eine regionale Strategie ermöglicht es Herstellern zudem, Produktbreiten, Rollenformate, Klebkraft und Verpackung an die lokalen Gegebenheiten der Bauunternehmen anzupassen.
Hochwertige Klebebandplattformen für Gebäudehüllenanwendungen
Anwendungen für Gebäudehüllen bieten die Möglichkeit, höherwertige Produkte zu entwickeln, da die Leistungsanforderungen deutlich höher sind als bei allgemeinen Reparaturanwendungen. Klebebänder, die an Dämmstoffen, Membranen, Fenstern, HLK-Komponenten und Außenflächen eingesetzt werden, müssen häufig Feuchtigkeit, Temperaturschwankungen, UV-Strahlung und Bewegungen des Untergrunds standhalten. Anbieter können Premium-Plattformen entwickeln, die Spezialklebstoffe mit Aluminium, Polyester oder anderen technischen Trägermaterialien kombinieren. Zertifizierungen, Kompatibilitätstests und Langzeitdaten zur Leistungsfähigkeit unterstützen Architekten, Bauunternehmer und Baustoffhersteller bei der Spezifikation. Strategische Partnerschaften mit Dämmstoff-, Dach-, Fenster- und HLK-Unternehmen ermöglichen es, Klebebänder in umfassendere Systeme zu integrieren, anstatt einzelne Rollen zu verkaufen. Dieser Ansatz erhöht die Umstellungskosten und schafft Möglichkeiten für kundenspezifische Produkte, die auf spezifische Gebäudehüllenkonstruktionen zugeschnitten sind.
Aktuelle Entwicklungen
- Juli 2026: tesa SE Group – tesa verlieh den HUGO Impact Award 2026 und würdigte damit Projekte in den Bereichen effizientere und nachhaltigere Prozesse, automatisiertes Kleben und digitale Technologien. Das Unternehmen erklärte, sein Innovationsansatz vereine Kundenanforderungen, Materialexpertise und Anwendungstechnik und unterstreiche so seine Bestrebungen hin zu bandbasierten Lösungen, die über herkömmliche Klebebänder hinausgehen.
- Dezember 2025: Nitto Denko Corporation – Nitto kündigte den Bau einer neuen Fabrik in seinem Werk in Toyohashi mit einer Investition von rund 39 Milliarden Yen an. Die Anlage soll die Produktionskapazität für High-End-Geräte der nächsten Generation erweitern und fortschrittliche Technologien und Automatisierung integrieren. Dies unterstreicht die kontinuierlichen Investitionen in die Herstellung spezialisierter Klebebänder.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -