
Markt für Dental Polieren Brush: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Dentalpolierbürsten (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Flachkopfbürste, Spitzbürste, Sonstige); Anwendung (Zahnklinik, Allgemeinkrankenhaus) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00018939
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
559,39 Mio. US$
Basisjahrwert
Prognose für 2034
1.182 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,67 %
Wachstumsrate
Adressierbarer Markt
7.806,68 Mio. US$
(2026–2034)
Der Markt für zahnärztliche Polierbürsten wurde 2025 auf 559,39 Millionen US-Dollar geschätzt und soll bis 2034 auf 1.182 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,67 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Bürsten für die professionelle Zahnpolitur sowie für andere präventive Behandlungen. Die Marktnachfrage hängt von der Inanspruchnahme zahnärztlicher Leistungen, Ergonomie, Materialverträglichkeit und Beschaffungspraktiken in zahnärztlichen Einrichtungen und Krankenhäusern ab.
Der nordamerikanische Markt für Dentalpolierbürsten wird aufgrund der etablierten Arbeitsabläufe in der Präventivzahnmedizin, der hohen Inanspruchnahme zahnärztlicher Leistungen und der breiten Verfügbarkeit professioneller Dentalhygieneprodukte voraussichtlich weiterhin einer der strukturell bedeutendsten Märkte bleiben. Für den regionalen Markt wird bis 2034 ein durchschnittliches jährliches Wachstum von 7,8 % bis 8,4 % prognostiziert.
Marktanalyse und Einblicke für Dentalpolierbürsten
- Nordamerika: Für Nordamerika wird im Jahr 2025 ein Marktanteil von 32–36 % erwartet, der zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 % wachsen wird. Dies wird durch eine ausgereifte zahnärztliche Infrastruktur und regelmäßig durchgeführte präventive Maßnahmen unterstützt.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 78–82 % des nordamerikanischen Marktes ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7–8,3 % wachsen werden, was auf ein hohes Fallaufkommen zurückzuführen ist.
- Europa: Europa wird im Jahr 2025 voraussichtlich einen Anteil von 25–29 % erreichen und zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 7,5–8,1 % verzeichnen. Führend sind dabei Deutschland, Großbritannien, Frankreich, Italien und Spanien, wo etablierte Zahnarztpraxen die Nachfrage nach Ersatzleistungen decken.
- Asien-Pazifik: Für Asien-Pazifik wird ein Marktanteil von 21–25 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,3–10,1 % zwischen 2026 und 2034 erwartet, wobei China, Japan, Südkorea und Indien mit ihren wachsenden klinischen Kapazitäten eine führende Rolle spielen.
- Größtes Segment: Es wird geschätzt, dass Flachkopfbürsten im Jahr 2025 einen Marktanteil von 48–53 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,1–8,6 % wachsen werden, was ihre breite Anwendung in verschiedenen Behandlungsmethoden widerspiegelt.
- Wachstumsstarkes Segment: Für Spitzbürsten wird ein Marktanteil von 19–24 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,4–10,2 % bis 2034 erwartet, was auf die Anforderungen an die Poliertechnik mit Zugangsorientierung zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: SYNDENT TOOLS CO., LTD, BOEN HEALTHCARE CO., LTD, Kerr Corporation, Renfert GmbH, Cosmedent, Centrix, Zhengzhou Linker Medical Equipment Co., Ltd., Dental Sky, Perfection Plus Ltd. und Dentsply Sirona Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Dentalpolierbürsten verzeichnet mehrere Entwicklungen. Er wandelt sich von reinen Borstenzubehörteilen hin zu verfahrensspezifischen Produkten, bedingt durch Faktoren wie Verfügbarkeit, Borstendichte, Schaftflexibilität, Pastenhaftung und Kontrolle. Die Differenzierung des Marktes nimmt aufgrund von Geometrie und Material zu. Einwegprodukte in Prophylaxesystemen und Bürsten erfreuen sich zunehmender Beliebtheit. Die Automatisierung in der Fertigung und die Standardisierung der Schäfte ermöglichen es Herstellern, Serienaufträge ohne Maßabweichungen zu bearbeiten.
Zukünftig wird das Wachstum des Marktes für Dentalpolierbürsten durch die zunehmende zahnärztliche Versorgung in Entwicklungsländern, den Fokus auf Prävention und den kosteneffizienten Kauf von Einwegartikeln begünstigt. Die Berücksichtigung von Infektionsprävention und Geräteaufbereitung wird die Nachfrage nach klar definierten Einwegartikeln und sterilisierbaren Instrumenten weiter steigern. Im asiatisch-pazifischen Raum wird aufgrund der Entwicklungen im Bereich zahnärztlicher Einrichtungen und Privatpraxen eine vergleichsweise schnelle Akzeptanz erwartet.
Umfang des Marktberichts zu Dentalpolierbürsten
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 559,39 Millionen US-Dollar |
| Marktgröße bis 2034 | 1,182 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,67 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Dentalpolierbürsten
Die Nachfrage wird durch Standardverfahren der professionellen Zahnreinigung, Fleckenentfernung, Zahnpolitur und Endbearbeitung bestimmt. Die Lieferkette umfasst Bürstenhersteller, Filament- und Polymerlieferanten, Händler, Krankenhäuser, Zahnärzte und Abnehmer. Die Produktauswahl richtet sich nach der Kompatibilität mit dem Handstück, der Geometrie des Instruments, der zu behandelnden Oberfläche, der Paste und der gewünschten Polierstärke. Laut WHO leiden weltweit mehr als 3,5 Milliarden Menschen an Mundkrankheiten, was ein großes Potenzial für präventive Zahnmedizin aufzeigt.
Der Markt für Zahnbürsten ist weiterhin fragmentiert, da diese zwar einfache Werkzeuge sind, aber dennoch standardisierte Abmessungen, Borstenhalterungen, Verpackungen und Qualitätskontrollen erfordern. Unternehmen konkurrieren über die Wirtschaftlichkeit pro Einheit, die Breite des Produktsortiments, die regionale Abdeckung und die Herstellung von Eigenmarken. Zahnkliniken unterscheiden sich von Allgemeinkrankenhäusern hinsichtlich des Einkaufsvolumens und der durchgeführten Behandlungen.
In der Branche herrscht Wettbewerb zwischen internationalen Dentalanbietern und spezialisierten Herstellern von Polier- und Laborgeräten. Dentsply Sirona Inc. profitiert von seinem breiten Sortiment im Bereich der Prävention, während die Kerr Corporation durch ihre Zugehörigkeit zur Envista-Dentalgruppe im Vorteil ist. Die Renfert GmbH bietet spezielle Polierlösungen an; SYNDENT TOOLS CO., LTD, BOEN HEALTHCARE CO., LTD, Centrix und Perfection Plus Ltd. beteiligen sich mit ihren spezialisierten Angeboten und Vertriebskanälen am Wettbewerb.
Im Hinblick auf Investitionen liegt der Fokus weniger auf einer radikalen Neugestaltung des Bürstenkonzepts, sondern vielmehr auf ergonomischem Produktdesign, einheitlicher Materialverwendung, Digitalisierung des Beschaffungsprozesses und effizienter Produktion. Zu den führenden Wettbewerbern in diesem Bereich zählen Cosmedent, Dental Sky und Zhengzhou Linker Medical Equipment Co., Ltd. Die Strategie basiert auf Produktzuverlässigkeit, einer breiten Palette an Bürstenkonfigurationen und weiteren Faktoren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
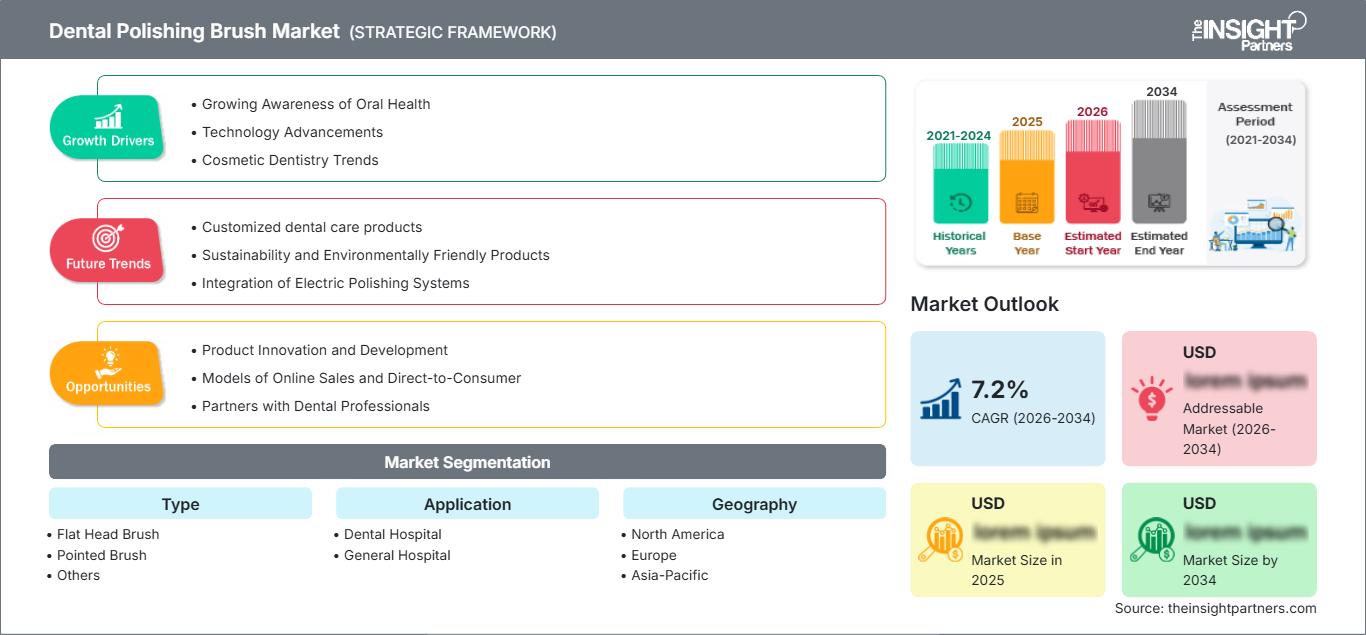
Markt für Dentalpolierbürsten: Strategische Einblicke
Regionale Einblicke
Markt für Dentalpolierbürsten in Nordamerika
Es wird prognostiziert, dass Nordamerika 2025 einen Marktanteil von 32 % bis 36 % am Markt für Dentalpolierbürsten halten und von 2025 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8 % bis 8,4 % wachsen wird. Die Region verfügt über etablierte Zahnarztpraxen, bewährte Protokolle zur Krankheitsprävention und ein hohes Verbraucherbewusstsein für professionelle Zahnpolitur. Die Nachfrage basiert auf dem Bedarf an Ersatzprodukten, bedingt durch die Art der Produkte, die auf Behandlungen basieren, und den Trend zu Standardpackungen mit gesicherten Nachschubsystemen. Die Vereinigten Staaten werden weiterhin der Hauptnachfragetreiber in der Region sein, wobei Kanada aufgrund der Ausweitung der zahnärztlichen Versorgung und der zunehmenden Bedeutung präventiver Leistungen in der Gesundheitspolitik einen weiteren wichtigen Markt darstellt.
Der Wettbewerb in der Region ist vorteilhaft für Unternehmen, die ein umfassendes Produktangebot und bestehende Vertriebsbeziehungen pflegen. Zubehör für interproximale oder kieferorthopädische Anwendungen sowie ergonomische Lösungen tragen zu einer Premium-Positionierung bei. Zudem fördern die Einkaufsrichtlinien von zahnärztlichen Dienstleistungsorganisationen die Marktentwicklung. Es wird erwartet, dass das regionale durchschnittliche jährliche Wachstum (CAGR) weiterhin zwischen 7,8 % und 8,4 % liegen wird und primär durch Nutzungs- und Ersatzbedarf getrieben sein wird.
US-Markt für Dentalpolierbürsten
Es wird erwartet, dass die USA mit einem geschätzten Anteil von 78–82 % im Jahr 2025 der größte Markt in Nordamerika sein werden und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7–8,3 % wachsen werden. Dies ist auf die hohe Anzahl an Zahnarztpraxen, die Anwendung professioneller Hygienemaßnahmen und eine gute Lieferanteninfrastruktur zurückzuführen. Aufgrund von präventiven Behandlungen, kosmetischer Zahnerhaltung, Kieferorthopädie und Zahnersatz besteht ein Bedarf an Bürsten mit unterschiedlichen Geometrien und Härtegraden. Zahnärzte legen zunehmend Wert auf hohe Leistung, Effizienz und Vorhersagbarkeit beim Austausch dieser Produkte.
In diesem Land gibt es eine Vielzahl von Unternehmen, darunter multinationale Konzerne, Spezialisten und Distributoren. Dentsply Sirona Inc., Kerr Corporation, Centrix, Cosmedent und Perfection Plus Ltd. repräsentieren unterschiedliche Wettbewerbsstrategien. Diese umfassen Präventionsprodukte, Spezialprodukte und den professionellen Vertrieb. Die Nachfrage konzentriert sich hauptsächlich auf den Anwendungsbereich von Zahnkliniken und die professionelle Zahnmedizin, aber auch Allgemeinkrankenhäuser können aufgrund ihrer Abteilungen für Mundgesundheit und spezialisierten Einheiten einen Teil der Nachfrage ausmachen. Die durchschnittliche jährliche Wachstumsrate (CAGR) und der Marktanteil liegen konstant bei 7,7–8,3 %.
Europäischer Markt für Dentalpolierbürsten
Der europäische Markt für Dentalpolierbürsten wird Prognosen zufolge 2025 einen Anteil von 25–29 % erreichen und bis 2034 ein jährliches Wachstum von 7,5–8,1 % verzeichnen. Deutschland wird aufgrund seiner fortschrittlichen Dentalfertigung und Laboreinrichtungen sowie seiner professionellen Einkaufssysteme seine Position als größter Markt behaupten. Großbritannien, Frankreich, Italien und Spanien werden mit ihren etablierten Netzen zahnärztlicher Leistungen und Präventionsangebote eine beträchtliche ergänzende Nachfrage generieren.
In Großbritannien und Deutschland wird eine gut ausgebaute klinische Infrastruktur den kontinuierlichen Einkauf und die Präferenz für standardisierte Produkte begünstigen. Deutschland profitiert zudem von einem etablierten Markt für zahnmedizinische Technologien, während Großbritannien von der Nachfrage nach professioneller Prophylaxe und dem zunehmenden Fokus auf effiziente Beschaffung profitiert. Frankreich, Italien und Spanien generieren ihre Nachfrage durch die Entwicklung des privaten und staatlichen zahnmedizinischen Sektors, angetrieben durch die Modernisierung von Praxen und den Bedarf an Ersatzbeschaffungen.
Markt für zahnärztliche Polierbürsten im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird Prognosen zufolge 2025 einen Marktanteil von 21–25 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,3–10,1 % wachsen. China wird den regionalen Umsatz dominieren, und auch Japan, Südkorea, Indien und Australien werden durch ihre fortschrittlichen oder wachsenden zahnmedizinischen Einrichtungen einen Beitrag leisten. Industrielle Kapazitäten und lokale Produktion werden wettbewerbsfähige Angebotspreise ermöglichen, während Investitionen in die Gesundheitsinfrastruktur die Produktverfügbarkeit erhöhen werden.
China und Indien bieten aufgrund ihrer großen Bevölkerungen, der wachsenden Anzahl privater Zahnarztpraxen und des hohen professionellen Bewusstseins besonders gute Wachstumschancen. Japan, Südkorea und Australien stellen reifere Märkte dar, die sich auf Qualität und klinische Konsistenz konzentrieren. Regionale politische Initiativen zur Förderung der Mundgesundheit und des Zugangs zur Gesundheitsversorgung werden das Wachstum in den kommenden Jahren sichern. Das schnellere durchschnittliche jährliche Wachstum im asiatisch-pazifischen Raum wird durch Expansion und Akzeptanz und nicht durch innovative Produkte getrieben.
Markt für Dentalpolierbürsten im Nahen Osten und Afrika
Für den Nahen Osten und Afrika (MEA) wird bis 2034 ein jährliches Wachstum von 6,8–7,6 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die wichtigsten Golfstaaten, Südafrika das bedeutendste Land südlich der Sahara. Der Konsum von Fachkräften wird durch private Investitionen im Gesundheitswesen, die Modernisierung von Krankenhäusern und den Aufbau zahnärztlicher Fachzentren gefördert.
Die vorhandenen Investitionen in die Gesundheitsinfrastruktur und die zunehmende Bereitstellung von Leistungen durch den privaten Sektor verschaffen Saudi-Arabien und den Vereinigten Arabischen Emiraten einen Vorteil, während Südafrika über ein relativ gut entwickeltes Ökosystem für zahnmedizinische Produkte verfügt. Der Rest des Nahen Ostens und Afrikas ist aufgrund von Unterschieden beim Zugang, Wohlstand und Spezialisierungsmöglichkeiten stärker fragmentiert. Investitionen in den Energiesektor und die Infrastruktur in den Golfstaaten fördern den Bau von Gesundheitseinrichtungen.
Segmentierungsanalyse
Typ
Die Bürstenart spielt im Markt für zahnärztliche Polierbürsten weiterhin eine zentrale Rolle beim Kauf, da die Bürstengeometrie Kontaktfläche, Manövrierbarkeit, Pastenhaftung und Zugänglichkeit bestimmt. Flachkopfbürsten werden voraussichtlich die größte Größe bleiben, während Spitzbürsten ein vergleichsweise schnelleres Wachstum verzeichnen dürften, da Zahnärzte eine höhere Präzision bei engen oder schwer zugänglichen Stellen anstreben. Für das gesamte Marktsegment wird ein jährliches Wachstum von 8,3–8,8 % im Zeitraum 2026–2034 erwartet.
- Flachkopfbürste: Die breite Kontaktfläche unterstützt das routinemäßige Polieren und die effiziente Behandlung zugänglicher Zahnoberflächen. Dank ihrer etablierten Workflow-Kompatibilität ist sie strategisch wichtig für Behandlungen mit hohem Durchsatz und die standardisierte Beschaffung.
- Spitz zulaufende Bürste: Die schmale Geometrie ermöglicht gezieltes Arbeiten an Rillen, Rändern, kieferorthopädischen Komponenten und Interdentalräumen. Die Nachfrage steigt zunehmend bei präzisionsorientierten Eingriffen, bei denen die Manövrierfähigkeit entscheidend ist.
Anwendung
Die Anwendungssegmentierung des Marktes für zahnärztliche Polierbürsten spiegelt die Organisation und Intensität der klinischen Beschaffung wider. Zahnkliniken generieren in der Regel einen spezialisierteren und verfahrensorientierten Bedarf, während Allgemeinkrankenhäuser ihre Einkäufe nach Abteilungen für Mundpflege, Spezialeinheiten und übergeordneten institutionellen Anforderungen richten. Es wird erwartet, dass dieses Anwendungssegment im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,6–9,1 % wachsen wird, da die Krankenhausbeschaffung zunehmend standardisiert wird.
- Zahnklinik: Spezialisierte Zahnkliniken benötigen vielfältige Polierzubehörteile für präventive, restaurative, kieferorthopädische und zahnärztliche Behandlungen. Kontinuierliche Nachbestellung und Produktkompatibilität machen die institutionelle Beschaffung strategisch wichtig.
- Allgemeinkrankenhaus: Allgemeinkrankenhäuser verwenden Polierbürsten in ausgewählten Bereichen der Mundgesundheit und bei Spezialbehandlungen. Der Bedarf ist eher anwendungsspezifisch, aber eine umfassendere Modernisierung der Krankenhäuser kann die Verfügbarkeit und die standardisierte Beschaffung verbessern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|---|---|---|---|
|
Zahnklinik |
Hoch |
Präventiver Arbeitsablauf |
Reifen |
|
Allgemeines Krankenhaus |
Medium |
Institutionelle Pflege |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Dentalpolierbürsten
Ausweitung der Inanspruchnahme präventiver Mundpflege
Der zunehmende Fokus auf Prävention führt zu einem breiteren Einsatz von Polierzubehör im Rahmen professioneller Hygienemaßnahmen. Die WHO schätzt, dass Mundkrankheiten etwa 3,5 Milliarden Menschen betreffen und somit einen erheblichen globalen Bedarf an entsprechenden Dienstleistungen schaffen. Für Hersteller bedeutet dies nicht nur höhere Absatzzahlen, sondern auch eine breitere Nachfrage in öffentlichen Krankenhäusern, privaten Zahnarztpraxen und sich entwickelnden Gesundheitssystemen. Präventionsprogramme ermöglichen zudem einen besser planbaren, wiederkehrenden Verbrauch, da Bürsten entsprechend der Anzahl der Behandlungen nachbestellt werden. Anbieter, die ihre Produktverpackungen auf häufige Behandlungen abstimmen, können die Lagereffizienz für Abnehmer verbessern. In Schwellenländern können die Weiterbildung von Fachkräften und der Ausbau zahnärztlicher Einrichtungen den ungedeckten Bedarf in eine tatsächliche Nachfrage nach Zubehör umwandeln. Dieser Faktor fördert somit sowohl eine Steigerung der Absatzzahlen als auch eine breitere geografische Marktdurchdringung und begünstigt gleichzeitig Anbieter mit zuverlässiger Distribution und konsistenten Produktspezifikationen.
Stärkerer Fokus auf Verfahrenseffizienz und Ergonomie
Die Produktivität in der Zahnarztpraxis gewinnt zunehmend an Bedeutung, da Zahnarztpraxen ihre Terminkapazität optimieren möchten, ohne die Behandlungsqualität zu beeinträchtigen. Bürstengeometrie, Schaftdesign, Borstendichte und Pastenhaftung beeinflussen die Kontrolle und Zugänglichkeit beim Polieren. Produkte, die die Sicht verbessern oder unnötiges Umpositionieren reduzieren, bieten praktische Vorteile für den Arbeitsablauf, insbesondere in Praxen mit hohem Patientenaufkommen. Dadurch verlagert sich der Wettbewerb von reinen Preisvergleichen hin zu messbarer Benutzerfreundlichkeit. Hersteller können darauf mit Geometrieoptimierung, ausgewogenen Materialien und auf spezifische Behandlungsanforderungen zugeschnittenen Konfigurationen reagieren. Die Auswirkungen zeigen sich auch im institutionellen Einkauf, wo Einkäufer zunehmend die Gesamteffizienz der Behandlung und nicht nur den Einzelpreis bewerten. Langfristig kann die ergonomische Differenzierung die Premiumisierung in ausgewählten Anwendungsbereichen unterstützen, insbesondere dort, wo Zahnärzte wiederholte Polierverfahren durchführen. Anbieter mit Entwicklungskompetenz und einem engen Austausch mit Zahnärzten sind daher gut positioniert, um von diesem Wandel zu profitieren.
Zunehmende Standardisierung der Beschaffung von Krankenhausverbrauchsmaterialien
Krankenhausnetzwerke und zahnärztliche Einrichtungen mit mehreren Standorten suchen zunehmend nach standardisierten Verbrauchsmaterialien, um Einkauf, Schulung, Lagerhaltung und Qualitätssicherung zu vereinfachen. Polierbürsten eignen sich gut für diesen Trend, da sich die Spezifikationen anhand von Geometrie, Kompatibilität, Verpackung und Anwendungszweck definieren lassen. Eine standardisierte Beschaffung kann Hersteller begünstigen, die in der Lage sind, einheitliche Abmessungen und eine zuverlässige Versorgung über alle Regionen hinweg zu gewährleisten. Sie kann auch die Bedeutung von Vertriebspartnerschaften erhöhen, da Einkaufsteams oft konsolidierte Lieferanten bevorzugen, die mehrere Zubehörkategorien abdecken. Für kleinere Hersteller stellt dieser Trend sowohl eine Herausforderung als auch eine Chance dar: Größe ist zwar wertvoll, aber Spezialprodukte können sich weiterhin durchsetzen, wenn differenzierte Spezifikationen ein klar definiertes klinisches Problem lösen. Im Prognosezeitraum wird erwartet, dass die Konsolidierung des Einkaufs die Wettbewerbsposition beeinflussen wird, indem sie neben herkömmlichen Preisüberlegungen auch zuverlässige Auftragsabwicklung, Dokumentation, Produktbreite und flexible Anpassung belohnt.
Zukunftstrends auf dem Markt für Dentalpolierbürsten
Hinwendung zu verfahrensspezifischer Bürstengeometrie
Die zukünftige Produktentwicklung im Markt für zahnärztliche Polierbürsten dürfte sich stärker auf Geometrien konzentrieren, die auf spezifische klinische Aufgaben zugeschnitten sind, anstatt auf universelle Bürstendesigns. Hersteller können sich durch konische Profile, kontrollierte Borstendichte, spezielle Schaftabmessungen und Konfigurationen für schwer zugängliche anatomische Bereiche differenzieren. Dieser Ansatz kann die Kontrolle für den Behandler verbessern und gleichzeitig den Bedarf an Zubehörwechseln während einer Behandlung reduzieren. Digitales Design und automatisierte Produktion sollten kleine Geometrieanpassungen wirtschaftlich rentabler machen und es Anbietern ermöglichen, differenzierte Produkte zu entwickeln, ohne die Produktionslinien komplett umstrukturieren zu müssen. Mit der Zeit könnten Kaufentscheidungen anwendungsspezifischer werden, insbesondere bei anspruchsvollen zahnärztlichen Einrichtungen, die die Effizienz ihrer Behandlungen überwachen. Die daraus resultierende Marktstruktur könnte breitere Portfolios eng definierter Produkte umfassen, wobei klinische Schulungen und die Unterstützung durch Vertriebspartner zunehmend an Bedeutung gewinnen, um die korrekte Anwendung zu demonstrieren.
Integration von Verbrauchsmaterialien in digitale Beschaffungssysteme
Die digitale Beschaffung wird voraussichtlich enger mit Bestandsmanagement, automatisierter Nachbestellung und institutionellen Einkaufsabläufen verknüpft. Zahnärztliche Einrichtungen können zunehmend Verbrauchsdaten nutzen, um den Ersatzbedarf vorherzusehen und Fehlbestände bei häufig verwendetem Zubehör zu reduzieren. Für Lieferanten von Polierbürsten ergeben sich dadurch Möglichkeiten zur Verbesserung der Kundenbindung durch planbare Nachbestellungsprogramme und standardisierte Produktkennzeichnungen. Digitale Kataloge erleichtern es Zahnärzten und Einkaufsteams zudem, Spezifikationen, Packungsgrößen, Kompatibilität und Anwendungshinweise zu vergleichen. Dieser Trend könnte Hersteller begünstigen, die über alle Vertriebspartner und Online-Kanäle hinweg genaue Produktdaten pflegen. Längerfristig könnten Einkaufsanalysen Lieferanten einen besseren Einblick in regionale Nachfragemuster und das Verhalten bei der Produktsubstitution ermöglichen. Dies würde eine flexiblere Produktionsplanung unterstützen und Ineffizienzen im Lagerbestand entlang der Lieferkette reduzieren.
Marktchancen für Dentalpolierbürsten
Lokale Fertigung und Ausbau der regionalen Lieferkette
Hersteller im Markt für Dentalpolierbürsten haben laut Prognose die Möglichkeit, ihre regionalen Produktions- und Vertriebskapazitäten im asiatisch-pazifischen Raum und anderen Wachstumsmärkten mit expandierender zahnmedizinischer Infrastruktur aufzubauen oder zu erweitern. Lokale Fertigung kann die Logistik vereinfachen, Lieferzeiten verkürzen und Produktkonfigurationen ermöglichen, die den regionalen Beschaffungspraktiken entsprechen. China und Indien sind aufgrund ihrer Produktionsökosysteme und der wachsenden Kapazitäten im Gesundheitswesen besonders relevant. Strategische Partnerschaften mit Dentalhändlern, Einkaufsabteilungen von Krankenhäusern und Organisationen der beruflichen Weiterbildung können den Marktzugang beschleunigen, ohne dass eine umfangreiche direkte Infrastruktur erforderlich ist. Lieferanten können die regionale Produktion auch nutzen, um wettbewerbsfähige Packungsgrößen und Preise anzubieten und gleichzeitig eine gleichbleibende Qualitätskontrolle zu gewährleisten. Das größte Potenzial liegt in der Kombination von Fertigungseffizienz mit regulatorischer Konformität und zuverlässiger Distribution, anstatt ausschließlich über den Preis zu konkurrieren. Solche Strategien können spezialisierten Unternehmen helfen, ihre geografische Präsenz auszubauen und gleichzeitig ihre Margen durch kürzere Lieferketten zu sichern.
Premium-Präzisionsprodukte für Spezialverfahren
Die Premiumisierung bietet Anbietern die Möglichkeit, Behandlungen gezielt anzusprechen, bei denen Zugänglichkeit, Oberflächenqualität, Patientenkomfort oder Bedienerkontrolle wichtiger sind als die reine Wirtschaftlichkeit. Spitz zulaufende und spezialisierte Bürstenkonfigurationen eignen sich für kieferorthopädische Komponenten, schmale Flächen, die Pflege von Restaurationen und andere präzisionsorientierte Anwendungen. Hersteller können diese Chance nutzen, indem sie die Produktleistung validieren, die Verpackung verbessern und klare klinische Leitlinien bereitstellen. Premiumprodukte profitieren zudem von der Bündelung mit kompatiblen Pasten, Winkeln oder anderem präventiven Zubehör, wodurch ein umfassenderes Angebot für den Behandlungsablauf entsteht. Diese Chance ist besonders relevant in etablierten Märkten, in denen Zahnärzte eher bereit sind, für messbare Behandlungsvorteile zu zahlen. Für Investoren und Anbieter sollte die strategische Priorität auf einer klinisch nachweisbaren, kommerziell untermauerten und durch konsistente Fertigung geschützten Differenzierung liegen – und nicht auf oberflächlichen Produktvariationen.
Aktuelle Entwicklungen
- Oktober 2025: Die Ivoclar Vivadent AG hat die aktualisierten OptraGloss PRO Extraoralpoliermaterialien vorgestellt, die eine schnellere Hochglanzpolitur auf Oxidkeramik, Glaskeramik, PMMA, Kompositen, Zirkonoxid und Lithiumdisilikat ermöglichen. Das Portfolio verwendet aufeinander abgestimmte Formen für verschiedene Restaurationsoberflächen und optimiert die Arbeitsabläufe bei der restaurativen und labortechnischen Politur.
- Juni 2025: Die COLTENE Holding AG veröffentlichte überarbeitete Anweisungen für KENDA HP Poliergeräte. Die Dokumentation beschreibt detailliert die Produktzusammensetzung, Anwendung, Reinigung, Inspektion und Sterilisation. Sie spezifiziert Poliermatrizen aus Silikon oder synthetischem Kautschuk mit Schleifmitteln und bekräftigt die Anforderungen an die kontrollierte Wiederaufbereitung der entsprechenden zahnärztlichen Polierinstrumente.
- März 2025: Dentsply Sirona Inc. veröffentlichte ein aktualisiertes Nupro-Polierportfolio mit Fokus auf verschiedene Prophylaxewinkelkonfigurationen, darunter konische Bürsten und spitze Aufsätze, sowie auf verbesserte Designs zur Optimierung der Interdentalreinigung, des Zugangs zu kieferorthopädischen Bereichen, der Spritzerkontrolle und der Ergonomie für den Behandler. Das Portfolio verdeutlicht die kontinuierliche Produktdifferenzierung hinsichtlich des Zugangs und der verfahrensspezifischen Polieranforderungen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -