
Markt für Dental Regenerative Produkte: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für dentale regenerative Produkte (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (regenerative Membran, Knochenersatzmaterial, Sonstige); Endnutzer (Zahnklinik, Krankenhaus, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00016641
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
3,85 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,24 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,26 %
Wachstumsrate
Adressierbarer Markt
50,00 Mrd. US-Dollar
(2026–2034)
Der Markt für regenerative Zahnprodukte wurde 2025 auf 3,85 Milliarden US-Dollar geschätzt und soll bis 2034 auf 7,24 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,26 % im Zeitraum 2026–2034 entspricht. Er umfasst regenerative Membranen und Knochenersatzmaterialien, die zur Regeneration von Hart- und Weichgewebe in der Zahnmedizin eingesetzt werden. Das Wachstum ist auf Behandlungen wie Implantatchirurgie, Parodontologie und Alveolarkammpräservation sowie die zunehmende Bedeutung der Vorhersagbarkeit bei der Geweberegeneration zurückzuführen.
Der nordamerikanische Markt ist aufgrund der etablierten Implantologiebranche, spezialisierter Zahnkliniken und des häufigeren Einsatzes von Biomaterialien strukturell bedeutsam. Laut dem Marktbericht „Dental Regenerative Products Market Size Outlook“ wird die modellierte durchschnittliche jährliche Wachstumsrate (CAGR) für den Zeitraum 2026–2034 bei 7,8–8,5 % liegen. Zu den Nachfragetreibern zählen die alternde Bevölkerung, Parodontologie, die Präparation des Implantatbetts und minimalinvasive regenerative Behandlungsverfahren.
Marktanalyse und Einblicke für dentale regenerative Produkte
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 36–40 % am Markt für dentale regenerative Produkte halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,5 % wachsen wird. Unterstützt wird dies durch ausgereifte Implantatverfahren, eine spezialisierte Infrastruktur, etablierte Erstattungswege und eine starke Akzeptanz von Biomaterialien.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 78–82 % des Umsatzes in Nordamerika ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,9–8,6 % wachsen werden, was auf ein hohes Eingriffsvolumen und die Verfügbarkeit von Spezialisten zurückzuführen ist.
- Europa: Für Europa wird ein Anteil von 25–29 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,7–7,5 % zwischen 2026 und 2034 erwartet. Deutschland, Großbritannien, Frankreich, Italien und Spanien profitieren von fortschrittlichen Dentallaboren und der Anwendung regenerativer Behandlungsmethoden.
- Asien-Pazifik: Für Asien-Pazifik wird im Jahr 2025 ein Marktanteil von 22–26 % prognostiziert, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,0 % zwischen 2026 und 2034. Führend ist diese Entwicklung durch China, Japan, Südkorea und Indien, wo die zahnärztliche Infrastruktur und das Bewusstsein für Implantate stetig wachsen.
- Größtes Segment: Für Knochenersatzmaterialien wird im Jahr 2025 ein Marktanteil von 58–62 % prognostiziert, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % zwischen 2026 und 2034, was die breite Anwendung bei der Implantatbettvorbereitung und Knochenrekonstruktion widerspiegelt.
- Wachstumsstarkes Segment: Für Zahnkliniken wird ein Marktanteil von 43–47 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,0–8,8 % zwischen 2026 und 2034 prognostiziert. Dieser Bereich profitiert von ambulanten Arbeitsabläufen und der zunehmenden Inanspruchnahme von Spezialistenleistungen.
- Detaillierte Analyse der wichtigsten Unternehmen: Institut Straumann AG, Zimmer Biomet Holdings, Inc., ORTHOCELL LTD, Millennium Dental Technologies, Inc., SigmaGraft, Inc., Provia Laboratories, LLC, Lynch Biologics, LLC, Ethoss Regeneration Ltd, Integra LifeSciences Corporation, Datum Dental Ltd und Geistlich Pharma AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Es besteht eine zunehmende Präferenz für Biomaterialien, die eine einfache Handhabung ermöglichen und gleichzeitig eine vorhersagbare Heilung gewährleisten. Biomaterialien wie Kollagenmembranen, partikuläre Transplantate, fließfähige Materialien und synthetische Werkstoffe werden vermehrt zur Unterstützung der Implantatplanung und der gesteuerten Regeneration eingesetzt. Darüber hinaus geht der Trend in der Herstellung hin zu standardisierten, sterilen und gebrauchsfertigen Biomaterialien, was die Handhabung weiter vereinfacht.
Die Bedeutung von Schwellenländern dürfte im Prognosezeitraum deutlich zunehmen, da die Hersteller ihre Produkte an die Kaufkraft des Marktes anpassen werden. Mit entsprechender behördlicher Genehmigung, der Ausbildung von Fachkräften und Investitionen in Vertriebsnetze wird die Anwendung von Biomaterialien weiter voranschreiten. Der Markterfolg wird nicht von neuartigen Biomaterialien abhängen, sondern von deren effizienter Leistungsfähigkeit und einfacher Handhabung.
Berichtsumfang zum Markt für regenerative Zahnprodukte
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,85 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,24 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,26 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für zahnärztliche regenerative Produkte
Zu den Wachstumstreibern des Marktes für dentale Regenerationsprodukte zählen Zahnverlust, Parodontaldefekte, Implantatbettdefekte und der Bedarf an Kieferkammerhaltung. Der Markt umfasst Akteure wie Rohstofflieferanten, Gewebeverarbeiter, Hersteller von Zahnimplantaten, Händler, Zahnkliniken, Krankenhäuser, Labore und Spezialisten. Knochenersatzmaterialien dienen als Gerüst und Volumenfüller, während Membranen den Regenerationsraum erhalten und Weichgewebebewegungen einschränken.
Zunehmend werden regenerative Zahnheilmittel bevorzugt, die sich durch Partikelkonsistenz, vorhersagbare Resorption, sterile Verpackung und einfache Zubereitung auszeichnen. Kollagenmembranen spielen weiterhin eine wichtige Rolle bei der Knochen- und Geweberegeneration, doch künstliche Materialien bieten Herstellern die Möglichkeit, die Reproduzierbarkeit zu verbessern und die Abhängigkeit von Spendergewebe zu verringern. Darüber hinaus konzentrieren sich Vertriebsstrategien verstärkt auf die Schulung von Spezialisten, da die richtige Patientenauswahl und -vorbereitung die klinischen Ergebnisse beeinflussen.
Der Bericht zur Wettbewerbslandschaft des Marktes für regenerative Zahnprodukte zeigt eine Struktur aus diversifizierten Dentaltechnologieunternehmen und spezialisierten regenerativen Firmen. Die Institut Straumann AG bietet ein breit gefächertes Portfolio an regenerativen Produkten, während Zimmer Biomet Holdings, Inc. über langjährige Erfahrung mit dentalen Biomaterialien verfügt. Die Geistlich Pharma AG, die Integra LifeSciences Corporation, ORTHOCELL LTD und SigmaGraft, Inc. differenzieren sich durch Biomaterialien, Kollagentechnologien, Gewebeprodukte oder regenerative Plattformen.
Aktuelle Investitionstrends gehen hin zu Diversifizierung, Expansion in andere Regionen, Evidenzgenerierung und Integration in Arbeitsabläufe. Die Geistlich Pharma AG konzentriert sich auf Wachstumsmärkte und Portfoliodiversifizierung, während ORTHOCELL LTD kollagenbasierte Technologien mit internationaler Vermarktung verbindet. Kleinere, spezialisierte Unternehmen wie Ethoss Regeneration Ltd und Datum Dental Ltd können sich durch ihre Produkte, ihre Kontakte zu Klinikern und ihre einzigartigen Materialeigenschaften im Wettbewerb behaupten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
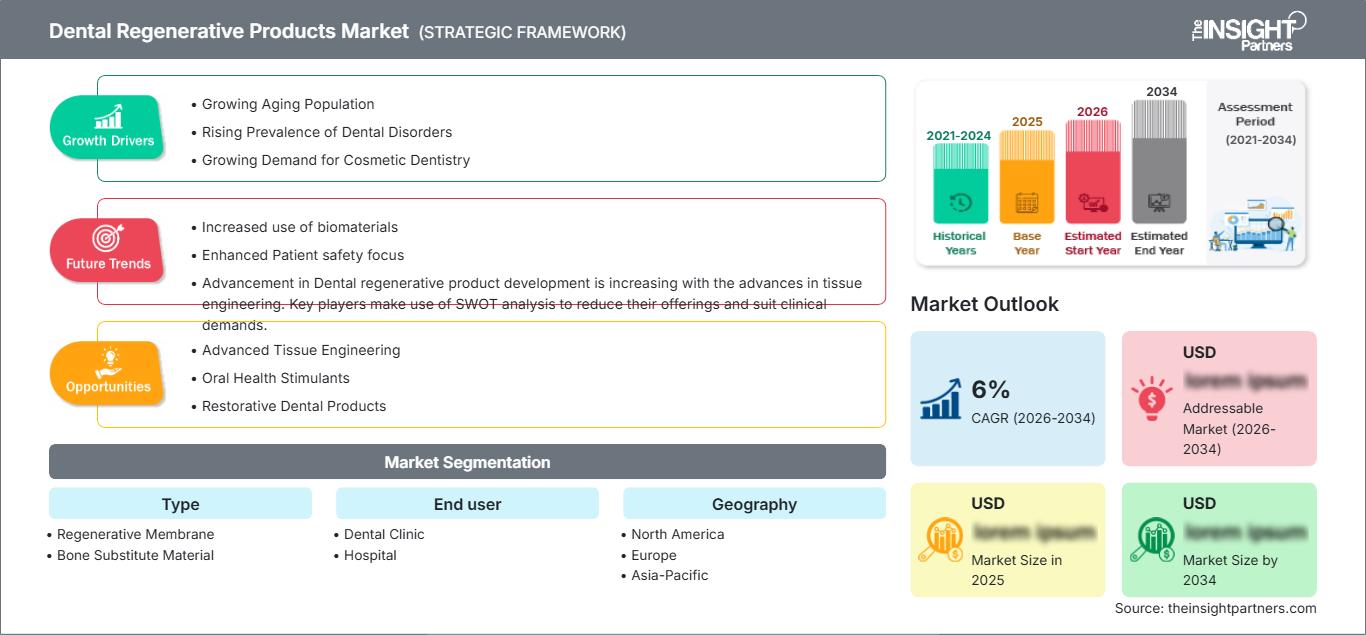
Markt für regenerative Zahnprodukte: Strategische Einblicke
Regionale Einblicke
Markt für zahnärztliche regenerative Produkte in Nordamerika
Für Nordamerika wird im Jahr 2025 ein Anteil von 36–40 % am weltweiten Umsatz prognostiziert, mit einer durchschnittlichen jährlichen Wachstumsrate von 7,8–8,5 % bis 2034. Nordamerika verfügt über eine ausgereifte Implantologie, spezialisierte Parodontologie, fundierte Kenntnisse im Bereich Gewebeerhaltung und gut entwickelte Vertriebskanäle für Dentalprodukte. Die USA tragen 78–82 % zum Gesamtumsatz Nordamerikas bei, während Kanada und Mexiko zwar kleinere, aber wachsende Nachfragequellen darstellen. Implantatbettpräparation, Kieferkammaufbau und Parodontalregeneration zählen weiterhin zu den wichtigsten Anwendungsgebieten.
Die klinische Kompetenz wird durch Dentallabore, Oralchirurgen, Parodontologen und niedergelassene Zahnärzte gefördert, die modernste Biomaterialien einsetzen können. Darüber hinaus ist die Kenntnis der regulatorischen Bestimmungen für Transplantate und Membranen für etablierte Anbieter im Vermarktungsprozess von Vorteil. In diesem Zusammenhang legen die Hersteller großen Wert auf die Benutzerfreundlichkeit ihrer Produkte, da die Effizienz des Eingriffs bei ambulanten Behandlungen von entscheidender Bedeutung ist.
US-Markt für zahnärztliche Regenerationsprodukte
Die USA trugen 2025 zu 78–82 % zum nordamerikanischen Umsatz bei und werden voraussichtlich von 2025 bis 2034 ein durchschnittliches jährliches Wachstum von 7,9–8,6 % verzeichnen. Diese starke Präsenz ist auf Faktoren wie die Möglichkeit zur Implantation, die Kompetenz in der Parodontalbehandlung, die hohe Dichte an Spezialisten und die Verfügbarkeit fortschrittlicher dentaler Biomaterialien zurückzuführen. Führende Unternehmen wie die Institut Straumann AG, Zimmer Biomet Holdings, Inc., Integra LifeSciences Corporation, Geistlich Pharma AG und ORTHOCELL LTD sind in den Bereichen regenerative Medizin und Dentalprodukte tätig.
Die Anwendungstrends zeigen einen Anstieg regenerativer Verfahren im ambulanten Bereich, die mit anderen Eingriffen wie Zahnextraktion, Implantatinsertion, Kieferkammpräservation und Parodontalbehandlung kombiniert werden können. Zahnarztpraxen bleiben die Hauptabnehmer, während Krankenhäuser weiterhin eine wichtige Rolle bei der Durchführung komplexer oralchirurgischer und medizinisch anspruchsvoller Eingriffe spielen. Die Produktdifferenzierung wird sich zunehmend auf Resorptionseigenschaften, Handhabung, Lagerung und klinische Dokumentation stützen.
Europäischer Markt für zahnärztliche regenerative Produkte
Europa wird im Jahr 2025 voraussichtlich 25–29 % des weltweiten Umsatzes ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,5 % wachsen. Deutschland ist der führende nationale Markt, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Deutschland profitiert von einer hochentwickelten Dentalproduktion, spezialisierten Praxen und der etablierten Anwendung implantatbezogener regenerativer Verfahren.
Das Vereinigte Königreich bietet spezialisierte Parodontologie und verzeichnet eine zunehmende Beliebtheit evidenzbasierter regenerativer Verfahren. In Deutschland liegt der Fokus auf moderner Implantologie und der Qualität von Biomaterialien, während in Frankreich und Italien zahlreiche spezialisierte Zentren und Labore existieren. Der spanische Markt wird durch Implantologie und Zahntourismus begünstigt. Regulierung, klinische Studien und Produktrückverfolgbarkeit spielen in der Region eine wichtige Rolle bei Kaufentscheidungen. Europäische Unternehmen haben die Möglichkeit, wissenschaftliche Netzwerke zur Herstellung von Kollagenmembranen und regenerativen Produkten zu nutzen.
Markt für zahnärztliche regenerative Produkte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 22–26 % erreichen und von 2025 bis 2034 ein jährliches Wachstum von 8,0–9,0 % verzeichnen. China gilt als Marktführer, gefolgt von Japan, Südkorea, Indien und Australien. Die alternde Bevölkerung, das steigende Bewusstsein für Zahngesundheit, der Ausbau der spezialisierten Infrastruktur und Implantate treiben den Einsatz regenerativer Biomaterialien voran.
Indien und China verfügen über ein beträchtliches Wachstumspotenzial, während Japan und Südkorea technologisch führend sind. Australien profitiert von spezialisierter Infrastruktur und entsprechenden Regulierungen. Die Hersteller agieren zunehmend flexibel hinsichtlich Verpackung, Preisgestaltung und Schulungsmethoden, um den lokalen Anforderungen gerecht zu werden. Investitionen der Branche in Medizinprodukte und den Ausbau der zahnärztlichen Infrastruktur dürften die Nutzung fördern, wobei Bezahlbarkeit und Verfügbarkeit die größten Einschränkungen darstellen.
Markt für zahnärztliche regenerative Produkte im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Nachfragewachstum von 6,0–7,0 % prognostiziert. Saudi-Arabien ist der führende Anbieter in der Region, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Investitionen in private Gesundheitseinrichtungen, der Ausbau spezialisierter Zahnzentren, Medizintourismus und der Infrastrukturausbau fördern die Umsetzung hochwertiger regenerativer Lösungen.
Saudi-Arabien und die Vereinigten Arabischen Emirate verfügen über ein hohes Investitionspotenzial für moderne Gesundheitseinrichtungen, während Südafrika ein relativ gut entwickeltes Netzwerk von Zahnärzten bietet. Andere Märkte im Nahen Osten und Afrika sind durch Fragmentierung und Preissensibilität gekennzeichnet. Das energiebasierte Investitionspotenzial der Golfstaaten ermöglicht zwar die Produktion von High-End-Produkten, eine regionale Expansion ist jedoch nur durch Bildung, Vertrieb und eine Harmonisierung der Regulierungen möglich.
Segmentierungsanalyse
Typ
Das Segment „Produktarten“ des Marktes für dentale regenerative Produkte wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % wachsen. Führend in diesem Segment sind Knochenersatzmaterialien, da sie Volumendefizite im Zusammenhang mit Implantatinsertion und -rekonstruktion ausgleichen. Regenerative Membranen ergänzen Transplantationsverfahren, indem sie Platz schaffen und unerwünschte Weichgewebsmigration begrenzen, was zu einer erheblichen produktübergreifenden Nutzung führt.
- Regenerative Membran: Kollagen und verwandte Membranen unterstützen die gezielte Knochen- und Geweberegeneration, indem sie eine Barriere über Defekten bilden. Gefragt sind flexible, resorbierbare und einfach zu handhabende Produkte, die sekundäre Entfernungsverfahren vermeiden.
- Knochenersatzmaterial: Knochenersatzmaterialien sind das dominierende Produkt, da sie Defekte auffüllen und als Gerüst für die Regeneration dienen. Sie werden zur Kieferkammpräservation, Augmentation, Sinusoperationen und Implantatbettrekonstruktion eingesetzt.
Endbenutzer
Das Endkundensegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,3 % wachsen. Zahnkliniken stellen einen wichtigen Vertriebskanal dar, da viele regenerative Eingriffe ambulant durchgeführt werden. Krankenhäuser bleiben strategisch wichtig für komplexe Operationen, Patienten mit Vorerkrankungen und Eingriffe, die eine umfassende multidisziplinäre Betreuung erfordern.
- Zahnklinik: Kliniken integrieren zunehmend regenerative Verfahren in ihre Extraktions- und Implantationsabläufe. Gebrauchsfertige Transplantate und Membranen können die Vorbereitungszeit verkürzen und so die Akzeptanz bei Parodontologen, Implantologen und Allgemeinzahnärzten fördern.
- Krankenhaus: Krankenhäuser bieten ein wichtiges Umfeld für die Behandlung komplexer Defekte, die Rekonstruktion nach Traumata und die Versorgung von Patienten, die eine koordinierte chirurgische Behandlung benötigen. Bei ihren Beschaffungsentscheidungen legen sie Wert auf Evidenz, Sterilität, Versorgungssicherheit und die Vielseitigkeit der Verfahren.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Zahnklinik |
Hoch |
Regeneration direkt am Stuhl |
Skalierung |
|
Krankenhaus |
Medium |
Komplexe Rekonstruktion |
Reifen |
Markttreiber und Wirkungsanalyse für dentale regenerative Produkte
Zunehmende Implantatverfahren steigern den Einsatz regenerativer Materialien
Die zunehmende Verwendung von Zahnimplantaten führt zu einer steigenden Anzahl von Fällen, die ein ausreichendes Knochenvolumen und ein adäquates Weichgewebsmanagement erfordern. Patienten mit resorbiertem Kieferkamm benötigen unter Umständen vor oder während der Implantation eine Knochentransplantation oder membranbasierte Verfahren, wodurch ein stetiger Bedarf an regenerativen Produkten entsteht. Die wirtschaftlichen Auswirkungen reichen über Implantathersteller hinaus, da jedes zusätzliche regenerative Verfahren die Nachfrage nach Transplantatmaterial, Membranen, Fixierungszubehör und zugehörigem chirurgischem Verbrauchsmaterial steigern kann. Produktanbieter profitieren daher von der zunehmenden Komplexität und dem steigenden Fallaufkommen der Verfahren. Die klinische Ausbildung ist besonders wichtig, da die Materialauswahl von der Defektmorphologie, den Heilungszielen und der Operationstechnik abhängt. Unternehmen, die Biomaterialien in die Arbeitsabläufe von Implantaten integrieren, können die Kundenbindung verbessern, indem sie mehrere Behandlungsphasen abdecken, anstatt isolierte regenerative Produkte zu verkaufen.
Präferenz für minimalinvasive und vorhersagbare Regeneration
Kliniker suchen zunehmend nach regenerativen Produkten, die die Komplexität chirurgischer Eingriffe reduzieren und gleichzeitig vorhersagbare Heilungsbedingungen gewährleisten. Resorbierbare Membranen können die Notwendigkeit von Entnahmeverfahren eliminieren, während fließfähige oder vorhydratisierte Transplantatformate die Vorbereitung und Platzierung vereinfachen. Diese Eigenschaften können die Behandlungszeiten verkürzen und die Arbeitsabläufe, insbesondere in stark frequentierten Zahnarztpraxen, optimieren. Die Marktauswirkungen sind erheblich, da neben der biologischen Leistungsfähigkeit auch die Benutzerfreundlichkeit zunehmend ein Kriterium bei der Auswahl klinischer Produkte darstellt. Hersteller, die eine zuverlässige Resorption, stabile Handhabung, kontrollierte Partikeleigenschaften und eine adäquate Gewebeintegration nachweisen können, können sich in wettbewerbsintensiven Produktkategorien differenzieren. Dieser Wandel fördert zudem Innovationen bei Verpackungen, Applikatoren und Applikationssystemen. Mit der zunehmenden Standardisierung klinischer Arbeitsabläufe kann die Produktnutzbarkeit Kaufentscheidungen ebenso stark beeinflussen wie geringfügige Unterschiede in der Materialzusammensetzung.
Ausbau der regenerativen Zahnmedizin in aufstrebenden Gesundheitssystemen
Der Ausbau der zahnärztlichen Infrastruktur in Schwellenländern erweitert den Zugang zu Implantologie und spezialisierter Parodontologie und schafft neue Möglichkeiten für regenerative Produkte. Urbane Zahnzentren im asiatisch-pazifischen Raum und im Nahen Osten sind zunehmend in der Lage, fortschrittliche Verfahren durchzuführen, die zuvor auf etablierte Märkte beschränkt waren. Die Auswirkungen sind dort am stärksten, wo private Investitionen im Gesundheitswesen mit einem steigenden Patientenbewusstsein und Zahntourismus einhergehen. Die Bezahlbarkeit bleibt jedoch ein limitierender Faktor und motiviert Anbieter, kosteneffiziente Produktvarianten zu entwickeln, ohne dabei wesentliche Leistungsmerkmale zu beeinträchtigen. Lokale Vertriebspartnerschaften, Schulungen für Zahnärzte und regionsspezifische Verpackungen können die Markteinführung beschleunigen. Unternehmen, die ihre Portfolios nach klinischer Komplexität und Kaufkraft segmentieren können, erreichen ihre Zielgruppe effizienter als durch den alleinigen Einsatz von Premiumprodukten. Dieser Trend dürfte die Umsätze schrittweise weg von etablierten westlichen Märkten diversifizieren.
Markt für regenerative Zahnprodukte: Zukunftstrends
Das Design von Biomaterialien bewegt sich hin zu biologischer Präzision
Die Trends im Markt für regenerative Zahnheilkunde werden voraussichtlich zunehmend Biomaterialien in den Vordergrund rücken, die speziell für bestimmte Heilungsumgebungen entwickelt wurden, anstatt für breite, allgemeine Anwendungen. Zukünftige Membranen könnten verbesserte mechanische Stabilität mit maßgeschneiderten Abbauprofilen kombinieren, während Knochenersatzmaterialien Oberflächeneigenschaften aufweisen könnten, die eine vorhersagbare Zelladhäsion und -remodellierung unterstützen. Hersteller werden voraussichtlich auch Kombinationen aus Gerüsten, Membranen und biologisch aktiven Komponenten als integrierte Behandlungssysteme evaluieren. Der verstärkte Einsatz patientenspezifischer Bildgebung könnte die Materialauswahl beeinflussen, indem er die Defektgeometrie mit der Regenerationsstrategie verknüpft. Klinische Evidenz könnte sich im Laufe der Zeit von der isolierten Produktleistung hin zu den Ergebnissen entlang ganzer Behandlungspfade verlagern. Diese Entwicklung könnte Anbieter mit multidisziplinären Forschungskapazitäten, starken klinischen Netzwerken und der Fähigkeit, die Biomaterialwissenschaft in reproduzierbare Behandlungsprotokolle zu übersetzen, begünstigen.
Digitale Planung verbindet Regenerations- und Implantat-Workflows
Die digitale Behandlungsplanung wird voraussichtlich enger mit regenerativen Entscheidungen verknüpft werden. Dreidimensionale Bildgebung ermöglicht die Charakterisierung von Defektmorphologie, Implantatposition, verfügbarem Knochenvolumen und anatomischen Gegebenheiten vor dem Eingriff. Mit zunehmender Integration von Softwareplattformen können regenerative Anforderungen frühzeitig in die Behandlungsplanung einbezogen werden, anstatt erst nach dem Auftreten chirurgischer Defizite berücksichtigt zu werden. Dieser Ansatz kann eine standardisiertere Planung für Kieferkammaufbau, gesteuerte Regeneration und komplexes Implantatmanagement unterstützen. Zukünftige Arbeitsabläufe könnten digitale Datensätze auch mit der Laborproduktion und individualisierten regenerativen Implantaten verbinden. Die wirtschaftliche Folge ist eine Verlagerung hin zur Interoperabilität, in der Biomaterialanbieter zunehmend über Workflow-Kompatibilität und digitale Unterstützung konkurrieren. Unternehmen, die regenerative Produkte mit Planung, Schulung und Verfahrensführung verknüpfen, können ihre Differenzierung stärken, ohne sich ausschließlich auf neue Materialchemie zu verlassen.
Marktchancen für zahnärztliche regenerative Produkte
Expansion durch Portfolios von Biomaterialien in Schwellenländern
Schwellenländer bieten Herstellern eine strategische Chance, kostengünstigere Portfolios regenerativer Produkte zu entwickeln, die auf den klinischen Routinebedarf zugeschnitten sind. Anstatt lediglich die Preise zu senken, können Anbieter Verpackungen, Produktgrößen, Vertriebsmodelle und Schulungsprogramme an die lokalen Behandlungszahlen anpassen. Ein gestaffeltes Portfolio ermöglicht es, Premiumprodukte für komplexe Fälle zu erhalten und gleichzeitig standardisierte Transplantate und Membranen für häufige Eingriffe einzuführen. Prognosen für den Markt für regenerative Zahnprodukte sollten daher nicht nur das demografische Wachstum, sondern auch die Umwandlung klinischer Kapazitäten in regenerative Behandlungen berücksichtigen. Partnerschaften mit regionalen Distributoren, zahnmedizinischen Ausbildungseinrichtungen und Spezialistennetzwerken können Markteintrittshürden reduzieren. Unternehmen mit skalierbarer Produktion und Erfahrung im regulatorischen Bereich sind in der Lage, validierte Technologien in neue Märkte zu übertragen und gleichzeitig ihre Geschäftsmodelle an die Kaufkraft und die Gesundheitsinfrastruktur anzupassen.
Integrierte Regenerationslösungen für Fachkliniken
Spezialisierte Zahnkliniken legen zunehmend Wert auf Lösungen, die komplette Behandlungsabläufe vereinfachen, anstatt auf einzelne Materialien. Dies bietet die Möglichkeit, Membranen, Transplantatmaterialien, chirurgische Instrumente, digitale Planungsunterstützung und klinische Schulungen zu koordinierten Angeboten zu kombinieren. Solche Modelle können die Konsistenz der Behandlungsabläufe verbessern und gleichzeitig die Anzahl der Lieferanten reduzieren, mit denen Kliniker zusammenarbeiten müssen. Der Marktbericht für regenerative Zahnprodukte überschneidet sich zunehmend mit Implantologie, Parodontologie, Oralchirurgie und digitaler Zahnmedizin, wodurch die kategorienübergreifende Integration wirtschaftlich relevant wird. Anbieter können sich auf hochkarätige Spezialkliniken konzentrieren, bei denen komplexe Fälle ein breiteres Portfolio rechtfertigen. Evidenzbasierte Protokolle, Unterstützung im Bestandsmanagement und praxisorientierte Schulungen können die Kundenbeziehungen stärken, ohne dass aggressive Preisgestaltung erforderlich ist. Die größten Chancen ergeben sich voraussichtlich dort, wo integrierte Lösungen nachweislich Reibungsverluste im Arbeitsablauf reduzieren oder die Vorhersagbarkeit der Behandlung verbessern.
Aktuelle Entwicklungen
- April 2026: Die Geistlich Pharma AG präsentierte Geistlich Bio-Gide Forte auf dem Internationalen Osteologie-Symposium in Wien für den europäischen Markt. Die Kollagenmembran positioniert sich als fortschrittliche regenerative Lösung mit erhöhter Festigkeit, verbesserter Stabilität und einfacherer Handhabung. Die Markteinführung war Teil einer umfassenderen Portfolioerweiterung mit neuen Technologien, strategischen Partnerschaften und der geplanten Produkteinführung in über 40 Ländern.
- Januar 2026: Die Geistlich Pharma AG hat Istvan Galo mit Wirkung zum 1. Februar 2026 zum Chief Commercial Officer ernannt. Er übernimmt die Verantwortung für die weltweite Vertriebsorganisation. Das Unternehmen gab bekannt, dass seine Expansionsstrategie die Erschließung neuer Regionen, Kundensegmente und Vertriebskanäle umfasst und die Einführung von 20 Produkten in über 40 Ländern bis Ende 2026 vorsieht.
- Juni 2026: ORTHOCELL LTD wurde in der Spotlight-Serie von AusBiotech vorgestellt. Im Fokus standen die Aktivitäten des Unternehmens im Bereich der regenerativen Medizin, insbesondere der Reparatur von Knochen, Nerven und Weichgewebe. ORTHOCELL LTD sprach außerdem über die internationale Vermarktung und die Partnerschaft mit BioHorizons zur Unterstützung des Vertriebs der Striate+ Produkte für die dentale Knochen- und Geweberegeneration. Dies unterstreicht die Expansion des Unternehmens im Bereich regenerativer Zahnanwendungen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -