
Marché des produits de régénération dentaire : taille et croissance 2034
Taille et prévisions du marché des produits de régénération dentaire (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (membrane régénératrice, matériau de substitution osseuse, autres) ; utilisateur final (clinique dentaire, hôpital, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00016641
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
3,85 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,24 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,26 %
taux de croissance
Marché adressable
50 milliards de dollars US
(2026-2034)
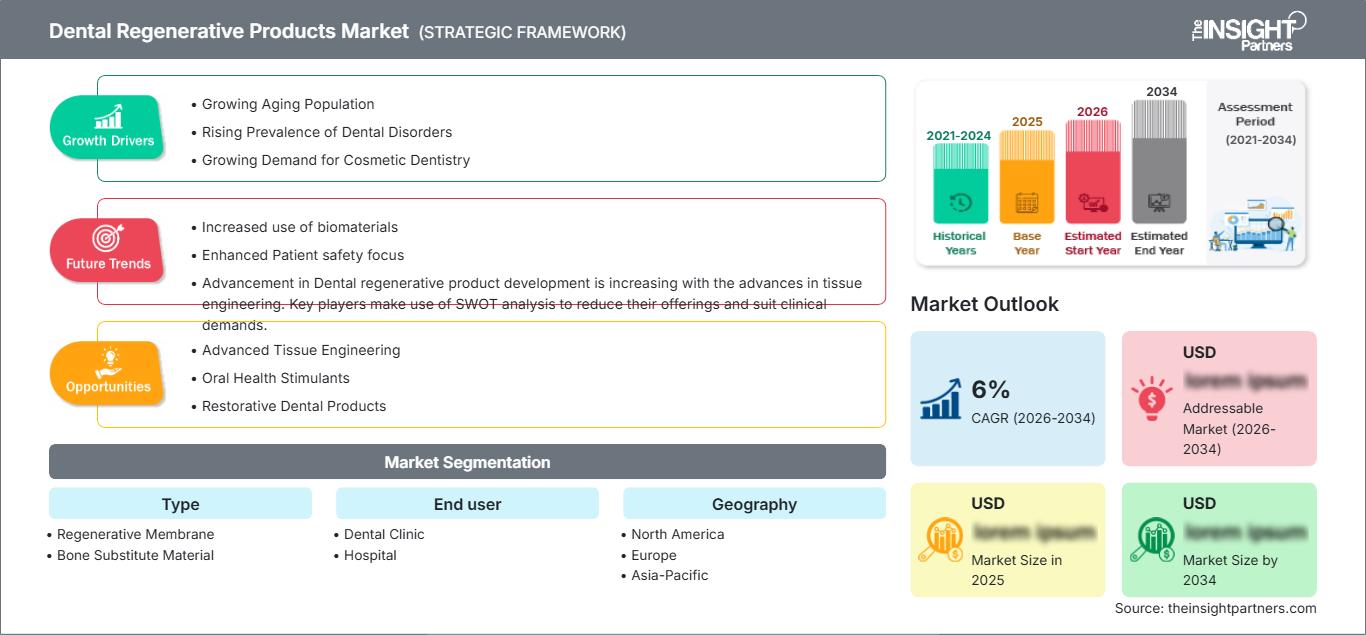
Le marché des produits de régénération dentaire était évalué à 3,85 milliards de dollars américains en 2025 et devrait atteindre 7,24 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 7,26 % sur la période 2026-2034. Il comprend les membranes régénératrices et les substituts osseux utilisés pour la régénération des tissus durs et mous lors des traitements dentaires. La croissance de ce marché est liée à des traitements tels que la chirurgie implantaire, la parodontie, la préservation de la crête alvéolaire et l'importance croissante de la prévisibilité dans la régénération tissulaire.
Le marché nord-américain est structurellement important en raison de la présence d'une industrie de l'implantologie bien établie, de cliniques dentaires spécialisées et d'une utilisation accrue des biomatériaux. Selon les perspectives du marché des produits de régénération dentaire, le taux de croissance annuel composé régional prévu pour la période 2026-2034 se situera entre 7,8 % et 8,5 %. La demande sera principalement alimentée par le vieillissement de la population, la parodontie, la préparation du site implantaire et les procédures de traitement régénératif mini-invasives.
Analyse et perspectives du marché des produits de régénération dentaire
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 36 à 40 % sur le marché des produits de régénération dentaire en 2025 et connaître une croissance annuelle composée de 7,8 à 8,5 % entre 2026 et 2034, grâce à des procédures d'implants matures, une infrastructure spécialisée, des voies de remboursement établies et une forte adoption des biomatériaux.
- États-Unis : On estime que les États-Unis représenteront 78 à 82 % des revenus de l'Amérique du Nord en 2025 et connaîtront une croissance annuelle composée de 7,9 à 8,6 % entre 2026 et 2034, reflétant un volume élevé d'interventions et la disponibilité de spécialistes.
- Europe : La part de l'Europe est estimée à 25-29 % en 2025 et à un TCAC de 6,7-7,5 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant soutenus par des laboratoires dentaires de pointe et l'adoption de traitements régénératifs.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 22 à 26 % en 2025 et un TCAC de 8,0 à 9,0 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud et de l'Inde, où l'infrastructure dentaire et la sensibilisation aux implants sont en plein essor.
- Segment le plus important : Les matériaux de substitution osseuse devraient représenter une part de marché de 58 à 62 % en 2025, avec un TCAC de 7,0 à 7,8 % entre 2026 et 2034, reflétant leur large utilisation dans la préparation des sites d’implantation et la reconstruction osseuse.
- Segment à forte croissance : Les cliniques dentaires devraient représenter une part de marché de 43 à 47 % en 2025 et un TCAC de 8,0 à 8,8 % entre 2026 et 2034, bénéficiant des flux de travail ambulatoires et de l'adoption croissante des spécialistes.
- Principales sociétés analysées en détail : Institut Straumann AG, Zimmer Biomet Holdings, Inc., ORTHOCELL LTD, Millennium Dental Technologies, Inc., SigmaGraft, Inc., Provia Laboratories, LLC, Lynch Biologics, LLC, Ethoss Regeneration Ltd, Integra LifeSciences Corporation, Datum Dental Ltd et Geistlich Pharma AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
On observe une préférence croissante pour les biomatériaux faciles à manipuler tout en assurant une cicatrisation prévisible. L'utilisation de biomatériaux tels que les membranes de collagène, les greffons particulaires, les matériaux fluides et les matériaux synthétiques s'est accrue pour compléter la planification implantaire et la régénération guidée. Par ailleurs, la fabrication de biomatériaux plus standardisés, stériles et prêts à l'emploi est de plus en plus courante, ce qui facilite leur manipulation.
L'importance des pays émergents devrait croître significativement au cours de la période prévisionnelle, les fabricants adaptant leurs produits au pouvoir d'achat du marché. Grâce à une réglementation adéquate, à la formation des spécialistes et à des investissements dans les réseaux de distribution, l'adoption des biomatériaux se poursuivra. Le succès sur le marché ne dépendra pas de biomatériaux novateurs, mais de leur performance et de leur facilité d'utilisation.
Portée du rapport sur le marché des produits de régénération dentaire
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,85 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,24 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,26% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des produits de régénération dentaire
La croissance du marché des produits de régénération dentaire est principalement due à la perte de dents, aux défauts parodontaux, aux insuffisances du site implantaire et aux besoins de préservation de la crête alvéolaire. Ce marché regroupe des fournisseurs de matières premières, des entreprises de traitement des tissus, des fabricants d'implants dentaires, des distributeurs, des cliniques dentaires, des hôpitaux, des laboratoires et des spécialistes. Les substituts osseux servent de support et comblent les volumes, tandis que les membranes préservent l'espace de régénération et limitent les mouvements des tissus mous.
Les produits de régénération dentaire présentant une consistance particulaire homogène, une résorption prévisible, un conditionnement stérile et une facilité de préparation sont de plus en plus recherchés. Si les membranes de collagène conservent un rôle important dans la régénération osseuse et tissulaire, les matériaux synthétiques offrent aux fabricants la possibilité d'améliorer la reproductibilité et de réduire la dépendance aux dons de tissus. Par ailleurs, les stratégies de distribution mettent de plus en plus l'accent sur la formation des spécialistes, car la sélection et la préparation adéquates des cas influencent les résultats cliniques.
Le rapport sur le paysage concurrentiel du marché des produits de régénération dentaire révèle une structure composée d'entreprises diversifiées en technologies dentaires et d'entreprises spécialisées dans la régénération. Institut Straumann AG propose des portefeuilles diversifiés de produits de régénération, tandis que Zimmer Biomet Holdings, Inc. bénéficie d'une longue expérience dans le domaine des biomatériaux dentaires. La différenciation de Geistlich Pharma AG, Integra LifeSciences Corporation, ORTHOCELL LTD et SigmaGraft, Inc. repose sur leurs biomatériaux, leurs technologies à base de collagène, leurs produits tissulaires ou leurs plateformes de régénération.
Les tendances actuelles en matière d'investissement s'orientent vers la diversification, l'expansion géographique, la production de données probantes et l'intégration dans les processus de soins. Geistlich Pharma AG se concentre sur les marchés émergents et la diversification de son portefeuille, tandis qu'ORTHOCELL LTD associe les technologies à base de collagène à leur commercialisation internationale. Des PME spécialisées comme Ethoss Regeneration Ltd et Datum Dental Ltd peuvent se démarquer grâce à leurs produits, leurs relations avec les cliniciens et les propriétés uniques de leurs matériaux.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des produits de régénération dentaire : Perspectives stratégiques
Perspectives régionales
Marché des produits de régénération dentaire en Amérique du Nord
La région Amérique du Nord devrait représenter entre 36 et 40 % du chiffre d'affaires mondial en 2025, avec un taux de croissance annuel composé de 7,8 à 8,5 % jusqu'en 2034. L'Amérique du Nord bénéficie d'une implantologie bien établie, d'une parodontie spécialisée, d'une solide expertise en matière de préservation tissulaire et de réseaux de distribution dentaire performants. Les États-Unis contribuent à hauteur de 78 à 82 % au chiffre d'affaires total de l'Amérique du Nord, tandis que le Canada et le Mexique constituent des marchés plus modestes mais en pleine croissance. La préparation du site implantaire, l'augmentation de la crête alvéolaire et la régénération parodontale demeurent des applications clés.
L'expertise clinique est favorisée par les laboratoires dentaires, les chirurgiens buccaux, les parodontistes et les praticiens libéraux capables d'utiliser des biomatériaux de pointe. De plus, la connaissance approfondie des réglementations relatives aux greffes et aux membranes est un atout précieux pour la commercialisation par les fournisseurs reconnus. Dans ce contexte, les fabricants accordent une grande importance à la facilité d'utilisation et au confort de leurs produits, l'efficacité des procédures étant primordiale en ambulatoire.
Marché américain des produits de régénération dentaire
Les États-Unis représentaient 78 à 82 % du chiffre d'affaires généré en Amérique du Nord en 2025 et devraient afficher un taux de croissance annuel composé (TCAC) de 7,9 à 8,6 % entre 2025 et 2034. Cette position dominante s'explique par des facteurs tels que la capacité à poser des implants, les compétences en parodontie, le grand nombre de spécialistes et la disponibilité de biomatériaux dentaires de pointe. Des acteurs clés comme Institut Straumann AG, Zimmer Biomet Holdings, Inc., Integra LifeSciences Corporation, Geistlich Pharma AG et ORTHOCELL LTD opèrent via les circuits de distribution des solutions régénératives ou dentaires.
On observe une augmentation du recours aux procédures régénératives en ambulatoire, pouvant être associées à d'autres interventions telles que l'extraction, la pose d'implants, la préservation de la crête alvéolaire et le traitement parodontal. Les cabinets dentaires demeurent les principaux acheteurs, tandis que les hôpitaux conservent un rôle important dans la réalisation d'interventions chirurgicales et médicales buccales complexes. La différenciation des produits reposera de plus en plus sur leurs propriétés de résorption, leur manipulation, leur conservation et les dossiers cliniques associés.
Marché européen des produits de régénération dentaire
L'Europe devrait représenter entre 25 et 29 % du chiffre d'affaires mondial en 2025 et connaître une croissance annuelle composée (TCAC) de 6,7 à 7,5 % jusqu'en 2034. L'Allemagne est le premier marché national, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. L'Allemagne bénéficie d'une industrie dentaire de pointe, de cabinets spécialisés et d'une pratique bien établie des techniques de régénération implantaire.
Le Royaume-Uni propose des soins parodontaux spécialisés et connaît une popularité croissante des approches régénératives fondées sur des preuves. En Allemagne, l'accent est mis sur l'implantologie moderne et la qualité des biomatériaux, tandis qu'en France et en Italie, on trouve de nombreux centres spécialisés et laboratoires. En Espagne, l'implantologie dentaire et le tourisme dentaire facilitent ce développement. La réglementation, les preuves cliniques et la traçabilité des produits influencent les décisions d'achat dans la région. Les entreprises européennes ont la possibilité de tirer parti des réseaux scientifiques pour produire des membranes de collagène et des produits régénératifs.
Marché des produits de régénération dentaire en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 22 et 26 % du marché en 2025 et connaître un taux de croissance annuel composé (TCAC) de 8,0 à 9,0 % entre 2025 et 2034. La Chine est considérée comme le principal acteur du marché, avec des contributions significatives du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Le vieillissement de la population, la sensibilisation accrue à la santé bucco-dentaire, le développement des infrastructures spécialisées et l'essor des implants sont les principaux moteurs de l'utilisation des biomatériaux régénératifs.
L'Inde et la Chine présentent un potentiel de croissance considérable, tandis que le Japon et la Corée du Sud sont technologiquement avancés. L'Australie bénéficie d'infrastructures et d'une réglementation spécialisées. Les fabricants adaptent de plus en plus leurs emballages, leurs prix et leurs méthodes de formation aux besoins locaux. Les investissements du secteur dans les dispositifs médicaux et l'amélioration des infrastructures dentaires devraient stimuler leur utilisation, même si l'accessibilité financière et la disponibilité constituent les principaux freins.
Marché des produits de régénération dentaire au Moyen-Orient et en Afrique
La croissance de la demande au Moyen-Orient et en Afrique devrait se situer entre 6 et 7 % par an jusqu'en 2034. L'Arabie saoudite, leader régional, est le principal moteur de cette croissance, suivie des Émirats arabes unis et de l'Afrique du Sud. Les investissements dans les établissements de santé privés, le développement de centres dentaires spécialisés, le tourisme médical et le développement des infrastructures favorisent la mise en œuvre de solutions de médecine régénérative de pointe.
L’Arabie saoudite et les Émirats arabes unis affichent une forte capacité d’investissement dans les infrastructures de santé modernes, tandis que l’Afrique du Sud dispose d’un réseau de dentistes relativement développé. Les autres marchés du Moyen-Orient et d’Afrique du Nord se caractérisent par leur fragmentation et leur forte sensibilité aux prix. La capacité d’investissement des économies du Golfe dans le secteur de l’énergie pourrait permettre le développement de produits haut de gamme, mais l’expansion régionale n’est possible que par l’harmonisation de la formation, de la distribution et de la réglementation.
Analyse de segmentation
Taper
Le segment « Type » du marché des produits de régénération dentaire devrait connaître une croissance annuelle composée (TCAC) de 7,0 à 7,8 % entre 2026 et 2034. Ce segment est dominé par les matériaux de substitution osseuse, qui pallient les déficits de volume liés à la pose d’implants et à la reconstruction. Les membranes régénératrices complètent les greffes en maintenant l’espace et en limitant la migration indésirable des tissus mous, ce qui favorise une utilisation croisée importante des produits.
- Membrane régénératrice : Le collagène et les membranes apparentées favorisent la régénération osseuse et tissulaire guidée en maintenant une barrière protectrice au niveau des lésions. La demande se porte sur des produits souples, résorbables et faciles à manipuler, qui permettent d’éviter des interventions de retrait secondaires.
- Matériaux de substitution osseuse : Les substituts osseux occupent une place prépondérante car ils permettent de combler les défauts et de servir de support à la régénération osseuse. Leur utilisation couvre la préservation de la crête alvéolaire, l’augmentation osseuse, les interventions sinusales et la reconstruction du site implantaire.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 7,5 % à 8,3 % entre 2026 et 2034. Les cliniques dentaires constituent un canal d'adoption majeur, car de nombreuses interventions de médecine régénérative y sont pratiquées en ambulatoire. Les hôpitaux demeurent stratégiques pour les chirurgies complexes, les patients présentant des comorbidités et les interventions nécessitant une prise en charge multidisciplinaire plus large.
- Clinique dentaire : Les cliniques intègrent de plus en plus les procédures de régénération dans leurs protocoles d’extraction et d’implantologie. Les greffons et membranes prêts à l’emploi permettent de réduire le temps de préparation, ce qui favorise leur adoption par les parodontistes, les implantologues et les dentistes généralistes.
- Les hôpitaux constituent un cadre essentiel pour la prise en charge des malformations complexes, la reconstruction post-traumatique et les patients nécessitant des soins chirurgicaux coordonnés. Leurs décisions d'achat privilégient les données probantes, la stérilité, la continuité des approvisionnements et la polyvalence des procédures.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Clinique dentaire |
Haut |
Régénération au fauteuil |
Mise à l'échelle |
|
Hôpital |
Moyen |
Reconstruction complexe |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des produits de régénération dentaire
L'augmentation des interventions implantaires accroît l'utilisation des matériaux régénératifs.
L'utilisation croissante des implants dentaires accroît le nombre de cas nécessitant un volume osseux adéquat et une prise en charge appropriée des tissus mous. Les patients présentant une résorption osseuse peuvent nécessiter une greffe ou une intervention à base de membrane avant ou pendant la pose de l'implant, générant ainsi une demande récurrente de produits de régénération. L'impact commercial dépasse le cadre des fabricants d'implants, car chaque intervention de régénération supplémentaire peut engendrer une demande en matériaux de greffe, membranes, accessoires de fixation et autres fournitures chirurgicales. Les fournisseurs de produits bénéficient donc de la complexité et du volume croissants des interventions. La formation clinique est primordiale, car le choix des matériaux dépend de la morphologie du défaut, des objectifs de cicatrisation et de la technique chirurgicale. Les entreprises qui intègrent les biomatériaux aux protocoles implantaires peuvent fidéliser leur clientèle en prenant en compte les différentes étapes du traitement plutôt qu'en vendant des produits de régénération isolés.
Préférence pour une régénération minimalement invasive et prévisible
Les praticiens recherchent de plus en plus des produits régénératifs qui réduisent la complexité chirurgicale tout en garantissant une cicatrisation prévisible. Les membranes résorbables peuvent éviter les procédures de retrait, tandis que les greffons fluides ou préhydratés simplifient la préparation et la mise en place. Ces caractéristiques permettent de réduire le temps de manipulation au fauteuil et d'améliorer la régularité des flux de travail, notamment dans les cabinets dentaires à forte activité. L'impact sur le marché est significatif, car la facilité d'utilisation devient un critère de choix de plus en plus important, au même titre que la performance biologique. Les fabricants qui démontrent une résorption fiable, une manipulation stable, des caractéristiques particulaires contrôlées et une intégration tissulaire appropriée peuvent se démarquer sur un marché très concurrentiel. Cette évolution encourage également l'innovation en matière de conditionnement, d'applicateurs et de systèmes d'administration. À mesure que les flux de travail cliniques se standardisent, la facilité d'utilisation des produits peut influencer les décisions d'achat autant que de légères différences dans leur composition.
Expansion de la dentisterie régénérative dans les systèmes de soins émergents
Le développement des infrastructures dentaires dans les économies émergentes élargit l'accès à l'implantologie et aux soins parodontaux spécialisés, créant ainsi de nouvelles opportunités pour les produits de régénération. Les centres dentaires urbains d'Asie-Pacifique et du Moyen-Orient sont de plus en plus à même de réaliser des interventions de pointe qui étaient auparavant concentrées sur les marchés matures. L'impact est le plus marqué là où l'investissement dans le secteur de la santé privée coïncide avec une sensibilisation accrue des patients et le développement du tourisme dentaire. Cependant, l'accessibilité financière demeure un frein, incitant les fournisseurs à développer des variantes de produits économiques sans compromettre leurs performances essentielles. Les partenariats de distribution locaux, la formation des praticiens et les conditionnements adaptés aux spécificités régionales peuvent accélérer l'adoption de ces produits. Les entreprises capables de segmenter leurs portefeuilles en fonction de la complexité clinique et du pouvoir d'achat peuvent étendre leur portée plus efficacement qu'en misant uniquement sur les produits haut de gamme. Cette tendance devrait progressivement diversifier les revenus en réduisant la dépendance aux marchés occidentaux traditionnels.
Tendances futures du marché des produits de régénération dentaire
La conception des biomatériaux évolue vers une précision biologique
Les tendances du marché des produits de régénération dentaire devraient privilégier de plus en plus les biomatériaux conçus pour des environnements de cicatrisation spécifiques, plutôt que les applications générales. Les membranes futures pourraient combiner une stabilité mécanique améliorée à des profils de dégradation adaptés, tandis que les substituts osseux pourraient intégrer des caractéristiques de surface favorisant une adhésion et un remodelage cellulaires prévisibles. Les fabricants devraient également évaluer des combinaisons d'échafaudages, de membranes et de composants bioactifs au sein de systèmes de traitement intégrés. Un recours accru à l'imagerie personnalisée pourrait influencer le choix des matériaux en reliant la géométrie du défaut à la stratégie de régénération. À terme, les données cliniques pourraient évoluer, passant de la performance isolée d'un produit à l'évaluation des résultats tout au long du parcours de soins. Cette évolution pourrait favoriser les fournisseurs disposant de capacités de recherche multidisciplinaires, de solides réseaux cliniques et de la capacité de traduire les connaissances scientifiques sur les biomatériaux en protocoles reproductibles au fauteuil.
La planification numérique relie la régénération aux flux de travail implantaires
La planification numérique des traitements devrait être de plus en plus intégrée à la prise de décision en matière de régénération osseuse. L'imagerie tridimensionnelle permet de caractériser la morphologie du défaut, la position de l'implant, le volume osseux disponible et les contraintes anatomiques avant l'intervention. Avec une intégration accrue des plateformes logicielles, les exigences de régénération pourraient être prises en compte plus tôt dans la conception du traitement, au lieu d'être sélectionnées après l'apparition de défauts chirurgicaux. Cette approche pourrait favoriser une planification plus standardisée pour l'augmentation de la crête alvéolaire, la régénération guidée et la gestion complexe des sites implantaires. Les flux de travail futurs pourraient également relier les dossiers numériques à la production en laboratoire et aux dispositifs de régénération personnalisés. Sur le plan commercial, cela implique une évolution vers l'interopérabilité, où les fournisseurs de biomatériaux rivalisent de plus en plus sur la compatibilité des flux de travail et le support numérique. Les entreprises qui associent les produits de régénération à la planification, à la formation et au guidage procédural peuvent renforcer leur différenciation sans dépendre uniquement de la chimie des nouveaux matériaux.
Opportunités du marché des produits de régénération dentaire
Expansion grâce à des portefeuilles de biomatériaux sur les marchés émergents
Les marchés émergents offrent aux fabricants une opportunité stratégique de développer des gammes de produits régénératifs à moindre coût, adaptées aux besoins cliniques courants. Plutôt que de simplement baisser les prix, les fournisseurs peuvent repenser le conditionnement, la taille des produits, les modèles de distribution et les programmes de formation en fonction du volume d'interventions locales. Une gamme de produits à plusieurs niveaux permet de réserver les produits haut de gamme aux cas complexes tout en proposant des greffes et des membranes standardisées pour les interventions à forte fréquence. Les prévisions du marché des produits de régénération dentaire doivent donc prendre en compte non seulement l'expansion démographique, mais aussi la conversion des capacités cliniques en volumes d'interventions régénératives. Les partenariats avec des distributeurs régionaux, des organismes de formation dentaire et des réseaux de spécialistes peuvent faciliter l'entrée sur le marché. Les entreprises disposant d'une capacité de production à grande échelle et d'une solide expérience réglementaire sont bien placées pour transférer des technologies validées sur de nouveaux marchés, tout en adaptant leurs modèles commerciaux au pouvoir d'achat et à l'infrastructure de santé.
Solutions de régénération intégrées pour les cliniques spécialisées
Les cliniques dentaires spécialisées privilégient de plus en plus les solutions qui simplifient les parcours de soins complets plutôt que les matériaux individuels. Cela crée une opportunité de combiner membranes, matériaux de greffe, instruments chirurgicaux, aide à la planification numérique et formation clinique au sein d'offres coordonnées. De tels modèles peuvent améliorer la cohérence des procédures tout en réduisant le nombre de fournisseurs que les praticiens doivent gérer. Le rapport sur le marché des produits de régénération dentaire couvre de plus en plus l'implantologie, la parodontie, la chirurgie buccale et la dentisterie numérique, ce qui rend l'intégration intersectorielle pertinente sur le plan commercial. Les fournisseurs peuvent prioriser les comptes clients spécialisés à forte valeur ajoutée, où les cas complexes justifient des gammes de produits plus étendues. Des protocoles fondés sur des preuves, un soutien à la gestion des stocks et une formation pratique peuvent renforcer les relations sans nécessiter de prix agressifs. Les meilleures opportunités devraient émerger là où les solutions intégrées réduisent de manière tangible les frictions dans le flux de travail ou améliorent la prévisibilité des traitements.
Développements récents
- Avril 2026 : Geistlich Pharma AG a lancé Geistlich Bio-Gide Forte lors du Symposium international d’ostéologie de Vienne, destiné au marché européen. Cette membrane de collagène se positionne comme une solution régénérative avancée, offrant une résistance accrue, une stabilité améliorée et une manipulation simplifiée. Ce lancement s’inscrit dans une stratégie d’expansion plus large, comprenant de nouvelles technologies, des partenariats stratégiques et le déploiement prévu de produits dans plus de 40 pays.
- Janvier 2026 : Geistlich Pharma AG nomme Istvan Galo au poste de directeur commercial, à compter du 1er février 2026. Il sera responsable de l’organisation des ventes mondiales. L’entreprise indique que sa stratégie d’expansion comprend de nouvelles régions, de nouveaux segments de clientèle et de nouveaux canaux de distribution, ainsi que le lancement de 20 produits dans plus de 40 pays d’ici fin 2026.
- Juin 2026 : ORTHOCELL LTD a été mise en avant dans la série Spotlight d’AusBiotech, soulignant ses activités en médecine régénérative pour la réparation osseuse, nerveuse et des tissus mous. L’entreprise a également abordé sa commercialisation internationale et son partenariat avec BioHorizons, qui soutient la distribution des produits de régénération osseuse et tissulaire dentaire Striate+, renforçant ainsi son expansion dans le domaine des applications dentaires régénératives.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -