
Markt für essbare Verpackungen: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für essbare Verpackungen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Quelle (pflanzlich, tierisch); Rohstoff (Seetang und Algen, Polysaccharide, Lipide, Sonstige); Endverwendung (Lebensmittel und Getränke, Pharmazeutika); Verpackungsprozess und -system (antimikrobiell, Nanotechnologie, Elektrohydrodynamik, Beschichtungen, Mikroorganismen) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008585
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 30, 2026


Marktgröße 2025
5,66 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
9,13 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,46 %
Wachstumsrate
Adressierbarer Markt
67,08 Mrd. US-Dollar
(2026–2034)
Der Markt für essbare Verpackungen wurde 2025 auf 5,66 Milliarden US-Dollar geschätzt und soll bis 2034 auf 9,13 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,46 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum wird durch den zunehmenden Druck zur Reduzierung von Einwegplastik, die wachsende Kommerzialisierung essbarer Folien und deren Verwendung in der Lebensmittel- und Getränkeindustrie, der Pharmaindustrie und im Bereich der Nahrungsergänzungsmittel begünstigt. Innovationen im Bereich von Materialien wie Seetang, Algen, Polysacchariden und Lipiden tragen zur steigenden Marktrelevanz bei. Anwendungsspezifische Materialien und die Validierung der Angaben zur Essbarkeit, Wasserlöslichkeit und/oder Kompostierbarkeit werden den Markt weiterhin prägen.
In Nordamerika wird das Marktwachstum für essbare Verpackungen im Zeitraum 2026–2034 voraussichtlich durch eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,0–5,8 % gestützt. Zu den wichtigsten Markttreibern zählen staatliche Vorschriften zu Kunststoffen, Innovationen bei Portionsbeuteln für die Gastronomie sowie Investitionen von Marken in kompostierbare und lebensmittelechte Barriere-Materialien. Nordamerika verfügt über eine etablierte Infrastruktur für die Verpackung von Lebensmitteln, bietet Risikokapital für junge Unternehmen und fördert die Zusammenarbeit von Materiallieferanten und Konsumgüterherstellern. Verbraucher bevorzugen Verpackungslösungen, die Abfall möglichst unauffällig gestalten und keine Anpassungen der Abfüll- und Vertriebsprozesse erfordern.
Marktanalyse und Einblicke für essbare Verpackungen
- Nordamerika: Marktanteil von 31–35 % im Jahr 2025 und durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 5,0 und 5,8 %. Die Markteinführung wird von Premium-Gastronomie, Getränken und Nahrungsergänzungsmitteln angeführt, wo Marken höhere Materialkosten auffangen können.
- USA: Marktanteil von 78–82 % in Nordamerika im Jahr 2025 und durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 5,1 und 5,9 %. Die Nachfrage wird durch verpackte Snacks, auflösbare Folien und erste Pilotprojekte von nachhaltigkeitsorientierten Lebensmittelmarken gestützt.
- Europa: Marktanteil essbarer Verpackungen im Jahr 2025 von 27–31 % und durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 5,2–6,0 %. Großbritannien, Deutschland, Frankreich, Italien und Spanien sind führend durch Maßnahmen zur Einschränkung von Plastik und Ziele für Kreislaufverpackungen.
- Asien-Pazifik: Marktanteil im Jahr 2025 von 24–28 % und durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 6,0 und 6,8 %. China, Indien, Japan, Südkorea und Australien profitieren von der Verfügbarkeit von Algen, Lebensmittelinnovationen und Vorgaben für nachhaltige Verpackungen.
- Größtes Segment: Lebensmittel und Getränke hielten 2025 einen Marktanteil von 68–72 % und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,4–6,2 % im Zeitraum 2026–2034, angetrieben durch Beutel, Überzüge, Folien und neuartige Gastronomieformate.
- Wachstumsstarkes Segment: Meeresalgen und Seetang erreichten 2025 einen Marktanteil von 34–38 % und verzeichneten im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,2–7,0 %, was auf reichlich vorhandene marine Rohstoffe und starke filmbildende Eigenschaften zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Devro plc, EnviGreen Biotech India Private Limited, Evoware, Incredible Eats, Inc., JRF Technology, LLC, MonoSol, LLC, Nagase America LLC, Notpla Limited, TIPA Corp Ltd., Xampla Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Trend der Technologieentwicklung im Markt für essbare Verpackungen geht von neuartigen Produkten hin zu essbaren Verpackungssystemen. Produkte der ersten Generation umfassten essbare Löffel, Wasserbällchen und sich auflösende Folien, während Innovationen späterer Generationen Barriereverpackungen, Sauerstoffabsorber, antimikrobielle Mittel und skalierbare Prozesstechnologien beinhalten. Hersteller suchen nach Möglichkeiten, Extrusion, Gießen, Beschichten und Verkapseln in Materialien aus natürlichen Polymeren zu integrieren, die lebensmittelechte, sensorische und haltbarkeitsrelevante Eigenschaften aufweisen müssen. Zukünftige Wachstumstreiber werden das Ökosystem der Rohstofflieferkette im asiatisch-pazifischen Raum, der Druck europäischer Regulierungsbehörden und Pilotversuche nordamerikanischer Unternehmen sein. Der Fokus verlagert sich auf Investitionen in Pflanzenproteinfolien, Algenfolienbeschichtungen und sich auflösende Beutelmaterialien, die mit bestehenden Abfüllmaschinen kompatibel sind.
Berichtsumfang zum Markt für essbare Verpackungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,66 Milliarden US-Dollar |
| Marktgröße bis 2034 | 9,13 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,46 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für essbare Verpackungen
Das Marktwachstum für essbare Verpackungen wird maßgeblich von der Problematik des Plastikmülls, dem Nachhaltigkeitsstreben von Marken sowie der Nachfrage nach Verpackungen bestimmt, die nicht nur haltbar machen, sondern auch die Abfallerzeugung minimieren. Lebensmittel- und Getränkehersteller evaluieren essbare Folien für Süßwaren, Trockenmischungen, Getränkekapseln und Soßenbeutel. Auflösbare Folien, die sowohl für die einfache Einzeldosis-Einnahme als auch für ein verbessertes Erscheinungsbild von pharmazeutischen und nutrazeutischen Produkten eingesetzt werden können, befinden sich derzeit in der Entwicklungsphase. Die Wertschöpfungskette des Marktes umfasst Anbieter mariner Biomasse, Stärke- und Hydrokolloidehersteller, Anbieter von Lipidformulierungen, Beschichter, Verarbeiter, Markeninhaber und Zertifizierungsstellen. Die Angebotsfaktoren sind weiterhin anfällig für Probleme wie die Verfügbarkeit und Konsistenz von Rohstoffen, die Kosten der lebensmittelkonformen Verarbeitung und die Wirksamkeit von Barrieren.
Der Marktbericht für essbare Verpackungen zeichnet ein wettbewerbsintensives Umfeld, das von Anbietern spezialisierter Materialien dominiert wird. Notpla Limited und Xampla Limited erzielen Fortschritte bei Algen und pflanzlichen Proteinersatzstoffen, während MonoSol, LLC und Nagase America LLC Expertise im Bereich wasserlöslicher und Spezialmaterialien bieten. Devro plc verfügt über Erfahrung mit essbaren Kollagenhüllen, und TIPA Corp Ltd ist ein wichtiger Akteur im Bereich kompostierbarer flexibler Verpackungen. Die Positionierung hängt zunehmend von der Demonstration von Lebensmittelsicherheit, wirtschaftlicher Skalierbarkeit und der Kompatibilität mit bestehenden Verpackungsmaschinen ab. Evoware und EnviGreen Biotech India Private Limited sind wichtige Akteure der asiatischen Innovationslandschaft, und Incredible Eats, Inc. und JRF Technology, LLC bedienen Nischenmärkte für essbares Besteck und Funktionsfolien. Die Zusammenarbeit mit Gastronomiebetrieben, Herstellern von Nahrungsergänzungsmitteln und Weiterverarbeitern wird höchstwahrscheinlich den Erfolg verschiedener Technologien im größeren Maßstab bestimmen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
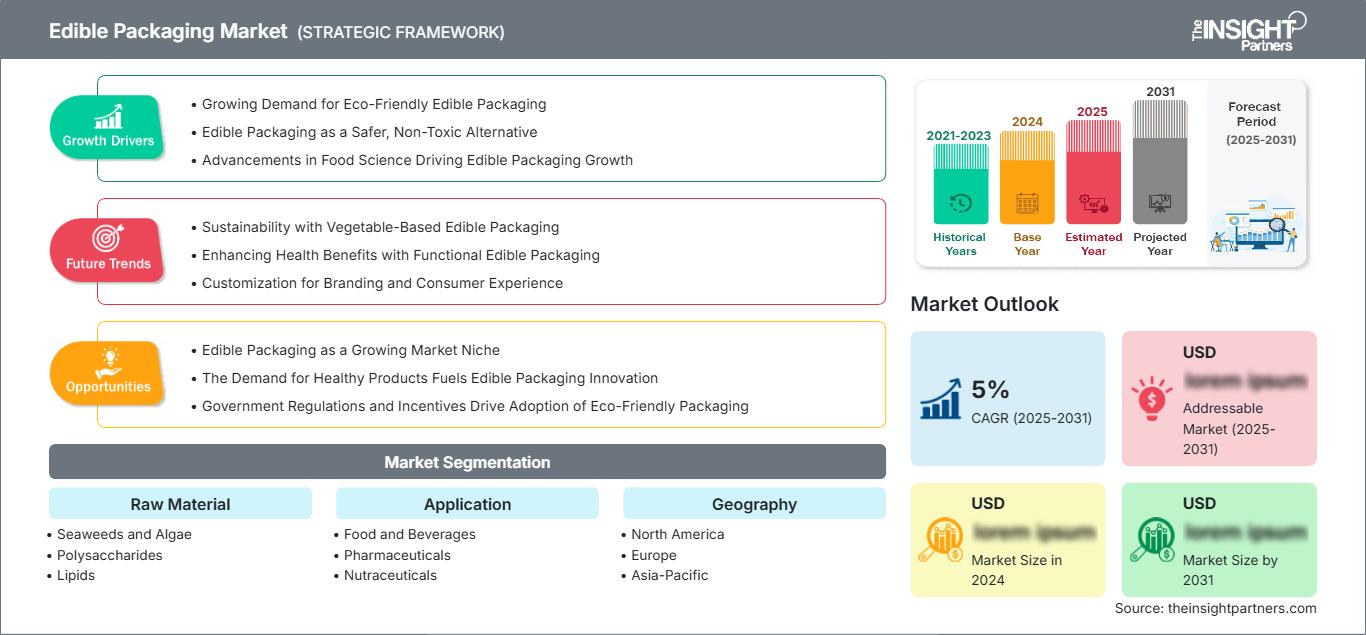
Markt für essbare Verpackungen: Strategische Einblicke
Regionale Einblicke
Markt für essbare Verpackungen in Nordamerika
Nordamerika erwirtschaftete 2025 31–35 % des weltweiten Umsatzes und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen. Der Marktanteil essbarer Verpackungen zeugt von einer hohen Nachfrage nach verpackten Lebensmitteln, einem wachsenden Bewusstsein für das Problem des Plastikmülls und Experimenten mit auflösbaren Folien und essbarem Geschirr. Amerikanische und kanadische Marken testen in Pilotprojekten die Verbraucherreaktion, bevor sie essbare Verpackungen in größerem Umfang einführen. Die Region birgt dank Risikokapitalinvestitionen, Fachwissen über Lebensmittelkontaktmaterialien und dem Druck des Einzelhandels, nicht recycelbare Verpackungen zu eliminieren, weiteres Wachstumspotenzial. Die Akzeptanz essbarer Verpackungen wird jedoch durch die Anforderungen an Geschmacksneutralität, Feuchtigkeitsbeständigkeit, Allergenkennzeichnung und verlängerte Haltbarkeit eingeschränkt.
US-Markt für essbare Verpackungen
Die USA trugen 2025 zu 78–82 % zum nordamerikanischen Umsatz bei, und die durchschnittliche jährliche Wachstumsrate (CAGR) wird bis 2034 voraussichtlich zwischen 5,1 und 5,9 % liegen. Die Stärken des Unternehmens liegen in Spezialmaterialien, Funktionsfolien und Innovationen für die Gastronomie. Zu den technischen Beiträgen zählen MonoSol, LLC, JRF Technology, LLC, Incredible Eats, Inc. und Nagase America LLC. Die Anwendungsbereiche umfassen Einzelportionsgetränke, Süßwarenverpackungen, Pulverbeutel, essbares Besteck und Nahrungsergänzungsmittel. Markenhersteller bevorzugen Pilotprojekte, die es ermöglichen, über die Verpackung Botschaften zu Komfort und Nachhaltigkeit zu vermitteln, ohne den Geschmack der Produkte zu beeinträchtigen. Die Lebensmittelhygienevorschriften erfordern bei Lebensmittelfolien für Produkte mit Feuchtigkeitsgehalt kontrollierte Markteinführungen.
Europäischer Markt für essbare Verpackungen
Europa hatte 2025 einen Marktanteil von 27–31 % und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–6,0 % wachsen. Großbritannien hält den größten Marktanteil, was auf Verpackungsaktivitäten mit Algen, Versuche im Gastronomiebereich und Bemühungen gegen Einwegplastikverpackungen zurückzuführen ist. Deutschland profitiert von seinen Kompetenzen im Verpackungswesen, dem Engagement des Einzelhandels für Nachhaltigkeit und validierten Lebensmittelkontaktlösungen. Frankreich, Italien und Spanien arbeiten an ihrem Potenzial in den Bereichen Süßwaren, Frischwarenbeschichtungen, Gastgewerbe und Feinkost. Europas regulatorische Rahmenbedingungen bieten ein günstiges Testfeld für essbare und kompostierbare Lösungen, wobei Kosteneffizienz von größter Bedeutung ist.
Markt für essbare Verpackungen im asiatisch-pazifischen Raum
Die Region Asien-Pazifik wird 2025 einen Marktanteil von 24–28 % halten und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,8 % wachsen. China dominiert den Markt, während Japan, Südkorea, Indien und Australien durch Innovationen bei Lebensmittelverpackungen, die Verarbeitung von Algen und nachhaltige Strategien einen Beitrag leisten. Die Region profitiert von der Verfügbarkeit von Rohstoffen, was ihr Beschaffungsvorteile verschafft. Zu den Branchenfaktoren zählen der gute Algenanbau, hohe Stärkeverarbeitungskapazitäten und der schnell wachsende Markt für Fertiggerichte. Das Verbot von Einwegplastik in Indien und anderen Ländern liefert ein überzeugendes Argument für die Verwendung essbarer Produkte. Die Akzeptanz wird in den Bereichen Gastronomie, Getränke, Süßwaren und Nahrungsergänzungsmittel höher sein, da die Verbraucher neuen Formaten gegenüber aufgeschlossen sind.
Markt für essbare Verpackungen im Nahen Osten und Afrika
Der Nahe Osten und Afrika werden bis 2034 ein jährliches Wachstum von 4,8–5,6 % verzeichnen. Saudi-Arabien und die Vereinigten Arabischen Emirate haben aufgrund des Bedarfs an nachhaltigen Verpackungslösungen in der Tourismusbranche, bei Fluggesellschaften, im Gastgewerbe und in der gehobenen Gastronomie ein großes Interesse an der Region. Südafrika trägt durch die Modernisierung des Einzelhandels und den Bedarf an verpackten Lebensmitteln ebenfalls dazu bei. Die energiereichen Golfstaaten verfolgen Initiativen zur Kreislaufwirtschaft und zur Entwicklung fortschrittlicher Materialien und bieten damit gezielte Chancen für Innovationen im Bereich essbarer Verpackungen. Fehlende Infrastruktur für Kompostierung und spezialisierte Umwandlungsprozesse könnte das Wachstum jedoch hemmen.
Segmentierungsanalyse
Quelle
Das Rohstoffsegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2 % bis 5,9 % wachsen, getrieben durch die steigende Nachfrage nach pflanzlichen und biologisch abbaubaren Materialien. Der Markt für essbare Verpackungen in diesem Segment erweitert sich aufgrund von Fortschritten bei der Rohstoffgewinnung und -verarbeitung, was eine skalierbare Produktion und verbesserte Produkteigenschaften in der Lebensmittel- und Pharmaindustrie ermöglicht.
- Pflanzen : Sie dominieren aufgrund ihrer reichlichen Verfügbarkeit und geringeren Produktionskosten. Pflanzliche Materialien werden häufig in Lebensmittelverpackungen eingesetzt und bieten biologische Abbaubarkeit sowie Kompatibilität mit großtechnischen Herstellungsverfahren, was sie für die kommerzielle Anwendung sehr attraktiv macht.
- Tierische Materialien : Sie werden hauptsächlich in Spezialanwendungen wie proteinbasierten Folien eingesetzt. Obwohl sie starke Barriereeigenschaften bieten, ist ihre Verbreitung aufgrund von Kosten und ethischen Bedenken begrenzt, obwohl in der Pharma- und Spezialverpackungsbranche weiterhin eine Nischennachfrage besteht.
Rohstoff
Für das Rohstoffsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,8 % bis 6,4 % erwartet, unterstützt durch zunehmende Innovationen bei biologisch abbaubaren Verbindungen. Fortschritte bei Polysacchariden und lipidbasierten Formulierungen verbessern funktionelle Eigenschaften wie Feuchtigkeitsbeständigkeit und verlängerte Haltbarkeit und fördern so deren Anwendung in verschiedenen Endverbraucherbranchen.
- Meeresalgen und Seetang : Sie entwickeln sich aufgrund ihrer natürlichen biologischen Abbaubarkeit und minimalen Umweltbelastung zu einem vielversprechenden Rohstoff. Steigende Investitionen in die Algenzucht und -verarbeitung fördern die kommerzielle Skalierbarkeit und erweitern das Anwendungsspektrum.
- Polysaccharide : Sie werden aufgrund ihrer hervorragenden filmbildenden Eigenschaften und ihrer Verträglichkeit mit Lebensmitteln häufig eingesetzt. Die Nachfrage wird durch ihre Fähigkeit angetrieben, die Festigkeit und Flexibilität von Verpackungen zu verbessern und gleichzeitig deren biologische Abbaubarkeit zu erhalten.
- Lipide : Sie werden aufgrund ihrer Feuchtigkeitsbarriereeigenschaften in Lebensmittelverpackungen eingesetzt. Lipidbasierte Materialien gewinnen zunehmend an Bedeutung in Anwendungen, die eine längere Haltbarkeit und einen verbesserten Produktschutz erfordern.
Endverwendung
Das Endverbrauchersegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6 % bis 6,2 % wachsen, getrieben durch die zunehmende Akzeptanz in der Lebensmittel- und Pharmaindustrie. Steigende Nachfrage nach nachhaltigen Verpackungslösungen und der regulatorische Druck zur Reduzierung von Plastikmüll sind Schlüsselfaktoren für das Wachstum dieses Segments.
- Lebensmittel und Getränke : Stellt aufgrund hoher Konsummengen und steigender Nachfrage nach umweltfreundlichen Verpackungen den größten Anwendungsbereich dar. Die Akzeptanz wird von Schnellrestaurants, Einzelhandelsketten und Lieferdiensten mit Fokus auf Nachhaltigkeit vorangetrieben.
- Pharmazeutika : Gewinnt an Bedeutung für Anwendungen wie Kapselbeschichtungen und Arzneimittelverabreichungssysteme. Das Segment profitiert vom Bedarf an biologisch abbaubaren und wiederverwendbaren Verpackungslösungen in medizinischen Anwendungen.
Verpackungsprozess und -system
Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,0 % bis 6,7 % erwartet, getrieben durch technologische Fortschritte bei Verpackungsmethoden. Die Integration antimikrobieller und nanotechnologiebasierter Verfahren verbessert die Produktleistung und erweitert die Anwendungsmöglichkeiten.
- Antimikrobielle Mittel : Werden zunehmend eingesetzt, um die Lebensmittelsicherheit zu verbessern und die Haltbarkeit zu verlängern. Diese Lösungen gewinnen in Segmenten verpackter Lebensmittel, die längere Lagerzeiten erfordern, an Bedeutung.
- Nanotechnologie : Ermöglicht verbesserte Barriereeigenschaften und strukturelle Integrität. Ihre Anwendung nimmt zu, da sie die Leistung steigert, ohne die biologische Abbaubarkeit zu beeinträchtigen.
- Elektrohydrodynamik : Eine aufstrebende Technik für Präzisionsbeschichtungen und Filmbildung. Sie gewinnt zunehmend an Bedeutung in Hochleistungsverpackungsanwendungen.
- Beschichtungen : Sie werden häufig eingesetzt, um die Haltbarkeit und Feuchtigkeitsbeständigkeit zu verbessern. Beschichtungstechnologien sind entscheidend für die Verbesserung der Funktionalität und des Produktschutzes.
- Mikroorganismen : Sie werden zur natürlichen Konservierung und biologischen Abbaubarkeit eingesetzt. Diese Lösungen gewinnen zunehmend an Bedeutung bei Bio- und Clean-Label-Lebensmittelverpackungen.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Speisen und Getränke |
Hoch |
Nachhaltige Lebensmittel |
Reifen |
|
Pharmazeutika |
Medium |
Bio Delivery |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für essbare Verpackungen
Druck zur Reduzierung von Plastikmüll und Einwegverpackungen
Die Reduzierung von Plastikmüll bleibt der wichtigste strukturelle Treiber, da essbare Materialien schwer recycelbare Verpackungsformate wie Beutel, Verpackungen, Folien und Serviergeschirr ersetzen können. Gastronomiebetriebe und Konsumgütermarken stehen zunehmend unter Druck von Aufsichtsbehörden, Einzelhändlern und Verbrauchern, messbare Fortschritte bei der Reduzierung von Verpackungsabfällen nachzuweisen. Essbare Alternativen können die Entsorgung vereinfachen, da die Verpackung nach Gebrauch verzehrt, aufgelöst oder auf natürliche Weise abgebaut wird. Besonders deutlich wird dies bei Einzelportionen, Getränkekapseln, Veranstaltungen und Schnellrestaurants, wo große Mengen sichtbare Abfallströme erzeugen. Lieferanten, die Haltbarkeit und Unbedenklichkeit beim Verzehr nachweisen können, können den Druck im Bereich Nachhaltigkeit in wiederkehrende Verträge umwandeln. Vertriebsteams nutzen zudem begrenzte Pilotprojekte, um sensorische Reaktionen, Lagerverhalten, Verschlussleistung und Entsorgungsergebnisse vor umfassenderen Beschaffungsentscheidungen zu testen. Dieser stufenweise Ansatz hilft Lieferanten, Spezifikationen zu verfeinern und Käufern gleichzeitig Nachweise zu Kosten, Konformität und betrieblicher Eignung zu liefern. Er unterstützt außerdem eine klarere Markenkommunikation, da Verbraucher direkt nachvollziehen können, wie die Verpackung die Entsorgungsschritte nach dem Verzehr reduziert.
Materialwissenschaftliche Verbesserungen bei natürlichen Polymerfilmen
Fortschritte bei der Formulierung natürlicher Polymere verbessern die kommerzielle Machbarkeit, indem sie bisherige Schwächen in Bezug auf Festigkeit, Geschmack, Feuchtigkeitsempfindlichkeit und Produktionskonsistenz beheben. Algenderivate, Stärke, Proteine und Lipidmischungen lassen sich nun zu Kompositsystemen verarbeiten, die gezielte Barrierefunktionen für spezifische Anwendungen bieten. Diese Entwicklung reduziert die Abhängigkeit von rein neuartigen Formaten und eröffnet Chancen bei verpackten Lebensmitteln, Pulvern und Nahrungsergänzungsmitteln in größeren Mengen. Die bessere Kompatibilität mit herkömmlichen Beschichtungs- und Abfüllanlagen senkt zudem die Einführungshürden für Verarbeiter. Mit zunehmender Leistungsfähigkeit können essbare Verpackungen nicht nur im Hinblick auf Nachhaltigkeit, sondern auch auf Komfort, Produktschutz und ein differenziertes Markenerlebnis konkurrieren. Vertriebsteams nutzen außerdem begrenzte Pilotprojekte, um sensorische Reaktionen, Lagerverhalten, Versiegelungsleistung und Entsorgungsergebnisse vor umfassenderen Beschaffungsentscheidungen zu messen. Dieser stufenweise Ansatz hilft Lieferanten, Spezifikationen zu verfeinern und Käufern gleichzeitig Nachweise zu Kosten, Konformität und betrieblicher Eignung zu liefern. Eine verbesserte Prozesskontrolle sollte Verarbeitern zudem helfen, Chargenschwankungen zu reduzieren und Materialien für die wiederholte kommerzielle Lieferung zu qualifizieren.
Erweiterung des Angebots an funktionellen Lebensmitteln und Nutrazeutika
Die zunehmende Verbreitung von Functional Foods und Nutrazeutika schafft Nachfrage nach Verpackungen, die dem Wellness-Image und den Anforderungen an die Portionskontrolle entsprechen. Pulver, Gummibärchen, Nahrungsergänzungsmittel, Probiotika und angereicherte Getränke werden häufig in kleinen, praktischen, aber abfallintensiven Verpackungen angeboten. Essbare Folien und auflösbare Beutel ermöglichen einen saubereren Konsum, eine präzise Dosierung und reduzieren Sekundärabfall. Dieser Faktor ist wirtschaftlich bedeutsam, da Nutrazeutika-Marken oft im Premiumsegment angesiedelt sind und differenzierte Verpackungsformate schneller testen können als Lebensmittel für den Massenmarkt. Dadurch entsteht eine praktische Brücke zwischen Laborinnovationen und der breiteren Vermarktung von Verpackungen. Vertriebsteams nutzen zudem begrenzte Pilotprojekte, um sensorische Reaktionen, Lagerverhalten, Verschlussleistung und Entsorgungsergebnisse vor umfassenderen Beschaffungsentscheidungen zu messen. Dieser stufenweise Ansatz hilft Lieferanten, Spezifikationen zu verfeinern und liefert Einkäufern gleichzeitig Nachweise zu Kosten, Konformität und betrieblicher Eignung. Diese Bedingungen machen die Produktkategorie zu einer vielversprechenden Plattform für Lieferanten, die validierte Leistungsdaten benötigen.
Zukunftstrends auf dem Markt für essbare Verpackungen
Hybride essbare und kompostierbare Barriere-Systeme
Zukünftige Trends im Markt für essbare Verpackungen umfassen Hybridsysteme, die essbare Schichten mit kompostierbaren Trägerstrukturen kombinieren, um die Barrierewirkung zu verbessern, ohne die Nachhaltigkeit zu beeinträchtigen. Anstatt alle Kunststofffunktionen in einem Schritt zu ersetzen, entwickeln Anbieter mehrschichtige Lösungen, bei denen essbare Beschichtungen Lebensmittel schützen, während kompostierbare Substrate für mechanische Stabilität sorgen. Dieser Ansatz dürfte die Akzeptanz bei Snacks, Backwaren, Trockenpulvern und Take-away-Produkten beschleunigen. Er ermöglicht es Verarbeitern außerdem, vertraute Anlagen zu nutzen und gleichzeitig von fossilbasierten Folien wegzukommen. Erfolgreiche Produkte werden diejenigen sein, die klar definieren, ob die Verpackung zum Verzehr, zum Auflösen, zum Kompostieren oder zur Entsorgung nach Gebrauch bestimmt ist. Vertriebsteams führen zudem begrenzte Pilotprojekte durch, um sensorische Reaktionen, Lagerverhalten, Siegelleistung und Entsorgungsergebnisse vor umfassenderen Beschaffungsentscheidungen zu testen. Dieser stufenweise Ansatz hilft Anbietern, Spezifikationen zu verfeinern und liefert Käufern gleichzeitig Nachweise zu Kosten, Konformität und betrieblicher Eignung. Diese mehrschichtige Strategie sollte die Einführung für etablierte Lebensmittelhersteller weniger aufwändig gestalten.
Regenerative Rohstoffbeschaffung und lokale Produktion
Regenerative Beschaffung wird zu einem prägenden Trend, da Marken die Umweltauswirkungen ihrer Verpackungsmaterialien genau unter die Lupe nehmen. Seetang, Algen, Stärkepflanzen und pflanzliche Proteine können umweltschonendere Lieferketten unterstützen, wenn sie verantwortungsvoll in der Nähe von Verarbeitungszentren angebaut und verarbeitet werden. Lokale Produktion sollte Transportemissionen reduzieren, die Rückverfolgbarkeit der Rohstoffe verbessern und die Widerstandsfähigkeit gegenüber Schwankungen in der Landwirtschaft stärken. Unternehmen können regionale Rohstoffe auch nutzen, um Materialeigenschaften und Kennzeichnungsangaben gezielt anzupassen. Zukünftig werden Einkäufer essbare Verpackungen nicht nur nach biologischer Abbaubarkeit, sondern auch nach Landnutzung, Wasserverbrauch, CO₂-Bilanz und Kompatibilität mit Lebensmittelsicherheitssystemen bewerten. Vertriebsteams führen zudem Pilotprojekte durch, um sensorische Eigenschaften, Lagerverhalten, Verschlussleistung und Entsorgungsergebnisse vor umfassenderen Beschaffungsentscheidungen zu testen. Dieser schrittweise Ansatz hilft Lieferanten, Spezifikationen zu verfeinern und liefert Einkäufern gleichzeitig Nachweise zu Kosten, Konformität und betrieblicher Eignung. Rückverfolgbare Beschaffung wird auch die Beschaffungsentscheidungen großer Marken mit formalen Nachhaltigkeitsberichtspflichten unterstützen.
Marktchancen für essbare Verpackungen
Pilotprojekte für die Gastronomie zur Herstellung von Großpackungen in Portionsbeuteln und Serviergeschirr
Die Gastronomie bietet einen der klarsten Investitionswege, da Soßen, Gewürze, Becher, Strohhalme, Besteck und Eventverpackungen konzentrierte Abfallströme erzeugen. Essbare und wasserlösliche Verpackungen lassen sich in kontrollierten Umgebungen wie Stadien, Fluggesellschaften, Schnellrestaurants und Caterings testen. So können Marken vor einer großflächigen Einführung die Kundenreaktion, die betriebliche Eignung, die Abfallreduzierung und die Kostenauswirkungen messen. Prognosen für den Markt für essbare Verpackungen deuten auf eine stärkere Akzeptanz hin, wenn Betreiber Verpackungsinnovationen mit Nachhaltigkeitsverpflichtungen und einem positiven Gästeerlebnis verknüpfen können. Lieferanten sollten Verpackungen mit einfacher Handhabung, vorhersehbarer Lagerung und minimaler Geschmacksbeeinträchtigung priorisieren. Vertriebsteams nutzen zudem begrenzte Pilotprojekte, um sensorische Reaktionen, Lagerverhalten, Verschlussleistung und Entsorgungsergebnisse vor umfassenderen Beschaffungsentscheidungen zu testen. Dieser stufenweise Ansatz hilft Lieferanten, Spezifikationen zu verfeinern und liefert Einkäufern gleichzeitig Nachweise zu Kosten, Konformität und betrieblicher Eignung. Betreiber können außerdem schnell Feedback sammeln, da in Serviceumgebungen hohe Transaktionsvolumina entstehen.
Hochwertige Einzeldosisverpackungen für Nahrungsergänzungsmittel und Pharmazeutika
Aktuelle Entwicklungen
- Dezember 2025: Tetra Pak hat in Zusammenarbeit mit García Carrión die erste Anwendung einer papierbasierten Barriere-Technologie für Saftverpackungen auf den Markt gebracht. Dies stellt einen bedeutenden Fortschritt im Bereich nachhaltiger Lebensmittelverpackungen und einen Schritt hin zur Reduzierung der Abhängigkeit von fossilen Rohstoffen dar.
- Mai 2025: KIND Snacks startete in den USA sein erstes Pilotprojekt für eine recycelbare Papierverpackung, die direkt am Straßenrand entsorgt werden kann – ein wichtiger Schritt hin zu recycelbaren Verpackungen für seine Riegel bis 2030. Die innovative, aus Zellstoff hergestellte Papierverpackung ist How2Recycle-vorqualifiziert, sodass Verbraucher sie recyceln können und damit die ökologische Nachhaltigkeit gefördert wird.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -