
Markt für Elektrisch Sub-Messgerät: Größe, Marktanteil & Prognose 2034
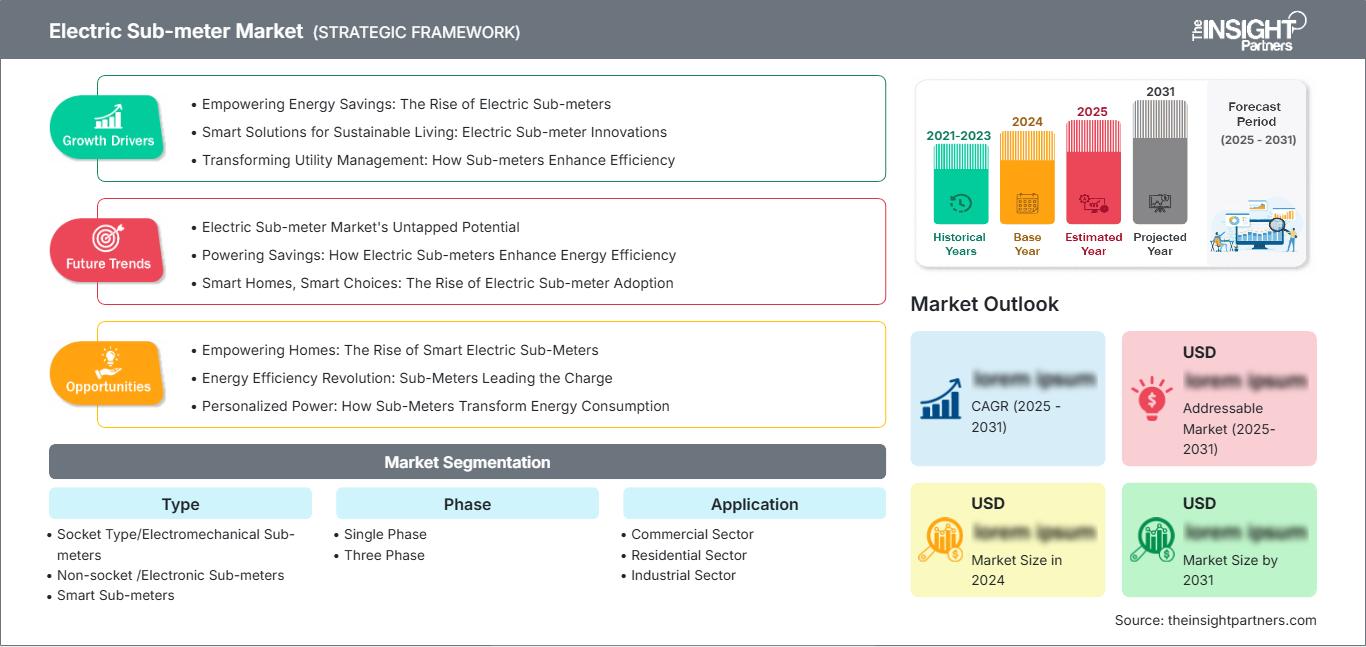
Marktgröße und Prognosen für elektrische Unterzähler (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Steckdosen-/elektromechanische Unterzähler, elektronische Unterzähler ohne Steckdose, intelligente Unterzähler); Phase (Einphasig, Dreiphasig); Anwendung (Gewerbesektor, Wohnsektor, Industriesektor) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00020265
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 14, 2026


Marktgröße 2025
15,57 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
26,86 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,25 %
Wachstumsrate
Adressierbarer Markt
192,08 Mrd. US-Dollar
(2026–2034)
Der globale Markt für elektrische Unterzähler wurde 2025 auf 15,57 Milliarden US-Dollar geschätzt und soll bis 2034 auf 26,86 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,25 % von 2026 bis 2034 entspricht. Dieser Wachstumskurs spiegelt den weltweit zunehmenden Fokus auf Energieeffizienz und die detaillierte Verbrauchsüberwachung in Wohn-, Gewerbe- und Industriegebäuden wider. Die steigende Verbreitung intelligenter Gebäudetechnologien, strenge regulatorische Vorgaben zur Energietransparenz und der wachsende Bedarf an präziser Kostenverteilung in Mehrfamilienhäusern prägen weiterhin die Marktentwicklung.
Nordamerika stellt einen bedeutenden Umsatzsektor im globalen Markt für elektrische Unterzähler dar, mit Prognosen, die ein jährliches Wachstum von ca. 5,5–6,0 % im Prognosezeitraum erwarten lassen. Das Wachstum der Region basiert auf einer gut ausgebauten Smart-Grid-Infrastruktur und staatlichen Energieeffizienzprogrammen, die die Installation von Unterzählern fördern. Darüber hinaus tragen der expandierende Gewerbeimmobiliensektor und die Sanierung älterer Wohnanlagen zu einer steigenden Nachfrage bei, insbesondere nach fortschrittlichen elektronischen und intelligenten Unterzählerlösungen.
Marktanalyse und Einblicke zum Markt für elektrische Unterzähler
- Nordamerika : Im Jahr 2025 erreichte die Region einen Marktanteil von ca. 32–36 % am globalen Markt für elektrische Unterzähler. Dies wird durch ein solides regulatorisches Umfeld begünstigt, das Energietransparenz fördert. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 5,5–6,0 % prognostiziert, angetrieben durch Modernisierungs- und Nachrüstungsmaßnahmen im Gewerbebereich.
- USA : Mit einem Marktanteil von ca. 85–90 % am nordamerikanischen Markt im Jahr 2025 bleiben die USA führend in der regionalen Nachfrage. Der Markt wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % wachsen, unterstützt durch staatliche Vorgaben und die Integration intelligenter Gebäudetechnik.
- Europa : Im Jahr 2025 hielt Europa einen globalen Marktanteil von rund 27–31 %, wobei Deutschland, Großbritannien und Frankreich die wichtigsten Akteure waren. Für die Region wird von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 5,5–6,0 % erwartet, getrieben durch strenge Bauvorschriften zur Energieeffizienz und Maßnahmen zur Reduzierung von CO₂-Emissionen.
- Asien-Pazifik : Im Jahr 2025 machte diese Region etwa 28–32 % des Weltmarktes aus, wobei China, Japan und Indien die Hauptakteure waren. Für den Zeitraum 2026–2034 wird ein starkes jährliches Wachstum von 7,0–7,5 % prognostiziert, angetrieben durch die rasante Urbanisierung und Smart-City-Initiativen.
- Größtes Segment : Das Segment der Drehstrom-Unterzähler dominierte den Markt für elektrische Unterzähler im Jahr 2025 mit einem geschätzten Marktanteil von 52–56 %. Die Bedeutung dieses Segments ist auf seine weitverbreitete Nutzung in industriellen und großen gewerblichen Anwendungen zurückzuführen, die eine hochleistungsfähige Energieüberwachung erfordern.
- Wachstumsstarkes Segment : Das Segment der intelligenten Unterzähler wird voraussichtlich das höchste Wachstum aufweisen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0-8,5 % von 2026 bis 2034. Dieses Wachstum wird durch die IoT-Integration, Echtzeit-Überwachungsfunktionen und die steigende Nachfrage nach Fernzugriff auf Daten und Analysen angetrieben.
- Detaillierte Analyse der wichtigsten Unternehmen : Siemens AG, Elster Group, Leviton, Nuri Telecom, Honeywell International, Schneider Electric, Zhejiang CHINT Instrument Co. Ltd., GE Digital Energy, Kamstrup, Studebaker Submetering Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Laut dem Bericht zum Markt für elektrische Unterzähler vollzieht sich ein Paradigmenwechsel von herkömmlichen elektromechanischen Zählern hin zu hochmodernen, IoT-basierten Unterzählern. Treiber dieser Entwicklung ist die fortschreitende Digitalisierung der Energieinfrastruktur und deren Kompatibilität mit Gebäudemanagementsystemen. Marktteilnehmer konzentrieren sich zunehmend auf die Herstellung modularer Unterzähler, die über verschiedene Netzwerke kommunizieren und die Datenintegration gewährleisten können. Moderne drahtlose Kommunikationstechnologien wie LoRaWAN und NB-IoT tragen dazu bei, die Installationskosten zu minimieren und die Anwendbarkeit bei Nachrüstungen zu verbessern.
Die Prognosen für den Markt für elektrische Unterzähler deuten auf ein stetiges Wachstum hin, bedingt durch die Beteiligung von Schwellenländern und steigende Infrastrukturinvestitionen. Insbesondere verschiedene staatliche Programme zur Entwicklung intelligenter Städte und zur Zertifizierung von nachhaltigen Gebäuden bieten erhebliche Anwendungsmöglichkeiten für Unterzähler. Darüber hinaus trägt der Einsatz von Technologien der künstlichen Intelligenz und Cloud Computing im Rahmen der Unterzählertechnik dazu bei, zusätzliche Einnahmen aus Mehrwertdiensten wie vorausschauender Wartung und Optimierung der Laststeuerung zu generieren.
Berichtsumfang zum Markt für elektrische Unterzähler
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 15,57 Milliarden US-Dollar |
| Marktgröße bis 2034 | 26,86 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,25 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für elektrische Unterzähler
Die Nachfrage nach Strom-Unterzählern entsteht durch den wachsenden Bedarf an effektivem Energiemanagement und Kostenverteilung in verschiedenen Branchen. Im Gewerbeimmobilienbereich tragen Unterzähler zu einer effektiven und genauen Kostenverteilung an die Mieter bei und helfen zudem, die Anforderungen von LEED- und BREEAM-Zertifizierungen zu erfüllen, die eine präzise Überwachung des Energieverbrauchs voraussetzen. Auch der Wohnimmobilienmarkt profitiert von der Unterzählertechnologie durch die Verteilung der Energiekosten und die Steigerung der Energieeinsparung. In der Industrie trägt die Unterzählertechnologie zur Optimierung des Produktionsprozesses bei, indem sie energieintensive Aktivitäten identifiziert und die Erreichung der Nachhaltigkeitsziele des Unternehmens unterstützt.
Die Wertschöpfungskette des Marktes für elektrische Unterzähler umfasst Komponentenhersteller, Zählerhersteller, Systemintegratoren und Dienstleister. Der Fokus liegt dabei auf umfassenden Energiemanagementlösungen, die all diese Aktivitäten integrieren. Es wird in Forschung und Entwicklung investiert, um präzise, vernetzte und interoperable Zähler zu entwickeln. Die Verfügbarkeit elektronischer Komponenten und Kommunikationsmodule ist entscheidend für die Aufrechterhaltung der Produktivität und die Wettbewerbsfähigkeit der Preise. Angesichts der zunehmenden Verbreitung erneuerbarer Energien und Energiespeichersysteme besteht zudem ein Bedarf an hochentwickelten Messlösungen, die den bidirektionalen Energieverbrauch und den Eigenverbrauch erfassen können.
Der Markt für elektrische Unterzähler ist hart umkämpft und wird von multinationalen Konzernen und spezialisierten Zählerherstellern geprägt. Unternehmen wie Siemens AG und Schneider Electric nutzen ihr breites Angebot an Automatisierungsprodukten für integrierte Energiemanagementsysteme, während Honeywell International sich auf die Integration in Gebäudemanagementsysteme konzentriert. Kamstrup und die Elster Group konnten ihre Marktpositionen dank Innovationen im Bereich intelligenter Zähler behaupten, während Leviton seine Erfahrung in der Herstellung von Elektroinstallationsmaterialien einsetzt. Investitionen in neue Produkte unterstreichen die Bedeutung von drahtloser Konnektivität und Cloud-Computing-Technologien für die Marktteilnehmer, um sich durch zusätzliche Software und Dienstleistungen zu differenzieren.
Die Trends im Markt für elektrische Unterzähler deuten darauf hin, dass Unternehmen Kooperationen und Fusionen eingehen, um ihr Produktportfolio und ihre geografische Präsenz zu diversifizieren. Dies zeigt sich in Form von gemeinsamen Anstrengungen von Zählerherstellern und Technologieunternehmen, die dazu beitragen, die Verfügbarkeit von Lösungen im Einklang mit dem Smart-Grid-System zu beschleunigen. Geografische Diversifizierung, insbesondere in der wachstumsstarken Region Asien-Pazifik, ist eine wichtige Strategie für viele Akteure, die von den hohen Investitionen in Infrastrukturmodernisierungsprogramme profitieren möchten. Der Trend zu Abonnementmodellen für Analysedienstleistungen ist ein weiterer wichtiger Faktor.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für elektrische Unterzähler: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Markt für elektrische Unterzähler
Der nordamerikanische Markt für elektrische Unterzähler erreichte 2025 einen Anteil von ca. 32–36 % am globalen Marktanteil und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,0 % wachsen. Die Marktführerschaft in der Region basiert auf dem etablierten Smart-Grid-System, strengen regulatorischen Maßnahmen zur Steigerung der Energieeffizienz und der Integration intelligenter Gebäudesysteme. In Kanada und den USA hat die verpflichtende Offenlegung von Stromrechnungen zur Einführung von Unterzählern in Mehrfamilienhäusern für Wohn- und Gewerbezwecke geführt. Im Gewerbebereich, beispielsweise in Bürogebäuden, Bildungseinrichtungen und Gesundheitseinrichtungen, ermöglicht die Unterzählerung die Nachverfolgung des Energieverbrauchs verschiedener Abteilungen und die Verteilung der Energieressourcen.
US-amerikanischer Markt für elektrische Unterzähler
Der US-amerikanische Markt für Strom-Unterzähler repräsentierte 2025 etwa 85–90 % des nordamerikanischen Marktes und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % wachsen. Die Marktführerschaft in den USA ist auf die Energieeffizienzgesetzgebung der einzelnen Bundesstaaten sowie auf die großen Gewerbeimmobilienmärkte zurückzuführen. Zu den wichtigsten Marktteilnehmern zählen GE Digital Energy, Honeywell International und Leviton, die je nach Anwendungsfall (Wohn-, Gewerbe- oder Industriebereich) verschiedene Lösungen anbieten. Der Trend geht hin zu einer steigenden Nachfrage nach intelligenten Unterzählern mit IoT-Funktionen und Echtzeit-Überwachung. Das Wachstum von Mehrfamilienhäusern und der Bedarf an präziser Mieterabrechnung sind die Hauptgründe für die zunehmende Verbreitung im Wohnbereich. Darüber hinaus gewinnt die Modernisierung der bestehenden Infrastruktur und die Implementierung von Unterzählern in Verbindung mit Gebäudeautomationssystemen im Gewerbebereich an Bedeutung.
Europäischer Markt für elektrische Unterzähler
Der europäische Markt für elektrische Unterzähler erreichte 2025 einen Anteil von ca. 27–31 % am Weltmarkt und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,0 % wachsen. Das regionale Wachstum wird durch verbindliche Gebäudeenergievorschriften, Klimaschutzziele und Zertifizierungen wie LEED und BREEAM begünstigt, die ein detailliertes Energiemonitoring erfordern. Deutschland ist aufgrund seiner ambitionierten Energiewende-Politik und seines hochentwickelten Fertigungssektors der führende Markt. Großbritannien folgt dicht dahinter, bedingt durch regulatorische Anreize zur Förderung von Energieeffizienz und Unterzählern in Gewerbe- und Wohnimmobilien. Auch Frankreich, Italien und Spanien verzeichnen ein signifikantes Wachstum, das auf staatlich geförderte Sanierungsinitiativen und ein gestiegenes Bewusstsein für Energieeinsparung zurückzuführen ist. Ein weiterer wichtiger Trend in der Region ist die Integration von IoT-basierten Technologielösungen in Gebäudemanagementsysteme zur Gewinnung von Energieinformationen.
Markt für elektrische Unterzähler im asiatisch-pazifischen Raum
Der asiatisch-pazifische Markt für Stromunterzähler erreichte 2025 einen Anteil von 28–32 % am weltweiten Gesamtmarkt und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,5 % wachsen. Führende Volkswirtschaften der Region wie China und Indien verzeichnen ein überdurchschnittliches Wachstum, bedingt durch die rasante Urbanisierung und Industrialisierung sowie die Umsetzung von Smart-City-Projekten. Der chinesische Markt wächst dank der hohen Nachfrage aus Industrie und Haushalten, unterstützt durch staatliche Energieeffizienzmaßnahmen, besonders schnell. Der indische Markt profitiert vom Anstieg der Energiepreise und dem Energieeinsparungsgesetz, das die Einführung von Unterzählern fördert. Auch Japan und Südkorea zählen zu den Ländern mit bedeutenden Marktanteilen und setzen auf die Kombination von Unterzählern mit intelligenten Stromnetzen.
Markt für elektrische Unterzähler im Nahen Osten und Afrika
Der Markt für elektrische Unterzähler im Nahen Osten und in Afrika wird voraussichtlich ein starkes Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 7,5–8,0 % von 2026 bis 2034 verzeichnen. Die größten Märkte sind Saudi-Arabien und die Vereinigten Arabischen Emirate, was vor allem auf umfangreiche Infrastrukturprojekte und Energiesparprogramme im Rahmen von Strategien zur wirtschaftlichen Diversifizierung wie der Saudi Vision 2030 zurückzuführen ist. In Südafrika wird das Wachstum Energiemanagementsystemen zugeschrieben, die auf Energieeinsparung und die Stabilität des Stromnetzes abzielen. Im übrigen Nahen Osten und Afrika ist die Akzeptanz langsamer, was durch ein steigendes Bewusstsein für Energieeffizienz und den Bau neuer Gebäude begünstigt wird. Aufgrund der einfachen Installation und der Erschwinglichkeit besteht ein zunehmender Bedarf an kostengünstigen Nachrüstungen und IoT-basierten drahtlosen Unterzählerlösungen.
Segmentierungsanalyse
Typ
Der Markt für elektrische Unterzähler ist nach Zählertypen in Steckdosen-/elektromechanische Unterzähler, elektronische Unterzähler ohne Steckdose und intelligente Unterzähler unterteilt. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,0–6,5 % prognostiziert. Treiber dieser Entwicklung ist der anhaltende Übergang von konventionellen Zählern zu technologisch fortschrittlichen Lösungen. Elektromechanische Zähler werden weiterhin in kostensensiblen Anwendungen und bestehenden Installationen eingesetzt, während elektronische und intelligente Zähler aufgrund ihrer Genauigkeit, ihrer Datenanalysefunktionen und ihrer Integration in Gebäudemanagementsysteme zunehmend bevorzugt werden. Insbesondere die Nachfrage nach intelligenten Unterzählern steigt aufgrund der IoT-Konnektivität und der Echtzeit-Überwachungsfunktionen rasant an.
- Steckdosenzähler/Elektromechanische Unterzähler : Traditionelle Steckdosenzähler sind weiterhin relevant, wenn die Kosten wichtiger sind als der Bedarf an erweiterten Funktionen. Diese Zähler werden häufig in Wohnhäusern und kleineren Gewerbebetrieben eingesetzt, wo eine einfache Verbrauchserfassung und manuelle Abrechnung ausreichen. Ihr Marktanteil sinkt jedoch allmählich, da digitale Alternativen immer beliebter werden.
- Elektronische Unterzähler ohne Steckdose : Elektronische Unterzähler bieten im Vergleich zu elektromechanischen Geräten eine höhere Genauigkeit und digitale Anzeigen. Sie werden häufig in gewerblichen und industriellen Umgebungen eingesetzt, die eine präzise Lastüberwachung und Datenerfassung erfordern. Ihre robuste Bauweise und Kompatibilität mit verschiedenen elektrischen Konfigurationen machen sie für ein breites Anwendungsspektrum geeignet.
- Intelligente Unterzähler : Intelligente Unterzähler stellen das am schnellsten wachsende Segment dar, getrieben durch ihre Fähigkeit, Echtzeit-Energieverbrauchsdaten zu liefern, Fernzugriff zu ermöglichen und sich in Energiemanagementplattformen zu integrieren. Diese Zähler unterstützen proaktives Energiemanagement, Lastmanagementprogramme und fortschrittliche Analysen und sind daher unverzichtbar für moderne intelligente Gebäude und Smart-City-Initiativen.
Phase
Der Markt für elektrische Unterzähler ist nach Phasen in Einphasen- und Dreiphasenzähler unterteilt. Für dieses Segment wird im Prognosezeitraum ein jährliches Wachstum von 6,0–6,5 % erwartet, was die ausgewogene Nachfrage in privaten und industriellen Anwendungen widerspiegelt. Die Wahl zwischen Einphasen- und Dreiphasenzählern hängt von der Konfiguration des elektrischen Systems und den Lastanforderungen der Anwendung ab, wobei jeder Typ hinsichtlich Kapazität und Kompatibilität spezifische Vorteile bietet.
- Einphasig : Einphasige Unterzähler werden hauptsächlich in Wohnhäusern und kleinen Gewerbebetrieben mit relativ geringem Stromverbrauch eingesetzt. Sie sind kostengünstig und einfach zu installieren und daher eine beliebte Wahl für die Mieterabrechnung in Mehrfamilienhäusern und kleinen Einzelhandelsflächen.
- Dreiphasenstrom : Dreiphasen-Unterzähler dominieren den Gewerbe- und Industriebereich aufgrund ihrer Fähigkeit, höhere elektrische Lasten zu bewältigen. Diese Zähler sind unerlässlich für große Bürogebäude, Produktionsstätten, Rechenzentren und andere Einrichtungen mit hohem Strombedarf und ermöglichen eine präzise Lastprofilierung und Energieverteilung.
Anwendung
Der Anwendungsbereich des Marktes für elektrische Unterzähler ist in die Bereiche Gewerbe, Wohngebäude und Industrie unterteilt. Für diesen Bereich wird von 2026 bis 2034 ein jährliches Wachstum von 6,0–6,5 % prognostiziert. Treiber dieses Wachstums sind die vielfältigen Anforderungen der Endnutzer an Energiemonitoring und Kostenverteilung. Der Gewerbebereich ist aufgrund regulatorischer Vorgaben und des Strebens nach betrieblicher Effizienz führend bei der Einführung von Unterzählern, während der Wohn- und Industriebereich ihre Installationen kontinuierlich ausbaut.
- Gewerblicher Sektor : Gewerbliche Anwendungen stellen den größten Marktanteil dar, bedingt durch den Bedarf an präziser Mieterabrechnung, Einhaltung von Nachhaltigkeitsrichtlinien und Kostenmanagement. Bürokomplexe, Einkaufszentren, Bildungseinrichtungen und Gesundheitseinrichtungen nutzen Unterzähler, um Energiekosten zuzuordnen und den Verbrauch über mehrere Mieter oder Abteilungen hinweg zu überwachen.
- Wohnsektor : Die Installation von Unterzählern gewinnt in Mehrfamilienhäusern, Eigentumswohnungen und Apartmentanlagen zunehmend an Bedeutung. Diese Geräte ermöglichen eine faire Verteilung der Energiekosten unter den Bewohnern und fördern das Bewusstsein für Energieeinsparung. Auch die steigende Verbreitung von Smart-Home-Technologien treibt die Nachfrage nach vernetzten Unterzählern an.
- Industriesektor : Industrieanlagen setzen Unterzähler ein, um den Energieverbrauch entlang der Produktionslinien zu überwachen, Effizienzlücken zu identifizieren und Betriebskosten zu senken. Diese Zähler sind für energieintensive Branchen wie die Fertigungsindustrie, den Bergbau und die chemische Industrie unerlässlich, da eine präzise Lastüberwachung die Rentabilität direkt beeinflusst.
Momentaufnahme der Chancen
|
Anwendungssegment |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Kommerzieller Sektor |
Hoch |
Intelligentes Gebäude |
Skalierung |
|
Wohnsektor |
Medium |
Mehrfamilienhaus |
Skalierung |
|
Industriesektor |
Hoch |
Lastoptimierung |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für elektrische Unterzähler
Regulatorische Vorgaben für Energietransparenz und Zertifizierungen für nachhaltiges Bauen
Angesichts der zunehmenden Anforderungen an Energietransparenz und Zertifizierungen für nachhaltiges Bauen wie LEED und BREEAM steigt der Bedarf an Unterzählertechnologien. Dieser Bedarf ergibt sich aus den Vorschriften, die eine detaillierte Überwachung des Energieverbrauchs zum Nachweis der Einhaltung von Standards und zum Erwerb von Zertifizierungspunkten vorschreiben. Unterstützt wird dies auch durch die verstärkten Bemühungen um die Reduzierung von CO₂-Emissionen in Europa und Nordamerika. Unterzähler sind wichtig für die Datenerfassung im Rahmen von Energieaudits und -bewertungen.
Zunehmende Verbreitung von IoT- und Echtzeit-Energieüberwachungstechnologien
Die Integration von IoT-Technologie in die Unterzählertechnik verändert die Art und Weise, wie Energieverbrauchsdaten erfasst, analysiert und genutzt werden. Intelligente IoT-Unterzähler ermöglichen die Datenerfassung in Echtzeit, den Fernzugriff und die einfache Integration in Gebäude- und Energiemanagementsysteme. Diese Vernetzung verbessert die Betriebseffizienz durch automatische Benachrichtigungen und Prognosen.
Rasante Expansion von Gewerbeimmobilien und Mehrfamilienhäusern
Die Expansion von Gewerbeimmobilien und Mehrfamilienhäusern treibt den Markt für Stromzähler deutlich an. Immobilieneigentümer und -verwalter benötigen zunehmend Unterzähler, um die Energiekosten präzise auf die Mieter zu verteilen, Betriebskosten zu senken und umweltbewusste Mieter zu gewinnen. Der Aufstieg von Coworking-Spaces und Mischnutzungsprojekten verstärkt die Nachfrage nach detaillierter Energieüberwachung zusätzlich, um eine faire Abrechnung und ein effizientes Ressourcenmanagement zu gewährleisten.
Zukunftstrends auf dem Markt für elektrische Unterzähler
Integration von KI und maschinellem Lernen für prädiktive Energieanalysen
Die Konvergenz von Submetering-Systemen mit künstlicher Intelligenz und Algorithmen des maschinellen Lernens ermöglicht prädiktive Energieanalysen und proaktive Wartungsfunktionen. KI-gestützte Plattformen analysieren Verbrauchsmuster, um Anomalien zu erkennen, den Bedarf zu prognostizieren und Optimierungsstrategien zu empfehlen. Dieser Trend treibt die Entwicklung von Submetern von passiven Überwachungsgeräten zu intelligenten Knotenpunkten voran, die zu umfassenderen Smart-Building- und Smart-Grid-Ökosystemen beitragen.
Aufkommen von drahtlosen und Cloud-basierten Submetering-Lösungen
Drahtlose Kommunikationsprotokolle wie LoRaWAN, NB-IoT und ZigBee werden zunehmend eingesetzt, um die Fernablesung von Zählern zu ermöglichen und kostspielige Verkabelungsarbeiten zu vermeiden. Cloudbasierte Plattformen bieten zentrale Datenspeicherung und fortschrittliche Visualisierungswerkzeuge und ermöglichen so ein skalierbares Energiemanagement für mehrere Gebäude. Dieser Trend ist besonders relevant für Nachrüstungen und in Regionen, in denen die Infrastruktur die Möglichkeiten kabelgebundener Verbindungen einschränkt.
Marktchancen für elektrische Unterzähler
Expansion in aufstrebende Smart-City-Projekte und Modernisierung der Infrastruktur
Staatlich geförderte Smart-City-Initiativen im asiatisch-pazifischen Raum und im Nahen Osten bieten erhebliche Chancen für den Einsatz von Unterzählern. Diese Projekte erfordern integrierte Energiemanagementlösungen, um eine nachhaltige Stadtentwicklung zu unterstützen. Unternehmen, die skalierbare, interoperable Unterzählersysteme mit cloudbasierten Analysefunktionen anbieten, sind bestens positioniert, um von diesen groß angelegten Infrastrukturinvestitionen zu profitieren.
Entwicklung integrierter Energiemanagementplattformen mit Mehrwertdiensten
Für Hersteller von Unterzählern bieten sich Chancen, integrierte Energiemanagement-Plattformen zu entwickeln, die Hardware mit Softwareanalysen, Mieterabrechnung und Lastmanagementfunktionen kombinieren. Abonnementbasierte Modelle mit Echtzeit-Dashboards, Benchmarking und CO₂-Berichterstattung generieren wiederkehrende Einnahmen und erfüllen gleichzeitig die sich wandelnden Bedürfnisse von Gewerbeimmobilienbesitzern und Facility Managern, die umfassende Energielösungen suchen.
Aktuelle Entwicklungen
- Februar 2026: Adani Energy Solutions Ltd. (AESL) hat mit der Installation von 10 Millionen intelligenten Stromzählern für Stromverteilungsunternehmen (DISCOMs) einen historischen Meilenstein erreicht und ist damit der erste AMISP (Adani Energy Solutions Service Provider) in Indien, dem dies gelungen ist. Dieser Erfolg wurde rund 24 Monate vor dem ursprünglich geplanten Ziel im März 2026 erzielt. Dies unterstreicht die Kompetenz des Unternehmens im Bereich intelligenter Stromzähler in Indien. Die Zähler werden die Abrechnung transparenter gestalten, den Energieverbrauch in Echtzeit überwachen, Verteilungsverluste minimieren, den Betrieb der Versorgungsunternehmen optimieren und zur Modernisierung des Stromverteilungssystems und der digitalen Infrastruktur der indischen Regierung beitragen. AESL hat den Auftrag, 25 Millionen intelligente Stromzähler in fünf Bundesstaaten zu installieren und plant, in den kommenden zwölf Monaten weitere 10 Millionen zu installieren.
- Juni 2026: Adani Energy Solutions Ltd. (AESL) schließt eine Vereinbarung zur Übernahme von 100 % der IntelliSmart Infrastructure Pvt. Ltd. zu einem Wert von 3.050 Crore ₹ ab, vorbehaltlich der behördlichen Genehmigungen. Durch diese Übernahme erhält AESL Zugang zu über 4,7 Crore intelligenten Stromzählern und wird zum größten Ökosystem für intelligente Zähler in Indien. IntelliSmart ist ein Joint Venture des National Investment and Infrastructure Fund (NIIF) und Energy Efficiency Services Limited (EESL) und verwaltet über 2,2 Crore intelligente Stromzähler in Uttar Pradesh, Gujarat, Madhya Pradesh, Bihar und Assam.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -