
Mercato dei submedidori elettrici: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei contatori secondari elettrici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (contatori secondari elettromeccanici/a presa, contatori secondari elettronici/senza presa, contatori secondari intelligenti); fase (monofase, trifase); applicazione (settore commerciale, settore residenziale, settore industriale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00020265
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 14, 2026


Dimensioni del mercato nel 2025
15,57 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
26,86 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,25 %
Tasso di crescita
Mercato di riferimento
192,08 miliardi di dollari USA
(2026-2034)
Il mercato globale dei contatori elettrici secondari aveva un valore di 15,57 miliardi di dollari nel 2025 e si prevede che raggiungerà i 26,86 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,25% dal 2026 al 2034. Questa traiettoria di crescita riflette la crescente attenzione globale all'efficienza energetica e al monitoraggio dettagliato dei consumi nei settori residenziale, commerciale e industriale. La crescente adozione di tecnologie per edifici intelligenti, i rigorosi obblighi normativi in materia di trasparenza energetica e la crescente necessità di un'accurata allocazione dei costi negli immobili multi-inquilino continuano a plasmare le dinamiche di espansione del mercato.
Il Nord America rappresenta un segmento di mercato significativo all'interno del mercato globale dei contatori secondari per l'energia elettrica, con stime che indicano un tasso di crescita annuo composto (CAGR) di circa il 5,5-6,0% durante il periodo di previsione. La crescita della regione è sostenuta da infrastrutture di rete intelligenti (smart grid) consolidate e da normative statali in materia di efficienza energetica che incentivano l'installazione di contatori secondari. Inoltre, l'espansione del settore immobiliare commerciale e le attività di riqualificazione degli edifici residenziali più datati supportano la domanda incrementale, in particolare per soluzioni di contatori secondari elettronici e intelligenti di ultima generazione.
Analisi e approfondimenti sul mercato dei contatori secondari elettrici.
- Nord America : Nel 2025 ha conquistato circa il 32-36% della quota di mercato globale dei contatori elettrici secondari, grazie a un solido quadro normativo che promuove la trasparenza energetica. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 5,5-6,0% nel periodo 2026-2034, trainata dalla modernizzazione e dagli interventi di riqualificazione del settore commerciale.
- USA : Rappresentando circa l'85-90% del mercato nordamericano nel 2025, gli Stati Uniti continuano a guidare la domanda regionale. Si prevede che il mercato si espanderà a un CAGR del 5,0-5,5% fino al 2034, supportato da normative statali e dall'integrazione di tecnologie per edifici intelligenti.
- Europa : Nel 2025 deteneva circa il 27-31% della quota di mercato globale, con Germania, Regno Unito e Francia come principali contributori. Si prevede che la regione registrerà un tasso di crescita annuo composto (CAGR) del 5,5-6,0% dal 2026 al 2034, trainato da rigidi codici di efficienza energetica degli edifici e da politiche di riduzione delle emissioni di carbonio.
- Asia-Pacifico : Nel 2025 rappresentava circa il 28-32% del mercato globale, con Cina, Giappone e India come principali contributori. Si prevede che la regione crescerà a un robusto tasso di crescita annuo composto (CAGR) del 7,0-7,5% nel periodo 2026-2034, trainata dalla rapida urbanizzazione e dalle iniziative relative alle città intelligenti.
- Segmento più ampio : Il segmento dei contatori secondari trifase ha dominato il mercato dei contatori secondari elettrici nel 2025, rappresentando una quota di mercato stimata tra il 52% e il 56%. La preminenza di questo segmento è attribuita alla sua ampia diffusione in applicazioni industriali e commerciali di grandi dimensioni che richiedono un monitoraggio energetico ad alta capacità.
- Segmento ad alta crescita : si prevede che il segmento dei contatori intelligenti secondari registrerà la crescita maggiore, con un CAGR dell'8,0-8,5% dal 2026 al 2034. Questa crescita è trainata dall'integrazione dell'IoT, dalle capacità di monitoraggio in tempo reale e dalla crescente domanda di accesso remoto ai dati e di analisi.
- Aziende chiave analizzate nel dettaglio : Siemens AG, Elster Group, Leviton, Nuri Telecom, Honeywell International, Schneider Electric, Zhejiang CHINT Instrument Co. Ltd., GE Digital Energy, Kamstrup, Studebaker Submetering Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Secondo il rapporto sul mercato dei contatori secondari elettrici, si sta verificando un cambio di paradigma dai tradizionali contatori elettromeccanici ai dispositivi di sottocontabilizzazione altamente avanzati basati sull'IoT. Questo cambiamento è guidato dalla graduale digitalizzazione delle infrastrutture energetiche e dalla loro compatibilità con i sistemi di gestione degli edifici. Gli operatori del mercato sono sempre più interessati alla produzione di dispositivi di sottocontabilizzazione modulari in grado di comunicare attraverso diverse reti e di garantire l'integrazione dei dati. Le moderne tecnologie di comunicazione wireless come LoRaWAN e NB-IoT contribuiscono a ridurre al minimo i costi di installazione e ad aumentarne l'applicabilità negli interventi di ammodernamento.
Le previsioni del mercato dei contatori secondari elettrici indicano una crescita costante, dovuta alla partecipazione dei paesi emergenti e all'aumento degli investimenti infrastrutturali. In particolare, diversi programmi governativi relativi allo sviluppo di città intelligenti e alla certificazione di edifici ecocompatibili offriranno significative opportunità per l'applicazione dei contatori secondari. Inoltre, l'implementazione di tecnologie di intelligenza artificiale e cloud computing nel processo di misurazione secondaria contribuirà a generare ulteriori ricavi da servizi a valore aggiunto, come la manutenzione predittiva e l'ottimizzazione della gestione della domanda.
Ambito del rapporto sul mercato dei contatori secondari elettrici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 15,57 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 26,86 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,25% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei contatori secondari elettrici
La domanda di contatori elettrici secondari deriva dalla crescente necessità di una gestione energetica efficace e di una corretta allocazione dei costi in diversi settori. Nel segmento immobiliare commerciale, i contatori secondari contribuiscono a garantire un'allocazione dei costi efficace e precisa agli inquilini, oltre a facilitare il rispetto dei requisiti di certificazione LEED e BREEAM, che richiedono un monitoraggio accurato dei consumi energetici. Anche il mercato residenziale può beneficiare della tecnologia di sottocontabilizzazione attraverso l'allocazione dei costi energetici e un maggiore risparmio energetico. Nel settore industriale, la sottocontabilizzazione contribuisce a ottimizzare il processo produttivo, individuando le attività ad alta intensità energetica e consentendo il raggiungimento degli obiettivi di sostenibilità aziendale.
La catena del valore del mercato dei contatori secondari elettrici comprende produttori di componenti, produttori di contatori, integratori di sistemi e fornitori di servizi, con un focus su soluzioni complete di gestione energetica che integrino tutte queste attività. Si stanno effettuando investimenti in ricerca e sviluppo per realizzare contatori precisi, connessi e interoperabili. La disponibilità di componenti elettronici e moduli di comunicazione è fondamentale per sostenere la produttività e mantenere prezzi competitivi. Inoltre, con la proliferazione delle energie rinnovabili e dei sistemi di accumulo energetico, si rende necessaria una soluzione di misurazione sofisticata in grado di monitorare il consumo energetico bidirezionale e l'autoconsumo di energia.
Il contesto competitivo del mercato dei contatori elettrici secondari comprende organizzazioni multinazionali e produttori specializzati in sistemi di misurazione. Aziende come Siemens AG e Schneider Electric sfruttano la loro vasta gamma di prodotti per l'automazione per fornire sistemi integrati di gestione energetica, mentre Honeywell International si concentra sull'integrazione con i sistemi di gestione degli edifici. Kamstrup ed Elster Group hanno mantenuto le proprie posizioni grazie alle innovazioni nel segmento dei contatori intelligenti, mentre Leviton trae vantaggio dalla sua esperienza nella produzione di dispositivi per il cablaggio elettrico. Gli investimenti in nuovi prodotti sottolineano l'importanza della connettività wireless e delle tecnologie di cloud computing per consentire agli operatori del mercato di differenziarsi con software e servizi aggiuntivi.
Le tendenze del mercato dei contatori elettrici secondari indicano che le aziende stanno anche stringendo collaborazioni e fusioni al fine di diversificare il proprio portafoglio prodotti e la presenza geografica. Ciò si manifesta nella collaborazione tra fornitori di contatori e aziende tecnologiche, che contribuirà ad accelerare la disponibilità di soluzioni in linea con il sistema smart grid. La diversificazione geografica, soprattutto nella regione Asia-Pacifico in forte crescita, è una strategia importante per molti operatori che mirano a sfruttare gli ingenti investimenti nei programmi di modernizzazione delle infrastrutture. Un altro fattore importante è la tendenza verso modelli di abbonamento per i servizi di analisi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
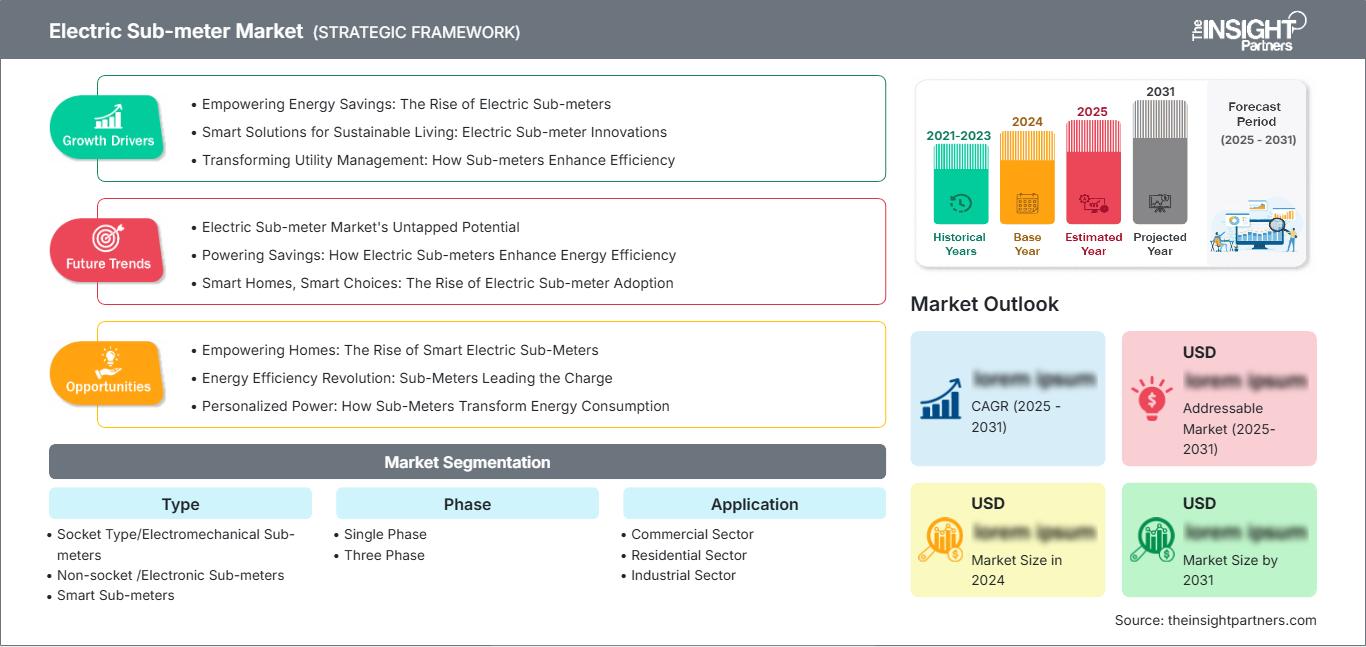
Mercato dei contatori secondari elettrici: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei contatori elettrici secondari
Nel 2025, il mercato nordamericano dei contatori secondari per l'energia elettrica rappresentava circa il 32-36% della quota di mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,0% dal 2026 al 2034. Il predominio del mercato nella regione è dovuto alla consolidata rete elettrica intelligente (smart grid), alle rigorose normative che promuovono l'efficienza energetica e all'integrazione di sistemi per edifici intelligenti. In Canada e negli Stati Uniti, le normative che impongono la divulgazione delle bollette energetiche hanno portato all'adozione della misurazione individuale dei consumi (sub-metering) negli edifici multi-inquilino, sia residenziali che commerciali. La misurazione individuale dei consumi nel settore commerciale, che comprende edifici per uffici, istituti scolastici e strutture sanitarie, consente di monitorare il consumo energetico tra i vari reparti e di ottimizzare la distribuzione delle risorse energetiche.
Mercato statunitense dei contatori secondari di energia elettrica
Nel 2025, il mercato statunitense dei contatori secondari per l'energia elettrica rappresentava circa l'85-90% del mercato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,5% nel periodo 2026-2034. Il predominio del mercato statunitense è dovuto alla legislazione statale in materia di efficienza energetica e alla presenza di ampi mercati immobiliari commerciali. Le principali aziende operanti nel settore sono GE Digital Energy, Honeywell International e Leviton, che offrono diverse soluzioni a seconda dell'applicazione, sia essa residenziale, commerciale o industriale. Le tendenze applicative si stanno orientando verso una crescente domanda di contatori secondari intelligenti dotati di funzionalità IoT e di monitoraggio in tempo reale. La crescita degli edifici plurifamiliari e la necessità di una fatturazione precisa per gli inquilini sono i fattori trainanti dell'adozione di queste tecnologie nel settore residenziale. Inoltre, l'aggiornamento delle infrastrutture esistenti e l'implementazione di sistemi di misurazione secondaria integrati con sistemi di automazione degli edifici (BAM) nel segmento commerciale stanno diventando sempre più diffusi.
Mercato europeo dei contatori elettrici secondari
Nel 2025, il mercato europeo dei contatori elettrici secondari ha conquistato circa il 27-31% della quota di mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,0% dal 2026 al 2034. La crescita regionale è supportata da normative edilizie obbligatorie in materia di efficienza energetica, obiettivi di riduzione delle emissioni di carbonio e certificazioni come LEED e BREEAM, che richiedono un monitoraggio energetico dettagliato. La Germania si distingue come mercato leader grazie alle sue ambiziose politiche di transizione energetica e a un settore manifatturiero avanzato. Il Regno Unito si posiziona al secondo posto grazie agli incentivi normativi che promuovono l'efficienza energetica e la misurazione dei consumi secondari negli immobili commerciali e residenziali. Anche Francia, Italia e Spagna mostrano una crescita significativa grazie alle iniziative di riqualificazione energetica incoraggiate dai governi e alla crescente consapevolezza in materia di risparmio energetico. Un'altra tendenza rilevante nella regione è l'integrazione di soluzioni tecnologiche basate sull'IoT nei sistemi di gestione degli edifici, al fine di ottenere informazioni energetiche intelligenti.
Mercato dei contatori elettrici secondari nella regione Asia-Pacifico
Nel 2025, la quota di mercato dei contatori secondari per l'elettricità nella regione Asia-Pacifico si attestava tra il 28% e il 32% della quota di mercato mondiale totale, con una crescita prevista a un tasso annuo composto (CAGR) del 7,0-7,5% nel periodo 2026-2034. Le principali economie della regione, come Cina e India, stanno crescendo a un ritmo sostenuto grazie alla rapida urbanizzazione e industrializzazione, unitamente ai progetti di implementazione delle smart city. Il mercato cinese sta crescendo rapidamente, trainato dall'elevata domanda sia del settore industriale che di quello residenziale, favorita dalle politiche governative in materia di efficienza energetica. Anche il mercato indiano sta registrando una crescita, dovuta all'aumento dei prezzi dell'energia e all'Energy Conservation Act, che supporta l'implementazione dei contatori secondari. Giappone e Corea del Sud, inoltre, detengono una quota di mercato significativa, concentrandosi sull'integrazione dei contatori secondari con le smart grid.
Mercato dei contatori elettrici secondari in Medio Oriente e Africa
Si prevede che il mercato dei contatori secondari elettrici in Medio Oriente e Africa registrerà una crescita robusta, con un CAGR (tasso di crescita annuale composto) di circa il 7,5-8,0% dal 2026 al 2034. I mercati più grandi sono l'Arabia Saudita e gli Emirati Arabi Uniti, principalmente grazie a imponenti progetti infrastrutturali e programmi di risparmio energetico nell'ambito di strategie di diversificazione economica come la Saudi Vision 2030. Nel caso del Sudafrica, la crescita è attribuita ai sistemi di gestione energetica incentrati sul risparmio energetico e sul mantenimento della stabilità della rete elettrica. Il resto del mercato in Medio Oriente e Africa sta assistendo a una lenta adozione, supportata dalla crescente consapevolezza dell'efficienza energetica e dalla costruzione di nuovi edifici. Vi è una crescente necessità di soluzioni di retrofit economicamente vantaggiose e di contatori secondari wireless basati sull'IoT, grazie alla facilità di installazione e alla convenienza.
Analisi di segmentazione
Tipo
Il segmento "Tipologia" del mercato dei contatori elettrici secondari è suddiviso in contatori secondari elettromeccanici/a presa, contatori secondari elettronici/senza presa e contatori secondari intelligenti. Si prevede che questo segmento crescerà a un CAGR del 6,0-6,5% nel periodo 2026-2034, trainato dalla transizione in corso dai contatori convenzionali a soluzioni tecnologicamente avanzate. I contatori elettromeccanici continuano a essere utilizzati in applicazioni sensibili ai costi e in impianti preesistenti, mentre i contatori elettronici e intelligenti sono sempre più apprezzati per la loro precisione, le capacità di analisi dei dati e l'integrazione con i sistemi di gestione degli edifici. La domanda di contatori secondari intelligenti, in particolare, sta accelerando grazie alla connettività IoT e alle funzionalità di monitoraggio in tempo reale.
- Contatori secondari elettromeccanici/a presa : i tradizionali contatori a presa rimangono rilevanti nelle applicazioni in cui le considerazioni di costo prevalgono sulla necessità di funzionalità avanzate. Questi contatori sono ampiamente utilizzati in ambito residenziale e nelle piccole attività commerciali, dove sono sufficienti il semplice monitoraggio dei consumi e la fatturazione manuale. Tuttavia, la loro quota di mercato sta gradualmente diminuendo con l'affermarsi delle alternative digitali.
- Contatori secondari elettronici/senza presa : i contatori secondari elettronici offrono maggiore precisione e letture digitali rispetto alle unità elettromeccaniche. Sono comunemente impiegati in ambienti commerciali e industriali che richiedono un monitoraggio preciso del carico e la registrazione dei dati. La loro robustezza e la compatibilità con diverse configurazioni elettriche li rendono adatti a un'ampia gamma di applicazioni.
- Contatori secondari intelligenti : i contatori secondari intelligenti rappresentano il segmento in più rapida crescita, grazie alla loro capacità di fornire dati sul consumo energetico in tempo reale, accesso remoto e integrazione con piattaforme di gestione energetica. Questi contatori supportano la gestione energetica proattiva, i programmi di risposta alla domanda e l'analisi avanzata, risultando essenziali per i moderni edifici intelligenti e le iniziative per le città intelligenti.
Fase
Il segmento di fase del mercato dei contatori secondari elettrici è suddiviso in monofase e trifase. Si prevede che questo segmento registrerà un CAGR del 6,0-6,5% durante il periodo di previsione, riflettendo la domanda equilibrata tra applicazioni residenziali e industriali. La scelta tra contatori monofase e trifase dipende dalla configurazione dell'impianto elettrico e dai requisiti di carico dell'applicazione, con ciascun tipo che offre vantaggi distinti in termini di capacità e compatibilità.
- Monofase : i contatori secondari monofase sono utilizzati principalmente in ambito residenziale e nei piccoli esercizi commerciali, dove il carico elettrico è relativamente basso. Sono economici e facili da installare, il che li rende una scelta popolare per la fatturazione agli inquilini in condomini e piccoli spazi commerciali.
- Trifase : I contatori secondari trifase dominano i settori commerciale e industriale grazie alla loro capacità di gestire carichi elettrici più elevati. Questi contatori sono essenziali per grandi edifici adibiti a uffici, impianti di produzione, data center e altre strutture con significative esigenze energetiche, offrendo una profilazione del carico e un'allocazione energetica accurate.
Applicazione
Il segmento Applicazioni del mercato dei contatori secondari elettrici è suddiviso in settore commerciale, settore residenziale e settore industriale. Si prevede che questo segmento crescerà a un CAGR del 6,0-6,5% dal 2026 al 2034, trainato dalle diverse esigenze degli utenti finali in materia di monitoraggio energetico e allocazione dei costi. Il settore commerciale è in testa per quanto riguarda l'adozione, grazie alle esigenze di conformità normativa e agli obiettivi di efficienza operativa, mentre i settori residenziale e industriale continuano ad espandere le proprie installazioni di contatori secondari.
- Settore commerciale : le applicazioni commerciali rappresentano la quota di mercato maggiore, spinte dalla necessità di accuratezza nella fatturazione agli inquilini, conformità alle normative di sostenibilità e gestione dei costi. Complessi di uffici, centri commerciali, istituti scolastici e strutture sanitarie utilizzano contatori secondari per ripartire i costi energetici e monitorare i consumi tra più inquilini o reparti.
- Settore residenziale : la misurazione individuale dei consumi energetici si sta diffondendo negli edifici residenziali plurifamiliari, nei condomini e nei complessi di appartamenti. Queste installazioni consentono una distribuzione equa dei costi energetici tra i residenti e promuovono la consapevolezza del risparmio energetico. La crescente adozione di tecnologie per la casa intelligente sta inoltre alimentando la domanda di contatori individuali connessi.
- Settore industriale : gli impianti industriali utilizzano contatori secondari per monitorare il consumo energetico lungo le linee di produzione, individuare le lacune in termini di efficienza e ridurre i costi operativi. Questi contatori sono fondamentali per i settori ad alta intensità energetica come la produzione manifatturiera, l'industria mineraria e la lavorazione chimica, dove un monitoraggio preciso del carico ha un impatto diretto sulla redditività.
Panoramica dell'opportunità
|
Segmento applicativo |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Settore commerciale |
Alto |
Edificio intelligente |
Scalatura |
|
Settore residenziale |
Mezzo |
Multi-inquilino |
Scalatura |
|
Settore industriale |
Alto |
Ottimizzazione del carico |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dei contatori secondari elettrici
Obblighi normativi in materia di trasparenza energetica e certificazioni per l'edilizia sostenibile
Con le normative che richiedono trasparenza energetica e certificazioni per l'edilizia sostenibile come LEED e BREEAM, cresce la necessità di utilizzare tecnologie di sub-contabilizzazione. Questa esigenza deriva dalle normative che impongono un monitoraggio dettagliato dei consumi energetici per dimostrare la conformità e ottenere crediti di certificazione. A ciò si aggiunge la crescente attenzione agli obiettivi di riduzione delle emissioni di carbonio in Europa e Nord America. I sub-contatori sono fondamentali per la raccolta di dati relativi agli audit e alle valutazioni energetiche.
Adozione crescente di tecnologie IoT e di monitoraggio energetico in tempo reale
L'integrazione della tecnologia IoT nella misurazione dei consumi sta cambiando il modo in cui le informazioni sul consumo energetico vengono raccolte, analizzate e utilizzate. I contatori intelligenti basati sull'IoT offrono raccolta dati in tempo reale, accesso remoto e facile integrazione con i sistemi di gestione degli edifici e di gestione energetica. Tale connettività migliora l'efficienza operativa grazie a notifiche automatiche e previsioni.
Rapida espansione del settore immobiliare commerciale e degli edifici multi-inquilino
L'espansione del settore immobiliare commerciale e degli edifici residenziali multi-inquilino è un fattore determinante per il mercato dei contatori secondari di energia elettrica. I proprietari e i gestori di immobili richiedono sempre più spesso i contatori secondari per ripartire con precisione i costi energetici tra gli inquilini, ridurre le spese operative e attrarre occupanti attenti alla sostenibilità. La diffusione degli spazi di coworking e degli sviluppi a uso misto incrementa ulteriormente la domanda di monitoraggio energetico dettagliato per garantire una fatturazione equa e una gestione efficiente delle risorse.
Tendenze future del mercato dei contatori secondari elettrici
Integrazione di intelligenza artificiale e apprendimento automatico per l'analisi predittiva del consumo energetico.
La convergenza dei sistemi di misurazione secondaria con l'intelligenza artificiale e gli algoritmi di apprendimento automatico sta rendendo possibili analisi energetiche predittive e funzionalità di manutenzione proattiva. Le piattaforme basate sull'IA analizzano i modelli di consumo per identificare anomalie, prevedere la domanda e raccomandare strategie di ottimizzazione. Questa tendenza sta guidando l'evoluzione dei contatori secondari da dispositivi di monitoraggio passivi a nodi intelligenti che contribuiscono a ecosistemi più ampi di edifici intelligenti e reti elettriche intelligenti.
L'emergere di soluzioni di sottocontabilizzazione wireless e basate sul cloud
I protocolli di comunicazione wireless, tra cui LoRaWAN, NB-IoT e Zigbee, vengono sempre più adottati per consentire la lettura remota dei contatori ed eliminare costose installazioni di cablaggio. Le piattaforme basate su cloud offrono archiviazione centralizzata dei dati e strumenti di visualizzazione avanzati, facilitando una gestione energetica scalabile su più impianti. Questa tendenza è particolarmente rilevante per le applicazioni di retrofit e nelle regioni in cui i vincoli infrastrutturali limitano le opzioni di connettività cablata.
Opportunità di mercato per i contatori secondari di energia elettrica
Espansione nei progetti emergenti di città intelligenti e modernizzazione delle infrastrutture.
Le iniziative governative per le città intelligenti nell'area Asia-Pacifico e in Medio Oriente offrono significative opportunità per l'implementazione di sistemi di sub-contabilizzazione. Questi progetti richiedono soluzioni integrate di gestione energetica a supporto dello sviluppo urbano sostenibile. Le aziende che offrono sistemi di sub-contabilizzazione scalabili e interoperabili, con funzionalità di analisi basate sul cloud, sono ben posizionate per capitalizzare su questi investimenti infrastrutturali su larga scala.
Sviluppo di piattaforme integrate per la gestione energetica con servizi a valore aggiunto.
Esistono opportunità per i produttori di contatori secondari di sviluppare piattaforme integrate per la gestione energetica che combinano hardware con software di analisi, fatturazione per gli inquilini e funzionalità di risposta alla domanda. I modelli basati su abbonamento, che offrono dashboard in tempo reale, benchmarking e reportistica sulle emissioni di carbonio, garantiscono flussi di entrate ricorrenti, rispondendo al contempo alle esigenze in continua evoluzione dei proprietari di edifici commerciali e dei gestori di strutture alla ricerca di soluzioni energetiche complete.
Sviluppi recenti
- Febbraio 2026: Adani Energy Solutions Ltd. (AESL) ha raggiunto un traguardo storico con l'installazione di 10 milioni di contatori intelligenti per le società di distribuzione di energia elettrica (DISCOM), diventando così il primo AMISP in India a farlo. Questo risultato è stato raggiunto con circa 24 mesi di anticipo rispetto all'obiettivo prefissato dall'azienda per marzo 2026. Ciò ha evidenziato la capacità di esecuzione dell'azienda nel progetto indiano dei contatori intelligenti. Questi contribuiranno a rendere più trasparente il processo di fatturazione, a monitorare il consumo energetico in tempo reale, a minimizzare le perdite di distribuzione, a migliorare le operazioni delle aziende di servizi pubblici e a modernizzare il sistema di distribuzione dell'energia e l'infrastruttura digitale del governo indiano. Il mandato di AESL è quello di installare 25 milioni di contatori intelligenti in cinque stati e prevede di raggiungerne altri 10 milioni nei prossimi 12 mesi.
- Giugno 2026: Adani Energy Solutions Ltd. (AESL) stipula un accordo per acquisire il 100% di IntelliSmart Infrastructure Pvt. Ltd. per una valutazione di 3.050 crore di rupie, in attesa delle approvazioni normative. Attraverso questa acquisizione, AESL avrà accesso a una rete di oltre 47 milioni di contatori intelligenti e diventerà il più grande ecosistema di contatori intelligenti del paese. IntelliSmart è una joint venture tra il National Investment and Infrastructure Fund (NIIF) e Energy Efficiency Services Limited (EESL) e gestisce oltre 22 milioni di contatori intelligenti negli stati di Uttar Pradesh, Gujarat, Madhya Pradesh, Bihar e Assam.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -