
Markt für Faser Optik Beam Expander: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für faseroptische Strahlaufweiter (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Designtyp (Galilei- und Kepler-Optik), Gerätetyp (optische Kommunikation, Messung, Lasersysteme, Fernerkundung, Lidar und Sonstige), Anwendung (Instrumentierung, Bergbau, Beleuchtung, Erdölexploration, wissenschaftliche Forschung und Sonstige), Endverbrauchsbranche (Militär, Öl und Gas, Medizin, Robotik, Energie und Strom, Fertigung, Industrie und Sonstige).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039430
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 18, 2026


Marktgröße 2025
2,4 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
4,67 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,70 %
Wachstumsrate
Adressierbarer Markt
31,88 Mrd. US-Dollar
(2026–2034)
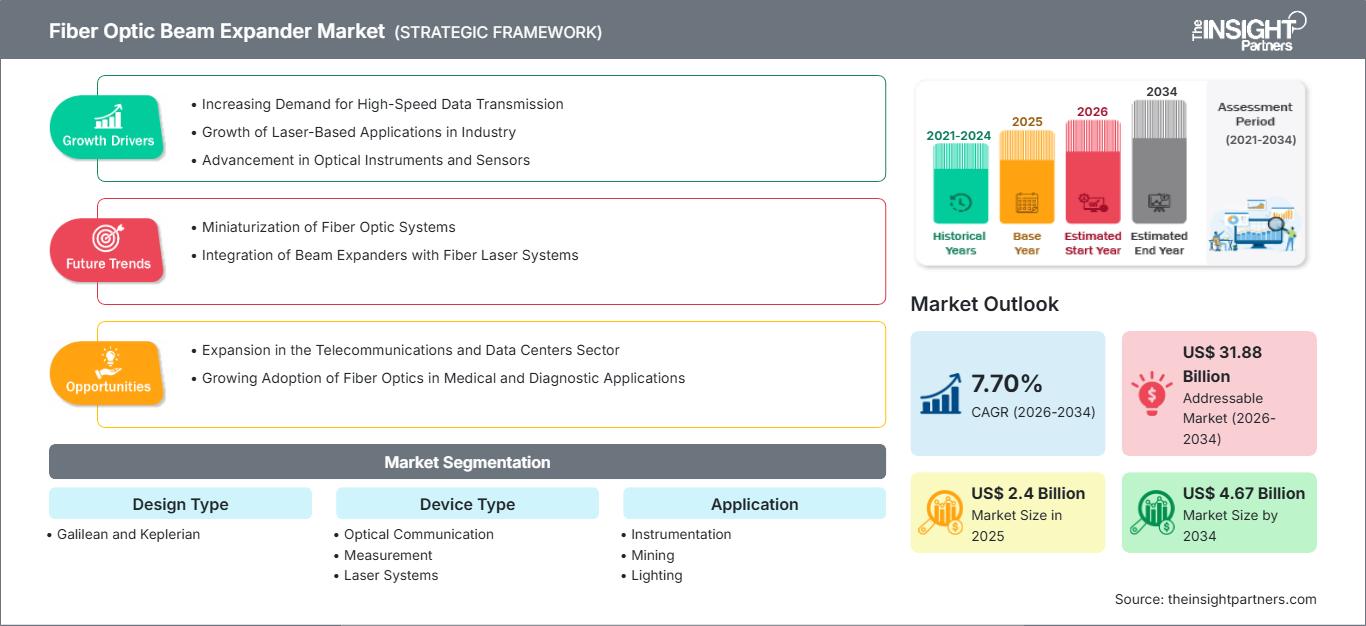
Der Markt für faseroptische Strahlaufweiter wird im Jahr 2025 auf 2,4 Milliarden US-Dollar geschätzt und soll bis 2034 auf 4,67 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,70 % im Prognosezeitraum von 2026 bis 2034 entspricht. Dieser Wachstumskurs spiegelt die zunehmende Anwendung in der optischen Kommunikation, bei Lidar-Systemen, in der Laserbearbeitung und in wissenschaftlichen Instrumenten wider, wo eine präzise Strahlmanipulation von entscheidender Bedeutung ist.
Nordamerika behält eine dominierende Position auf dem Markt für faseroptische Strahlaufweiter, wobei für die Region bis 2034 ein jährliches Wachstum von 7–9 % erwartet wird. Zu den strukturellen Treibern zählen der weitverbreitete Ausbau der faseroptischen Telekommunikationsinfrastruktur, militärische Hochenergieprogramme und die zunehmende Verbreitung industrieller Laserbearbeitung in den Vereinigten Staaten und Kanada.
Marktanalyse und Einblicke für Glasfaser-Strahlaufweiter
- Nordamerika – Die Region wird im Jahr 2025 einen Marktanteil von etwa 34–37 % halten und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7–9 %, angetrieben durch hohe Verteidigungsausgaben und Investitionen in die Telekommunikationsinfrastruktur.
- USA – Macht im Jahr 2025 fast 76–79 % des nordamerikanischen Marktanteils aus und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6–8 %, unterstützt durch führende Photonikunternehmen und den Ausbau des 5G-Netzes.
- Europa – Der Marktanteil liegt im Jahr 2025 bei etwa 23–26 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7–9 %. Deutschland, Großbritannien und Frankreich sind führend bei der Einführung von Lidar-Systemen für die Automobilindustrie und industriellen Laseranwendungen.
- Asien-Pazifik – Hält im Jahr 2025 einen Marktanteil von etwa 30–33 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8–10 % am schnellsten wachsen, angetrieben von der Elektronik- und Telekommunikationsproduktion in China, Japan, Südkorea und Indien.
- Größtes Segment – Lasersysteme haben mit 26–29 % im Jahr 2025 den größten Marktanteil bei Gerätetypen und wachsen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7–9 %, da die industrielle Materialbearbeitung und medizinische Laseranwendungen weltweit expandieren.
- Wachstumsstarkes Segment – Lidar stellt das am schnellsten wachsende Segment dar mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–12 % zwischen 2026 und 2034 und einem Marktanteil von 16–19 % im Jahr 2025, angetrieben durch die Entwicklung autonomer Fahrzeuge und den Einsatz von Geodatenkartierung.
- Detaillierte Analyse der wichtigsten Unternehmen : Diamond SA, Thor Labs, Qioptiq, Edmund Optics, Micro Laser Systems, Lumetrics, Sill Optics GmbH, Optical Surfaces Ltd., NEUTRIK und Coherent Corp.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Marktentwicklung für faseroptische Strahlaufweiter wurde maßgeblich durch Verbesserungen bei optischen Beschichtungen, Präzisionslinsen und der Miniaturisierung der Strahlsteuerungskomponenten geprägt. Der Wechsel von konventionellen Optiken zu fasergekoppelten Strahlaufweitern ermöglichte deren Einsatz in Telekommunikations- und Sensorsystemen, die eine stabile Strahlaufweitung über große Entfernungen erfordern. Die Fertigungsprozesse orientierten sich zunehmend an modularen Konstruktionen, die unterschiedliche Strahlaufweitungsverhältnisse und Wellenlängenbereiche für verschiedene Laser unterstützen.
Zukünftig wird das Marktwachstum für faseroptische Strahlaufweiter durch den verstärkten Einsatz dieser Technologie in neuen geografischen Regionen wie Südostasien, Lateinamerika und Osteuropa vorangetrieben. Investitionen in Quantenkommunikationsnetze, Lidarsysteme für autonome Fahrzeuge und Hochleistungslaseranlagen werden den Markt zusätzlich beflügeln.
Berichtsumfang zum Markt für Glasfaserstrahlaufweiter
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,4 Milliarden US-Dollar |
| Marktgröße bis 2034 | 4,67 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,70 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Glasfaserstrahlaufweiter
Der steigende Bedarf an hochpräziser Strahlformungstechnologie in der Telekommunikation, bei Lidar-Sensoren und in der laserbasierten Materialbearbeitung dürfte den globalen Markt für faseroptische Strahlaufweiter ankurbeln. Zu den Anbietern entlang der Wertschöpfungskette zählen Hersteller von optischem Glas, Beschichtungsspezialisten, Präzisionsschleifer für Linsen und Lösungsanbieter. Unternehmen wie Schott AG und Corning Inc. haben die Produktion von optischen Glassubstraten mit geringer Wärmeausdehnung erhöht, während Edmund Optics und Thorlabs Breitband-Antireflexbeschichtungsverfahren für den UV- bis Infrarotbereich entwickelt haben.
In der Lieferkette zeichnet sich ein deutlicher Trend hin zu vertikal integrierten Plattformen ab, bei denen Linsenherstellung, Beschichtung und Montage unter einem einheitlichen Qualitätssicherungssystem erfolgen. Führende Anbieter wie Sill Optics GmbH und Coherent Corp. bieten ein komplettes Sortiment an Strahlaufweitern inklusive Faserkopplung und thermischer Stabilität für anspruchsvolle industrielle und Forschungsanwendungen. Diese Lösungen vereinfachen die Integration für OEMs und verbessern gleichzeitig die Leistung und Stabilität des Strahls unter Temperaturschwankungen und mechanischen Vibrationen.
Zu den Wettbewerbern im Markt für faseroptische Strahlaufweiter zählen Photonikunternehmen, Hersteller optischer Komponenten und Anbieter von Lidar-Technologie. Thor Labs hält dank seines breiten Angebots an Strahlaufweitern, darunter Galilei- und Kepler-Aufweiter in allen Wellenlängenbereichen von Ultraviolett bis mittlerem Infrarot mit fester und variabler Vergrößerung, einen Marktanteil von ca. 18–20 %. Edmund Optics kommt mit seiner TECHSPEC-Produktlinie hochpräziser Strahlaufweiter für Industrielaser und wissenschaftliche Instrumente auf einen Marktanteil von 15–17 %. Coherent Corp. erreicht einen Marktanteil von 12–14 % dank der Integration von Hochleistungslasersystemen und der Entwicklung kundenspezifischer Optiken.
Investitionsmöglichkeiten im Markt für Strahlaufweiter konzentrieren sich auf Lidar-Systeme für autonomes Fahren und Quantenkommunikation. Qioptiq plant, seine Produktionskapazitäten auszubauen, um ab 2025 hochpräzise Strahlaufweiter für Lidar-Hersteller zu fertigen. Optical Surfaces Ltd. hat seine Position mit akademischen Partnern weiter gefestigt, um Strahlaufweiter mit geringem Wellenfrontfehler für Hochenergielaser zu entwickeln. Diese Entscheidungen spiegeln die Erkenntnis der Branche wider, dass Strahlaufweiter aufgrund der Notwendigkeit einer präzisen Strahldurchmesserkontrolle ein wesentlicher Bestandteil von Lasersystemen in der Fertigung, Sensorik und Kommunikation sein werden.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Glasfaserstrahlaufweiter: Strategische Einblicke
Regionale Einblicke
Markt für Glasfaserstrahlaufweiter in Nordamerika
Nordamerika wird im Jahr 2025 einen Marktanteil von etwa 34–37 % am weltweiten Markt für Glasfaser-Strahlaufweiter halten. Für die Region wird bis 2034 ein jährliches Wachstum von 7–9 % erwartet. Die USA dominieren den Markt aufgrund ihrer führenden Position in der Photonikbranche, hoher Investitionen in die Telekommunikationsinfrastruktur und ihres militärischen Programms für gerichtete Energie. Kanada trägt durch die industrielle Laserbearbeitung und die Forschung an wissenschaftlichen Instrumenten in akademischen Einrichtungen und Regierungsbehörden ebenfalls zum Marktanteil bei.
Die wichtigsten Markttreiber für Glasfaser-Strahlaufweiter sind der Einsatz von 5G- und Glasfasernetzen (FTTH), die eine Strahlaufweitung zur Signalverstärkung benötigen, die Investitionen des US-Verteidigungsministeriums in Höhe von 1,1 Milliarden US-Dollar für Forschungs- und Entwicklungsprojekte im Bereich gerichteter Energie für das Haushaltsjahr 2025 sowie die steigende Anzahl von Testprogrammen für autonome Fahrzeuge mit Lidar-Sensoren. Die Ansiedlung von Herstellern optischer Komponenten in New York, Kalifornien und Massachusetts fördert Innovationen bei der Entwicklung von Strahlaufweitern für Telekommunikation, Verteidigung und Industrie.
US-Markt für Glasfaserstrahlaufweiter
Die USA halten im Jahr 2025 einen Marktanteil von rund 76–79 % am nordamerikanischen Markt für Glasfaser-Strahlaufweiter, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6–8 % zwischen 2025 und 2034. Die Inlandsnachfrage wird durch Investitionen in Telekommunikationsinfrastrukturen von jährlich über 40 Milliarden US-Dollar, den Einsatz von Lidar in über 30 % der neuen Automobile und die industrielle Laserbearbeitung für die Luft- und Raumfahrt-, Automobil- und Elektronikindustrie angetrieben.
Die Präsenz des Unternehmens zeigt sich vor allem in Thor Labs aus New Jersey, Edmund Optics aus Kalifornien und Coherent Corp mit Niederlassungen in mehreren US-Bundesstaaten. Wachstum im Anwendungsbereich ist in der Integration optischer Kommunikationssysteme zu verzeichnen, wo Telekommunikationsausrüster faseroptische Strahlaufweiter in ihren Verstärkern, Schaltern und Transceivern für Weitverkehrs- und Metronetze einsetzen. Auch in der wissenschaftlichen Forschung und im Verteidigungsbereich wachsen die Bereiche Spektroskopie, Metrologie und Systeme für gerichtete Energie.
Markt für Glasfaserstrahlaufweiter in Europa
Europa wird im Jahr 2025 voraussichtlich 23 bis 26 % des weltweiten Marktanteils für faseroptische Strahlaufweiter ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7 bis 9 % wachsen. Deutschland ist der führende Markt für diese Technologie in Europa und hält einen Marktanteil von 34 bis 37 %. Dies ist auf den Einsatz von Lidar-Technologie in ADAS-Systemen durch Automobilhersteller sowie auf Laseranbieter in industriellen Laseranwendungen für die Luft- und Raumfahrtindustrie und die Präzisionstechnik zurückzuführen.
Das Vereinigte Königreich trägt mit 19 % bis 22 % zum europäischen Marktanteil bei. Das Wachstum wird dort durch den Ausbau der Telekommunikationsinfrastruktur und die Ausstattung universitärer und staatlicher Labore mit wissenschaftlichen Instrumenten angetrieben. Frankreich, Italien und Spanien erreichen 21 % bis 24 % des europäischen Marktanteils, bedingt durch die gestiegene Nachfrage nach Lidar-Systemen für die Luft- und Raumfahrt, medizinischer Lasertechnologie und industriellen Materialbearbeitungsanwendungen.
APAC-Markt für Glasfaserstrahlaufweiter
Im asiatisch-pazifischen Raum wird erwartet, dass der Anteil von Glasfaser-Strahlaufweitern am Weltmarkt im Jahr 2025 bei etwa 30–33 % liegen wird und bis 2034 voraussichtlich die höchste durchschnittliche jährliche Wachstumsrate (CAGR) von 8–10 % aufweisen wird. China führt die Region mit einem Marktanteil von 40–43 % im asiatisch-pazifischen Raum an, was auf den Ausbau der Telekommunikationsinfrastruktur, die Entwicklung autonomer Fahrzeuge und die Initiativen der chinesischen Regierung zur Förderung der Selbstversorgung in der Halbleiter-/Photonikfertigung zurückzuführen ist.
Weitere Länder im asiatisch-pazifischen Raum, die den Bedarf an Strahlaufweitern decken, sind Japan, Südkorea, Indien und Australien. Der Marktanteil Japans und Südkoreas in der Region ist auf ihre Lidar-Systeme in der Unterhaltungselektronik und der Automobilindustrie zurückzuführen, während in Indien das rasante Wachstum der Telekommunikationsinfrastruktur und der wissenschaftlichen Instrumentenindustrie eine wichtige Rolle spielt.
Markt für Glasfaserstrahlaufweiter im Nahen Osten und Afrika
Das Segment Naher Osten und Afrika (MEA) wird im Jahr 2025 schätzungsweise 5–7 % des weltweiten Marktanteils für faseroptische Strahlaufweiter ausmachen und soll von 2025 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7–9 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate dominieren den MEA-Markt mit einem geschätzten Anteil von 52–55 %, was auf Faktoren wie Smart Cities, den Ausbau der Telekommunikation und die faseroptische Sensortechnologie in der Öl- und Gasexploration zurückzuführen ist.
Südafrika trägt mit etwa 18–21 % zum Marktanteil im Nahen Osten und Afrika bei. Treiber dieser Entwicklung sind Bergbaubetriebe, die Glasfasertechnik für Instrumentierung und Telekommunikationsmodernisierung nutzen. In den anderen Ländern des Nahen Ostens und Afrika besteht ein wachsender Bedarf an Erdölexploration und wissenschaftlichen Forschungsanwendungen. Kontextbezogene Informationen für Energie und Infrastruktur umfassen den Aufbau von Glasfasernetzen, Fernerkundung und die zunehmende Industrialisierung in der Region, die den Einsatz von Strahlaufweitern begünstigt.
Segmentierungsanalyse
Designtyp
Das Segment „Designtyp“ wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7–9 % wachsen. Dieses Segment umfasst Architekturen für Galilei- und Kepler-Strahlaufweiter, die die optische Leistung, die physische Größe und die Eignung für verschiedene Wellenlängenbereiche und Leistungsstufen in diversen Anwendungen bestimmen.
- Galilei -Strahlaufweiter werden im Jahr 2025 einen Marktanteil von 54–57 % erreichen. Sie zeichnen sich durch ein kompaktes Design mit minimalen internen optischen Oberflächen aus und eignen sich besonders für industrielle Hochleistungslasersysteme, bei denen interne Reflexionen und Verluste minimiert werden müssen.
- Keplersche Strahlaufweiter werden im Jahr 2025 einen Marktanteil von 43–46 % erreichen und bieten eine überlegene optische Qualität sowie Flexibilität bei den Vergrößerungsverhältnissen für präzise industrielle, medizinische und wissenschaftliche Forschungsanwendungen, die eine beugungsbegrenzte Leistung erfordern.
Gerätetyp
Für das Segment Gerätetyp wird zwischen 2026 und 2034 ein jährliches Wachstum von 7–9 % erwartet. Dieses Segment umfasst optische Kommunikation, Messtechnik, Lasersysteme, Fernerkundung, Lidar und andere Anwendungen, bei denen Strahlaufweiter eine präzise Steuerung von Strahldurchmesser und -divergenz für spezifische Betriebsanforderungen ermöglichen.
- Optische Kommunikation – Die optische Kommunikation wird im Jahr 2025 einen Marktanteil von 18–21 % erreichen. Der Ausbau von 5G und die Vernetzung von Hyperscale-Rechenzentren treiben die Verbreitung von optischen Verstärkern, Schaltern und Transceivern voran, die eine Strahlaufbereitung für verlustarme Signalübertragung erfordern.
- Messtechnik – Der Bereich Messtechnik wird im Jahr 2025 einen Anteil von 14–17 % ausmachen und integriert Strahlaufweiter in Interferometer, Profilometer und Koordinatenmessgeräte für berührungslose Anwendungen in der Dimensionsmesstechnik und Oberflächencharakterisierung.
- Lasersysteme – Lasersysteme werden im Jahr 2025 einen Marktanteil von 26–29 % erreichen und dienen der industriellen Materialbearbeitung, der medizinischen Laserchirurgie sowie wissenschaftlichen Forschungsplattformen, die eine präzise Strahldurchmesserkontrolle und Divergenzanpassung für eine optimale Leistung erfordern.
- Fernerkundung – Die Fernerkundung wird im Jahr 2025 einen Anteil von 13–16 % ausmachen und nutzt Strahlaufweiter in satellitengestützten Erdbeobachtungs-, Atmosphärenüberwachungs- und Umweltsensorsystemen, die eine kollimierte Strahlausbreitung über größere Entfernungen erfordern.
- Lidar – Lidar wird im Jahr 2025 einen Marktanteil von 16–19 % erreichen und ermöglicht autonome Fahrzeugnavigation, Geodatenkartierung und industrielle Sicherheitssysteme mit erweiterten Strahlprofilen für eine verbesserte Erfassungsreichweite und räumliche Auflösung unter verschiedenen Betriebsbedingungen.
Anwendung
Das Anwendungssegment im Markt für faseroptische Strahlaufweiter wird zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7–9 % wachsen. Dieses Segment kategorisiert Endanwendungsszenarien wie Instrumentierung, Bergbau, Beleuchtung, Erdölexploration, wissenschaftliche Forschung und andere, in denen Strahlaufweiter eine entscheidende Rolle für die Leistung optischer Systeme und die Messgenauigkeit spielen.
- Instrumentation – Instrumentation wird im Jahr 2025 einen Marktanteil von 24–27 % halten und bietet Labor- und Industriemessgeräte mit Strahlaufweitern an, die eine präzise optische Ausrichtung und Signalaufbereitung für Analysegeräte und Prozessüberwachungssysteme ermöglichen.
- Bergbau – Der Bergbau wird im Jahr 2025 einen Anteil von 12–15 % ausmachen und integriert Strahlaufweiter in faseroptische Sensorsysteme für geologische Erkundungen, die Überwachung des strukturellen Zustands und unterirdische Kommunikationsnetze in rauen Bergbauumgebungen.
- Beleuchtung – Der Anteil der Beleuchtung am Gesamtmarkt wird im Jahr 2025 bei 11–14 % liegen. Dabei kommen Strahlaufweiter in laserbasierten Beleuchtungssystemen für Automobilscheinwerfer, Projektionsdisplays und Architekturbeleuchtung zum Einsatz, die eine kontrollierte Strahlformung und Gleichmäßigkeit erfordern.
- Erdölexploration – Die Erdölexploration wird im Jahr 2025 einen Anteil von 15–18 % ausmachen und setzt Strahlaufweiter in der Bohrlochmessung, seismische Vermessungsgeräte und Fernüberwachungssysteme für die Exploration und Produktion von Öl und Gas ein.
- Wissenschaftliche Forschung – Der Bereich Wissenschaftliche Forschung wird im Jahr 2025 einen Marktanteil von 18–21 % erreichen und beliefert akademische und staatliche Labore mit Strahlaufweitern für Spektroskopie, Metrologie, Quantenoptik und Hochenergielaserforschungsanwendungen, die eine beugungsbegrenzte Leistung erfordern.
Endverbrauchsbranche
Das Segment der Endverbraucherbranchen im Markt für faseroptische Strahlaufweiter wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7–9 % wachsen. Dieses Segment umfasst Bereiche wie Militär, Öl und Gas, Medizin, Robotik, Energie und Strom, Fertigung, Industrie und andere, in denen Strahlaufweiter die Funktionalität kritischer optischer Systeme in unterschiedlichsten Betriebsumgebungen ermöglichen.
- Militär – Militärkommando 22–25 % Marktanteil im Jahr 2025, Integration von Strahlaufweitern in Zielsysteme, Entfernungsmesser, Hochenergiewaffen und sichere Kommunikationsplattformen, die robuste Konstruktionen gemäß den Spezifikationen von MIL-STD-810 erfordern.
- Öl und Gas – Der Öl- und Gassektor wird im Jahr 2025 einen Marktanteil von 16–19 % erreichen und setzt Strahlaufweiter in der Bohrlochsensorik, der Pipelineüberwachung und in Offshore-Kommunikationssystemen für den Einsatz unter rauen Umgebungsbedingungen mit korrosionsbeständigen und drucktoleranten Konstruktionen ein.
- Medizin – Der Medizinbereich wird im Jahr 2025 einen Marktanteil von 14–17 % erreichen und bedient die Bereiche Augenchirurgie, Dermatologie und minimalinvasive chirurgische Plattformen mit Strahlaufweitern, die eine präzise Laserabgabe und Gewebeinteraktionskontrolle für verbesserte Patientenergebnisse ermöglichen.
- Robotik – Im Jahr 2025 wird der Anteil der Robotik bei 11–14 % liegen. Dazu gehören Strahlaufweiter in der industriellen Automatisierung, kollaborative Roboter und autonome mobile Plattformen für lidarbasierte Navigations-, Inspektions- und Qualitätskontrollanwendungen.
- Energie und Strom – Der Bereich Energie und Strom wird im Jahr 2025 einen Anteil von 13–16 % ausmachen und nutzt Strahlaufweiter in der faseroptischen Sensorik für die Überwachung von Windkraftanlagen, die Inspektion von Solarmodulen und die Zustandsbewertung von Stromnetzen, die einen zuverlässigen Langzeitbetrieb erfordern.
- Fertigung – Die Fertigungsindustrie wird im Jahr 2025 einen Marktanteil von 12–15 % halten und Laserschneid-, Schweiß-, Markierungs- und additive Fertigungssysteme mit Strahlaufweitern bedienen, die einen optimalen Strahldurchmesser und -fokus für eine gleichbleibende Verarbeitungsqualität bei unterschiedlichen Materialien ermöglichen.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Militär |
Hoch |
Gerichtete Energie |
Skalierung |
|
Öl und Gas |
Medium |
Bohrlochsensorik |
Reifen |
|
Medizinisch |
Medium |
Augenchirurgie |
Skalierung |
|
Robotik |
Niedrig |
Autonome Navigation |
Aufkommen |
|
Energie und Strom |
Niedrig |
Windkraftanlagenüberwachung |
Aufkommen |
|
Herstellung |
Hoch |
Laser-Materialbearbeitung |
Reifen |
|
Industrie |
Medium |
Prozessüberwachung |
Skalierung |
Markttreiber und Wirkungsanalyse für Glasfaserstrahlaufweiter
Telekommunikationsinfrastruktur und 5G-Ausbau
Der weltweite Ausbau von 5G-Netzen und Glasfaseranschlüssen bis ins Haus (FTTH) schafft eine erhebliche Nachfrage nach Glasfaser-Strahlaufweitern für optische Verstärkungs- und Signalaufbereitungsanwendungen. Hersteller von Telekommunikationsgeräten benötigen Strahlaufweiter für Erbium-dotierte Faserverstärker, optische Schalter und kohärente Transceiver, die die Signalintegrität über große Übertragungsdistanzen gewährleisten. Branchenschätzungen gehen davon aus, dass bis 2025 jährlich über 40 Milliarden US-Dollar in die globale Telekommunikationsinfrastruktur investiert werden. Strahlaufweiter werden dabei in Weitverkehrs-, Metro- und Rechenzentrumsverbindungen eingesetzt, die eine präzise Strahldurchmessersteuerung und geringe Einfügedämpfung erfordern. Dieser Infrastrukturausbau generiert wiederkehrende Umsätze für Anbieter optischer Komponenten während der gesamten Netzwerkmodernisierungs- und -erweiterungszyklen.
Integration von autonomen Fahrzeugen und Lidar-Systemen
Die rasante Entwicklung autonomer Fahrzeuge und georäumlicher Kartierungsanwendungen beschleunigt den Einsatz von Strahlaufweitern in Lidar-Systemen, die erweiterte Strahlprofile für eine verbesserte Erfassungsreichweite und räumliche Auflösung benötigen. Automobilhersteller und Lidar-Anbieter legen Wert auf optische Komponenten, die eine zuverlässige Objekterkennung unter verschiedensten Wetterbedingungen und Einsatzumgebungen ermöglichen. Strahlaufweiter spielen eine entscheidende Rolle bei der Anpassung der Laserstrahldivergenz, um die Punktwolkendichte zu optimieren und das Sichtfeld des Sensors für eine sichere Navigation zu maximieren. Dieser Trend eröffnet Unternehmen, die Strahlaufweiter in Automobilqualität mit erweiterten Temperaturbereichen, Vibrationsfestigkeit und Integration in kompakte Lidar-Module für den Einsatz in Serienfahrzeugen anbieten, neue Chancen.
Industrielle Laserbearbeitung und Fertigungsautomatisierung
Die zunehmende Verbreitung laserbasierter Materialbearbeitung in der Automobil-, Luft- und Raumfahrt- sowie Elektronikindustrie treibt die Nachfrage nach Strahlaufweitern in Anwendungen an, die eine präzise Strahldurchmesserkontrolle für Schneiden, Schweißen, Markieren und additive Fertigung erfordern. Systemintegratoren für industrielle Lasersysteme legen Wert auf Strahlaufweiter, die ihre optische Leistung auch unter den für Produktionsumgebungen typischen Bedingungen hoher Leistung und Temperaturwechsel beibehalten. Fasergekoppelte Strahlaufweiter ermöglichen die flexible Integration mit industriellen Laserquellen und reduzieren gleichzeitig den Justierungsaufwand und die Wartungsanforderungen. Dieser Trend generiert mehrjährige Auftragspipelines für Hersteller optischer Komponenten, die Strahlaufweiter in Industriequalität mit integriertem Wärmemanagement und modularen Vergrößerungsoptionen für vielfältige Materialbearbeitungsanwendungen anbieten.
Markt für Glasfaserstrahlaufweiter: Zukunftstrends
Quantenkommunikation und Photonenstrahlsteuerung
Die Marktentwicklung für Glasfaser-Strahlaufweiter wird zunehmend auf Quantenkommunikationsprotokolle setzen, die eine präzise Strahlsteuerung auf Photonenebene und extrem verlustarme Übertragung für sichere Informationsübertragung erfordern. Quantenschlüsselverteilungsnetzwerke und Quantencomputerverbindungen benötigen Strahlaufweiter mit herausragender Wellenfrontqualität und minimaler Streuung, um die Kohärenz des Quantenzustands über große Entfernungen zu erhalten. Unternehmen wie Optical Surfaces Ltd. und Qioptiq entwickeln spezialisierte Designs mit Oberflächenrauheiten unter 1 Ångström und für Einzelphotonen-Wellenlängen optimierten Beschichtungen. Dieser Trend wird die Produktspezifikationen in den Bereichen Telekommunikation, Verteidigung und wissenschaftliche Forschung grundlegend verändern, da Quantentechnologien von Labordemonstrationen in kommerzielle Anwendungen übergehen, die robuste, feldeinsatzfähige optische Komponenten erfordern.
Miniaturisierung und Integration mit MEMS-Plattformen
Mit der zunehmenden Verbreitung autonomer Systeme und portabler Sensorplattformen wird die Miniaturisierung von Strahlaufweitern und deren Integration in mikroelektromechanische Systeme (MEMS) entscheidend, um den Platzbedarf von Systemen zu reduzieren und mobile Einsätze zu ermöglichen. Integrierte Strahlaufweiter eliminieren separate optische Halterungen, vereinfachen die Ausrichtung und ermöglichen die Massenproduktion mittels Halbleiterfertigungstechniken. Thor Labs und Edmund Optics haben ihr Angebot an MEMS-kompatiblen Strahlaufweitern erweitert, die mit Scanspiegeln und Fotodetektoren für kompakte Lidar- und Sensormodule integriert sind. Diese Integration wird die Einführung von Strahlaufweitern in kostensensiblen Segmenten beschleunigen, in denen diskrete optische Lösungen mit alternativen Strahlformungstechnologien konkurrieren.
Marktchancen für Glasfaserstrahlaufweiter
Verteidigungssysteme für gerichtete Energie und Laserwaffen
Anwendungen im Verteidigungsbereich bieten erhebliche Chancen für den Markt für faseroptische Strahlaufweiter in den Bereichen Hochenergiewaffen, Laserzielbeleuchtung und Abwehr unbemannter Systeme, die eine Hochleistungsstrahlführung mit präziser Divergenzsteuerung erfordern. Systemintegratoren im Militärbereich legen Wert auf Strahlaufweiter, die ihre optische Leistung auch unter hoher Laserenergie und rauen Betriebsbedingungen wie Stößen, Vibrationen und extremen Temperaturen aufrechterhalten. Robuste Strahlaufweiter für Lasersysteme im Megawattbereich ermöglichen einen zuverlässigen Betrieb auf Marine-, Boden- und Luftverteidigungsplattformen. Unternehmen, die Strahlaufweiter nach Militärspezifikation mit Integration in Strahlsteuerungs- und -verfolgungssysteme anbieten, können in diesem margenstarken Segment Wertschöpfung erzielen, da die Verteidigungshaushalte zunehmend Ressourcen für Hochenergiewaffen bereitstellen.
Medizinische Laserchirurgie und ophthalmologische Anwendungen
Medizinische Laserplattformen für die Augenchirurgie, Dermatologie und minimalinvasive Eingriffe bieten vielversprechende Möglichkeiten für die Integration von Strahlaufweitern in Anwendungen, die eine präzise Strahlführung und Kontrolle der Gewebeinteraktion erfordern. Ophthalmologische Lasersysteme für LASIK, Kataraktoperationen und Netzhautbehandlungen profitieren von Strahlaufweitern, die eine gleichmäßige Energieverteilung und kontrollierte Spotgrößen für verbesserte Operationsergebnisse ermöglichen. Coherent Corp und Lumetrics haben die Integration von Strahlaufweitern in medizinische Laserplattformen mit integrierten Sicherheitsverriegelungen und steriler Verpackung für den klinischen Einsatz demonstriert. Regulatorische Rahmenbedingungen für die Zertifizierung von Medizinprodukten und Erstattungsmodelle für laserbasierte Verfahren werden die Kommerzialisierungszeiten bestimmen, doch das langfristige Marktpotenzial bleibt beträchtlich, da die alternde Bevölkerung die Nachfrage nach minimalinvasiven chirurgischen Lösungen ankurbelt.
Aktuelle Entwicklungen
- März 2026: 3M kündigte eine bedeutende Erweiterung seiner US-amerikanischen Produktionskapazitäten für seine 3M Expanded Beam Optical (EBO)-Verbindungstechnologie an. Diese leistungsstarke optische Verbindungslösung wurde entwickelt, um die Bereitstellungsgeschwindigkeit, Zuverlässigkeit und Betriebseffizienz in KI-Rechenzentren der nächsten Generation zu verbessern. Die Erweiterung umfasst die Anschaffung neuer, fortschrittlicher Fertigungsanlagen und zusätzliche Produktionsflächen, um die weltweit steigende Nachfrage nach Hochgeschwindigkeitsverbindungen in KI-Rechenzentren zu decken.
- Januar 2026: Edmund Optics kündigte die Markteinführung der TECHSPEC Gemma Variable Beam Expanders an, die industrielle Leistung mit vereinfachter Laserstrahlaufweitung für UV- bis Nahinfrarot-Wellenlängen vereinen und eine stufenlos einstellbare Vergrößerung von 1x bis 8x mit motorisierten Steuerungsoptionen für automatisierte Laserbearbeitungssysteme bieten.
- 24. Februar 2025: Sintec Optronics gab die Markteinführung zweier neuer Standard-Zinkselenid-(ZnSe)-Zoom-Strahlaufweiter von Sill Optics bekannt, die für Hochleistungs-CO₂-Laseranwendungen entwickelt wurden. Die neuen Modelle S6EXZ9313-684 und S6EXZ9313-681 unterstützen die branchenweit gängigsten CO₂-Laserwellenlängen von 9,3 μm bzw. 10,6 μm.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -