
Markt für Boden-mounted Elektrisch Enclosure: Größe & Prognose 2034
Marktgröße und Prognosen für bodenmontierte elektrische Gehäuse (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (kleines Gehäuse, kompaktes Gehäuse, Gehäuse in freier Größe); Anwendungen (Energieerzeugung und -verteilung, Öl und Gas, Metall- und Bergbau, Medizin, Zellstoff und Papier, Lebensmittel und Getränke, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00020268
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


Marktgröße 2025
1,24 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,06 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,83 %
Wachstumsrate
Adressierbarer Markt
14,97 Mrd. US-Dollar
(2026–2034)
Der Markt für bodenstehende elektrische Gehäuse ist aufgrund der zunehmenden Elektrifizierung der Industrie, der Modernisierung der Energieinfrastruktur und der automatisierten Fertigung, die den Bedarf an geschützten elektrischen Geräten steigern, auf nachhaltiges Wachstum ausgerichtet. Der Markt wird im Jahr 2025 auf 1,24 Milliarden US-Dollar geschätzt und soll bis 2034 auf 2,06 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,83 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird zunehmend von der Modularität der Gehäuse, dem Wärmemanagement, der Korrosionsbeständigkeit und der Einhaltung elektrischer Sicherheitsanforderungen bestimmt.
Nordamerika stellt einen strukturell attraktiven Markt dar, der durch die Modernisierung veralteter Verteilungsanlagen und kontinuierliche Investitionen in Rechenzentren, Energieversorgung und Produktionskapazitäten begünstigt wird. Der Markt für bodenmontierte elektrische Gehäuse in der Region wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,9 % wachsen. Die Nachfrage profitiert dabei von standardisierten Systemen gemäß NEMA-Norm, der heimischen Fertigung und Programmen zur Stärkung der Infrastrukturresilienz.
Marktanalyse und Einblicke für bodenmontierte elektrische Gehäuse
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 29–33 % am Markt für bodenmontierte elektrische Gehäuse halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,9 % wachsen wird. Unterstützt wird dies durch die Modernisierung der Stromnetze, die Rückverlagerung der Industrie ins Inland, den Bau von Rechenzentren und den Ersatz der alternden elektrischen Infrastruktur.
- USA: Die USA machen schätzungsweise 68–73 % des nordamerikanischen Marktanteils im Jahr 2025 aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,0 % wachsen, wobei die Bereiche Energieversorgung, Fertigung und digitale Infrastruktur führend sind.
- Europa: Schätzungen zufolge wird Europa im Jahr 2025 einen Anteil von 25–29 % ausmachen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,2 % zwischen 2026 und 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch industrielle Automatisierung, Energiewendeprojekte und die Modernisierung von Anlagen.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 30–34 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,4–7,0 % wachsen wird, angeführt von China, Japan, Südkorea und Indien, da die Investitionen in Produktion und Energie steigen.
- Größtes Segment: Für freistehende Gehäuse wird im Jahr 2025 ein Marktanteil von 42–46 % erwartet, der im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,4 % wachsen dürfte, da komplexe Installationen einen konfigurierbaren, freistehenden Schutz erfordern.
- Wachstumsstarkes Segment: Der Marktanteil der Stromerzeugung und -verteilung wird im Jahr 2025 auf 31–35 % geschätzt und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–6,9 %, da die Investitionen in das Stromnetz zunehmen.
- Detaillierte Analyse der wichtigsten Unternehmen: NEMA Enclosures, EPI Electrical Enclosures and Engineering, KDM Steel, Rittal GmbH & Co. KG, Schneider Electric SE, nVent Electric plc, Emerson Electric Co., Eaton Corporation plc, Hammond Manufacturing Ltd., Fibox Oy Ab.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Gehäuse für industrielle Anwendungen wandeln sich von reinen Geräteschutzsystemen hin zu flexiblen Systemen mit integriertem Wärmemanagement, Kabelmanagement, Schutzvorrichtungen und schneller Montage. Wirtschaftliche Fertigungsmethoden tendieren zunehmend zu standardisierten Plattformarchitekturen, einheitlichen Montageabmessungen und flexiblem Zubehör. Die Metallverarbeitung bleibt weiterhin von großer Bedeutung, die Wahl zwischen Edelstahl, beschichtetem Stahl, Aluminium und nichtmetallischen Werkstoffen richtet sich jedoch nach Korrosionsbeständigkeit, Hygiene, Gewicht und Umweltaspekten.
Im Prognosezeitraum wird erwartet, dass sich die Investitionen stärker auf infrastrukturintensive Anwendungen und die lokale Fertigung verlagern. Die aufstrebenden Volkswirtschaften Asiens bieten Produktionsmöglichkeiten im großen Maßstab, während die Märkte in Nordamerika und Europa eine kontinuierliche Versorgung erfordern. Nachhaltigkeitsaspekte beeinflussen zudem die Materialwahl, den Recyclinganteil, die Beschichtungsverfahren und die Lebenszyklusdaten der Produkte. Die Einhaltung regulatorischer Vorgaben wie IEC, NEMA, UL und regionaler Umweltstandards wird die Nachfrage nach Gehäusesystemen weiter steigern.
Marktbericht über bodenmontierte elektrische Gehäuse – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,24 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,06 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,83 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für bodenmontierte elektrische Gehäuse
Der zunehmende Einsatz von Schaltanlagen, Motorsteuerungen, Frequenzumrichtern, speicherprogrammierbaren Steuerungen und Verteilsystemen, die Gehäuse benötigen, treibt die Nachfrage nach bodenstehenden Elektrogehäusen in den Bereichen Energieversorgung, Fertigung, Bergbau, Lebensmittelverarbeitung sowie Öl und Gas an. Das Ökosystem umfasst Rohstofflieferanten wie Stahl- und Polymerhersteller, Gehäusehersteller, Schaltschrankbauer, Systemintegratoren, Distributoren, Generalunternehmer und Endkunden. Zu den Angebotsfaktoren zählen steigende Stahlblechpreise, die Verfügbarkeit von Komponenten, Fertigungskapazitäten und regionale Zertifizierungen.
Die steigende Nachfrage geht auch mit konfigurierbaren Produkten einher, die die Montagezeit von Schaltschränken verkürzen und unterschiedliche Gerätekonfigurationen berücksichtigen. Der Wettbewerb zwischen den Anbietern umfasst Gehäusegrößen, Schutzarten, Wärmemanagement, Montageoptionen, kundenspezifische Anpassungen und pünktliche Lieferung. Größere Anbieter verfügen über ein breiteres Produktsortiment und bessere Vertriebsmöglichkeiten, während kleinere Hersteller durch ihre Entwicklungskompetenz und Kleinserienfertigung konkurrieren. Lokale Beschaffung bleibt weiterhin wichtig, wenn Projekte schnelle Anpassungen, Serviceleistungen vor Ort und lokale Zertifizierungen erfordern.
Im Hinblick auf die Wettbewerbsanalyse des Marktes für bodenmontierte elektrische Gehäuse setzt sich dieser aus einer Mischung verschiedener Anbieter elektrischer Ausrüstung und spezialisierter Gehäusehersteller zusammen. Unternehmen wie Schneider Electric SE, nVent Electric plc, Eaton Corporation plc und Rittal GmbH & Co. KG verfügen über ein breites Systemportfolio, während Hammond Manufacturing Ltd., Fibox Oy Ab, KDM Steel, NEMA Enclosures und EPI Electrical Enclosures and Engineering sich auf spezialisierte Gehäuse konzentrieren. Emerson Electric Co. ist mit Lösungen für industrielle Automatisierung und elektrische Infrastruktur im Markt vertreten.
Investitionen in bodenmontierte Schaltschränke begünstigen weiterhin den Systemschutz gegenüber unabhängigen Schaltschränken. Die Akquisitionsaktivitäten von nVent verdeutlichen die Konsolidierung hin zum Infrastrukturschutz, während die Portfolioentwicklung von Schneider Electric auf Konfigurierbarkeit und geringere Auswirkungen der Schaltschränke basiert.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
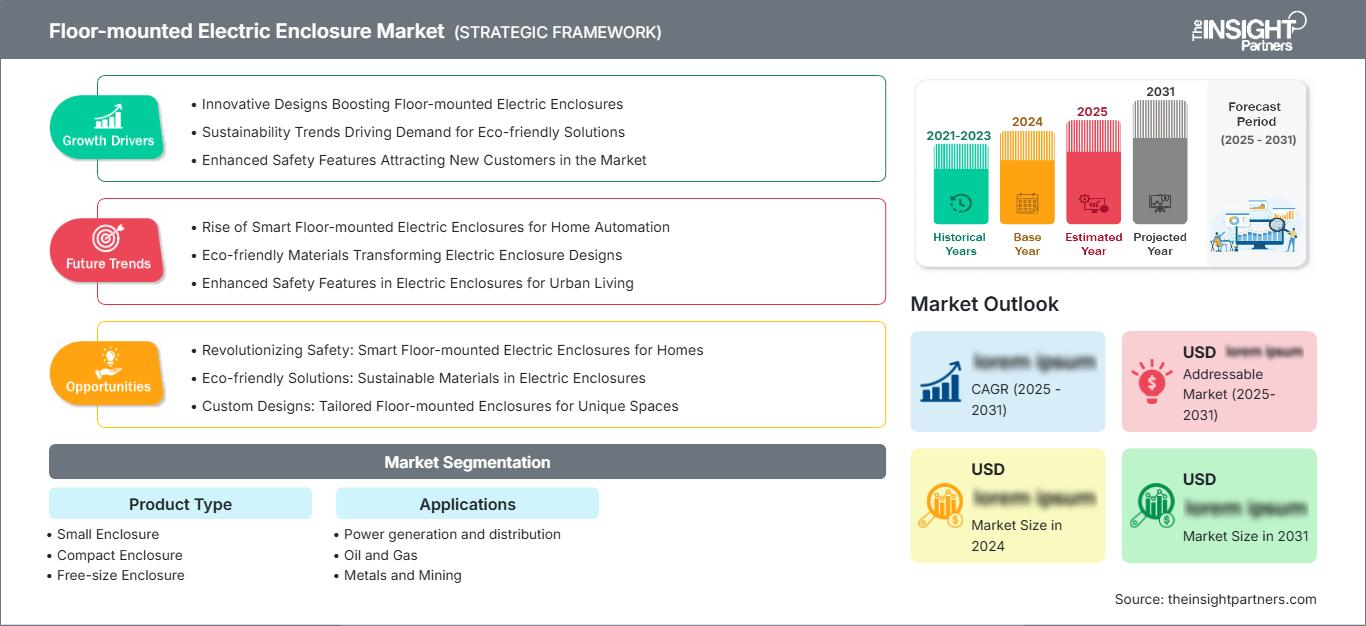
Markt für bodenstehende elektrische Schaltschränke: Strategische Einblicke
Regionale Einblicke
Markt für bodenmontierte elektrische Schaltschränke in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 29–33 % halten und bis 2034 ein jährliches Wachstum von 5,3–5,9 % verzeichnen. Die Region profitiert von der Modernisierung der Energieversorgung, dem Ausbau des verarbeitenden Gewerbes, dem Bau von Rechenzentren und der Erneuerung veralteter Steuerungsinfrastruktur. Die Nachfrage konzentriert sich auf die USA, während Kanada durch Bergbau-, Energie-, Versorgungs- und Industrieprojekte zusätzliche Chancen bietet.
Der regionale Markt bevorzugt in der Regel NEMA-zertifizierte Stahl- und Edelstahlgehäuse, wenn Umwelt- und Schutzanforderungen bestehen. Energieversorger fordern konfigurierbare Gehäuse für Umspannwerke, Verteilungsanlagen und Steuerungssysteme, während Hersteller Wert auf eine schnelle Montage der Schaltschränke legen. Kürzere Lieferzeiten ergeben sich durch lokale Fertigung und zuverlässige Vertriebsnetze. Investitionen der IEA in Stromnetze tragen ebenfalls langfristig zur Deckung des Gehäusebedarfs bei.
US-Markt für bodenmontierte elektrische Gehäuse
Die USA repräsentieren schätzungsweise 68–73 % des nordamerikanischen Marktes im Jahr 2025 und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,0 % wachsen. Eine starke Nachfrage kommt aus den Bereichen Energieversorgung, Industrieautomation, Öl und Gas, Halbleiterfertigung sowie der elektrischen Infrastruktur von Rechenzentren. NEMA-Zertifizierung und UL-Konformität bleiben wichtige Kaufkriterien.
Beispiele für Unternehmen, die auf dem Markt vertreten sind, sind Schneider Electric SE, nVent Electric plc, Eaton Corporation plc, Emerson Electric Co. und NEMA Enclosures. Steigende Anforderungen erfordern große, eigenständige Modelle in Bereichen wie Energieverteilung, Motorsteuerung und Automatisierungssysteme. Kundenspezifische Fertigung ist weiterhin sinnvoll, wenn Installationen besondere Abmessungen oder Schutzsysteme benötigen.
Markt für bodenstehende elektrische Schaltschränke in Europa
Europa wird voraussichtlich 2025 einen Marktanteil von 25–29 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,2 % wachsen. Deutschland bleibt der wichtigste Markt in der Region, angetrieben von Industrieautomation, Maschinenbau, erneuerbaren Energien und der Produktion von elektrischen Anlagen. Großbritannien sichert sich weiterhin eine hohe Nachfrage im Versorgungssektor, in der Infrastruktur, bei Rechenzentren und in der Prozessindustrie, wobei die Lebenszykluseffizienz und die Dokumentation von Materialeigenschaften berücksichtigt werden.
Frankreich, Italien und Spanien repräsentieren eine breit gefächerte Nachfrage, die die Bereiche Fertigung, Lebensmittelverarbeitung, Energie, Infrastruktur und Gebäudetechnik umfasst. Frankreich profitiert von Investitionen in die Energieversorgung und die industrielle Entwicklung, Italien von Maschinenbau- und Fertigungsclustern und Spanien vom Ausbau erneuerbarer Energien und der Netzerweiterung. Europäische Käufer legen großen Wert auf IEC-Konformität, Korrosionsschutz, Wärmeableitung, Recycling und die Standardisierung modularer Bauweisen.
Markt für bodenmontierte elektrische Gehäuse im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird Schätzungen zufolge 2025 einen Marktanteil von 30–34 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,0 % wachsen. Damit ist er die am schnellsten wachsende große Region. China führt die regionale Nachfrage an, gefolgt von Japan, Südkorea, Indien und Australien. Der Ausbau der Fertigungsindustrie und Investitionen in die elektrische Infrastruktur bleiben die wichtigsten Wachstumstreiber.
Politisch geförderte Industrialisierung, der Ausbau erneuerbarer Energien, Investitionen in die Halbleiterindustrie und Automatisierung erhöhen die Anforderungen an geschützte Verteilungs- und Steuerungseinrichtungen. China bietet Produktionskapazitäten, Japan setzt auf Präzisionsfertigung, Südkorea fördert fortschrittliche Industrieanlagen, Indien profitiert vom Infrastrukturausbau und Australien erschließt Anwendungsbereiche im Bergbau und der Energieversorgung.
Markt für bodenstehende elektrische Gehäuse im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,6 % wachsen, angeführt von Saudi-Arabien. Die Vereinigten Arabischen Emirate (VAE) tragen mit ihrer starken Nachfrage aus Infrastruktur- und Rechenzentrumsprojekten maßgeblich zum Wachstum bei, während Südafrika durch Bergbau, Energieversorgung und industrielle Anwendungen seinen Beitrag leistet. Die Nachfrage im übrigen Nahen Osten und in Afrika ist weiterhin eng mit der Öl-, Gas- und Stromerzeugung verbunden.
Die Diversifizierung der Energieversorgung und der Ausbau der Infrastruktur erhöhen den Bedarf an robusten Gehäusen, die Hitze, Staub, Feuchtigkeit und korrosiven Bedingungen standhalten. Anwendungen in explosionsgefährdeten Bereichen erfordern zertifizierte Systeme, während Projekte der Energieversorgung skalierbare Konfigurationen benötigen. Anbieter mit lokaler Distribution, technischer Unterstützung und Umweltschutzkompetenz sind für Projekte, bei denen klimatische Bedingungen und Installationskomplexität die Anforderungen an die Gehäuse erhöhen, besser aufgestellt.
Segmentierungsanalyse
Angebot
Bleibt das Angebot weiterhin aufgeteilt in Flexodruckmaschinen ? Nein, die festgelegte Segmentierung für diesen Markt ist anders: Angebote für den Markt für bodenstehende elektrische Gehäuse werden in den Eingabedaten nicht separat aufgeführt. Daher folgt die Analyse der exakten Produktstruktur unter Produkttyp und Anwendungen, ohne eine nicht aufgeführte Angebotskategorie einzuführen.
- Kleine Gehäuse: Kleine Gehäuse dienen der Unterbringung kompakter elektrischer Baugruppen, lokaler Steuerungen und Hilfsgeräte. Ihr strategischer Wert ergibt sich aus standardisierten Abmessungen, flexibler Installation und Eignung für verteilte industrielle Systeme.
- Kompaktes Gehäuse: Kompakte Gehäuse eignen sich für Anwendungen, bei denen Gerätedichte und Stellfläche begrenzt sind. Sie werden von Automatisierungspanels, Steuerungstechnik und Anlagen benötigt, die eine effiziente Nutzung der Produktionsfläche erfordern.
- Freiformatige Gehäuse: Freiformatige Gehäuse eignen sich für größere und kundenspezifische elektrische Baugruppen. Dank ihrer konfigurierbaren Abmessungen sind sie wichtig für Schaltanlagen, Motorsteuerungen, Verteilsysteme und komplexe industrielle Automatisierungsanlagen.
Anwendungen
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 6,0–6,6 % erwartet. Die Energieinfrastruktur bietet das größte strukturelle Potenzial, während die Öl- und Gasindustrie, der Bergbau, die Prozessindustrie, die Lebensmittelproduktion sowie die Zellstoff- und Papierindustrie Gehäusesysteme benötigen, die an die jeweiligen Umgebungs- und Betriebsbedingungen angepasst sind. Der Markt für bodenmontierte elektrische Gehäuse umfasst daher sowohl standardisierte als auch kundenspezifische Installationen.
- Energieerzeugung und -verteilung: Diese Anwendung profitiert von der Modernisierung der Energieversorgungsunternehmen, der Integration erneuerbarer Energien, Umspannwerken und der Erweiterung der Verteilungsnetze, die einen dauerhaften Schutz für Schaltanlagen, Steuerungssysteme und elektrische Hilfseinrichtungen erfordern.
- Öl und Gas: Die rauen Umgebungsbedingungen und die Anforderungen explosionsgefährdeter Bereiche begünstigen die Nachfrage nach korrosionsbeständigen und zertifizierten Gehäusen. Bei der Produktauswahl stehen Dichtheit, Materialbeständigkeit, Schutz vor Eindringen von Fremdkörpern und Kompatibilität mit Geräten für explosionsgefährdete Bereiche im Vordergrund.
- Metall- und Bergbauindustrie: Anlagen der Metall- und Bergbauindustrie benötigen robuste Systeme, die auch unter staubigen, vibrierenden, feuchten und temperaturabhängigen Bedingungen zuverlässig funktionieren. Große, flexibel konfigurierbare Gehäuse bieten Platz für Motorsteuerungen, Energieverteilung und Automatisierungsinfrastruktur.
- Medizinische Zellstoff- und Papierindustrie: Diese Anlagen benötigen einen Schutz der Verarbeitungs-, Steuerungs- und Versorgungssysteme durch geschlossene Gehäuse. Die Materialauswahl sowie Hygiene- und Feuchtigkeitsaspekte beeinflussen die Gehäusekonstruktion, insbesondere in anspruchsvollen Produktionsumgebungen.
- Lebensmittel und Getränke: In der Lebensmittelverarbeitung spielen Reinigungsfähigkeit, Korrosionsbeständigkeit, Schutz vor eindringendem Wasser und hygienische Materialien eine wichtige Rolle. Edelstahl und abgedichtete Ausführungen sind für Reinigungsbereiche und Produktionslinien von strategischer Bedeutung.
Automatisierungstyp
Für den Automatisierungsgrad wird ein jährliches Wachstum von 5,4–6,0 % im Zeitraum 2026–2034 prognostiziert. Automatische Systeme profitieren von der industriellen Automatisierung und standardisierten Produktionsprozessen, während halbautomatische Konfigurationen dort relevant bleiben, wo die Komplexität der Schaltschränke, die individuelle Anpassung oder geringere Produktionsmengen einen manuellen Eingriff wirtschaftlich sinnvoll machen.
- Automatische Konfigurationen unterstützen standardisierte Produktionsumgebungen, in denen Wiederholgenauigkeit, Durchsatz und die Integration in automatisierte Fertigungsprozesse Priorität haben. Sie sind strategisch relevant für industrielle Anlagen mit hohem Produktionsvolumen.
- Halbautomatisch: Halbautomatische Systeme vereinen Produktionseffizienz mit technischer Flexibilität. Sie sind weiterhin wichtig für kundenspezifische Paneele, vielfältige Produktkonfigurationen und Projekte, die eine fachmännische Montage oder Modifizierung erfordern.
Momentaufnahme der Chancen
|
Anwendungen |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Stromerzeugung und -verteilung |
Hoch |
Netzmodernisierung |
Skalierung |
|
Öl und Gas |
Hoch |
Gefahrenschutz |
Reifen |
|
Metalle und Bergbau |
Medium |
Minenautomatisierung |
Skalierung |
|
Medizinischer Zellstoff und Papier |
Medium |
Prozesssteuerung |
Reifen |
|
Speisen und Getränke |
Medium |
Hygienisches Design |
Skalierung |
Markt für bodenmontierte elektrische Gehäuse: Wachstumstreiber und Wirkungsanalyse
Die Modernisierung der Stromnetze erhöht die Anforderungen an geschützte elektrische Betriebsmittel.
Stromnetze werden modernisiert, um dezentrale Energieerzeugung, steigende Spitzenlasten, Energiespeicher und intelligente Zähler zu bewältigen. Die IEA zählt Stromnetze weiterhin zu den wichtigsten Bereichen für Energieinvestitionen, wodurch neben Erzeugungsanlagen ein dauerhafter Bedarf an Ausrüstung entsteht. Gehäuse werden für Schaltanlagen, Schutzsysteme, Steuerungselektronik, Kommunikationsgeräte und Hilfsverteilungsgeräte benötigt. Besonders gefragt sind bodenstehende Gehäuse für Wärmeschutz und Umweltbeständigkeit. Energieversorger bevorzugen Standardgehäuse, die in ihren Umspannwerken einfacher zu warten und auszutauschen sind. Am stärksten betroffen sind Unternehmen, die geprüfte Baugruppen, kundenspezifische Lösungen und die Integration in bestehende elektrische Systeme anbieten. Diese Unternehmen profitieren von Folgeaufträgen aufgrund der schrittweisen Modernisierung der Stromnetze.
Die industrielle Automatisierung erhöht die Anforderungen an Gehäusedichte und -konfiguration.
Fabrikbesitzer integrieren zunehmend Funktionen wie programmierbare Steuerungen, Frequenzumrichter, Roboter, Bildverarbeitungssysteme und Netzwerkgeräte. Dies führt zu einer steigenden Anzahl und Komplexität der in den Steuerungssystemen verwendeten elektrischen Komponenten. Die erhöhte Komponentendichte bedingt, dass Faktoren wie Wärmeableitung, Kabelmanagement, Zugänglichkeit und Trennung bei der Auswahl von Gehäusen an Bedeutung gewinnen. Dabei geht es nicht nur um die Stückzahl, sondern auch um Mehrwertleistungen wie Kühlsysteme, Zubehör, Installationsmethoden und individuell anpassbare Innenausstattungen. Reshoring- und Automatisierungsinitiativen in Nordamerika, Asien und Europa treiben diese Nachfrage voran. Für Gehäusehersteller liegt die Herausforderung darin, Systeme mit Mehrwert zu entwickeln, die den Arbeitsaufwand für den Schaltschrankbau und die Inbetriebnahme minimieren.
Industrien mit anspruchsvollen Prozessen erfordern einen höheren Schutz und eine bessere Materialleistung.
Die Öl- und Gasindustrie, der Bergbau, die Lebensmittelverarbeitung, die Zellstoff- und Papierherstellung sowie die Metallverarbeitung stellen aufgrund von Feuchtigkeit, Schmutz, korrosiven Stoffen, Vibrationen, Reinigungsaufwand und Temperaturschwankungen besondere Herausforderungen dar. Daher gewinnen der Schutz vor Eindringen von Fremdkörpern, der Korrosionsschutz, die mechanische Integrität und die zertifizierte Fertigung zunehmend an Bedeutung. Folglich wird die Nachfrage – wo erforderlich – vermehrt auf Edelstahl, beschichteten Stahl, Spezialpolymere, Dichtungen und Ausführungen für explosionsgefährdete Bereiche ausgerichtet sein. Dies spiegelt sich in der steigenden Nachfrage nach Gehäusefunktionalität wider, die über die reine Gehäusegröße hinausgeht. Kunden bewerten die Gesamtzuverlässigkeit ihres Systems, da ein defektes Gehäuse zu Ausfallzeiten, Stromschlaggefahr und beschleunigtem Verschleiß der Komponenten führen kann.
Markt für bodenmontierte elektrische Gehäuse – Zukunftstrends
Vernetzte Gehäusearchitekturen werden das digitale Asset-Management stärken.
Die Zustandsüberwachung wird zukünftig zwangsläufig integriert und umfasst Temperatur, Luftfeuchtigkeit, Türen, Stromversorgung und Wärmeableitung. Zukünftige Gehäusesysteme werden die aktuellen nicht ersetzen, sondern durch die Datenerfassung für vorausschauende Wartung und Diagnose einen Mehrwert schaffen. Im Hinblick auf die Markttrends für bodenstehende elektrische Gehäuse besteht kein Zweifel daran, dass die Zukunft Gehäusesystemen gehört, die sich in industrielle Netzwerke und Gebäudemanagementsysteme integrieren lassen. Digitale Konstruktionswerkzeuge werden sich zunehmend durchsetzen und es Ingenieuren ermöglichen, Abmessungen, Zubehör, Kabeleinführungen, Wärmeableitung und die Installation der Gehäusesystemkomponenten vor der Fertigung zu überprüfen. Langfristig wird sich der Business Case von einem einfachen Schrank hin zu einer konfigurierbaren Infrastrukturkomponente entwickeln. Die offensichtlichste Anwendung findet sich überall dort, wo Ausfallzeiten mit Kosten verbunden sind, wie beispielsweise in der Energieversorgung, in Rechenzentren, in Produktionsanlagen mit kontinuierlicher Fertigung und in automatisierten Fertigungsanlagen.
Kohlenstoffarme Materialien und Lebenszyklusdesign werden die Beschaffung beeinflussen
Nachhaltigkeitsanforderungen werden sich voraussichtlich stärker auf die Spezifikationen von Gehäusen auswirken, da Industriekunden den CO₂-Fußabdruck, den Recyclinganteil, die Recyclingfähigkeit und die Dokumentation des Produktlebenszyklus in ihre Beschaffungsentscheidungen einbeziehen. Stahl bleibt aufgrund seiner Festigkeit und etablierten Recyclingwege wichtig, doch Hersteller evaluieren zunehmend umweltschonendere Verarbeitungsprozesse, Recyclingmaterialien, optimierte Beschichtungen und längere Lebensdauern. Umweltdokumentation kann ein Differenzierungsmerkmal sein, wenn Kunden technisch gleichwertige Produkte vergleichen. Konstrukteure bevorzugen möglicherweise auch modulare Komponenten, die einzeln ausgetauscht werden können, anstatt komplette Baugruppen zu entsorgen. Dieser Ansatz reduziert den Materialverbrauch und kann die Wartung vereinfachen. Die Akzeptanz wird je nach Region variieren, da sich regulatorische Anforderungen und Nachhaltigkeitsrichtlinien der Kunden unterscheiden. Multinationale Hersteller werden jedoch voraussichtlich Umweltdaten über Produktfamilien hinweg standardisieren, um die Beschaffung in verschiedenen Ländern zu unterstützen.
Marktchancen für bodenmontierte elektrische Schaltschränke
Lokale Fertigung kann die Projektreaktionsfähigkeit verbessern
Regionale Fertigungs- und Endkonfigurationsanlagen stellen eine attraktive Investitionsmöglichkeit dar, da Gehäuseprojekte häufig Maßänderungen, die Auswahl von Zubehör, Bohrungen, Lackierungen und anwendungsspezifische Montage erfordern. Der Aufbau lokaler Fertigungskapazitäten kann Transportkosten und Lieferzeiten reduzieren und gleichzeitig die Reaktionsfähigkeit gegenüber Generalunternehmern und Schaltschrankbauern verbessern. Prognosen für den Markt für bodenstehende elektrische Gehäuse sollten daher den strategischen Wert der Nähe zu Industriezentren berücksichtigen und sich nicht allein auf die Gesamtnachfrage nach Anlagen stützen. Die größten Chancen bieten sich voraussichtlich in nordamerikanischen Produktionszentren, indischen Industrieregionen, südostasiatischen Produktionszentren und Infrastrukturzentren im Nahen Osten. Investoren können flexible Fertigungszellen, standardisierte Komponentenlager und digitale Angebotssysteme priorisieren, die es Herstellern ermöglichen, sowohl Katalogbestellungen als auch kundenspezifische Anforderungen zu erfüllen, ohne die Produktion übermäßig zu verkomplizieren.
Maßgeschneiderte Lösungen für infrastrukturintensive Projekte bieten erstklassiges Potenzial
Großprojekte in den Bereichen Energieversorgung, Bergbau, erneuerbare Energien und Rechenzentren profitieren von hochwertigen Gehäuselösungen, da die Spezifikationen oft über die Abmessungen der Schaltschränke hinausgehen und auch Wärmemanagement, Umweltschutz, Kabelmanagement, Trennung und Anforderungen an den Kundendienst umfassen. Anbieter können diese Chancen durch Partnerschaften mit Generalunternehmern, Schaltanlagenherstellern, Systemintegratoren und Elektrogroßhändlern nutzen. Die Strategie sollte Anwendungsentwicklung und Zertifizierungsabdeckung anstelle reiner Kapazitätserweiterung in den Vordergrund stellen. Modulare Plattformen tragen zur Standardisierung wiederkehrender Projektdesigns bei und erhalten gleichzeitig die Konfigurationsmöglichkeiten für einzelne Standorte. Hersteller, die Gehäusehardware mit technischer Dokumentation, Zubehör und Lifecycle-Support kombinieren, können die Wechselkosten für Kunden erhöhen. Diese Chance ist besonders relevant bei Infrastrukturprojekten mit langen Entwicklungszyklen, wo Beschaffungsteams Wert auf bewährte technische Leistungsfähigkeit, Lieferzuverlässigkeit und Kundendienst legen.
Aktuelle Entwicklungen
- August 2026: Netrack India, ein Unternehmen der Legrand-Gruppe, erweiterte sein Portfolio an Außenschränken um die FMOD-Serie bodenmontierter Elektroschränke. Diese sind für anspruchsvolle Feldeinsätze wie Telekommunikationsnetze, Edge-Computing-Knoten, Schaltschränke und IT-Außeninstallationen konzipiert. Die verzinkten Stahlgehäuse zeichnen sich durch eine vollständig verschweißte Konstruktion und eine zweifache Pulverbeschichtung für erhöhte Korrosionsbeständigkeit aus. Sie bieten Schutzarten von IP56 mit Lüfterkühlung und IP66 ohne Lüfter.
- Juli 2026: Lider Electric präsentierte die Soft-Pop-Up-Bodensteckdosen der LSFB-Serie. Diese vereinen verdeckten Stromzugang mit hochwertiger Verarbeitung für exklusive Wohn- und Gewerbeimmobilien. Die Serie zeichnet sich durch einen leichtgängigen, einstellbaren Soft-Pop-Up-Mechanismus, eine Konstruktion aus verzinktem Stahl und die Schutzart IP44 gegen Staub und Spritzwasser aus. Zwei Ausführungen sind erhältlich: eine 20-A-GFCI-Version mit Selbsttest für erhöhte elektrische Sicherheit in der Nähe von Wasser oder schweren Geräten sowie eine USB-Version mit zwei USB-A- und USB-C-Anschlüssen, die eine kombinierte Ladeleistung von bis zu 20 W liefern.
- Juni 2025: ABB Electrification Canada schloss die Übernahme von Bel Products Inc., einem kanadischen Hersteller von elektrischen Gehäusen für Gewerbe, Industrie und Sonderanfertigungen, ab, um das Gehäuseportfolio von ABB zu erweitern und seine Präsenz in Kanada und den USA zu stärken. Das Angebot von Bel Products umfasst kundenspezifische Gehäuse, Schaltschränke, Schalttafeln und Zubehör für Anwendungen in den Bereichen Gewerbe, Industrie, Rechenzentren und Energieversorgung.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -