
Markt für Durchfluss Messgerät: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Durchflussmesser (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Volumendurchflussmesser, Massendurchflussmesser); Branchen (Öl und Gas, Chemie, Wasser und Abwasser, Lebensmittel und Getränke, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004803
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


Marktgröße 2025
9,35 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
14,72 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,84 %
Wachstumsrate
Adressierbarer Markt
112,97 Mrd. US-Dollar
(2026–2034)
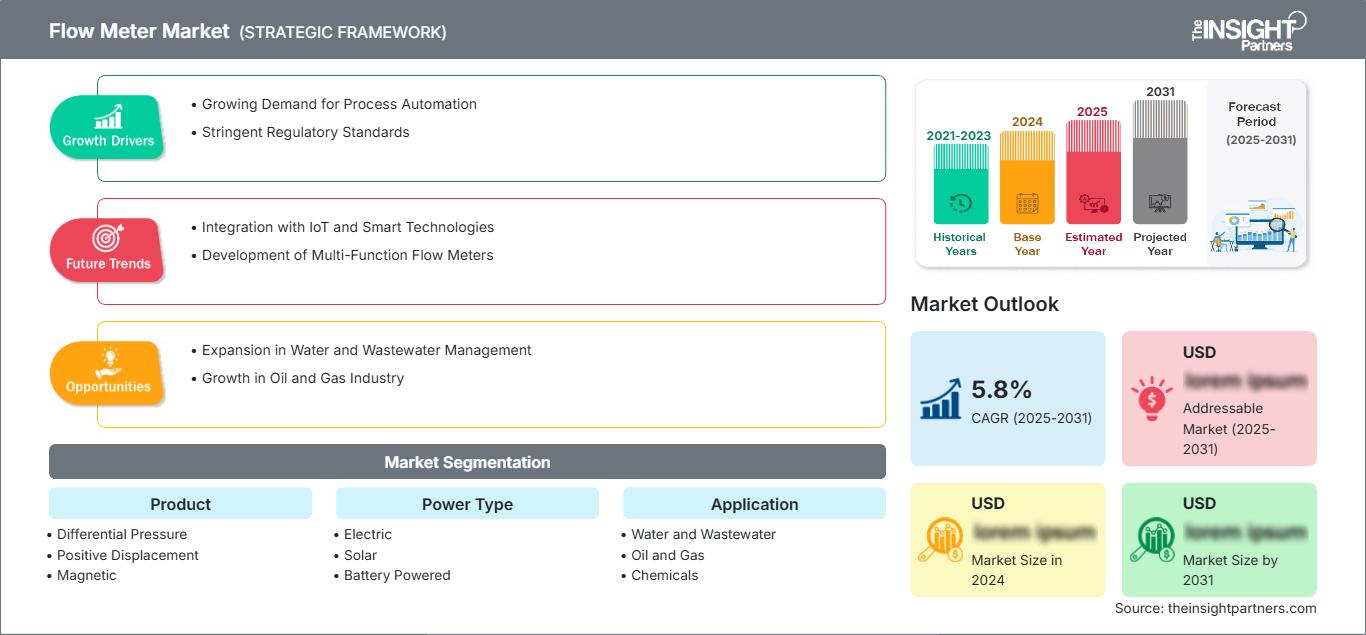
Der Markt für Durchflussmesser wird im Jahr 2025 auf 9,35 Milliarden US-Dollar geschätzt und soll bis 2034 auf 14,72 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,84 % von 2026 bis 2034 entspricht. Das Wachstum wird durch die Verbesserung industrieller Prozesse, die Modernisierung von Wassersystemen und den Einsatz digitaler Messtechnik in energieintensiven Industrien angetrieben, in denen präzise Messungen von Flüssigkeits-, Gas- und Dampfströmen erforderlich sind.
Nordamerika stellt technologisch weiterhin einen hochentwickelten Markt dar, angetrieben durch den Bedarf an Ersatzteilen, die industrielle Automatisierung und die Standards für Prozesssteuerung. Für den nordamerikanischen Markt für Durchflussmesser wird von 2026 bis 2034 ein jährliches Wachstum von 5,7–6,1 % prognostiziert, was auf digitale Diagnoseverfahren und nicht-invasive Messmethoden zurückzuführen ist.
Marktanalyse und Einblicke für Durchflussmesser
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 26–30 % ausmachen wird und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,1 % wachsen wird . Unterstützt wird dieses Wachstum durch Prozessautomatisierung, Modernisierung der Wasserinfrastruktur, Energieerzeugung und den Austausch veralteter Instrumente.
- USA: Schätzungen zufolge werden die USA im Jahr 2025 einen Anteil von 68–72 % am nordamerikanischen Markt ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,6–6,0 % wachsen , wobei die Modernisierung der Industrie und der Versorgungssektor die Haupttreiber sind.
- Europa: Der Anteil Europas wird für 2025 auf 24–28 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,4 % zwischen 2026 und 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben aufgrund der Prozessindustrie, der Einhaltung von Umweltauflagen und der Energieeffizienzprogramme wichtige Märkte.
- Asien-Pazifik: Für Asien-Pazifik wird im Jahr 2025 ein Marktanteil von 31–35 % prognostiziert , mit einem durchschnittlichen jährlichen Wachstum von 6,2–6,7 % zwischen 2026 und 2034. China, Japan, Südkorea und Indien treiben die Nachfrage durch Investitionen in die Fertigungsindustrie, den Ausbau der Infrastruktur und die industrielle Automatisierung an.
- Größtes Segment: Magnetische Produkte werden voraussichtlich im Jahr 2025 einen Marktanteil von 28–32 % halten , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % von 2026–2034 , was ihre starke Eignung für leitfähige Flüssigkeiten, Wassernetze und Prozessanwendungen widerspiegelt.
- Wachstumsstarkes Segment: Solarbetriebene Zähler werden im Jahr 2025 schätzungsweise einen Marktanteil von 8–12 % erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % von 2026–2034 , unterstützt durch die Infrastruktur für die Fernüberwachung und die Anforderungen an die Überwachung mit geringem Stromverbrauch.
- Im Detail analysierte Schlüsselunternehmen: ABB Ltd, Emerson Electric Co., Endress+Hauser Management AG, General Electric Company (GE), Honeywell International Inc., Höntzsch GmbH, KROHNE Messtechnik GmbH, Siemens AG, Tokyo Keiso Co., Ltd., Yokogawa Electric Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der technologische Wandel treibt die Verlagerung der Messtechnik von autarken Messgeräten hin zu fortschrittlicheren Instrumenten voran, die Diagnose, Überprüfung und Fernkonfiguration des Geräts ermöglichen. Die Differenzdruckmessung spielt in bestehenden Anlagen eine wichtige Rolle, während magnetische, Ultraschall- und Coriolis-Messungen eine höhere Genauigkeit, einen geringeren Wartungsaufwand und spezifische Messmöglichkeiten bieten.
Im Prognosezeitraum werden die Investitionen in diese Technologie voraussichtlich in die Bereiche Wassermanagement, Energieeffizienz, Prozesselektrifizierung und die Modernisierung von Instrumenten in den aufstrebenden Industrienationen fließen. Treiber dieser Entwicklung sind die regulatorischen Anforderungen an Ressourceneffizienz und Umweltüberwachung, die voraussichtlich den Austausch weniger fortschrittlicher Messsysteme nach sich ziehen werden. Hersteller mit einem breiten Anwendungsspektrum, lokalen Kalibrierdiensten und einer entsprechenden digitalen Infrastruktur sind bereit, diesen Bedarf zu decken.
Umfang des Marktberichts zu Durchflussmessern
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 9,35 Milliarden US-Dollar |
| Marktgröße bis 2034 | 14,72 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,84 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Durchflussmesser
Die Nachfrage in dieser Branche wird zunehmend durch das Wachstum des Durchflussmessermarktes getrieben, bedingt durch Automatisierung in Industrie, Energieversorgung, Prozesssicherheit und Ressourcenoptimierung. Der Einsatz von Durchflussmessern ist überall dort unerlässlich, wo Durchsatz, Energieverbrauch, Chemikalienzugabe, Produktqualität und Mengenmessung kontrolliert werden müssen. Entlang der Wertschöpfungskette sind die Akteure von Sensorherstellern über Elektronikunternehmen, Systemintegratoren und Distributoren bis hin zu Kalibratoren und schließlich Anbietern von Automatisierungslösungen für die Industrie vertreten.
Das Angebot wird durch die vielfältigen Sensortechnologien und Anwendungsbereiche beeinflusst. Magnetische Durchflussmesser eignen sich für die Messung leitfähiger Flüssigkeiten, während Ultraschallsensoren eine berührungslose Durchflussmessung ermöglichen. Coriolis-Durchflussmesser messen den Massenstrom direkt. Unternehmen entwickeln Software-Diagnosefunktionen und digitale Schnittstellen, um durch Serviceverträge Einnahmen zu generieren. Die Verfügbarkeit von Komponenten, die Kalibrierungs- und Fertigungsmöglichkeiten in verschiedenen Regionen sind entscheidende Faktoren für die Lieferung und Projektabwicklung.
Im Marktbericht für Durchflussmesser basiert die Wettbewerbspositionierung heute stärker auf technologischer Vielfalt, Anwendungstechnik, Support für die installierte Basis und Systemintegration mit Automatisierungssystemen. Zu den im Markt für verschiedene Prozesstechnologien konkurrierenden Unternehmen gehören ABB Ltd., Emerson Electric Co., Endress+Hauser Management AG, Honeywell International Inc. und Siemens AG. Unternehmen wie Yokogawa Electric Corporation, KROHNE Messtechnik GmbH, Tokyo Keiso Co., Ltd. und Höntzsch GmbH bringen zusätzliches Know-how ein, während GE seine Präsenz im Messtechnikbereich für Industrie und Energie aufrechterhält.
Die Investitionen verlagern sich nun auf Vernetzung, Diagnostik und wartungsarme Architekturen. Emersons Einstieg in die berührungslose Ultraschalltechnologie unterstreicht die Bedeutung von Messtechnik, die den Prozess nicht unterbricht. Endress+Hauser kann auf sein globales Fertigungs- und Kalibriernetzwerk zurückgreifen, während Yokogawa seine digitale Technologie in den bestehenden Magnet- und Wirbelmessgeräten weiterentwickelt. Wettbewerbsvorteile hängen zunehmend von Genauigkeit unter schwierigen Betriebsbedingungen, Cybersicherheit, Kommunikationskompatibilität, Lifecycle-Services und Nachrüstbarkeit ab.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Durchflussmesser-Markt: Strategische Einblicke
Regionale Einblicke
Markt für Durchflussmesser in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 26–30 % im Bereich Durchflussmesser halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,1 % wachsen. Die USA dominieren die regionale Nachfrage, gestützt durch die Öl- und Gasinfrastruktur, die chemische Verarbeitung, die Energieerzeugung, die Lebensmittelherstellung und die kommunale Wasserversorgung. Der Austausch veralteter Messgeräte bleibt ein wichtiger Faktor für die wiederkehrende Nachfrage.
Kanadas Marktpräsenz zeigt sich in den Bereichen Energie, Bergbau, Wasseraufbereitung und industrielle Prozesse, während Mexikos Beiträge Anwendungen in der Fertigungsindustrie und der Versorgungswirtschaft umfassen. Kunden legen zunehmend Wert auf Fernüberwachung, Validierung, Kommunikationskompatibilität und geringen Wartungsaufwand. Nicht-invasive Ultraschallmessgeräte können sich bei Nachrüstungen als vorteilhaft erweisen, wenn Stillstände oder Rohrleitungsänderungen unerwünscht sind. Die regionale Akzeptanz wird zudem von bestehenden Automatisierungssystemen und gut entwickelten Vertriebskanälen profitieren. Für den nordamerikanischen Durchflussmessermarkt wird die Lebenszykluskostenanalyse ein wichtiger Faktor sein, da Kunden die Messzuverlässigkeit erhöhen möchten, ohne ihre Prozesse zu unterbrechen.
US-Durchflussmessermarkt
Die USA werden 2025 voraussichtlich 68–72 % des nordamerikanischen Marktanteils ausmachen und bis 2034 ein jährliches Wachstum von 5,6–6,0 % verzeichnen. Die Nachfrage konzentriert sich stark auf die Bereiche Öl und Gas, Chemie, Energieversorgung, Lebensmittelverarbeitung, Pharmazie und Stromerzeugung. Führende Anbieter verfügen über umfangreiche Vertriebs- und Servicestrukturen in der Region.
Anwendungen entwickeln sich hin zu intelligenten Zählern, die Messungen durchführen, Daten fernüberprüfen und Anlagen verwalten können. In der Wasserwirtschaft besteht ein zunehmender Bedarf an zuverlässiger Messtechnik, und in der Industrie werden Nachrüstungen vorgenommen, um Ausfallzeiten zu minimieren. Führende Unternehmen wie Emerson, Honeywell International Inc., ABB Ltd., Siemens AG und Yokogawa Electric Corporation verfügen über eine bedeutende technologische Präsenz in diesen Anwendungsbereichen. In den USA werden bestehende Messgeräte regelmäßig ausgetauscht, und die Einführung von Industrial Ethernet und digitaler Feldkommunikation schreitet schrittweise voran.
Europäischer Markt für Durchflussmesser
Für Europa wird im Jahr 2025 ein Marktanteil von 24–28 % prognostiziert, mit einem durchschnittlichen jährlichen Wachstum von 5,0–5,4 % bis 2034. Deutschland bleibt aufgrund seiner fortschrittlichen Fertigungsindustrie, der Chemie-, Maschinenbau- und Energiewirtschaft der größte nationale Markt. Der Marktanteil des Durchflussmessermarktes in Europa wird maßgeblich von Effizienz- und Modernisierungszielen bestimmt.
In Großbritannien besteht Bedarf an Durchflussmessern in den Bereichen Wasserversorgung, Chemie, Energie und Lebensmittelverarbeitung, wobei der Schwerpunkt auf Fernüberwachung und Anlagenmanagement liegt. Deutschland profitiert von einem starken Industriesektor und fundiertem Know-how in der Messtechnik für den Einsatz von magnetischen, Ultraschall-, Coriolis- und Differenzdruck-Durchflussmessern. Frankreich, Italien und Spanien tragen durch ihre Wasserinfrastruktur, Lebensmittelproduktion, Chemie, Stromerzeugung und industrielle Automatisierung zum Markt bei. Europäische Verbraucher legen zunehmend Wert auf Energieeffizienz, Umweltüberwachung, Gerätevalidierung und Kompatibilität mit digitalen Anlagenstrukturen.
Markt für Durchflussmesser im asiatisch-pazifischen Raum
Die APAC-Region wird mit einem Marktanteil von 31–35 % und einem durchschnittlichen jährlichen Wachstum von 6,2–6,7 % bis 2025 die führende regionale Marktposition einnehmen. China ist in der Region das Land mit der größten Nachfrage, gefolgt von Japan, Südkorea, Indien und Australien. Zu den Wachstumstreibern zählen die industrielle Automatisierung und der Ausbau der Wasserinfrastruktur.
In China treiben Investitionen im verarbeitenden Gewerbe und in der Energieversorgung die Nachfrage nach Messtechnik an; Präzisionsfertigung und Prozessoptimierung sind die Haupttreiber in Japan und Südkorea, Indien bietet seine industrielle Entwicklung und Wasserinfrastrukturprojekte, und Australien bietet Anwendungen im Bergbau, im Energiesektor und im kommunalen Bereich. Greenfield-Projekte und die Ablösung konventioneller Messgeräte durch vernetzte Geräte prägen den Markt für Durchflussmesser im asiatisch-pazifischen Raum.
Markt für Durchflussmesser im Nahen Osten und Afrika
Im Nahen Osten und in Afrika wird die Nachfrage voraussichtlich um 5,4–5,9 % jährlich steigen, wobei Saudi-Arabien der wichtigste Markt in der Region ist. Die Nachfrage aus den VAE stammt aus den Bereichen Versorgung, Energie und Infrastruktur, während die Nachfrage in Südafrika Anwendungen in den Bereichen Bergbau, Wasserwirtschaft, Chemie und Energie umfasst.
Investitionen in Energie und industrielle Diversifizierung in Saudi-Arabien treiben die Investitionen in Messtechnik an, während der Ausbau der Versorgungs- und Infrastruktur in den VAE die Nachfrage nach zuverlässigen Messgeräten stützt. Südafrika benötigt Durchflussmessungen im Bergbau und in den Kommunen. Im übrigen Nahen Osten und Afrika dominieren Projektarbeiten in den Bereichen Öl und Gas, Meerwasserentsalzung und industrielle Infrastruktur.
Segmentierungsanalyse
Produkt
Das Produktsegment im Markt für Durchflussmesser wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,1 % wachsen . Die Technologieauswahl hängt von den Eigenschaften des Fluids, den Genauigkeitsanforderungen, den Druckbedingungen, den Installationsbedingungen und den Wartungsprioritäten ab. Magnetische und Ultraschalllösungen dürften dort an Bedeutung gewinnen, wo Betreiber Wert auf geringen Wartungsaufwand und flexible Nachrüstbarkeit legen.
- Differenzdruck: Differenzdruckmessgeräte spielen in bestehenden Dampf-, Gas- und Flüssigkeitsanlagen weiterhin eine strategisch wichtige Rolle. Ihre weite Verbreitung, die Vertrautheit mit den Systemen und die Kompatibilität mit bestehenden Prozesssystemen sichern die Nachfrage nach Ersatz und Modernisierung.
- Verdrängungsmessgeräte: Verdrängungsmessgeräte sind weiterhin relevant, wenn es auf volumetrische Genauigkeit ankommt, insbesondere bei kontrollierten Flüssigkeitsanwendungen. Ihr mechanisches Funktionsprinzip ermöglicht zuverlässige Messungen, kann aber im Vergleich zu Halbleiteralternativen einen höheren Wartungsaufwand verursachen.
- Magnetische Messgeräte eignen sich hervorragend für leitfähige Flüssigkeiten wie Wasser, Abwasser, Chemikalien und Schlämme. Durch den Verzicht auf bewegliche Teile sind sie besonders zuverlässig und daher ideal für den kontinuierlichen Einsatz in Industrie und Kommunen.
- Ultraschall: Ultraschallmessgeräte werden zunehmend für berührungslose Messungen, große Rohrleitungen, Nachrüstungsprojekte und Anwendungen eingesetzt, bei denen Stillstände kostspielig wären. Ihre Flexibilität fördert den Einsatz in Wasser-, Energie-, Industrie- und Versorgungsanlagen.
- Andere: Andere Technologien eignen sich für spezielle Messbedingungen, bei denen herkömmliche magnetische, Differenzdruck- oder Ultraschalllösungen möglicherweise nicht die erforderliche Kombination aus Genauigkeit, Fluidverträglichkeit oder Installationsflexibilität bieten.
Stromart
Der Markt für Durchflussmesser mit dem Segment „Stromversorgung“ wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,8 % wachsen , da industrielle Anwender einen zuverlässigen Betrieb an festen und dezentralen Standorten anstreben. Die Auswahl des Messgeräts spiegelt zunehmend die Verfügbarkeit elektrischer Infrastruktur, die Wartungszugänglichkeit, die Anforderungen an die Energieeffizienz und die Konnektivität wider. Solar- und Batteriearchitekturen sind insbesondere für dezentrale Anlagen relevant.
- Elektrisch: Elektrische Zähler sind nach wie vor die vorherrschende Konfiguration in Prozessanlagen und Versorgungseinrichtungen, da eine kontinuierliche Stromversorgung die Unterstützung fortschrittlicher Elektronik, Kommunikation, Diagnose und Integration mit zentralen Steuerungssystemen ermöglicht.
- Solar: Solarbetriebene Zähler eignen sich für abgelegene Rohrleitungen, Wassernetze, Bewässerungssysteme und dezentrale Infrastrukturen, wo ein Netzanschluss teuer ist. Ihr strategischer Wert steigt, wenn autonomer Betrieb und geringer Wartungsaufwand vor Ort Priorität haben.
- Batteriebetrieben: Batteriebetriebene Zähler eignen sich für Installationen, bei denen die Verkabelung schwierig oder die Stromversorgung unregelmäßig ist. Sie sind relevant für die temporäre Überwachung, abgelegene Versorgungsunternehmen und dezentrale Netzwerke, die einen zuverlässigen Betrieb mit begrenzter Infrastruktur erfordern.
Anwendung
Der Anwendungsbereich des Durchflussmessermarktes wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen . Die Nachfrage verteilt sich auf die Versorgungs- und Prozessindustrie, wobei die Messanforderungen je nach Fluideigenschaften, Sicherheitsbedingungen, Wirtschaftlichkeit der Produktion und regulatorischen Vorgaben variieren. Wasser, Öl und Gas, Chemie und Energie bleiben wichtige Nachfragezentren.
- Wasser und Abwasser: Anwendungen in der Wasser- und Abwasserwirtschaft erfordern zuverlässige Messverfahren für Aufbereitung, Verteilung, Leckageüberwachung und Prozesssteuerung. Magnetische und Ultraschalltechnologien sind aufgrund ihrer Eignung für leitfähige Flüssigkeiten und große Rohrleitungen besonders relevant.
- Öl und Gas: Öl- und Gasunternehmen nutzen Durchflussmessungen zur Produktionsoptimierung, Mengenverteilung, Eigentumsübertragung, Pipelineüberwachung und Prozesssteuerung. Genauigkeit, Zertifizierung für explosionsgefährdete Bereiche, Drucktoleranz und Verifizierungsmöglichkeiten haben einen starken Einfluss auf die Beschaffung.
- Chemikalien: In chemischen Anlagen sind Messungen in korrosiven, viskosen, gefährlichen und zusammensetzungsmäßig veränderlichen Flüssigkeiten erforderlich. Bei der Auswahl der Messgeräte kommt es daher auf Materialverträglichkeit, Genauigkeit, Diagnosefunktionen und zuverlässigen Betrieb unter anspruchsvollen Prozessbedingungen an.
- Energieerzeugung: Kraftwerke nutzen Durchflussmesser für Dampf, Kühlwasser, Brennstoff, Speisewasser und Hilfssysteme. Zuverlässige Messungen unterstützen das Effizienzmanagement, den Anlagenschutz, den Anlagenausgleich und die Fehlerbehebung im Betrieb.
- Zellstoff und Papier: Zellstoff- und Papieranlagen benötigen zuverlässige Messtechnik für Wasser, Chemikalien, Stoffaufbereitung und Prozessflüssigkeiten. Die Beständigkeit gegenüber Schlammbedingungen, Ablagerungen und variabler Leitfähigkeit unterstützt die Technologieauswahl.
- Lebensmittel und Getränke: In der Lebensmittel- und Getränkeindustrie stehen hygienische Konstruktion, einfache Reinigung, reproduzierbare Ergebnisse und präzise Chargenmessung im Vordergrund. Coriolis-, Magnet- und spezielle Hygienetechnologien erfüllen die unterschiedlichen Anforderungen an Flüssigkeiten und Prozesse.
- Weitere Anwendungsgebiete sind Bergbau, Pharmaindustrie, Schifffahrt, Metallverarbeitung und die allgemeine Fertigung. Diese Anwendergruppen schaffen spezielle Anforderungen, bei denen schwierige Fluide, raue Umgebungsbedingungen, beengte Platzverhältnisse oder hohe Verifizierungsanforderungen die Geräteauswahl beeinflussen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Wasser und Abwasser |
Hoch |
Intelligentes Wasser |
Skalierung |
|
Öl und Gas |
Hoch |
Sorgerechtsübertragung |
Reifen |
|
Chemikalien |
Hoch |
Prozesssicherheit |
Reifen |
|
Stromerzeugung |
Medium |
Anlageneffizienz |
Reifen |
|
Zellstoff und Papier |
Medium |
Güllekontrolle |
Skalierung |
|
Speisen und Getränke |
Medium |
Hygienischer Durchfluss |
Skalierung |
|
Andere |
Niedrig |
Fernüberwachung |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Durchflussmessermarktes
Modernisierung der Wasserinfrastruktur und Reduzierung von Verlusten
Die kommunalen Wassernetze gewinnen aufgrund des Bedarfs an detaillierteren Informationen zu Produktion, Lieferung, Verbrauch und Leckageraten zunehmend an Bedeutung für die Messtechnik. Durchflussmesser bilden die Grundlage für Messungen in der Quartiersabrechnung, im Druckmanagement, in der Abrechnung, in der Optimierung von Wasseraufbereitungsanlagen und im Netzausgleich. Veraltete Infrastrukturen schaffen einen wachsenden Anreiz für die Nachrüstung mit Messgeräten, die ohne umfangreiche Beeinträchtigungen installiert werden können. Darüber hinaus ermöglichen solar- und batteriebetriebene Messgeräte die Ausweitung der Überwachung auf abgelegene Netzabschnitte ohne Stromanschluss. Die Auswirkungen auf die Branche beschränken sich nicht auf den Austausch von Messgeräten, sondern ergeben sich vielmehr aus der Bewertung der Zähler im Kontext der Überwachungssysteme.
Industrielle Automatisierung und digitale Prozesssteuerung
Die Nutzung von Messdaten zur Prozessoptimierung, Instandhaltung und zum Energiemanagement nimmt in Industrieanlagen stetig zu. Durchflussmesser entwickeln sich von Einzelgeräten zu vernetzten Feldgeräten, die Diagnose- und Verifizierungsfunktionen bieten und mit Steuerungssystemen kommunizieren können. Dies führt zu einer erhöhten Nachfrage nach Geräten, die mehr als nur Durchflussmessungen ermöglichen, insbesondere in der Chemie-, Energie-, Lebensmittel- und anderen Branchen. Die Digitalisierung trägt dazu bei, die Fehlersuche zu beschleunigen, da Anomalien in den Messwerten erkannt werden können, bevor es zu Leistungseinbußen im Prozess kommt. Sie steigert den Wert der bestehenden Instrumentierung, da historische Daten für die Analyse von Produktions- und Instandhaltungsbedarf genutzt werden können.
Anforderungen an Energieeffizienz und Prozessoptimierung
In energieintensiven Fertigungsbetrieben sind Effizienzsteigerungen und Produktionssicherheit unerlässlich. Durchflussmessungen ermöglichen es den Betreibern, die Durchflussmengen von Dampf, Druckluft, Kühlwasser, Brennstoffen, Chemikalien und Prozessflüssigkeiten zu optimieren und so Verluste aufzudecken und die Anlagenauslastung zu maximieren. Die Messgenauigkeit gewinnt an Bedeutung, wenn die Energiekosten einen erheblichen Teil der Betriebskosten ausmachen. Moderne Messtechnik kann zudem Aufschluss darüber geben, ob Schwankungen durch Prozesse oder durch den Verschleiß der Messgeräte selbst verursacht werden. Dies führt zu einer zustandsorientierten Instandhaltung und vermeidet unnötige Eingriffe. Die Investitionsbegründung umfasst heute neben der Einhaltung der Messgenauigkeit oft auch Betriebskostensenkungen und Zuverlässigkeitsfaktoren. Dies eröffnet Anbietern die Möglichkeit, ihren Mehrwert über den gesamten Lebenszyklus hinweg zu demonstrieren.
Markt für Durchflussmesser: Zukunftstrends
Vernetzte Zähler mit integrierter Verifizierung und Diagnose
Zukünftige Messtechnik wird zunehmend Sensorik, Diagnose, Verifizierung, Kommunikation und Anlagenmanagement in einem einzigen Gerät vereinen. Die Trends im Durchflussmesser-Markt deuten auf eine Verlagerung hin zu Instrumenten, die den Messzustand kontinuierlich überwachen können, anstatt sich ausschließlich auf planmäßige Feldkalibrierungen zu verlassen. Integrierte Diagnosefunktionen können Prozessanomalien, Sensorverschleiß oder Installationsprobleme erkennen und relevante Informationen an zentrale Systeme übermitteln. Diese Architektur unterstützt zustandsorientierte Wartung und kann unnötige Serviceeinsätze reduzieren. Digitale Schnittstellen gewinnen ebenfalls an Bedeutung, da Anlagen zunehmend auf industrielles Ethernet und vernetzte Anlagenplattformen setzen. Hersteller werden ihre Produkte voraussichtlich eher durch Softwarefunktionen, Cybersicherheit, Fernkonfiguration und Datenqualität als durch reine Sensorhardware differenzieren. Die daraus resultierende Marktstruktur dürfte Anbieter begünstigen, die Messtechnik-Expertise mit Kompetenzen in der industriellen Digitalisierung kombinieren können.
Nicht-invasive Messtechnik für Nachrüstung und Anlagenflexibilität
Die berührungslose Messtechnik dürfte sich im Markt für Durchflussmesser zunehmend durchsetzen, insbesondere dort, wo Produktionskontinuität und flexible Installation höchste Priorität haben. Ultraschall-Clamp-on-Technologie ermöglicht Durchflussmessungen ohne Eingriff in Rohrleitungen, wodurch die Installationskomplexität reduziert und Stillstandszeiten minimiert werden. Dies eröffnet neue Möglichkeiten in laufenden Anlagen, in denen der Austausch herkömmlicher Messgeräte andernfalls eine Isolierung, Entleerung oder Prozessunterbrechung erfordern würde. Große Rohrleitungen, gefährliche Flüssigkeiten, temporäre Messstudien und Verifizierungsprojekte sind besonders relevante Anwendungsfälle. Zukünftige Produkte sollten verstärkt verbesserte Signalverarbeitung, automatisierte Konfiguration, Diagnosefunktionen und mobile Konnektivität integrieren. Da Industrieunternehmen die Anlagenverfügbarkeit maximieren wollen, können berührungslose Technologien eine sinnvolle Ergänzung zu fest installierten Messgeräten darstellen. Das kommerzielle Potenzial geht über Neuanlagen hinaus, da Nachrüstungen die adressierbare installierte Basis erweitern können.
Marktchancen für Durchflussmesser
Lokalisierte Produktions- und Dienstleistungsökosysteme in Asien
Hersteller können ihre Position stärken, indem sie ihre Produktions-, Kalibrierungs-, Entwicklungs- und Servicekapazitäten in wachstumsstarken asiatischen Volkswirtschaften ausbauen. China, Indien, Südkorea und Südostasien verbinden industrielle Investitionen mit einer steigenden Nachfrage nach lokal unterstützten Messgeräten. Lokale Kapazitäten können Lieferzeiten verkürzen, die Anwendungsentwicklung verbessern und die Reaktionszeiten im Service für Versorgungsunternehmen und Prozessanlagen optimieren. Indien ist besonders relevant, da die industrielle Expansion und Wasserinfrastrukturprojekte die Nachfrage in verschiedenen Anwendungsbereichen steigern. Strategische Investitionen sollten sich nicht nur auf die Montage, sondern auch auf Kalibrierlabore, technische Schulungen, digitalen Support und regionale Ersatzteillager konzentrieren. Partnerschaften mit Systemintegratoren können den Marktzugang weiter verbessern. Die Marktprognosen für Durchflussmesser deuten daher auf eine zunehmend wettbewerbsfähige Rolle regionaler Fertigungs- und Servicenetzwerke neben traditionellen globalen Produktionsmodellen hin.
Intelligente Plattformen für Wasserversorgung und Fernüberwachung von Anlagen
Wasserversorgungsunternehmen stellen ein attraktives Investitionsfeld dar, da Durchflussmessungen als Grundlage für umfassendere digitale Überwachungsplattformen dienen können. Anbieter können Zähler mit Kommunikations-, Leckageanalyse-, Ferndiagnose- und Anlagenmanagement-Software kombinieren, um Lösungen zu entwickeln, die die Netzwerkeffizienz anstatt einzelner Messpunkte verbessern. Solar- und batteriebetriebene Geräte ermöglichen die Überwachung von entfernten Rohrleitungen und dezentraler Infrastruktur ohne aufwendige Elektroinstallationen. Kommerzielle Strategien sollten Interoperabilität priorisieren, da Versorgungsunternehmen häufig Geräte verschiedener Generationen und Hersteller einsetzen. Pilotprojekte können messbare Vorteile vor einem größeren Netzausbau aufzeigen und so das Beschaffungsrisiko reduzieren. Das größte Potenzial besteht dort, wo Wasserknappheit, Infrastrukturverluste und Modernisierungsprogramme den Bedarf an besserer Betriebstransparenz erhöhen. Anbieter, die Messhardware mit praktischen Analysefunktionen integrieren können, erhalten dadurch Zugang zu wiederkehrenden Serviceaufträgen, die über den ursprünglichen Geräteverkauf hinausgehen.
Aktuelle Entwicklungen
- April 2025: Emerson Electric Co. hat die Serie Flexim FLUXUS / PIOX 731 berührungsloser Ultraschall-Durchflussmesser vorgestellt. Die neun Modelle umfassende Serie unterstützt die Volumen- und Massenstrommessung von Gasen und Flüssigkeiten. Dank modularer Hardware wird die Montagezeit verkürzt. Das Portfolio beinhaltet außerdem Funktionen zur Störungskorrektur, Messgeräteprüfung, Nassgaskorrektur und dynamischen Gasmessung für anspruchsvolle industrielle Anwendungen.
- Juli 2025: Die Yokogawa Electric Corporation gab die erste Auslieferung ihrer AXG-Magnetdurchflussmesser der nächsten Generation in Maharashtra, Indien, durch ihre hundertprozentige Tochtergesellschaft Adept Fluidyne bekannt. Diese Auslieferung erweiterte die lokale Verfügbarkeit fortschrittlicher Magnetmesstechnik und folgte auf die Integration der etablierten Durchflussmesserkompetenz von Adept durch Yokogawa. Sie unterstützt Anwendungen in den Bereichen Wasser, Abwasser und industrielle Prozesse.
- März 2025: ABB Ltd. baute ihr Portfolio an digitalen Durchflussmessgeräten weiter aus. Dieses umfasst Coriolis-, Magnet-, Wirbel-, Drall- und thermische Massenmesstechnologien mit Ethernet-APL und digitaler Verifizierungsfunktion. Das Angebot deckt Anwendungen in den Bereichen Wasser, Öl und Gas, Chemie, Energie, Zellstoff und Papier sowie weitere Industriezweige ab und unterstreicht den Trend hin zu vernetzter Messtechnik und umfassenden Serviceleistungen über den gesamten Lebenszyklus.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -