
Marché des débitmètres : taille et tendances 2034
Taille et prévisions du marché des débitmètres (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (débitmètres volumétriques, débitmètres massiques) ; secteur d’activité (pétrole et gaz, chimie, eau et assainissement, agroalimentaire, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004803
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 10, 2026


Taille du marché en 2025
9,35 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
14,72 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
5,84 %
taux de croissance
Marché adressable
112,97 milliards de dollars américains
(2026-2034)
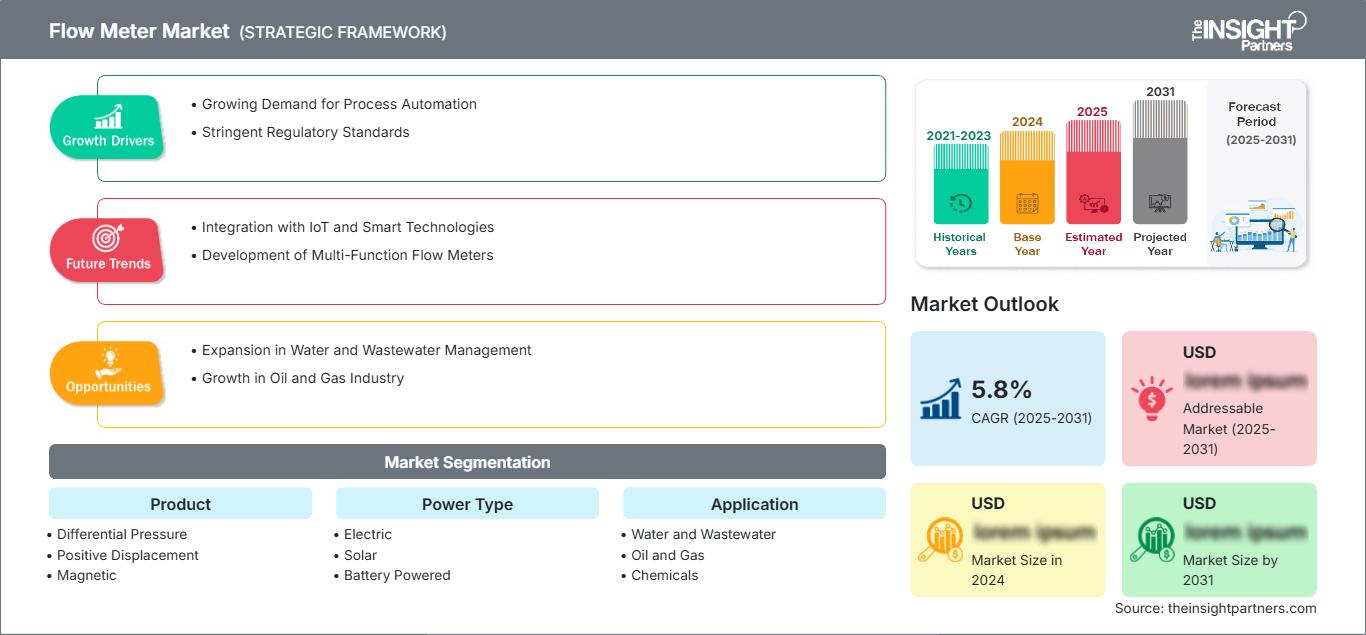
Le marché des débitmètres était évalué à 9,35 milliards de dollars américains en 2025 et devrait atteindre 14,72 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,84 % entre 2026 et 2034. Cette croissance est portée par l'amélioration des processus industriels, la modernisation des systèmes d'eau et l'utilisation de la technologie de mesure numérique dans les industries à forte intensité énergétique où des mesures précises des débits de liquides, de gaz et de vapeur sont nécessaires.
L'Amérique du Nord demeure un marché technologiquement avancé, porté par les besoins de remplacement, l'automatisation industrielle et les normes de contrôle des procédés. En Amérique du Nord, le taux de croissance annuel composé (TCAC) du marché des débitmètres devrait se situer entre 5,7 % et 6,1 % entre 2026 et 2034, grâce notamment aux diagnostics numériques et aux mesures non intrusives.
Analyse et perspectives du marché des débitmètres
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 26 à 30 % en 2025 , avec un TCAC de 5,7 à 6,1 % entre 2026 et 2034 , grâce à l'automatisation des processus, la modernisation des infrastructures d'eau, la production d'énergie et le remplacement des instruments vieillissants.
- États-Unis : On estime que les États-Unis représenteront 68 à 72 % de la part de l'Amérique du Nord en 2025 , progressant à un TCAC de 5,6 à 6,0 % entre 2026 et 2034 , sous l'impulsion de la modernisation industrielle et des services publics.
- Europe : La part de l'Europe est estimée entre 24 et 28 % en 2025 , avec un TCAC de 5,0 à 5,4 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne restent des marchés importants en raison de leurs industries de transformation, du respect des normes environnementales et des programmes d'efficacité énergétique.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter 31 à 35 % du marché en 2025 , avec un taux de croissance annuel composé (TCAC) de 6,2 à 6,7 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l'Inde sont les principaux moteurs de la demande, grâce aux investissements dans le secteur manufacturier, au développement des services publics et à l'automatisation industrielle.
- Segment le plus important : Les produits magnétiques devraient détenir une part de marché de 28 à 32 % en 2025 , avec un TCAC de 5,8 à 6,4 % de 2026 à 2034 , reflétant une forte adéquation aux liquides conducteurs, aux réseaux d’eau et aux applications de traitement.
- Segment à forte croissance : Les compteurs à énergie solaire représentent une part estimée de 8 à 12 % en 2025 , avec un TCAC de 7,0 à 7,8 % de 2026 à 2034 , grâce à une infrastructure à distance et à des exigences de surveillance à faible consommation.
- Entreprises clés analysées en détail : ABB Ltd, Emerson Electric Co., Endress+Hauser Management AG, General Electric Company (GE), Honeywell International Inc., Höntzsch GmbH, KROHNE Messtechnik GmbH, Siemens AG, Tokyo Keiso Co., Ltd., Yokogawa Electric Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique entraîne une transition des instruments de mesure autonomes vers des instruments plus avancés, capables d'effectuer à distance des diagnostics, des vérifications et la reconfiguration des dispositifs. La pression différentielle joue un rôle important dans les installations existantes, tandis que les mesures magnétiques, ultrasoniques et de Coriolis offrent une précision accrue, une maintenance réduite et des capacités de mesure spécifiques.
Durant la période prévue, les investissements technologiques devraient se concentrer sur la gestion de l'eau, l'efficacité énergétique, l'électrification des procédés et la modernisation des instruments dans les économies industrielles émergentes. Cette évolution sera motivée par les exigences réglementaires en matière d'efficacité des ressources et de surveillance environnementale, qui devraient entraîner le remplacement des systèmes de mesure moins performants. Les fabricants, grâce à leur large gamme d'applications, leurs services d'étalonnage locaux et leur infrastructure de services numériques, sont prêts à répondre à ces besoins.
Portée du rapport sur le marché des débitmètres
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 9,35 milliards de dollars américains |
| Taille du marché d'ici 2034 | 14,72 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,84% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des débitmètres
La demande dans ce secteur est de plus en plus stimulée par la croissance du marché des débitmètres, elle-même alimentée par l'automatisation des industries, des services publics, la sécurité des procédés et l'optimisation des ressources. L'utilisation des débitmètres est essentielle dès lors qu'il est nécessaire de contrôler le débit, la consommation d'énergie, l'ajout de produits chimiques, la qualité des produits et les transferts de propriété. Au sein de la chaîne de valeur, les acteurs comprennent les fabricants de capteurs, les entreprises d'électronique, les intégrateurs de systèmes, les distributeurs, les étalonneurs et, enfin, les entreprises d'automatisation industrielle.
L'offre est influencée par la diversité des technologies de détection et de leurs applications. Les débitmètres magnétiques conviennent à la mesure des liquides conducteurs, tandis que les capteurs à ultrasons permettent une mesure de débit non intrusive. Les débitmètres Coriolis mesurent directement le débit massique. Les entreprises développent des logiciels de diagnostic et des interfaces numériques afin de générer des revenus grâce aux contrats de service. La disponibilité des composants, les capacités d'étalonnage et de fabrication dans différentes régions sont des facteurs clés pour la livraison et l'exécution des projets.
Dans le rapport sur le marché des débitmètres, le positionnement concurrentiel repose désormais davantage sur la diversité technologique, l'ingénierie d'application, le support aux clients existants et l'intégration aux systèmes d'automatisation. Parmi les acteurs majeurs du marché, présents sur de multiples technologies de process, figurent ABB Ltd., Emerson Electric Co., Endress+Hauser Management AG, Honeywell International Inc. et Siemens AG. Des entreprises telles que Yokogawa Electric Corporation, KROHNE Messtechnik GmbH, Tokyo Keiso Co., Ltd. et Höntzsch GmbH apportent une expertise supplémentaire, tandis que GE maintient sa présence dans le domaine de la mesure au sein des secteurs industriel et énergétique.
Les investissements se tournent désormais vers la mise en réseau, le diagnostic et une architecture nécessitant peu de maintenance. L'arrivée d'Emerson sur le marché des technologies ultrasoniques non intrusives souligne l'importance des technologies de mesure qui n'interrompent pas les processus. Endress+Hauser s'appuie sur son réseau mondial de production et d'étalonnage, tandis que Yokogawa développe sa technologie numérique au sein de ses compteurs magnétiques et à vortex existants. La différenciation concurrentielle repose de plus en plus sur la précision en conditions d'exploitation difficiles, la cybersécurité, la compatibilité des communications, les services tout au long du cycle de vie et la capacité de modernisation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des débitmètres : Perspectives stratégiques
Perspectives régionales
Marché des débitmètres en Amérique du Nord
L'Amérique du Nord devrait conserver une part de marché de 26 à 30 % sur le marché des débitmètres en 2025 et connaître une croissance annuelle composée de 5,7 à 6,1 % jusqu'en 2034. Les États-Unis dominent la demande régionale, soutenue par les infrastructures pétrolières et gazières, l'industrie chimique, la production d'énergie, l'agroalimentaire et les réseaux d'adduction d'eau potable. Le remplacement des instruments vieillissants demeure une source importante de demande récurrente.
La présence du Canada sur le marché se manifeste dans les secteurs de l'énergie, des mines, du traitement de l'eau et des procédés industriels, tandis que celle du Mexique concerne les applications manufacturières et les services publics. Les clients privilégieront la surveillance à distance, la validation, la compatibilité des communications et la réduction des besoins de maintenance. Les débitmètres à ultrasons non invasifs peuvent s'avérer avantageux pour les applications de modernisation, lorsque l'arrêt ou la modification des canalisations est à éviter. L'adoption régionale bénéficiera également des systèmes d'automatisation existants et des réseaux de distribution bien développés. Pour le marché nord-américain des débitmètres, le coût du cycle de vie deviendra un facteur déterminant, les clients cherchant à améliorer la fiabilité des mesures sans perturber leurs processus.
Marché américain des débitmètres
Les États-Unis représentent environ 68 à 72 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 5,6 à 6 % d'ici 2034. La demande est fortement concentrée dans les secteurs du pétrole et du gaz, de la chimie, des services publics, de l'agroalimentaire, de la pharmacie et de la production d'électricité. Les principaux fournisseurs disposent d'importants réseaux de vente et de services dans la région.
Les applications évoluent vers les compteurs intelligents, capables de mesurer, de vérifier à distance et de gérer les actifs. Le besoin en systèmes de comptage fiables se fait de plus en plus sentir dans les services de distribution d'eau et dans les industries, afin de minimiser les temps d'arrêt. Des acteurs majeurs tels qu'Emerson, Honeywell International Inc., ABB Ltd, Siemens AG et Yokogawa Electric Corporation possèdent une présence technologique significative dans ces applications. Aux États-Unis, on observe des cycles de remplacement des instruments existants et l'adoption progressive de l'Ethernet industriel et des communications numériques de terrain.
Marché européen des débitmètres
Le marché européen devrait représenter entre 24 et 28 % en 2025 et connaître une croissance annuelle composée (TCAC) de 5,0 à 5,4 % jusqu'en 2034. L'Allemagne demeure le principal marché national grâce à la présence d'industries de pointe dans les secteurs de la fabrication de procédés, de la chimie, des machines et de l'énergie. La part de marché des débitmètres en Europe est déterminée par les objectifs d'efficacité et de modernisation.
Au Royaume-Uni, la demande en débitmètres est forte dans les secteurs de la distribution d'eau, de la chimie, de l'énergie et de l'agroalimentaire, avec un intérêt particulier pour la surveillance à distance et la gestion des actifs. L'Allemagne bénéficie d'un secteur industriel dynamique et d'une solide expertise en ingénierie de l'instrumentation pour l'utilisation de débitmètres magnétiques, à ultrasons, Coriolis et à pression différentielle. La France, l'Italie et l'Espagne contribuent au marché grâce aux infrastructures hydrauliques, à la production alimentaire, à la chimie, à la production d'électricité et à l'automatisation industrielle. Les consommateurs européens accordent une importance croissante à l'efficacité énergétique, à la surveillance environnementale, à la validation des équipements et à la compatibilité avec les infrastructures numériques.
Marché des débitmètres en Asie-Pacifique
La région Asie-Pacifique occupera la première place du marché régional avec une part de 31 à 35 % et une croissance annuelle composée de 6,2 à 6,7 % en 2025. Dans cette région, la Chine est le premier pays en termes de demande, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Cette croissance est principalement due à l'automatisation industrielle et au développement des infrastructures hydrauliques.
En Chine, les investissements dans le secteur manufacturier et les services publics contribuent à stimuler la demande en instruments de mesure ; la fabrication de précision et l’optimisation des processus sont les principaux moteurs au Japon et en Corée du Sud, l’Inde propose ses projets de développement industriel et d’infrastructures hydrauliques, et l’Australie des applications minières et énergétiques ainsi que des usages municipaux. Les projets de construction neuve et le remplacement des instruments conventionnels par des dispositifs connectés façonnent le marché des débitmètres dans la région Asie-Pacifique.
Marché des débitmètres au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique connaîtront une croissance de la demande à un taux de croissance annuel composé (TCAC) de 5,4 à 5,9 %, l'Arabie saoudite étant le principal marché de la région. La demande des Émirats arabes unis provient des secteurs des services publics, de l'énergie et des infrastructures, tandis que celle de l'Afrique du Sud concerne les mines, l'eau, la chimie et l'énergie.
En Arabie saoudite, les investissements dans l'énergie et la diversification industrielle stimulent les investissements dans les instruments de mesure, tandis qu'aux Émirats arabes unis, le développement des services publics et des infrastructures alimente la demande en équipements de mesure fiables. En Afrique du Sud, l'industrie minière et les municipalités ont besoin de mesures de débit. Dans le reste de la région MENA, les projets liés au pétrole et au gaz, au dessalement et aux infrastructures industrielles dominent.
Analyse de segmentation
Produit
Le segment des produits du marché des débitmètres devrait connaître une croissance annuelle composée (TCAC) de 5,5 % à 6,1 % entre 2026 et 2034. Le choix de la technologie dépend des caractéristiques du fluide, des exigences de précision, des conditions de pression, des contraintes d'installation et des priorités en matière de maintenance. Les solutions magnétiques et ultrasoniques devraient gagner en importance lorsque les opérateurs privilégient une maintenance réduite et une grande flexibilité de mise à niveau.
- Pression différentielle : Les manomètres différentiels conservent une importance stratégique dans les installations de vapeur, de gaz et de liquides existantes. Leur large parc installé, la maîtrise technique dont ils bénéficient et leur compatibilité avec les systèmes de procédés existants alimentent la demande de remplacement et de modernisation.
- Débitmètres volumétriques : Les débitmètres volumétriques restent pertinents lorsque la précision volumétrique est importante, notamment pour les applications avec des liquides contrôlés. Leur principe de fonctionnement mécanique garantit des mesures fiables, mais peut engendrer des coûts de maintenance plus élevés que les modèles à semi-conducteurs.
- Magnétiques : Les compteurs magnétiques sont particulièrement adaptés aux liquides conducteurs, tels que l’eau, les eaux usées, les produits chimiques et les boues. L’absence de pièces mobiles garantit leur fiabilité et les rend idéaux pour les applications industrielles et municipales en continu.
- Les compteurs à ultrasons sont de plus en plus utilisés pour les mesures non intrusives, les grands pipelines, les projets de modernisation et les applications où les arrêts de production sont coûteux. Leur flexibilité favorise leur adoption dans les installations des secteurs de l'eau, de l'énergie, de l'industrie et des services publics.
- Autres : D'autres technologies permettent de répondre à des conditions de mesure spécifiques où les solutions magnétiques, de pression différentielle ou ultrasoniques classiques ne peuvent pas offrir la combinaison requise de précision, de compatibilité avec les fluides ou de flexibilité d'installation.
Type d'alimentation
Le segment des débitmètres à alimentation électrique devrait connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,8 % entre 2026 et 2034, les industriels recherchant un fonctionnement fiable sur des sites fixes et distants. Le choix du débitmètre dépend de plus en plus de la disponibilité de l'infrastructure électrique, de l'accessibilité pour la maintenance, des exigences en matière d'efficacité énergétique et des besoins de connectivité. Les solutions solaires et à batteries sont particulièrement pertinentes pour les installations dispersées.
- Électricité : Les compteurs électriques restent la configuration dominante dans les usines de traitement et les installations de services publics, car la disponibilité continue de l'énergie permet de prendre en charge l'électronique avancée, les communications, les diagnostics et l'intégration avec les systèmes de contrôle centralisés.
- Énergie solaire : Les compteurs solaires sont destinés aux canalisations isolées, aux réseaux d’eau, aux systèmes d’irrigation et aux infrastructures dispersées où le raccordement au réseau électrique est coûteux. Leur intérêt stratégique s’accroît lorsque l’autonomie et la réduction des interventions sur site sont des priorités.
- Alimentation par batterie : Les compteurs alimentés par batterie sont adaptés aux installations où le câblage est difficile ou l’alimentation électrique intermittente. Ils conviennent aux applications de surveillance temporaire, aux réseaux isolés et aux réseaux décentralisés nécessitant un fonctionnement fiable avec une infrastructure limitée.
Application
Le segment des applications du marché des débitmètres devrait connaître une croissance annuelle composée (TCAC) de 5,7 % à 6,3 % entre 2026 et 2034. La demande se répartit entre les services publics et les industries de transformation, les exigences de mesure variant selon les propriétés des fluides, les conditions de sécurité, les impératifs économiques de production et les obligations réglementaires. L'eau, le pétrole et le gaz, les produits chimiques et l'énergie demeurent d'importants moteurs de demande.
- Eau et eaux usées : Les applications liées à l’eau et aux eaux usées nécessitent des mesures fiables tout au long des étapes de traitement, de distribution, de surveillance des fuites et de contrôle des procédés. Les technologies magnétiques et ultrasoniques sont particulièrement pertinentes en raison de leur aptitude à traiter les fluides conducteurs et les canalisations de grand diamètre.
- Pétrole et gaz : Les opérateurs pétroliers et gaziers utilisent la mesure de débit pour optimiser la production, répartir les ressources, transférer la propriété, surveiller les pipelines et contrôler les procédés. La précision, la certification pour les zones dangereuses, la tolérance à la pression et les capacités de vérification influencent fortement les achats.
- Produits chimiques : Les installations chimiques nécessitent des mesures sur des fluides corrosifs, visqueux, dangereux et à composition variable. Le choix des instruments privilégie donc la compatibilité avec les matériaux, la précision, les fonctions de diagnostic et un fonctionnement fiable dans des conditions de process exigeantes.
- Production d'énergie : Les centrales électriques utilisent des débitmètres pour la vapeur, l'eau de refroidissement, le combustible, l'eau d'alimentation et les systèmes auxiliaires. Des mesures fiables permettent d'optimiser l'efficacité, de protéger les équipements, d'équilibrer la centrale et de résoudre les problèmes opérationnels.
- Industrie des pâtes et papiers : Les installations de l’industrie des pâtes et papiers nécessitent des systèmes de mesure fiables pour l’eau, les produits chimiques, la préparation des pâtes et les fluides de traitement. La résistance aux milieux pâteux, aux dépôts et aux variations de conductivité est un facteur déterminant dans le choix de la technologie.
- Agroalimentaire : Les applications agroalimentaires privilégient une construction hygiénique, la facilité de nettoyage, la reproductibilité et la précision du dosage par lot. Les technologies Coriolis, magnétiques et sanitaires spécialisées répondent aux différentes exigences en matière de liquides et de procédés.
- Autres applications : Les secteurs minier, pharmaceutique, maritime, métallurgique et manufacturier en général sont également concernés. Ces utilisateurs génèrent des besoins spécifiques, notamment en raison de la complexité des fluides, des environnements difficiles, de la compacité des installations et des exigences de vérification élevées qui influencent le choix des équipements.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Eau et eaux usées |
Haut |
Eau intelligente |
Mise à l'échelle |
|
Pétrole et gaz |
Haut |
Transfert de garde |
Mature |
|
Produits chimiques |
Haut |
Sécurité des procédés |
Mature |
|
Production d'énergie |
Moyen |
Efficacité des plantes |
Mature |
|
Pâtes et papiers |
Moyen |
Contrôle des boues |
Mise à l'échelle |
|
Nourriture et boissons |
Moyen |
Flux hygiénique |
Mise à l'échelle |
|
Autres |
Faible |
Surveillance à distance |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des débitmètres
Modernisation des infrastructures hydrauliques et réduction des pertes
Les réseaux d'eau potable municipaux représentent un secteur de plus en plus important en termes de demande d'instruments, en raison du besoin accru de données sur la production, la distribution, la consommation et les taux de fuite. Les débitmètres sont essentiels aux mesures utilisées pour le comptage sectoriel, la gestion de la pression, la facturation, l'optimisation des stations d'épuration et l'équilibrage du réseau. La vétusté des infrastructures incite de plus en plus à moderniser les équipements existants grâce à des instruments pouvant être installés sans perturbations majeures. Par ailleurs, les instruments alimentés à l'énergie solaire ou par batterie permettent d'étendre la surveillance aux zones reculées du réseau non raccordées au réseau électrique. L'impact sur le secteur ne se limitera pas au remplacement des équipements existants, mais résultera également de l'évaluation des compteurs au sein des systèmes de surveillance.
Automatisation industrielle et contrôle numérique des processus
L'utilisation des données de mesure pour l'optimisation des procédés, la maintenance et la gestion de l'énergie est en pleine expansion dans les installations industrielles. Les débitmètres évoluent : d'appareils autonomes, ils deviennent des dispositifs de terrain connectés, capables de diagnostic, de vérification et de communication avec les systèmes de contrôle. Cette évolution engendre une demande croissante d'appareils offrant des fonctionnalités allant au-delà de la simple mesure de débit, notamment dans les industries chimiques, énergétiques, agroalimentaires et de la production d'énergie. La numérisation permet de réduire le temps de dépannage, car les anomalies de mesure peuvent être détectées avant toute dégradation des performances du procédé. Elle valorise l'instrumentation existante, les données historiques pouvant être exploitées pour l'analyse des besoins de production et de maintenance.
Exigences en matière d'efficacité énergétique et d'optimisation des processus
Les opérations de fabrication à forte consommation d'énergie exigent des gains d'efficacité et une fiabilité de production accrue. La mesure de débit permet aux opérateurs d'optimiser les débits de vapeur, d'air comprimé, d'eau de refroidissement, de carburant, de produits chimiques et de fluides de process, contribuant ainsi à identifier les pertes et à maximiser l'utilisation des équipements. La précision des mesures devient cruciale lorsque les coûts énergétiques représentent une part importante des dépenses d'exploitation. De plus, les équipements de mesure avancés peuvent fournir des informations sur l'origine des fluctuations : sont-elles dues aux procédés ou à la détérioration des instruments eux-mêmes ? Ceci favorise une maintenance conditionnelle et élimine les interventions inutiles. Désormais, la justification des investissements repose souvent sur la réduction des coûts d'exploitation et la fiabilité, en plus de la simple conformité aux exigences de précision des mesures. Les fournisseurs ont ainsi l'opportunité de démontrer leur valeur ajoutée tout au long du cycle de vie des produits.
Tendances futures du marché des débitmètres
Compteurs connectés avec vérification et diagnostic intégrés
L'instrumentation future intégrera de plus en plus les fonctions de détection, de diagnostic, de vérification, de communication et de gestion des actifs au sein d'un seul appareil. Les tendances du marché des débitmètres indiquent une évolution vers des instruments capables d'évaluer en continu l'état des mesures, plutôt que de s'appuyer exclusivement sur un étalonnage programmé sur site. Les diagnostics embarqués permettent d'identifier les anomalies de process, la détérioration des capteurs ou les problèmes d'installation, et de transmettre les informations pertinentes aux systèmes centralisés. Cette architecture favorise la maintenance conditionnelle et peut réduire les interventions inutiles. Les interfaces numériques gagneront également en importance à mesure que les usines adopteront l'Ethernet industriel et les plateformes d'actifs connectés. Les fabricants différencieront probablement leurs produits par les fonctionnalités logicielles, la cybersécurité, la configuration à distance et la qualité des données, plutôt que par le seul matériel de détection. La structure de marché qui en résultera devrait favoriser les fournisseurs capables d'associer expertise en mesure et compétences en numérisation industrielle.
Mesure non intrusive pour la rénovation et la flexibilité des actifs
La mesure non intrusive devrait se généraliser sur le marché des débitmètres, notamment là où la continuité de la production et la flexibilité d'installation sont des priorités majeures. La technologie ultrasonique à pince permet de mesurer le débit sans intervenir sur la tuyauterie, simplifiant ainsi l'installation et évitant certains arrêts de production. Ceci ouvre des perspectives dans les usines en exploitation où le remplacement de débitmètres conventionnels nécessiterait autrement une mise hors tension, une vidange ou une interruption de processus. Les grands pipelines, les fluides dangereux, les études de mesure temporaires et les projets de vérification constituent des cas d'utilisation particulièrement pertinents. Les futurs produits devraient intégrer de plus en plus de fonctionnalités telles que le traitement du signal amélioré, la configuration automatisée, les diagnostics et la connectivité portable. Face à la nécessité pour les industriels d'optimiser la disponibilité de leurs équipements, les technologies non intrusives peuvent devenir un complément pratique aux débitmètres installés de façon permanente. Les opportunités commerciales ne se limitent pas aux nouveaux équipements, car les applications de modernisation permettent d'élargir la base installée potentielle.
Opportunités du marché des débitmètres
Écosystèmes de fabrication et de services localisés en Asie
Les fabricants peuvent consolider leur position en développant leurs capacités de production, d'étalonnage, d'ingénierie et de service dans les économies asiatiques à forte croissance. La Chine, l'Inde, la Corée du Sud et l'Asie du Sud-Est conjuguent investissements industriels et demande croissante d'instruments bénéficiant d'un support local. Des compétences localisées permettent de raccourcir les délais de livraison, d'améliorer l'ingénierie d'application et de réduire les contraintes de réactivité pour les services publics et les usines de traitement. L'Inde est particulièrement pertinente, car l'expansion industrielle et les projets d'infrastructures hydrauliques génèrent une demande dans de nombreux secteurs d'application. Les investissements stratégiques doivent porter non seulement sur l'assemblage, mais aussi sur les laboratoires d'étalonnage, la formation technique, le support numérique et les stocks régionaux de pièces détachées. Les partenariats avec des intégrateurs de systèmes peuvent faciliter l'accès au marché. Les prévisions du marché des débitmètres mettent ainsi en évidence un rôle concurrentiel accru pour les réseaux régionaux de production et de service, en complément des modèles de production mondiaux traditionnels.
Plateformes intelligentes de gestion de l'eau et de surveillance à distance des actifs
Les services de distribution d'eau représentent un secteur d'investissement attractif, car la mesure des débits peut servir de base à des plateformes de surveillance numérique plus vastes. Les fournisseurs peuvent combiner les compteurs avec des logiciels de communication, d'analyse des fuites, de diagnostic à distance et de gestion des actifs afin de créer des solutions axées sur l'efficacité du réseau plutôt que sur des points de mesure individuels. Les dispositifs solaires et alimentés par batterie permettent d'étendre la surveillance aux canalisations éloignées et aux infrastructures décentralisées sans nécessiter d'importants travaux de construction électrique. Les stratégies commerciales doivent privilégier l'interopérabilité, car les services de distribution utilisent fréquemment des équipements de générations et de fabricants différents. Les projets pilotes permettent d'établir des avantages mesurables avant un déploiement à plus grande échelle, réduisant ainsi les risques liés à l'approvisionnement. Cette opportunité est particulièrement intéressante là où la rareté de l'eau, les pertes d'infrastructures et les programmes de modernisation exercent une pression pour une meilleure visibilité opérationnelle. Les fournisseurs capables d'intégrer le matériel de mesure à des outils d'analyse pratiques peuvent ainsi accéder à des opportunités de services récurrents, au-delà de la simple vente d'équipements.
Développements récents
- Avril 2025 : Emerson Electric Co. a lancé la gamme de débitmètres à ultrasons non intrusifs Flexim FLUXUS / PIOX 731. Cette gamme de neuf modèles prend en charge la mesure des débits volumétriques et massiques des gaz et des liquides, grâce à une conception modulaire qui réduit le temps d'assemblage. Elle intègre également des fonctions de correction des perturbations, de vérification du débitmètre, de correction des gaz humides et de mesure dynamique des gaz pour les applications industrielles exigeantes.
- Juillet 2025 : Yokogawa Electric Corporation a annoncé la première livraison de ses débitmètres magnétiques AXG de nouvelle génération dans l’État du Maharashtra, en Inde, par l’intermédiaire de sa filiale à 100 % Adept Fluidyne. Cette livraison a permis d’accroître la disponibilité locale de cette technologie de mesure magnétique avancée et fait suite à l’intégration par Yokogawa des compétences reconnues d’Adept en matière de débitmètres, couvrant ainsi les applications liées à l’eau, aux eaux usées et aux procédés industriels.
- Mars 2025 : ABB Ltd. a poursuivi le développement de son portefeuille de solutions de mesure de débit numériques, incluant les technologies Coriolis, magnétique, vortex, tourbillonnaire et de masse thermique, avec des capacités Ethernet-APL et de vérification numérique. Son offre couvre les secteurs de l’eau, du pétrole et du gaz, de la chimie, de l’énergie, des pâtes et papiers, ainsi que d’autres applications industrielles, renforçant ainsi la transition vers la mesure connectée et les services de gestion du cycle de vie.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -