
Markt für Hoch Leistung Polymere: Größe, Marktanteil & Prognose 2031
Marktgröße und Prognosen für Hochleistungspolymere (2021 – 2031), globaler und regionaler Anteil, Trends und Berichtsabdeckung zur Analyse von Wachstumschancen: nach Typ (Fluorpolymere, Polyamide, Polyphenylensulfid, Flüssigkristallpolymere, Sonstige); Anwendung (Transport, Elektrik und Elektronik, Industrie, Medizin, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004227
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 17, 2026


Marktgröße 2025
51,93 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
103,80 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,0 %
Wachstumsrate
Adressierbarer Markt
700,36 Mrd. US-Dollar
(2026–2034)
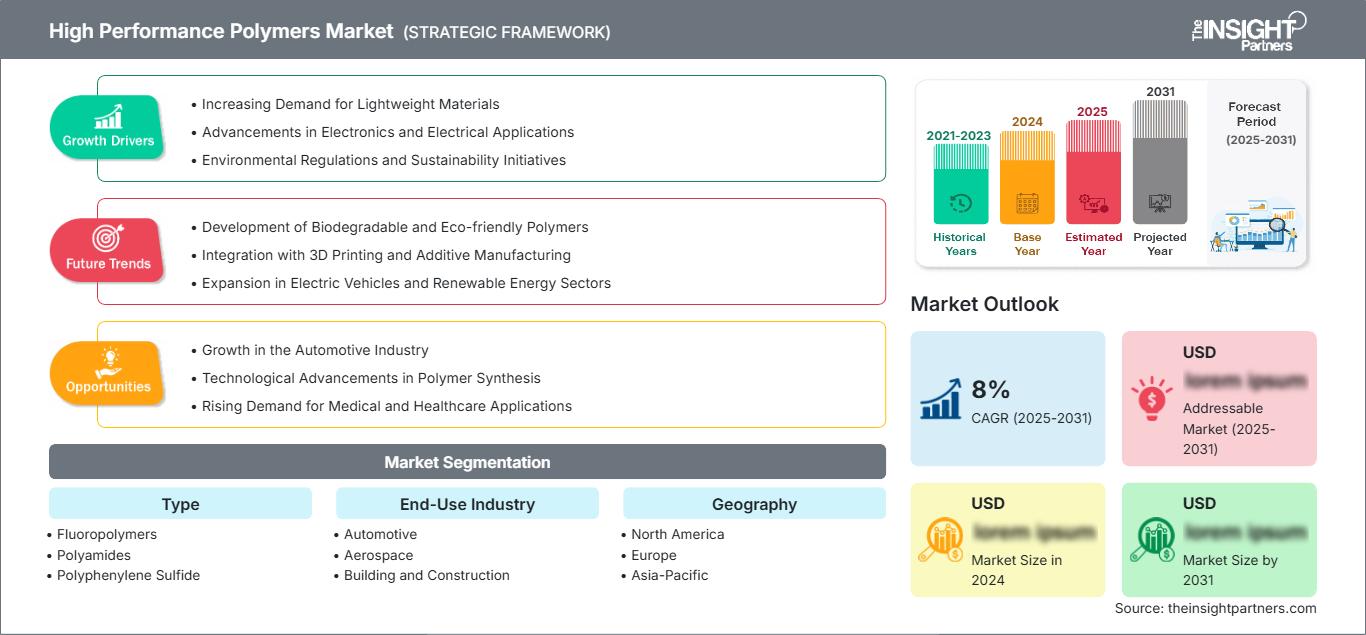
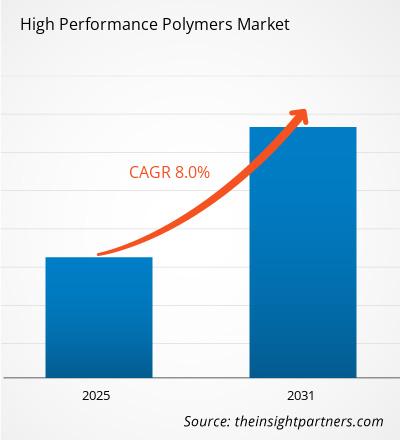
Der Markt für Hochleistungspolymere wurde 2025 auf 51,93 Milliarden US-Dollar geschätzt und soll bis 2034 auf 103,80 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 8,0 % im Zeitraum 2026–2034 entspricht. Dieser Markt profitiert von den steigenden Anforderungen an die Materialleistung in den Bereichen Transport, Elektronik, Medizintechnik und Industriemaschinen. Hochleistungspolymere zeichnen sich durch bessere Wärmebeständigkeit, Chemikalienbeständigkeit, geringeres Gewicht und höhere mechanische Festigkeit aus. Daher finden sie zunehmend Anwendung in Bereichen, in denen herkömmliche technische Kunststoffe die Anforderungen nicht erfüllen.
In Nordamerika wird der Markt aufgrund der Fertigung von Produkten für die Luft- und Raumfahrt, fortschrittlichen Medizingeräten und Programmen zur Elektrifizierung verschiedener Branchen weiter wachsen. Bis 2034 wird der Markt für Hochleistungspolymere in Nordamerika voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % zunehmen. Investitionen in die Halbleiterfertigung, Elektrofahrzeuge und die Produktion von Premiummaschinen fördern den Einsatz von Spezialpolymeren.
Marktanalyse und Einblicke zu Hochleistungspolymeren
- Nordamerika: Der Marktanteil lag 2025 bei 30–34 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % wachsen . Die Nachfrage wird durch die Modernisierung der Luft- und Raumfahrtindustrie, die Herstellung von Medizinprodukten und den zunehmenden Einsatz von Leichtbaumaterialien im Transportwesen gestützt.
- USA: Deckte 2025 75–80 % der nordamerikanischen Nachfrage ab und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,2 % wachsen . Investitionen in die Halbleiterindustrie und der Materialbedarf des Verteidigungssektors stützen weiterhin das Marktwachstum.
- Europa: Hielt 2025 einen Marktanteil von 24–28 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,8–7,8 % verzeichnen . Deutschland, Frankreich, Italien und Großbritannien bleiben wichtige Produktionsstandorte, die fortschrittliche Polymertechnologien einsetzen.
- Asien-Pazifik: Der Marktanteil lag 2025 bei 36–40 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,8 % wachsen . China, Japan, Südkorea und Indien sind die führenden Konsumzentren, die von der Elektronik- und Automobilindustrie getragen werden.
- Größtes Segment: Polyamide stellten im Jahr 2025 einen Marktanteil von 28–32 % dar und werden voraussichtlich im Zeitraum 2026–2034 aufgrund einer breiten industriellen und automobilen Anwendung mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen .
- Wachstumsstarkes Segment: Polyetheretherketon (PEEK) erreichte 2025 einen Marktanteil von 8–12 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–11,0 % wachsen , unterstützt durch Anwendungen in der Luft- und Raumfahrt sowie im medizinischen Bereich.
- Detaillierte Analyse der wichtigsten Unternehmen: Arkema SA, BASF SE, Celanese Corporation, Daikin Industries, Ltd., DuPont de Nemours, Inc., Evonik Industries AG, Saudi Basic Industries Corporation (SABIC), Solvay SA, Sumitomo Chemical Co., Ltd., Victrex plc, Mitsubishi Chemical Group Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Innovationen in der Werkstofftechnologie beeinflussen kontinuierlich die Fertigungsprozesse zahlreicher Branchen. Dank Fortschritten in der Polymertechnologie konnten Verbesserungen der Wärmebeständigkeit, Gewichtsreduzierungen und eine erhöhte Haltbarkeit erzielt werden, wodurch der Ersatz von Metallen und anderen technischen Werkstoffen ermöglicht wird. Auch die Produktionsprozesse wurden weiterentwickelt, um die Präzision bei der Herstellung von Spezialharzen für die Luft- und Raumfahrt, die Elektronik und die Medizintechnik zu verbessern.
Zukünftig werden sich Investitionen auf den asiatisch-pazifischen Raum, den Nahen Osten und einige nordamerikanische Produktionszentren konzentrieren. Der Fokus auf Nachhaltigkeit, die Elektrifizierung von Fahrzeugen und das Wachstum der Halbleiterindustrie dürfte die Nachfrage nach fortschrittlichen Materialien weiter steigern. Es wird erwartet, dass der Schwerpunkt auf Energieeinsparung und Leichtbauweise den verstärkten Einsatz von Hochleistungsmaterialien begünstigen wird.
Berichtsumfang zum Markt für Hochleistungspolymere
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 51,93 Milliarden US-Dollar |
| Marktgröße bis 2034 | 103,80 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,0 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Hochleistungspolymere
Zu den Wachstumsfaktoren des Marktes für Hochleistungspolymere zählen der Bedarf an leichten Materialien, die ihre Struktur auch bei hohen Temperaturen und unter chemischer Einwirkung beibehalten. Die Automobilindustrie nutzt solche Polymere, um den Kraftstoffverbrauch zu senken und die Reichweite von Elektrofahrzeugen zu erhöhen, während die Luft- und Raumfahrtindustrie sie zur Gewichtsreduzierung von Flugzeugen benötigt.
Die Wertschöpfungskette umfasst Rohstofflieferanten, Harzlieferanten, Compoundierer, Komponentenhersteller und die Endverbraucherindustrien. Aufgrund der Präsenz technologisch fortschrittlicher Hersteller mit starken Forschungs- und Entwicklungskapazitäten hat sich eine Konzentration in den Lieferketten ergeben. Der Kapazitätsausbau in Asien und Nordamerika hat dazu beigetragen, dass Spezialqualitäten besser verfügbar sind.
Laut dem Marktbericht für Hochleistungspolymere ist die Branchenstruktur durch Wettbewerb auf Basis technologischer Differenzierung und anwendungsspezifischer Innovationen geprägt. Führende Hersteller erweitern ihr Portfolio an Spezialprodukten, pflegen enge Kundenbeziehungen und bauen Produktionsanlagen aus. Innovation ist ein Schlüsselfaktor für den Erfolg in der Branche, insbesondere bei Anwendungen in der Luft- und Raumfahrt, der Halbleiterindustrie und dem Gesundheitswesen.
Zu den wichtigsten Herstellern zählen BASF SE, DuPont de Nemours, Inc., Victrex plc, Arkema SA, Solvay SA, Evonik Industries AG und Saudi Basic Industries Corporation (SABIC). Diese Unternehmen versuchen, ihre Marktpräsenz durch Produktinnovationen und Investitionen auszubauen. Celanese Corporation, Daikin Industries, Ltd., Sumitomo Chemical Co., Ltd. und Mitsubishi Chemical Group Corporation hingegen konzentrieren sich auf Spezialanwendungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Hochleistungspolymere: Strategische Einblicke
Regionale Einblicke
Markt für Hochleistungspolymere in Nordamerika
Im Jahr 2025 lag der Marktanteil Nordamerikas für Hochleistungspolymere bei 30–34 %, und die durchschnittliche jährliche Wachstumsrate (CAGR) wird im Zeitraum 2026–2034 voraussichtlich 7,0–8,0 % betragen. Das Marktwachstum wird weiterhin durch die starke Nachfrage aus den Bereichen Luft- und Raumfahrt, Verteidigung, Gesundheitswesen und Halbleiterfertigung getrieben. Die Region zeichnet sich in diesem Zusammenhang durch Fortschritte in der Materialwissenschaft und Polymerverarbeitung sowie durch erhebliche Investitionen in Forschung und Entwicklung aus.
Die zunehmende Verwendung von Leichtbaupolymeren in der Elektrofahrzeug- und Flugzeugproduktion ist einer der Haupttreiber des Marktwachstums. Investitionen in die Halbleiterfertigung in den USA und Kanada eröffnen zahlreiche Chancen für Hersteller von Spezialpolymeren. Darüber hinaus ist aufgrund ihrer überlegenen Biokompatibilität, Sterilisationsbeständigkeit und Langlebigkeit ein verstärkter Einsatz von Hochleistungspolymeren in Medizinprodukten zu beobachten. Weitere Wachstumstreiber sind Entwicklungen in der industriellen Automatisierung und energieeffiziente Fertigungstechnologien.
US-Markt für Hochleistungspolymere
Die USA deckten 2025 etwa 75–80 % des nordamerikanischen Verbrauchs ab und werden voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,2–8,2 % verzeichnen. Die USA sind weiterhin ein bedeutendes Zentrum für die Herstellung von Flugzeugen, Innovationen im Bereich medizinischer Geräte und Elektronik. Forschungsaktivitäten und eine enge Partnerschaft zwischen Industrie und Wissenschaft treiben die Innovation im Bereich Hochleistungspolymere kontinuierlich voran.
Investitionen in Produktionsanlagen für Elektrofahrzeuge und Halbleiter werden eine stetige Nachfrage nach Materialien generieren, die den rauen Betriebsbedingungen standhalten. Führende globale Hersteller verfügen über Produktions- und Forschungseinrichtungen im Land, die schnellere Produkteinführungen ermöglichen. Der zunehmende Einsatz von Polymeren in medizinischen Implantaten, chirurgischen Instrumenten und Diagnosegeräten wird sich positiv auf zukünftige Nachfrageprognosen auswirken und die Wettbewerbsfähigkeit des Landes im Fertigungssektor stärken.
Europäischer Markt für Hochleistungspolymere
Europa hielt 2025 einen Marktanteil von 24–28 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,8 % wachsen. Deutschland bleibt aufgrund seiner starken Automobil-, Maschinenbau- und Chemieindustrie der führende Markt. Das Land investiert weiterhin in Leichtbaulösungen und fortschrittliche Fertigungstechnologien, die die langfristige Nachfrage nach Spezialpolymeren stützen.
In Großbritannien ist ein deutlicher Anstieg des Einsatzes von Hochleistungspolymeren in der Luft- und Raumfahrt, im Gesundheitswesen und im Verteidigungssektor zu verzeichnen. Kontinuierliche Investitionen in fortschrittliche Fertigungsprozesse und Materialwissenschaften werden die Innovation in verschiedenen Schlüsselbranchen weiter vorantreiben. Die Vorteile der Entwicklung von Luft- und Raumfahrttechnologien sowie Medizintechnik sind in Frankreich spürbar, während in Italien eine anhaltende Nachfrage nach fortschrittlichen Werkstoffen für die Herstellung von Industriemaschinen und Automobilteilen besteht. In Spanien steigt die Nachfrage nach fortschrittlichen Werkstoffen aufgrund von Investitionen in die Infrastruktur für erneuerbare Energien.
Markt für Hochleistungspolymere im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum machte 2025 36–40 % der weltweiten Nachfrage aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,8 % im Zeitraum 2026–2034 das schnellste regionale Wachstum verzeichnen. China bleibt der größte regionale Markt, was auf die Elektronikfertigung, die Industrieproduktion und die zunehmende Verbreitung von Elektrofahrzeugen zurückzuführen ist.
Japan und Südkorea sind führend in der Nachfrage nach hochentwickelter Elektronik und Halbleitern, während Indien von seinen wachsenden Automobil- und Gesundheitssektoren profitiert. Australien trägt seinerseits durch Bergbau und industrielle Anwendungen dazu bei. Es wird prognostiziert, dass staatlich geförderte Industrieinitiativen die regionalen Konsumtrends künftig weiter ankurbeln werden.
Markt für Hochleistungspolymere im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,5 % wachsen. Saudi-Arabien ist aufgrund seiner starken petrochemischen Industrie und der laufenden Bemühungen um industrielle Diversifizierung der größte Markt in der Region. Steigende Investitionen in nachgelagerte Fertigungsaktivitäten stützen die Nachfrage nach fortschrittlichen Polymerwerkstoffen.
Die VAE festigen ihre Position durch Investitionen in die Bereiche Luft- und Raumfahrt, Gesundheitswesen und Infrastruktur, während Südafrika ein wichtiger Abnehmer für Industrie und Bergbau ist. Verstärkte Bemühungen um eine Diversifizierung der Wirtschaft in der Region sowie zunehmende Infrastrukturprojekte werden die stetige Verbreitung von Hochleistungsmaterialien in den kommenden Jahren vorantreiben.
Segmentierungsanalyse
Typ
Das Segment der Polymertypen bildet die technologische Grundlage des Marktes. Die Materialauswahl wird maßgeblich durch thermische Eigenschaften, chemische Beständigkeit, mechanische Festigkeit und anwendungsspezifische Anforderungen bestimmt. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,0–9,0 % erwartet . Die steigende Nachfrage aus der Elektronik-, Transport-, Luft- und Raumfahrt- sowie Medizinbranche motiviert die Hersteller zur Entwicklung fortschrittlicher Rezepturen, die eine verbesserte Verarbeitungseffizienz und langfristige Zuverlässigkeit bieten. Der Markt für Hochleistungspolymere wächst kontinuierlich, da die Industrie nach Alternativen zu Metallen und herkömmlichen technischen Kunststoffen sucht.
- Fluorpolymere werden aufgrund ihrer außergewöhnlichen chemischen Beständigkeit, ihrer geringen Reibungseigenschaften und ihrer überlegenen Leistungsfähigkeit unter anspruchsvollen Betriebsbedingungen in großem Umfang in der chemischen Verarbeitung, der Halbleiterherstellung und bei elektrischen Isolationsanwendungen eingesetzt.
- Polyamide behaupten sich in diesem Segment aufgrund ihrer ausgewogenen mechanischen Eigenschaften, ihrer Kosteneffizienz und ihrer weitverbreiteten Verwendung in Automobil-, Industrie- und Elektroanwendungen, die Langlebigkeit und geringes Gewicht erfordern.
- Polyphenylensulfid findet zunehmend Anwendung in der Automobilelektrifizierung, der industriellen Filtration und in elektronischen Systemen, wo eine hohe thermische Stabilität und chemische Beständigkeit für die Betriebssicherheit entscheidend sind.
- Flüssigkristallpolymere unterstützen miniaturisierte elektronische Bauteile und Hochfrequenz-Kommunikationsgeräte durch ausgezeichnete Dimensionsstabilität, geringe Feuchtigkeitsaufnahme und überlegene elektrische Leistungseigenschaften.
- Polyethersulfon gewinnt aufgrund seiner hohen Temperaturbeständigkeit, Sterilisationskompatibilität und langfristigen Leistungszuverlässigkeit zunehmend an Bedeutung in den Bereichen Gesundheitswesen, Wasseraufbereitung und Filtration.
- Polyetheretherketon ist von strategischer Bedeutung in der Luft- und Raumfahrt, bei medizinischen Implantaten und in Hochleistungsanwendungen im Maschinenbau, wo ein außergewöhnliches Verhältnis von Festigkeit zu Gewicht und eine hohe Wärmebeständigkeit erforderlich sind.
- Polyvinylidenfluorid spielt aufgrund seiner hervorragenden chemischen Stabilität und elektrischen Eigenschaften weiterhin eine wichtige Rolle in Batterietechnologien, Anlagen zur chemischen Verarbeitung und Anwendungen im Bereich erneuerbarer Energien.
Endverbrauchsbranche
Das Segment der Endverbraucherbranchen spiegelt die breite Anwendung fortschrittlicher Polymertechnologien in verschiedenen Industriezweigen wider. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,2–9,2 % prognostiziert . Der zunehmende Fokus auf Leichtbau, Energieeffizienz, Langlebigkeit und die Einhaltung gesetzlicher Vorschriften stützt weiterhin die Nachfrage in diversen Anwendungsbereichen. Technologische Fortschritte und sich wandelnde Leistungsanforderungen werden die Akzeptanz im Prognosezeitraum voraussichtlich weiter steigern.
- Die Automobilindustrie bleibt der größte Abnehmer, da die Hersteller zunehmend auf fortschrittliche Polymere zurückgreifen, um das Fahrzeuggewicht zu reduzieren, die Kraftstoffeffizienz zu verbessern und die Entwicklung von Plattformen für Elektrofahrzeuge zu unterstützen.
- Die Luft- und Raumfahrtindustrie setzt auf Spezialpolymere für leichte Strukturbauteile, Isoliersysteme und Hochtemperaturanwendungen, die die Effizienz und die Betriebsleistung von Flugzeugen verbessern.
- Anwendungen im Bauwesen profitieren von langlebigen, korrosionsbeständigen Materialien, die in Dämmsystemen, Infrastrukturkomponenten und fortschrittlichen Gebäudetechnologien eingesetzt werden.
- Die Elektrotechnik und Elektronik stellt einen wichtigen Wachstumsbereich dar, der durch die Halbleiterfertigung, Miniaturisierungstrends, Hochgeschwindigkeits-Verbindungstechnologien und die weltweit steigende Elektronikproduktion angetrieben wird.
- Medizinische Anwendungen nehmen aufgrund der steigenden Nachfrage nach biokompatiblen Materialien, die in Implantaten, chirurgischen Instrumenten, Diagnosegeräten und sterilisierbaren Gesundheitsprodukten verwendet werden, stetig zu.
- Die Energieerzeugung nutzt hochentwickelte Polymere in Isoliersystemen, Komponenten der Energieinfrastruktur und Geräten, die unter hohen Temperaturen und chemisch anspruchsvollen Umgebungsbedingungen arbeiten.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Automobil |
Hoch |
Leichtbau für Elektrofahrzeuge |
Reifen |
|
Luft- und Raumfahrt |
Hoch |
Kraftstoffeffizienz |
Skalierung |
|
Hochbau und Konstruktion |
Medium |
Intelligente Materialien |
Skalierung |
|
Elektrotechnik und Elektronik |
Hoch |
Chipverpackung |
Skalierung |
|
Medizinisch |
Medium |
Fortschrittliche Implantate |
Aufkommen |
|
Stromerzeugung |
Medium |
Netzmodernisierung |
Skalierung |
Markt für Hochleistungspolymere: Wachstumstreiber und Wirkungsanalyse
Beschleunigung der Elektrifizierung von Verkehrssystemen
Der Übergang zur Elektromobilität erzeugt eine erhebliche Nachfrage nach fortschrittlichen Werkstoffen, die geringes Gewicht, optimale Wärmeableitung und hohe Langlebigkeit gewährleisten. Elektrofahrzeuge benötigen spezielle Polymere für Batteriesysteme, Leistungselektronik, Steckverbinder, Isolationskomponenten und die Ladeinfrastruktur. Im Vergleich zu herkömmlichen Werkstoffen tragen Hochleistungspolymere dazu bei, das Gesamtgewicht von Fahrzeugen zu reduzieren und gleichzeitig die Energieeffizienz und Betriebssicherheit zu verbessern. Steigende Investitionen in Batterieproduktionsanlagen und Ladenetze erweitern den Markt für Anbieter von Spezialpolymeren. Da Regierungen weiterhin Emissionsreduktionsziele verfolgen und Automobilhersteller die Produktion elektrifizierter Fahrzeuge steigern, wird ein deutlicher Anstieg des Einsatzes fortschrittlicher Polymere entlang der gesamten Wertschöpfungskette im Transportwesen erwartet. Diese Entwicklungen fördern Materialinnovationen und ermutigen Hersteller, zukunftsweisende Lösungen zu entwickeln, die speziell auf die Anforderungen der Elektrifizierung zugeschnitten sind.
Steigende Investitionen in die Halbleiter- und Elektronikfertigung
Die rasante Erweiterung der Halbleiterproduktionskapazitäten erhöht den Bedarf an Materialien, die in hochkontrollierten Fertigungsumgebungen eingesetzt werden können. Hochleistungspolymere finden breite Anwendung in Wafer-Bearbeitungsanlagen, elektrischen Isolationssystemen, Steckverbindern und modernen elektronischen Baugruppen. Ihre Beständigkeit gegenüber Chemikalien, Hitze und Verunreinigungen macht sie unverzichtbar für moderne Halbleiterfertigungsprozesse. Die steigende Nachfrage nach Hardware für künstliche Intelligenz, Rechenzentren, fortschrittlichen Kommunikationsnetzen und Unterhaltungselektronik beschleunigt die Investitionen in globalen Halbleiterökosystemen. Mit zunehmender Komplexität der Fertigungstechnologien benötigen Hersteller Materialien, die höhere Präzision und Zuverlässigkeit bieten. Dieser Trend verstärkt die Nachfrage nach Spezialpolymeren und fördert gleichzeitig kontinuierliche Innovationen bei Materialformulierungen für Anwendungen in der modernen Elektronik.
Steigende Nachfrage der Luft- und Raumfahrtindustrie nach leichten, hochfesten Werkstoffen
Die Erholung der kommerziellen Luftfahrt und langfristige Flottenmodernisierungsprogramme tragen zur steigenden Nachfrage nach fortschrittlichen Polymerwerkstoffen bei. Luft- und Raumfahrtunternehmen setzen vermehrt Spezialpolymere ein, um das Flugzeuggewicht zu reduzieren, die Treibstoffeffizienz zu verbessern und die Betriebsleistung zu steigern. Diese Werkstoffe bieten eine außergewöhnliche Beständigkeit gegenüber extremen Temperaturen, Chemikalien und mechanischer Belastung und erfüllen gleichzeitig die strengen Sicherheitsanforderungen der Branche. Der wachsende Flugverkehr und die steigenden Produktionsraten von Flugzeugen schaffen nachhaltige Chancen entlang der gesamten Lieferkette der Luft- und Raumfahrtindustrie. Fortschrittliche Polymertechnologien werden auch in Verteidigungsplattformen der nächsten Generation und in Weltraumforschungsprogramme integriert. Da die Luft- und Raumfahrtunternehmen Effizienzsteigerungen und Emissionsreduktionsziele verfolgen, wird die Nachfrage nach leichten, langlebigen und leistungsstarken Werkstoffen im Prognosezeitraum voraussichtlich weiter steigen.
Markt für Hochleistungspolymere: Zukunftstrends
Erweiterung des Einsatzes fortschrittlicher Materialien in Halbleiter-Ökosystemen
Die Markttrends für Hochleistungspolymere deuten auf eine zunehmende Integration fortschrittlicher Materialien in die Halbleiterfertigung, das Packaging und die Herstellung elektronischer Geräte hin. Mit der steigenden Komplexität und Miniaturisierung von Chiparchitekturen suchen Hersteller nach Materialien mit überlegener thermischer Stabilität, Maßgenauigkeit und chemischer Beständigkeit. Spezialpolymere werden voraussichtlich eine wichtigere Rolle bei der Unterstützung fortschrittlicher Packaging-Technologien, Hochfrequenz-Kommunikationssysteme und der Computerinfrastruktur der nächsten Generation spielen. Kontinuierliche Investitionen in Programme zur Halbleiter-Selbstversorgung in den wichtigsten Volkswirtschaften dürften die Nachfrage nach Hochleistungsmaterialien beschleunigen. Dieser Trend wird voraussichtlich langfristige Innovationen fördern und die Chancen für Hersteller stärken, die anwendungsspezifische Polymerlösungen anbieten können.
Zunehmende Nutzung nachhaltiger Hochleistungsmateriallösungen
Nachhaltigkeitsaspekte beeinflussen zunehmend die Materialauswahl in allen Industriezweigen. Hersteller investieren in Recyclingtechnologien, biobasierte Rohstoffe und emissionsärmere Produktionsmethoden, um Umweltziele zu erreichen und gleichzeitig Leistungsstandards zu erfüllen. Die zukünftige Produktentwicklung wird sich voraussichtlich auf die Verbesserung der Kreislauffähigkeit konzentrieren, ohne dabei thermische, mechanische oder chemische Eigenschaften zu beeinträchtigen. Regulatorische Anforderungen zur CO₂-Reduzierung und Ressourceneffizienz fördern die Anwendung nachhaltiger Materialstrategien. Da Kunden der Umweltverträglichkeit immer mehr Bedeutung beimessen, werden Hersteller fortschrittlicher Polymere voraussichtlich ihr Portfolio erweitern und Produkte anbieten, die hohe Funktionalität mit verbesserter Nachhaltigkeit kombinieren. Dies schafft neue Wege für eine langfristige Marktdifferenzierung.
Marktchancen für Hochleistungspolymere
Neue Anwendungen für medizinische Geräte und Implantate
Fortschritte in der Medizintechnik eröffnen Herstellern von Hochleistungsmaterialien attraktive Chancen. Die steigende Nachfrage nach minimalinvasiven Eingriffen, Implantaten und Präzisionsdiagnostikgeräten treibt den Einsatz von Polymeren voran, die Biokompatibilität, Sterilisationsbeständigkeit und lange Lebensdauer bieten. Spezialmaterialien wie PEEK werden zunehmend für orthopädische, spinale und zahnmedizinische Anwendungen evaluiert. Steigende Gesundheitsausgaben und die alternde Bevölkerung in den wichtigsten Volkswirtschaften dürften ein anhaltendes Nachfragewachstum begünstigen. Die Prognosen für den Markt für Hochleistungspolymere im Gesundheitswesen bleiben positiv, da Medizinproduktehersteller weiterhin leichten, langlebigen und patientenfreundlichen Materiallösungen Priorität einräumen. Strategische Kooperationen mit Entwicklern von Medizintechnologien können langfristig erhebliches Wertschöpfungspotenzial erschließen.
Lokale Fertigung und Diversifizierung der Lieferkette
Die Resilienz der Lieferketten hat sich in zahlreichen Branchen zu einer strategischen Priorität entwickelt und eröffnet Chancen für den regionalen Produktionsausbau und Kapazitätsinvestitionen. Hersteller suchen verstärkt nach lokalen Bezugsquellen für fortschrittliche Materialien, um Beschaffungsrisiken zu minimieren und die operative Flexibilität zu erhöhen. Investitionen in inländische Produktionsstätten für Halbleiter, Luft- und Raumfahrt sowie Elektrofahrzeuge dürften die Nachfrage nach Spezialpolymeren zusätzlich ankurbeln. Regionale Produktionsstrategien können die Kundenorientierung verbessern und gleichzeitig Transportkosten und Lieferengpässe reduzieren. Unternehmen, die Produktionsstätten in der Nähe wichtiger Nachfragezentren errichten, profitieren von stärkeren Kundenbeziehungen und einer verbesserten Wettbewerbsfähigkeit. Diese Faktoren dürften neue Investitionsinitiativen in aufstrebenden und etablierten Industriemärkten fördern.
Aktuelle Entwicklungen
- Juni 2026: SABIC brachte LNP Elcrin DC0051RC1 auf den Markt, eine Mischung mit 75 Prozent Post-Consumer-Recyclinganteil (PCR), um die Kreislauffähigkeit von Produkten zu verbessern und gleichzeitig hohe mechanische Leistungsfähigkeit zu gewährleisten.
- April 2026: Arkema präsentierte auf der Chinaplas 2026 Innovationen im Bereich Hochleistungsmaterialien.
- Juli 2025: Arkema investierte in eine neue Rilsan-Anlage zur Herstellung von transparentem Polyamid in Singapur.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -