
Mercado de polímeros de alto rendimiento: tamaño, cuota de mercado y previsiones 2031
Mercado de polímeros de alto rendimiento: mapeo competitivo y perspectivas estratégicas para 2031
- Estado : Datos publicados
- Código de informe : TIPRE00004227
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 17, 2026


Tamaño del mercado en 2025
51.930 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
103.800 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,0 %
Índice de crecimiento
Mercado potencial
700.360 millones de dólares estadounidenses
(2026-2034)
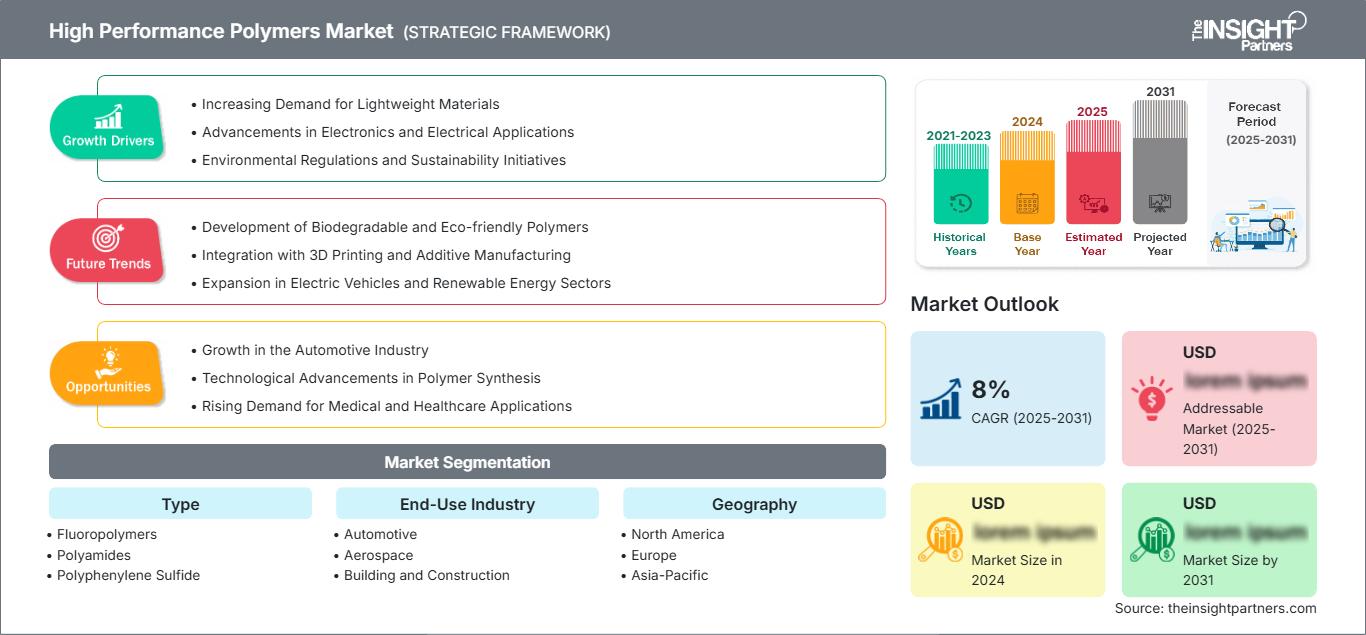
El mercado de polímeros de alto rendimiento alcanzó un valor de 51.930 millones de dólares en 2025 y se prevé que llegue a los 103.800 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 8,0% entre 2026 y 2034. Este mercado se beneficiará de la creciente demanda de materiales con un alto rendimiento en aplicaciones de transporte, electrónica, dispositivos médicos y maquinaria industrial. Los polímeros de alto rendimiento presentan mayor resistencia térmica y química, menor peso y mayor resistencia mecánica. Por lo tanto, su uso se está extendiendo en aplicaciones donde los plásticos de ingeniería convencionales no satisfacen las necesidades.
En Norteamérica, el mercado seguirá creciendo gracias a la fabricación de productos aeroespaciales, dispositivos médicos avanzados y programas de electrificación de diversas industrias. Se prevé que el mercado de polímeros de alto rendimiento en Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,0 % y el 8,0 % hasta 2034. Las inversiones en la fabricación de semiconductores, vehículos eléctricos y maquinaria de alta gama están impulsando el uso de polímeros especiales.
Evaluación y perspectivas del mercado de polímeros de alto rendimiento
- América del Norte: Representó entre el 30 % y el 34 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 8,0 % durante el período 2026-2034 . La demanda se ve impulsada por la modernización del sector aeroespacial, la fabricación de dispositivos médicos y el creciente uso de materiales ligeros en aplicaciones de transporte.
- EE. UU.: Representó entre el 75 % y el 80 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 8,2 % durante el período 2026-2034 . Las inversiones en semiconductores y las necesidades de materiales del sector de defensa siguen impulsando la expansión del mercado.
- Europa: Mantuvo una cuota de mercado del 24-28% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,8% durante el período 2026-2034 . Alemania, Francia, Italia y el Reino Unido siguen siendo centros de fabricación clave que utilizan tecnologías avanzadas de polímeros.
- Asia Pacífico: Representó entre el 36 % y el 40 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,8 % durante el período 2026-2034 . China, Japón, Corea del Sur e India son los principales centros de consumo, impulsados por la fabricación de productos electrónicos y automóviles.
- Segmento más importante: Las poliamidas representaron una cuota de mercado del 28-32% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,5-8,5% durante el período 2026-2034 debido a su amplia adopción en los sectores industrial y automotriz.
- Segmento de alto crecimiento: El poliéter éter cetona (PEEK) representó entre el 8 % y el 12 % de la cuota de mercado en 2025 y se prevé que avance a una tasa de crecimiento anual compuesta (CAGR) del 10,0 % al 11,0 % durante el período 2026-2034 , impulsado por las aplicaciones aeroespaciales y médicas.
- Empresas clave analizadas en detalle: Arkema SA, BASF SE, Celanese Corporation, Daikin Industries, Ltd., DuPont de Nemours, Inc., Evonik Industries AG, Saudi Basic Industries Corporation (SABIC), Solvay SA, Sumitomo Chemical Co., Ltd., Victrex plc, Mitsubishi Chemical Group Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La innovación en la tecnología de materiales impacta continuamente los procesos de fabricación en numerosas industrias. Gracias a la innovación en la tecnología de polímeros, se han logrado mejoras en la resistencia térmica, reducciones de peso y mayor durabilidad, lo que permite sustituir metales y otros materiales de ingeniería. Asimismo, se han desarrollado procesos de producción que facilitan la obtención de precisión en la fabricación de resinas especiales utilizadas en la industria aeroespacial, la electrónica y los dispositivos médicos.
En el futuro, las inversiones se centrarán en Asia Pacífico, Oriente Medio y algunos centros de fabricación de Norteamérica. El énfasis en la sostenibilidad, la electrificación de vehículos y el crecimiento de los semiconductores podrían generar una mayor demanda de materiales avanzados. Se prevé que la prioridad que se le dé al ahorro energético y a la ligereza en el diseño favorecerá un mayor uso de materiales de alto rendimiento.
Alcance del informe de mercado de polímeros de alto rendimiento
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 51.930 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 103.800 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,0% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de polímeros de alto rendimiento
Entre los factores que impulsan el crecimiento del mercado de polímeros de alto rendimiento se encuentra la necesidad de materiales ligeros que conserven su estructura incluso a altas temperaturas y bajo exposición química. El sector automotriz utiliza estos polímeros para optimizar el consumo de combustible y mejorar la autonomía de los vehículos eléctricos, mientras que la industria aeroespacial los requiere para reducir el peso de las aeronaves.
La cadena de valor comprende proveedores de materia prima, proveedores de resina, fabricantes de compuestos, proveedores de componentes y las industrias usuarias finales. Se ha observado una concentración en las cadenas de suministro debido a la presencia de productores tecnológicamente avanzados con sólidas capacidades de investigación y desarrollo. El aumento de la capacidad en Asia y Norteamérica ha contribuido a una mayor disponibilidad de grados especiales.
Según el informe del mercado de polímeros de alto rendimiento, la estructura del sector se caracteriza por una competencia basada en la diferenciación tecnológica y las innovaciones específicas para cada aplicación. Los principales productores se dedican a ampliar su cartera de productos especializados, establecer relaciones sólidas con los clientes y construir instalaciones de producción. La innovación es uno de los aspectos clave para el éxito en el sector, especialmente en aplicaciones aeroespaciales, de semiconductores y sanitarias.
Entre los principales productores se encuentran BASF SE, DuPont de Nemours, Inc., Victrex plc, Arkema SA, Solvay SA, Evonik Industries AG y Saudi Basic Industries Corporation (SABIC). Estas empresas buscan consolidar su presencia en el mercado mediante innovaciones de productos e inversiones. Por otro lado, Celanese Corporation, Daikin Industries, Ltd., Sumitomo Chemical Co., Ltd. y Mitsubishi Chemical Group Corporation se centran en aplicaciones especializadas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de polímeros de alto rendimiento: perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de polímeros de alto rendimiento
En 2025, la cuota de mercado de polímeros de alto rendimiento en Norteamérica se situó entre el 30 % y el 34 %, y se prevé que la tasa de crecimiento anual compuesta (TCAC) durante el periodo 2026-2034 alcance entre el 7,0 % y el 8,0 %. El crecimiento del mercado sigue impulsado por la fuerte demanda de los sectores aeroespacial, de defensa, sanitario y de fabricación de semiconductores. En este sentido, la región se caracteriza por los avances en ciencia de materiales, procesamiento de polímeros e importantes inversiones en investigación y desarrollo.
La creciente adopción de polímeros ligeros en la producción de vehículos eléctricos y aeronaves constituye uno de los principales impulsores del crecimiento del mercado. Las inversiones en la fabricación de semiconductores, tanto en Estados Unidos como en Canadá, ofrecen numerosas oportunidades para las empresas que fabrican polímeros especializados. Además, se observa un mayor uso de polímeros de alto rendimiento en dispositivos médicos debido a su excelente biocompatibilidad, resistencia a la esterilización y durabilidad. El crecimiento también se verá favorecido por los avances en la automatización industrial y las tecnologías de fabricación energéticamente eficientes.
Mercado estadounidense de polímeros de alto rendimiento
En 2025, Estados Unidos representó entre el 75 % y el 80 % del consumo de Norteamérica, y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 8,2 % entre 2026 y 2034. Estados Unidos sigue siendo un importante centro para la fabricación de aeronaves, la innovación en el campo de los dispositivos médicos y la electrónica. Las actividades de investigación y una sólida colaboración entre la industria y el mundo académico han impulsado continuamente la innovación en el campo de los polímeros de alto rendimiento.
Las inversiones en plantas de fabricación de vehículos eléctricos y semiconductores generarán una demanda constante de materiales capaces de soportar condiciones de operación extremas. Los principales fabricantes mundiales cuentan con instalaciones de fabricación e investigación en el país, lo que permitirá lanzamientos de productos más rápidos. El creciente uso de polímeros en implantes médicos, equipos quirúrgicos y dispositivos de diagnóstico tendrá un impacto positivo en las previsiones de demanda futura y posicionará al país como un país competitivo en el sector manufacturero.
Mercado europeo de polímeros de alto rendimiento
Europa representó entre el 24 % y el 28 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,8 % entre 2026 y 2034. Alemania sigue siendo el mercado líder gracias a sus sólidos sectores de automoción, maquinaria industrial y fabricación de productos químicos. El país continúa invirtiendo en soluciones de ingeniería ligera y tecnologías de fabricación avanzadas que respaldan la demanda a largo plazo de materiales poliméricos especiales.
En el Reino Unido, se ha observado un notable aumento en el uso de polímeros de alto rendimiento en los sectores aeroespacial, sanitario y de defensa. Las continuas inversiones en procesos de fabricación avanzados y ciencia de los materiales impulsarán la innovación en diversos sectores clave. En Francia, los beneficios del desarrollo de tecnologías aeroespaciales y médicas se han hecho patentes, mientras que en Italia se ha mantenido una demanda constante de materiales avanzados para la fabricación de maquinaria industrial y piezas de automoción. En España, la demanda de materiales avanzados está en aumento debido a las inversiones en infraestructuras de energías renovables.
Mercado de polímeros de alto rendimiento en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 36 % y el 40 % de la demanda mundial en 2025 y se prevé que registre la expansión regional más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,8 % durante el período 2026-2034. China sigue siendo el mayor mercado regional, impulsado por la fabricación de productos electrónicos, la producción industrial y la adopción de vehículos eléctricos.
Tanto Japón como Corea del Sur lideran la demanda en sus industrias de electrónica avanzada y semiconductores, mientras que India se beneficia gracias al auge de sus sectores automotriz y sanitario. Por otro lado, Australia contribuye a través de su minería y aplicaciones industriales. Se prevé que los esfuerzos industriales impulsados por el gobierno potenciarán las tendencias de consumo regional en el futuro.
Mercado de polímeros de alto rendimiento en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,5 % durante el periodo 2026-2034. Arabia Saudita representa el mayor mercado de la región gracias a su sólida industria petroquímica y a sus continuos esfuerzos de diversificación industrial. El aumento de la inversión en actividades de fabricación posteriores está impulsando la demanda de materiales poliméricos avanzados.
Los Emiratos Árabes Unidos consolidan aún más su posición mediante inversiones en los sectores aeroespacial, sanitario y de infraestructuras, mientras que Sudáfrica actúa como importante consumidor en los segmentos industrial y minero. El aumento de los esfuerzos por diversificar la economía en toda la región, junto con el incremento de las iniciativas de desarrollo de infraestructuras, impulsará la adopción constante de materiales de alto rendimiento en los próximos años.
Análisis de segmentación
Tipo
El segmento de tipos representa la base tecnológica del mercado, donde la selección de materiales está determinada principalmente por el rendimiento térmico, la resistencia química, la resistencia mecánica y los requisitos específicos de cada aplicación. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 9,0 % durante el período 2026-2034 . La creciente demanda de las industrias electrónica, del transporte, aeroespacial y médica está impulsando a los fabricantes a desarrollar formulaciones avanzadas que ofrezcan una mayor eficiencia de procesamiento y una fiabilidad a largo plazo. El mercado de polímeros de alto rendimiento continúa expandiéndose a medida que las industrias buscan alternativas a los metales y los plásticos de ingeniería convencionales.
- Los fluoropolímeros se utilizan ampliamente en el procesamiento químico, la fabricación de semiconductores y las aplicaciones de aislamiento eléctrico debido a su excepcional resistencia química, sus bajas propiedades de fricción y su rendimiento superior en condiciones de funcionamiento exigentes.
- Las poliamidas mantienen una posición de liderazgo en el sector debido a sus propiedades mecánicas equilibradas, su rentabilidad y su amplio uso en aplicaciones automotrices, industriales y eléctricas que requieren durabilidad y un rendimiento ligero.
- El sulfuro de polifenileno se está adoptando cada vez más en la electrificación de automóviles, la filtración industrial y los sistemas electrónicos, donde la alta estabilidad térmica y la resistencia química son fundamentales para la fiabilidad operativa.
- Los polímeros de cristal líquido son compatibles con componentes electrónicos miniaturizados y dispositivos de comunicación de alta frecuencia gracias a su excelente estabilidad dimensional, baja absorción de humedad y características de rendimiento eléctrico superiores.
- La polietersulfona está ganando terreno en aplicaciones de atención médica, tratamiento de agua y filtración debido a su alta resistencia a la temperatura, compatibilidad con la esterilización y fiabilidad de rendimiento a largo plazo.
- El poliéter éter cetona es de importancia estratégica en la industria aeroespacial, los implantes médicos y las aplicaciones de ingeniería de alto rendimiento donde se requiere una excepcional relación resistencia-peso y resistencia térmica.
- El fluoruro de polivinilideno sigue siendo importante en las tecnologías de baterías, los equipos de procesamiento químico y las aplicaciones de energías renovables debido a su excelente estabilidad química y propiedades eléctricas.
Industria de uso final
El segmento de la industria de uso final refleja la amplia adopción de tecnologías avanzadas de polímeros en diversos ecosistemas industriales. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 9,2 % durante el período 2026-2034 . El creciente énfasis en la reducción de peso, la eficiencia energética, la durabilidad del producto y el cumplimiento normativo sigue impulsando la demanda en diversas aplicaciones. Se espera que los avances tecnológicos y la evolución de los requisitos de rendimiento fortalezcan aún más la adopción durante todo el período de pronóstico.
- La industria automotriz sigue siendo la que más consume, ya que los fabricantes utilizan cada vez más polímeros avanzados para reducir el peso de los vehículos, mejorar la eficiencia del combustible y respaldar el desarrollo de plataformas para vehículos eléctricos.
- La industria aeroespacial depende de polímeros especiales para componentes estructurales ligeros, sistemas de aislamiento y aplicaciones de alta temperatura que mejoran la eficiencia y el rendimiento operativo de las aeronaves.
- Las aplicaciones en el sector de la construcción se benefician de los materiales duraderos y resistentes a la corrosión que se utilizan en los sistemas de aislamiento, los componentes de infraestructura y las tecnologías de construcción avanzadas.
- El sector eléctrico y electrónico representa una importante área de crecimiento impulsada por la fabricación de semiconductores, las tendencias de miniaturización, las tecnologías de conectividad de alta velocidad y el aumento de la producción electrónica en todo el mundo.
- Las aplicaciones médicas siguen expandiéndose debido a la creciente demanda de materiales biocompatibles utilizados en implantes, dispositivos quirúrgicos, equipos de diagnóstico y productos sanitarios esterilizables.
- La generación de energía utiliza polímeros avanzados en sistemas de aislamiento, componentes de infraestructura energética y equipos que operan en entornos de alta temperatura y químicamente exigentes.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Automotor |
Alto |
Aligeramiento de peso en vehículos eléctricos |
Maduro |
|
Aeroespacial |
Alto |
Eficiencia de combustible |
Escalada |
|
Edificación y construcción |
Medio |
Materiales inteligentes |
Escalada |
|
Electricidad y electrónica |
Alto |
Embalaje de chips |
Escalada |
|
Médico |
Medio |
Implantes avanzados |
Emergente |
|
Generación de energía |
Medio |
Modernización de la red eléctrica |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de polímeros de alto rendimiento
Acelerar la electrificación en todos los sistemas de transporte.
La transición hacia la movilidad eléctrica está generando una demanda sustancial de materiales avanzados capaces de ofrecer ligereza, gestión térmica y durabilidad a largo plazo. Los vehículos eléctricos requieren polímeros especializados para sistemas de baterías, electrónica de potencia, conectores, componentes de aislamiento e infraestructura de carga. En comparación con los materiales tradicionales, los polímeros de alto rendimiento ayudan a reducir el peso total del vehículo, a la vez que mejoran la eficiencia energética y la fiabilidad operativa. Las crecientes inversiones en plantas de fabricación de baterías y redes de carga están ampliando el mercado potencial para los proveedores de polímeros especializados. A medida que los gobiernos continúan implementando objetivos de reducción de emisiones y los fabricantes de automóviles aumentan la producción de vehículos electrificados, se espera que la adopción de polímeros avanzados aumente significativamente en toda la cadena de valor del transporte. Estos avances están impulsando la innovación en materiales y animando a los fabricantes a desarrollar soluciones de última generación adaptadas a las necesidades de la electrificación.
Aumento de las inversiones en la fabricación de semiconductores y productos electrónicos
La rápida expansión de la capacidad de producción de semiconductores está incrementando la necesidad de materiales capaces de operar en entornos de fabricación altamente controlados. Los polímeros de alto rendimiento se utilizan ampliamente en equipos de procesamiento de obleas, sistemas de aislamiento eléctrico, conectores y ensamblajes electrónicos avanzados. Su resistencia a productos químicos, al calor y a la contaminación los hace esenciales para los procesos modernos de fabricación de semiconductores. La creciente demanda de hardware de inteligencia artificial, centros de datos, redes de comunicación avanzadas y electrónica de consumo está acelerando la inversión en los ecosistemas globales de semiconductores. A medida que las tecnologías de fabricación se vuelven más sofisticadas, los fabricantes requieren materiales que proporcionen mayor precisión y fiabilidad. Esta tendencia está fortaleciendo la demanda de polímeros especiales, al tiempo que fomenta la innovación continua en formulaciones de materiales diseñadas para aplicaciones de electrónica avanzada.
Creciente demanda en el sector aeroespacial de materiales ligeros de alta resistencia.
La recuperación de la aviación comercial y los programas de modernización de flotas a largo plazo están impulsando la creciente demanda de materiales poliméricos avanzados. Los fabricantes aeroespaciales utilizan cada vez más polímeros especiales para reducir el peso de las aeronaves, mejorar la eficiencia del combustible y optimizar el rendimiento operativo. Estos materiales ofrecen una resistencia excepcional a temperaturas extremas, productos químicos y esfuerzos mecánicos, al tiempo que cumplen con los estrictos requisitos de seguridad de la industria. El aumento del tráfico aéreo de pasajeros y el incremento de la producción de aeronaves generan oportunidades constantes en toda la cadena de suministro aeroespacial. Las tecnologías de polímeros avanzados también se están incorporando a las plataformas de defensa de próxima generación y a los programas de exploración espacial. A medida que los fabricantes aeroespaciales persiguen mejoras en la eficiencia y objetivos de reducción de emisiones, se prevé que la demanda de materiales ligeros, duraderos y de alto rendimiento se fortalezca aún más durante el período de pronóstico.
Tendencias futuras del mercado de polímeros de alto rendimiento
Expansión de materiales avanzados en ecosistemas de semiconductores
Las tendencias del mercado de polímeros de alto rendimiento indican una creciente integración de materiales avanzados en la fabricación de semiconductores, el empaquetado y la producción de dispositivos electrónicos. A medida que las arquitecturas de chips se vuelven más complejas y miniaturizadas, los fabricantes buscan materiales con una estabilidad térmica superior, precisión dimensional y resistencia química. Se prevé que los polímeros especiales desempeñen un papel más importante en el desarrollo de tecnologías de empaquetado avanzadas, sistemas de comunicación de alta frecuencia e infraestructura informática de próxima generación. La continua inversión en programas de autosuficiencia en semiconductores en las principales economías probablemente acelerará la demanda de materiales de alto rendimiento. Se espera que esta tendencia impulse la innovación a largo plazo y fortalezca las oportunidades para los fabricantes capaces de ofrecer soluciones de polímeros específicas para cada aplicación.
Creciente adopción de soluciones de materiales sostenibles de alto rendimiento.
Las consideraciones de sostenibilidad influyen cada vez más en las decisiones de selección de materiales en todos los sectores industriales. Los fabricantes invierten en tecnologías de reciclaje, materias primas de origen biológico y métodos de producción con bajas emisiones para alinearse con los objetivos ambientales sin comprometer los estándares de rendimiento. Se prevé que el desarrollo de productos futuros se centre en mejorar la circularidad sin comprometer las propiedades térmicas, mecánicas o químicas. Los requisitos normativos relacionados con la reducción de carbono y la eficiencia de los recursos fomentan la adopción de estrategias de materiales sostenibles. A medida que los clientes dan mayor importancia al desempeño ambiental, se espera que los productores de polímeros avanzados amplíen sus carteras para combinar una alta funcionalidad con perfiles de sostenibilidad mejorados, creando nuevas vías para la diferenciación en el mercado a largo plazo.
Oportunidades de mercado en polímeros de alto rendimiento
Aplicaciones emergentes de dispositivos e implantes médicos
Los avances en tecnologías sanitarias están generando atractivas oportunidades para los fabricantes especializados en materiales de alto rendimiento. La creciente demanda de procedimientos mínimamente invasivos, dispositivos implantables y equipos de diagnóstico de precisión impulsa la adopción de polímeros que ofrecen biocompatibilidad, resistencia a la esterilización y una larga vida útil. Materiales especializados como el PEEK se están evaluando cada vez más para aplicaciones ortopédicas, espinales y dentales. Se espera que el aumento del gasto sanitario y el envejecimiento de la población en las principales economías respalden un crecimiento sostenido de la demanda. Las previsiones para el mercado de polímeros de alto rendimiento en aplicaciones sanitarias siguen siendo favorables, ya que los fabricantes de dispositivos médicos continúan priorizando soluciones de materiales ligeros, duraderos y cómodos para el paciente. La colaboración estratégica con desarrolladores de tecnología sanitaria puede generar un valor significativo a largo plazo.
Diversificación de la fabricación y la cadena de suministro a nivel local
La resiliencia de la cadena de suministro se ha convertido en una prioridad estratégica en numerosos sectores, generando oportunidades para la expansión de la producción regional y la inversión en capacidad. Los fabricantes buscan cada vez más fuentes locales de materiales avanzados para reducir los riesgos de aprovisionamiento y mejorar la flexibilidad operativa. Se prevé que las inversiones en plantas de fabricación nacionales de semiconductores, aeroespaciales y de vehículos eléctricos generen una mayor demanda de polímeros especializados. Las estrategias de producción regional pueden mejorar la capacidad de respuesta al cliente, al tiempo que reducen los costes de transporte y las interrupciones en el suministro. Las empresas que establecen plantas de fabricación cerca de los principales centros de demanda pueden beneficiarse de relaciones más sólidas con los clientes y una mayor competitividad. Se espera que estos factores impulsen nuevas iniciativas de inversión en mercados industriales emergentes y consolidados.
Novedades recientes
- Junio de 2026: SABIC lanzó LNP Elcrin DC0051RC1, un compuesto que contiene un 75 por ciento de material reciclado posconsumo (PCR), para mejorar la circularidad del producto a la vez que ofrece propiedades mecánicas de alto rendimiento.
- Abril de 2026: Arkema presentó innovaciones en materiales de alto rendimiento en Chinaplas 2026.
- Julio de 2025: Arkema invirtió en una nueva planta de poliamida transparente Rilsan en Singapur.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -