
Markt für Industrie und Institutional Reinigung Chemikalien: Größe & Prognose 2034
Marktgröße und Prognose für industrielle und institutionelle Reinigungschemikalien (2021–2034), globaler und regionaler Marktanteil, Trend- und Wachstumschancenanalyse. Berichtsabdeckung: Nach Rohstoff (Chloralkali, Tenside, Lösungsmittel, Phosphate, Biozide, Sonstige); Produkttyp (Allzweckreiniger, Desinfektionsmittel und Hygienemittel, Wäschepflegeprodukte, Fahrzeugwaschmittel); Anwendung (Gewerbe, Produktion) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004230
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


Marktgröße 2025
102,67 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
210,28 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,3 %
Wachstumsrate
Adressierbarer Markt
1.406,02 Mrd. US-Dollar
(2026–2034)
Der Markt für industrielle und institutionelle Reinigungschemikalien wurde 2025 auf 102,67 Milliarden US-Dollar geschätzt und soll bis 2034 auf 210,28 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum verdeutlicht den steigenden Bedarf an Chemikalien, die für Sauberkeit, Hygiene und Zuverlässigkeit in Produktionsbetrieben, Gesundheitseinrichtungen, Gastronomiebetrieben, Bildungseinrichtungen, im Transportwesen und anderen Gewerbebetrieben sorgen.
Der Markt für industrielle und institutionelle Reinigungschemikalien in Nordamerika wird Prognosen zufolge von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,0 % wachsen. Strenge Hygieneanforderungen, eine umfangreiche Infrastruktur im Gesundheitswesen und in der Lebensmittelverarbeitung sowie der zunehmende Einsatz spezifischer Formulierungen sind strukturelle Treiber für das Marktwachstum.
Marktanalyse und Einblicke für industrielle und institutionelle Reinigungschemikalien
- Nordamerika: Der Marktanteil wird 2025 auf 30–34 % geschätzt , gestützt durch eine etablierte institutionelle Infrastruktur und eine hohe Intensität professioneller Reinigungsdienstleistungen. Für die Region wird zwischen 2026 und 2034 ein jährliches Wachstum von 7,2–8,0 % prognostiziert , wobei die Nachfrage durch das Gesundheitswesen, die Lebensmittelverarbeitung, den Bildungssektor und Gewerbebetriebe aufrechterhalten wird.
- USA: Es wird geschätzt, dass das Land im Jahr 2025 80–84 % der nordamerikanischen Nachfrage ausmachen wird und dass es zwischen 2026 und 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 7,4–8,2 % wachsen wird , unterstützt durch die Einhaltung regulatorischer Vorgaben, Outsourcing und spezielle Hygieneanwendungen.
- Europa: Der Marktanteil wird 2025 auf 24–28 % geschätzt , wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die wichtigsten Konsumzentren darstellen. Für die Region wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 6,8–7,6 % prognostiziert , begünstigt durch Nachhaltigkeitsanforderungen und Arbeitsschutzstandards.
- Asien-Pazifik: Der Marktanteil wird 2025 auf 32–36 % geschätzt und macht die Region damit zum größten geografischen Markt. China, Japan, Indien, Südkorea und Australien tragen maßgeblich dazu bei; für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 9,0–9,8 % prognostiziert , das durch Industrialisierung und institutionelle Expansion getrieben wird.
- Größtes Segment: Der Industriesektor ist das größte Endverbrauchssegment. Es wird geschätzt, dass er im Jahr 2025 einen Marktanteil von 54–58 % halten wird und voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,6 % wachsen wird , was auf die Anforderungen an Hygiene und Instandhaltung in der Produktion zurückzuführen ist.
- Wachstumsstarkes Segment: Desinfektionsmittel werden voraussichtlich ein starkes Wachstum verzeichnen, mit einem geschätzten Marktanteil von 24–28 % im Jahr 2025 und einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–10,0 % im Zeitraum 2026–2034 , unterstützt durch anhaltende Hygiene- und Infektionskontrollanforderungen.
- Detaillierte Analyse der wichtigsten Unternehmen: 3M Company, Akzo Nobel NV, BASF SE, Clariant AG, Croda International Plc, Eastman Chemical Company, Henkel AG & Co. KGaA, Huntsman International LLC, Solvay SA, Ecolab Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für industrielle und institutionelle Reinigungschemikalien befindet sich im Wandel: von einer primär rohstofforientierten Lieferkettenstruktur hin zu einer, in der Wirksamkeit, Arbeitssicherheit, Dosiergenauigkeit, Materialverträglichkeit und Umweltverträglichkeit eine immer wichtigere Rolle bei der Produktwahl spielen. Hersteller entwickeln Konzentrate, automatische Dosiersysteme, Niedertemperatur-Reinigungssysteme und Chemikalien, die den Wasserverbrauch minimieren sollen. Auch die Produktionsdynamik verändert sich: Unternehmen streben eine höhere Resilienz ihrer Lieferketten durch lokale Fertigung, die Integration von Rohstoffen und die Neuformulierung ihrer Produkte an, um ihre Abhängigkeit von Petrochemikalien und Energie zu verringern.
Der Markt für industrielle und institutionelle Reinigungschemikalien dürfte in den kommenden Jahren durch den Ausbau der formalen Reinigungsinfrastruktur in Schwellenländern, insbesondere im asiatisch-pazifischen Raum und in Teilen des Nahen Ostens, positiv beeinflusst werden. Steigende Investitionen in Gesundheitseinrichtungen, die Lebensmittelverarbeitung, das Gastgewerbe, die Logistik und den Infrastrukturausbau werden den Kundenstamm für professionelle Reinigungsformulierungen erweitern. Vorschriften zu Chemikaliensicherheit, Antibiotikaresistenz, Abwasserentsorgung und nachhaltigen Verpackungen werden zu einer stärkeren Produktdifferenzierung und Investitionen in biologisch abbaubare Tenside, umweltschonendere Lösungsmittel und digitale Chemikalienmanagementsysteme führen.
Marktbericht über industrielle und institutionelle Reinigungschemikalien – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 102,67 Milliarden US-Dollar |
| Marktgröße bis 2034 | 210,28 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,3 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für industrielle und institutionelle Reinigungschemikalien
Die Anforderungen an Reinigungschemikalien im industriellen und institutionellen Bereich werden immer komplexer, da Endverbraucher die Wirksamkeit der Chemikalien nicht nur anhand der erzielten Hygieneergebnisse, sondern auch hinsichtlich Kosten, Arbeits- und Ressourcenaufwand, Anlagenschutz und potenzieller Gefährdung des Bedienpersonals bewerten. Das Wachstum der Branche für industrielle und institutionelle Reinigungschemikalien basiert daher auf einer Wertschöpfungskette, die Hersteller von Tensiden, Chloralkali-Reinigungsmitteln, Lösungsmitteln, Säuren und Bioziden, Formulierer, Händler, Reinigungsdienstleister und Endverbraucher umfasst. Besonders hohe Nachfrage besteht in Anwendungsbereichen, in denen unhygienische Bedingungen den Betrieb, die Lebensmittelsicherheit, Krankenhausinfektionen und die Lebensdauer von Anlagen beeinträchtigen können. Dies schafft durch den kontinuierlichen Produktverbrauch wiederkehrende Geschäftsmöglichkeiten.
Zu den Angebotsfaktoren zählen die Verfügbarkeit von Rohstoffen, die Preise chemischer Rohstoffe, regionale Vorschriften, Logistikkosten und die Komplexität der Rezepturen. Tenside spielen eine wichtige Rolle in Reinigungsmittelformulierungen, während Chloralkaliderivate für Bleich- und Desinfektionszwecke unerlässlich sind. Lösungsmittel, Säuren und Biozide dienen als Additive bei Entfettungs-, Entkalkungs- und antibakteriellen Anwendungen. Die Hersteller arbeiten kontinuierlich an der Optimierung der Rezepturen, um die Chemikaliendosierung pro Reinigungszyklus zu reduzieren.
Der Marktbericht für industrielle und institutionelle Reinigungschemikalien zeigt, dass sich der Wettbewerb von der Produktgröße hin zu Anwendungskenntnissen, Compliance-Kompetenz, Vertriebskapazitäten und der Bereitstellung integrierter Reinigungslösungen verlagert hat. Ecolab Inc. und 3M Company verfügen über ein breites Portfolio an Produkten für professionelle und Spezialanwendungen, während BASF SE, Clariant AG, Croda International Plc, Eastman Chemical Company, Huntsman International LLC und Solvay SA namhafte Anbieter von Formulierungen sind. Henkel AG & Co. KGaA und Akzo Nobel NV bringen wertvolle Technologiekompetenzen im Bereich geeigneter chemischer Technologien und für Industriekunden ein.
Die strategische Positionierung hängt zunehmend von Investitionen in nachhaltige Chemie, Formulierungsoptimierung, digitale Überwachung und lokale Produktion ab. Große Unternehmen können Forschungseinrichtungen und globale Beschaffung nutzen, während Nischenanbieter ihre Formulierungs- und Anwendungskompetenzen hervorheben können. Investitionen fließen auch in nachhaltige oder umweltschonende Rohstoffe, Verpackungsreduzierung und Dosierungskontrolle direkt am Anwendungsort.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für industrielle und institutionelle Reinigungschemikalien: Strategische Einblicke
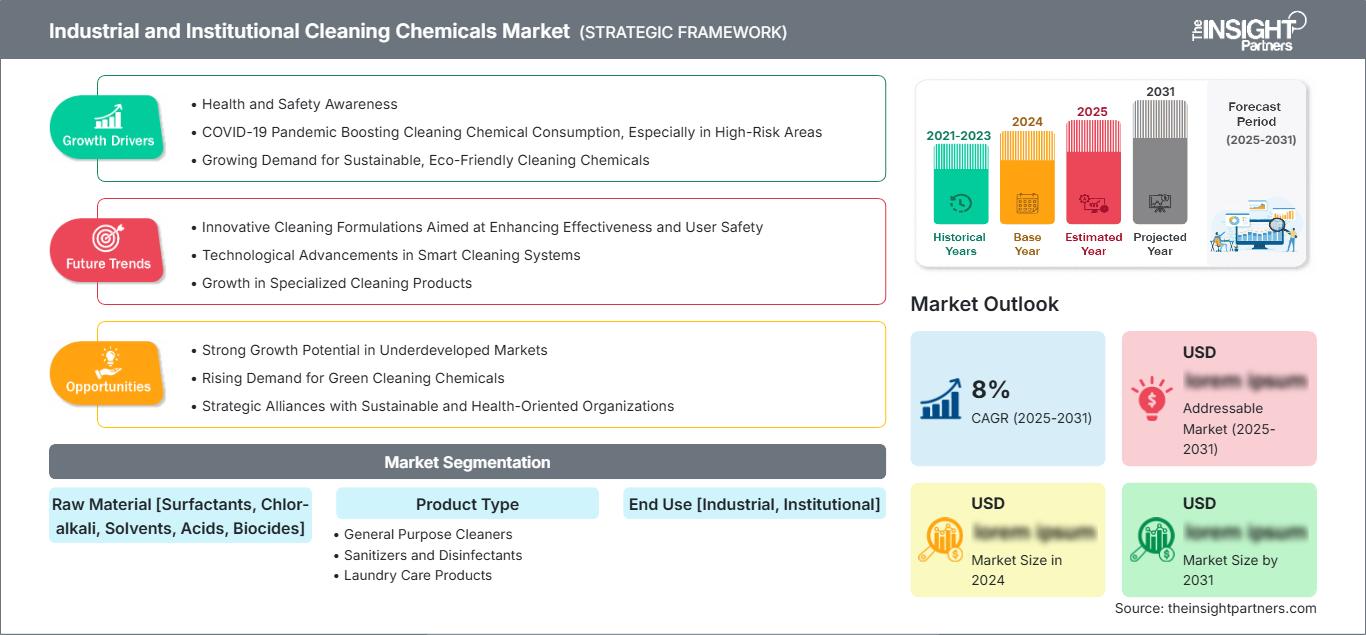
Regionale Einblicke
Markt für industrielle und institutionelle Reinigungschemikalien in Nordamerika
Nordamerika wird Prognosen zufolge im Jahr 2025 einen Marktanteil von 30–34 % am Markt für industrielle und institutionelle Reinigungschemikalien ausmachen und voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,0 % wachsen. Die Nachfrage wird von etablierten Branchen wie dem Gesundheitswesen, der Lebensmittelverarbeitung, der Gewerbeimmobilienbranche, dem Bildungssektor und der Fertigungsindustrie getrieben, die über etablierte Hygieneprotokolle verfügen, welche einen ständigen Bedarf an Chemikalien mit sich bringen. Darüber hinaus führt der hohe Arbeitsaufwand zu einer Präferenz für konzentrierte Produkte, Dosiergeräte und Reinigungssysteme, die die Bearbeitungszeit verkürzen, ohne die Anwendungseffizienz zu beeinträchtigen.
Der lokale Markt wird durch strenge Vorschriften zu Arbeitssicherheit, Lebensmittelhygiene, Infektionsschutz und Kennzeichnungsvorschriften für Chemikalien angetrieben. Institutionen achten nicht mehr nur auf den Preis einzelner Produkte, sondern berücksichtigen zunehmend die gesamten Reinigungskosten. Dies hat die Nachfrage nach Komplettlösungen verstärkt, die Chemikalien, Dosiersysteme, technische Dienstleistungen und Leistungsüberwachung umfassen. Nachhaltigkeit spielt bei der Kaufentscheidung ebenfalls eine Rolle, da Institutionen nach Lösungen suchen, die Verpackungsmüll, Wasserverbrauch, Emissionen und die Belastung durch schädliche Chemikalien minimieren.
US-Markt für industrielle und institutionelle Reinigungschemikalien
Die Vereinigten Staaten decken im Jahr 2025 80–84 % des nordamerikanischen Bedarfs ab und verzeichnen von 2026 bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,4–8,2 %. Die umfangreichen industriellen Aktivitäten des Landes, der starke Gesundheitssektor, die Kapazitäten für die Lebensmittel- und Getränkeherstellung sowie die zahlreichen Gewerbegebäude treiben den anhaltenden Bedarf an Reinigungsmitteln, Entfettern, Desinfektionsmitteln, Entkalkern und anderen Spezialreinigungschemikalien an.
Die Präsenz von Unternehmen wie Ecolab Inc., 3M Company, BASF SE und anderen, die mit ihren Produkten und Chemikalien aktiv sind, ist für die Marktentwicklung von Vorteil. Neue Anwendungsbereiche umfassen geschlossene Dosiersysteme, hochkonzentrierte Chemikalien und evidenzbasierte Hygienemanagement-Konzepte. Lebensmittelsicherheit, Hygiene im Gesundheitswesen, industrielle Instandhaltung und Gebäudemanagement bleiben wichtige Absatzmärkte; Nachhaltigkeitsanforderungen fördern die Umstellung auf umweltfreundlichere Rezepturen und Verpackungssysteme.
Europäischer Markt für industrielle und institutionelle Reinigungschemikalien
Europa wird 2025 einen Marktanteil von ca. 24–28 % erreichen und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,6 % wachsen. Deutschland ist mit seiner robusten Industrieinfrastruktur und einem professionell strukturierten Reinigungssektor Marktführer. Auch Großbritannien, Frankreich, Italien und Spanien tragen mit ihren Branchen wie Gesundheitswesen, Gastgewerbe, Lebensmittelindustrie, Fertigung und Handel maßgeblich zum Markt bei. Die regulatorische Aufsicht über chemische Inhaltsstoffe und deren Leistungsfähigkeit beeinflusst die Rezepturen, Verpackungen und die Produktauswahl.
Der britische Markt wird von der Nachfrage großer Institutionen aus den Bereichen Gesundheitswesen, Bildung, Gastgewerbe, Einzelhandel und ausgelagerte Gebäudemanagement-Dienstleistungen bestimmt. Deutschland ist geprägt von einer Kombination aus Industriereinigung und der Nachfrage nach technischen Formulierungen. Frankreich, Italien und Spanien profitieren vom Konsum in den Bereichen Lebensmittel und Getränke, Tourismus, Gesundheitswesen und Gewerbe. In all diesen Märkten differenzieren sich Unternehmen durch konzentrierte Formulierungen, Sicherheit, reduzierte Verpackung und technisch orientierten Anwendungssupport.
Markt für industrielle und institutionelle Reinigungschemikalien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird Schätzungen zufolge im Jahr 2025 einen Anteil von 32–36 % am Markt für industrielle und institutionelle Reinigungschemikalien ausmachen und voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,8 % wachsen. China ist der führende Markt, während Japan, Südkorea, Indien und Australien wichtige Nachfragezentren darstellen. Produktionsausweitungen, steigende institutionelle Kapazitäten und zunehmend formalisierte Hygienepraktiken stärken den Verbrauch in industriellen und professionellen Reinigungsanwendungen.
Im Hinblick auf den politischen Fokus auf Themen wie Hygiene, Arbeitsbedingungen, Industrialisierung und Umweltmanagement ist ein verstärkter Einsatz spezialisierter Präparate zu verzeichnen. Die rasante Entwicklung in Indien und die kontinuierlichen Investitionen in die Industrie in China haben die Nachfrage angekurbelt, während Japan und Südkorea durch technologisch fortschrittliche Fertigungstechnologien ebenfalls einen Beitrag leisten.
Markt für industrielle und institutionelle Reinigungschemikalien im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,2 % wachsen. Saudi-Arabien dürfte dank industrieller Investitionen, umfangreicher Infrastrukturentwicklung und expandierender Gewerbegebiete weiterhin führend bleiben. Die Vereinigten Arabischen Emirate tragen durch das Gastgewerbe, die luftfahrtbezogene Infrastruktur, das Gesundheitswesen und eine hohe Dichte an Gewerbegebieten zum Wachstum bei, während Südafrika ein wichtiger Industrie- und institutioneller Markt bleibt.
Aktivitäten im Energiesektor erzeugen spezifische Anforderungen an die Instandhaltung von Anlagen und die industrielle Reinigung, während der Infrastrukturausbau die Nachfrage nach Chemikalien für das Gebäudemanagement erhöht. Der Rest des Nahen Ostens und Afrikas (MEA) bietet aufgrund von Entwicklungen in den Bereichen Urbanisierung, Gesundheitswesen, Lebensmittelverarbeitung und professionelle Reinigungsdienstleistungen Wachstumspotenzial. Hersteller mit flexibler Logistik und technischen Kompetenzen sind gut positioniert, um von dieser fragmentierten Nachfragesituation zu profitieren.
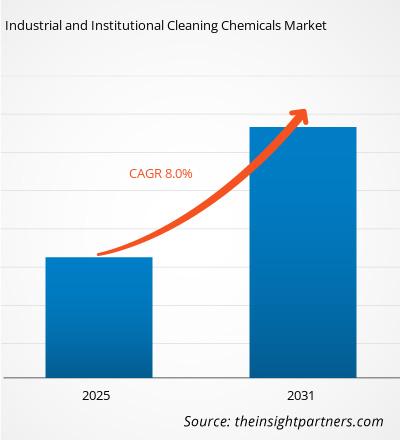
Segmentierungsanalyse
Rohstoff
Das Rohstoffsegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,9–8,7 % wachsen . Die Leistungsfähigkeit von Formulierungen hängt von einem ausgewogenen Verhältnis zwischen Reinigungseffizienz, Materialverträglichkeit, Sicherheit, Kosten und regulatorischer Akzeptanz ab. Der Markt für industrielle und institutionelle Reinigungschemikalien bevorzugt zunehmend Inhaltsstoffe, die konzentrierte Produkte, eine geringere Umweltbelastung und eine verbesserte Handhabung für die Anwender ermöglichen. Die Verfügbarkeit von Rohstoffen und die Entwicklung der Petrochemiepreise bleiben wichtige Einflussfaktoren auf die Wirtschaftlichkeit von Formulierungen und die Strategien der Lieferanten.
- Tenside: Tenside sind weiterhin von strategischer Bedeutung, da sie Reinigungswirkung, Benetzung, Emulgierung und Schmutzentfernung ermöglichen. Die Nachfrage geht zunehmend in Richtung effizienter chemischer Zusammensetzungen, die konzentrierte Formulierungen, Reinigung bei niedrigeren Temperaturen und eine verbesserte Verträglichkeit mit verschiedenen industriellen und institutionellen Oberflächen ermöglichen.
- Chloralkali: Chloralkali-Lösungen werden für Bleich-, Desinfektions-, pH-Wert-Regulierungs- und chemische Verarbeitungsprozesse eingesetzt. Ihre strategische Bedeutung wird durch eine etablierte Versorgungsinfrastruktur unterstrichen, obwohl Transport, Energiekosten und Handhabungsanforderungen die Wirtschaftlichkeit der gelieferten Formulierungen beeinflussen.
- Lösungsmittel: Lösungsmittel sind unerlässlich für die Entfettung und spezielle Reinigungsanwendungen, bei denen wasserbasierte Systeme nicht ausreichend wirksam sind. Lieferanten konzentrieren sich zunehmend auf umweltschonendere Alternativen, die ein optimales Verhältnis zwischen Löslichkeit, Arbeitssicherheit, Emissionsgrenzwerten und Betriebseffizienz gewährleisten.
- Säuren: Säuren werden häufig zur Entkalkung, Entfernung von Mineralablagerungen, Reinigung von Anlagen und für spezielle industrielle Instandhaltungsarbeiten eingesetzt. Die Nachfrage wird durch Anwendungen gestützt, die eine kontrollierte chemische Reaktion erfordern, wobei Formulierungskompetenz für den Korrosionsschutz und die sichere Handhabung von entscheidender Bedeutung ist.
- Biozide: Biozide unterstützen die antimikrobielle Wirkung in Anwendungen, die mikrobielle Kontrolle, Konservierung oder Desinfektion erfordern. Regulatorische Aufsicht und Anforderungen an die verantwortungsvolle Anwendung erhöhen die Bedeutung validierter Wirksamkeit, Stabilität der Formulierung und anwendungsspezifischer technischer Hinweise.
Produkttyp
Für das Produktsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,4–9,2 % erwartet . Dies spiegelt die zunehmende Differenzierung zwischen routinemäßiger Reinigung und speziellen Hygieneanforderungen wider. Käufer verlagern ihren Fokus auf Produkte, die spezifische betriebliche Herausforderungen wie Fettentfernung, mikrobielle Kontrolle, Textilpflege und Fahrzeugwartung bewältigen. Die Produktentwicklung ist zunehmend mit präziser Dosierung, konzentrierten Formaten und messbaren Reduzierungen des Wasser-, Energie- und Chemikalienverbrauchs verknüpft.
- Universalreiniger: Universalreiniger erfreuen sich großer Beliebtheit, da sie die routinemäßige Oberflächenreinigung in unterschiedlichsten Umgebungen ermöglichen. Ihr strategischer Wert liegt in ihrer Vielseitigkeit, Kosteneffizienz und Kompatibilität mit institutionellen Reinigungsprogrammen und standardisierten Arbeitsabläufen.
- Desinfektionsmittel und Hygieneprodukte: Desinfektionsmittel und Hygieneprodukte gelten als hochwertige Produkte, insbesondere dort, wo Hygiene und mikrobielle Kontrolle von entscheidender Bedeutung sind. Im Gesundheitswesen, in der Lebensmittelverarbeitung, im Bildungsbereich und in stark frequentierten Einrichtungen besteht eine anhaltende Nachfrage nach validierten und anwendungsspezifischen Formulierungen.
- Wäschepflegeprodukte: Wäschepflegeprodukte werden in gewerblichen und institutionellen Einrichtungen eingesetzt, die auf gleichbleibende Textilhygiene und effiziente Betriebsabläufe angewiesen sind. Konzentrierte Waschmittel, die Eignung für niedrige Temperaturen und automatische Dosiersysteme gewinnen zunehmend an Bedeutung, um Energie- und Personalkosten zu senken.
- Fahrzeugwaschprodukte: Fahrzeugwaschprodukte unterstützen gewerbliche Fuhrparks, Transportunternehmen, Kfz-Werkstätten und spezialisierte Dienstleister. Die Nachfrage wird durch Wassernutzungseffizienz, Oberflächenschutz, Reinigungsgeschwindigkeit und Kompatibilität mit automatisierten oder Hochleistungswaschanlagen beeinflusst.
Endverwendung
Das Endverbrauchersegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,9 % wachsen . Industrielle Anwendungen stellen den größten Nachfrageanteil dar, da Produktionsprozesse regelmäßige Reinigungs-, Desinfektions-, Entfettungs- und Wartungsarbeiten erfordern. Der institutionelle Verbrauch wird zunehmend von Hygienestandards, ausgelagertem Facility Management und der Nachfrage nach Produkten geprägt, die Wirksamkeit mit einfacher Handhabung verbinden. Der Markt für industrielle und institutionelle Reinigungschemikalien profitiert daher von einem wiederkehrenden Verbrauch in beiden Endverbraucherbereichen.
- Industrielle Anwender benötigen Spezialchemikalien für Produktionsanlagen, Verarbeitungsbereiche, Fußböden, Versorgungsanlagen und Wartungsarbeiten. Produktionsintensität, Hygieneprotokolle, Anlagenschutz und die Reduzierung von Ausfallzeiten machen die Reinigungsleistung zu einem wichtigen betrieblichen Faktor.
- Institutionelle Nutzer: Zu den institutionellen Nutzern zählen Einrichtungen, die in den Bereichen Gesundheitswesen, Bildung, Gastgewerbe, Büros und öffentliche Infrastruktur standardisierte Hygienevorschriften benötigen. Die Nachfrage geht zunehmend in Richtung Produkte, die sich durch effiziente Dosierung, klare Anwendungshinweise, sichere Handhabung und gleichbleibende Leistung auszeichnen.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Industrie |
Hoch |
Automatisierte Dosierung |
Reifen |
|
Institutionell |
Hoch |
Hygieneprotokolle |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für industrielle und institutionelle Reinigungschemikalien
Strengere Hygiene- und Sanitäranforderungen in allen professionellen Einrichtungen
Strenge Hygienevorschriften erhöhen den Chemikalienverbrauch in Betrieben, in denen Kontamination, Infektionen, Produktverderb oder Betriebsunterbrechungen erhebliche Kosten verursachen können. Gesundheitsdienstleister benötigen strukturierte Umwelthygiene, während Lebensmittel- und Getränkehersteller auf validierte Reinigungsverfahren angewiesen sind, um die Produktsicherheit zu gewährleisten. Produktionsstätten setzen zudem Spezialreiniger ein, um Anlagen zu schützen und die Produktionsbedingungen aufrechtzuerhalten. Diese Anforderungen fördern die wiederkehrende Nachfrage und vermeiden rein bedarfsorientierte Käufe. Besonders stark betroffen sind Anbieter anwendungsspezifischer Produkte mit dokumentierter Leistung und kontrollierter Dosierung. Da professionelle Anwender ihre Reinigungsverfahren standardisieren, fließen bei Kaufentscheidungen zunehmend technischer Support, Arbeitssicherheit, chemische Verträglichkeit und die Gesamtkosten pro Reinigungszyklus ein. Dies erweitert die Möglichkeiten für integrierte Anbieter und erhöht gleichzeitig die Hürden für standardisierte Produktformulierungen.
Industrielle Expansion und Wachstum des professionellen Facility Managements
Der Ausbau von Produktionskapazitäten, Logistikinfrastruktur, Gewerbegebäuden und organisierten Facility-Management-Dienstleistungen führt zu einer steigenden Anzahl von Standorten, die systematische Reinigungsprogramme benötigen. Industrieanlagen verbrauchen Chemikalien zum Entfetten, Entkalken, Desinfizieren, zur Instandhaltung von Anlagen und zur Oberflächenvorbereitung, während öffentliche Einrichtungen regelmäßige Hygienemaßnahmen in großen, häufig genutzten Bereichen erfordern. Externe Reinigungsdienstleister unterstützen den Großeinkauf, da sie Produkte für mehrere Kundenstandorte standardisieren. Dies eröffnet Anbietern die Möglichkeit, skalierbare Produktportfolios und Serviceverträge zu entwickeln. Das Wachstum in Schwellenländern ist besonders relevant, da sich formale Reinigungsverfahren parallel zur Urbanisierung und den Investitionen in die Infrastruktur immer stärker etablieren. Die daraus resultierende Nachfrage begünstigt zunehmend Anbieter, die zuverlässige Vertriebskanäle, technische Schulungen, Produktkonsistenz und lokal relevante regulatorische Unterstützung bieten können.
Ressourceneffizienz und sicherere Chemie verändern die Produktauswahl
Professionelle Anwender suchen zunehmend nach Formulierungen, die den Verbrauch von Wasser, Energie, Verpackungsmaterial und Chemikalien reduzieren, ohne die Reinigungsleistung zu beeinträchtigen. Konzentrierte Produkte können den Transport- und Lageraufwand verringern, während die automatisierte Dosierung die Dosierungsgenauigkeit verbessert und unnötigen Chemikalieneinsatz reduziert. Sicherere Inhaltsstoffe gewinnen ebenfalls an Bedeutung, da Arbeitgeber die Exposition ihrer Mitarbeiter minimieren und die sich ständig weiterentwickelnden Chemikalienvorschriften einhalten müssen. Diese Prioritäten beeinflussen die Entwicklung von Formulierungen für Reinigungs-, Desinfektions-, Entfettungs- und Wartungschemikalien. Die Auswirkungen auf den Markt gehen über den reinen Produktaustausch hinaus, da Effizienzanforderungen Lieferanten dazu anregen, Dosieranlagen, Überwachungsinstrumente und Anwendungsexpertise bereitzustellen. Unternehmen, die messbare betriebliche Einsparungen nachweisen können, haben bessere Chancen auf eine stärkere Kundenbindung, insbesondere dort, wo Reinigungsbudgets anhand der gesamten Betriebskosten und nicht anhand der Einzelpreise der Chemikalien bewertet werden.
Zukunftstrends auf dem Markt für industrielle und institutionelle Reinigungschemikalien
Digital gesteuerte Dosier- und vernetzte Hygienesysteme
Die Trends im Markt für industrielle und institutionelle Reinigungschemikalien deuten zunehmend auf digital gesteuerte Dosiersysteme hin, die den Chemikalienverbrauch mit der Betriebssteuerung verknüpfen. Sensoren, vernetzte Spender und Nutzungsdaten können Anlagenbetreibern helfen, Überverbrauch zu reduzieren, den Lagerbestand zu überwachen und die Konsistenz an mehreren Standorten zu verbessern. Anbieter werden voraussichtlich chemische Produkte mit softwaregestützten Servicemodellen kombinieren und den Wettbewerb so auf messbare Leistungsergebnisse verlagern. Dieser Trend ist besonders relevant für große Gesundheitsnetzwerke, Lebensmittelverarbeiter, Hotelketten und Gebäudereinigungsunternehmen. Die zukünftige Verbreitung hängt von der Bezahlbarkeit der Geräte, der Interoperabilität und der Nutzbarkeit der Daten ab. Mit zunehmender Reife vernetzter Systeme werden Kaufentscheidungen für Chemikalienlieferanten verstärkt danach getroffen, ob diese neben der Reinigungsleistung auch verwertbare Betriebsinformationen liefern können.
Umweltschonende Inhaltsstoffe und Strategien für Kreislaufformulierungen
Die zukünftige Produktentwicklung wird voraussichtlich einen stärkeren Fokus auf biologisch abbaubare Tenside, nachwachsende Rohstoffe, leicht abbaubare Chelatbildner und Formulierungen mit reduzierter Persistenz nach der Anwendung legen. Auch bei Verpackungen wird die Kreislaufwirtschaft eine Rolle spielen, wobei wiederbefüllbare Behälter, Konzentrate und eine geringere Materialintensität an Bedeutung gewinnen. Chemikalienlieferanten müssen Nachhaltigkeitsaspekte mit Reinigungswirkung, Stabilität, Kosten und regulatorischer Akzeptanz in Einklang bringen. Innovationen werden sich daher voraussichtlich eher auf Formulierungssysteme als auf einzelne Inhaltsstoffe konzentrieren. Unternehmen, die technisch überzeugende Alternativen für anspruchsvolle industrielle und institutionelle Anwendungen entwickeln, können sich Chancen sichern, da Beschaffungsstandards zunehmend Umweltkriterien, Lebenszyklusbetrachtungen und Lieferantentransparenz in die Qualifizierungsprozesse einbeziehen.
Marktchancen für industrielle und institutionelle Reinigungschemikalien
Ausweitung integrierter Hygienelösungen in Schwellenländern
Prognosen für den Markt für industrielle und institutionelle Reinigungschemikalien deuten auf erhebliche Chancen für Anbieter hin, die in schnell wachsenden Volkswirtschaften integrierte Hygieneplattformen aufbauen. Industrialisierung, Städtebau, Investitionen im Gesundheitswesen, organisierter Einzelhandel, Expansion im Gastgewerbe und professionelles Facility Management erhöhen die Anzahl der Standorte, die standardisierte Reinigungssysteme benötigen. Anstatt nur mit einzelnen chemischen Produkten zu konkurrieren, können Unternehmen in lokale Rezepturen, Vertrieb, Dosiertechnik, technische Schulungen und Unterstützung bei der Einhaltung von Vorschriften investieren. Partnerschaften mit Facility-Management-Anbietern und Industriedienstleistern können den Kundenzugang beschleunigen. Die größten Chancen ergeben sich voraussichtlich dort, wo sich formalisierte Reinigungsverfahren von einfachen Standardprodukten hin zu dokumentierten Verfahren und spezialisierten Anwendungen entwickeln. Der Erfolg hängt davon ab, Rezepturen, Packungsgrößen, Servicemodelle und Preisstrukturen an die lokalen Betriebsbedingungen anzupassen.
Spezialchemie für wasser- und energieeffiziente Reinigung
Investitionsmöglichkeiten im Bereich Reinigungstechnologien, die gleichwertige oder verbesserte Leistung bei gleichzeitig reduziertem Wasser- und Energiebedarf bieten, nehmen zu. Niedertemperatur-Waschsysteme, hocheffiziente Tenside, optimierte Enzymkombinationen und kontrollierte Dosierung ermöglichen messbare Einsparungen für Großverbraucher. Lebensmittelverarbeitung, Gastgewerbe, Gesundheitswesen, Transportwesen und industrielle Fertigung sind attraktive Zielmärkte, da Reinigungen regelmäßig anfallen und ressourcenintensiv sind. Anbieter können ihre Angebote stärken, indem sie die Einsparungen bei Wasser, Energie, Arbeitsaufwand und Chemikalien in den Anlagen ihrer Kunden quantifizieren. Investitionen in die Formulierungsforschung sollten daher mit Feldvalidierung und digitalen Messmöglichkeiten kombiniert werden. Unternehmen, die Nachhaltigkeitsziele in nachweisbare betriebliche Vorteile umsetzen können, können langfristige Verträge abschließen und höhere Wechselkosten als Anbieter erzielen, die primär über den Produktpreis konkurrieren.
Aktuelle Entwicklungen
- April 2026: Ecolab nutzt seine Expertise im Bereich Wasser, um Wachstum im KI-Zeitalter voranzutreiben. Die KI-gestützten Erkenntnisse und fortschrittlichen Technologien von Ecolab ermöglichen Leistung und positive Auswirkungen in großem Umfang.
- Juli 2025: Die BASF SE hat ihr Portfolio an flüssigen Enzymen für die Wasch- und Reinigungsindustrie um Lipase, Cellulase und Amylase erweitert. BASF erklärte, dass das breitere Angebot den Kundenanforderungen an leistungsstarke Formulierungen gerecht wird und die Position des Unternehmens bei Inhaltsstoffen für Haushaltsreinigungsmittel sowie industrielle und institutionelle Reinigungsanwendungen stärkt. Dazu gehören auch Lösungen, die eine effektive Reinigung bei niedrigeren Waschtemperaturen ermöglichen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -