
Markt für Laser Markierung: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Lasermarkierung (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Faserlaser, Diodenlaser, Festkörperlaser, CO2-Laser); Komponenten (Hardware, Software, Dienstleistungen); Branchen (Automobil und Transport, Luft- und Raumfahrt, Elektrotechnik und Elektronik, Medizin und Gesundheitswesen, Verpackung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005606
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
4,01 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
6,36 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,94 %
Wachstumsrate
Adressierbarer Markt
48,70 Mrd. US-Dollar
(2026–2034)
Der Markt für Lasermarkierung wurde im Jahr 2025 auf 4,01 Milliarden US-Dollar geschätzt und soll bis 2034 auf 6,36 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,94 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch steigende Anforderungen an dauerhafte Kennzeichnung, Rückverfolgbarkeit, Serialisierung, Fälschungsschutz und automatisierte Produktion in den Bereichen Automobil, Elektronik, Luft- und Raumfahrt, Medizintechnik, Verpackung und industrielle Fertigung begünstigt.
Nordamerika bleibt ein wichtiges Zentrum für die Einführung neuer Technologien, unterstützt durch fortschrittliche Fertigungstechnologien, die Produktion von Medizinprodukten und zunehmend automatisierte Montagelinien. Die Marktgröße für Lasermarkierung wird zudem durch die Nachfrage nach dauerhaften, maschinenlesbaren Codes, einer besseren Rückverfolgbarkeit in der Produktion und dem Ersatz kontaktbasierter Markierungssysteme durch digital gesteuerte Prozesse beeinflusst, die häufige Produkt- und Designänderungen ermöglichen.
Marktanalyse und Einblicke zur Lasermarkierung
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 28–32 % ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,5–6,3 % wachsen wird, unterstützt durch die Automobilproduktion, die Luft- und Raumfahrtindustrie, die Elektronikindustrie, die Medizintechnik und die automatisierte Rückverfolgbarkeit.
- USA: Die USA machen 2025 82–86 % der nordamerikanischen Nachfrage aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,7–6,5 % wachsen, unterstützt durch fortschrittliche Fertigungs- und Serialisierungsanforderungen.
- Europa: Europa wird im Jahr 2025 einen Anteil von 25–29 % halten und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 5,3–6,1 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien unterstützen Anwendungen in den Bereichen Automobil, Industrie, Medizin und Verpackung.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt 2025 bei 31–35 % und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,2 % wachsen, angeführt von China, Japan, Südkorea, Indien und Taiwan.
- Größtes Segment: Der Faserlaser wird im Jahr 2025 schätzungsweise einen Marktanteil von 49–54 % ausmachen und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,9 % wachsen.
- Wachstumsstarkes Segment: Medizin und Gesundheitswesen. Dieser Bereich wird im Jahr 2025 schätzungsweise einen Marktanteil von 11–15 % ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,7 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: 600 Group PLC, Coherent Corp., Epilog Laser, Gravotech, Han's Laser Technology Industry Group Co., Ltd., JENOPTIK AG, LaserStar Technologies Corporation, MECCO, Novanta Inc. und TRUMPF GmbH + Co. KG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Lasermarkierungstechnologien haben sich über einfache Gravur- und Kennzeichnungsvorgänge hinaus weiterentwickelt und sind in digital integrierte Produktionsprozesse eingebunden. Der Faserlaser etabliert sich aufgrund seiner Strahlqualität, kompakten Bauweise und geringen Wartungsaufwands weiterhin als ideale Wahl für die Metallmarkierung. UV- und Ultrakurzpulslasersysteme bieten zusätzliche Bearbeitungsmöglichkeiten für empfindliche Materialien. Bildverarbeitungssysteme, dynamische Fokussierung, Drehachsen, automatisierte Materialhandhabung und -prüfung vernetzen Markierungssysteme zunehmend mit der übergeordneten Fertigungsumgebung.
Zukünftige Investitionen konzentrieren sich auf Markierungszellen, die variable Daten verarbeiten können, ohne den Produktionsdurchsatz zu beeinträchtigen. Die Automobil- und Elektronikindustrie wird ein Wachstum im Bereich Serialisierung und Herkunftsnachweis von Bauteilen verzeichnen. Hersteller medizinischer Geräte benötigen lesbare Markierungen, die Sterilisation und Handhabung standhalten. Die Entstehung von Produktionsclustern in Asien und die Modernisierung von Produktionsanlagen im Nahen Osten werden die Nachfrage nach digitalen, automatisierten Markierungstechnologien weiter ankurbeln.
Berichtsumfang zum Markt für Lasermarkierung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,01 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6,36 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,94 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Lasermarkierung
Die Entwicklung des Marktes für Lasermarkierung korreliert direkt mit der Weiterentwicklung von Rückverfolgbarkeit, Serialisierung, Individualisierung und Inspektion. Es besteht ein zunehmender Bedarf an Herstellern von dauerhaften Markierungen, die mechanischer Beanspruchung, hohen Temperaturen, Chemikalien und wiederholter Handhabung standhalten. Die Wertschöpfungskette umfasst Hersteller von Laserquellen, Lieferanten optischer Geräte und Strahlführungssysteme, Scannerentwickler, Softwareanbieter, Anlagenbauer, Systemintegratoren, Distributoren und Wartungsdienstleister. Wirtschaftliche Faktoren sind unter anderem der verwendete Lasertyp, die Markierungsgeschwindigkeit, die Feldgröße, der Automatisierungsgrad, die Materialverträglichkeit und der Integrationsgrad.
Die aktuelle Versorgungslage begünstigt die Entwicklung flexibler Plattformen für verschiedene Materialien und Volumen. Faserlaser finden breite Anwendung in der Metallverarbeitung; CO₂-Laser bleiben relevant für Nichtmetalle und die Gehäuseindustrie. Dioden- und Festkörperlaser decken Nischenanwendungen ab und erfordern spezifische Anforderungen hinsichtlich Wellenlänge, Pulsdauer und Kosten. Bildverarbeitung und Bewegungssteuerung gewinnen aufgrund des wachsenden Bedarfs an präziser Markierung, schneller Einrichtung, Automatisierung und nahtloser Integration in die Produktionsdatenbank zunehmend an Bedeutung.
Der Marktbericht für Lasermarkierung analysiert die Wettbewerbsstruktur des Marktes mit einer Vielzahl von Anbietern, darunter Laserhersteller, Photonikunternehmen, Hersteller von Markierungsmaschinen und Unternehmen für industrielle Automatisierung. Coherent Corp. bietet Laser und die Integration von Markierungssystemen an, während TRUMPF GmbH + Co. KG als breit aufgestelltes Industrieunternehmen Markierungslaser und industrielle Automatisierung abdeckt. Gravotech und Epilog Laser konzentrieren sich auf Markierungs- und Gravuranwendungen, während Novanta Inc. spezialisierte Photoniktechnologien für Hersteller von Markierungsmaschinen anbietet.
Der strategische Wettbewerb im Markt wird sich von Laserquellenspezifikationen hin zu anwendungsspezifischen Systemen verlagern. Die asiatische Fertigungserfahrung der Han's Laser Technology Industry Group Co., Ltd. hebt sie von anderen Wettbewerbern ab, während JENOPTIK AG Photonik und Optik anbietet. Spezialisierte Technologien liefern LaserStar Technologies Corporation, MECCO und die 600 Group PLC. Ihre Differenzierung basiert auf Automatisierung, Serviceleistungen, Softwarekompetenz und Prozessvalidierung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Lasermarkierung: Strategische Einblicke
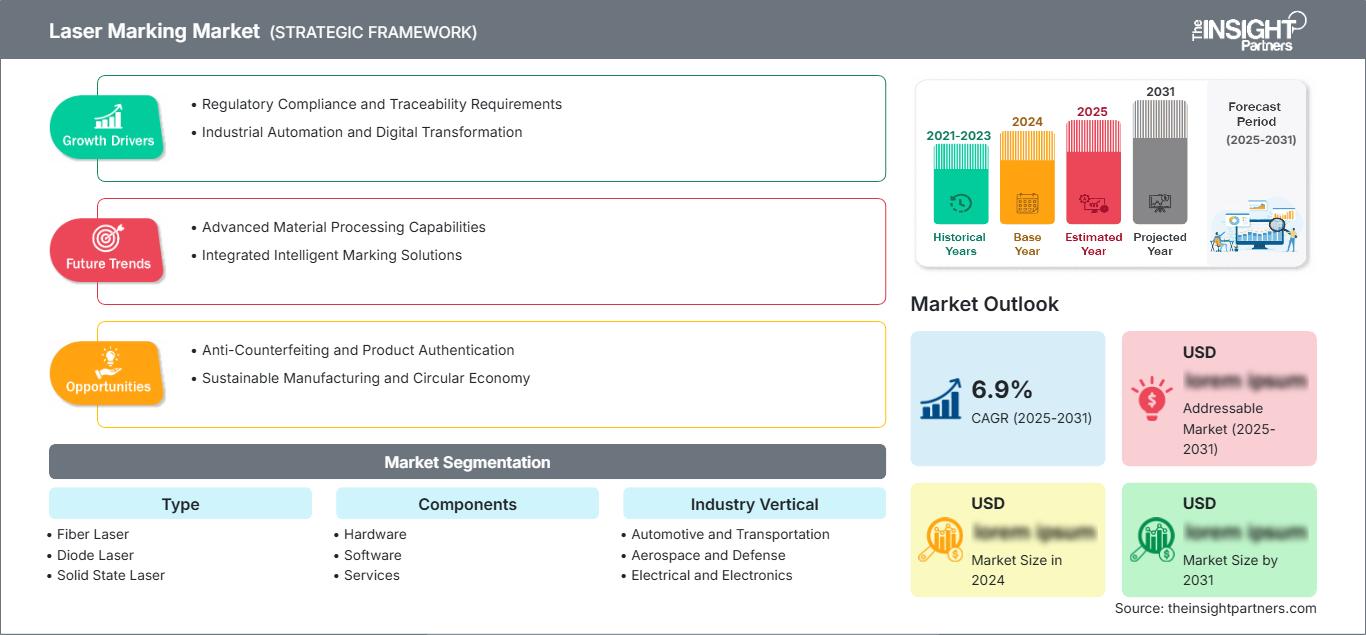
Regionale Einblicke
Markt für Lasermarkierung in Nordamerika
Nordamerika wird im Jahr 2025 einen Marktanteil von 28–32 % am Lasermarkierungsmarkt erreichen, und das Wachstum wird voraussichtlich bis 2034 durchschnittlich 5,5–6,3 % pro Jahr betragen. Die USA sind führend in der Nachfrage; Kanada und Mexiko leisten jedoch einen zusätzlichen Beitrag in der Fertigung für die Automobilindustrie, die Luft- und Raumfahrt, die Elektronik, den Medizinsektor und den Industriesektor.
Die Kennzeichnung wird in den USA zunehmend in Robotik, Bildverarbeitung und Fertigungsdatenbanken integriert. Dauerhafte Bauteilkennzeichnung ist in der Automobil- und Luftfahrtindustrie unerlässlich, während die permanente Serialisierung in der Medizintechnik eine wichtige Rolle spielt. Die Verpackungsindustrie nutzt die Kennzeichnung variabler Informationen mit hoher Geschwindigkeit. Die Region verfügt über gut ausgebaute Netzwerke von Systemintegratoren, technischen Dienstleistern und Anbietern von Automatisierungslösungen.
US-Lasermarkierungsmarkt
Die USA decken 82–86 % des nordamerikanischen Bedarfs ab und werden von 2026 bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,5 % wachsen. Zu den Nachfragetreibern zählen anspruchsvolle Fertigungsprozesse, die Luft- und Raumfahrtindustrie, Gesundheitsprodukte, Elektronik, Automobilteile und Verpackungen. Der steigende Bedarf an Rückverfolgbarkeit bestimmt die Anforderungen an die Ausrüstung.
Zu den relevanten Kompetenzen von Coherent Corp., TRUMPF GmbH + Co. KG, Epilog Laser, LaserStar Technologies Corporation, MECCO und Novanta Inc. gehören Laser, Markierungsanlagen, Bewegungstechnik und Photonik. Markierungsanwendungen beinhalten zunehmend Bildverarbeitung und Automatisierung. Kunden schätzen Geschwindigkeit, Qualität, Softwarekompatibilität, Service und die Verarbeitung variabler Daten ohne Beeinträchtigung des Fertigungsprozesses.
Europäischer Markt für Lasermarkierung
Der Marktanteil Europas wird im Jahr 2025 auf 25–29 % geschätzt, die Wachstumsrate bis 2034 auf 5,3–6,1 %. Deutschland ist aufgrund seiner Stärken in der Automobilindustrie, im Maschinenbau, in der Elektronik, der Medizintechnik und im Ingenieurwesen führend in Europa. Großbritannien bleibt in den Bereichen Luft- und Raumfahrt, Medizintechnik, Automobilindustrie und Spezialfertigung, in denen Rückverfolgbarkeit und Dokumentation eine wichtige Rolle spielen, weiterhin bedeutend.
Weitere wichtige Länder sind Frankreich, Italien und Spanien, die die Nachfrage in den Bereichen Automobil, Verpackung, Industrieanlagen, Lebensmittel und Konsumgüter ankurbeln. Frankreich profitiert von seiner Produktion in der Luft- und Raumfahrt sowie der Medizintechnik; Italien ist stark im Maschinenbau, der Automobilzulieferindustrie und der Verpackungsindustrie, während in Spanien die Nachfrage im Automobil- und Industriesektor wächst. Europäische Hersteller legen zunehmend Wert auf die Beständigkeit der Kennzeichnungen, die Datenintegrität, die Prozessdokumentation, die Energieeffizienz und die Kompatibilität mit automatisierten Produktionssystemen.
APAC-Lasermarkierungsmarkt
Der asiatisch-pazifische Raum (APAC) hat einen Marktanteil von etwa 31–35 % und wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,2 % wachsen. China dominiert den Markt aufgrund seiner Produktion in den Bereichen Elektronik, Automobil, Maschinenbau, Batterien und Konsumgüter. Die Nachfrage aus Japan und Südkorea nach Präzisionselektronik und Automobilprodukten ist weiterhin hoch.
Indien und Taiwan bieten Wachstumschancen in der Elektronik-, Halbleiter-, Pharma- und Fertigungsindustrie. Der Lasermarkt kann durch Automatisierung, Exporte und Investitionen in Rückverfolgbarkeitstechnologien vorangetrieben werden. Die vorhandenen Fertigungskapazitäten und die Entwicklung des lokalen Maschinenbau-Ökosystems tragen dazu bei, dass Anlagen und Faserlasersysteme im Bereich der Bauteilidentifizierung einen Wettbewerbsvorteil erlangen.
Markt für Lasermarkierung im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika ist zwar noch geringer, wird aber durch industrielle Diversifizierung, Automobilkomponenten, Öl- und Gasausrüstung, Verpackungen, Luft- und Raumfahrt sowie Infrastruktur gestützt. Saudi-Arabien und die Vereinigten Arabischen Emirate führen die regionalen Investitionen an, während Südafrika durch die Automobilindustrie, Bergbauausrüstung und die industrielle Fertigung seinen Beitrag leistet. Für die Region wird ein jährliches Wachstum von 5,8–6,8 % prognostiziert.
Die Diversifizierung der Fertigung in Saudi-Arabien und die Logistik-/Industrieprojekte in den VAE erleichtern den Gerätekauf. Südafrika verfügt über eine etablierte industrielle Basis, während der Rest der MEA-Region stärker auf ausländische Systeme und Vertriebspartner in der Region angewiesen ist. Neben Marktgeschwindigkeit und Kompatibilität spielen auch Umweltbedingungen, technischer Support, Bedienerschulungen und die Zuverlässigkeit der Geräte eine Rolle.
Segmentierungsanalyse
Typ
Es wird erwartet, dass der Markt für Lasertechnologie im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,7 % wachsen wird. Faserlasersysteme behaupten ihre starke Position, da sie kompakte Bauweise, hohe Effizienz, geringen Wartungsaufwand und eine hohe Leistungsfähigkeit bei der Bearbeitung von Metallen vereinen. Dioden-, Festkörper- und CO₂-Laser bleiben relevant, wenn Wellenlängen- und Substrateigenschaften alternative Bearbeitungsverfahren erfordern. Der Markt für Lasermarkierung erweitert sich dadurch, da Hersteller anwendungsspezifische Laserarchitekturen entwickeln.
- Faserlaser: Faserlasersysteme dominieren die industrielle Metallmarkierung, da sie eine hohe Strahlqualität, ein kompaktes Systemdesign, einen effizienten Betrieb und dauerhafte Ergebnisse auf Stahl, Aluminium, Kupfer und technischen Bauteilen liefern.
- Diodenlaser: Diodenlasersysteme eignen sich für Anwendungen, die spezifische Wellenlängen, kompakte Bauweisen oder eine kontrollierte thermische Wechselwirkung erfordern, und sind daher relevant für ausgewählte Kunststoffe, Elektronik und spezielle Identifizierungsaufgaben.
- Festkörperlaser: Festkörperlaserplattformen bieten etablierte Präzisions- und Pulssteuerungseigenschaften für anspruchsvolle Markierungsanwendungen, einschließlich medizinischer Geräte, Elektronik und Komponenten, die eine kontrollierte Energiezufuhr erfordern.
- CO2-Laser: CO2-Lasersysteme sind nach wie vor wichtig für nichtmetallische Werkstoffe wie Kunststoffe, Holz, Glas, Papier, Folien und Verpackungssubstrate, bei denen die Absorption längerer Wellenlängen eine effektive Markierungsleistung ermöglicht.
Komponenten
Für Komponenten wird bis 2034 ein jährliches Wachstum von 5,4–6,3 % erwartet. Hardware bleibt der Hauptinvestitionsschwerpunkt, Software und Services gewinnen jedoch zunehmend an strategischer Bedeutung, da Markierungszellen mit Produktionsdatenbanken, Inspektionssystemen, Robotik und unternehmensweiten Arbeitsabläufen vernetzt werden. Kunden bewerten immer häufiger die Gesamtleistung über den gesamten Lebenszyklus hinweg und nicht mehr nur die Laserquelle.
- Hardware: Zur Hardware gehören Laserquellen, Scanner, Optiken, Steuerungen, Arbeitsstationen, Gehäuse, Bewegungssysteme und Sicherheitskomponenten. Sie bilden die physische Grundlage für die Markierungsgenauigkeit und den Produktionsdurchsatz.
- Software: Die Software verwaltet Konstruktionen, variable Daten, Maschinenparameter, Bildverarbeitungsintegration, Auftragssteuerung, Serialisierung und Markierungsprüfung und unterstützt so automatisiertere und flexiblere Fertigungsabläufe.
- Leistungen: Zu den Leistungen gehören Installation, Anwendungsentwicklung, Kalibrierung, Wartung, Reparaturen, Schulungen und Lifecycle-Support. Dadurch werden operative Risiken reduziert und Kunden dabei unterstützt, eine gleichbleibende Markierungsleistung zu erzielen.
Branchensegment
Die Nachfrage in den einzelnen Branchen wird Prognosen zufolge bis 2034 jährlich um 6,0–7,0 % steigen. Automobil- und Transportwesen bleiben wichtige Abnehmer, während Anwendungen in der Elektronik-, Luft- und Raumfahrt-, Medizin- und Verpackungsindustrie aufgrund der zunehmenden Bedeutung von Serialisierung und Produktgenealogie an Bedeutung gewinnen. Die größten Chancen bieten sich bei Anwendungen, bei denen die dauerhafte Identifizierung in direktem Zusammenhang mit Sicherheit, Konformität, Garantiemanagement oder Fertigungsqualität steht.
- Automobil- und Transportwesen: Automobilhersteller verwenden permanente Markierungen zur Bauteilidentifizierung, Rückverfolgbarkeit, Sicherheitsinformationen, Serialisierung und Produktionskontrolle bei Motoren, Antriebssystemen, Elektronik und Strukturbauteilen.
- Luft- und Raumfahrt sowie Verteidigung: Anwendungen in der Luft- und Raumfahrt sowie im Verteidigungsbereich erfordern eine robuste, gut lesbare Kennzeichnung, die auch unter anspruchsvollen Umgebungsbedingungen lesbar bleibt und die Nachverfolgbarkeit der Komponenten über lange Lebenszyklen hinweg unterstützt.
- Elektrotechnik und Elektronik: Elektronikhersteller verwenden kompakte, hochpräzise Markierungen für Seriennummern, Barcodes, Bauteilkennungen, Leiterplatten, Steckverbinder und Rückverfolgbarkeitsinformationen, wenn die verfügbare Oberfläche begrenzt ist.
- Medizin und Gesundheitswesen: Die Herstellung von Medizinprodukten erfordert eine dauerhafte Kennzeichnung, einschließlich eindeutiger Geräteidentifikatoren, Chargeninformationen und Herstellungsdaten, bei gleichzeitiger Minimierung von Oberflächenbeschädigungen an empfindlichen Bauteilen.
- Verpackung: Im Verpackungsbereich wird die Lasermarkierung für variable Codes, Datumsangaben, Chargeninformationen, Serialisierung und Branding eingesetzt, insbesondere dort, wo Hochgeschwindigkeits-Berührungslose Prozesse den Verbrauch von Verbrauchsmaterialien reduzieren.
- Weitere Anwendungsgebiete sind Industriemaschinen, Werkzeuge, Konsumgüter, Schmuck, Energieanlagen und die spezialisierte Fertigung, bei der eine dauerhafte Kennzeichnung oder Individualisierung einen betrieblichen Mehrwert bietet.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Automobil- und Transportwesen |
Hoch |
Teilerückverfolgbarkeit |
Reifen |
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
Anlagenidentifizierung |
Skalierung |
|
Elektrotechnik und Elektronik |
Hoch |
Mikromarkierung |
Skalierung |
|
Medizin und Gesundheitswesen |
Medium |
UDI-Codierung |
Skalierung |
|
Verpackung |
Hoch |
Variablencodierung |
Reifen |
|
Andere |
Medium |
Kundenspezifische Kennzeichnung |
Aufkommen |
Markttreiber und Wirkungsanalyse für Lasermarkierung
Steigende Anforderungen an die permanente Produktrückverfolgbarkeit
Die Anforderungen an die Produktidentifizierung haben sich so weit entwickelt, dass während der gesamten Produktion, des Vertriebs, der Wartung und der Nutzung lesbare Informationen erforderlich sind. Lasermarkierung ermöglicht die Kennzeichnung mit Seriennummern, Barcodes, Data-Matrix-Codes, Logos und anderen Identifikationsformen, ohne dass Etiketten oder Verbrauchsmaterialien benötigt werden, die sich lösen oder mit der Zeit verschleißen könnten. Dieser Vorteil ist besonders relevant für die Automobil-, Luft- und Raumfahrt-, Medizin- und Elektronikindustrie, da die Herkunft von Bauteilen für die Qualitätskontrolle und die Abwicklung von Garantieansprüchen von Bedeutung sein kann. Die Identifizierung kann zudem eine Verbindung zwischen dem physischen Bauteil und den zugehörigen digitalen Fertigungsinformationen herstellen. Mit zunehmender Automatisierung der Fertigungsprozesse ist die Identifizierung zu einem grundlegenden Prozessschritt geworden und nicht mehr nur ein eigenständiger Abschlussschritt.
Automatisierung und Integration mit intelligenter Fertigung
Die Automatisierung in der Fertigung führt zu einer steigenden Nachfrage nach Kennzeichnungssystemen, die ohne ständige Bedienungshilfe auskommen. Moderne Kennzeichnungssysteme können Datenabweichungen aus Produktionssystemen verarbeiten, Produkte per Bildverarbeitung lokalisieren, Codierungen durchführen und sogar die Kennzeichnungsqualität vor der Freigabe der Produkte prüfen. Dadurch wird der Bedarf an menschlicher Interaktion reduziert und die Massenproduktion optimiert. Die Integration ermöglicht zudem schnellere Änderungen von Designs und Seriennummern bei einer größeren Anzahl von Produktvarianten. Dies wirkt sich auf die Systemarchitektur aus, da Kunden zunehmend standardisierte Kommunikationsprotokolle, Sicherheitsverbindungen und Bewegungssynchronisation fordern. Hersteller von Kennzeichnungssystemen konkurrieren heute vor allem über ihre Integrationsfähigkeit, Softwareentwicklung und Anwendungstechnik.
Zunehmende Akzeptanz in der Elektronik- und Medizintechnik
Der hohe strukturelle Bedarf an Markierungen in der Elektronik- und Medizintechnikbranche resultiert aus dem Bedarf an kleinen, permanenten und gut lesbaren Markierungen. Elektronische Bauteile verfügen über geringe Markierungsflächen, was hochpräzise Systeme erfordert, die die thermische Belastung und die Markierungsgröße kontrollieren. Medizinische Geräte benötigen Markierungen, die sehr haltbar sind und Sterilisation sowie Handhabung standhalten. Faserlaser, Festkörperlaser, UV-Laser und Ultrakurzpulslasersysteme können je nach Substratempfindlichkeit zur Markierung verschiedener Substrate eingesetzt werden. Die Marktauswirkungen umfassen eine höhere Nachfrage nach Bildverarbeitung, Validierung, Datenmanagement und Prozessdokumentation. Anbieter, die reproduzierbare Lösungen und Prozessentwicklung für spezifische Anwendungen anbieten können, werden sich gegenüber Herstellern generischer Geräte einen Wettbewerbsvorteil verschaffen.
Zukunftstrends im Markt für Lasermarkierung
KI-gestützte Inspektion und adaptive Kennzeichnung
Zukünftige Trends im Markt für Lasermarkierung werden voraussichtlich künstliche Intelligenz in die Markierungsprüfung, Prozessoptimierung und Produktionsanalyse integrieren. Bildverarbeitungssysteme werden zunehmend Oberflächen klassifizieren, die Bauteilausrichtung erkennen, Defekte identifizieren und Markierungsparameter vor der Weiterverarbeitung automatisch anpassen. Modelle des maschinellen Lernens können fertige Markierungen mit Referenzmustern vergleichen und allmähliche Verschlechterungen im Zusammenhang mit Optik, Laserleistung, Fokus oder Materialabweichungen erkennen. Solche Funktionen können Ausschuss reduzieren und die Prozessstabilität verbessern, ohne dass Bediener jedes Bauteil manuell prüfen müssen. Adaptive Systeme können zudem Parameter zwischen Chargen anpassen, wenn sich Materialien oder Oberflächenbeschaffenheiten ändern. Langfristig könnte die Kombination aus KI-basierter Inspektion und Lasersteuerung die Markierung von einem statischen Produktionsschritt in einen feedbackgesteuerten Fertigungsprozess verwandeln, der die Ausgabequalität kontinuierlich bewertet und den Betrieb anpasst.
Verstärkter Einsatz ultraschneller und spezialisierter Laserquellen
Spezielle Laserarchitekturen werden voraussichtlich dort an Bedeutung gewinnen, wo herkömmliche Nanosekundenmarkierungen zu starker Hitzeentwicklung oder unzureichendem Kontrast führen. Ultrakurzpulslaser können thermische Effekte reduzieren und unterstützen so Anwendungen mit empfindlicher Elektronik, medizinischen Bauteilen, Glas, Polymeren und Präzisionsoberflächen. UV-Systeme können die Wechselwirkung mit ausgewählten Kunststoffen und empfindlichen Materialien ebenfalls verbessern. Dieser Wandel wird etablierte Faser- oder CO₂-Plattformen nicht verdrängen, da Kosten, Durchsatz und Materialanforderungen weiterhin entscheidend sind. Produktionsstätten werden voraussichtlich einen breiteren Mix an Laserquellen je nach Anwendungsbedarf einsetzen. Anbieter mit flexiblen optischen Plattformen und Kompetenzen in der Anwendungsentwicklung können daher mehr Materialien bearbeiten, ohne dass völlig separate Produktionsarchitekturen erforderlich sind. Dieser Trend könnte auch die Nachfrage nach fortschrittlichen Technologien für Strahlführung, Bewegungssteuerung und Prozessüberwachung steigern.
Marktchancen für Lasermarkierung
Integrierte Rückverfolgbarkeitszellen für die Automobilproduktion
Die Automobilfertigung bietet attraktive Investitionsmöglichkeiten, da jede Produktionsstufe zunehmend von einer zuverlässigen Bauteilidentifizierung abhängt. Integrierte Fertigungszellen können Lasermarkierung, robotergestützte Beladung, Bildverarbeitung, Codeverifizierung und Datenbankkommunikation in einem einzigen Workflow vereinen. Prognosen für den Markt für Lasermarkierung sollten daher Systempotenziale und nicht nur den reinen Geräteabsatz berücksichtigen. Investoren und Zulieferer können sich auf Komponenten für Elektrofahrzeuge, Batteriesysteme, Leistungselektronik, Sicherheitskomponenten und konventionelle Antriebsstrangkomponenten konzentrieren, bei denen die Herkunftsbestimmung von entscheidender Bedeutung ist. Flexible Systeme, die verschiedene Bauteilgeometrien verarbeiten können, verbessern die Auslastung mit der Diversifizierung der Fahrzeugplattformen. Serviceverträge, Prozessvalidierung, Software-Updates und Anwendungsentwicklung generieren wiederkehrende Einnahmen. Partnerschaften mit Automatisierungsintegratoren und Tier-1-Zulieferern beschleunigen die Einführung der Lasermarkierung in neue Produktionsliniendesigns.
Präzisionsmarkierung für medizinische und elektronische Bauteile
Medizingeräte und Elektronik bieten Potenzial für hochpräzise Markierungssysteme, bei denen kompakte Kennzeichnungen, geringe thermische Belastung und reproduzierbarer Kontrast entscheidend sind. Anbieter können Gerätekonfigurationen entwickeln, die Speziallaser mit Bildverarbeitung, präziser Bewegung und automatisierter Verifizierung kombinieren. Medizinische Anwendungen profitieren von integrierter Serialisierung und Produktionsdatenverwaltung, während Elektronikhersteller zuverlässige Markierungen auf immer kleineren Bauteilen und Baugruppen benötigen. Auch im Bereich der Auftragsfertigung, die Markierungen als Teil umfassenderer Produktionsprozesse anbietet, bestehen Investitionsmöglichkeiten. Anwendungsspezifische Entwicklung kann Anbieter differenzieren, da optimale Wellenlänge, Pulsdauer, Fokus und Markierungsstrategie je nach Material stark variieren. Mit zunehmender Produktvielfalt können flexible Software und schnelle Umrüstmöglichkeiten die Wirtschaftlichkeit der Anlagen weiter verbessern und die Vorteile digital integrierter Markierungszellen unterstreichen.
Aktuelle Entwicklungen
- August 2026: Mondi präsentierte ein laserbeschriftetes, flexibles Verpackungskonzept, das recycelbare flexible Verpackungen mit einem Wellpappkarton für E-Commerce- und Bag-in-Box-Anwendungen kombiniert. Die Lösung bringt die Grafiken direkt während der Weiterverarbeitung auf, wodurch Druckplatten entfallen und schnellere Grafikwechsel, eine stärkere Personalisierung und kürzere Lieferzeiten ermöglicht werden.
- Juni 2026: Americhem brachte seine Plattform für Lasermarkierungslösungen auf den Markt, ein Portfolio aus Masterbatches und Spezialverbindungen zur Verbesserung der Lasermarkierungsleistung, Rückverfolgbarkeit und Produktidentifizierung in Polymeranwendungen. Die Lösungen ermöglichen dauerhafte, kontrastreiche und maschinenlesbare Markierungen direkt in Polymeren, einschließlich deutlich farbiger Markierungen auf dunklen Substraten. Dadurch können Hersteller den Bedarf an Etiketten, Tinten und sekundären Markierungsverfahren reduzieren.
- April 2025: Laser Photonics und ihre Tochtergesellschaft CMS Laser brachten automatisierte Lasergravurmaschinen für Becher auf den Markt, die für die individuelle Gestaltung zylindrischer Trinkgefäße in großen Stückzahlen entwickelt wurden. Die Systeme kombinieren CO₂-Lasermarkierung, Präzisionsoptik, intelligente Robotik, Bildverarbeitung und proprietäre Software, um eine schnelle, präzise und wiederholbare Personalisierung von Bechern zu ermöglichen, einschließlich Logos, Produktinformationen und Rundum-Designs.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -