
Markt für Niedrig Spannung Multilayer Chip Keramik Capacitors: Größe & Prognose 2034
Marktgröße und Prognosen für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Chip-Typ, Anschluss-Typ); Anwendung (Unterhaltungselektronik, Automobilindustrie, Industriemaschinen, Verteidigung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00024434
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 07, 2026


Marktgröße 2025
2,53 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
4,57 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,67 %
Wachstumsrate
Adressierbarer Markt
33,55 Mrd. US-Dollar
(2026–2034)
Der Markt für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren wird von einem Wert von 2,53 Milliarden US-Dollar im Jahr 2025 auf 4,57 Milliarden US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,67 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch die Miniaturisierung von Elektronik, die zunehmende Bauteildichte, die Elektrifizierung von Kraftfahrzeugen und den breiteren Einsatz kompakter Energiemanagement-Architekturen gestützt, die zuverlässige Kapazität, stabile elektrische Leistung und effiziente Platinennutzung in Anwendungen der Konsumgüter-, Automobil-, Industrie- und Verteidigungsbranche erfordern.
Nordamerika bietet ein strukturell attraktives Umfeld für den Markt für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren. Unterstützt wird dies durch fortschrittliche Automobilelektronik, Halbleiterfertigung, Luft- und Raumfahrtprogramme sowie kontinuierliche Investitionen in die Rechenzentrumsinfrastruktur. Die regionalen Aussichten werden durch die steigende Nachfrage nach kompakten passiven Bauelementen, höhere Zuverlässigkeitsanforderungen und die Stabilität der heimischen Lieferkette geprägt. Automobilelektronik, industrielle Automatisierung und Hochleistungsrechnen werden die Akzeptanz dieser Bauelemente voraussichtlich weiter steigern, da Entwickler Wert auf geringere Leiterplattenfläche, verbessertes thermisches Verhalten und zuverlässige elektrische Eigenschaften legen.
Marktanalyse und Einblicke für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren
- Nordamerika : Es wird prognostiziert, dass Nordamerika im Jahr 2025 einen Marktanteil von 22–26 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,8 % wachsen wird, unterstützt durch Investitionen in Automobilelektronik, industrielle Automatisierung, Luft- und Raumfahrt, Verteidigung und Rechenzentren.
- USA : Es wird erwartet, dass die USA im Jahr 2025 72–76 % des nordamerikanischen Marktes ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,9 % wachsen werden, angeführt von fortschrittlicher Elektronik und Fertigung.
- Europa : Der Anteil Europas wird für 2025 auf 19–23 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,4 % bis 2034. Deutschland, Frankreich, Italien und Großbritannien stützen die Nachfrage nach Automobil- und Industrieelektronik.
- Asien-Pazifik : Es wird erwartet, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 48–52 % erreichen und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,0–9,0 % verzeichnen wird, angeführt von China, Japan, Südkorea und Indien durch die Expansion in der Elektronikfertigung und der Automobilindustrie.
- Größtes Segment : Es wird geschätzt, dass der Chip-Typ im Jahr 2025 einen Marktanteil von 86–91 % ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,5 % wachsen wird, was die zunehmende Verbreitung der Oberflächenmontage widerspiegelt.
- Wachstumsstarkes Segment : Der Automobilsektor wird im Jahr 2025 voraussichtlich einen Marktanteil von 19–23 % und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,4–9,4 % erreichen, angetrieben durch die Elektrifizierung und den Elektronikanteil.
- Detaillierte Analyse der wichtigsten Unternehmen : Murata Manufacturing Co., Ltd.; Samsung Electro-Mechanics Co., Ltd.; TDK Corporation; KYOCERA AVX Components Corporation; Taiyo Yuden Co., Ltd.; Yageo Corporation; Vishay Intertechnology, Inc.; Holy Stone Enterprise Co., Ltd.; Fenghua Advanced Technology; EYANG Technology Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt hat sich von traditionellen Herstellungsverfahren für Keramikkondensatoren hin zu vollautomatisierter Mehrschichttechnologie entwickelt. Diese zeichnet sich durch dünnere dielektrische Schichten, höhere Kapazitätsdichte, kleinere Gehäusegrößen und fortschrittliche Anschlusstechniken aus. Die Qualifizierungsprozesse in der Automobilindustrie haben zudem höhere Anforderungen an Wärmebeständigkeit und mechanische Belastbarkeit gestellt. Die Wirtschaftlichkeit der Produktion hängt heute mehr denn je von der Qualität des Keramikpulvers, der Elektroden, des Druckprozesses, der Laminierung, des Sinterns und der automatisierten Inspektion ab.
Der Marktbericht für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren prognostiziert für das kommende Jahrzehnt einen Ausbau der Produktionskapazitäten im asiatisch-pazifischen Raum, während nordamerikanische und europäische Abnehmer verstärkt auf zuverlässige Beschaffung und qualifizierte Alternativen setzen. Investitionen in Elektromobilität, KI-Infrastruktur, industrielle Automatisierung und vernetzte Geräte dürften die Entwicklung hochwertigerer Komponenten begünstigen. Regulatorische Anforderungen hinsichtlich Fahrzeugsicherheit, elektromagnetischer Verträglichkeit, Zuverlässigkeit und Umweltverträglichkeit werden die Qualifizierungshürden voraussichtlich erhöhen und Lieferanten mit konsistenter Prozesskontrolle und dokumentierter Produktleistung begünstigen.
Marktbericht über mehrschichtige Keramik-Chipkondensatoren mit niedriger Spannung – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,53 Milliarden US-Dollar |
| Marktgröße bis 2034 | 4,57 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,67 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren
Das Wachstum des Marktes für Niederspannungs-Mehrschicht-Chipkeramikkondensatoren ist eng mit dem steigenden Elektronikanteil in Geräten verknüpft. Mobiltelefone, Computer, Steuergeräte für Automobile, Industriesteuerungen, Energiemanagement-Geräte und Kommunikationsgeräte benötigen Entkopplung, Filterung, Glättung und Spannungsregelung. Der Markt besteht aus Herstellern von Keramikpulver, Lieferanten von Elektrodenmaterialien, Kondensatorherstellern, Distributoren, Erstausrüstern (OEMs) und Anbietern von Elektronikfertigungsdienstleistungen. Der steigende Bedarf tendiert zu kleinen Kondensatoren mit einer Kombination aus thermischer Stabilität und Kapazität.
Die Versorgungslage wird weiterhin von technologisch führenden Anbietern in Asien dominiert, obwohl lokale Abnehmer zunehmend Interesse an alternativen Bezugsquellen zeigen. Um die Kosten aufgrund der notwendigen Kapitaldisziplin in der Fertigung zu kontrollieren, sind eine hohe Kapazitätsauslastung, hohe Erträge, gleichbleibende Rohstoffqualität und eine hohe Präzision des Produktionsprozesses unerlässlich. Anwendungen im Automobilbereich verlängern die Produktentwicklung, während Unterhaltungselektronik eine schnelle Skalierung und Miniaturisierung erfordert.
Die Marktanalyse für Niederspannungs-Multilayer-Chip-Keramikkondensatoren (MLCC) zeigt, dass der Wettbewerb auf Kapazitätsdichte, Zuverlässigkeit, Miniaturisierung, Qualifizierungsumfang, Produktionsausbeute und kundenspezifischer Entwicklung basiert. Murata Manufacturing Co., Ltd., TDK Corporation und Samsung Electro-Mechanics Co., Ltd. behaupten dank umfassender MLCC-Produktpaletten und ihrer Beteiligung an Hochleistungsanwendungen ihre dominanten Marktpositionen. KYOCERA AVX Components Corporation, Taiyo Yuden Co., Ltd., Yageo Corporation und Vishay Intertechnology, Inc. beteiligen sich am Wettbewerb durch ihre Produktspezialisierung, ihren Anwendungsfokus und ihre globale Präsenz.
Holy Stone Enterprise Co., Ltd., Fenghua Advanced Technology und EYANG Technology Co., Ltd. erhöhen die Anzahl der Marktteilnehmer durch Fertigungskapazitäten, eine optimierte Kostenstruktur und ein wachsendes Produktsortiment. Strategische Investitionen konzentrieren sich in letzter Zeit auf miniaturisierte Produkte mit hoher Kapazität, Automobilteile, Hochspannungstechnologien und Rechenzentren. Unternehmen, die über die Kapazität und die Fähigkeit verfügen, schnell Support-Designs zu qualifizieren und Kundenbedenken hinsichtlich der Kontinuität zu minimieren, sind erfolgreich.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
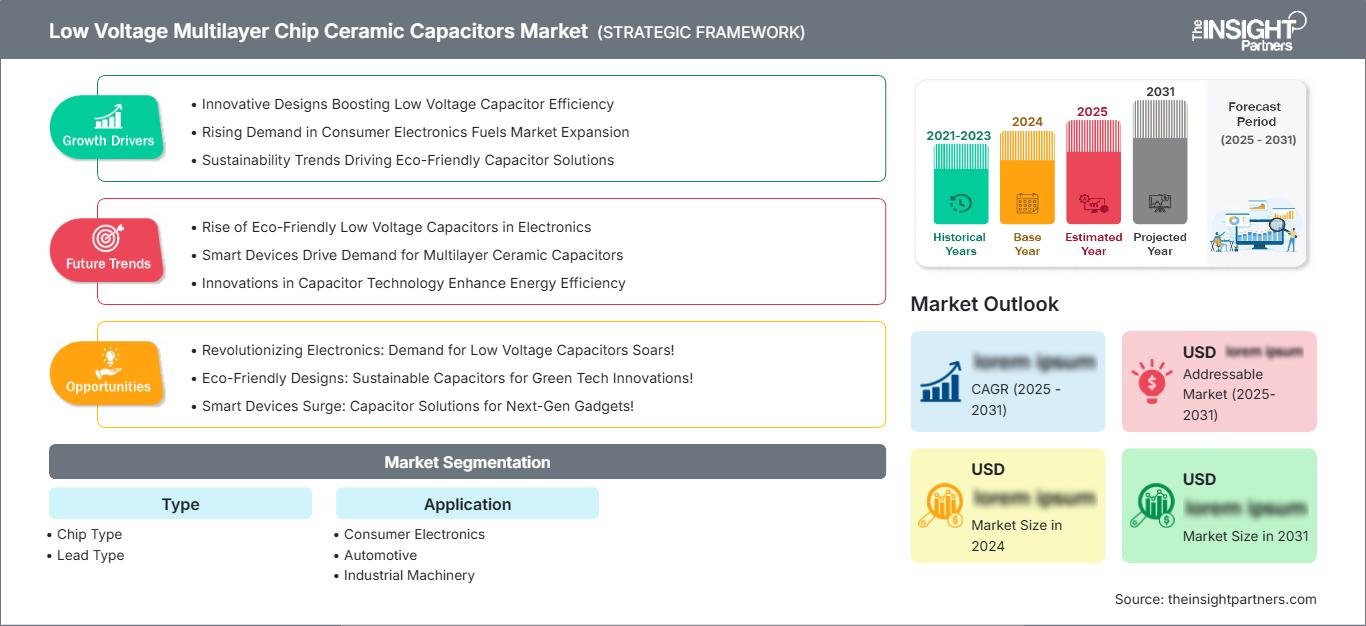
Markt für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren: Strategische Einblicke
Regionale Einblicke
Markt für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 22–26 % des globalen Marktes für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,8 % wachsen. Die Region profitiert von etablierten Ökosystemen in den Bereichen Halbleiter, Luft- und Raumfahrt, Verteidigung, Automobilindustrie und Industrieelektronik. Die Nachfrage wird durch den Bedarf an kompakten Entkopplungs- und Filterkomponenten für den Bau von Rechenzentren, KI-Infrastrukturen, Fertigungsautomatisierung und Automobilelektronik getrieben. US-amerikanische Hersteller und Systemintegratoren legen verstärkt Wert auf die Sicherstellung einer ausreichenden Versorgung und die Beschaffung alternativer Komponenten.
Die Einkaufslandschaft der Region begünstigt Unternehmen, die die Anforderungen an Zuverlässigkeit und Qualität in der Produktion erfüllen können. Die Nachfrage stammt aus den Bereichen Automobilelektronik, industrielle Steuerungstechnik, Telekommunikation und Verteidigungselektronik. Der vermehrte Einsatz von Fahrerassistenzsystemen und Elektrofahrzeugen hat zu einem höheren Anteil passiver Bauelemente in elektronischen Steuerungssystemen geführt.
US-Markt für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren
Die USA machen 2025 etwa 72–76 % des nordamerikanischen Marktes für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,9 % wachsen. Die Nachfrage wird durch Investitionen in Halbleiter, KI-Server, Luft- und Raumfahrtsysteme, Verteidigungselektronik, Automobilplattformen und industrielle Automatisierung begünstigt. Die Branche verfügt über fundierte Ingenieurskompetenz und Erfahrung im Elektronikdesign, lagert jedoch einen erheblichen Teil ihrer Komponentenfertigung ins Ausland aus.
Zu den führenden Unternehmen, die in den US-amerikanischen Lieferketten der Elektronikindustrie kommerziell tätig sind, gehören Murata Manufacturing Co., Ltd., TDK Corporation, Samsung Electro-Mechanics Co., Ltd., KYOCERA AVX Components Corporation, Taiyo Yuden Co., Ltd., Yageo Corporation und Vishay Intertechnology, Inc. Die Bedeutung des Automobilsektors wächst aufgrund der zunehmenden Komplexität der in Fahrzeugen verwendeten Elektronik. Auch der Bedarf an Hochleistungskomponenten in Hochleistungsrechnern und Rechenzentrumsausrüstung steigt.
Markt für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren in Europa
Europa wird voraussichtlich 2025 einen Anteil von 19–23 % am Markt für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren ausmachen und bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,4–7,4 % verzeichnen. Deutschland bleibt das führende Land, unterstützt durch die Automobilindustrie und die industrielle Automatisierung, während Großbritannien, Frankreich, Italien und Spanien durch Anwendungen in den Bereichen Elektronik, Mobilität, Luft- und Raumfahrt, Industrieausrüstung und Infrastruktur ihren Beitrag leisten.
Zu den Faktoren, die die Nachfrage nach elektronischen Bauteilen in Großbritannien beeinflussen, zählen Luft- und Raumfahrt, Verteidigung, Telekommunikation und moderne Elektronik. Deutschland ist in der Region führend im Bereich Automobil- und Industrieelektronik, wobei die Nachfrage nach miniaturisierten passiven elektronischen Bauteilen stetig wächst. In Frankreich sind die wichtigsten Einflussfaktoren Luft- und Raumfahrt, Verteidigung, Transportwesen und Industrieelektronik. Weitere europäische Länder mit Einfluss sind Italien und Spanien, insbesondere in den Bereichen Automobilindustrie, Industrieanlagen, erneuerbare Energien und Unterhaltungselektronik.
Markt für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird voraussichtlich 48–52 % des Marktes für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren im Jahr 2025 ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,0 % wachsen. China ist der wichtigste Abnehmer, gefolgt von Japan und Südkorea. Indien und Australien tragen nur geringfügig zum Markt bei. Chinas Stärke liegt in seiner Elektronikfertigung und der Produktion von Elektrofahrzeugen. Japan ist weiterhin bedeutend in der Entwicklung fortschrittlicher Komponenten, während Südkorea auf seine Stärken bei Smartphones, Halbleiterbauelementen, Displaypanels und Automobilelektronik setzt. Indiens Bedeutung nimmt aufgrund seiner Elektronikfertigung und der lokalen Automobilproduktion zu, während Australiens Rolle in Industrie-, Energie- und Infrastrukturanwendungen liegt.
Markt für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren im Nahen Osten und Afrika
Der Markt für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–7,0 % wachsen. Saudi-Arabien positioniert sich dank industrieller Diversifizierung und Infrastrukturprogrammen als führender regionaler Markt. Die Vereinigten Arabischen Emirate profitieren von Elektronik, Kommunikation, Rechenzentren und intelligenter Infrastruktur, während Südafrika die Nachfrage aus Industrie und Automobilbranche bedient.
Energieinfrastruktur, Modernisierung der Telekommunikation, industrielle Automatisierung und Transportprojekte bieten in der gesamten Region vielfältige Anwendungsmöglichkeiten. Saudi-Arabien und die VAE sind besonders relevant für Rechenzentren, intelligente Infrastruktur und die Digitalisierung der Industrie. Südafrika trägt durch die Automobilproduktion und den Anlagenbau bei, während der Rest des Nahen Ostens und Afrikas vergleichsweise fragmentiert bleibt. Die Beschaffung erfolgt häufig über Distributoren, wodurch etablierte globale Lieferanten, zuverlässige Logistik und Produktverfügbarkeit an Bedeutung gewinnen.
Segmentierungsanalyse
Typ
Die Marktprognose für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren unterscheidet zwischen Chip- und Anschlusskondensatoren. Chipbasierte Architekturen profitieren von automatisierter Oberflächenmontage, kompakten Abmessungen und hoher Bauteildichte. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,5–8,4 % prognostiziert, da Elektronikentwickler kleinere Gehäuse und eine effiziente automatisierte Fertigung bevorzugen.
- Chip-Typ : Der Chip-Typ bleibt die dominierende Konfiguration, da die Oberflächenmontage kompakte Leiterplattenlayouts, automatisierte Platzierung, die Herstellung von Elektronik in großen Stückzahlen und die zunehmende Kapazitätsdichte bei Konsumgütern, Automobilen und Industrieanlagen unterstützt.
- Anschlussart : Die Anschlussart behält ihre Relevanz dort, wo die mechanische Montage, die Anschlussgeometrie oder bestehende Konstruktionsanforderungen die Bauteilauswahl beeinflussen, insbesondere bei bestimmten industriellen und spezialisierten elektronischen Baugruppen.
Anwendung
Der Markt für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren lässt sich nach Anwendungsbereichen in die Bereiche Unterhaltungselektronik, Automobilindustrie, Industriemaschinen und Verteidigung unterteilen. Für dieses Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,8–8,7 % erwartet, was den steigenden Elektronikanteil und die zunehmenden Anforderungen an die Zuverlässigkeit in allen Gerätekategorien widerspiegelt.
- Unterhaltungselektronik : Die Unterhaltungselektronik bietet mit Smartphones, Computern, Wearables, Netzwerkgeräten und Haushaltsgeräten, die kompakte Entkopplungs- und Filterkomponenten erfordern, eine erhebliche Nachfrage.
- Automobilindustrie : Die Automobilindustrie ist von strategischer Bedeutung, da die Elektrifizierung, ADAS, vernetzte Systeme und ein höherer Elektronikanteil die Anforderungen an zuverlässige Niederspannungskondensatoren in der Nähe von Steuerungs- und Energiemanagementschaltungen erhöhen.
- Industriemaschinen : Industriemaschinen unterstützen die Nachfrage durch Automatisierungssteuerungen, Roboter, Antriebe, Sensoren, Stromversorgungen und Fabrikausrüstung, die einen stabilen Betrieb und kompakte elektronische Baugruppen erfordern.
- Verteidigung : Im Verteidigungsbereich liegt der Fokus auf zuverlässigen Komponenten für Kommunikation, Radar, Avionik, Steuerungssysteme und robuste Elektronik, wobei Qualifikation, Zuverlässigkeit und lange Lebensdauer die Beschaffungsentscheidungen beeinflussen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Unterhaltungselektronik |
Hoch |
Geräteminiaturisierung |
Reifen |
|
Automobil |
Hoch |
EV-Elektronik |
Skalierung |
|
Industriemaschinen |
Medium |
Fabrikautomatisierung |
Skalierung |
|
Verteidigung |
Niedrig |
Robuste Elektronik |
Aufkommen |
Markt für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren: Wachstumstreiber und Wirkungsanalyse
Die Elektrifizierung des Automobilsektors erhöht die Bauteildichte
Elektrofahrzeuge erhöhen die Anzahl der Steuerungsfunktionen in modernen Systemen und erzeugen dadurch einen stetigen Bedarf an kleinen passiven Bauteilen. Batteriemanagement, Stromrichter, Infotainmentsysteme, Fahrerassistenzsysteme (ADAS), Kommunikationssysteme und elektronische Steuergeräte erfordern allesamt eine Isolation und Filterung in der Nähe der integrierten Schaltungen (ICs). Mehr Elektronik bedeutet mehr Bauteile, und die Beschränkungen der Gehäusekonstruktion begünstigen Miniaturisierung und erhöhte Kapazitätsdichte. Gleichzeitig führt die Automobilqualifizierung dazu, dass vermehrt Anbieter eingesetzt werden, die die Stabilität der elektrischen Parameter über weite Temperatur- und Vibrationsbereiche gewährleisten können. Aus Herstellersicht wiederum trägt die Automobilnachfrage zur Entwicklung höherwertiger Produktlinien und langfristiger Kundenbeziehungen bei, da Qualifizierungsprozesse und Designvalidierung echte Markteintrittsbarrieren darstellen.
KI-Infrastruktur verstärkt die Nachfrage nach kompakten Energiemanagementkomponenten
In KI-Servern und Rechenzentrumssystemen besteht ein Bedarf an leistungsstarken Stromversorgungssystemen, wodurch Spannungsregelung und Transientenmanagement zu wichtigen Aspekten der Leiterplattenentwicklung werden. Moderne Prozessoren verbrauchen hohe Ströme und arbeiten auf engstem Raum, was kleinere Kondensatoren mit höherer Kapazität und besseren thermischen Eigenschaften erforderlich macht. Dieser Trend könnte die Nachfrage nach Bauteilen mit verbesserter elektrischer Leistung bei gleichzeitig geringem Platzbedarf erhöhen. Unternehmen mit Expertise in der Dielektrikumsentwicklung, der Mehrlagenfertigung und automatisierten Testverfahren sind bestens gerüstet, diese Nachfrage zu bedienen. Investitionen in Rechenzentren ermöglichen zudem einen größeren Kundenstamm als bei herkömmlicher Unterhaltungselektronik.
Die industrielle Automatisierung erweitert den Elektronikanteil in Maschinen
Industriemaschinen werden zunehmend von Sensoren, Steuerungen, Motorantrieben, Kommunikationsmodulen und eingebetteter Datenverarbeitung abhängig, wodurch der Bedarf an passiven Komponenten für einen stabilen elektrischen Betrieb steigt. Automatisierungsprogramme in der Fabrik fordern Gerätehersteller auf, Präzision, Konnektivität, Energieeffizienz und vorausschauende Wartungsfunktionen zu verbessern. Jede zusätzliche elektronische Funktion kann den Bedarf an Entkopplung, Filterung und Spannungsstabilisierung erhöhen. Industrielle Abnehmer legen zudem großen Wert auf Zuverlässigkeit, da Komponentenausfälle Produktionsstillstände und Wartungskosten verursachen können. Dies begünstigt Lieferanten, die konsistente Spezifikationen, Rückverfolgbarkeit und langfristige Verfügbarkeit bieten. Mit der zunehmenden Automatisierung in der Fertigung, Logistik, Energie- und Prozessindustrie verringert sich die Abhängigkeit der Nachfrage von einer einzelnen Gerätekategorie. Der Trend fördert daher eine breitere Anwendungsdiversifizierung und ermutigt Hersteller, Produkte zu entwickeln, die auf die Anforderungen industrieller Temperatur, Zuverlässigkeit und Montage zugeschnitten sind.
Markt für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren: Zukunftstrends
Höhere Kapazitätsdichte in immer kleineren Gehäusen
Die zukünftige Produktentwicklung wird voraussichtlich den Fokus auf gleichzeitige Verbesserungen der Kapazität, Miniaturisierung und Zuverlässigkeit legen. Entwickler müssen zunehmend mehr elektronische Funktionen auf begrenzten Leiterplattenflächen unterbringen, insbesondere in Computer-, Automobil- und tragbaren Geräten. Dies setzt Hersteller unter Druck, dünnere dielektrische Schichten, verbesserte Elektrodenstrukturen und präzisere Mehrlagenstapel zu entwickeln. Fortschrittliche Materialtechnik ermöglicht höhere Kapazitäten, ohne die Bauteilabmessungen proportional zu vergrößern. Mit dem Vordringen der Produkte in sicherheitskritische und hochdichte Anwendungen werden die Qualifizierungsstandards und Kundenspezifikationen voraussichtlich steigen. Der Wettbewerbsvorteil wird zunehmend von der Fertigungsausbeute und der Prozesskonsistenz und weniger von der Kapazität allein abhängen. Anbieter, die in der Lage sind, miniaturisierte Hochleistungsprodukte wirtschaftlich zu skalieren, dürften besser positioniert sein, um zukünftige Designchancen zu nutzen.
Anwendungsspezifische Zuverlässigkeitstechnik gewinnt an Bedeutung.
Die nächste Entwicklungsphase wird voraussichtlich eine stärkere Anpassung an anwendungsspezifische Zuverlässigkeitsanforderungen mit sich bringen. Kunden aus den Bereichen Automobil, Verteidigung, Industrie und Computertechnik arbeiten unter unterschiedlichen thermischen, mechanischen, elektrischen und Lebenszyklusbedingungen, was den Bedarf an differenzierten Komponentenarchitekturen erhöht. Hersteller werden voraussichtlich die Optionen für weiche Anschlüsse, Hochtemperatur-, Hochspannungs- und Spezialdielektrika erweitern und gleichzeitig kompakte Abmessungen beibehalten. Qualifizierungsdaten und Anwendungsentwicklung werden für Kaufentscheidungen zunehmend wichtiger, da Kunden ein vorhersehbares Verhalten über einen erweiterten Betriebszeitraum erwarten. Diese Entwicklung könnte die relative Bedeutung standardisierter Preise für technisch anspruchsvolle Anwendungen verringern. Lieferanten mit umfassenden Qualifizierungskapazitäten, fundierten Zuverlässigkeitstests und anwendungsbezogener Entwicklungsunterstützung können daher ihre strategische Position stärken, da Elektronik zunehmend geschäftskritisch wird.
Marktchancen für Niederspannungs-Mehrschicht-Chip-Keramikkondensatoren
Lokalisierte Liefer- und diversifizierte Beschaffungsprogramme
Die Diversifizierung der Lieferkette bietet Herstellern und Distributoren die Möglichkeit, ihre regionalen Kapazitäten zu stärken, qualifizierte Zweitlieferanten zu gewinnen und lokalen technischen Support aufzubauen. Elektronikkunden legen zunehmend Wert auf die Kontinuität der Komponentenversorgung, da dies Auswirkungen auf Produktionspläne und Produktqualifizierung haben kann. Regionale Lagerhaltung, Anwendungsentwicklung und Lieferantenqualifizierungsprogramme können daher Fertigungsinvestitionen optimal ergänzen. Unternehmen, die nach Nordamerika, Europa und Indien expandieren, können Kunden ansprechen, die kürzere Lieferzeiten und eine geringere Abhängigkeit von einzelnen Lieferanten wünschen, und gleichzeitig ihre etablierten Produktionsvorteile in Asien nutzen. Die Investitionsmöglichkeiten sind dort am größten, wo die lokale Elektronikfertigung parallel zu Anwendungen in der Automobil-, Industrie- und Computerbranche expandiert. Eine ausgewogene Strategie sollte wirtschaftliche Produktionspraktiken mit geografischer Flexibilität, dokumentierten Qualitätssicherungssystemen und kundenspezifischer Qualifizierungsunterstützung kombinieren, anstatt sich ausschließlich auf niedrigere Komponentenpreise zu verlassen.
Portfolios fortschrittlicher Automobil- und Computerkomponenten
Produktportfolios für die Elektrifizierung von Fahrzeugen und Hochleistungsrechner bieten attraktive Möglichkeiten zur Wertsteigerung. Kunden in diesen Anwendungsbereichen benötigen zunehmend kompakte Komponenten, die höhere Kapazitäten, stabiles elektrisches Verhalten und anspruchsvolle Betriebsbedingungen unterstützen. Anbieter können anwendungsspezifische Entwicklung, Qualifizierungspakete und integrierten technischen Support priorisieren, um die Akzeptanz ihrer Designs zu verbessern. Neue Produkte können auf Energiemanagement-Schaltungen, prozessornahe Entkopplung, ADAS-Elektronik, Batteriesysteme und Serverplatinen mit hoher Packungsdichte abzielen. Strategische Investitionen in dielektrische Technologien, automatisierte Produktion und Zuverlässigkeitsprüfungen ermöglichen Differenzierung und unterstützen gleichzeitig eine skalierbare Produktion. Unternehmen, die Forschung und Entwicklung an den Plattform-Roadmaps ihrer Kunden ausrichten, können langfristige Design-Wins erzielen und die Abhängigkeit von margenschwachen Standardkomponenten reduzieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -