
Markt für LTE Chipset: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für LTE-Chipsätze (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Typ (TD-LTE, LTE FDD, LTE Advanced); Anwendung (M2M, M-Commerce, Mobile Cloud-Dienste, vernetzte Geräte, P2P-Messaging, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010550
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 13, 2026


Marktgröße 2025
20,57 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
40,33 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,77 %
Wachstumsrate
Adressierbarer Markt
274,18 Mrd. US-Dollar
(2026–2034)
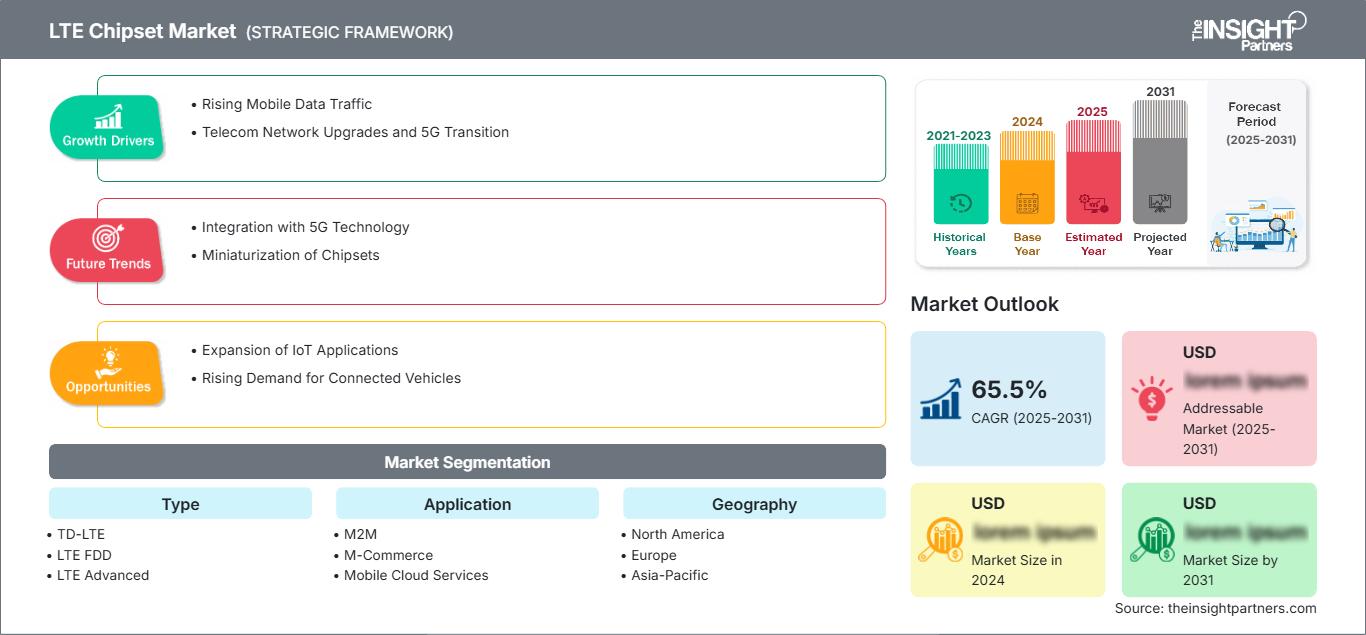
Der Markt für LTE-Chipsätze wird im Jahr 2025 auf 20,57 Milliarden US-Dollar geschätzt und soll bis 2034 auf 40,33 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,77 % im Zeitraum 2026–2034 entspricht . Die zunehmende Verbreitung von mobilem Breitband, die verstärkte Integration LTE-fähiger Geräte und kontinuierliche Investitionen in die industrielle Vernetzung stärken die Marktnachfrage weiterhin. Trotz des laufenden Übergangs zu Mobilfunkstandards der nächsten Generation bleibt die Technologie eine unverzichtbare Kommunikationsplattform für Smartphones, Unternehmensnetzwerke, Fahrzeugtelematik, industrielle Automatisierung und IoT-Anwendungen.
In Nordamerika sichert die kontinuierliche Modernisierung der öffentlichen und privaten drahtlosen Infrastruktur die langfristige Nachfrage nach fortschrittlichen Kommunikationshalbleitern. Der Markt für LTE-Chipsätze in der Region profitiert weiterhin von der Digitalisierung von Unternehmen, dem Ausbau privater LTE-Netze und der zunehmenden Vernetzung von Maschinen in den Bereichen Fertigung, Logistik, Gesundheitswesen und Transport. Es wird erwartet, dass der regionale Markt bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8 % bis 7,3 % wachsen wird . Unterstützt wird dieses Wachstum durch kontinuierliche Investitionen in die Netzstabilität, die Spektrumoptimierung und vernetzte industrielle Ökosysteme.
Marktanalyse und Einblicke zu LTE-Chipsätzen
- Nordamerika: Nordamerika bleibt dank ausgereifter Telekommunikationsinfrastruktur, starker Innovationen im Halbleiterbereich und weit verbreiteter Initiativen zur Unternehmensvernetzung der führende regionale Markt. Marktanteil 2025: 33–36 %; durchschnittliche jährliche Wachstumsrate (CAGR) 2026–2034: 6,8–7,3 %.
- USA: Die Vereinigten Staaten dominieren die regionale Nachfrage durch Investitionen in private LTE-Netze, industrielle Automatisierung und vernetzte Mobilitätslösungen. Marktanteil 2025: 79 %–82 % in Nordamerika; durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 6,9 %–7,4 %.
- Europa: Europa verzeichnet dank industrieller Digitalisierung, vernetzter Fahrzeuge und Initiativen für intelligente Infrastruktur ein stabiles Wachstum. Deutschland, Großbritannien und Frankreich sind dabei führend in der regionalen Entwicklung. Marktanteil 2025: 24–27 %; durchschnittliche jährliche Wachstumsrate (CAGR) 2026–2034: 6,9–7,5 %.
- Asien-Pazifik: Der asiatisch-pazifische Raum stellt die am schnellsten wachsende Region dar, angetrieben von der Elektronikfertigung, expandierenden IoT-Ökosystemen und starken Investitionen in China, Japan, Südkorea und Indien. Marktanteil 2025: 30–33 %; durchschnittliche jährliche Wachstumsrate (CAGR) 2026–2034: 8,8–9,5 %.
- Größtes Segment: LTE FDD bleibt aufgrund des umfassenden kommerziellen Einsatzes in entwickelten Mobilfunknetzen die dominierende Technologie. Marktanteil im Jahr 2025: 48 %–52 %; durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 7,2 %–7,8 %.
- Wachstumsstarkes Segment: Vernetzte Geräte werden voraussichtlich das schnellste Wachstum verzeichnen, da das industrielle IoT, intelligente Mobilität und die digitale Transformation von Unternehmen weltweit an Fahrt gewinnen. Marktanteil 2025: 23 %–27 %; durchschnittliche jährliche Wachstumsrate (CAGR) 2026–2034: 9,3 %–10,1 %.
- Detaillierte Analyse der wichtigsten Unternehmen: AT&T Inc., Altair Semiconductor Ltd., GCT Semiconductor Holding, Inc., Huawei Technologies Co., Ltd., MediaTek Inc., Nokia Corporation, Qualcomm Technologies, Inc., Samsung Electronics Co., Ltd., Sequans Communications SA, Sierra Wireless, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Das explosive Wachstum drahtloser Kommunikationssysteme hat die Dynamik des LTE-Chipsatzwachstums verändert, da Chipsätze nicht nur in Smartphones, sondern auch in der Industrieautomation, im intelligenten Transportwesen, in intelligenten Versorgungssystemen, in Medizingeräten und in Unternehmensnetzwerken eingesetzt werden. Modemintegration, reduzierter Stromverbrauch, verbesserte Carrier Aggregation und optimierte Antennensysteme haben Chipsätze effizienter und weniger komplex gemacht. Hersteller arbeiten an der weiteren Verbesserung von Fertigungsprozessen und Software-Defined-Radio-Funktionen, um den unterschiedlichen Anforderungen verschiedener Einsatzumgebungen gerecht zu werden und Konnektivität für Unterhaltungselektronik und industrielle Kommunikationssysteme bereitzustellen.
Zukünftig werden Investitionen voraussichtlich in Regionen Südostasiens, des Nahen Ostens und Lateinamerikas getätigt, wo digitale Infrastrukturprojekte entwickelt werden. Die Regierungen dieser Länder investieren durch Reformen im Frequenzbereich und in der Fertigung in die Entwicklung von Halbleiter-Ökosystemen, die industrielle Digitalisierung und robuste Kommunikationssysteme. Gleichzeitig nutzen Unternehmen hybride Konnektivität mittels LTE und neuer drahtloser Technologien, wodurch die stetige Nachfrage nach Kommunikationschipsätzen für kritische Anwendungen, Transport, Logistik und industrielle Fertigung sichergestellt wird.
Umfang des Marktberichts zu LTE-Chipsätzen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 20,57 Milliarden US-Dollar |
| Marktgröße bis 2034 | 40,33 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,77 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für LTE-Chipsätze
Der Markt für LTE-Chipsätze verzeichnet ein stetiges Wachstum aufgrund des anhaltenden Bedarfs von Unternehmen an stabiler drahtloser Konnektivität in Industrie und Handel. Obwohl die Einführung von 5G weltweit zunimmt, bleiben LTE-Chips aufgrund ihres etablierten Ökosystems, ihrer großen Reichweite und ihrer Kosteneffizienz die optimale Verbindungsplattform für viele Machine-to-Machine-Verbindungen. Kontinuierliche Investitionen von Netzbetreibern, Geräte- und Modulherstellern in LTE-fähige Chips mit jahrelanger Lebensdauer sowie die Verfügbarkeit von Halbleitern und die Digitalisierung der Industrie tragen zur Erweiterung des Marktes und der Wertschöpfungskette im Bereich Konnektivität bei.
Die nächste Chipgeneration zeichnet sich durch energieeffiziente Architektur, KI-gestützte Signaloptimierung und fortschrittliche Modems aus. Dies gewährleistet eine längere Akkulaufzeit, höhere Stabilität, flexiblere Einsatzmöglichkeiten und verbesserte Konnektivität der Geräte. Die Zusammenarbeit zwischen Halbleiterherstellern, Anbietern von Telekommunikationsinfrastruktur, Modulherstellern und Unternehmen schafft ein stabiles Ökosystem, das den Einsatz in großem Umfang und die Interoperabilität verschiedener Funkprotokolle ermöglicht.
Die Wettbewerbsdynamik im Markt für LTE-Chipsätze lässt sich anhand von Innovationen seitens Halbleiter- und Kommunikationstechnologieunternehmen beschreiben. Firmen wie Qualcomm Technologies, Inc., MediaTek Inc., Samsung Electronics Co., Ltd., Huawei Technologies Co., Ltd., Nokia Corporation und Sequans Communications SA haben ihre Produktportfolios durch Fortschritte bei Modems, SoCs und verbesserten Konnektivitätslösungen für verschiedene Branchen optimiert. Gleichzeitig engagieren sich auch Altair Semiconductor Ltd., GCT Semiconductor Holding, Inc., Sierra Wireless, Inc. und AT&T Inc. in den Bereichen Konnektivitätsplattformen und -zertifizierungen.
Es werden zunehmend Investitionen in die Entwicklung effizienter Produktionsmethoden für Halbleiter, Kommunikationssysteme und drahtlose Kommunikationsplattformen getätigt, die sich für den großflächigen Einsatz eignen. Die Zusammenarbeit zwischen Telekommunikationsanbietern, Chipherstellern, Cloud-Computing-Unternehmen und Anbietern von Industrieautomatisierung etabliert sich als gängiger Trend bei der Markteinführung dieser Technologien. Da Regierungen die Kapazitäten für die Halbleiterproduktion ausbauen und die digitale Infrastruktur stärken, engagieren sich Unternehmen verstärkt in Forschung und Entwicklung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
LTE-Chipsatz-Markt: Strategische Einblicke
Regionale Einblicke
Markt für LTE-Chipsätze in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 33–36 % am globalen LTE-Chipsatzmarkt und behauptet damit seine führende Position. Für den Zeitraum von 2026 bis 2034 wird ein Wachstum von durchschnittlich 6,8–7,3 % pro Jahr erwartet. Treiber dieses Wachstums sind eine fortschrittliche LTE-Netzwerkinfrastruktur, die kontinuierliche digitale Transformation von Unternehmen und die zunehmende Nutzung privater drahtloser Netzwerke. Der Bedarf an LTE-Chipsätzen bleibt hoch, da diese in Branchen mit Bedarf an latenzarmen Netzwerkinfrastrukturen, wie beispielsweise der Fertigungsindustrie, der öffentlichen Sicherheit, dem Gesundheitswesen, dem Transportwesen und der Energieversorgung, immer häufiger eingesetzt werden.
Netzbetreiber und Technologieanbieter modernisieren ihre LTE-Netze parallel zum Ausbau von 5G-Netzen, um eine effizientere Infrastruktur und eine bessere Netzabdeckung in ländlichen und industriellen Gebieten zu erreichen. Unternehmen nutzen private LTE-Lösungen, um ihre Sicherheit zu verbessern, die Mobilität ihrer Mitarbeiter zu gewährleisten und die Geräteortung zu optimieren. Vernetzte Logistikplattformen, autonome Industrieanlagen und Smart-City-Anwendungen haben die Nachfrage nach LTE-Chipsätzen in der Region zusätzlich angekurbelt.
US-LTE-Chipsatzmarkt
Die USA hielten 2025 einen Marktanteil von rund 79–82 % in Nordamerika und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,4 % wachsen. Ihre führende Position basiert auf einer leistungsfähigen drahtlosen Infrastruktur, hohen Investitionen in die Unternehmens-IT und der Dominanz innovativer Halbleiterhersteller. Die zunehmende Verbreitung von Medizingeräten, industriellen Automatisierungssystemen, Flottenmanagementsystemen und Kommunikationsnetzen für die öffentliche Sicherheit treibt die Nachfrage nach LTE-basierten Halbleiterbauelementen kontinuierlich an.
Investitionen in die Halbleiterfertigung im Inland, gefördert durch staatliche Maßnahmen und private Investitionen, stärken die Widerstandsfähigkeit der Lieferkette. Unternehmen aus den Bereichen Logistik, Fertigung, Energie und Versorgung nutzen private LTE-Netze zur Sicherung der Maschine-zu-Maschine-Kommunikation und für Überwachungszwecke. Darüber hinaus eröffnen Kooperationen zwischen Telekommunikationsunternehmen, Cloud-Service-Anbietern und Geräteherstellern neue Möglichkeiten für LTE-basierte Chips in der Branche.
Europäischer Markt für LTE-Chipsätze
Europa hielt 2025 einen Marktanteil von 24–27 % am LTE-Chipsatzmarkt und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 6,9–7,5 % verzeichnen. Deutschland ist aufgrund seiner starken Entwicklung im Automobilsektor, seiner Pläne zur industriellen Automatisierung und der zunehmenden Nutzung drahtloser Kommunikationstechnologien durch private Unternehmen der führende regionale Marktteilnehmer.
Das Vereinigte Königreich treibt den Ausbau der drahtlosen Unternehmensvernetzung durch die Entwicklung intelligenter Infrastruktur, Initiativen zur Logistikautomatisierung und die Implementierung digitaler Gesundheitslösungen kontinuierlich voran. Die Entwicklung staatlich geförderter Initiativen zur digitalen Transformation und die Implementierung des industriellen Internets der Dinge (IoT) schaffen günstige Rahmenbedingungen für Hersteller von LTE-Chipsätzen im öffentlichen und privaten Sektor.
Frankreich, Italien und Spanien sind ihrerseits wichtige regionale Abnehmer, bedingt durch ihre Initiativen im Bereich intelligenter Fertigung, ihre Programme zur Entwicklung des Verkehrswesens und den Ausbau vernetzter Versorgungsinfrastruktur. Die Zusammenarbeit zwischen Telekommunikationsunternehmen und Industrieorganisationen trägt zur Verbreitung von LTE-basierten Kommunikationslösungen bei. Es wird erwartet, dass diese Märkte stetig wachsen, da die Digitalisierung und die Initiativen für vernetzte Mobilität in verschiedenen Wirtschaftssektoren weiterhin rasant voranschreiten.
APAC LTE-Chipsatzmarkt
Der asiatisch-pazifische Raum machte 2025 30–33 % des Weltmarktes aus und wird voraussichtlich im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,5 % die höchste regionale Wachstumsrate verzeichnen. China ist aufgrund seines umfassenden Ökosystems für die Elektronikfertigung, der großflächigen industriellen Automatisierung und des kontinuierlichen Ausbaus der drahtlosen Kommunikationsinfrastruktur führend in der regionalen Nachfrage.
Japan und Südkorea bleiben wichtige Innovationsführer im Technologiebereich, während in Indien und Australien vermehrt Lösungen für die Unternehmensvernetzung, intelligente Infrastrukturen und industrielle IoT-Anwendungen eingesetzt werden. Staatliche Programme zur Förderung der Halbleiterfertigung und der digitalen Transformation stärken weiterhin die langfristige regionale Nachfrage.
LTE-Chipsatzmarkt im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5 % bis 8,1 % wachsen. Unterstützt wird dieses Wachstum durch Investitionen in digitale Infrastruktur, die Entwicklung intelligenter Städte und die Vernetzung der Industrie. Saudi-Arabien und die Vereinigten Arabischen Emirate sind weiterhin führend in der regionalen Digitalisierung durch nationale Programme zur digitalen Transformation, während Südafrika ein wichtiger Markt für Kommunikationstechnologie bleibt.
Die Investitionen in die Energie-, Logistik-, Bergbau- und Transportbranche steigen, was zu einem verstärkten Einsatz vernetzter Industrieanlagen in der Region führt. Der Ausbau drahtloser Unternehmensnetzwerke und modernisierter Kommunikationssysteme wird den Herstellern von LTE-Chipsätzen kontinuierliche Geschäftsmöglichkeiten eröffnen.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5 % bis 8,0 % wachsen , da Netzbetreiber die bestehende LTE-Infrastruktur weiter optimieren und gleichzeitig drahtlose Technologien der nächsten Generation schrittweise einführen. Der Markt für LTE-Chipsätze weitet sich kontinuierlich auf industrielle, kommerzielle und öffentliche Anwendungen aus, wo zuverlässige Konnektivität, geringere Bereitstellungskosten und eine umfassende Netzabdeckung weiterhin von entscheidender Bedeutung sind. Kontinuierliche Verbesserungen bei der Modemeffizienz, der Carrier Aggregation und dem Energiemanagement stützen die Nachfrage nach verschiedenen LTE-Technologiestandards.
- TD-LTE: In Ländern mit zeitmultiplexer Frequenzaufteilung ist TD-LTE weit verbreitet und unterstützt Breitbanddienste mit hoher Kapazität sowie industrielle drahtlose Anwendungen. Kontinuierliche Infrastrukturmodernisierungen und Unternehmensimplementierungen sichern die langfristige Nachfrage nach kompatiblen Chipsatzlösungen.
- LTE FDD: LTE FDD stellt aufgrund seiner weitverbreiteten kommerziellen Nutzung in ausgereiften Mobilfunknetzen die größte Technologiekategorie dar. Umfangreiche Investitionen der Netzbetreiber und die breite Kompatibilität mit verschiedenen Ökosystemen sorgen weiterhin für eine stabile Nachfrage bei Smartphones, Routern und Kommunikationsgeräten für Unternehmen.
- LTE Advanced gewinnt durch Carrier Aggregation, höhere Spektraleffizienz und verbesserte Netzwerkleistung zunehmend an Bedeutung. Der verstärkte Einsatz in vernetzten Fahrzeugen, der industriellen Automatisierung und fortschrittlichen Unternehmensnetzwerken unterstreicht seine langfristige strategische Relevanz.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 8,2 % bis 8,8 % prognostiziert . Treiber dieser Entwicklung sind die zunehmende Verbreitung intelligenter, vernetzter Geräte, industrieller IoT-Plattformen, Cloud-basierter Dienste und Lösungen für mobile Unternehmen. Die fortschreitende digitale Transformation in den Bereichen Fertigung, Gesundheitswesen, Logistik, Transport und Energieversorgung trägt weiterhin zur Diversifizierung des LTE-Chipsatzeinsatzes über die traditionelle Unterhaltungselektronik hinaus bei.
- M2M: Die Kommunikation zwischen Maschinen bleibt ein wichtiger Nachfragebereich, da Hersteller, Energieversorger und Logistikdienstleister vernetzte Sensoren und intelligente Geräte für Automatisierung, vorausschauende Wartung und Betriebsüberwachung einsetzen.
- M-Commerce: Die zunehmende Nutzung mobiler Zahlungsmethoden, digitaler Bankdienstleistungen und sicherer Transaktionsplattformen treibt weiterhin die Nachfrage nach LTE-fähigen Smartphones, Zahlungsterminals und vernetzter Einzelhandelsinfrastruktur an.
- Mobile Cloud-Dienste: Cloudbasierte Unternehmensanwendungen setzen zunehmend auf zuverlässige LTE-Konnektivität, um sicheren Fernzugriff, mobile Mitarbeiter, Echtzeit-Zusammenarbeit und verteilte Geschäftsabläufe in verschiedenen Branchen zu ermöglichen.
- Vernetzte Geräte: Vernetzte Geräte stellen die am schnellsten wachsende Anwendungskategorie dar, da smarte Wearables, industrielle Sensoren, vernetzte Fahrzeuge, medizinische Geräte und intelligente Unterhaltungselektronik zunehmend eine zuverlässige LTE-Kommunikation für einen unterbrechungsfreien Betrieb benötigen.
- P2P-Messaging: Peer-to-Peer-Messaging-Anwendungen unterstützen weiterhin die Unternehmenskommunikation, Notfallreaktionssysteme und die sichere mobile Zusammenarbeit und erhalten so die Nachfrage nach effizienter LTE-fähiger Kommunikationshardware aufrecht.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
M2M |
Hoch |
Industrielles IoT |
Reifen |
|
M-Commerce |
Medium |
Digitale Zahlungen |
Reifen |
|
Mobile Cloud-Dienste |
Hoch |
Edge Cloud |
Skalierung |
|
Verbundene Geräte |
Hoch |
Intelligente Geräte |
Skalierung |
|
P2P-Messaging |
Medium |
Sichere Nachrichtenübermittlung |
Reifen |
Wachstumstreiber und Wirkungsanalyse des LTE-Chipsatzmarktes
Ausbau des industriellen IoT und der Unternehmensvernetzung
Die industrielle digitale Transformation beschleunigt weiterhin den Einsatz vernetzter Maschinen, automatisierter Produktionslinien, intelligenter Logistiksysteme und Plattformen zur Fernüberwachung von Anlagen in den Bereichen Fertigung, Energie, Gesundheitswesen und Transport. Unternehmen benötigen zunehmend zuverlässige drahtlose Kommunikation, die geschäftskritische Prozesse mit hoher Netzwerkverfügbarkeit und bewährter Interoperabilität unterstützt. LTE-Chipsätze bieten eine kosteneffiziente und zuverlässige Lösung für diese Umgebungen, insbesondere dort, wo lange Gerätelebenszyklen entscheidend sind. Die zunehmende Nutzung von vorausschauender Wartung, digitalen Zwillingen und Smart-Factory-Initiativen steigert die Nachfrage nach eingebetteten Kommunikationsmodulen zusätzlich. Im Zuge der Modernisierung der Betriebsinfrastruktur erweitern Halbleiterhersteller ihr Portfolio an industrietauglichen Chipsätzen, die verbesserte Sicherheit, geringeren Stromverbrauch und stabile Konnektivität unter anspruchsvollen Betriebsbedingungen gewährleisten und so nachhaltige Chancen in verschiedenen Endverbraucherbranchen schaffen.
Zunehmender Einsatz privater LTE-Netzwerke
Organisationen aus den Bereichen Bergbau, Fertigung, Häfen, Flughäfen, Energieversorgung und öffentliche Sicherheit setzen zunehmend auf private LTE-Netze, um die Betriebsführung, Cybersicherheit, Mobilität der Mitarbeiter und Echtzeitkommunikation zu verbessern. Im Gegensatz zur öffentlichen Mobilfunkinfrastruktur bieten private Netze dedizierte Frequenzressourcen, vorhersehbare Leistung und eine höhere Anpassungsfähigkeit. Diese Vorteile machen LTE-Chipsätze zu einer attraktiven Lösung für Industrieanlagen, autonome Fahrzeuge, Überwachungssysteme und unternehmenskritische Kommunikationsgeräte. Die kontinuierliche regulatorische Unterstützung für den Frequenzzugang von Unternehmen in vielen Ländern hat Investitionen in private drahtlose Infrastrukturen weiter gefördert. Gerätehersteller reagieren darauf mit der Entwicklung spezialisierter LTE-Modemplattformen, die industrielle Zuverlässigkeit, vereinfachtes Netzwerkmanagement und nahtlose Integration in digitale Unternehmensökosysteme unterstützen und so das langfristige Marktwachstum stärken.
Wachsende Nachfrage nach vernetzten Transportlösungen
Vernetzte Mobilität revolutioniert weiterhin die Automobil-, Logistik-, Bahn- und Flottenmanagementbranche durch Echtzeit-Fahrzeugüberwachung, vorausschauende Diagnose, intelligente Navigation und Fernverwaltung von Software. LTE-Chipsätze sind eine entscheidende Kommunikationskomponente und gewährleisten die unterbrechungsfreie Verbindung zwischen Fahrzeugen, Infrastruktur und Cloud-Plattformen. Gewerbliche Flottenbetreiber setzen zunehmend auf drahtlose Kommunikation, um den Kraftstoffverbrauch zu optimieren, das Fahrverhalten zu überwachen und die Betriebssicherheit zu verbessern. Auch öffentliche Verkehrsbetriebe investieren in intelligentes Verkehrsmanagement und vernetzte Transportsysteme, die zuverlässige Kommunikationshardware benötigen. Da die Verkehrsinfrastruktur immer stärker digitalisiert wird, dürfte die Nachfrage nach fortschrittlichen LTE-fähigen Konnektivitätslösungen trotz der breiteren Einführung komplementärer drahtloser Technologien weiterhin hoch bleiben.
Zukunftstrends auf dem LTE-Chipsatzmarkt
Integration von künstlicher Intelligenz in LTE-Modemplattformen
Künstliche Intelligenz (KI) wird zunehmend in Modemarchitekturen integriert, um die Signalverarbeitung, die adaptive Netzwerkauswahl, die Leistungsoptimierung und das vorausschauende Leistungsmanagement zu verbessern. Diese intelligenten Funktionen ermöglichen es Kommunikationsgeräten, unter verschiedenen Netzwerkbedingungen eine höhere Effizienz bei gleichzeitig reduziertem Energieverbrauch zu gewährleisten. Markttrends für LTE-Chipsätze zeigen, dass Chiphersteller der KI-gestützten Funkoptimierung für industrielle IoT-Geräte, vernetzte Medizintechnik und Unternehmenskommunikationsplattformen Priorität einräumen. Mit zunehmender Reife KI-gestützter Halbleiterentwicklung werden integrierte LTE-Lösungen voraussichtlich eine höhere Betriebssicherheit, längere Akkulaufzeiten und eine verbesserte Kommunikationsqualität in kommerziellen und industriellen Anwendungen bieten.
Ausbau von Hybrid-LTE- und Next-Generation-Netzwerkarchitekturen
Unternehmen setzen zunehmend auf hybride Kommunikationsumgebungen, in denen LTE parallel zu neueren drahtlosen Technologien eingesetzt wird, um Infrastrukturinvestitionen optimal zu nutzen und einen unterbrechungsfreien Betrieb zu gewährleisten. Industrieunternehmen, Energieversorger, Transportunternehmen und Behörden für öffentliche Sicherheit vertrauen weiterhin auf LTE aufgrund seiner umfassenden Abdeckung, des etablierten Ökosystems und seiner bewährten Zuverlässigkeit. Die zukünftige Halbleiterentwicklung wird voraussichtlich Interoperabilität, Multimode-Kommunikationsfähigkeit und die Unterstützung softwaredefinierter Netzwerke in den Vordergrund stellen. Diese Entwicklungen werden dafür sorgen, dass LTE-Chipsätze in den sich wandelnden Kommunikationsinfrastrukturen von Unternehmen weiterhin eine strategisch wichtige Rolle spielen und gleichzeitig die schrittweise Technologiemigration im Laufe des nächsten Jahrzehnts unterstützen.
Marktchancen für LTE-Chipsätze
Expansion durch intelligente Fertigung und private Industrienetzwerke
Die rasante industrielle Automatisierung bietet Chipherstellern eine bedeutende Chance, ihre Präsenz im Bereich der Unternehmensvernetzung zu stärken. Produktionsstätten setzen zunehmend autonome Roboter, fahrerlose Transportsysteme, Bildverarbeitungssysteme und industrielle Sensoren ein, die eine sichere Kommunikation mit geringer Latenz erfordern. Prognosen für den LTE-Chipsatzmarkt deuten darauf hin, dass private LTE-Infrastrukturen weiterhin eine attraktive Investition für Branchen darstellen, die eine zuverlässige drahtlose Abdeckung benötigen, ohne vollständig von öffentlichen Netzen abhängig zu sein. Halbleiterhersteller können diesen Trend nutzen, indem sie hochintegrierte, energieeffiziente Modemplattformen entwickeln, die für raue Industrieumgebungen, lange Betriebszyklen und eine vereinfachte Bereitstellung optimiert sind. Strategische Partnerschaften mit Anbietern von Industrieautomatisierung, Telekommunikationsunternehmen und Cloud-Service-Anbietern werden die Vermarktungsmöglichkeiten weiter verbessern und gleichzeitig die adressierbaren Märkte in den Bereichen Fertigung, Bergbau, Energieversorgung und Logistik erweitern.
Wachstumspotenzial in den Bereichen vernetzte Gesundheitsversorgung und intelligente Mobilität
Gesundheitsdienstleister und Transportunternehmen investieren weiterhin verstärkt in vernetzte digitale Infrastruktur und schaffen damit neue Umsatzpotenziale für LTE-Chipsatzanbieter. Medizinische Überwachungsgeräte, Ferndiagnosegeräte, vernetzte Rettungswagen und Systeme zur Anlagenverfolgung in Krankenhäusern benötigen zunehmend zuverlässige drahtlose Kommunikation mit hoher Sicherheit und ständiger Verfügbarkeit. Auch intelligente Transportsysteme, Flottenmanagement, vernetzter öffentlicher Nahverkehr und Fahrzeugtelematik expandieren weltweit. Unternehmen, die hochsichere, energieeffiziente und kompakte Kommunikationschipsätze anbieten, können ihre Wettbewerbsposition in diesen dynamischen Branchen stärken. Kontinuierliche Investitionen in Edge Computing, Cloud-basierte Analysen und intelligente Mobilitätsplattformen dürften die langfristige Nachfrage sowohl im Gesundheits- als auch im Transportwesen stützen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Experte für Marktforschung und Unternehmensberatung mit über zwölf Jahren Berufserfahrung in der Durchführung strategischer Marktstudien, der Bereitstellung fundierter Marktinformationen (Market Intelligence) und der Entwicklung maßgeschneiderter Unternehmensberatungslösungen für verschiedene Branchen. Seine Kernkompetenzen umfassen die Bereiche Elektronik, Technologie, industrielle Automatisierung, Banken, Finanzdienstleistungen und Versicherungen (BFSI), Automobilindustrie sowie Luft- und Raumfahrt. Zu seinen Spezialgebieten gehören die Marktanalyse und -bewertung, Wettbewerbsanalyse (Competitive Intelligence), Branchenbenchmarking, Entwicklung von Wachstumsstrategien, Markteintrittsanalysen sowie die Bewertung neuer Geschäftsmöglichkeiten. Mit seinem umfassenden Branchenwissen und seiner strategischen Beratungskompetenz unterstützt er Unternehmen dabei, Marktpotenziale zu identifizieren und fundierte Geschäftsentscheidungen zu treffen.
In seiner Position als Associate Vice President leitet Naveen komplexe Marktforschungs- und Unternehmensberatungsprojekte, betreut die Beziehungen zu wichtigen Stakeholdern und verantwortet das gesamte Projektmanagement – von der strategischen Planung über die Durchführung bis hin zur erfolgreichen Bereitstellung der Projektergebnisse. Im Laufe seiner Karriere hat er zahlreiche Marktforschungs- und Beratungsprojekte für Kunden aus unterschiedlichen Branchen und geografischen Regionen erfolgreich umgesetzt. Dabei unterstützt er Unternehmen bei der Identifizierung neuer Marktchancen, der Analyse von Wettbewerbsdynamiken, der Bewertung von Investitionspotenzialen sowie der Entwicklung fundierter strategischer Entscheidungen. Sein analytischer und ergebnisorientierter Beratungsansatz ermöglicht es ihm, komplexe Marktanforderungen zu verstehen und praxisorientierte Lösungen zur Stärkung der Wettbewerbsfähigkeit seiner Kunden zu entwickeln.
Naveen verfügt über einen Bachelorabschluss in Elektronik und Kommunikationstechnik von der Visvesvaraya Technological University (VTU) im indischen Bundesstaat Karnataka sowie einen Master of Business Administration (MBA) mit den Schwerpunkten Marketing und Operations Management von der Manipal University. Durch die Kombination aus fundiertem technischem Fachwissen, umfassender branchenübergreifender Expertise und langjähriger Erfahrung in der strategischen Unternehmensberatung ist er in der Lage, komplexe Marktdaten in aussagekräftige, praxisorientierte und umsetzbare Handlungsempfehlungen zu übersetzen. Damit unterstützt er Unternehmen bei der Identifizierung nachhaltiger Wachstumschancen, der Optimierung ihrer Marktpositionierung und der Entwicklung langfristiger Unternehmensstrategien, die auf ihre individuellen Geschäftsziele und Marktanforderungen abgestimmt sind.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -