
Marché des chipsets LTE : taille, part de marché et prévisions 2034
Taille et prévisions du marché des puces LTE (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (TD-LTE, LTE FDD, LTE Advanced) ; application (M2M, commerce mobile, services cloud mobiles, objets connectés, messagerie P2P, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010550
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 13, 2026


Taille du marché en 2025
20,57 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
40,33 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,77 %
taux de croissance
Marché adressable
274,18 milliards de dollars américains
(2026-2034)
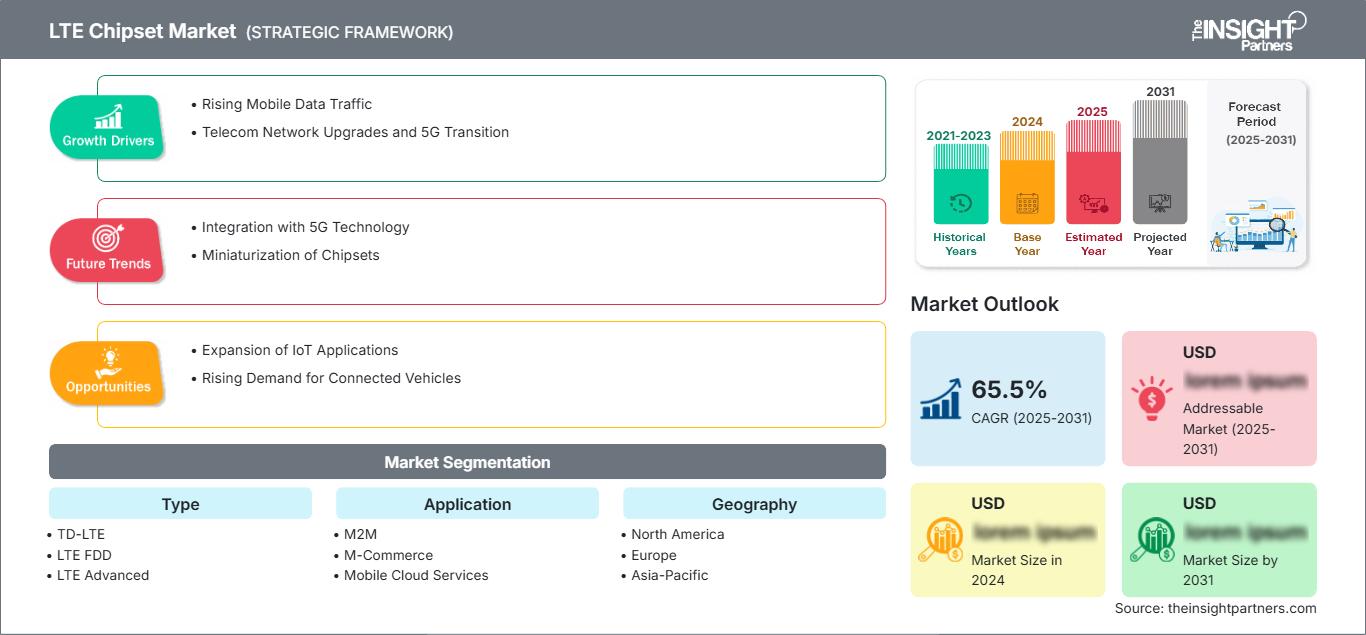
Le marché des puces LTE était évalué à 20,57 milliards de dollars américains en 2025 et devrait atteindre 40,33 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 7,77 % entre 2026 et 2034. L'adoption croissante du haut débit mobile, l'intégration accrue des appareils connectés compatibles LTE et les investissements soutenus dans la connectivité industrielle continuent de stimuler la demande. Cette technologie demeure une plateforme de communication essentielle pour les smartphones, les équipements de réseau d'entreprise, la télématique automobile, l'automatisation industrielle et les déploiements de l'Internet des objets (IoT), malgré la transition en cours vers les normes sans fil de nouvelle génération.
En Amérique du Nord, la modernisation continue des infrastructures sans fil publiques et privées soutient une demande soutenue en semi-conducteurs de communication avancés. Le marché des puces LTE dans la région continue de bénéficier de la numérisation des entreprises, des déploiements LTE privés et de la connectivité machine-à-machine croissante dans les secteurs de la fabrication, de la logistique, de la santé et des transports. Ce marché régional devrait croître à un TCAC de 6,8 % à 7,3 % jusqu'en 2034, grâce à des investissements continus dans la résilience des réseaux, l'optimisation du spectre et les écosystèmes industriels connectés.
Analyse et perspectives du marché des puces LTE
- Amérique du Nord : L’Amérique du Nord demeure le principal marché régional grâce à une infrastructure de télécommunications mature, à une forte innovation dans le secteur des semi-conducteurs et à de nombreuses initiatives de connectivité d’entreprise. Part de marché en 2025 : 33 % à 36 % ; TCAC entre 2026 et 2034 : 6,8 % à 7,3 %.
- États-Unis : Les États-Unis dominent la demande régionale grâce à leurs investissements dans les réseaux LTE privés, l’automatisation industrielle et les solutions de mobilité connectée. Part de marché en 2025 : 79 % à 82 % de l’Amérique du Nord ; TCAC entre 2026 et 2034 : 6,9 % à 7,4 %.
- Europe : L’Europe maintient une croissance stable grâce à la numérisation industrielle, la connectivité automobile et les initiatives d’infrastructures intelligentes, l’Allemagne, le Royaume-Uni et la France étant en tête de l’adoption régionale. Part de marché en 2025 : 24 % à 27 % ; TCAC entre 2026 et 2034 : 6,9 % à 7,5 %.
- Asie-Pacifique : La région Asie-Pacifique connaît la croissance la plus rapide, portée par la fabrication de produits électroniques, le développement des écosystèmes IoT et d’importants investissements en Chine, au Japon, en Corée du Sud et en Inde. Part de marché en 2025 : 30 % à 33 % ; TCAC entre 2026 et 2034 : 8,8 % à 9,5 %.
- Segment le plus important : La technologie LTE FDD reste dominante grâce à son déploiement commercial étendu sur les réseaux mobiles à haut débit développés. Part de marché en 2025 : 48 % à 52 % ; TCAC entre 2026 et 2034 : 7,2 % à 7,8 %.
- Segment à forte croissance : le segment des objets connectés devrait connaître la croissance la plus rapide, porté par l’essor de l’Internet industriel des objets (IIoT), de la mobilité intelligente et de la transformation numérique des entreprises à l’échelle mondiale. Part de marché en 2025 : 23 % à 27 % ; TCAC entre 2026 et 2034 : 9,3 % à 10,1 %.
- Principales entreprises analysées en détail : AT&T Inc., Altair Semiconductor Ltd., GCT Semiconductor Holding, Inc., Huawei Technologies Co., Ltd., MediaTek Inc., Nokia Corporation, Qualcomm Technologies, Inc., Samsung Electronics Co., Ltd., Sequans Communications SA, Sierra Wireless, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'essor fulgurant des systèmes de communication sans fil a profondément modifié la dynamique du marché des puces LTE, désormais utilisées non seulement dans les smartphones, mais aussi dans l'automatisation industrielle, les transports intelligents, les réseaux intelligents, les dispositifs médicaux et les réseaux d'entreprise. L'intégration des modems, la réduction de la consommation d'énergie, une meilleure agrégation de porteuses et des systèmes d'antennes améliorés ont permis de rendre les puces plus performantes et moins complexes. Les fabricants s'efforcent d'optimiser les procédés de fabrication et les capacités de la radio logicielle afin de répondre aux besoins variés des différents environnements de déploiement, assurant ainsi la connectivité des produits électroniques grand public et des systèmes de communication industrielle.
À l'avenir, des investissements devraient être réalisés dans des régions telles que l'Asie du Sud-Est, le Moyen-Orient et l'Amérique latine, où des projets d'infrastructures numériques sont en cours de développement. Les gouvernements de ces pays investissent dans le développement d'écosystèmes de semi-conducteurs, la numérisation industrielle et des systèmes de communication robustes grâce à des réformes du spectre et de la production. Parallèlement, les entreprises utilisent la connectivité hybride, combinant LTE et nouvelles technologies sans fil, ce qui garantit une demande soutenue en puces de communication pour les applications critiques, les transports, la logistique et la production industrielle.
Rapport sur le marché des puces LTE
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 20,57 milliards de dollars américains |
| Taille du marché d'ici 2034 | 40,33 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,77% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des puces LTE
Le marché des puces LTE connaît une croissance soutenue, portée par les besoins croissants des entreprises en connectivité sans fil stable dans les environnements industriels et commerciaux. Malgré la généralisation des déploiements de la cinquième génération à l'échelle mondiale, les puces LTE demeurent la plateforme de connectivité optimale pour de nombreuses communications machine-à-machine, grâce à leur écosystème bien établi, leur large couverture et leur rentabilité. Les investissements continus des opérateurs de réseau, des fabricants d'équipements et de modules dans les puces compatibles LTE, dont le cycle de vie se compte en années, ainsi que la disponibilité des semi-conducteurs et la numérisation du secteur industriel, contribuent à l'expansion du marché et de la chaîne de valeur de la connectivité.
La nouvelle génération de puces intègre une architecture écoénergétique, l'optimisation du signal par intelligence artificielle et des modems avancés, garantissant ainsi une autonomie et une stabilité accrues, une plus grande flexibilité d'utilisation et une connectivité optimale des appareils. La collaboration entre les fabricants de semi-conducteurs, les fournisseurs d'infrastructures de télécommunications, les fabricants de modules et les entreprises assure un écosystème stable, capable de gérer un déploiement à grande échelle et l'interopérabilité entre différents protocoles sans fil.
La dynamique de compétitivité du marché des puces LTE repose sur les innovations des entreprises de semi-conducteurs et de technologies de communication. Des sociétés comme Qualcomm Technologies, Inc., MediaTek Inc., Samsung Electronics Co., Ltd., Huawei Technologies Co., Ltd., Nokia Corporation et Sequans Communications SA ont enrichi leurs offres en développant des modems, des SoC et des solutions de connectivité améliorées pour divers secteurs. Parallèlement, Altair Semiconductor Ltd., GCT Semiconductor Holding, Inc., Sierra Wireless, Inc. et AT&T Inc. sont également impliquées dans les plateformes de connectivité et les certifications.
Des investissements croissants sont consacrés au développement d'une production efficace de semi-conducteurs, de systèmes de communication et de plateformes de communication sans fil adaptées à un déploiement à grande échelle. La collaboration entre les opérateurs de télécommunications, les fabricants de puces, les entreprises de cloud computing et les sociétés d'automatisation industrielle se généralise pour commercialiser ces technologies. Face au développement des capacités de production de semi-conducteurs et à la mise en place de l'infrastructure numérique par les gouvernements, les entreprises s'investissent davantage dans la recherche et le développement.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des puces LTE : Perspectives stratégiques
Perspectives régionales
Marché des puces LTE en Amérique du Nord
L'Amérique du Nord a capté entre 33 % et 36 % des parts de marché mondiales des puces LTE en 2025 et conserve sa position dominante. La région devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 7,3 % entre 2026 et 2034, portée par une infrastructure réseau LTE avancée, une transformation numérique continue des entreprises et l'utilisation croissante des réseaux sans fil privés. La demande en puces LTE demeure élevée en raison de leur utilisation croissante dans des secteurs exigeant une infrastructure réseau à faible latence, tels que l'industrie manufacturière, la sécurité publique, la santé, les transports et les services publics.
Les opérateurs de réseau et les fournisseurs de technologies poursuivent la modernisation de leurs réseaux LTE parallèlement au déploiement des réseaux 5G afin d'améliorer l'efficacité et la couverture des infrastructures dans les zones rurales et industrielles. Les entreprises utilisent des solutions LTE privées pour renforcer leur sécurité, la mobilité de leurs employés et le suivi de leurs équipements. Les plateformes logistiques connectées, les équipements industriels autonomes et les applications pour villes intelligentes ont également stimulé la demande de puces LTE dans la région.
Marché américain des puces LTE
En 2025, les États-Unis détenaient environ 79 % à 82 % du marché nord-américain et devraient connaître une croissance annuelle composée (TCAC) de 6,9 % à 7,4 % jusqu'en 2034. Leur position dominante repose sur une infrastructure sans fil performante, d'importants investissements informatiques d'entreprise et la suprématie des entreprises innovantes du secteur des semi-conducteurs. La pénétration croissante des dispositifs médicaux, des systèmes d'automatisation industrielle, des systèmes de gestion de flottes et des réseaux de communication de sécurité publique continue de stimuler la demande en semi-conducteurs LTE.
Les investissements nationaux dans la fabrication de semi-conducteurs, stimulés par des politiques gouvernementales et des investissements privés, renforcent la résilience de la chaîne d'approvisionnement. Les entreprises des secteurs de la logistique, de la production, de l'énergie et des services publics exploitent les réseaux LTE privés pour sécuriser les communications et la surveillance entre machines. Par ailleurs, les collaborations entre les opérateurs de télécommunications, les fournisseurs de services cloud et les fabricants d'équipements créent de nouvelles opportunités pour les puces LTE.
Marché européen des puces LTE
L'Europe détenait 24 % à 27 % du marché des puces LTE en 2025 et devrait connaître un TCAC de 6,9 % à 7,5 % sur la période 2026-2034. L'Allemagne occupe la première place en tant que leader du marché régional grâce au développement important de son secteur automobile, à ses plans d'automatisation industrielle et à l'adoption des technologies de communication sans fil par les entreprises privées.
Le Royaume-Uni renforce continuellement la connectivité sans fil des entreprises grâce au développement d'infrastructures intelligentes, à des initiatives d'automatisation logistique et à la mise en œuvre de solutions de santé numérique. Le développement d'initiatives de transformation numérique menées par le gouvernement et le déploiement de l'Internet des objets industriels créeront un contexte favorable aux fabricants de puces LTE dans les secteurs public et privé.
La France, l'Italie et l'Espagne sont d'importants consommateurs régionaux grâce à leurs initiatives en matière de fabrication intelligente, leurs programmes de développement des transports et le développement de leurs infrastructures de services publics connectées. La coopération entre les entreprises de télécommunications et les organisations industrielles favorise le déploiement de solutions de communication LTE. Ces marchés devraient connaître une croissance soutenue, portée par le développement rapide de la numérisation et des initiatives de mobilité connectée dans de nombreux secteurs économiques.
Marché des puces LTE de la région Asie-Pacifique
La région Asie-Pacifique représentait 30 à 33 % du marché mondial en 2025 et devrait enregistrer le taux de croissance annuel composé (TCAC) régional le plus élevé, soit entre 8,8 % et 9,5 %, au cours de la période de prévision. La Chine est le principal moteur de la demande régionale grâce à son vaste écosystème de fabrication électronique, à son automatisation industrielle à grande échelle et au développement continu de son infrastructure de communication sans fil.
Le Japon et la Corée du Sud demeurent des acteurs clés de l'innovation technologique, tandis que l'Inde et l'Australie connaissent une adoption accrue des solutions de connectivité d'entreprise, des infrastructures intelligentes et des applications IoT industrielles. Les programmes gouvernementaux visant à promouvoir la fabrication de semi-conducteurs et la transformation numérique continuent de soutenir la demande régionale à long terme.
Marché des puces LTE au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 7,5 % à 8,1 % jusqu'en 2034, soutenue par les investissements dans les infrastructures numériques, le développement des villes intelligentes et la connectivité industrielle. L'Arabie saoudite et les Émirats arabes unis demeurent à la pointe de l'adoption régionale grâce à leurs programmes nationaux de transformation numérique, tandis que l'Afrique du Sud reste un marché important pour les technologies de communication.
On observe une hausse des investissements dans les secteurs de l'énergie, de la logistique, des mines et des transports, ce qui entraîne une utilisation accrue d'équipements industriels connectés dans la région. Le développement accru des réseaux d'entreprise sans fil et la modernisation des systèmes de communication offriront des opportunités commerciales continues aux fabricants de puces LTE.
Analyse de segmentation
Taper
Le segment des puces LTE devrait connaître une croissance annuelle composée (TCAC) de 7,5 % à 8,0 % entre 2026 et 2034, les opérateurs de réseau poursuivant l'optimisation de l'infrastructure LTE existante parallèlement au déploiement progressif des technologies sans fil de nouvelle génération. Le marché des puces LTE continue de s'étendre aux applications industrielles, commerciales et du secteur public, où une connectivité fiable, des coûts de déploiement réduits et une couverture réseau étendue demeurent essentiels. Les améliorations constantes apportées à l'efficacité des modems, à l'agrégation de porteuses et à la gestion de l'énergie soutiennent la demande pour de multiples normes technologiques LTE.
- TD-LTE : largement répandue dans les pays appliquant une répartition temporelle du spectre, la technologie TD-LTE prend en charge les services haut débit et les applications sans fil industrielles. La modernisation continue des infrastructures et les déploiements en entreprise assurent une demande soutenue pour les solutions de puces compatibles.
- LTE FDD : La technologie LTE FDD représente la plus importante catégorie technologique grâce à son déploiement commercial généralisé sur les réseaux mobiles haut débit matures. Les investissements importants des opérateurs et la large compatibilité avec les écosystèmes soutiennent une demande stable pour les smartphones, les routeurs et les appareils de communication d’entreprise.
- LTE Advanced : La technologie LTE Advanced gagne du terrain grâce à l’agrégation de porteuses, une efficacité spectrale accrue et des performances réseau améliorées. Son déploiement croissant dans les véhicules connectés, l’automatisation industrielle et les applications de réseau d’entreprise avancées renforce son importance stratégique à long terme.
Application
Le segment des applications devrait enregistrer un TCAC de 8,2 % à 8,8 % entre 2026 et 2034 , porté par l'adoption croissante des objets connectés intelligents, des plateformes IoT industrielles, des services cloud et des solutions de mobilité d'entreprise. La transformation numérique croissante des secteurs de la production, de la santé, de la logistique, des transports et des services publics continue de diversifier le déploiement des puces LTE au-delà de l'électronique grand public traditionnelle.
- M2M : La communication machine-machine reste un domaine de demande clé, car les fabricants, les services publics et les prestataires logistiques déploient des capteurs connectés et des équipements intelligents pour l’automatisation, la maintenance prédictive et la surveillance opérationnelle.
- Commerce mobile : L’adoption croissante des paiements mobiles, des services bancaires numériques et des plateformes de transactions sécurisées continue de stimuler la demande en smartphones compatibles LTE, en terminaux de paiement et en infrastructures de vente au détail connectées.
- Services de cloud mobile : les applications d’entreprise basées sur le cloud s’appuient de plus en plus sur une connectivité LTE fiable pour permettre un accès distant sécurisé, la mobilité des employés, la collaboration en temps réel et des opérations commerciales distribuées dans de multiples secteurs.
- Appareils connectés : Les appareils connectés représentent la catégorie d’applications qui connaît la croissance la plus rapide, car les vêtements connectés intelligents, les capteurs industriels, les véhicules connectés, les équipements médicaux et l’électronique grand public intelligente nécessitent de plus en plus une communication LTE fiable pour un fonctionnement ininterrompu.
- Messagerie P2P : Les applications de messagerie pair à pair continuent de soutenir la communication d’entreprise, les systèmes d’intervention d’urgence et la collaboration mobile sécurisée, maintenant ainsi la demande en matériel de communication LTE performant.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
M2M |
Haut |
IoT industriel |
Mature |
|
Commerce mobile |
Moyen |
Paiements numériques |
Mature |
|
Services cloud mobiles |
Haut |
Edge Cloud |
Mise à l'échelle |
|
Appareils connectés |
Haut |
Appareils intelligents |
Mise à l'échelle |
|
Messagerie P2P |
Moyen |
Messagerie sécurisée |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des puces LTE
Expansion de l'Internet des objets industriels et de la connectivité d'entreprise
La transformation numérique industrielle continue d'accélérer le déploiement de machines connectées, de lignes de production automatisées, de systèmes logistiques intelligents et de plateformes de surveillance à distance des actifs dans les secteurs de la fabrication, de l'énergie, de la santé et des transports. Les entreprises ont de plus en plus besoin de communications sans fil fiables, capables de prendre en charge les opérations critiques, avec une large disponibilité du réseau et une interopérabilité éprouvée. Les puces LTE constituent une solution rentable et fiable pour ces environnements, notamment lorsque la durée de vie des appareils est essentielle. L'adoption croissante de la maintenance prédictive, des jumeaux numériques et des initiatives d'usine intelligente accroît encore la demande en modules de communication embarqués. À mesure que les entreprises modernisent leurs infrastructures opérationnelles, les fournisseurs de semi-conducteurs élargissent leurs gammes de puces industrielles conçues pour offrir une sécurité renforcée, une consommation d'énergie réduite et une connectivité constante même dans des conditions d'exploitation exigeantes, créant ainsi des opportunités durables dans de nombreux secteurs d'activité.
Déploiement croissant de réseaux LTE privés
Dans les secteurs minier, manufacturier, portuaire, aéroportuaire, des services publics et de la sécurité publique, les organisations déploient de plus en plus de réseaux LTE privés pour améliorer le contrôle opérationnel, la cybersécurité, la mobilité des employés et les communications en temps réel. Contrairement aux infrastructures cellulaires publiques, les réseaux privés offrent des ressources spectrales dédiées, des performances prévisibles et une plus grande personnalisation. Ces avantages font des puces LTE une solution attrayante pour les équipements industriels, les véhicules autonomes, les systèmes de surveillance et les dispositifs de communication critiques. Le soutien réglementaire continu à l'accès au spectre pour les entreprises dans de nombreux pays a encore encouragé les investissements dans les infrastructures sans fil privées. Les fabricants d'équipements répondent à cette demande en développant des plateformes de modems LTE spécialisées qui garantissent une fiabilité industrielle, une gestion simplifiée du réseau et une intégration transparente aux écosystèmes numériques des entreprises, renforçant ainsi la croissance du marché à long terme.
Demande croissante de solutions de transport connectées
La mobilité connectée continue de transformer les secteurs de l'automobile, de la logistique, du ferroviaire et de la gestion de flottes grâce à la surveillance des véhicules en temps réel, aux diagnostics prédictifs, à la navigation intelligente et à la gestion logicielle à distance. Les puces LTE constituent un composant de communication essentiel, garantissant une connectivité ininterrompue entre les véhicules, les infrastructures et les plateformes cloud. Les exploitants de flottes commerciales s'appuient de plus en plus sur la communication sans fil pour optimiser la consommation de carburant, surveiller le comportement des conducteurs et améliorer la sécurité opérationnelle. Les agences de transport public investissent également dans la gestion intelligente du trafic et les systèmes de transport connectés, qui nécessitent un matériel de communication fiable. À mesure que les infrastructures de transport se numérisent, la demande en solutions de connectivité LTE avancées devrait rester soutenue, malgré l'adoption plus large des technologies sans fil complémentaires.
Tendances futures du marché des puces LTE
Intégration de l'intelligence artificielle dans les plateformes de modems LTE
L'intelligence artificielle est de plus en plus intégrée aux architectures des modems afin d'améliorer le traitement du signal, la sélection adaptative du réseau, l'optimisation de la consommation d'énergie et la gestion prédictive des performances. Ces fonctionnalités intelligentes permettent aux appareils de communication de maintenir une efficacité accrue quelles que soient les conditions du réseau, tout en réduisant leur consommation énergétique. Les tendances du marché des puces LTE indiquent que les fabricants privilégient l'optimisation radio assistée par l'IA pour les dispositifs IoT industriels, les équipements de santé connectés et les plateformes de communication d'entreprise. À mesure que la conception de semi-conducteurs basée sur l'IA se perfectionne, les solutions LTE intégrées devraient offrir une fiabilité opérationnelle accrue, une autonomie prolongée et une qualité de communication améliorée pour les déploiements commerciaux et industriels.
Expansion des architectures hybrides LTE et des réseaux de nouvelle génération
Les organisations adoptent de plus en plus des environnements de communication hybrides où la LTE coexiste avec les nouvelles technologies sans fil afin d'optimiser leurs investissements en infrastructure et de garantir une continuité de service ininterrompue. Les opérateurs industriels, les fournisseurs d'énergie, les entreprises de transport et les services de sécurité publique continuent de s'appuyer sur la LTE en raison de sa large couverture, de son écosystème établi et de sa fiabilité éprouvée. Les développements futurs en matière de semi-conducteurs devraient privilégier l'interopérabilité, les capacités de communication multimodes et la prise en charge des réseaux définis par logiciel. Ces évolutions permettront aux puces LTE de conserver leur importance stratégique au sein des infrastructures de communication d'entreprise en constante évolution, tout en soutenant une migration technologique progressive au cours de la prochaine décennie.
Opportunités du marché des puces LTE
Expansion dans le domaine de la fabrication intelligente et des réseaux industriels privés
L'automatisation industrielle rapide offre aux fabricants de puces une opportunité majeure de renforcer leur présence sur le marché des solutions de connectivité d'entreprise. Les sites de production déploient de plus en plus de robots autonomes, de véhicules à guidage automatique, de systèmes de vision industrielle et de capteurs industriels nécessitant une communication sécurisée à faible latence. Les prévisions du marché des puces LTE indiquent que l'infrastructure LTE privée restera un investissement attractif pour les industries recherchant une couverture sans fil fiable sans dépendre entièrement des réseaux publics. Les fournisseurs de semi-conducteurs peuvent tirer parti de cette tendance en développant des plateformes modem hautement intégrées et économes en énergie, optimisées pour les environnements industriels difficiles, des cycles de vie opérationnels prolongés et un déploiement simplifié. Des partenariats stratégiques avec des fournisseurs de solutions d'automatisation industrielle, des opérateurs télécoms et des fournisseurs de services cloud permettront d'accroître les opportunités de commercialisation tout en élargissant les marchés potentiels dans les secteurs de la production, des mines, des services publics et de la logistique.
Potentiel de croissance dans les soins de santé connectés et la mobilité intelligente
Les établissements de santé et les opérateurs de transport continuent d'investir massivement dans les infrastructures numériques connectées, créant ainsi de nouvelles opportunités de revenus pour les fournisseurs de puces LTE. Les dispositifs de surveillance médicale, les équipements de télédiagnostic, les ambulances connectées et les systèmes de suivi des actifs hospitaliers nécessitent de plus en plus une communication sans fil fiable, hautement sécurisée et disponible en permanence. Parallèlement, les systèmes de transport intelligents, la gestion des flottes commerciales, les transports publics connectés et la télématique embarquée poursuivent leur expansion mondiale. Les entreprises capables de fournir des puces de communication hautement sécurisées, économes en énergie et compactes peuvent renforcer leur position concurrentielle au sein de ces secteurs en pleine mutation. L'investissement continu dans l'informatique de périphérie, l'analyse de données dans le cloud et les plateformes de mobilité intelligente devrait soutenir une demande soutenue à long terme dans les écosystèmes de la santé et des transports.
Foire aux questions

Naveen est un professionnel expérimenté dans le domaine des études de marché et du conseil en management, fort de plus de 12 ans d’expérience dans la réalisation d’études stratégiques, l’analyse de l’intelligence économique et commerciale (Market Intelligence) et la fourniture de solutions de conseil aux entreprises dans divers secteurs industriels. Ses principaux domaines d’expertise comprennent l’électronique, les technologies, l’automatisation industrielle, la banque, les services financiers et les assurances (BFSI), l’industrie automobile ainsi que l’aérospatiale. Il est spécialisé dans l’évaluation des marchés, l’analyse concurrentielle (Competitive Intelligence), l’analyse comparative sectorielle (Benchmarking), l’élaboration de stratégies de croissance, l’analyse des possibilités d’entrée sur de nouveaux marchés et l’évaluation des opportunités commerciales. Grâce à sa connaissance approfondie des différents secteurs et à son expertise en conseil stratégique, il accompagne les organisations dans l’identification des opportunités de marché et la prise de décisions commerciales éclairées.
En tant que vice-président associé (Associate Vice President), Naveen dirige des projets complexes d’études de marché et de conseil stratégique, gère les relations avec les principales parties prenantes et supervise l’ensemble du cycle de vie des projets, depuis la planification initiale jusqu’à la livraison des résultats. Au cours de sa carrière, il a mené à bien de nombreux projets de recherche et de conseil pour des clients issus de différents secteurs d’activité et régions géographiques. Ses interventions ont permis aux entreprises d’identifier de nouvelles opportunités de croissance, de mieux comprendre les dynamiques concurrentielles, d’évaluer le potentiel des investissements et de prendre des décisions stratégiques fondées sur des analyses approfondies. Son approche analytique, structurée et axée sur les résultats contribue à l’élaboration de stratégies commerciales efficaces et au renforcement de la compétitivité des organisations qu’il accompagne.
Naveen est titulaire d’un diplôme de licence en ingénierie électronique et des communications obtenu à la Visvesvaraya Technological University (VTU), située dans l’État du Karnataka, en Inde, ainsi que d’un Master of Business Administration (MBA) spécialisé en marketing et en gestion des opérations, délivré par la Manipal University. L’association de ses solides connaissances techniques, de son expertise multisectorielle et de sa vaste expérience en conseil stratégique lui permet de transformer des données de marché complexes en informations stratégiques pertinentes et en recommandations concrètes et exploitables. Grâce à ces compétences, il accompagne les entreprises dans l’identification de nouvelles perspectives de croissance, l’amélioration de leur positionnement concurrentiel et l’élaboration de plans stratégiques à long terme, contribuant ainsi à la réalisation de leurs objectifs commerciaux et au développement durable de leurs activités.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -