
Markt für Medium-Klein Display: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für mittelgroße bis kleine Displays (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (flach, flexibel, transparent); Anwendung (Smartphone und Tablet, TV und Digital Signage, PC-Monitor und Laptop) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00024435
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 07, 2026


Marktgröße 2025
59,28 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
98,39 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,54 %
Wachstumsrate
Adressierbarer Markt
742,18 Mrd. US-Dollar
(2026–2034)
Der Markt für mittelgroße und kleine Displays wird 2025 auf 59,28 Milliarden US-Dollar geschätzt und soll bis 2034 auf 98,39 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,54 % zwischen 2026 und 2034 entspricht. Dieses Wachstum spiegelt die anhaltende Nachfrage nach flachen, flexiblen und transparenten Displaypanels für Smartphones, Tablets, Monitore und Digital Signage-Anwendungen weltweit wider. Die wachsende Produktion von Unterhaltungselektronik und die zunehmende Integration von Displays in die Automobilindustrie prägen den Markt weiterhin.
Für Nordamerika wird bis 2034 ein jährliches Wachstum von 6,0–6,5 % prognostiziert. Dies spiegelt die Expansion des Marktes für mittelgroße und kleine Displays wider, die durch starke Austauschzyklen von Premium-Smartphones und den zunehmenden Einsatz digitaler Werbeflächen im Einzelhandel getrieben wird. Die steigende Nachfrage nach neuen Laptops und Monitoren im Zusammenhang mit der hybriden Arbeitsplatzinfrastruktur verstärkt die anhaltenden regionalen Konsummuster zusätzlich.
Marktanalyse und Einblicke für mittelgroße bis kleine Displays
- Nordamerika : Die Region wird im Jahr 2025 voraussichtlich einen Marktanteil von 18-21 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0-6,5 % wachsen. Unterstützt wird dies durch Premium-Smartphone-Upgrades, den Ausbau kommerzieller Beschilderung und die stetige Nachfrage nach Laptop-Ersatz in Unternehmen.
- USA : Die Vereinigten Staaten stellen im Jahr 2025 den größten Anteil der regionalen Nachfrage dar und werden bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9-6,4 % wachsen. Treiber dieser Entwicklung sind die Erneuerungszyklen für Unterhaltungselektronik und Unternehmensdisplays.
- Europa : Europa wird im Jahr 2025 einen Marktanteil von etwa 16-19 % erreichen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1-6,6 % wachsen, wobei Deutschland, Großbritannien und Frankreich durch die Einführung von Displays in der Automobil- und Industriebranche führend sind.
- Asien-Pazifik : Asien-Pazifik dominiert mit einem geschätzten Anteil von 48-52 % im Jahr 2025 und expandiert zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0-7,5 %, angeführt von China, Südkorea und Japan dank ihrer hohen Produktionskapazitäten für Display-Panels.
- Größtes Segment : Das Segment der Flachbildschirme hält mit 58-62 % im Jahr 2025 den größten Anteil und wächst bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0-6,5 %. Es wird aufgrund seiner Kosteneffizienz bei gängigen Anwendungen in der Unterhaltungselektronik bevorzugt.
- Wachstumsstarkes Segment : Das Segment der flexiblen Displays verzeichnet mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5-10,0 % bis 2034 das schnellste Wachstum, angetrieben durch die zunehmende Verbreitung faltbarer Smartphones und gebogener Displays in Automobilanwendungen.
- Detaillierte Analyse der wichtigsten Unternehmen : Innolux Corporation, AU Optronics Corp., Japan Display Inc., BOE Technology Group Co., Ltd., Foxconn Technology Group, LG Electronics Inc., Samsung Electronics Co., Ltd., HannStar Display Corporation, Varitronix Limited, TCL Technology Group Corporation, Universal Display Corporation, Sharp Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung der Branche war von technologischen Übergängen geprägt, von traditionellen Flüssigkristallanzeigen über organische Leuchtdioden bis hin zu flexiblen Substrattechnologien. Diese ermöglichen schlankere Bauformen und eine präzisere Farbwiedergabe. Die Produktionskapazitäten moderner Fertigungsanlagen wurden erhöht, was eine effizientere Panel-Herstellung ermöglicht. Diese Entwicklungen führten zu verstärkten Investitionen in flexible und transparente Displays, um neue Gerätesegmente wie faltbare und gebogene oder transparente Displays in Fahrzeugen zu unterstützen.
Zukünftig wird es aufgrund des Bestrebens der Hersteller, angesichts geopolitischer Handelspolitiken widerstandsfähige Lieferketten aufzubauen, zu einer verstärkten Kapazitätsausweitung in Indien und Südostasien kommen. Die regulatorische Unterstützung für die heimische Displayproduktion, einschließlich verschiedener Förderprogramme in mehreren Märkten, wird den Kapazitätsausbau beschleunigen. Die zunehmende Implementierung digitaler Cockpits und Beschilderungen in der Automobilindustrie wird während des gesamten Prognosezeitraums kontinuierliche Investitionsmöglichkeiten im Bereich flexibler und transparenter Displays bieten.
Berichtsumfang zum Markt für mittelgroße bis kleine Displays
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 59,28 Milliarden US-Dollar |
| Marktgröße bis 2034 | 98,39 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,54 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für mittelgroße bis kleine Displays
Das Wachstum des Marktes für mittelgroße und kleine Displays ist auf die häufigere Erneuerung von Smartphones und Tablets sowie auf den vermehrten Einsatz digitaler Displays in Fahrzeugcockpits, kommerziellen Beschilderungssystemen und Unternehmens-IT zurückzuführen. Die Wertschöpfungskette umfasst die Produktion von Glassubstraten, Dünnschichttransistoren, Panels und Modulen. Die Auslastung der Fertigungskapazitäten und die Ausbeute sind dabei Schlüsselfaktoren für die Wettbewerbsfähigkeit der Hersteller.
Die Preisgestaltung wird durch die hohe Konzentration der Produktionsstätten für moderne Displays bei führenden ostasiatischen Unternehmen geprägt sein, was aufgrund der schwankenden Nachfrage zu Preisschwankungen führen wird. Angesichts des Preiswettbewerbs durch aufstrebende regionale Konkurrenten werden die Panelhersteller ihre Kapazitäten durch die Produktion flexibler und transluzenter Displays anstelle von Panels optimieren.
Die Wettbewerbsdynamik im Marktbericht für mittelgroße und kleine Displays zeigt, dass die Branche von Fertigungseffizienz, Technologie und Anwendungen dominiert wird. BOE Technology Group Co. Ltd. und Innolux Corporation setzen auf effiziente Fertigungskapazitäten bei Flach- und flexiblen Panels, während Samsung Electronics Co. Ltd. und LG Electronics Inc. technologisch führend bei hochwertigen OLED-Panels sind.
Während AU Optronics Corp. und Japan Display Inc. ihren Einfluss im Bereich der Automobildisplaytechnologie weiter ausbauen, konzentrieren sich HannStar Display Corporation und Varitronix Limited auf die Entwicklung von Industriedisplays. Auch die TCL Technology Group Corporation und die Universal Display Corporation investieren massiv in die Forschung und Entwicklung neuer Emissionsmaterialien.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für mittelgroße bis kleine Displays: Strategische Einblicke
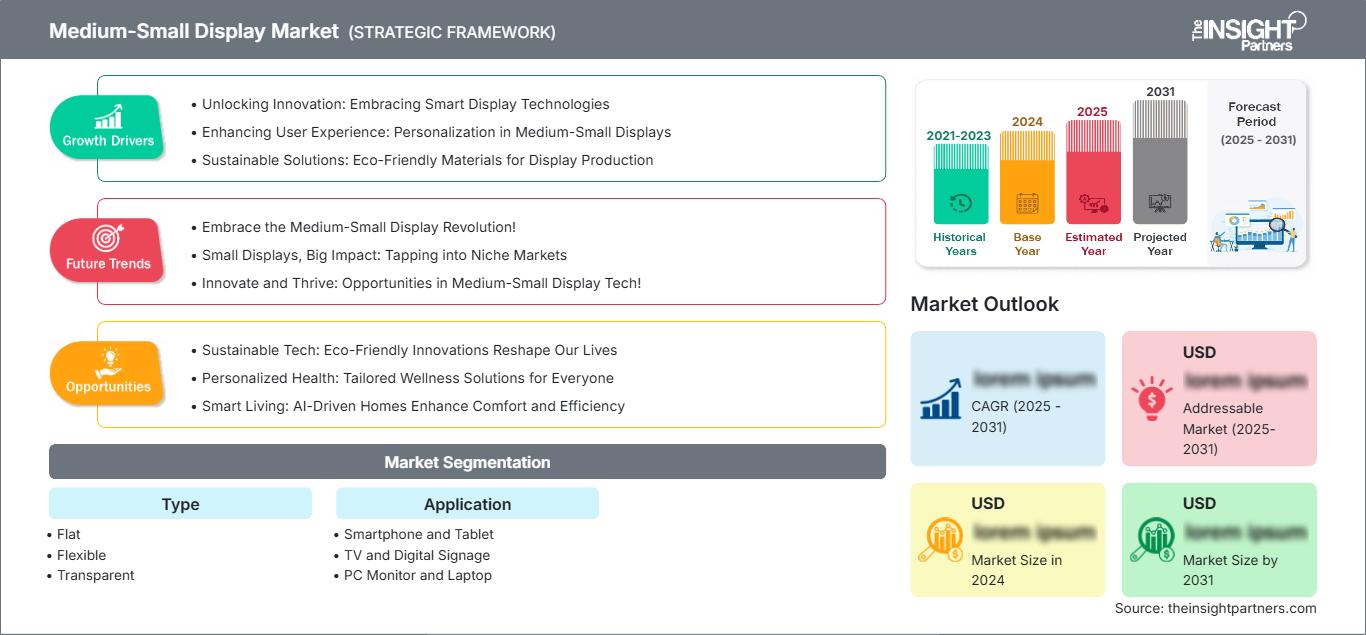
Regionale Einblicke
Markt für mittelgroße bis kleine Displays in Nordamerika
Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von rund 18-21 % am Markt für mittelgroße bis kleine Displays erreichen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0-6,5 % bis 2034. Das Marktwachstum wird durch die robuste Nachfrage nach dem Ersatz von Premium-Smartphones und -Tablets sowie durch die zunehmende Installation von kommerziellen Digital Signage-Systemen im Einzelhandel, im Gastgewerbe und in der Verkehrsinfrastruktur gestützt.
Zu den Treibern zählen die zunehmende Verbreitung digitaler Cockpit-Lösungen in der lokalen Automobilindustrie sowie die kontinuierlichen Aktualisierungszyklen für Unternehmenslaptops und -monitore, die die Infrastruktur hybrider Arbeitsumgebungen fördern. Darüber hinaus profitiert Kanada von der lokalen Montage von Automobilteilen, während die wachsenden Elektronikfertigungskapazitäten Mexikos durch Nearshoring-Trends einen weiteren Beitrag leisten.
US-Markt für mittelgroße und kleine Displays
Es wird erwartet, dass die Vereinigten Staaten im Jahr 2025 einen Marktanteil von etwa 79-83 % halten werden und bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,9-6,4 % verzeichnen werden. Die hohe Nachfrage nach Unterhaltungselektronik und der zunehmende Austauschzyklus von Unternehmenscomputern bleiben ein Schlüsselfaktor für das Konsumwachstum in den Kategorien Smartphones, Tablets und Monitordisplays in der gesamten Region.
Samsung Electronics Co., Ltd. und LG Electronics Inc. verfügen über eine starke Vertriebs- und Markenpräsenz in der Region und ermöglichen so die breite Einführung von High-End-Displays im Consumer- und Business-Bereich. Die Anwendungslandschaft zeigt einen wachsenden Trend zu flexiblen Displays in faltbaren Smartphones, während in der Werbetechnik und der Automobilindustrie transparente und gebogene Displays bevorzugt werden.
Markt für mittelgroße und kleine Displays in Europa
Europa wird im Jahr 2025 einen Marktanteil von etwa 16-19% halten, mit einer durchschnittlichen jährlichen Wachstumsrate von 6,1-6,6% im Jahr 2034, da Deutschland mit seiner größten Automobilproduktionsstätte, die eine Integration von Cockpit-Displays erfordert, der wichtigste Akteur ist.
Deutschland sticht als größter Markt in Europa hervor, da die Automobilhersteller dort digitale Instrumentenanzeigen und Infotainmentsysteme für Luxusfahrzeuge benötigen. Großbritannien trägt mit seinen Anwendungen im Bereich kommerzieller Beschilderung und Business-Computing dazu bei, während Frankreich, Italien und Spanien durch Automobilkomponenten und die Installation digitaler Beschilderung im Einzelhandel für den Ausbau ihrer kommerziellen Infrastruktur kontinuierlich beitragen.
Markt für mittelgroße und kleine Displays im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum dominiert den Weltmarkt mit einem geschätzten Anteil von 48-52 % im Jahr 2025 und verzeichnet bis 2034 die schnellste regionale durchschnittliche jährliche Wachstumsrate (CAGR) von 7,0-7,5 %. China ist aufgrund seiner umfangreichen Produktionsbasis für Schalttafeln führend, gefolgt von Südkorea, Japan, Indien und Australien.
Dank der industriepolitischen Unterstützung für die heimische Produktion von Displays, insbesondere in China und Indien, sowie der technologischen Überlegenheit Südkoreas und Japans bei organischen Leuchtdioden (OLED), wurden Expansion und Innovationen bei flexiblen und transparenten Displays weiter vorangetrieben.
Markt für mittelgroße bis kleine Displays im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,8-6,3 % prognostiziert. Saudi-Arabien ist der wichtigste regionale Wachstumstreiber, was auf die Einführung intelligenter Infrastruktur- und kommerzieller Beschilderungslösungen im Einklang mit den Diversifizierungsstrategien des Landes zurückzuführen ist.
Die VAE unterstützen das Wachstum mit ihren Digital Signage-Lösungen im Einzelhandel und Gastgewerbe, während Südafrika und der Rest des Nahen Ostens nur eine bescheidene Dynamik verzeichnen, die durch den Ausbau der Telekommunikationsnetzinfrastruktur und den Vertrieb von Unterhaltungselektronik befeuert wird.
Segmentierungsanalyse
Typ
Das Marktsegment „Typ“ umfasst die Kategorien Flachdisplays, flexible Displays und transparente Displays, die zwischen 2026 und 2034 gemeinsam mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,3 % wachsen werden. Die Nachfrageverteilung spiegelt divergierende Anwendungsanforderungen wider, wobei flexible und transparente Technologien Marktanteile gewinnen, da Premium-Smartphone- und Automobilkunden differenzierte Formfaktoren gegenüber herkömmlichen Flachbildschirmdesigns priorisieren.
- Flach : Flache Displays dominieren weiterhin den Markt für Smartphones, Monitore und Laptops. Sie werden aufgrund ihrer Kosteneffizienz in der Herstellung und der etablierten Produktionsskalierung in den gängigen Unterhaltungselektroniksegmenten geschätzt.
- Flexibel : Flexible Displays gewinnen in faltbaren Smartphones und gebogenen Fahrzeuginnenräumen schnell an Bedeutung und bieten differenzierte Formfaktoren, die eine Premium-Produktpositionierung und ein innovatives Gerätedesign unterstützen.
- Transparent : Transparente Displays werden für neue Anwendungen im Bereich der Einzelhandelsbeschilderung und der Head-up-Displays in der Automobilindustrie eingesetzt und sind aufgrund ihrer einzigartigen visuellen Integrationsmöglichkeiten im Kontext von Architektur und Fahrzeuginnenausstattung geschätzt.
Anwendung
Das Anwendungssegment verzeichnet zwischen 2026 und 2034 eine kombinierte durchschnittliche jährliche Wachstumsrate (CAGR) von 6,5–7,0 %, getrieben von der Nachfrage nach Smartphones und Tablets sowie dem zunehmenden Einsatz von TV- und Digital Signage-Lösungen. Anwendungen für PC-Monitore und Laptops weisen eine stabile Nachfrage auf, die mit den Erneuerungszyklen von Unternehmen zusammenhängt und die wachsende branchenübergreifende Nutzung von mittelgroßen Displays für Computer- und Kommunikationsgeräte widerspiegelt.
- Smartphones und Tablets : Diese Kategorie dominiert die Nachfrage, angetrieben durch die gleichbleibenden globalen Geräteerneuerungszyklen und die zunehmende Verbreitung flexibler Displaytechnologie bei Premium-Produktlinien faltbarer Smartphones.
- TV und Digital Signage : Installationen von Digital Signage breiten sich im Einzelhandel und in der Verkehrsinfrastruktur stetig aus, unterstützt durch steigende Investitionen in kommerzielle Werbung und die wachsende Vorliebe für hochauflösende visuelle Kommunikationsdisplays.
- PC-Monitor und Laptop : Die Aktualisierungszyklen für Unternehmens- und Verbrauchercomputer sorgen für eine stetige Nachfrage, wobei höher auflösende Bildschirme zunehmend bevorzugt werden, um die Produktivität hybrider Arbeitsplätze und Anwendungen zur Inhaltserstellung zu unterstützen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Smartphone und Tablet |
Hoch |
Faltbare Displays |
Skalierung |
|
TV und digitale Beschilderung |
Medium |
Einzelhandelswerbung |
Skalierung |
|
PC-Monitor und Laptop |
Medium |
Hybrider Arbeitsplatz |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für mittelgroße bis kleine Displays
Steigende Verbreitung faltbarer Smartphones treibt die Nachfrage nach flexiblen Displays an
Die steigende Nachfrage der Verbraucher nach faltbaren Smartphones wird erhebliche Chancen für die Herstellung flexibler Display-Panels eröffnen, die sich wiederholt falten lassen, ohne an Leistung einzubüßen. Smartphones nutzen bereits flexible organische Leuchtdioden (OLEDs), um ihren Flaggschiffmodellen einen Wettbewerbsvorteil zu verschaffen, was die Hersteller flexibler Substrate zu einer Produktionssteigerung zwingt. Für diese Anwendung werden sowohl gekapselte Displays als auch ein Design benötigt, das Flexibilität bei gleichzeitig hoher Bildschärfe ermöglicht. Da die Preise für faltbare Geräte aufgrund von Skaleneffekten in der Produktion sinken, ist mit einer breiteren Akzeptanz bei Mittelklasse-Smartphones zu rechnen. Unternehmen wie Samsung Electronics und BOE Technology, die über die Kapazitäten zur Herstellung flexibler Displays verfügen, werden von dieser Entwicklung profitieren.
Integration des digitalen Cockpits im Automobilbereich: Erweiterung der Anzeigeinhalte
Die zunehmende Verbreitung digitaler Instrumentenanzeigen, Mittelkonsolendisplays und Head-up-Displays in Pkw hat die Nachfrage nach den in den Fahrzeugen angezeigten Inhalten deutlich gesteigert. Die Automobilindustrie setzt digitale Displays anstelle analoger Anzeigen ein und implementiert gebogene sowie transparente Displaytechnologien im Fahrzeuginnenraum, um ästhetische Akzente zu setzen. Dies erfordert Displaypanels in Automobilqualität, die hohen Temperaturen und Vibrationen standhalten. Hersteller von Elektrofahrzeugen bevorzugen große, integrierte Displaypanels zur Visualisierung fortschrittlicher Fahrerassistenzsysteme. Zu den Panelanbietern gehören unter anderem AU Optronics Corp. und Japan Display Inc.
Ausbau digitaler Werbeflächen im Einzelhandel
Steigende Investitionen in digitale Beschilderungsanlagen im Einzelhandel, Transportwesen und Gastgewerbe treiben die Nachfrage nach mittelgroßen und kleinen Displays an, die für den Dauerbetrieb und optimale Sichtbarkeit im Außenbereich ausgelegt sind. Einzelhändler setzen zunehmend interaktive digitale Displays für Werbung und Wegeleitsysteme ein und ersetzen statische Printbeschilderung durch dynamische visuelle Kommunikationssysteme. Dieser Trend erfordert Displays mit langer Lebensdauer und verbesserter Helligkeit, die für unterschiedliche Umgebungslichtverhältnisse geeignet sind. Die zunehmende Integration digitaler Beschilderung in Smart-City-Infrastrukturprojekte erweitert die adressierbare Nachfrage an Verkehrsknotenpunkten und im öffentlichen Raum zusätzlich. Hersteller wie die TCL Technology Group Corporation entwickeln kontinuierlich professionelle Displaylösungen und unterstützen so das nachhaltige Marktwachstum im Zuge globaler Initiativen zur Modernisierung des Einzelhandels und der Infrastruktur.
Zukunftstrends im Markt für mittelgroße bis kleine Displays
Weiterentwicklung transparenter Displaytechnologie für die architektonische Integration
Displayhersteller entwickeln verstärkt transparente Paneltechnologien, die sich für die Integration in Architekturglas eignen. Dies spiegelt die aufkommenden Trends im Markt für mittelgroße und kleine Displays wider, die hin zu unkonventionellen Installationsumgebungen jenseits herkömmlicher Gerätebildschirme führen. Dank dieser Entwicklung können Schaufenster und Windschutzscheiben von Fahrzeugen als interaktive Displayflächen genutzt werden, ohne die visuelle Transparenz zu beeinträchtigen. Da die Herstellungskosten transparenter OLEDs durch eine verbesserte Produktionsausbeute sinken, wird eine breitere kommerzielle Anwendung in intelligenten Gebäuden und Fahrzeugen erwartet. Dieser Trend dürfte die Umsatzströme der Displayindustrie verändern, da Hersteller völlig neue Anwendungsbereiche jenseits der herkömmlichen Unterhaltungselektronik anvisieren. Dies schafft differenzierte Wachstumschancen für Anbieter, die in spezialisierte Forschung und Entwicklung transparenter Substrate investieren.
Zunehmende Konvergenz von Display- und Sensorintegrationstechnologien
Panelhersteller integrieren zunehmend Sensorfunktionen direkt in Displaysubstrate. Dies ermöglicht Fingerabdruckerkennung, Umgebungslichtmessung und Touch-Sensing ohne separate Komponentenschichten. Dieser Konvergenztrend reduziert die Gerätedicke und verbessert gleichzeitig die Fertigungseffizienz durch konsolidierte Produktionsprozesse. Hersteller von Smartphone- und Automobildisplays priorisieren die Integration von Kameras und Sensoren unter dem Display, um das Verhältnis von Bildschirm zu Gehäuse zu maximieren und gleichzeitig die Funktionalität zu erhalten. Mit zunehmender Reife der Sensorfusionstechnologie wird eine breitere Anwendung in Tablet- und Laptop-Displaykategorien erwartet, was schlankere Gerätedesigns ermöglicht. Dieser Integrationstrend positioniert Hersteller mit fortschrittlichen Halbleiterfertigungskapazitäten in der Lage, durch kontinuierliche technologische Differenzierung Premiumpreise in den Displayproduktkategorien der nächsten Generation zu erzielen.
Marktchancen für mittelgroße bis kleine Displays
Ausbau der Produktionskapazitäten für flexible Displays in ganz Indien
Wachsende staatliche Förderprogramme für die heimische Elektronikfertigung bieten Displayherstellern erhebliche Chancen, flexible und transparente Produktionsstätten in ganz Indien zu errichten und so die Abhängigkeit von konzentrierten Produktionskapazitäten in Ostasien zu verringern. Unternehmen, die ihre Fertigungspräsenz in diesem aufstrebenden Produktionszentrum ausbauen, können die wachsende regionale Smartphone- und Automobilindustrie besser bedienen und gleichzeitig von einer günstigen Handelspolitik profitieren. Diese geografische Diversifizierung reduziert zudem die Anfälligkeit für regionale Lieferkettenunterbrechungen und ermöglicht eine schnellere Reaktion auf die steigende lokale Nachfrage. Prognosen für den Markt für mittelgroße und kleine Displays deuten darauf hin, dass das anhaltende Investitionsinteresse an indischen Produktionskapazitäten bis 2034 weiter zunehmen wird, da globale Panelhersteller ihre Produktionsstrukturen strategisch neu ausrichten, um die wachsenden heimischen Märkte für Unterhaltungselektronik und Automobile zu bedienen.
Strategische Investitionen in die Infrastruktur zur Qualifizierung von Displays in Automobilqualität
Die zunehmende Digitalisierung im Automobilbereich bietet Displayherstellern, die in eine dedizierte Qualifizierungs- und Testinfrastruktur für die Automobilindustrie investieren, erhebliche Chancen. Fahrzeughersteller benötigen Komponenten, die strengste Zuverlässigkeitsstandards erfüllen. Dies verschafft Zulieferern mit nachweislicher Qualifizierungserfahrung unter extremen Temperaturbedingungen und Vibrationsprüfungen einen Wettbewerbsvorteil. Unternehmen, die ihre Entwicklungszentren für die Automobilindustrie ausbauen, können die wachsende Nachfrage von Elektrofahrzeugplattformen bedienen, die spezielle gebogene und transparente Displaylösungen für digitale Cockpits benötigen. Diese Investitionsmöglichkeit erstreckt sich auch auf Partnerschaften mit Tier-1-Automobilzulieferern, die integrierte Displaymodullösungen suchen, welche Panel, Sensoren und Fahrerelektronik kombinieren. Zulieferer, die den Ausbau ihrer Qualifizierungskapazitäten für die Automobilindustrie priorisieren, werden von der anhaltenden Verbreitung digitaler Cockpits in den globalen Fahrzeugproduktionsplattformen im kommenden Jahrzehnt profitieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -